6 November 2026

Bank Syariah Indonesia (BSI)

MoneyTalk.id,Jakarta – PT Sawit Sumbermas Sarana Tbk (SSMS), perusahaan perkebunan kelapa sawit yang tercatat di Bursa Efek Indonesia (BEI), menghadapi sejumlah persoalan yang layak dicermati publik. Mulai dari pembiayaan perbankan bernilai triliunan rupiah, penjaminan aset perusahaan, kenaikan liabilitas, hingga pemberitaan mengenai sanksi administratif Otoritas Jasa Keuangan (OJK).

Persoalan tersebut menjadi penting karena SSMS merupakan emiten terbuka yang menghimpun dana dari pasar modal dan memperoleh dukungan pembiayaan dari sejumlah bank serta lembaga keuangan nasional. Transparansi penggunaan kredit, pengelolaan utang, dan kepatuhan terhadap aturan pasar modal menjadi bagian penting dari pertanggungjawaban perusahaan kepada pemegang saham dan publik.

Berdasarkan pemberitaan Bisnis.com pada 19 November 2025, PT Bank Rakyat Indonesia (Persero) Tbk atau BRI memimpin sindikasi pembiayaan untuk SSMS dengan nilai maksimal Rp5,2 triliun. Sejumlah lembaga keuangan lain ikut berpartisipasi, antara lain BNI, Bank Syariah Indonesia (BSI), Lembaga Pembiayaan Ekspor Indonesia (LPEI), Bank Woori Saudara, Maybank Indonesia, KB Bank Indonesia, dan Allo Bank.

Fasilitas tersebut ditujukan untuk pembiayaan kembali pinjaman sebelumnya sekaligus mendukung ekspansi usaha, termasuk akuisisi PT Sawit Mandiri Lestari (SML). Dengan demikian, kredit jumbo tersebut tidak dapat langsung dianggap sebagai tanda perusahaan mengalami kesulitan keuangan. Namun, besarnya fasilitas pembiayaan tetap menuntut pengelolaan risiko dan pembayaran kewajiban yang terukur.

Aset perusahaan menjadi jaminan kredit

Persoalan lain muncul dari keputusan Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) dan RUPS Independen SSMS pada 30 Oktober 2025.

Dalam keterbukaan informasi perusahaan, pemegang saham menyetujui rencana penjaminan sebagian besar aset atau harta kekayaan perseroan dan/atau dua anak usahanya untuk mendukung fasilitas kredit sindikasi dengan nilai keseluruhan maksimal Rp5,2 triliun.

Informasi tersebut perlu menjadi perhatian pemegang saham karena penjaminan aset merupakan bagian penting dari struktur pembiayaan perusahaan. Apabila debitur mengalami gagal bayar, aset yang dijaminkan dapat menghadapi konsekuensi sesuai perjanjian kredit dan ketentuan hukum yang berlaku.

Meski demikian, persetujuan penjaminan aset bukan berarti perusahaan telah gagal membayar utang. Penilaian terhadap risiko tersebut harus didasarkan pada kemampuan menghasilkan arus kas, jadwal jatuh tempo, biaya bunga, serta kepatuhan terhadap persyaratan kredit.

Publik juga perlu memperoleh gambaran yang jelas mengenai aset apa saja yang dijaminkan, berapa nilai kewajiban yang telah ditarik, dan bagaimana perkembangan pembayaran kredit tersebut.

Liabilitas naik menjadi Rp10,64 triliun

Laporan keuangan SSMS memperlihatkan peningkatan jumlah kewajiban perusahaan pada akhir 2025.

Dikutip dari Bisnis.com pada 1 April 2026, total liabilitas SSMS mencapai sekitar Rp10,64 triliun pada akhir 2025, meningkat dari sekitar Rp8,99 triliun pada akhir 2024. Pada periode yang sama, total aset perusahaan naik menjadi Rp13,58 triliun dari Rp11,87 triliun.

Sementara itu, ekuitas tercatat sekitar Rp2,94 triliun, naik tipis dibandingkan Rp2,88 triliun pada tahun sebelumnya.

Data tersebut memperlihatkan bahwa pertumbuhan aset berjalan beriringan dengan peningkatan kewajiban. Karena itu, pertumbuhan bisnis perlu dinilai tidak hanya dari besarnya aset atau pendapatan, tetapi juga dari kemampuan perusahaan menghasilkan kas untuk membayar bunga dan pokok pinjaman.

Pada akhir 2025, kas dan setara kas SSMS tercatat sekitar Rp874,06 miliar, turun dari sekitar Rp1,18 triliun pada akhir 2024.

Penurunan kas tersebut dilaporkan berkaitan dengan penggunaan dana untuk aktivitas investasi, termasuk akuisisi anak usaha. Kondisi ini tidak otomatis menunjukkan masalah likuiditas, tetapi menjadi salah satu indikator yang perlu dipantau bersama kebutuhan belanja modal dan jadwal pembayaran utang.

SSMS justru mencatat laba, bukan rugi

Di tengah sorotan terhadap utang dan kewajiban perusahaan, laporan keuangan menunjukkan bahwa SSMS masih membukukan laba.

Pada 2025, perusahaan mencatat pendapatan sekitar Rp14,81 triliun, meningkat dibandingkan sekitar Rp10,37 triliun pada 2024. Laba bersih yang diatribusikan kepada pemilik entitas induk mencapai sekitar Rp1,16 triliun, naik dari Rp819,53 miliar pada tahun sebelumnya.

Kenaikan pendapatan dan laba tersebut dilaporkan didukung peningkatan harga minyak sawit mentah atau crude palm oil (CPO), serta perubahan skala usaha setelah akuisisi.

Kinerja positif itu penting dicatat agar persoalan utang tidak disalahartikan sebagai bukti bahwa perusahaan sedang merugi. Laba akuntansi dan kemampuan membayar kewajiban merupakan dua hal yang saling berkaitan, tetapi tidak selalu sama. Perusahaan yang mencatat laba tetap perlu memastikan arus kasnya memadai untuk memenuhi pembayaran pinjaman dan kebutuhan operasional.

Pada semester I 2026, kinerja SSMS kembali menunjukkan pertumbuhan. Berdasarkan pemberitaan BCA Sekuritas yang mengutip laporan keuangan perusahaan, pendapatan hingga 30 Juni 2026 mencapai sekitar Rp9,65 triliun, sedangkan laba yang diatribusikan kepada pemilik entitas induk mencapai sekitar Rp904,41 miliar.

Namun, pada periode yang sama, total liabilitas meningkat menjadi sekitar Rp12,13 triliun dari Rp10,64 triliun pada akhir 2025.

Kenaikan kewajiban tersebut patut dicermati bersama pertumbuhan aset dan laba. Publik perlu melihat apakah peningkatan skala usaha mampu menghasilkan arus kas yang cukup untuk menopang struktur pembiayaan dalam jangka panjang.

Nama SSMS masuk pemberitaan mengenai sanksi OJK

Sorotan lain muncul setelah pemberitaan Sawitku.id pada 4 September 2026 yang menyebut SSMS termasuk dalam daftar emiten yang mendapatkan sanksi administratif OJK hingga 31 Agustus 2026.

Informasi tersebut perlu ditelusuri lebih lanjut melalui pengumuman resmi OJK untuk memastikan jenis pelanggaran, tanggal penetapan, besaran sanksi, dan apakah persoalan tersebut telah diselesaikan.

Sanksi administratif dalam pengawasan pasar modal dapat berkaitan dengan berbagai kewajiban regulasi. Karena itu, keberadaan nama perusahaan dalam pemberitaan mengenai sanksi tidak boleh langsung ditafsirkan sebagai bukti tindak pidana atau pelanggaran berat tanpa memeriksa dokumen resmi yang mendasarinya.

Sebagai emiten terbuka, SSMS wajib memenuhi ketentuan keterbukaan informasi, pelaporan keuangan, dan kewajiban lain yang ditetapkan regulator. Informasi mengenai sanksi menjadi relevan bagi investor karena kepatuhan merupakan salah satu unsur tata kelola perusahaan.

OJK perlu memberikan kejelasan mengenai dasar pengenaan sanksi yang dilaporkan tersebut, sementara manajemen perusahaan perlu memastikan bahwa setiap kewajiban regulasi telah dipenuhi.

Akuisisi perusahaan afiliasi ikut menjadi perhatian

Pada November 2025, SSMS juga diberitakan mengakuisisi perusahaan afiliasi dengan nilai sekitar Rp1,6 triliun. Transaksi tersebut berkaitan dengan pembelian aset dari Citra Borneo Indah (CBI), induk usaha SSMS yang juga merupakan pemegang saham mayoritas perseroan.

Menurut pemberitaan Bisnis.com, pendanaan transaksi tersebut bersumber dari fasilitas pinjaman bank. Karena transaksi melibatkan pihak terafiliasi, keterbukaan informasi dan kepatuhan terhadap ketentuan transaksi afiliasi menjadi aspek penting untuk diperiksa.

Transaksi afiliasi tidak otomatis melanggar hukum. Namun, pemegang saham publik berhak memperoleh informasi memadai mengenai dasar penetapan harga, kewajaran transaksi, tujuan bisnis, serta dampaknya terhadap posisi keuangan perusahaan.

Keterkaitan antara akuisisi, pembiayaan bank, dan peningkatan liabilitas membuat evaluasi terhadap manfaat ekonomi transaksi menjadi penting. Manajemen perlu memastikan bahwa ekspansi benar-benar menghasilkan nilai tambah dan tidak membebani kemampuan perusahaan membayar kewajibannya.

Pengawasan terhadap emiten sawit harus menyeluruh

Persoalan SSMS menunjukkan bahwa penilaian terhadap perusahaan perkebunan sawit tidak cukup hanya melihat pertumbuhan pendapatan atau laba bersih. Struktur utang, penjaminan aset, transaksi afiliasi, arus kas, dan kepatuhan terhadap aturan pasar modal juga perlu diperhatikan.

Bagi perbankan, kualitas pembiayaan perlu dipantau berdasarkan kemampuan debitur memenuhi kewajiban. Bagi investor, laporan keuangan harus dibaca secara menyeluruh agar keputusan investasi tidak hanya bertumpu pada kenaikan laba. Sementara itu, bagi regulator, kepatuhan terhadap ketentuan pasar modal perlu dipastikan melalui mekanisme pengawasan yang transparan.

Di luar persoalan keuangan, aktivitas perusahaan perkebunan sawit juga perlu dinilai berdasarkan kepatuhan terhadap perizinan, perlindungan lingkungan, hak pekerja, dan hubungan dengan masyarakat sekitar. Namun, penilaian mengenai pelanggaran lingkungan atau sengketa tertentu harus didukung dokumen dan bukti spesifik yang berkaitan langsung dengan perusahaan atau anak usahanya.

Hingga informasi yang ditelusuri untuk bahan berita ini, belum terdapat dasar yang cukup untuk menyimpulkan bahwa SSMS mengalami gagal bayar atau merugi pada 2025 maupun semester I 2026.

Karena itu, pertanyaan yang relevan bagi publik bukan semata-mata apakah perusahaan memiliki utang besar, melainkan apakah ekspansi yang dibiayai pinjaman tersebut mampu menghasilkan arus kas yang berkelanjutan, apakah aset yang dijaminkan dikelola secara hati-hati, dan apakah seluruh kewajiban kepada kreditur serta regulator dipenuhi secara tepat waktu.
MoneyTalk.id,Jakarta – Bank Syariah Indonesia (BSI) merupakan salah satu institusi keuangan terbesar di Tanah Air yang mengemban kepercayaan jutaan nasabah. Namun, di balik pertumbuhan bisnis dan ekspansi pembiayaan, sejumlah persoalan pernah mencuat dan menjadi perhatian publik, mulai dari pembiayaan bermasalah, dugaan penyimpangan dana pelunasan nasabah, kehilangan uang dalam rekening, hingga gangguan sistem teknologi informasi yang melumpuhkan layanan perbankan selama berhari-hari.

Persoalan tersebut memunculkan pertanyaan mendasar mengenai efektivitas pengawasan internal, manajemen risiko, keamanan dana nasabah, serta tanggung jawab jajaran direksi dan komisaris dalam menjaga kepercayaan masyarakat.

Sejumlah kasus yang mencuat tidak serta-merta menunjukkan bahwa seluruh kegiatan operasional BSI bermasalah. Namun, setiap insiden yang menyangkut dana masyarakat dan tata kelola perbankan perlu mendapat penjelasan transparan, terutama ketika menyangkut hak nasabah dan potensi kerugian keuangan.

Menelusuri berbagai persoalan tersebut, terdapat sejumlah kasus yang patut menjadi perhatian, baik yang telah tercatat dalam pemberitaan maupun yang tercermin dalam laporan keuangan resmi perusahaan.

Salah satu kasus yang menyita perhatian publik adalah laporan seorang nasabah BSI bernama Rochmat Purwanto yang mengaku kehilangan dana sebesar Rp378,25 juta dari rekeningnya pada Mei 2023.

Berdasarkan pemberitaan Kontan, nasabah tersebut menemukan bahwa dana dalam rekeningnya telah berpindah ke tiga rekening yang tidak dikenalnya. Ia kemudian berupaya menyelesaikan persoalan tersebut melalui layanan pengaduan dan kantor cabang BSI, bahkan menyatakan akan menempuh jalur hukum.

Manajemen BSI memberikan penjelasan bahwa kasus tersebut diduga berkaitan dengan phishing atau penipuan digital yang terjadi pada April 2023, sebelum gangguan sistem perbankan pada Mei 2023.

Penjelasan tersebut menjadi penting karena persoalan kehilangan dana nasabah tidak boleh berhenti pada perdebatan mengenai penyebab teknis. Nasabah membutuhkan kepastian mengenai proses investigasi, mekanisme pengembalian dana apabila terbukti menjadi tanggung jawab bank, serta perlindungan agar kejadian serupa tidak terulang.

Kasus ini juga mengingatkan bahwa keamanan perbankan digital bukan hanya menyangkut kemampuan aplikasi beroperasi, melainkan juga kemampuan bank melindungi transaksi dan informasi keuangan masyarakat.

Persoalan yang lebih besar muncul dalam pemberitaan mengenai dugaan penyimpangan dana pelunasan pembiayaan di BSI Cabang Kepulauan Anambas.

Pada Juli 2026, media Pena Bicara melaporkan dugaan penyimpangan dana sekitar Rp2,8 miliar yang disebut melibatkan 14 nasabah dalam rentang 2022 hingga 2024. Kasus tersebut dikabarkan telah bergulir di Pengadilan Negeri Natuna.

Perkara ini menjadi perhatian karena dana yang dipersoalkan merupakan uang pelunasan pembiayaan nasabah. Dalam pemberitaan tersebut, persoalan mulai terungkap ketika seorang nasabah yang merasa telah melunasi kewajibannya kembali mengajukan fasilitas pembiayaan.

Jika dugaan tersebut terbukti dalam proses hukum, kasus ini tidak hanya menyangkut kerugian finansial, tetapi juga menyentuh aspek pengendalian internal, pencatatan transaksi, dan pengawasan terhadap petugas yang berhubungan langsung dengan nasabah.

Penting untuk membedakan dugaan penyimpangan yang masih dalam proses hukum dengan fakta yang telah diputus pengadilan. Namun, perkara ini tetap menjadi alasan bagi manajemen untuk menjelaskan bagaimana sistem pengawasan dan rekonsiliasi dana pelunasan dijalankan.

Persoalan lain yang meninggalkan catatan penting adalah gangguan layanan BSI pada 8 hingga 11 Mei 2023.

Selama periode tersebut, nasabah mengalami kesulitan mengakses BSI Mobile, melakukan transfer, menarik uang melalui ATM, hingga menjalankan transaksi perbankan lainnya. Gangguan tersebut bahkan berdampak pada aktivitas masyarakat dan pelaku usaha yang bergantung pada layanan bank.

Pada awalnya, BSI menyampaikan bahwa gangguan terjadi karena pemeliharaan sistem. Namun, Direktur Utama BSI saat itu, Hery Gunardi, kemudian mengungkapkan adanya indikasi serangan siber dan menyatakan bahwa sejumlah kanal layanan sengaja dinonaktifkan sementara untuk menjaga keamanan sistem.

Kelompok peretas LockBit 3.0 mengklaim bertanggung jawab atas serangan tersebut. Mereka juga mengaku telah mencuri sekitar 1,5 terabyte data, termasuk informasi yang diklaim berasal dari 15 juta nasabah dan karyawan.

Klaim pencurian data tersebut diberitakan oleh sejumlah media, meskipun harus dibedakan dari hasil verifikasi independen atas seluruh data yang diklaim telah dicuri.

Kementerian Keuangan bahkan mengambil langkah preventif dengan memutus sementara koneksi BSI ke sistem kementerian sejak 8 Mei 2023. Kebijakan tersebut dilakukan untuk menjaga keamanan sistem informasi pemerintah.

Insiden ini memperlihatkan besarnya risiko ketika sistem teknologi informasi perbankan mengalami gangguan. Bagi masyarakat, persoalannya bukan hanya aplikasi yang tidak dapat digunakan, melainkan juga kepastian bahwa dana, data pribadi, dan transaksi tetap terlindungi.

Dalam bisnis perbankan syariah, pembiayaan bermasalah merupakan salah satu indikator penting untuk menilai kualitas aset dan efektivitas manajemen risiko.

Pengawasan juga perlu memastikan bahwa pembiayaan yang direstrukturisasi tetap dinilai secara transparan dan sesuai ketentuan akuntansi serta regulasi perbankan.

Pertanyaan yang perlu dijawab adalah bagaimana bank memastikan bahwa setiap pembiayaan bernilai besar diberikan berdasarkan analisis kelayakan yang memadai, memiliki agunan yang dapat dipertanggungjawabkan, dan dipantau secara berkala.

Dari sisi kinerja keuangan, BSI mencatatkan laba bersih sebesar Rp6,94 triliun pada 2025, dengan total aset Rp456,19 triliun dan dana pihak ketiga Rp380,49 triliun. Angka tersebut menunjukkan bahwa BSI tetap mencatatkan keuntungan dan pertumbuhan bisnis.

Namun, kinerja keuangan yang positif tidak boleh menjadi alasan untuk mengendurkan pengawasan terhadap potensi kerugian akibat pembiayaan bermasalah, fraud, gangguan teknologi informasi, maupun pengaduan nasabah.

Dalam industri perbankan, keuntungan perusahaan dan perlindungan konsumen merupakan dua hal yang harus berjalan beriringan.

Keberhasilan menghimpun dana masyarakat dalam jumlah besar harus diikuti dengan tata kelola yang mampu memastikan keamanan dana, ketepatan pencatatan transaksi, dan penyelesaian pengaduan secara adil.

Berbagai persoalan yang pernah mencuat di BSI menempatkan tanggung jawab pengawasan sebagai salah satu aspek yang perlu mendapat perhatian.

Direksi memiliki tanggung jawab dalam menjalankan operasional dan mengelola risiko perusahaan, sementara komisaris menjalankan fungsi pengawasan sesuai ketentuan yang berlaku.

Dalam kasus dugaan penyimpangan dana nasabah, misalnya, perlu ditelusuri apakah prosedur pengendalian internal telah dijalankan, bagaimana proses investigasi dilakukan, serta apakah terdapat kelemahan sistem yang memungkinkan terjadinya persoalan.

Demikian pula dalam kasus gangguan siber, publik berhak memperoleh penjelasan mengenai langkah pemulihan sistem, pengamanan data, dan evaluasi yang dilakukan setelah insiden.

Apabila ditemukan indikasi tindak pidana atau pelanggaran hukum, aparat penegak hukum dan regulator memiliki kewenangan untuk melakukan pemeriksaan sesuai ketentuan.

Yang tidak kalah penting adalah memastikan bahwa penyelesaian persoalan tidak berhenti pada petugas operasional semata apabila hasil pemeriksaan menunjukkan adanya tanggung jawab pada tingkat pengambil keputusan atau kelemahan pengawasan yang lebih luas.

Pada akhirnya, ukuran keberhasilan sebuah bank bukan hanya besarnya aset, pertumbuhan pembiayaan, atau laba yang dibukukan setiap tahun.

Kepercayaan nasabah juga ditentukan oleh bagaimana bank menghadapi persoalan ketika uang masyarakat dipermasalahkan, transaksi tidak tercatat sebagaimana mestinya, atau sistem perbankan mengalami gangguan.

BSI telah menunjukkan pertumbuhan kinerja keuangan dan perbaikan rasio pembiayaan bermasalah. Namun, sejumlah kasus yang pernah mencuat tetap menjadi pengingat bahwa transparansi, pengawasan, dan perlindungan nasabah harus terus diperkuat.

Publik membutuhkan jawaban yang jelas: bagaimana setiap pengaduan ditangani, bagaimana kerugian nasabah diselesaikan, dan bagaimana manajemen memastikan persoalan serupa tidak berulang.

Sebab, dalam industri perbankan, kepercayaan masyarakat merupakan fondasi utama. Sekali kepercayaan itu terganggu, angka pertumbuhan dan keuntungan perusahaan saja tidak cukup untuk memulihkannya.

MoneyTalk.id,Jakarta – Rencana pemerintah membuka rekening bank secara massal bagi sekitar 200 juta warga negara Indonesia (WNI) berusia 17 tahun ke atas mulai menarik perhatian publik.

Program tersebut bukan hanya menyangkut urusan perbankan. Di balik rencana satu warga satu rekening, terdapat agenda yang lebih besar, mulai dari perluasan inklusi keuangan, integrasi data kependudukan, penyaluran bantuan pemerintah hingga pembenahan tata kelola bantuan sosial.

Menteri Koordinator Bidang Perekonomian Airlangga Hartarto sebelumnya menyebut pemerintah memperkirakan kebutuhan dana sekitar Rp11 triliun untuk program tersebut. Setiap rekening direncanakan memperoleh saldo awal Rp50 ribu. Namun, Menteri Keuangan Purbaya Yudhi Sadewa menegaskan bahwa angka Rp11 triliun tersebut belum merupakan anggaran final dan perhitungannya masih dilakukan.

Pada tahap persiapan, pemerintah meminta Bank Rakyat Indonesia (BRI) dan Bank Syariah Indonesia (BSI) menyiapkan pembukaan rekening. Pemerintah juga berencana berkoordinasi dengan Dukcapil dalam penyediaan data masyarakat yang menjadi sasaran program.

Advokat sekaligus Ketua Kajian Kritis Kebijakan Publik Pembangunan (K3PP) Ahmad Basri menilai kebijakan tersebut tidak tepat jika hanya dilihat sebagai kegiatan administratif membuka rekening dalam jumlah besar.

Menurutnya, pertanyaan yang jauh lebih penting adalah apa makna strategis di balik kebijakan satu warga satu rekening tersebut.

“Kalau kebijakan ini hanya dilihat sebagai kegiatan membuka rekening bank, maka maknanya menjadi terlalu sederhana. Membuka rekening bagi 200 juta penduduk bukan pekerjaan kecil,” kata Ahmad Basri kepada wartawan, Senin (21/9/2026).

Ia menilai, di dalam program tersebut terdapat persoalan yang jauh lebih luas, mulai dari data kependudukan, identitas warga, sistem perbankan, integrasi teknologi, penyaluran dana pemerintah hingga pengawasan penggunaan uang negara.

“Kebijakan ini lebih tepat dilihat sebagai bagian dari upaya pemerintah membangun infrastruktur keuangan nasional yang terintegrasi dengan data kependudukan,” ujarnya.

Menurut Ahmad Basri, rekening bank dapat menjadi pintu masuk masyarakat ke dalam sistem keuangan formal.

Setiap warga negara nantinya bukan hanya memiliki identitas kependudukan, tetapi juga memiliki akses terhadap layanan keuangan formal.

“Negara sedang berusaha memastikan bahwa masyarakat yang selama ini berada di luar sistem perbankan dapat masuk ke dalam sistem tersebut. Rekening bisa menjadi pintu masuk bantuan sosial,” katanya.

Ahmad Basri mengatakan keterkaitan program rekening massal dengan penyaluran bantuan sosial menjadi salah satu hal yang perlu diperhatikan.

Selama ini, persoalan bantuan sosial tidak hanya berkaitan dengan ketersediaan anggaran. Persoalan lain menyangkut siapa yang berhak menerima, berapa jumlah bantuan, kapan bantuan diberikan dan apakah dana tersebut benar-benar sampai kepada penerima yang berhak.

Dengan rekening individual, pemerintah memiliki sarana untuk menyalurkan bantuan secara langsung kepada penerima.

Secara teoritis, rantai distribusi bantuan dapat dipangkas. Semakin pendek rantai distribusi, semakin kecil pula ruang terjadinya kebocoran, salah sasaran, pungutan maupun praktik percaloan.

Namun, Ahmad Basri mengingatkan bahwa keberadaan rekening tidak otomatis membuat bantuan sosial menjadi tepat sasaran.

“Kalau datanya salah, maka rekening hanya menjadi sarana untuk mengirimkan kesalahan secara lebih cepat,” tegasnya.

Pernyataan tersebut menempatkan persoalan data sebagai salah satu tantangan utama program rekening massal.

Sebab, rekening hanya merupakan instrumen. Ketepatan penerima bantuan tetap sangat bergantung pada kualitas data sosial-ekonomi yang digunakan pemerintah.

Persoalan data menjadi semakin penting ketika program rekening massal dikaitkan dengan penanggulangan kemiskinan.

Badan Pusat Statistik mencatat jumlah penduduk miskin Indonesia pada Maret 2026 sebanyak 22,93 juta orang atau 8,07 persen. Angka tersebut turun dibandingkan September 2025 yang mencapai 23,36 juta orang.

Pada saat yang sama, BPS dan Bank Dunia baru-baru ini menjelaskan perbedaan angka kemiskinan Indonesia yang selama ini menjadi perhatian publik.

Bank Dunia memperkirakan 64,1 persen penduduk Indonesia berada di bawah garis kemiskinan internasional US$8,30 PPP per orang per hari. Angka tersebut tidak dapat dibandingkan secara langsung dengan angka kemiskinan nasional BPS karena keduanya menggunakan garis kemiskinan dan tujuan pengukuran yang berbeda.

BPS menggunakan garis kemiskinan yang mencerminkan kondisi biaya hidup di Indonesia. Pada Maret 2026, garis kemiskinan nasional tercatat Rp669.235 per kapita per bulan.

Sementara itu, Bank Dunia menggunakan garis kemiskinan internasional untuk membandingkan standar hidup antarnegara. Bank Dunia menjelaskan bahwa perbedaan angka tersebut terutama berasal dari perbedaan garis kemiskinan, bukan berarti kondisi masyarakat tiba-tiba memburuk.

Menurut Ahmad Basri, perbedaan cara mengukur kemiskinan tersebut menunjukkan bahwa persoalan kemiskinan tidak cukup diselesaikan dengan satu angka.

“Kemiskinan bukan hanya persoalan angka, tetapi juga persoalan bagaimana negara mendefinisikan dan mengukurnya,” katanya.

Karena itu, ia mengingatkan pemerintah agar tidak menjadikan jumlah rekening yang berhasil dibuat sebagai satu-satunya ukuran keberhasilan program.

“Jangan sampai rekening menjadi sekadar angka. Pemerintah perlu berhati-hati. Jangan sampai keberhasilan program nantinya hanya diukur dari 200 juta rekening berhasil dibuat,” ujarnya.

Jika ukuran keberhasilan hanya berdasarkan jumlah rekening, menurut dia, negara memang berhasil membuat rekening dalam jumlah besar. Tetapi hal tersebut belum otomatis menunjukkan bahwa kemiskinan berkurang, bantuan sosial semakin tepat sasaran atau kesejahteraan masyarakat meningkat.

“Kalau ukuran keberhasilannya hanya sebanyak itu, maka negara hanya berhasil membuat rekening. Belum tentu berhasil mengentaskan kemiskinan. Rekening hanyalah instrumen. Yang jauh lebih penting adalah apa yang terjadi setelah rekening itu dibuka,” pungkas Ahmad Basri.

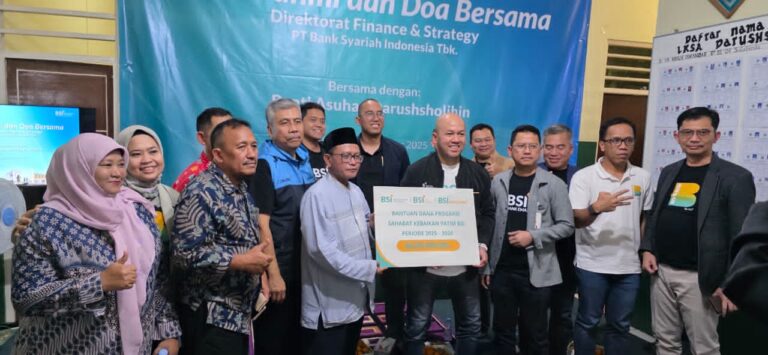
MoneyTalk, Jakarta – Komitmen Bank Syariah Indonesia (BSI) dalam memperkuat peran sosial dan kemanusiaan kembali diwujudkan melalui penyaluran bantuan senilai Rp245 juta kepada Panti Asuhan Putra Darussholihin, salah satu amal usaha milik Muhammadiyah Kota Bogor, Jumat (19/12/2025). Bantuan tersebut merupakan bagian dari program Tanggung Jawab Sosial dan Lingkungan (TJSL) BSI yang berfokus pada penguatan sektor pendidikan, keagamaan, serta kesejahteraan sosial masyarakat.

Penyerahan bantuan dilaksanakan langsung di kompleks Panti Asuhan Darussholihin, Kota Bogor, dalam suasana penuh kehangatan dan kekeluargaan. Hadir dalam kesempatan tersebut jajaran manajemen BSI, di antaranya Ade Cahyo Nugroho, Direktur Keuangan & Strategy BSI, Safira, Manager BSI Area Bogor Raya, serta Anas Khairunnas, General Manager BSI Maslahat Pusat.

Dari unsur Muhammadiyah, turut hadir Maizar Madsury, Ketua Pimpinan Daerah Muhammadiyah (PDM) Kota Bogor, Syaripudin Kusin Sardi dari LPPK PWM Jawa Barat, Hendri Wijaya, Ketua MPKS Muhammadiyah Kota Bogor, Fahmi dari LAZISMU Kota Bogor, serta jajaran pengurus panti, yakni Hafidz selaku Ketua Pengurus, Parmiyatun Ngusman, pengelola Panti Putra Suharti, dan pengelola Panti Putri Siti Mutmainah.

Prosesi penyerahan bantuan berlangsung khidmat dan sarat makna. Sejumlah anak asuh tampak antusias menyambut kehadiran para tamu, mencerminkan harapan besar atas dukungan yang diberikan. Bantuan tersebut dinilai sangat berarti bagi keberlangsungan operasional panti, terutama dalam memenuhi kebutuhan dasar dan pengembangan fasilitas.

Perwakilan manajemen BSI menyampaikan bahwa dana bantuan dialokasikan untuk mendukung berbagai kebutuhan strategis panti, mulai dari pemenuhan kebutuhan hidup sehari-hari anak asuh, peningkatan sarana dan prasarana hunian, hingga penguatan program pembinaan pendidikan dan keagamaan. Menurut BSI, sebagai bank syariah nasional, pihaknya memiliki tanggung jawab moral untuk terus hadir di tengah masyarakat, khususnya bagi kelompok rentan dan lembaga sosial keagamaan.

“BSI tidak hanya hadir sebagai lembaga keuangan, tetapi juga sebagai mitra umat. Bantuan ini merupakan bentuk ikhtiar kami untuk mendukung lembaga-lembaga sosial yang selama ini berjuang mencetak generasi yang berakhlak, mandiri, dan berdaya,” ujar perwakilan BSI dalam sambutannya.

Panti Asuhan Darussholihin sendiri telah lama menjadi salah satu pilar kerja sosial Muhammadiyah di Kota Bogor. Panti ini menaungi anak-anak yatim, piatu, dan dhuafa, dengan pendekatan pengasuhan yang tidak hanya menekankan pemenuhan kebutuhan tempat tinggal dan konsumsi, tetapi juga pendidikan formal, pembinaan karakter, serta penanaman nilai-nilai keislaman dan kebangsaan.

Ketua PDM Muhammadiyah Kota Bogor, Maizar Madsury, mengapresiasi langkah BSI yang dinilai sejalan dengan semangat Muhammadiyah dalam membangun kemandirian dan kesejahteraan umat. Menurutnya, bantuan tersebut bukan sekadar dukungan finansial, melainkan juga wujud kepercayaan dan sinergi antara lembaga keuangan syariah dengan organisasi kemasyarakatan Islam.

“Kami menyampaikan terima kasih dan apresiasi setinggi-tingginya kepada BSI. Bantuan ini sangat berarti bagi keberlangsungan panti dan masa depan anak-anak asuh. Semoga kolaborasi antara BSI dan Muhammadiyah dalam kerja-kerja sosial dan kemanusiaan seperti ini dapat terus diperkuat,” ungkap Maizar.

Sementara itu, Hafidz, Ketua Pengurus Panti Asuhan Darussholihin, menegaskan bahwa dana bantuan akan dikelola secara transparan dan bertanggung jawab. Ia menyebutkan bahwa prioritas penggunaan dana mencakup perbaikan fasilitas hunian, pemenuhan kebutuhan pendidikan anak-anak, serta penguatan program pembinaan mental dan spiritual.

“Kami ingin memastikan bahwa anak-anak tidak hanya terpenuhi kebutuhan dasarnya, tetapi juga mendapatkan bekal pendidikan, karakter, dan nilai-nilai moral yang kuat agar kelak mampu mandiri serta berkontribusi positif bagi masyarakat,” jelasnya.

Program bantuan sosial BSI ini sejalan dengan visi perusahaan untuk mendorong pembangunan ekonomi dan sosial berbasis syariah yang inklusif dan berkelanjutan. Melalui kolaborasi dengan berbagai lembaga keagamaan dan sosial, BSI berharap dapat menghadirkan dampak nyata bagi peningkatan kesejahteraan masyarakat, khususnya di bidang pendidikan dan perlindungan anak.

Dengan penyaluran bantuan kepada Panti Asuhan Darussholihin ini, BSI kembali menegaskan perannya sebagai institusi keuangan syariah yang tidak hanya berorientasi pada kinerja bisnis, tetapi juga berkomitmen kuat terhadap nilai-nilai kemanusiaan, keadilan sosial, serta pemberdayaan umat.