31 Oktober 2026

BNI

MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI membukukan laba operasional sebelum pencadangan atau pre-provision operating profit (PPOP) sebesar Rp27,5 triliun hingga kuartal III 2026, tumbuh 11,6% secara tahunan (year on year/YoY). Capaian tersebut menjadi yang tertinggi sepanjang sejarah BNI untuk periode kuartal III, mencerminkan ketahanan fundamental perseroan di tengah dinamika ekonomi global dan tekanan margin industri perbankan.

Kinerja tersebut didukung pertumbuhan kredit sebesar 22,2% YoY menjadi Rp992,5 triliun, *dengan distribusi yang merata di semua segmen*. Dana murah atau current account savings account (CASA) juga tumbuh 19,6% YoY menjadi Rp733,7 triliun, sementara rasio kredit bermasalah atau non-performing loan (NPL) gross membaik menjadi 1,9%.

Di tengah dinamika ekonomi global, Bank Indonesia (BI) terus memperkuat kebijakan untuk menjaga stabilitas sistem keuangan dan mendukung pertumbuhan ekonomi. Dalam Rapat Dewan Gubernur pada 20–21 Oktober 2026, BI mempertahankan BI-Rate sebesar 5,75% serta memutuskan penurunan Giro Wajib Minimum (GWM) secara bertahap mulai November 2026. Kebijakan tersebut diharapkan dapat memperkuat likuiditas perbankan dan mendukung penyaluran kredit ke sektor produktif.

Direktur Utama BNI Putrama Wahju Setyawan mengatakan, capaian tersebut mencerminkan konsistensi perseroan dalam menjaga pertumbuhan bisnis yang berkualitas melalui penguatan fundamental dan pengelolaan risiko.

“Di tengah dinamika pasar yang menantang, BNI tetap menjaga momentum pertumbuhan dengan mengedepankan prinsip kehati-hatian dan disiplin dalam pengelolaan risiko. Fokus kami adalah memperkuat fundamental dan produktivitas untuk menciptakan pertumbuhan yang berkualitas dan berkelanjutan,” ujar Putrama dalam keterangan tertulis.

Pendapatan bunga bersih atau net interest income (NII) BNI tumbuh 13,6% YoY menjadi Rp33,2 triliun, sedangkan fee-based income meningkat 8,3% YoY menjadi Rp13,9 triliun. Di tengah tekanan margin dan kebutuhan pencadangan yang memadai, BNI tetap membukukan pertumbuhan laba bersih sebesar 6,6% YoY menjadi Rp16,1 triliun.

Digitalisasi dan Penguatan Pendanaan

Pengembangan layanan digital dan jaringan cabang terus mendukung pertumbuhan bisnis BNI. Hingga September 2026, jumlah pengguna wondr by BNI mencapai 16,6 juta, tumbuh 58% YoY, dengan nilai transaksi Rp1.774 triliun atau meningkat 25% YoY. Sementara itu, BNIdirect mencatat nilai transaksi Rp9.324 triliun, tumbuh 16% YoY, dengan jumlah pengguna mencapai 293 ribu atau meningkat 19% YoY.

Penguatan layanan tersebut didukung transformasi jaringan melalui inisiatif BRAVE (Branch, Region & Area Value Empowerment) untuk meningkatkan produktivitas cabang, aktivitas transaksi, serta penghimpunan dana murah.

“Integrasi layanan digital dan jaringan cabang memungkinkan BNI memperluas jangkauan layanan, meningkatkan transaksi, sekaligus memperkuat hubungan dengan nasabah di berbagai segmen,” tambah Putrama.

Kredit Berkualitas dan Kualitas Aset Terjaga

Direktur Finance & Strategy BNI Hussein Paolo Kartadjoemena menjelaskan, ekspansi kredit dilakukan secara selektif pada semua segmen, dengan menerapkan standar analisis kelayakan kredit (underwriting) yang disiplin. *Strategi* tersebut mendorong pangsa pasar kredit BNI meningkat 113 basis poin (bps) YoY menjadi 10,6%.

Dari sisi pendanaan, penguatan layanan perbankan transaksi melalui BNIdirect dan wondr by BNI turut mendorong pertumbuhan CASA sebesar 19,6% YoY menjadi Rp733,7 triliun. Hingga September 2026, giro BNI tumbuh 25,9% YoY, melampaui pertumbuhan industri sebesar 9,8% berdasarkan data Agustus 2026. Pangsa pasar giro meningkat 120 bps menjadi 13,2%, sementara pangsa pasar tabungan naik 10 bps menjadi 9,2%, didukung pertumbuhan tabungan BNI sebesar 11,6% YoY.

Di tengah tekanan margin industri, net interest margin (NIM) BNI turun 30 bps menjadi 3,5%, sejalan dengan penurunan NIM industri. Penurunan tersebut terutama dipengaruhi penyesuaian imbal hasil kredit (loan yield) dari 7,3% menjadi 6,9%. Sementara itu, biaya dana atau cost of fund (CoF) relatif terkendali, dari 2,83% menjadi 2,77%, didukung pertumbuhan CASA yang kuat.

“Pertumbuhan kredit yang selektif dan penguatan dana murah menjadi bagian penting dalam menjaga keseimbangan antara ekspansi bisnis dan profitabilitas. Kami terus mengoptimalkan struktur pendanaan agar pertumbuhan tetap sehat dan berkelanjutan,” tutur Paolo.

Direktur Risk Management BNI David Pirzada menambahkan, kualitas aset terus membaik, tercermin dari penurunan rasio loan at risk (LaR) dari 10,4% menjadi 7,8% dan NPL gross dari 2,0% menjadi 1,9%.

Sebagai bagian dari penerapan prinsip kehati-hatian, BNI menjaga rasio total pencadangan terhadap kredit sebesar 3,8%, lebih tinggi dibandingkan industri sebesar 3,5%. Sementara itu, NPL coverage ratio tercatat sebesar 193,3%, mencerminkan kecukupan pencadangan dalam mengantisipasi potensi risiko.

“Pengelolaan risiko dilakukan sejak penetapan sektor prioritas, analisis kelayakan debitur, hingga pemantauan pascapenyaluran kredit, didukung sistem peringatan dini yang terus diperkuat,” ujar David.

Fondasi Kuat untuk Pertumbuhan Berkelanjutan

BNI memiliki fondasi likuiditas dan permodalan yang kuat untuk melanjutkan pertumbuhan bisnis. Hal ini tercermin dari loan to deposit ratio (LDR) sebesar 87,9%, Liquidity Coverage Ratio (LCR) sebesar 143,4%, dan Net Stable Funding Ratio (NSFR) sebesar 128,4%. Sementara itu, rasio kecukupan modal atau Capital Adequacy Ratio (CAR) sebesar 19,2%, yang berada di atas ketentuan minimum, memberikan ruang bagi perseroan untuk mendukung ekspansi bisnis sekaligus mengantisipasi potensi risiko.

Penguatan fundamental dan transformasi bisnis BNI juga sejalan dengan agenda transformasi Badan Usaha Milik Negara (BUMN) di bawah koordinasi Danantara Indonesia, yang diarahkan untuk meningkatkan produktivitas, daya saing, serta penciptaan nilai jangka panjang bagi perusahaan dan perekonomian nasional.

Melalui penguatan bisnis inti, pengembangan layanan digital, dan penerapan tata kelola perusahaan yang baik, BNI terus berupaya meningkatkan kontribusinya dalam mendukung pembiayaan sektor produktif dan pembangunan nasional. Langkah tersebut sekaligus menjadi bagian dari upaya perseroan untuk menciptakan pertumbuhan yang sehat dan berkelanjutan.

Memasuki kuartal IV 2026, BNI akan melanjutkan penguatan pendanaan berbasis transaksi, pertumbuhan kredit yang selektif, pengelolaan risiko yang disiplin, serta transformasi digital dan jaringan guna mendukung pembiayaan sektor produktif dan pertumbuhan ekonomi nasional secara berkelanjutan.
MoneyTalk.id,Jakarta – Penyaluran kredit bank-bank milik negara kembali menjadi sorotan setelah Badan Pemeriksa Keuangan (BPK) mengungkap sejumlah persoalan dalam penyaluran Kredit Usaha Rakyat (KUR) dan pengelolaan kredit pemilikan rumah (KPR). Temuan tersebut memunculkan pertanyaan mengenai efektivitas pengawasan, ketepatan sasaran pembiayaan, serta tanggung jawab manajemen dalam menjaga dana perbankan.

Ketua Umum Forum Aliansi Masyarakat Antikorupsi (FORMASI), Jalih Pitoeng, mendesak dilakukannya investigasi khusus terhadap dugaan penyimpangan penyaluran kredit di bank-bank pelat merah. Menurut dia, kredit bermasalah perlu ditelusuri secara serius karena terdapat kemungkinan penyimpangan yang tidak cukup dijelaskan hanya sebagai persoalan bisnis.

Jalih menyoroti kemungkinan adanya kolusi dalam proses penyaluran kredit bermasalah. Namun, dugaan tersebut harus dibuktikan melalui pemeriksaan dokumen, proses persetujuan pembiayaan, hubungan antara debitur dan pengambil keputusan, serta aliran dana yang berkaitan dengan pemberian kredit.

“Kalau kredit bermasalah diduga berkaitan dengan kolusi, persoalannya tidak boleh berhenti pada angka kredit macet. Harus ditelusuri bagaimana kredit itu disetujui, siapa yang mengambil keputusan, bagaimana kelayakan debiturnya, dan apakah ada pihak yang memperoleh keuntungan dari proses tersebut,” kata Jalih kepada wartawan, Senin (26/10/2026).

Menurut Jalih, bank milik negara mengelola dana masyarakat sekaligus menjalankan fungsi strategis dalam pembiayaan perekonomian. Karena itu, penyimpangan dalam penyaluran kredit, apabila terbukti, bukan hanya berpotensi merugikan bank, tetapi juga dapat mengurangi kemampuan perbankan membiayai sektor produktif.

Desakan investigasi tersebut mendapatkan relevansi dari hasil pemeriksaan BPK yang diberitakan pada Oktober 2026. BPK menemukan penyaluran KUR tahun 2025 kepada 67.414 rekening debitur di empat bank BUMN yang dinilai tidak sesuai ketentuan, dengan nilai subsidi yang dipersoalkan mencapai Rp181,17 miliar.

Empat bank yang tercatat dalam temuan tersebut adalah PT Bank Rakyat Indonesia (Persero) Tbk atau BRI, PT Bank Negara Indonesia (Persero) Tbk atau BNI, PT Bank Mandiri (Persero) Tbk, dan PT Bank Syariah Indonesia Tbk (BSI).

Rincian nilai subsidi yang dinilai bermasalah meliputi:

-BRI: Rp128,71 miliar.

-BNI: Rp19,87 miliar.

-Bank Mandiri: Rp18,39 miliar.

-BSI: Rp14,19 miliar.

Temuan itu berkaitan dengan penyaluran KUR kepada debitur yang tidak memenuhi sejumlah persyaratan, antara lain status pekerjaan tertentu, kepemilikan fasilitas kredit lain, ketidaksesuaian identitas atau kepemilikan usaha, hingga persoalan klaim penjaminan.

Perlu ditegaskan, angka Rp181,17 miliar tersebut merupakan nilai subsidi KUR yang dipersoalkan dalam pemeriksaan, bukan angka kerugian negara akibat korupsi yang telah diputuskan pengadilan. Demikian pula, rekening yang dinilai tidak sesuai ketentuan tidak otomatis membuktikan adanya kolusi antara pegawai bank dan debitur.

Meski demikian, banyaknya rekening yang dipersoalkan layak menjadi dasar evaluasi menyeluruh terhadap mekanisme verifikasi calon penerima, pengendalian internal, serta pengawasan setelah kredit dicairkan.

Jika persyaratan penerima tidak diperiksa secara memadai, program pembiayaan yang seharusnya membantu usaha mikro dan kecil berisiko tidak mencapai kelompok sasaran yang dituju.

Persoalan lain ditemukan dalam pemeriksaan BPK terhadap pengelolaan KPR PT Bank Tabungan Negara (Persero) Tbk atau BTN.

Dalam pemberitaan mengenai Ikhtisar Hasil Pemeriksaan Semester II-2025, BPK mengungkap potensi kerugian sebesar Rp1,33 triliun terkait sejumlah persoalan pengelolaan kredit dan dokumen KPR BTN.

Di antaranya terdapat sertifikat kepemilikan rumah yang belum selesai atau berada pada pihak ketiga, sertifikat yang tidak diketahui keberadaannya, serta indikasi 1.215 debitur KPR yang disebut menggunakan nama peminjam dengan pembayaran angsuran dibiayai PT BAS. Nilai baki debet kelompok debitur tersebut mencapai Rp628,45 miliar.

BPK juga menyoroti persoalan penerapan buy back guarantee pada program KPR tertentu dan dokumen administrasi persetujuan kredit yang dibuat pengembang dengan profil debitur yang tidak sesuai kondisi sebenarnya.

Dalam laporan yang diberitakan tersebut, potensi kerugian minimal Rp707,18 miliar dikaitkan dengan penyelesaian sertifikat yang berlarut-larut, sedangkan Rp628,45 miliar dikaitkan dengan kelompok 1.215 debitur KPR. Kedua nilai itu membentuk angka sekitar Rp1,33 triliun.

Kasus tersebut menunjukkan pentingnya memeriksa hubungan antara bank, pengembang, debitur, notaris, dan pihak lain yang terlibat dalam transaksi kredit perumahan.

Penggunaan nama debitur yang tidak mencerminkan pihak yang sebenarnya menikmati atau membayar fasilitas kredit dapat menjadi tanda bahaya dalam pengendalian risiko. Namun, untuk menyimpulkan adanya kolusi, pemeriksa tetap harus menemukan bukti mengenai kesengajaan, peran masing-masing pihak, dan kemungkinan keuntungan yang diperoleh secara tidak sah.

BTN, melalui keterangan yang dikutip dalam pemberitaan tersebut, menyatakan bersikap proaktif mendorong penegakan hukum dalam perkara yang berkaitan dengan PT BAS. Kasus itu juga diberitakan telah memasuki tahap penyidikan di Kejaksaan Negeri Karawang.

Dalam menilai kesehatan bank pelat merah, rasio kredit bermasalah atau non-performing loan (NPL) merupakan salah satu indikator penting. Namun, NPL perlu dibedakan dari dugaan penyimpangan dalam proses pemberian kredit.

Laporan keuangan BNI menunjukkan rasio NPL bruto sebesar 1,9% pada 2025, turun dari 2,0% pada 2024. Data ini memperlihatkan bahwa kondisi kualitas kredit masing-masing bank harus dibaca berdasarkan indikator dan periode yang tepat, bukan dengan menyamaratakan seluruh bank BUMN sebagai bermasalah.

Sementara itu, Otoritas Jasa Keuangan (OJK) melaporkan bahwa NPL bruto industri perbankan secara keseluruhan berada pada 2,05% pada triwulan IV-2025. Angka industri tersebut tidak dapat diperlakukan sebagai angka khusus bank BUMN, karena mencakup kelompok bank yang lebih luas.

Kredit macet dapat terjadi karena penurunan pendapatan debitur, perubahan kondisi ekonomi, kegagalan usaha, atau faktor lain yang tidak selalu berkaitan dengan pelanggaran hukum.

Sebaliknya, kredit yang pada awalnya lancar juga belum tentu bebas dari masalah tata kelola. Karena itu, pemeriksaan tidak cukup hanya mengandalkan besarnya NPL. Pemeriksa perlu menilai apakah kredit diberikan berdasarkan analisis kelayakan yang wajar, apakah agunannya dapat diverifikasi, apakah penggunaan dana sesuai tujuan, dan apakah keputusan pemberian kredit bebas dari intervensi yang tidak semestinya.

Jalih Pitoeng menilai, dugaan penyimpangan penyaluran kredit harus ditelusuri sampai ke proses pengambilan keputusan. Pemeriksaan perlu menjawab apakah persoalan terjadi karena kelalaian manajemen risiko, kelemahan pengawasan, pelanggaran prosedur, atau kemungkinan kesengajaan yang menguntungkan pihak tertentu.

Dalam pandangan FORMASI, investigasi khusus juga perlu memeriksa pola kredit yang berulang, pemberian fasilitas kepada debitur yang memiliki hubungan dengan pengambil keputusan, perubahan persyaratan kredit, restrukturisasi yang tidak didukung kemampuan pembayaran, serta penanganan agunan yang tidak sesuai prosedur.

“Jangan sampai kredit bermasalah hanya dicatat sebagai risiko bisnis, padahal jika ada indikasi penyimpangan, harus ditelusuri siapa yang bertanggung jawab. Jika ditemukan bukti kolusi atau tindak pidana, prosesnya harus diteruskan kepada aparat penegak hukum,” demikian arah tuntutan yang disampaikan FORMASI.

Pemeriksaan juga harus membedakan kesalahan administratif, kelalaian, pelanggaran tata kelola, dan tindak pidana. Pembedaan ini penting agar investigasi tidak berubah menjadi tuduhan tanpa bukti, tetapi tetap mampu mengungkap kemungkinan penyalahgunaan kewenangan.

FORMASI mendesak agar dugaan penyimpangan penyaluran kredit bank pelat merah ditindaklanjuti melalui pemeriksaan yang terarah dan independen. Desakan tersebut ditujukan kepada Bank Indonesia (BI), OJK, dan lembaga pemeriksa sesuai kewenangan masing-masing.

Secara kelembagaan, OJK memiliki kewenangan utama dalam pengaturan dan pengawasan mikroprudensial perbankan, termasuk tata kelola, manajemen risiko, dan kualitas kredit. BI memiliki peran dalam kebijakan moneter, makroprudensial, dan stabilitas sistem keuangan. Adapun BPK dapat memeriksa pengelolaan serta tanggung jawab keuangan negara sesuai mandatnya.

Dengan demikian, dugaan penyimpangan pada bank tertentu perlu ditangani melalui koordinasi yang tepat. OJK dapat menilai kepatuhan dan tata kelola bank, BPK memeriksa aspek keuangan negara yang berada dalam kewenangannya, sedangkan aparat penegak hukum menindaklanjuti indikasi tindak pidana apabila ditemukan bukti yang cukup.

Investigasi yang efektif setidaknya perlu mencakup pemeriksaan sampel kredit berisiko tinggi, penelusuran pemilik manfaat debitur, verifikasi agunan, evaluasi proses persetujuan kredit, dan pemeriksaan terhadap keputusan restrukturisasi maupun penghapusbukuan kredit.

Hasil pemeriksaan juga semestinya menjelaskan nilai eksposur, potensi kerugian, pihak yang bertanggung jawab secara kelembagaan, langkah pemulihan, serta tindak lanjut atas rekomendasi pemeriksa.

Bagi FORMASI, persoalan ini bukan semata-mata mengenai besarnya kredit bermasalah, melainkan bagaimana memastikan bank milik negara dikelola dengan prinsip kehati-hatian, transparansi, dan akuntabilitas.

Temuan BPK mengenai KUR di empat bank BUMN dan persoalan KPR BTN memberikan dasar faktual untuk mengevaluasi pengendalian internal serta efektivitas pengawasan kredit. Namun, temuan tersebut tidak dapat dijadikan bukti bahwa seluruh bank pelat merah melakukan penyimpangan atau bahwa kolusi telah terbukti di semua kasus.

Justru, investigasi yang independen diperlukan untuk memisahkan risiko bisnis yang wajar dari pelanggaran prosedur dan dugaan tindak pidana.

Jalih Pitoeng meminta agar setiap indikasi penyimpangan ditindaklanjuti secara terbuka dan profesional. Apabila ditemukan pelanggaran, pihak yang bertanggung jawab harus diproses sesuai hukum. Sebaliknya, apabila suatu dugaan tidak terbukti, hasil pemeriksaan juga perlu dijelaskan secara transparan.

Dengan pendekatan tersebut, desakan investigasi bukan hanya menjadi tekanan publik, melainkan instrumen untuk memastikan dana masyarakat dan keuangan negara terlindungi, sementara fungsi perbankan sebagai penopang perekonomian tetap berjalan secara sehat.

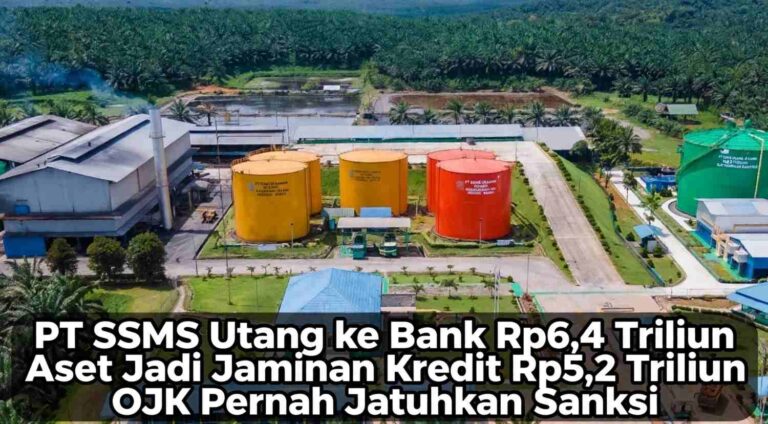
MoneyTalk.id,Jakarta – PT Sawit Sumbermas Sarana Tbk (SSMS), perusahaan perkebunan kelapa sawit yang tercatat di Bursa Efek Indonesia (BEI), menghadapi sejumlah persoalan yang layak dicermati publik. Mulai dari pembiayaan perbankan bernilai triliunan rupiah, penjaminan aset perusahaan, kenaikan liabilitas, hingga pemberitaan mengenai sanksi administratif Otoritas Jasa Keuangan (OJK).

Persoalan tersebut menjadi penting karena SSMS merupakan emiten terbuka yang menghimpun dana dari pasar modal dan memperoleh dukungan pembiayaan dari sejumlah bank serta lembaga keuangan nasional. Transparansi penggunaan kredit, pengelolaan utang, dan kepatuhan terhadap aturan pasar modal menjadi bagian penting dari pertanggungjawaban perusahaan kepada pemegang saham dan publik.

Berdasarkan pemberitaan Bisnis.com pada 19 November 2025, PT Bank Rakyat Indonesia (Persero) Tbk atau BRI memimpin sindikasi pembiayaan untuk SSMS dengan nilai maksimal Rp5,2 triliun. Sejumlah lembaga keuangan lain ikut berpartisipasi, antara lain BNI, Bank Syariah Indonesia (BSI), Lembaga Pembiayaan Ekspor Indonesia (LPEI), Bank Woori Saudara, Maybank Indonesia, KB Bank Indonesia, dan Allo Bank.

Fasilitas tersebut ditujukan untuk pembiayaan kembali pinjaman sebelumnya sekaligus mendukung ekspansi usaha, termasuk akuisisi PT Sawit Mandiri Lestari (SML). Dengan demikian, kredit jumbo tersebut tidak dapat langsung dianggap sebagai tanda perusahaan mengalami kesulitan keuangan. Namun, besarnya fasilitas pembiayaan tetap menuntut pengelolaan risiko dan pembayaran kewajiban yang terukur.

Aset perusahaan menjadi jaminan kredit

Persoalan lain muncul dari keputusan Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) dan RUPS Independen SSMS pada 30 Oktober 2025.

Dalam keterbukaan informasi perusahaan, pemegang saham menyetujui rencana penjaminan sebagian besar aset atau harta kekayaan perseroan dan/atau dua anak usahanya untuk mendukung fasilitas kredit sindikasi dengan nilai keseluruhan maksimal Rp5,2 triliun.

Informasi tersebut perlu menjadi perhatian pemegang saham karena penjaminan aset merupakan bagian penting dari struktur pembiayaan perusahaan. Apabila debitur mengalami gagal bayar, aset yang dijaminkan dapat menghadapi konsekuensi sesuai perjanjian kredit dan ketentuan hukum yang berlaku.

Meski demikian, persetujuan penjaminan aset bukan berarti perusahaan telah gagal membayar utang. Penilaian terhadap risiko tersebut harus didasarkan pada kemampuan menghasilkan arus kas, jadwal jatuh tempo, biaya bunga, serta kepatuhan terhadap persyaratan kredit.

Publik juga perlu memperoleh gambaran yang jelas mengenai aset apa saja yang dijaminkan, berapa nilai kewajiban yang telah ditarik, dan bagaimana perkembangan pembayaran kredit tersebut.

Liabilitas naik menjadi Rp10,64 triliun

Laporan keuangan SSMS memperlihatkan peningkatan jumlah kewajiban perusahaan pada akhir 2025.

Dikutip dari Bisnis.com pada 1 April 2026, total liabilitas SSMS mencapai sekitar Rp10,64 triliun pada akhir 2025, meningkat dari sekitar Rp8,99 triliun pada akhir 2024. Pada periode yang sama, total aset perusahaan naik menjadi Rp13,58 triliun dari Rp11,87 triliun.

Sementara itu, ekuitas tercatat sekitar Rp2,94 triliun, naik tipis dibandingkan Rp2,88 triliun pada tahun sebelumnya.

Data tersebut memperlihatkan bahwa pertumbuhan aset berjalan beriringan dengan peningkatan kewajiban. Karena itu, pertumbuhan bisnis perlu dinilai tidak hanya dari besarnya aset atau pendapatan, tetapi juga dari kemampuan perusahaan menghasilkan kas untuk membayar bunga dan pokok pinjaman.

Pada akhir 2025, kas dan setara kas SSMS tercatat sekitar Rp874,06 miliar, turun dari sekitar Rp1,18 triliun pada akhir 2024.

Penurunan kas tersebut dilaporkan berkaitan dengan penggunaan dana untuk aktivitas investasi, termasuk akuisisi anak usaha. Kondisi ini tidak otomatis menunjukkan masalah likuiditas, tetapi menjadi salah satu indikator yang perlu dipantau bersama kebutuhan belanja modal dan jadwal pembayaran utang.

SSMS justru mencatat laba, bukan rugi

Di tengah sorotan terhadap utang dan kewajiban perusahaan, laporan keuangan menunjukkan bahwa SSMS masih membukukan laba.

Pada 2025, perusahaan mencatat pendapatan sekitar Rp14,81 triliun, meningkat dibandingkan sekitar Rp10,37 triliun pada 2024. Laba bersih yang diatribusikan kepada pemilik entitas induk mencapai sekitar Rp1,16 triliun, naik dari Rp819,53 miliar pada tahun sebelumnya.

Kenaikan pendapatan dan laba tersebut dilaporkan didukung peningkatan harga minyak sawit mentah atau crude palm oil (CPO), serta perubahan skala usaha setelah akuisisi.

Kinerja positif itu penting dicatat agar persoalan utang tidak disalahartikan sebagai bukti bahwa perusahaan sedang merugi. Laba akuntansi dan kemampuan membayar kewajiban merupakan dua hal yang saling berkaitan, tetapi tidak selalu sama. Perusahaan yang mencatat laba tetap perlu memastikan arus kasnya memadai untuk memenuhi pembayaran pinjaman dan kebutuhan operasional.

Pada semester I 2026, kinerja SSMS kembali menunjukkan pertumbuhan. Berdasarkan pemberitaan BCA Sekuritas yang mengutip laporan keuangan perusahaan, pendapatan hingga 30 Juni 2026 mencapai sekitar Rp9,65 triliun, sedangkan laba yang diatribusikan kepada pemilik entitas induk mencapai sekitar Rp904,41 miliar.

Namun, pada periode yang sama, total liabilitas meningkat menjadi sekitar Rp12,13 triliun dari Rp10,64 triliun pada akhir 2025.

Kenaikan kewajiban tersebut patut dicermati bersama pertumbuhan aset dan laba. Publik perlu melihat apakah peningkatan skala usaha mampu menghasilkan arus kas yang cukup untuk menopang struktur pembiayaan dalam jangka panjang.

Nama SSMS masuk pemberitaan mengenai sanksi OJK

Sorotan lain muncul setelah pemberitaan Sawitku.id pada 4 September 2026 yang menyebut SSMS termasuk dalam daftar emiten yang mendapatkan sanksi administratif OJK hingga 31 Agustus 2026.

Informasi tersebut perlu ditelusuri lebih lanjut melalui pengumuman resmi OJK untuk memastikan jenis pelanggaran, tanggal penetapan, besaran sanksi, dan apakah persoalan tersebut telah diselesaikan.

Sanksi administratif dalam pengawasan pasar modal dapat berkaitan dengan berbagai kewajiban regulasi. Karena itu, keberadaan nama perusahaan dalam pemberitaan mengenai sanksi tidak boleh langsung ditafsirkan sebagai bukti tindak pidana atau pelanggaran berat tanpa memeriksa dokumen resmi yang mendasarinya.

Sebagai emiten terbuka, SSMS wajib memenuhi ketentuan keterbukaan informasi, pelaporan keuangan, dan kewajiban lain yang ditetapkan regulator. Informasi mengenai sanksi menjadi relevan bagi investor karena kepatuhan merupakan salah satu unsur tata kelola perusahaan.

OJK perlu memberikan kejelasan mengenai dasar pengenaan sanksi yang dilaporkan tersebut, sementara manajemen perusahaan perlu memastikan bahwa setiap kewajiban regulasi telah dipenuhi.

Akuisisi perusahaan afiliasi ikut menjadi perhatian

Pada November 2025, SSMS juga diberitakan mengakuisisi perusahaan afiliasi dengan nilai sekitar Rp1,6 triliun. Transaksi tersebut berkaitan dengan pembelian aset dari Citra Borneo Indah (CBI), induk usaha SSMS yang juga merupakan pemegang saham mayoritas perseroan.

Menurut pemberitaan Bisnis.com, pendanaan transaksi tersebut bersumber dari fasilitas pinjaman bank. Karena transaksi melibatkan pihak terafiliasi, keterbukaan informasi dan kepatuhan terhadap ketentuan transaksi afiliasi menjadi aspek penting untuk diperiksa.

Transaksi afiliasi tidak otomatis melanggar hukum. Namun, pemegang saham publik berhak memperoleh informasi memadai mengenai dasar penetapan harga, kewajaran transaksi, tujuan bisnis, serta dampaknya terhadap posisi keuangan perusahaan.

Keterkaitan antara akuisisi, pembiayaan bank, dan peningkatan liabilitas membuat evaluasi terhadap manfaat ekonomi transaksi menjadi penting. Manajemen perlu memastikan bahwa ekspansi benar-benar menghasilkan nilai tambah dan tidak membebani kemampuan perusahaan membayar kewajibannya.

Pengawasan terhadap emiten sawit harus menyeluruh

Persoalan SSMS menunjukkan bahwa penilaian terhadap perusahaan perkebunan sawit tidak cukup hanya melihat pertumbuhan pendapatan atau laba bersih. Struktur utang, penjaminan aset, transaksi afiliasi, arus kas, dan kepatuhan terhadap aturan pasar modal juga perlu diperhatikan.

Bagi perbankan, kualitas pembiayaan perlu dipantau berdasarkan kemampuan debitur memenuhi kewajiban. Bagi investor, laporan keuangan harus dibaca secara menyeluruh agar keputusan investasi tidak hanya bertumpu pada kenaikan laba. Sementara itu, bagi regulator, kepatuhan terhadap ketentuan pasar modal perlu dipastikan melalui mekanisme pengawasan yang transparan.

Di luar persoalan keuangan, aktivitas perusahaan perkebunan sawit juga perlu dinilai berdasarkan kepatuhan terhadap perizinan, perlindungan lingkungan, hak pekerja, dan hubungan dengan masyarakat sekitar. Namun, penilaian mengenai pelanggaran lingkungan atau sengketa tertentu harus didukung dokumen dan bukti spesifik yang berkaitan langsung dengan perusahaan atau anak usahanya.

Hingga informasi yang ditelusuri untuk bahan berita ini, belum terdapat dasar yang cukup untuk menyimpulkan bahwa SSMS mengalami gagal bayar atau merugi pada 2025 maupun semester I 2026.

Karena itu, pertanyaan yang relevan bagi publik bukan semata-mata apakah perusahaan memiliki utang besar, melainkan apakah ekspansi yang dibiayai pinjaman tersebut mampu menghasilkan arus kas yang berkelanjutan, apakah aset yang dijaminkan dikelola secara hati-hati, dan apakah seluruh kewajiban kepada kreditur serta regulator dipenuhi secara tepat waktu.

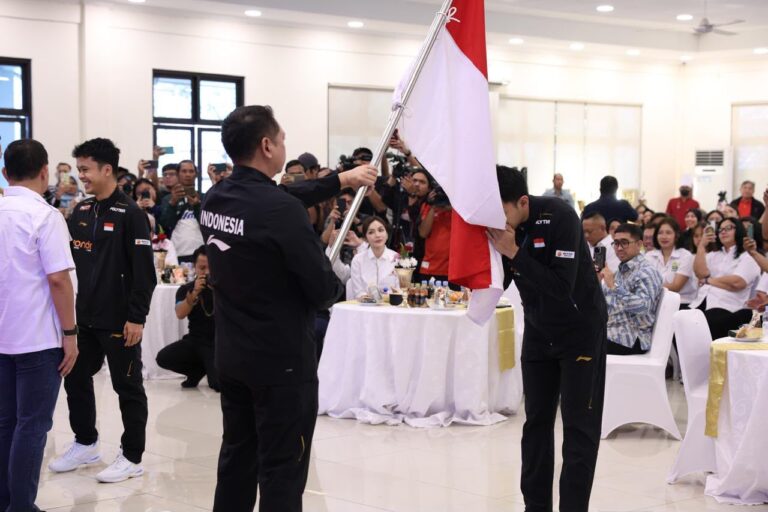
MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI kembali memberikan dukungan terhadap perjuangan bulutangkis Indonesia di panggung internasional seiring ditetapkannya 20 pebulu tangkis yang akan memperkuat Merah Putih pada Asian Games 2026 Aichi-Nagoya, Jepang.

Dari 20 pemain yang dipilih Persatuan Bulutangkis Seluruh Indonesia (PP PBSI), sebanyak 13 pemain akan menjalani debut di Asian Games. Mereka antara lain Alwi Farhan, Moh Zaki Ubaidillah, Muhammad Shohibul Fikri, Nikolaus Joaquin, Mutiara Ayu Puspitasari, Rachel Allessya Rose, hingga Nita Violina Marwah.

Sementara itu, tujuh pemain lainnya telah memiliki pengalaman tampil di Asian Games, yakni Jonatan Christie, Fajar Alfian, Leo Rolly Carnando, Daniel Marthin, Putri Kusuma Wardani, Febriana Dwipuji Kusuma, dan Siti Fadia Silva Ramadhanti.

Corporate Secretary BNI Okki Rushartomo mengatakan, komposisi pemain berpengalaman dan debutan menunjukkan proses regenerasi yang terus berlangsung dalam bulutangkis Indonesia. Asian Games Aichi-Nagoya menjadi kesempatan bagi para pemain untuk menguji kemampuan sekaligus menambah pengalaman di level internasional.

“BNI berharap seluruh atlet yang memperkuat Indonesia dapat memberikan kemampuan terbaiknya. Kehadiran para pemain berpengalaman sekaligus debutan menunjukkan bahwa regenerasi terus berjalan dan menjadi bagian penting dalam menjaga kesinambungan prestasi bulutangkis Indonesia,” ujar Okki dalam keterangan tertulis.

Asian Games 2026 juga menghadirkan kombinasi baru di sektor ganda campuran. Nikolaus Joaquin dan Siti Fadia Silva Ramadhanti dijadwalkan tampil sebagai pasangan pada ajang tersebut setelah sebelumnya masing-masing berkompetisi dengan pasangan berbeda.

Menurut Okki, hadirnya kombinasi pemain baru memberikan kesempatan untuk memperluas pengalaman bertanding sekaligus menambah alternatif bagi Indonesia dalam menghadapi persaingan di level Asia.

“Yang paling utama, kami berharap tim Indonesia dapat tampil maksimal pada nomor beregu, baik putra maupun putri. Setelah itu, kami juga berharap para atlet mampu menunjukkan performa terbaik pada nomor perorangan,” kata Okki.

Nomor beregu bulutangkis Asian Games 2026 dijadwalkan berlangsung pada 20–24 September 2026, kemudian dilanjutkan dengan nomor perorangan pada 25–29 September 2026.

Dukungan terhadap perjuangan para atlet tersebut juga bertepatan dengan momentum Hari Olahraga Nasional (Haornas) yang diperingati setiap 9 September. Bagi BNI, Haornas menjadi pengingat pentingnya dukungan berkelanjutan terhadap pembinaan atlet dan pengembangan olahraga nasional.

BNI meyakini perjuangan para atlet di Asian Games 2026 dapat menjadi inspirasi bagi generasi muda untuk terus berprestasi sekaligus membawa nama Indonesia di tingkat Asia dan dunia.

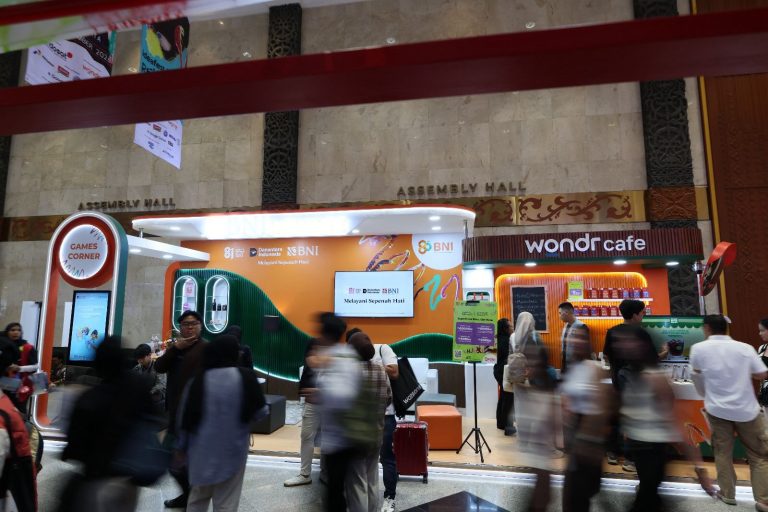
MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI melalui wondr by BNI menjadi Official Banking Partner IdeaFest 2026 yang digelar pada 4–6 September 2026 di Jakarta International Convention Center (JICC), Senayan, Jakarta.

Kolaborasi tersebut menjadi bagian dari komitmen BNI dalam mendukung perkembangan industri kreatif, generasi muda, sekaligus memperluas pemanfaatan layanan transaksi digital di tengah pertumbuhan ekonomi kreatif.

Memasuki penyelenggaraan ke-15, IdeaFest 2026 mengusung tema “Re”. Tema tersebut menempatkan manusia sebagai pusat kreativitas di tengah semakin luasnya pemanfaatan artificial intelligence (AI) dalam dunia kerja, bisnis, teknologi, dan kehidupan sehari-hari.

Selama tiga hari penyelenggaraan, IdeaFest menghadirkan lebih dari 500 pembicara dan 160 sesi yang membahas beragam isu, mulai dari AI, kreativitas, bisnis, hiburan, budaya hingga teknologi.

Corporate Secretary BNI Okki Rushartomo mengatakan, industri kreatif menjadi salah satu ruang penting bagi generasi muda untuk mengembangkan ide, karya, sekaligus menciptakan aktivitas ekonomi baru.

Menurutnya, kehadiran wondr by BNI di IdeaFest merupakan upaya perseroan mendekatkan layanan keuangan digital dengan kebutuhan komunitas kreatif.

“Tema ‘Re’ sejalan dengan pandangan BNI bahwa teknologi harus menjadi enabler yang membantu manusia berkembang, bukan menggantikan peran manusia sebagai pengarah ide, kreativitas, dan keputusan,” ujar Okki dalam keterangan tertulis, Sabtu (5/9/2026).

Melalui kehadiran wondr di IdeaFest, BNI juga menghadirkan sejumlah program bagi pengunjung. Salah satunya promo Buy 1 Get 2, yakni pembelian satu tiket IdeaFest menggunakan kartu debit atau kartu kredit BNI melalui wondr by BNI berkesempatan mendapatkan satu tiket tambahan.

Program tersebut berlaku untuk Daily Pass IdeaTalks maupun Exclusive 3-Day Pass hingga 6 September 2026 atau selama kuota tersedia.

Pemegang Kartu Kredit BNI juga dapat memanfaatkan fasilitas cicilan 0 persen hingga 12 bulan untuk pembelian tiket IdeaFest, dengan pilihan tenor tiga, enam, dan 12 bulan.

Selain itu, tersedia cashback hingga Rp80.000 serta cicilan 0 persen tenor tiga bulan untuk transaksi tertentu di area IdeaFest sesuai dengan syarat dan ketentuan yang berlaku.

BNI juga memberikan program khusus bagi pengunjung yang mengajukan Kartu Kredit BNI melalui wondr dengan cashback hingga Rp500.000.

Sementara itu, pengunjung yang membuka rekening BNI melalui wondr berkesempatan mendapatkan reward hingga Rp100.000 atau koper eksklusif.

Bagi nasabah yang belum menggunakan wondr, tersedia reward Rp20.000 setelah melakukan aktivasi dan memenuhi ketentuan transaksi.


Tak hanya pengunjung

Dukungan BNI terhadap IdeaFest 2026 tidak hanya ditujukan kepada pengunjung. Perseroan juga menyasar pelaku usaha dan tenant yang menjadi bagian dari ekosistem industri kreatif.

Melalui wondr Merchant, BNI membantu tenant menerima pembayaran secara digital, khususnya melalui QRIS. Layanan tersebut memungkinkan pelaku usaha mengelola penerimaan transaksi secara lebih praktis selama penyelenggaraan acara.

“BNI ingin memastikan dukungan terhadap ekonomi kreatif tidak hanya hadir dari sisi konsumen, tetapi juga dari sisi pelaku usaha. Melalui wondr Merchant, kami mendukung tenant agar dapat menerima dan mengelola transaksi digital dengan lebih mudah,” kata Okki.

Menurut BNI, kolaborasi dengan IdeaFest menjadi bagian dari upaya memperkuat ekosistem digital yang menghubungkan kebutuhan transaksi masyarakat dengan aktivitas pelaku usaha.

Sebagai BUMN dalam ekosistem Danantara Indonesia, BNI menyatakan akan terus memperkuat transformasi digital dan kolaborasi dengan berbagai sektor untuk mendukung pertumbuhan ekonomi kreatif, memperluas inklusi keuangan, serta meningkatkan daya saing pelaku usaha di era digital.

MoneyTalk,Jakarta – Uang hasil judi online yang jumlahnya ratusan triliun tidak mengalir ke luar negeri tapi didalam negeri tersimpan dibank-bank besar dalam negeri atas nama rekening puluhan ribu warga Indonesia. kata Arief Poyuono dalam keterangan tertulisnya kepada media pada Rabu, (06/11/2024).

(lebih…)