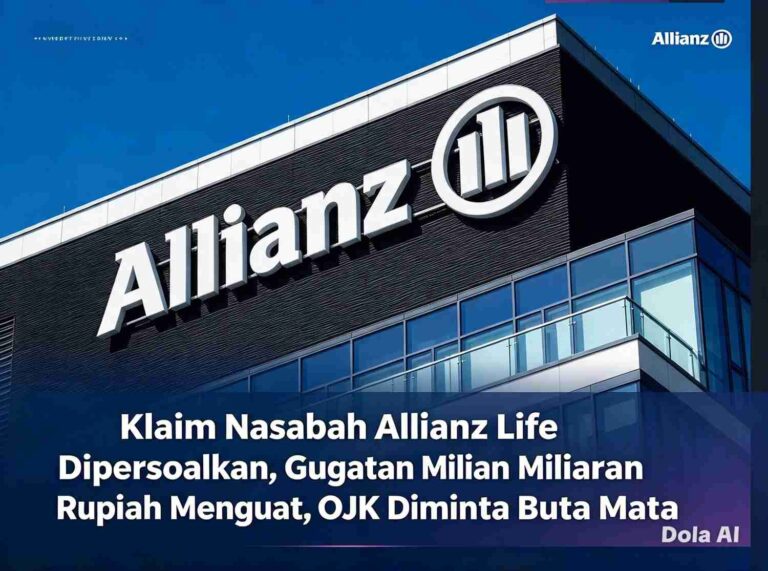
MoneyTalk.id,Jakarta – Nama PT Asuransi Allianz Life Indonesia kembali menjadi sorotan. Di balik besarnya bisnis asuransi dan nilai premi yang dihimpun, perusahaan asuransi jiwa ini menghadapi sejumlah persoalan, mulai dari penolakan klaim nasabah, pembatalan polis, pengaduan konsumen hingga gugatan hukum bernilai miliaran rupiah.
Persoalan tersebut memunculkan pertanyaan mendasar mengenai perlindungan pemegang polis. Sebab, masyarakat membeli produk asuransi dengan harapan memperoleh perlindungan finansial ketika menghadapi risiko kesehatan, kecelakaan maupun kematian.
Namun, sejumlah keluhan nasabah memperlihatkan bahwa proses memperoleh manfaat asuransi tidak selalu berjalan mulus. Ada nasabah yang mengaku klaimnya ditolak dengan alasan riwayat kesehatan, sementara sebagian lainnya mempersoalkan pembatalan polis setelah mengajukan klaim.
Salah satu persoalan terbaru muncul melalui gugatan Krisdayanto Loi terhadap Allianz Life Indonesia senilai Rp1,5 miliar. Gugatan tersebut terdaftar di Pengadilan Negeri Jakarta Selatan pada 14 Oktober 2026 dengan nomor perkara 1278/Pdt.G/2026/PN JKT.SEL.
Perkara itu berkaitan dengan sengketa klaim asuransi meninggal dunia dan term life. Sidang pertama dijadwalkan pada 29 Oktober 2026.
Pihak Allianz menyatakan menghormati proses hukum yang berlangsung. Perusahaan juga menegaskan komitmennya membayarkan klaim yang sah sesuai ketentuan polis dan prinsip itikad baik.
Meski demikian, munculnya gugatan tersebut menambah daftar persoalan klaim yang perlu mendapat perhatian publik. Pokok perkara dan pembuktian masing-masing pihak harus diuji melalui proses persidangan.
Persoalan penolakan klaim bukan hanya muncul dalam satu perkara. Pada Juni 2026, seorang pemegang polis bernama David Tjawi menyampaikan keluhan melalui kanal surat pembaca Kompas.
Ia mempersoalkan pembatalan polis dan penolakan klaim yang dikaitkan dengan riwayat medis masa lalu. David mengaku telah menjelaskan riwayat kecelakaan pada 2019 kepada petugas Allianz ketika mengajukan asuransi pada 2024.
Menurut pengakuannya, petugas memberikan arahan bahwa riwayat tersebut tidak perlu dicantumkan dalam formulir permohonan asuransi. Namun, persoalan itu kemudian muncul ketika klaim diajukan.
Kasus lain juga menjadi perhatian pada awal 2026. Seorang nasabah mengeluhkan penolakan klaim biaya pengobatan sebesar Rp141 juta. Nasabah tersebut mengaku telah menjadi pemegang polis sejak 2016 dan sebelumnya beberapa kali memperoleh pembayaran klaim untuk penyakit yang sama.
Namun, klaim yang diajukan pada November 2025 ditolak dengan alasan penyakit tersebut termasuk pengecualian permanen yang berkaitan dengan diabetes melitus.
Nasabah mengaku telah mengajukan peninjauan ulang, termasuk melampirkan keterangan dokter. Akan tetapi, menurut pengaduannya, keputusan penolakan tetap dipertahankan.
Tentu, setiap klaim harus diperiksa berdasarkan isi polis, riwayat kesehatan, informasi ketika pendaftaran, serta ketentuan pengecualian yang disepakati. Namun, perusahaan juga harus memastikan bahwa proses pemasaran dan penjelasan produk dilakukan secara transparan.
Jangan sampai konsumen baru mengetahui adanya persoalan pengecualian atau pembatalan polis ketika sedang membutuhkan manfaat perlindungan.
Sebelumnya, pada 2025, Allianz Life juga menjadi sorotan dalam sengketa klaim meninggal dunia senilai Rp750 juta yang diajukan Faduhusa Laia sebagai ahli waris Kasihani Daeli.
Dalam pemberitaan media pada Mei 2025, pihak ahli waris mempersoalkan penolakan klaim oleh Allianz dengan alasan adanya riwayat pengobatan sebelum pengajuan polis.
Kuasa hukum ahli waris mempertanyakan alasan pembatalan polis dan penolakan pembayaran klaim tersebut. Perkara itu diberitakan sedang melalui proses mediasi di Pengadilan Negeri Jakarta Selatan.
Rangkaian pengaduan tersebut memperlihatkan pentingnya transparansi dalam hubungan antara perusahaan asuransi dan pemegang polis.
Bagi nasabah, persoalannya bukan hanya soal besaran uang pertanggungan. Ada harapan bahwa perusahaan akan menjalankan kewajibannya ketika risiko yang diasuransikan benar-benar terjadi.
Di sisi keuangan, Allianz Life juga perlu dicermati secara objektif. Data keuangan menunjukkan perusahaan masih membukukan laba, sehingga tidak tepat menyebutnya mengalami kerugian tanpa dasar laporan keuangan.
Berdasarkan laporan keuangan yang diberitakan Media Asuransi, hingga September 2025 Allianz Life mencatatkan laba bersih setelah pajak Rp789,40 miliar. Angka tersebut turun 12,14 persen dibandingkan periode yang sama tahun sebelumnya sebesar Rp904,53 miliar.
Pada periode yang sama, liabilitas perusahaan meningkat 5,44 persen dari Rp29,23 triliun menjadi Rp30,82 triliun.
Sementara itu, beban perusahaan tercatat Rp13,44 triliun, turun 9,09 persen dibandingkan periode September 2024 sebesar Rp14,79 triliun.
Utang klaim justru mengalami penurunan 10,45 persen, dari Rp350,09 miliar menjadi Rp313,52 miliar.
Adapun aset perusahaan mencapai Rp37,31 triliun. Rasio solvabilitas atau Risk Based Capital (RBC) berada pada level 277 persen.
Angka-angka tersebut menunjukkan bahwa perusahaan masih mencatatkan keuntungan dan memiliki rasio solvabilitas di atas ketentuan minimum. Namun, penurunan laba dan kenaikan liabilitas tetap menjadi indikator yang patut dicermati dalam membaca perkembangan bisnis perusahaan.
Sebagai perbandingan, sepanjang 2024 Allianz Life membukukan laba konsolidasi setelah pajak Rp1,06 triliun, meningkat 104,7 persen dibandingkan 2023 yang sebesar Rp442 miliar.
Perusahaan juga mengumumkan pembayaran klaim sebesar Rp4,1 triliun sepanjang 2024. Dengan demikian, persoalan yang muncul dalam sejumlah pengaduan nasabah tidak boleh digeneralisasi seolah-olah seluruh klaim Allianz ditolak.
Di tengah berbagai pengaduan tersebut, peran Otoritas Jasa Keuangan (OJK) menjadi sangat penting.
OJK memiliki tanggung jawab memastikan industri asuransi menjalankan prinsip perlindungan konsumen, transparansi informasi, tata kelola perusahaan yang baik, serta penyelesaian pengaduan secara adil.
Setiap pengaduan penolakan klaim perlu diperiksa secara proporsional. Apabila perusahaan terbukti melanggar ketentuan atau tidak menjalankan kewajibannya kepada konsumen, regulator harus mengambil tindakan sesuai kewenangannya.
Namun, tudingan bahwa Allianz Life telah menerima teguran atau sanksi khusus dari OJK terkait persoalan klaim tersebut juga harus dibuktikan melalui dokumen resmi regulator. Tidak tepat menyebut adanya sanksi tanpa dasar pengumuman atau keputusan OJK yang dapat diverifikasi.
Publik berhak mengetahui bagaimana pengawasan terhadap perusahaan asuransi dilakukan, berapa banyak pengaduan yang diterima, bagaimana penyelesaiannya, dan apakah terdapat pelanggaran yang telah dinyatakan oleh regulator.
Persoalan Allianz Life menjadi pengingat bahwa kepercayaan merupakan modal utama industri asuransi. Perusahaan tidak cukup hanya menunjukkan besarnya aset, pendapatan premi, dan rasio solvabilitas.
Kepercayaan nasabah juga ditentukan oleh bagaimana perusahaan memperlakukan pemegang polis ketika mengajukan klaim.
Apabila nasabah merasa dipersulit ketika membutuhkan haknya, reputasi perusahaan dapat ikut dipertaruhkan. Sebaliknya, perusahaan yang memiliki sistem penanganan klaim transparan dan mekanisme keberatan yang adil akan lebih mudah mempertahankan kepercayaan publik.
Karena itu, Allianz Life perlu memberikan penjelasan terbuka terhadap setiap persoalan yang menjadi perhatian konsumen. OJK juga perlu memastikan setiap pengaduan ditangani berdasarkan fakta dan ketentuan yang berlaku.
Pada akhirnya, asuransi bukan hanya bisnis menghimpun premi. Ada janji perlindungan yang harus dipenuhi. Jangan sampai masyarakat rajin membayar premi bertahun-tahun, tetapi justru harus berjuang panjang ketika meminta haknya.