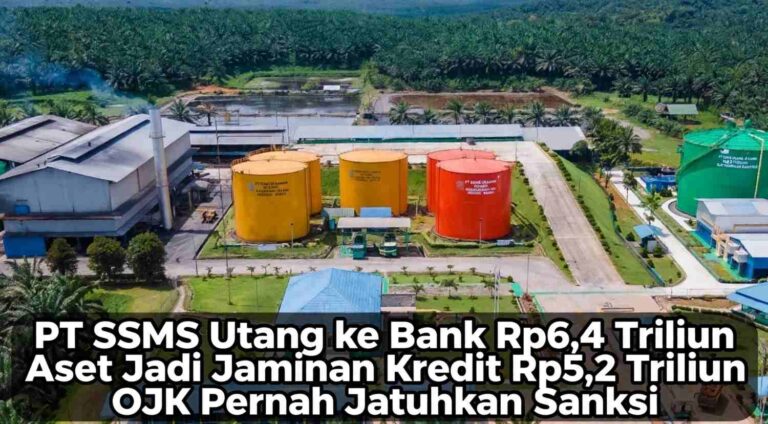
MoneyTalk.id,Jakarta – PT Sawit Sumbermas Sarana Tbk (SSMS), perusahaan perkebunan kelapa sawit yang tercatat di Bursa Efek Indonesia (BEI), menghadapi sejumlah persoalan yang layak dicermati publik. Mulai dari pembiayaan perbankan bernilai triliunan rupiah, penjaminan aset perusahaan, kenaikan liabilitas, hingga pemberitaan mengenai sanksi administratif Otoritas Jasa Keuangan (OJK).
Persoalan tersebut menjadi penting karena SSMS merupakan emiten terbuka yang menghimpun dana dari pasar modal dan memperoleh dukungan pembiayaan dari sejumlah bank serta lembaga keuangan nasional. Transparansi penggunaan kredit, pengelolaan utang, dan kepatuhan terhadap aturan pasar modal menjadi bagian penting dari pertanggungjawaban perusahaan kepada pemegang saham dan publik.
Berdasarkan pemberitaan Bisnis.com pada 19 November 2025, PT Bank Rakyat Indonesia (Persero) Tbk atau BRI memimpin sindikasi pembiayaan untuk SSMS dengan nilai maksimal Rp5,2 triliun. Sejumlah lembaga keuangan lain ikut berpartisipasi, antara lain BNI, Bank Syariah Indonesia (BSI), Lembaga Pembiayaan Ekspor Indonesia (LPEI), Bank Woori Saudara, Maybank Indonesia, KB Bank Indonesia, dan Allo Bank.
Fasilitas tersebut ditujukan untuk pembiayaan kembali pinjaman sebelumnya sekaligus mendukung ekspansi usaha, termasuk akuisisi PT Sawit Mandiri Lestari (SML). Dengan demikian, kredit jumbo tersebut tidak dapat langsung dianggap sebagai tanda perusahaan mengalami kesulitan keuangan. Namun, besarnya fasilitas pembiayaan tetap menuntut pengelolaan risiko dan pembayaran kewajiban yang terukur.
Aset perusahaan menjadi jaminan kredit
Persoalan lain muncul dari keputusan Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) dan RUPS Independen SSMS pada 30 Oktober 2025.
Dalam keterbukaan informasi perusahaan, pemegang saham menyetujui rencana penjaminan sebagian besar aset atau harta kekayaan perseroan dan/atau dua anak usahanya untuk mendukung fasilitas kredit sindikasi dengan nilai keseluruhan maksimal Rp5,2 triliun.
Informasi tersebut perlu menjadi perhatian pemegang saham karena penjaminan aset merupakan bagian penting dari struktur pembiayaan perusahaan. Apabila debitur mengalami gagal bayar, aset yang dijaminkan dapat menghadapi konsekuensi sesuai perjanjian kredit dan ketentuan hukum yang berlaku.
Meski demikian, persetujuan penjaminan aset bukan berarti perusahaan telah gagal membayar utang. Penilaian terhadap risiko tersebut harus didasarkan pada kemampuan menghasilkan arus kas, jadwal jatuh tempo, biaya bunga, serta kepatuhan terhadap persyaratan kredit.
Publik juga perlu memperoleh gambaran yang jelas mengenai aset apa saja yang dijaminkan, berapa nilai kewajiban yang telah ditarik, dan bagaimana perkembangan pembayaran kredit tersebut.
Liabilitas naik menjadi Rp10,64 triliun
Laporan keuangan SSMS memperlihatkan peningkatan jumlah kewajiban perusahaan pada akhir 2025.
Dikutip dari Bisnis.com pada 1 April 2026, total liabilitas SSMS mencapai sekitar Rp10,64 triliun pada akhir 2025, meningkat dari sekitar Rp8,99 triliun pada akhir 2024. Pada periode yang sama, total aset perusahaan naik menjadi Rp13,58 triliun dari Rp11,87 triliun.
Sementara itu, ekuitas tercatat sekitar Rp2,94 triliun, naik tipis dibandingkan Rp2,88 triliun pada tahun sebelumnya.
Data tersebut memperlihatkan bahwa pertumbuhan aset berjalan beriringan dengan peningkatan kewajiban. Karena itu, pertumbuhan bisnis perlu dinilai tidak hanya dari besarnya aset atau pendapatan, tetapi juga dari kemampuan perusahaan menghasilkan kas untuk membayar bunga dan pokok pinjaman.
Pada akhir 2025, kas dan setara kas SSMS tercatat sekitar Rp874,06 miliar, turun dari sekitar Rp1,18 triliun pada akhir 2024.
Penurunan kas tersebut dilaporkan berkaitan dengan penggunaan dana untuk aktivitas investasi, termasuk akuisisi anak usaha. Kondisi ini tidak otomatis menunjukkan masalah likuiditas, tetapi menjadi salah satu indikator yang perlu dipantau bersama kebutuhan belanja modal dan jadwal pembayaran utang.
SSMS justru mencatat laba, bukan rugi
Di tengah sorotan terhadap utang dan kewajiban perusahaan, laporan keuangan menunjukkan bahwa SSMS masih membukukan laba.
Pada 2025, perusahaan mencatat pendapatan sekitar Rp14,81 triliun, meningkat dibandingkan sekitar Rp10,37 triliun pada 2024. Laba bersih yang diatribusikan kepada pemilik entitas induk mencapai sekitar Rp1,16 triliun, naik dari Rp819,53 miliar pada tahun sebelumnya.
Kenaikan pendapatan dan laba tersebut dilaporkan didukung peningkatan harga minyak sawit mentah atau crude palm oil (CPO), serta perubahan skala usaha setelah akuisisi.
Kinerja positif itu penting dicatat agar persoalan utang tidak disalahartikan sebagai bukti bahwa perusahaan sedang merugi. Laba akuntansi dan kemampuan membayar kewajiban merupakan dua hal yang saling berkaitan, tetapi tidak selalu sama. Perusahaan yang mencatat laba tetap perlu memastikan arus kasnya memadai untuk memenuhi pembayaran pinjaman dan kebutuhan operasional.
Pada semester I 2026, kinerja SSMS kembali menunjukkan pertumbuhan. Berdasarkan pemberitaan BCA Sekuritas yang mengutip laporan keuangan perusahaan, pendapatan hingga 30 Juni 2026 mencapai sekitar Rp9,65 triliun, sedangkan laba yang diatribusikan kepada pemilik entitas induk mencapai sekitar Rp904,41 miliar.
Namun, pada periode yang sama, total liabilitas meningkat menjadi sekitar Rp12,13 triliun dari Rp10,64 triliun pada akhir 2025.
Kenaikan kewajiban tersebut patut dicermati bersama pertumbuhan aset dan laba. Publik perlu melihat apakah peningkatan skala usaha mampu menghasilkan arus kas yang cukup untuk menopang struktur pembiayaan dalam jangka panjang.
Nama SSMS masuk pemberitaan mengenai sanksi OJK
Sorotan lain muncul setelah pemberitaan Sawitku.id pada 4 September 2026 yang menyebut SSMS termasuk dalam daftar emiten yang mendapatkan sanksi administratif OJK hingga 31 Agustus 2026.
Informasi tersebut perlu ditelusuri lebih lanjut melalui pengumuman resmi OJK untuk memastikan jenis pelanggaran, tanggal penetapan, besaran sanksi, dan apakah persoalan tersebut telah diselesaikan.
Sanksi administratif dalam pengawasan pasar modal dapat berkaitan dengan berbagai kewajiban regulasi. Karena itu, keberadaan nama perusahaan dalam pemberitaan mengenai sanksi tidak boleh langsung ditafsirkan sebagai bukti tindak pidana atau pelanggaran berat tanpa memeriksa dokumen resmi yang mendasarinya.
Sebagai emiten terbuka, SSMS wajib memenuhi ketentuan keterbukaan informasi, pelaporan keuangan, dan kewajiban lain yang ditetapkan regulator. Informasi mengenai sanksi menjadi relevan bagi investor karena kepatuhan merupakan salah satu unsur tata kelola perusahaan.
OJK perlu memberikan kejelasan mengenai dasar pengenaan sanksi yang dilaporkan tersebut, sementara manajemen perusahaan perlu memastikan bahwa setiap kewajiban regulasi telah dipenuhi.
Akuisisi perusahaan afiliasi ikut menjadi perhatian
Pada November 2025, SSMS juga diberitakan mengakuisisi perusahaan afiliasi dengan nilai sekitar Rp1,6 triliun. Transaksi tersebut berkaitan dengan pembelian aset dari Citra Borneo Indah (CBI), induk usaha SSMS yang juga merupakan pemegang saham mayoritas perseroan.
Menurut pemberitaan Bisnis.com, pendanaan transaksi tersebut bersumber dari fasilitas pinjaman bank. Karena transaksi melibatkan pihak terafiliasi, keterbukaan informasi dan kepatuhan terhadap ketentuan transaksi afiliasi menjadi aspek penting untuk diperiksa.
Transaksi afiliasi tidak otomatis melanggar hukum. Namun, pemegang saham publik berhak memperoleh informasi memadai mengenai dasar penetapan harga, kewajaran transaksi, tujuan bisnis, serta dampaknya terhadap posisi keuangan perusahaan.
Keterkaitan antara akuisisi, pembiayaan bank, dan peningkatan liabilitas membuat evaluasi terhadap manfaat ekonomi transaksi menjadi penting. Manajemen perlu memastikan bahwa ekspansi benar-benar menghasilkan nilai tambah dan tidak membebani kemampuan perusahaan membayar kewajibannya.
Pengawasan terhadap emiten sawit harus menyeluruh
Persoalan SSMS menunjukkan bahwa penilaian terhadap perusahaan perkebunan sawit tidak cukup hanya melihat pertumbuhan pendapatan atau laba bersih. Struktur utang, penjaminan aset, transaksi afiliasi, arus kas, dan kepatuhan terhadap aturan pasar modal juga perlu diperhatikan.
Bagi perbankan, kualitas pembiayaan perlu dipantau berdasarkan kemampuan debitur memenuhi kewajiban. Bagi investor, laporan keuangan harus dibaca secara menyeluruh agar keputusan investasi tidak hanya bertumpu pada kenaikan laba. Sementara itu, bagi regulator, kepatuhan terhadap ketentuan pasar modal perlu dipastikan melalui mekanisme pengawasan yang transparan.
Di luar persoalan keuangan, aktivitas perusahaan perkebunan sawit juga perlu dinilai berdasarkan kepatuhan terhadap perizinan, perlindungan lingkungan, hak pekerja, dan hubungan dengan masyarakat sekitar. Namun, penilaian mengenai pelanggaran lingkungan atau sengketa tertentu harus didukung dokumen dan bukti spesifik yang berkaitan langsung dengan perusahaan atau anak usahanya.
Hingga informasi yang ditelusuri untuk bahan berita ini, belum terdapat dasar yang cukup untuk menyimpulkan bahwa SSMS mengalami gagal bayar atau merugi pada 2025 maupun semester I 2026.
Karena itu, pertanyaan yang relevan bagi publik bukan semata-mata apakah perusahaan memiliki utang besar, melainkan apakah ekspansi yang dibiayai pinjaman tersebut mampu menghasilkan arus kas yang berkelanjutan, apakah aset yang dijaminkan dikelola secara hati-hati, dan apakah seluruh kewajiban kepada kreditur serta regulator dipenuhi secara tepat waktu.