17 November 2026

PT Bank Negara Indonesia (Persero) Tbk

MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI dan Badan Penyelenggara Jaminan Sosial (BPJS) Kesehatan memperkuat kerja sama dalam penyediaan layanan keuangan untuk mendukung penyelenggaraan Program Jaminan Kesehatan Nasional (JKN).

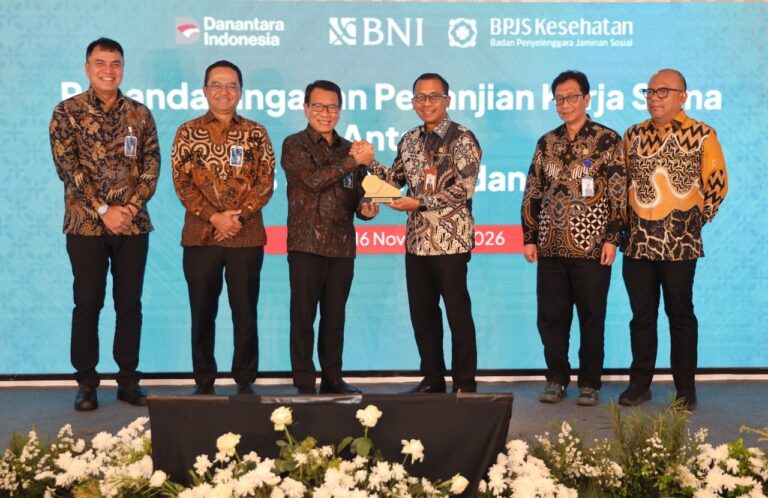
Penguatan kerja sama tersebut ditandai dengan penandatanganan tujuh Perjanjian Kerja Sama (PKS) antara BNI dan BPJS Kesehatan di Grha BNI, Jakarta, Senin (16/11/2026). Penandatanganan dilakukan oleh Direktur Utama BNI Putrama Wahju Setyawan dan Direktur Utama BPJS Kesehatan Prihati Pujowaskito.

Direktur Utama BNI Putrama Wahju Setyawan mengatakan, sinergi dengan BPJS Kesehatan menjadi bagian dari komitmen BNI untuk memperluas kontribusi sektor perbankan dalam mendukung kebutuhan dasar masyarakat, termasuk akses terhadap layanan kesehatan.

“Hari ini kita tidak sekadar mempertemukan dua institusi, tetapi menyatukan kekuatan layanan keuangan dan layanan kesehatan untuk satu tujuan luhur, menyejahterakan dan menyehatkan rakyat Indonesia,” ujar Putrama dalam keterangan tertulis.

Melalui kerja sama tersebut, BNI mengintegrasikan berbagai layanan perbankan dengan kebutuhan operasional BPJS Kesehatan, mulai dari pengelolaan iuran JKN, fasilitas autodebit, payment point online bank, hingga dukungan pengelolaan dana dan transaksi keuangan.

Salah satu fokus kerja sama adalah memperluas kemudahan pembayaran iuran JKN melalui berbagai kanal transaksi BNI. Fasilitas autodebit dan pilihan kanal pembayaran diharapkan dapat membantu peserta memenuhi kewajiban iuran secara lebih praktis sekaligus mendukung kelancaran penerimaan BPJS Kesehatan.

Dukungan tersebut diperkuat oleh jaringan layanan BNI melalui kantor cabang, kanal digital, serta Agen46 yang tersebar di berbagai wilayah Indonesia. Jaringan tersebut dapat memperluas akses transaksi, termasuk bagi masyarakat di daerah yang memiliki keterbatasan terhadap layanan perbankan.

Direktur Utama BPJS Kesehatan Prihati Pujowaskito mengatakan, penguatan kerja sama dengan BNI merupakan kelanjutan dari hubungan jangka panjang kedua institusi sekaligus memperluas dukungan terhadap penyelenggaraan Program JKN.

“Penguatan kerja sama ini bukan hanya tentang pengembangan layanan perbankan, tetapi juga bagaimana membangun ekosistem pendukung yang mampu memperkuat penyelenggaraan Program JKN. Kami berharap kolaborasi dan sinergi ke depan semakin kuat, terutama dalam proses pengelolaan keuangan, pembayaran klaim, serta dukungan pengelolaan investasi BPJS Kesehatan,” ujar Pujo.

Menurut Pujo, skala Program JKN membutuhkan dukungan sistem keuangan yang andal. Dengan cakupan kepesertaan yang telah mencapai hampir 284 juta jiwa, pengelolaan dana dan pembayaran kepada fasilitas kesehatan memerlukan dukungan layanan perbankan yang optimal.

“Penyelenggaraan Program JKN membutuhkan dukungan layanan perbankan yang berkualitas. Dengan cakupan kepesertaan yang telah mencapai hampir 284 juta jiwa, pengelolaan keuangan dan pembayaran kepada fasilitas kesehatan membutuhkan dukungan sistem perbankan yang optimal,” kata Pujo.

Sinergi BNI dan BPJS Kesehatan juga sejalan dengan arah transformasi BUMN di bawah koordinasi Danantara Indonesia yang mendorong penguatan kolaborasi dan optimalisasi kapabilitas antar entitas.

Melalui pemanfaatan kekuatan masing-masing institusi, BNI berupaya mendukung peningkatan kualitas layanan publik sekaligus memperkuat efisiensi penyelenggaraan Program JKN.

Sejalan dengan semangat Melayani Sepenuh Hati dan nilai Swadharma Bhakti Nagara, BNI akan terus memperkuat kolaborasi dengan berbagai pemangku kepentingan untuk mendukung layanan publik yang semakin efektif dan memberikan manfaat bagi masyarakat.

MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI terus mengoptimalkan jaringan layanan, sumber daya manusia, dan teknologi digital untuk menjaga keandalan layanan keuangan sekaligus memenuhi kebutuhan nasabah yang semakin beragam. Langkah tersebut menjadi bagian dari upaya Perseroan memperkuat kualitas layanan dan mendukung pertumbuhan bisnis dengan semangat Melayani Sepenuh Hati.

Hingga September 2026, BNI didukung 1.777 outlet, 13.381 unit ATM, dan 27.214 karyawan. Infrastruktur tersebut diperkuat melalui integrasi layanan fisik dan digital, termasuk optimalisasi peran kantor cabang melalui inisiatif BRAVE (Branch, Region & Area Value Empowerment) yang mendorong setiap cabang menjadi pusat aktivitas bisnis dan layanan nasabah.

Corporate Secretary BNI Okki Rushartomo mengatakan, optimalisasi jaringan dan sumber daya menjadi bagian penting dalam menjaga kualitas layanan di tengah perkembangan kebutuhan transaksi masyarakat dan dunia usaha.

“BNI terus mengoptimalkan jaringan dan sumber daya untuk memastikan layanan keuangan tetap andal dan mudah diakses. Penguatan peran kantor cabang, pengembangan layanan digital, serta perluasan akses perbankan kami lakukan agar layanan semakin efektif dan sesuai dengan kebutuhan nasabah. Seluruh upaya ini dijalankan dengan semangat Melayani Sepenuh Hati,” ujar Okki dalam keterangan tertulis.

Pada kanal digital, BNI mengembangkan wondr by BNI untuk memenuhi kebutuhan transaksi nasabah individu dan BNIdirect untuk mendukung aktivitas keuangan nasabah bisnis.

Jangkauan layanan juga diperluas melalui 234.897 BNI Agen46 hingga September 2026, meningkat dibandingkan 217.013 agen pada 2025 dan 164.979 agen pada 2022. Sementara itu, jaringan kantor luar negeri di sembilan kota global turut mendukung kebutuhan transaksi dan aktivitas bisnis nasabah di pasar internasional.

Skala layanan BNI tercermin dari basis nasabah yang luas. Ekosistem layanan Perseroan menjangkau lebih dari 73 juta rekening dana individu serta didukung jutaan kartu kredit dan ratusan ribu nasabah KPR. Pada segmen bisnis, BNI juga melayani ratusan ribu debitur Business Banking yang mencakup segmen wholesale, komersial, dan usaha kecil.

Luasnya basis nasabah dengan kebutuhan yang beragam mendorong BNI untuk terus memperkuat sinergi antarlini bisnis serta meningkatkan kesiapan jaringan dan kapabilitas operasional.

Sebagai BUMN dalam ekosistem Danantara Indonesia, BNI juga terus memperkuat integrasi jaringan dan layanan untuk mendukung transformasi bisnis, meningkatkan daya saing, serta memperluas kontribusi terhadap perekonomian nasional.

Okki menambahkan, kesiapan jaringan fisik dan digital menjadi penting agar BNI dapat melayani berbagai kebutuhan nasabah, mulai dari transaksi sehari-hari hingga pembiayaan dan pengembangan usaha.

“Besarnya basis nasabah menjadi dorongan bagi kami untuk terus menjaga kesiapan jaringan dan kapabilitas operasional. Kami ingin memastikan BNI menjadi mitra keuangan yang dapat diandalkan, mulai dari memenuhi kebutuhan transaksi sehari-hari dan pembiayaan hingga mendukung pengembangan usaha nasabah,” tegas Okki.

Upaya tersebut melanjutkan perjalanan delapan dekade BNI dalam menjalankan peran dan pengabdian bagi negeri. Berpegang pada semangat Swadharma Bhakti Nagara, BNI terus beradaptasi dengan perkembangan zaman serta memperkuat kapabilitas untuk menghadirkan layanan perbankan yang sesuai dengan kebutuhan masyarakat dan dunia usaha.

Ke depan, BNI akan terus memperkuat sinergi jaringan fisik, kanal digital, dan kapabilitas operasional untuk menghadirkan akses keuangan yang semakin mudah dan andal. Dengan semangat Melayani Sepenuh Hati, BNI berkomitmen menjadi mitra keuangan yang mendukung kebutuhan nasabah sekaligus berkontribusi terhadap pertumbuhan ekonomi nasional.

MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI mengingatkan masyarakat untuk mewaspadai modus penipuan melalui telepon yang mengatasnamakan pihak bank. Pelaku biasanya menyampaikan informasi mengenai masalah rekening atau transaksi untuk memancing kepanikan, kemudian menawarkan bantuan dan mengarahkan korban melakukan tindakan tertentu.

Corporate Secretary BNI Okki Rushartomo mengatakan, pelaku kerap memanfaatkan rasa takut dan kepanikan agar korban tidak memiliki cukup waktu untuk berpikir jernih. Karena itu, masyarakat perlu tetap tenang, tidak terburu-buru mengikuti instruksi, dan memastikan kebenaran informasi melalui kanal resmi BNI.

“Jangan mudah percaya pada panggilan yang mengatasnamakan bank, terutama jika disertai tekanan untuk segera mengambil tindakan. Jangan panik dan jangan terburu-buru mengikuti instruksi penelepon. Tetap tenang dan lakukan verifikasi melalui kanal resmi BNI. Kami juga mengingatkan nasabah untuk tidak membagikan data rahasia perbankan kepada siapa pun,” ujar Okki dalam keterangan tertulis.

Dalam praktiknya, pelaku dapat menginformasikan adanya transaksi mencurigakan, pemblokiran rekening, penyalahgunaan kartu, maupun gangguan keamanan akun. Untuk meyakinkan korban, pelaku kemudian menawarkan bantuan sambil meminta data pribadi, kode verifikasi, atau mengarahkan korban untuk membuka tautan maupun mengakses aplikasi tertentu.

Salah satu pendekatan komunikasi yang kerap dimanfaatkan pelaku adalah teknik NLP (Neuro-Linguistic Programming atau Pemrograman Neuro-Linguistik), yaitu pendekatan yang berkaitan dengan penggunaan bahasa, pola pikir, dan perilaku. Dalam konteks penipuan, pola komunikasi semacam ini dapat digunakan untuk membangun kepercayaan, menciptakan rasa takut atau urgensi, serta mendorong korban mengikuti instruksi tanpa melakukan verifikasi terlebih dahulu.

Apabila mencurigai sedang menjadi sasaran penipuan, nasabah diimbau untuk segera menghentikan komunikasi, tetap tenang, dan tidak memberikan data atau mengikuti instruksi apa pun dari penelepon. Nasabah juga tidak dianjurkan membuka tautan, mengunduh aplikasi, menghubungi nomor yang diberikan, maupun melakukan transaksi sebelum memastikan kebenaran informasi.

Selanjutnya, nasabah dapat melakukan verifikasi secara mandiri melalui kanal resmi BNI. Jika sebelumnya telah memberikan data rahasia, mengakses tautan, mengunduh aplikasi, atau melakukan transaksi yang mencurigakan, nasabah disarankan segera menghubungi BNI untuk mendapatkan penanganan lebih lanjut.

BNI menegaskan tidak pernah meminta data rahasia nasabah, seperti PIN, nomor kartu, kode CVV, kode OTP, kode transaksi, maupun password melalui telepon, pesan singkat, email, atau media komunikasi lainnya. Nasabah diminta untuk tidak memberikan informasi tersebut kepada siapa pun, termasuk pihak yang mengaku sebagai petugas bank.

Untuk mengantisipasi risiko tersebut, BNI terus mengedepankan pelindungan konsumen melalui penyediaan layanan perbankan yang aman serta edukasi mengenai berbagai modus kejahatan digital dan cara bertransaksi secara aman. Edukasi tersebut diharapkan membantu nasabah mengenali indikasi penipuan dan mengambil langkah yang tepat ketika menerima komunikasi mencurigakan.

Nasabah dapat melakukan verifikasi melalui BNI Call 1500046 atau kanal resmi BNI, yaitu Instagram @BNI46, Facebook BNI, X @BNI dan @BNI_CustomerCare, TikTok @BNI46, serta situs resmi www.bni.co.id.

Okki menambahkan, keamanan transaksi perbankan membutuhkan kesadaran dan kehati-hatian seluruh pihak. BNI terus mendorong peningkatan pemahaman masyarakat mengenai keamanan digital agar nasabah mampu mengenali potensi penipuan dan melindungi informasi perbankannya.

“Ketika menerima informasi yang mencurigakan, hal terpenting adalah tetap tenang dan tidak panik. Beri waktu untuk melakukan verifikasi sebelum mengambil tindakan apa pun. Dengan kewaspadaan bersama, risiko penyalahgunaan data dan kejahatan perbankan dapat diminimalkan,” tambah Okki.

BNI mengingatkan masyarakat untuk selalu memegang prinsip sederhana saat menerima komunikasi mencurigakan yakni, jangan panik, jangan berikan data rahasia, dan selalu verifikasi melalui kanal resmi BNI.

MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI membukukan laba operasional sebelum pencadangan atau pre-provision operating profit (PPOP) sebesar Rp27,5 triliun hingga kuartal III 2026, tumbuh 11,6% secara tahunan (year on year/YoY). Capaian tersebut menjadi yang tertinggi sepanjang sejarah BNI untuk periode kuartal III, mencerminkan ketahanan fundamental perseroan di tengah dinamika ekonomi global dan tekanan margin industri perbankan.

Kinerja tersebut didukung pertumbuhan kredit sebesar 22,2% YoY menjadi Rp992,5 triliun, *dengan distribusi yang merata di semua segmen*. Dana murah atau current account savings account (CASA) juga tumbuh 19,6% YoY menjadi Rp733,7 triliun, sementara rasio kredit bermasalah atau non-performing loan (NPL) gross membaik menjadi 1,9%.

Di tengah dinamika ekonomi global, Bank Indonesia (BI) terus memperkuat kebijakan untuk menjaga stabilitas sistem keuangan dan mendukung pertumbuhan ekonomi. Dalam Rapat Dewan Gubernur pada 20–21 Oktober 2026, BI mempertahankan BI-Rate sebesar 5,75% serta memutuskan penurunan Giro Wajib Minimum (GWM) secara bertahap mulai November 2026. Kebijakan tersebut diharapkan dapat memperkuat likuiditas perbankan dan mendukung penyaluran kredit ke sektor produktif.

Direktur Utama BNI Putrama Wahju Setyawan mengatakan, capaian tersebut mencerminkan konsistensi perseroan dalam menjaga pertumbuhan bisnis yang berkualitas melalui penguatan fundamental dan pengelolaan risiko.

“Di tengah dinamika pasar yang menantang, BNI tetap menjaga momentum pertumbuhan dengan mengedepankan prinsip kehati-hatian dan disiplin dalam pengelolaan risiko. Fokus kami adalah memperkuat fundamental dan produktivitas untuk menciptakan pertumbuhan yang berkualitas dan berkelanjutan,” ujar Putrama dalam keterangan tertulis.

Pendapatan bunga bersih atau net interest income (NII) BNI tumbuh 13,6% YoY menjadi Rp33,2 triliun, sedangkan fee-based income meningkat 8,3% YoY menjadi Rp13,9 triliun. Di tengah tekanan margin dan kebutuhan pencadangan yang memadai, BNI tetap membukukan pertumbuhan laba bersih sebesar 6,6% YoY menjadi Rp16,1 triliun.

Digitalisasi dan Penguatan Pendanaan

Pengembangan layanan digital dan jaringan cabang terus mendukung pertumbuhan bisnis BNI. Hingga September 2026, jumlah pengguna wondr by BNI mencapai 16,6 juta, tumbuh 58% YoY, dengan nilai transaksi Rp1.774 triliun atau meningkat 25% YoY. Sementara itu, BNIdirect mencatat nilai transaksi Rp9.324 triliun, tumbuh 16% YoY, dengan jumlah pengguna mencapai 293 ribu atau meningkat 19% YoY.

Penguatan layanan tersebut didukung transformasi jaringan melalui inisiatif BRAVE (Branch, Region & Area Value Empowerment) untuk meningkatkan produktivitas cabang, aktivitas transaksi, serta penghimpunan dana murah.

“Integrasi layanan digital dan jaringan cabang memungkinkan BNI memperluas jangkauan layanan, meningkatkan transaksi, sekaligus memperkuat hubungan dengan nasabah di berbagai segmen,” tambah Putrama.

Kredit Berkualitas dan Kualitas Aset Terjaga

Direktur Finance & Strategy BNI Hussein Paolo Kartadjoemena menjelaskan, ekspansi kredit dilakukan secara selektif pada semua segmen, dengan menerapkan standar analisis kelayakan kredit (underwriting) yang disiplin. *Strategi* tersebut mendorong pangsa pasar kredit BNI meningkat 113 basis poin (bps) YoY menjadi 10,6%.

Dari sisi pendanaan, penguatan layanan perbankan transaksi melalui BNIdirect dan wondr by BNI turut mendorong pertumbuhan CASA sebesar 19,6% YoY menjadi Rp733,7 triliun. Hingga September 2026, giro BNI tumbuh 25,9% YoY, melampaui pertumbuhan industri sebesar 9,8% berdasarkan data Agustus 2026. Pangsa pasar giro meningkat 120 bps menjadi 13,2%, sementara pangsa pasar tabungan naik 10 bps menjadi 9,2%, didukung pertumbuhan tabungan BNI sebesar 11,6% YoY.

Di tengah tekanan margin industri, net interest margin (NIM) BNI turun 30 bps menjadi 3,5%, sejalan dengan penurunan NIM industri. Penurunan tersebut terutama dipengaruhi penyesuaian imbal hasil kredit (loan yield) dari 7,3% menjadi 6,9%. Sementara itu, biaya dana atau cost of fund (CoF) relatif terkendali, dari 2,83% menjadi 2,77%, didukung pertumbuhan CASA yang kuat.

“Pertumbuhan kredit yang selektif dan penguatan dana murah menjadi bagian penting dalam menjaga keseimbangan antara ekspansi bisnis dan profitabilitas. Kami terus mengoptimalkan struktur pendanaan agar pertumbuhan tetap sehat dan berkelanjutan,” tutur Paolo.

Direktur Risk Management BNI David Pirzada menambahkan, kualitas aset terus membaik, tercermin dari penurunan rasio loan at risk (LaR) dari 10,4% menjadi 7,8% dan NPL gross dari 2,0% menjadi 1,9%.

Sebagai bagian dari penerapan prinsip kehati-hatian, BNI menjaga rasio total pencadangan terhadap kredit sebesar 3,8%, lebih tinggi dibandingkan industri sebesar 3,5%. Sementara itu, NPL coverage ratio tercatat sebesar 193,3%, mencerminkan kecukupan pencadangan dalam mengantisipasi potensi risiko.

“Pengelolaan risiko dilakukan sejak penetapan sektor prioritas, analisis kelayakan debitur, hingga pemantauan pascapenyaluran kredit, didukung sistem peringatan dini yang terus diperkuat,” ujar David.

Fondasi Kuat untuk Pertumbuhan Berkelanjutan

BNI memiliki fondasi likuiditas dan permodalan yang kuat untuk melanjutkan pertumbuhan bisnis. Hal ini tercermin dari loan to deposit ratio (LDR) sebesar 87,9%, Liquidity Coverage Ratio (LCR) sebesar 143,4%, dan Net Stable Funding Ratio (NSFR) sebesar 128,4%. Sementara itu, rasio kecukupan modal atau Capital Adequacy Ratio (CAR) sebesar 19,2%, yang berada di atas ketentuan minimum, memberikan ruang bagi perseroan untuk mendukung ekspansi bisnis sekaligus mengantisipasi potensi risiko.

Penguatan fundamental dan transformasi bisnis BNI juga sejalan dengan agenda transformasi Badan Usaha Milik Negara (BUMN) di bawah koordinasi Danantara Indonesia, yang diarahkan untuk meningkatkan produktivitas, daya saing, serta penciptaan nilai jangka panjang bagi perusahaan dan perekonomian nasional.

Melalui penguatan bisnis inti, pengembangan layanan digital, dan penerapan tata kelola perusahaan yang baik, BNI terus berupaya meningkatkan kontribusinya dalam mendukung pembiayaan sektor produktif dan pembangunan nasional. Langkah tersebut sekaligus menjadi bagian dari upaya perseroan untuk menciptakan pertumbuhan yang sehat dan berkelanjutan.

Memasuki kuartal IV 2026, BNI akan melanjutkan penguatan pendanaan berbasis transaksi, pertumbuhan kredit yang selektif, pengelolaan risiko yang disiplin, serta transformasi digital dan jaringan guna mendukung pembiayaan sektor produktif dan pertumbuhan ekonomi nasional secara berkelanjutan.

MoneyTalk.id,Jakarta – Penyaluran kredit bank-bank milik negara kembali menjadi sorotan setelah Badan Pemeriksa Keuangan (BPK) mengungkap sejumlah persoalan dalam penyaluran Kredit Usaha Rakyat (KUR) dan pengelolaan kredit pemilikan rumah (KPR). Temuan tersebut memunculkan pertanyaan mengenai efektivitas pengawasan, ketepatan sasaran pembiayaan, serta tanggung jawab manajemen dalam menjaga dana perbankan.

Ketua Umum Forum Aliansi Masyarakat Antikorupsi (FORMASI), Jalih Pitoeng, mendesak dilakukannya investigasi khusus terhadap dugaan penyimpangan penyaluran kredit di bank-bank pelat merah. Menurut dia, kredit bermasalah perlu ditelusuri secara serius karena terdapat kemungkinan penyimpangan yang tidak cukup dijelaskan hanya sebagai persoalan bisnis.

Jalih menyoroti kemungkinan adanya kolusi dalam proses penyaluran kredit bermasalah. Namun, dugaan tersebut harus dibuktikan melalui pemeriksaan dokumen, proses persetujuan pembiayaan, hubungan antara debitur dan pengambil keputusan, serta aliran dana yang berkaitan dengan pemberian kredit.

“Kalau kredit bermasalah diduga berkaitan dengan kolusi, persoalannya tidak boleh berhenti pada angka kredit macet. Harus ditelusuri bagaimana kredit itu disetujui, siapa yang mengambil keputusan, bagaimana kelayakan debiturnya, dan apakah ada pihak yang memperoleh keuntungan dari proses tersebut,” kata Jalih kepada wartawan, Senin (26/10/2026).

Menurut Jalih, bank milik negara mengelola dana masyarakat sekaligus menjalankan fungsi strategis dalam pembiayaan perekonomian. Karena itu, penyimpangan dalam penyaluran kredit, apabila terbukti, bukan hanya berpotensi merugikan bank, tetapi juga dapat mengurangi kemampuan perbankan membiayai sektor produktif.

Desakan investigasi tersebut mendapatkan relevansi dari hasil pemeriksaan BPK yang diberitakan pada Oktober 2026. BPK menemukan penyaluran KUR tahun 2025 kepada 67.414 rekening debitur di empat bank BUMN yang dinilai tidak sesuai ketentuan, dengan nilai subsidi yang dipersoalkan mencapai Rp181,17 miliar.

Empat bank yang tercatat dalam temuan tersebut adalah PT Bank Rakyat Indonesia (Persero) Tbk atau BRI, PT Bank Negara Indonesia (Persero) Tbk atau BNI, PT Bank Mandiri (Persero) Tbk, dan PT Bank Syariah Indonesia Tbk (BSI).

Rincian nilai subsidi yang dinilai bermasalah meliputi:

-BRI: Rp128,71 miliar.

-BNI: Rp19,87 miliar.

-Bank Mandiri: Rp18,39 miliar.

-BSI: Rp14,19 miliar.

Temuan itu berkaitan dengan penyaluran KUR kepada debitur yang tidak memenuhi sejumlah persyaratan, antara lain status pekerjaan tertentu, kepemilikan fasilitas kredit lain, ketidaksesuaian identitas atau kepemilikan usaha, hingga persoalan klaim penjaminan.

Perlu ditegaskan, angka Rp181,17 miliar tersebut merupakan nilai subsidi KUR yang dipersoalkan dalam pemeriksaan, bukan angka kerugian negara akibat korupsi yang telah diputuskan pengadilan. Demikian pula, rekening yang dinilai tidak sesuai ketentuan tidak otomatis membuktikan adanya kolusi antara pegawai bank dan debitur.

Meski demikian, banyaknya rekening yang dipersoalkan layak menjadi dasar evaluasi menyeluruh terhadap mekanisme verifikasi calon penerima, pengendalian internal, serta pengawasan setelah kredit dicairkan.

Jika persyaratan penerima tidak diperiksa secara memadai, program pembiayaan yang seharusnya membantu usaha mikro dan kecil berisiko tidak mencapai kelompok sasaran yang dituju.

Persoalan lain ditemukan dalam pemeriksaan BPK terhadap pengelolaan KPR PT Bank Tabungan Negara (Persero) Tbk atau BTN.

Dalam pemberitaan mengenai Ikhtisar Hasil Pemeriksaan Semester II-2025, BPK mengungkap potensi kerugian sebesar Rp1,33 triliun terkait sejumlah persoalan pengelolaan kredit dan dokumen KPR BTN.

Di antaranya terdapat sertifikat kepemilikan rumah yang belum selesai atau berada pada pihak ketiga, sertifikat yang tidak diketahui keberadaannya, serta indikasi 1.215 debitur KPR yang disebut menggunakan nama peminjam dengan pembayaran angsuran dibiayai PT BAS. Nilai baki debet kelompok debitur tersebut mencapai Rp628,45 miliar.

BPK juga menyoroti persoalan penerapan buy back guarantee pada program KPR tertentu dan dokumen administrasi persetujuan kredit yang dibuat pengembang dengan profil debitur yang tidak sesuai kondisi sebenarnya.

Dalam laporan yang diberitakan tersebut, potensi kerugian minimal Rp707,18 miliar dikaitkan dengan penyelesaian sertifikat yang berlarut-larut, sedangkan Rp628,45 miliar dikaitkan dengan kelompok 1.215 debitur KPR. Kedua nilai itu membentuk angka sekitar Rp1,33 triliun.

Kasus tersebut menunjukkan pentingnya memeriksa hubungan antara bank, pengembang, debitur, notaris, dan pihak lain yang terlibat dalam transaksi kredit perumahan.

Penggunaan nama debitur yang tidak mencerminkan pihak yang sebenarnya menikmati atau membayar fasilitas kredit dapat menjadi tanda bahaya dalam pengendalian risiko. Namun, untuk menyimpulkan adanya kolusi, pemeriksa tetap harus menemukan bukti mengenai kesengajaan, peran masing-masing pihak, dan kemungkinan keuntungan yang diperoleh secara tidak sah.

BTN, melalui keterangan yang dikutip dalam pemberitaan tersebut, menyatakan bersikap proaktif mendorong penegakan hukum dalam perkara yang berkaitan dengan PT BAS. Kasus itu juga diberitakan telah memasuki tahap penyidikan di Kejaksaan Negeri Karawang.

Dalam menilai kesehatan bank pelat merah, rasio kredit bermasalah atau non-performing loan (NPL) merupakan salah satu indikator penting. Namun, NPL perlu dibedakan dari dugaan penyimpangan dalam proses pemberian kredit.

Laporan keuangan BNI menunjukkan rasio NPL bruto sebesar 1,9% pada 2025, turun dari 2,0% pada 2024. Data ini memperlihatkan bahwa kondisi kualitas kredit masing-masing bank harus dibaca berdasarkan indikator dan periode yang tepat, bukan dengan menyamaratakan seluruh bank BUMN sebagai bermasalah.

Sementara itu, Otoritas Jasa Keuangan (OJK) melaporkan bahwa NPL bruto industri perbankan secara keseluruhan berada pada 2,05% pada triwulan IV-2025. Angka industri tersebut tidak dapat diperlakukan sebagai angka khusus bank BUMN, karena mencakup kelompok bank yang lebih luas.

Kredit macet dapat terjadi karena penurunan pendapatan debitur, perubahan kondisi ekonomi, kegagalan usaha, atau faktor lain yang tidak selalu berkaitan dengan pelanggaran hukum.

Sebaliknya, kredit yang pada awalnya lancar juga belum tentu bebas dari masalah tata kelola. Karena itu, pemeriksaan tidak cukup hanya mengandalkan besarnya NPL. Pemeriksa perlu menilai apakah kredit diberikan berdasarkan analisis kelayakan yang wajar, apakah agunannya dapat diverifikasi, apakah penggunaan dana sesuai tujuan, dan apakah keputusan pemberian kredit bebas dari intervensi yang tidak semestinya.

Jalih Pitoeng menilai, dugaan penyimpangan penyaluran kredit harus ditelusuri sampai ke proses pengambilan keputusan. Pemeriksaan perlu menjawab apakah persoalan terjadi karena kelalaian manajemen risiko, kelemahan pengawasan, pelanggaran prosedur, atau kemungkinan kesengajaan yang menguntungkan pihak tertentu.

Dalam pandangan FORMASI, investigasi khusus juga perlu memeriksa pola kredit yang berulang, pemberian fasilitas kepada debitur yang memiliki hubungan dengan pengambil keputusan, perubahan persyaratan kredit, restrukturisasi yang tidak didukung kemampuan pembayaran, serta penanganan agunan yang tidak sesuai prosedur.

“Jangan sampai kredit bermasalah hanya dicatat sebagai risiko bisnis, padahal jika ada indikasi penyimpangan, harus ditelusuri siapa yang bertanggung jawab. Jika ditemukan bukti kolusi atau tindak pidana, prosesnya harus diteruskan kepada aparat penegak hukum,” demikian arah tuntutan yang disampaikan FORMASI.

Pemeriksaan juga harus membedakan kesalahan administratif, kelalaian, pelanggaran tata kelola, dan tindak pidana. Pembedaan ini penting agar investigasi tidak berubah menjadi tuduhan tanpa bukti, tetapi tetap mampu mengungkap kemungkinan penyalahgunaan kewenangan.

FORMASI mendesak agar dugaan penyimpangan penyaluran kredit bank pelat merah ditindaklanjuti melalui pemeriksaan yang terarah dan independen. Desakan tersebut ditujukan kepada Bank Indonesia (BI), OJK, dan lembaga pemeriksa sesuai kewenangan masing-masing.

Secara kelembagaan, OJK memiliki kewenangan utama dalam pengaturan dan pengawasan mikroprudensial perbankan, termasuk tata kelola, manajemen risiko, dan kualitas kredit. BI memiliki peran dalam kebijakan moneter, makroprudensial, dan stabilitas sistem keuangan. Adapun BPK dapat memeriksa pengelolaan serta tanggung jawab keuangan negara sesuai mandatnya.

Dengan demikian, dugaan penyimpangan pada bank tertentu perlu ditangani melalui koordinasi yang tepat. OJK dapat menilai kepatuhan dan tata kelola bank, BPK memeriksa aspek keuangan negara yang berada dalam kewenangannya, sedangkan aparat penegak hukum menindaklanjuti indikasi tindak pidana apabila ditemukan bukti yang cukup.

Investigasi yang efektif setidaknya perlu mencakup pemeriksaan sampel kredit berisiko tinggi, penelusuran pemilik manfaat debitur, verifikasi agunan, evaluasi proses persetujuan kredit, dan pemeriksaan terhadap keputusan restrukturisasi maupun penghapusbukuan kredit.

Hasil pemeriksaan juga semestinya menjelaskan nilai eksposur, potensi kerugian, pihak yang bertanggung jawab secara kelembagaan, langkah pemulihan, serta tindak lanjut atas rekomendasi pemeriksa.

Bagi FORMASI, persoalan ini bukan semata-mata mengenai besarnya kredit bermasalah, melainkan bagaimana memastikan bank milik negara dikelola dengan prinsip kehati-hatian, transparansi, dan akuntabilitas.

Temuan BPK mengenai KUR di empat bank BUMN dan persoalan KPR BTN memberikan dasar faktual untuk mengevaluasi pengendalian internal serta efektivitas pengawasan kredit. Namun, temuan tersebut tidak dapat dijadikan bukti bahwa seluruh bank pelat merah melakukan penyimpangan atau bahwa kolusi telah terbukti di semua kasus.

Justru, investigasi yang independen diperlukan untuk memisahkan risiko bisnis yang wajar dari pelanggaran prosedur dan dugaan tindak pidana.

Jalih Pitoeng meminta agar setiap indikasi penyimpangan ditindaklanjuti secara terbuka dan profesional. Apabila ditemukan pelanggaran, pihak yang bertanggung jawab harus diproses sesuai hukum. Sebaliknya, apabila suatu dugaan tidak terbukti, hasil pemeriksaan juga perlu dijelaskan secara transparan.

Dengan pendekatan tersebut, desakan investigasi bukan hanya menjadi tekanan publik, melainkan instrumen untuk memastikan dana masyarakat dan keuangan negara terlindungi, sementara fungsi perbankan sebagai penopang perekonomian tetap berjalan secara sehat.

MoneyTalk.id, Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI menghormati proses hukum yang sedang berlangsung terkait dana jaminan pascatambang PT Koba Tin (dalam pailit). BNI bersikap kooperatif dengan memberikan data serta informasi yang diperlukan kepada aparat penegak hukum dalam penanganan perkara tersebut.

Corporate Secretary BNI Okki Rushartomo mengatakan, BNI memberikan perhatian serius terhadap perkembangan perkara tersebut dengan tetap menjunjung prinsip praduga tak bersalah.

“BNI akan terus mendukung proses hukum yang berjalan. Pada saat yang sama, BNI memberikan pendampingan hukum kepada pegawai yang terkait guna memastikan hak-hak yang bersangkutan tetap terpenuhi selama menjalani proses hukum,” ujar Okki dalam keterangan tertulis.

Terkait transaksi yang menjadi bagian dari perkara tersebut, BNI telah melakukan penelusuran terhadap dokumen dan proses yang berlangsung pada saat permohonan penutupan deposito disampaikan.

Berdasarkan penelusuran tersebut, pada Desember 2023 tim kurator PT Koba Tin (dalam pailit) menginformasikan bahwa bilyet deposito telah hilang dan menyertakan Surat Keterangan Kehilangan dari Kepolisian sebagai salah satu dokumen pendukung.

Keseluruhan proses transaksi tersebut saat ini menjadi bagian dari proses hukum yang sedang berjalan. BNI menghormati proses pembuktian dan tidak akan mendahului kesimpulan hukum atas perkara tersebut.

“BNI berkomitmen menjaga tata kelola dan integritas dalam setiap kegiatan operasional serta memastikan setiap proses dilaksanakan sesuai dengan ketentuan yang berlaku,” tutup Okki.

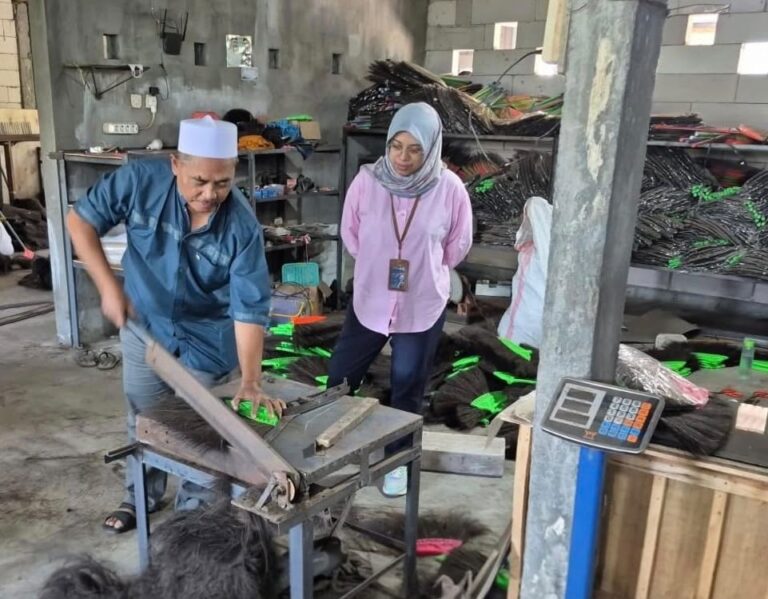
MoneyTalk.id,Jember – Usaha sapu ijuk bermerek Ken Dedes milik Karyati di Kecamatan Semboro, Kabupaten Jember, memperoleh dukungan pembiayaan Kredit Usaha Rakyat (KUR) sebesar Rp200 juta dari PT Bank Negara Indonesia (Persero) Tbk atau BNI Kantor Cabang Jember (BNI Jember).

Pembiayaan melalui KUR BNI Jember tersebut dimanfaatkan untuk mendukung pengembangan lokasi usaha sekaligus memperkuat kapasitas bisnis yang dijalankan Karyati bersama suaminya.

Usaha yang berlokasi di Desa Semboro tersebut memproduksi sapu ijuk dan perlengkapan rumah tangga untuk memenuhi kebutuhan berbagai segmen pelanggan, mulai dari perkantoran dan instansi, pedagang keliling, hingga masyarakat umum di Jember dan wilayah sekitarnya.

Corporate Secretary BNI Okki Rushartomo mengatakan, dukungan BNI Jember terhadap pelaku usaha produktif merupakan bagian dari upaya memperluas akses pembiayaan UMKM sekaligus memperkuat aktivitas ekonomi di daerah.

“BNI Jember terus berupaya hadir lebih dekat dengan pelaku usaha melalui pembiayaan yang sesuai dengan kebutuhan dan kapasitas bisnisnya. Melalui KUR BNI, kami ingin membantu usaha-usaha produktif yang telah memiliki pasar dan prospek agar dapat terus berkembang secara sehat dan berkelanjutan,” ujar Okki.

Usaha Ken Dedes saat ini melibatkan lima tenaga kerja dalam kegiatan produksi sehari-hari. Proses produksi dilakukan mulai dari pengolahan bahan baku serabut ijuk, pemasangan gagang, pengepresan sesuai ukuran, hingga pengemasan produk sebelum dipasarkan kepada pelanggan.

Menariknya, kegiatan usaha tersebut juga terhubung dengan rantai pasok dari sejumlah daerah di sekitar Jember. Bahan baku dan komponen produksi antara lain diperoleh dari pemasok di Bondowoso, Lumajang, serta Puger, Jember.

Dengan demikian, aktivitas usaha yang dijalankan Karyati tidak hanya memberikan penghasilan bagi keluarga dan tenaga kerja yang terlibat, tetapi juga turut menciptakan perputaran ekonomi bagi pemasok dan pedagang dalam rantai usaha sapu ijuk.

Menurut Okki, karakter usaha seperti ini menunjukkan potensi UMKM daerah yang dapat terus berkembang apabila memperoleh dukungan pembiayaan dan akses pasar yang memadai.

“Usaha produktif di daerah memiliki rantai ekonomi yang cukup luas. Ketika kapasitas usahanya meningkat, manfaatnya juga dapat dirasakan oleh tenaga kerja, pemasok, hingga jaringan penjualan yang terlibat. Karena itu, kami berharap pembiayaan KUR dapat memberikan multiplier effect bagi ekonomi masyarakat,” katanya.

Dalam kegiatan operasionalnya, usaha Ken Dedes telah memiliki fasilitas produksi berupa mesin pembuatan sapu, gudang penyimpanan, serta sarana penyimpanan barang untuk mendukung kegiatan produksi dan distribusi.

BNI Jember terus mendorong agar penyaluran KUR diarahkan kepada usaha produktif yang memiliki prospek serta mampu memberikan dampak ekonomi bagi lingkungan sekitarnya.

“Tidak hanya memperluas akses pembiayaan, BNI juga berkomitmen menjaga kualitas penyaluran KUR dengan tetap mengedepankan prinsip kehati-hatian dan kepatuhan terhadap prosedur. Hal ini dilakukan dengan memastikan KUR disalurkan kepada pelaku usaha yang memenuhi ketentuan dan dimanfaatkan sesuai tujuan pembiayaan,” tegas Okki.

Selain melalui akses pembiayaan, BNI juga mendorong penguatan UMKM melalui pendampingan, digitalisasi, serta perluasan akses pasar sesuai kebutuhan dan karakter masing-masing usaha.

Bagi BNI Jember, penyaluran KUR kepada usaha lokal seperti Ken Dedes menjadi salah satu bentuk dukungan terhadap penguatan ekosistem usaha produktif di Kabupaten Jember.

BNI berharap semakin banyak pelaku UMKM di Jember memperoleh akses pembiayaan yang sesuai dengan kebutuhan sehingga mampu meningkatkan kapasitas produksi, memperluas pasar, membuka kesempatan kerja, dan tumbuh secara berkelanjutan.

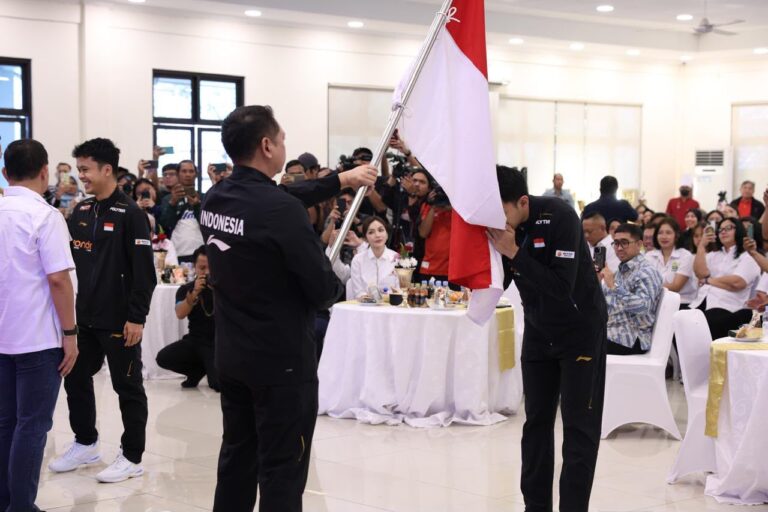
MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI kembali memberikan dukungan terhadap perjuangan bulutangkis Indonesia di panggung internasional seiring ditetapkannya 20 pebulu tangkis yang akan memperkuat Merah Putih pada Asian Games 2026 Aichi-Nagoya, Jepang.

Dari 20 pemain yang dipilih Persatuan Bulutangkis Seluruh Indonesia (PP PBSI), sebanyak 13 pemain akan menjalani debut di Asian Games. Mereka antara lain Alwi Farhan, Moh Zaki Ubaidillah, Muhammad Shohibul Fikri, Nikolaus Joaquin, Mutiara Ayu Puspitasari, Rachel Allessya Rose, hingga Nita Violina Marwah.

Sementara itu, tujuh pemain lainnya telah memiliki pengalaman tampil di Asian Games, yakni Jonatan Christie, Fajar Alfian, Leo Rolly Carnando, Daniel Marthin, Putri Kusuma Wardani, Febriana Dwipuji Kusuma, dan Siti Fadia Silva Ramadhanti.

Corporate Secretary BNI Okki Rushartomo mengatakan, komposisi pemain berpengalaman dan debutan menunjukkan proses regenerasi yang terus berlangsung dalam bulutangkis Indonesia. Asian Games Aichi-Nagoya menjadi kesempatan bagi para pemain untuk menguji kemampuan sekaligus menambah pengalaman di level internasional.

“BNI berharap seluruh atlet yang memperkuat Indonesia dapat memberikan kemampuan terbaiknya. Kehadiran para pemain berpengalaman sekaligus debutan menunjukkan bahwa regenerasi terus berjalan dan menjadi bagian penting dalam menjaga kesinambungan prestasi bulutangkis Indonesia,” ujar Okki dalam keterangan tertulis.

Asian Games 2026 juga menghadirkan kombinasi baru di sektor ganda campuran. Nikolaus Joaquin dan Siti Fadia Silva Ramadhanti dijadwalkan tampil sebagai pasangan pada ajang tersebut setelah sebelumnya masing-masing berkompetisi dengan pasangan berbeda.

Menurut Okki, hadirnya kombinasi pemain baru memberikan kesempatan untuk memperluas pengalaman bertanding sekaligus menambah alternatif bagi Indonesia dalam menghadapi persaingan di level Asia.

“Yang paling utama, kami berharap tim Indonesia dapat tampil maksimal pada nomor beregu, baik putra maupun putri. Setelah itu, kami juga berharap para atlet mampu menunjukkan performa terbaik pada nomor perorangan,” kata Okki.

Nomor beregu bulutangkis Asian Games 2026 dijadwalkan berlangsung pada 20–24 September 2026, kemudian dilanjutkan dengan nomor perorangan pada 25–29 September 2026.

Dukungan terhadap perjuangan para atlet tersebut juga bertepatan dengan momentum Hari Olahraga Nasional (Haornas) yang diperingati setiap 9 September. Bagi BNI, Haornas menjadi pengingat pentingnya dukungan berkelanjutan terhadap pembinaan atlet dan pengembangan olahraga nasional.

BNI meyakini perjuangan para atlet di Asian Games 2026 dapat menjadi inspirasi bagi generasi muda untuk terus berprestasi sekaligus membawa nama Indonesia di tingkat Asia dan dunia.

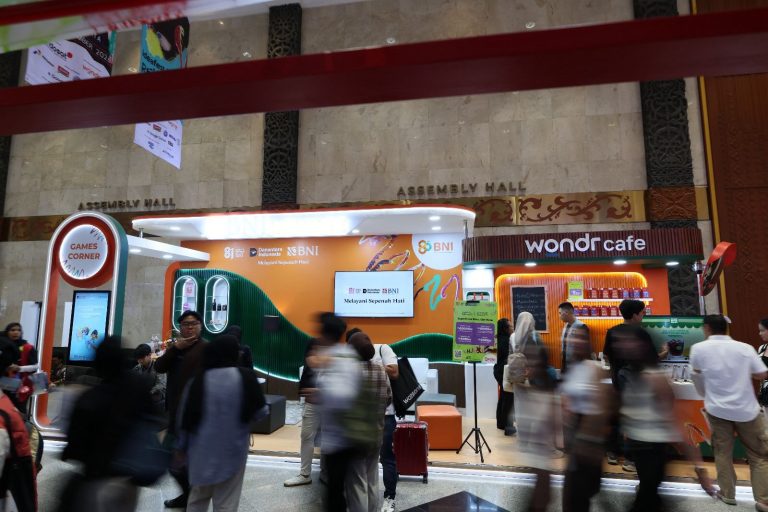
MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI melalui wondr by BNI menjadi Official Banking Partner IdeaFest 2026 yang digelar pada 4–6 September 2026 di Jakarta International Convention Center (JICC), Senayan, Jakarta.

Kolaborasi tersebut menjadi bagian dari komitmen BNI dalam mendukung perkembangan industri kreatif, generasi muda, sekaligus memperluas pemanfaatan layanan transaksi digital di tengah pertumbuhan ekonomi kreatif.

Memasuki penyelenggaraan ke-15, IdeaFest 2026 mengusung tema “Re”. Tema tersebut menempatkan manusia sebagai pusat kreativitas di tengah semakin luasnya pemanfaatan artificial intelligence (AI) dalam dunia kerja, bisnis, teknologi, dan kehidupan sehari-hari.

Selama tiga hari penyelenggaraan, IdeaFest menghadirkan lebih dari 500 pembicara dan 160 sesi yang membahas beragam isu, mulai dari AI, kreativitas, bisnis, hiburan, budaya hingga teknologi.

Corporate Secretary BNI Okki Rushartomo mengatakan, industri kreatif menjadi salah satu ruang penting bagi generasi muda untuk mengembangkan ide, karya, sekaligus menciptakan aktivitas ekonomi baru.

Menurutnya, kehadiran wondr by BNI di IdeaFest merupakan upaya perseroan mendekatkan layanan keuangan digital dengan kebutuhan komunitas kreatif.

“Tema ‘Re’ sejalan dengan pandangan BNI bahwa teknologi harus menjadi enabler yang membantu manusia berkembang, bukan menggantikan peran manusia sebagai pengarah ide, kreativitas, dan keputusan,” ujar Okki dalam keterangan tertulis, Sabtu (5/9/2026).

Melalui kehadiran wondr di IdeaFest, BNI juga menghadirkan sejumlah program bagi pengunjung. Salah satunya promo Buy 1 Get 2, yakni pembelian satu tiket IdeaFest menggunakan kartu debit atau kartu kredit BNI melalui wondr by BNI berkesempatan mendapatkan satu tiket tambahan.

Program tersebut berlaku untuk Daily Pass IdeaTalks maupun Exclusive 3-Day Pass hingga 6 September 2026 atau selama kuota tersedia.

Pemegang Kartu Kredit BNI juga dapat memanfaatkan fasilitas cicilan 0 persen hingga 12 bulan untuk pembelian tiket IdeaFest, dengan pilihan tenor tiga, enam, dan 12 bulan.

Selain itu, tersedia cashback hingga Rp80.000 serta cicilan 0 persen tenor tiga bulan untuk transaksi tertentu di area IdeaFest sesuai dengan syarat dan ketentuan yang berlaku.

BNI juga memberikan program khusus bagi pengunjung yang mengajukan Kartu Kredit BNI melalui wondr dengan cashback hingga Rp500.000.

Sementara itu, pengunjung yang membuka rekening BNI melalui wondr berkesempatan mendapatkan reward hingga Rp100.000 atau koper eksklusif.

Bagi nasabah yang belum menggunakan wondr, tersedia reward Rp20.000 setelah melakukan aktivasi dan memenuhi ketentuan transaksi.


Tak hanya pengunjung

Dukungan BNI terhadap IdeaFest 2026 tidak hanya ditujukan kepada pengunjung. Perseroan juga menyasar pelaku usaha dan tenant yang menjadi bagian dari ekosistem industri kreatif.

Melalui wondr Merchant, BNI membantu tenant menerima pembayaran secara digital, khususnya melalui QRIS. Layanan tersebut memungkinkan pelaku usaha mengelola penerimaan transaksi secara lebih praktis selama penyelenggaraan acara.

“BNI ingin memastikan dukungan terhadap ekonomi kreatif tidak hanya hadir dari sisi konsumen, tetapi juga dari sisi pelaku usaha. Melalui wondr Merchant, kami mendukung tenant agar dapat menerima dan mengelola transaksi digital dengan lebih mudah,” kata Okki.

Menurut BNI, kolaborasi dengan IdeaFest menjadi bagian dari upaya memperkuat ekosistem digital yang menghubungkan kebutuhan transaksi masyarakat dengan aktivitas pelaku usaha.

Sebagai BUMN dalam ekosistem Danantara Indonesia, BNI menyatakan akan terus memperkuat transformasi digital dan kolaborasi dengan berbagai sektor untuk mendukung pertumbuhan ekonomi kreatif, memperluas inklusi keuangan, serta meningkatkan daya saing pelaku usaha di era digital.

MoneyTalk.id,Jakarta – Kasus dugaan tindak pidana korupsi dalam penyaluran Kredit Usaha Rakyat (KUR) Mikro pada PT Bank Negara Indonesia (Persero) Tbk atau BNI Kantor Cabang Jember, Jawa Timur, memasuki babak baru.

Forum Aliansi Masyarakat Antikorupsi (FORMASI) menyatakan akan membawa persoalan tersebut ke sejumlah aparat penegak hukum (APH), mulai dari Kejaksaan Agung, Kortas Tindak Pidana Korupsi Polri, hingga Komisi Pemberantasan Korupsi (KPK).

Ketua Umum FORMASI Jalih Pitoeng mengatakan, pihaknya tengah menyiapkan laporan yang tidak hanya menyoroti persoalan pada level kantor cabang, tetapi juga meminta aparat penegak hukum menelusuri kemungkinan adanya persoalan dalam tata kelola, pengawasan, serta mekanisme penyaluran KUR di tingkat manajemen bank.

Dalam rencana laporannya, FORMASI menyebut sejumlah jajaran direksi BNI, termasuk Direktur Utama Putrama Wahju Setyawan dan Wakil Direktur Utama Alexandra Askandar.

Selain itu, nama sejumlah direktur lainnya juga disebut FORMASI, yakni Hussein Paolo Kartadjoemena selaku Direktur Finance & Strategy, Corina Leyla Karnalies selaku Direktur Consumer Banking, David Pirzada selaku Direktur Risk Management, Agung Prabowo selaku Direktur Corporate Banking, Muhammad Iqbal selaku Direktur Commercial Banking, Rian Eriana Kaslan selaku Direktur Network & Retail Funding, Abu Santosa Sudradjat selaku Direktur Treasury & International Banking, Eko Setyo Nugroho selaku Direktur Kelembagaan, serta Munadi Herlambang selaku Direktur Human Capital & Compliance.

Jalih menegaskan, penyebutan nama-nama tersebut dalam rencana laporan bukan berarti pihak-pihak yang bersangkutan telah dinyatakan bersalah atau terlibat dalam perkara pidana.

Menurut dia, aparat penegak hukum perlu melakukan pemeriksaan untuk mengetahui sejauh mana sistem pengawasan dan pengendalian internal BNI berjalan dalam mencegah terjadinya penyimpangan penyaluran KUR.

“Pihak aparat penegak hukum untuk memeriksa Dirut dan Direktur BNI agar kasus KUR tidak terulang lagi,” kata Jalih dalam pernyataan kepada wartawan, Ahad (9/8/2026).

Menurut Jalih Pitoeng, kejahatan dalam perkara KUR tersebut bukan hanya kejahatan perbankan secara finansial, tapi juga merupakan kejahatan kemanusiaan.

“Ini bukan soal kejahatan perbankan dan finansial saja,” ungkap Jalih Pitoeng.

“Tapi ini merupakan sebuah kejahatan kemanusiaan,” sambungnya menegaskan.

“KUR yang seharus nya diberikan dan disalurkan secara benar demi kemakmuran rakyat melalui fasilitas kredit bank pelaksana koq justru menimbulkan masalah,” kata Jalih Pitoeng.

“Oleh karena itu kami mendesak Kejagung, Kortas Tipikor maupun KPK untuk segera membongkar secara tuntas kasus kejahatan perbankan ini,” pinta Jalih Pitoeng.

Sorotan FORMASI tersebut muncul setelah Tim Penyidik Tindak Pidana Khusus Kejaksaan Tinggi Jawa Timur menetapkan tiga tersangka dalam perkara dugaan tindak pidana korupsi penyaluran KUR Mikro pada PT BNI (Persero) Tbk Kantor Cabang Jember Tahun 2021–2023.

Penetapan tersangka dilakukan pada Rabu, 8 Juli 2026.

Informasi tersebut disampaikan Asisten Tindak Pidana Khusus Kejati Jawa Timur Dr. IG. Punia Atmaja NR didampingi Asisten Intelijen, Kepala Seksi Penyidikan, serta tim penyidik.

Berdasarkan keterangan Kejati Jawa Timur, perkara tersebut bermula dari laporan yang disampaikan oleh BNI sebagai bagian dari komitmen perusahaan dalam pemberantasan fraud di lingkungan perbankan.

Laporan internal tersebut kemudian ditindaklanjuti penyidik Kejati Jawa Timur hingga berkembang menjadi penyidikan dugaan tindak pidana korupsi dalam penyaluran fasilitas KUR Mikro.

Tiga orang yang telah ditetapkan sebagai tersangka masing-masing berinisial MFH, mantan Pemimpin Cabang BNI Jember; AM, Collection Agent (CA) CV Jawara Tani; serta IIS, Collection Agent CV Idris Afnan Jaya.

Dari hasil penyidikan, kejaksaan menemukan dugaan penyimpangan dalam proses penyaluran KUR Mikro melalui pola channeling yang melibatkan Collection Agent.

Bagi FORMASI, penetapan tiga tersangka di tingkat cabang dan pihak yang terlibat dalam proses penyaluran kredit tidak serta-merta mengakhiri persoalan.

Jalih menilai aparat penegak hukum perlu melihat kasus tersebut dari perspektif yang lebih luas, termasuk bagaimana kebijakan, sistem pengawasan, manajemen risiko, serta mekanisme kontrol internal bekerja sebelum dan selama KUR disalurkan.

Pertanyaan yang ingin didorong FORMASI antara lain bagaimana mekanisme pengawasan terhadap penyaluran KUR melalui pola channeling, bagaimana fungsi manajemen risiko bekerja, serta sejauh mana kantor pusat mendapatkan informasi mengenai potensi penyimpangan di tingkat cabang.

Menurut keterangan Kejati Jawa Timur, perkara dugaan korupsi KUR Mikro BNI Jember tersebut bermula dari laporan yang disampaikan oleh pihak BNI.

Artinya, berdasarkan informasi penyidik, BNI bukan pihak yang pertama kali dituding oleh kejaksaan sebagai pelapor, melainkan pihak yang melaporkan adanya dugaan fraud yang kemudian ditindaklanjuti aparat penegak hukum.

Langkah tersebut dapat dilihat sebagai bagian dari mekanisme pengendalian internal dan pemberantasan fraud di sektor perbankan.

Meski demikian, laporan internal perusahaan tetap dapat menjadi pintu masuk bagi aparat penegak hukum untuk menguji lebih jauh apakah penyimpangan yang terjadi merupakan persoalan individual, kelemahan prosedur, kegagalan pengawasan, atau terdapat persoalan lain yang lebih luas.

Jalih mengatakan, aparat penegak hukum harus memastikan bahwa pemberantasan korupsi tidak berhenti pada pihak yang berada di level operasional apabila dalam proses penyidikan ditemukan indikasi adanya persoalan pada jenjang pengawasan yang lebih tinggi.

Menurut dia, pemeriksaan terhadap jajaran manajemen diperlukan terutama untuk mengetahui apakah terdapat kelemahan sistem yang memungkinkan penyimpangan KUR terjadi selama periode 2021–2023.

Namun, pemeriksaan tersebut harus ditempatkan sebagai bagian dari proses penegakan hukum untuk mencari fakta, bukan sebagai kesimpulan bahwa para pejabat yang dilaporkan telah melakukan tindak pidana.

Dalam konteks perbankan, pengawasan terhadap penyaluran kredit melibatkan sejumlah fungsi dan jenjang, mulai dari kantor cabang, unit bisnis, manajemen risiko, kepatuhan, audit internal, hingga manajemen di tingkat pusat.

Karena itu, penyidikan dapat menjadi momentum untuk memetakan secara menyeluruh bagaimana pola penyaluran KUR yang bermasalah tersebut berlangsung.

Salah satu aspek penting dalam perkara ini adalah penggunaan pola channeling yang melibatkan Collection Agent.

Penyidik Kejati Jawa Timur menyebut adanya penyimpangan dalam penyaluran KUR Mikro melalui mekanisme tersebut.

Karena itu, pemeriksaan lebih lanjut terhadap alur pengajuan, verifikasi calon penerima, pencairan, penggunaan dana, pembayaran angsuran, hingga proses penagihan menjadi penting untuk mengungkap titik terjadinya penyimpangan.

Pola channeling pada dasarnya melibatkan pihak lain dalam proses penyaluran kredit sehingga sistem pengawasan menjadi aspek penting.

Jika terdapat dugaan manipulasi data penerima, penggunaan identitas pihak lain, kredit yang tidak sesuai peruntukan, atau bentuk penyimpangan lainnya, penyidik perlu mengurai siapa yang melakukan, siapa yang mengetahui, serta bagaimana mekanisme pengawasan berjalan.

FORMASI menyatakan akan mendorong laporan kepada tiga institusi penegak hukum, yakni Kejaksaan Agung, Kortas Tipidkor Polri, dan KPK.

Langkah tersebut menunjukkan bahwa organisasi masyarakat sipil tersebut menginginkan perkara KUR BNI Jember mendapat perhatian lebih luas.

Meski demikian, masing-masing lembaga tentu memiliki kewenangan dan mekanisme penanganan perkara yang berbeda.

Karena perkara KUR BNI Jember telah berada dalam proses penyidikan Kejati Jawa Timur, laporan baru yang disampaikan kepada lembaga lain perlu memperhatikan proses hukum yang sedang berjalan agar tidak menimbulkan tumpang tindih penanganan.

Corporate Secretary BNI, Okki Rushartomo, mengatakan perusahaan menghormati proses hukum yang saat ini berjalan. Perusahaan pelat merah itu berkomitmen terus mendukung penanganan perkara secara kooperatif sesuai dengan ketentuan yang berlaku.

“Kasus ini berawal dari laporan BNI kepada aparat penegak hukum setelah perseroan menemukan indikasi penyimpangan dalam proses pengajuan dan penyaluran kredit,” kata Okki dalam keterangan tertulis pada Senin, 13 Juli 2026. Dia mengatakan pihaknya telah melaporkan perbuatan dugaan penyimpangan tersebut sejak 2024.

Langkah pelaporan tersebut, kata Okki, merupakan bagian dari komitmen BNI dalam menjaga tata kelola penyaluran kredit dan penerapan prinsip kehati-hatian. Dia juga memastikan, setiap indikasi pelanggaran ditindaklanjuti melalui mekanisme internal maupun jalur hukum yang berlaku.

Okki menuturkan, BNI telah memeriksa secara internal. Pihaknya juga mengambil langkah penanganan terhadap pihak-pihak yang terbukti melanggar ketentuan perusahaan.