7 November 2026

Mahendra Siregar

MoneyTalk, Jakarta – Anda tahu rasanya menonton sinetron ribuan episode tapi ceritanya jalan di tempat? Nah, hari ini menuju Februari 2026, kita disuguhi tontonan serupa. Judulnya: “Ganti Sopir”. Mahendra Siregar turun panggung, digantikan Friderica Widyasari. Jangan tepuk tangan dulu. Ini bukan revolusi, ini cuma rotasi.

Mari bicara jujur. Mengganti Ketua OJK di tengah jalan itu aneh. Seperti piring ditarik pelayan saat Anda sedang makan enak. Ada apa sebenarnya? Kinerja pengawasan sudah bobrok? Atau ini cuma bagi-bagi kue kekuasaan yang remahannya tak sampai ke piring rakyat?

Friderica bukan orang baru. Dia “orang dalam” yang selama ini mengurus edukasi dan perlindungan konsumen. Pertanyaannya sederhana: selama menjabat di posisi lama, apakah Anda merasa terlindungi? Masih banyak nasabah menangis karena uang hilang. Masih banyak rakyat terjerat pinjol sampai ingin bunuh diri. Kalau di posisi lamanya saja perlindungannya bocor, apa jaminan kapal besar ini tidak karam di tangannya?

Ibarat kandang ayam yang sering dibobol musang. Solusinya bukan memperkuat pagar, tapi mengganti penjaga. Penjaga lama diganti yang lebih muda dan fotogenik. Musangnya? Tetap tertawa. Ia tahu, penjaga baru ini cuma ganti seragam, tapi mentalitasnya sama: lamban, reaktif, bukan antisipatif.

Pejabat kita sering seperti bunglon. Berubah warna bukan untuk mengubah keadaan, tapi untuk menyelamatkan diri sendiri. OJK punya kuasa besar, tapi sering tumpul saat berhadapan dengan pemain kakap. Giliran lawan BPR kecil atau rakyat biasa, baru galaknya minta ampun seperti singa lapar.

Kita butuh lebih dari sekadar ganti nama. Kita butuh nyali. Hukum itu soal eksekusi, bukan cuma pidato manis. Kalau Bu Friderica hanya meneruskan tradisi “asal bapak senang”, ya sudah. Anda akan terus menyaksikan drama investasi bodong dan asuransi gagal bayar.

Jadi, buat Bu Friderica, selamat bekerja. Ingat, kursi itu berisi paku, bukan busa empuk. Kalau Anda gagal membersihkan benalu di industri ini, sejarah akan mencatat Anda bukan penyelamat, melainkan figuran yang kebetulan mendapat peran utama di serial kegagalan ini. Rakyat butuh bukti, bukan sekadar ganti foto profil.

Penulis : ET Hadi Saputro, pemerhati politik

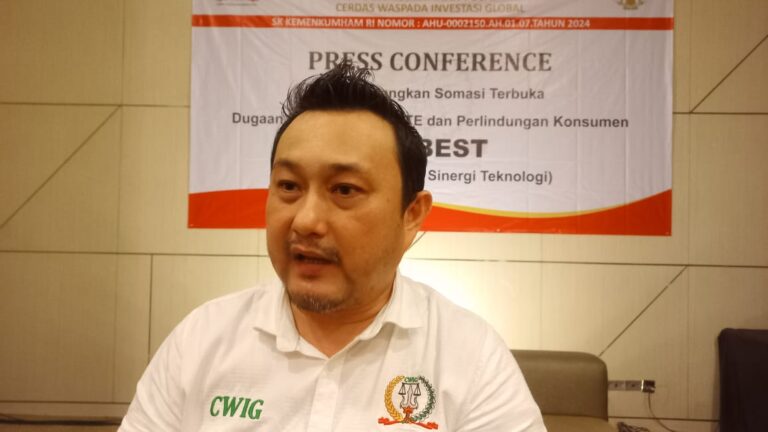
MoneyTalk,Jakarta – Cerdas Waspada Investasi Global (CWIG) mendukung penuh desakan Center For Budget Analysis (CBA) agar Presiden Prabowo Subianto mencopot Kepala Otoritas Jasa Keuangan (OJK) Mahendra Siregar. Ketua Umum CWIG, Henry Hosang, menilai Presiden memiliki wewenang penuh untuk memberhentikan pimpinan lembaga negara yang dinilai gagal menjalankan tugasnya.

“Presiden harus turun tangan. Wewenang itu ada di tangan beliau, dan sudah seharusnya digunakan demi melindungi kepentingan rakyat. Kepala OJK saat ini sudah tidak menjalankan tugas sesuai tanggung jawabnya,” tegas Henry.

Henry merujuk pada tiga kasus yang diungkap CBA sebagai bukti lemahnya kinerja OJK. Pertama, dugaan kelalaian pengawasan terhadap platform trading kripto ilegal Alphaone yang beroperasi sejak 14 Maret 2025 menggunakan mata uang digital Solana (SOL) dan diduga gagal membayar hasil investasi ribuan penggunanya.

Kedua, kasus delisting aset kripto ASIXV2 milik musisi Anang Hermansyah yang membuat investor harus menarik dana secara mandiri dan berpotensi mengalami kerugian, sementara OJK tidak mengambil langkah perlindungan.

Ketiga, dugaan korupsi dalam Program CSR OJK melalui pertanggungjawaban fiktif dana sosial. Meski KPK telah menetapkan dua tersangka dari unsur DPR, hingga kini belum ada satu pun pejabat OJK yang diproses hukum.

Henry menegaskan, lambannya penanganan ketiga kasus tersebut berpotensi menggerus kepercayaan publik terhadap sektor jasa keuangan. Ia berharap pemerintah tidak hanya mengganti pimpinan OJK yang dinilai gagal, tetapi juga memastikan seluruh kasus diselesaikan secara tuntas.

“Pemerintah harus bergerak cepat agar integritas OJK terjaga dan masyarakat kembali percaya pada sistem keuangan nasional,” tutup Henry.

MoneyTalk, Jakarta – Center For Budget Analysis (CBA) mendesak Kepala Otoritas Jasa Keuangan (OJK) Mahendra Siregar untuk mengundurkan diri. Direktur CBA, Uchok Sky Khadafi, menilai OJK di bawah kepemimpinan Mahendra gagal menjalankan fungsi pengawasan dan perlindungan dana masyarakat.

Menurut Uchok, ada tiga kasus utama yang menjadi alasan mendesaknya permintaan tersebut.

Pertama, kasus platform trading kripto Alphaone yang mulai beroperasi pada 14 Maret 2025 menggunakan mata uang digital Solana (SOL) sebagai metode pembayaran. Meski dinyatakan ilegal, Alphaone diduga gagal membayar hasil investasi ribuan penggunanya. CBA menilai OJK lalai mengawasi dan membiarkan kasus ini terjadi.

Kedua, persoalan aset kripto ASIXV2 milik musisi Anang Hermansyah yang mengalami delisting. Masyarakat yang membeli token tersebut dengan harapan sesuai roadmap proyek, justru diminta melakukan penarikan dana secara mandiri yang berpotensi merugikan. CBA menilai OJK kembali bersikap pasif dalam melindungi konsumen.

Ketiga, dugaan korupsi dalam Program CSR OJK. CBA menyoroti adanya pertanggungjawaban fiktif terkait penggunaan dana sosial tersebut. Meski Komisi Pemberantasan Korupsi (KPK) telah menetapkan dua tersangka dari unsur DPR, hingga kini belum ada pihak dari OJK yang diproses hukum.

“Mahendra Siregar sebaiknya mengundurkan diri atau dicopot oleh Presiden Prabowo karena tidak mampu menjalankan tugasnya dengan baik. Presiden harus segera mengambil tindakan tegas, karena Kepala OJK sudah tidak bekerja sesuai tanggung jawabnya,” tegas Uchok.

CBA berharap pemerintah dan aparat penegak hukum segera menindaklanjuti ketiga persoalan ini demi menjaga integritas sektor jasa keuangan.

MoneyTalk, Jakarta – Peluncuran Central Counterparty (CCP) pada 30 September 2024 menandai tonggak penting dalam penguatan infrastruktur pasar keuangan Indonesia. Lembaga ini dibentuk sebagai bagian dari mandat Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (P2SK) serta memenuhi kewajiban reformasi pasar derivatif over-the-counter (OTC) dari G20. Peluncuran ini dihadiri oleh tokoh-tokoh penting, termasuk Gubernur Bank Indonesia Perry Warjiyo dan Ketua OJK Mahendra Siregar.

Central Counterparty (CCP) merupakan lembaga yang bertugas untuk mengelola transaksi derivatif suku bunga dan nilai tukar (SBNT). Fungsi utamanya adalah untuk memitigasi risiko sistemik yang terkait dengan transaksi keuangan, terutama pada pasar derivatif yang beroperasi secara bilateral tanpa perantara yang kuat. Tanpa CCP, transaksi derivatif memiliki risiko kredit pihak lawan (counterparty risk), risiko likuiditas (liquidity risk), serta volatilitas harga pasar (market risk). Risiko-risiko ini dapat menciptakan ketidakstabilan yang dapat berdampak pada seluruh sistem keuangan.

Dalam perannya, CCP bertindak sebagai pihak ketiga yang menjamin transaksi antara pembeli dan penjual melalui proses novasi. Artinya, CCP akan menjadi pihak yang mengambil alih posisi pembeli bagi penjual, dan penjual bagi pembeli. Hal ini menciptakan transparansi dan kepastian dalam penyelesaian transaksi, sehingga risiko kegagalan pihak lawan dapat diminimalisir.

Pembentukan CCP merupakan amanat dari UU P2SK yang dirancang untuk memperkuat sistem keuangan Indonesia dan mengikuti ketentuan reformasi pasar derivatif OTC G20. Menurut Perry Warjiyo, Indonesia menjadi salah satu dari 16 negara G20 yang telah memiliki CCP. Ini menunjukkan komitmen Indonesia untuk mendukung stabilitas keuangan global dan reformasi pasar derivatif yang diinisiasi oleh G20 setelah krisis keuangan global 2008.

Modal awal pendirian CCP berjumlah Rp 408,16 miliar, di mana Bank Indonesia, Bursa Efek Indonesia (BEI), dan konsorsium perbankan nasional menjadi kontributor utama. Bank Indonesia menyumbangkan Rp 40 miliar, BEI memberikan Rp 208,16 miliar, dan 8 bank besar Indonesia masing-masing menyetorkan Rp 20 miliar. Partisipasi institusi-institusi ini tidak hanya untuk memenuhi persyaratan modal, tetapi juga untuk memperkuat kepercayaan pasar terhadap keberadaan CCP sebagai lembaga yang kredibel dan tepercaya.

Dengan beroperasinya CCP, ada beberapa manfaat signifikan yang diharapkan untuk pasar keuangan Indonesia:

Efisiensi Transaksi Pasar Uang dan Valas, Pasar derivatif yang sebelumnya dilakukan secara bilateral kini akan lebih terpusat, sehingga efisiensi dalam proses kliring dan penyelesaian transaksi meningkat. Transaksi pasar valas dan pasar uang tidak lagi melalui mekanisme bilateral, tetapi dikelola oleh CCP yang mengurangi risiko kegagalan pihak lawan dan mempercepat transmisi kebijakan moneter.

Pengurangan Risiko Sistemik, CCP akan memitigasi tiga risiko utama dalam transaksi keuangan, yaitu risiko kredit pihak lawan, risiko likuiditas, dan risiko volatilitas harga. Dengan pengelolaan yang terpusat, risiko-risiko tersebut dapat diminimalisir sehingga stabilitas sistem keuangan terjaga.

Dukungan terhadap Kebijakan Moneter, Menurut Perry Warjiyo, keberadaan CCP akan mempercepat transmisi kebijakan moneter Bank Indonesia. Dengan pasar yang lebih likuid dan efisien, penentuan suku bunga di pasar uang akan lebih transparan, dan hal ini akan mendukung stabilitas nilai tukar rupiah.

Hedging dan Penguatan Likuiditas Pasar, CCP juga akan memfasilitasi instrumen hedging yang lebih baik bagi perbankan, investor, dan dunia usaha. Dengan adanya CCP, likuiditas di pasar uang dan obligasi pemerintah (SBN) akan meningkat signifikan, menciptakan pasar yang lebih dinamis dan stabil.

Sebagai bagian dari reformasi pasar keuangan, keberadaan CCP di Indonesia diharapkan dapat mendukung stabilitas dan pertumbuhan ekonomi jangka panjang. Namun, tantangan utama yang mungkin dihadapi adalah memastikan bahwa infrastruktur pendukung, seperti sistem Kliring Penjaminan Efek Indonesia (KPEI) dan platform perdagangan elektronik (ETP), dapat berfungsi dengan optimal.

Bank Indonesia, melalui berbagai regulasi, berkomitmen untuk memperkuat kerangka operasional CCP, termasuk pemanfaatan sistem RTGS (Real-Time Gross Settlement) dan BI-SSSS (Bank Indonesia Scripless Securities Settlement System). Hal ini diharapkan dapat mendukung kelancaran penyelesaian transaksi dan menjaga kepercayaan pasar terhadap CCP.

Pembentukan CCP di Indonesia bukan hanya merupakan pemenuhan mandat hukum, tetapi juga upaya strategis untuk memitigasi risiko sistemik dalam pasar keuangan. Keberadaan lembaga ini akan memberikan stabilitas yang lebih baik pada pasar derivatif, meningkatkan efisiensi transaksi, serta mendukung kebijakan moneter dan stabilitas keuangan nasional. Dengan partisipasi aktif dari Bank Indonesia, OJK, BEI, dan perbankan nasional, CCP diharapkan dapat menjadi pilar utama dalam memperkuat infrastruktur keuangan Indonesia di masa depan.(c@kra)