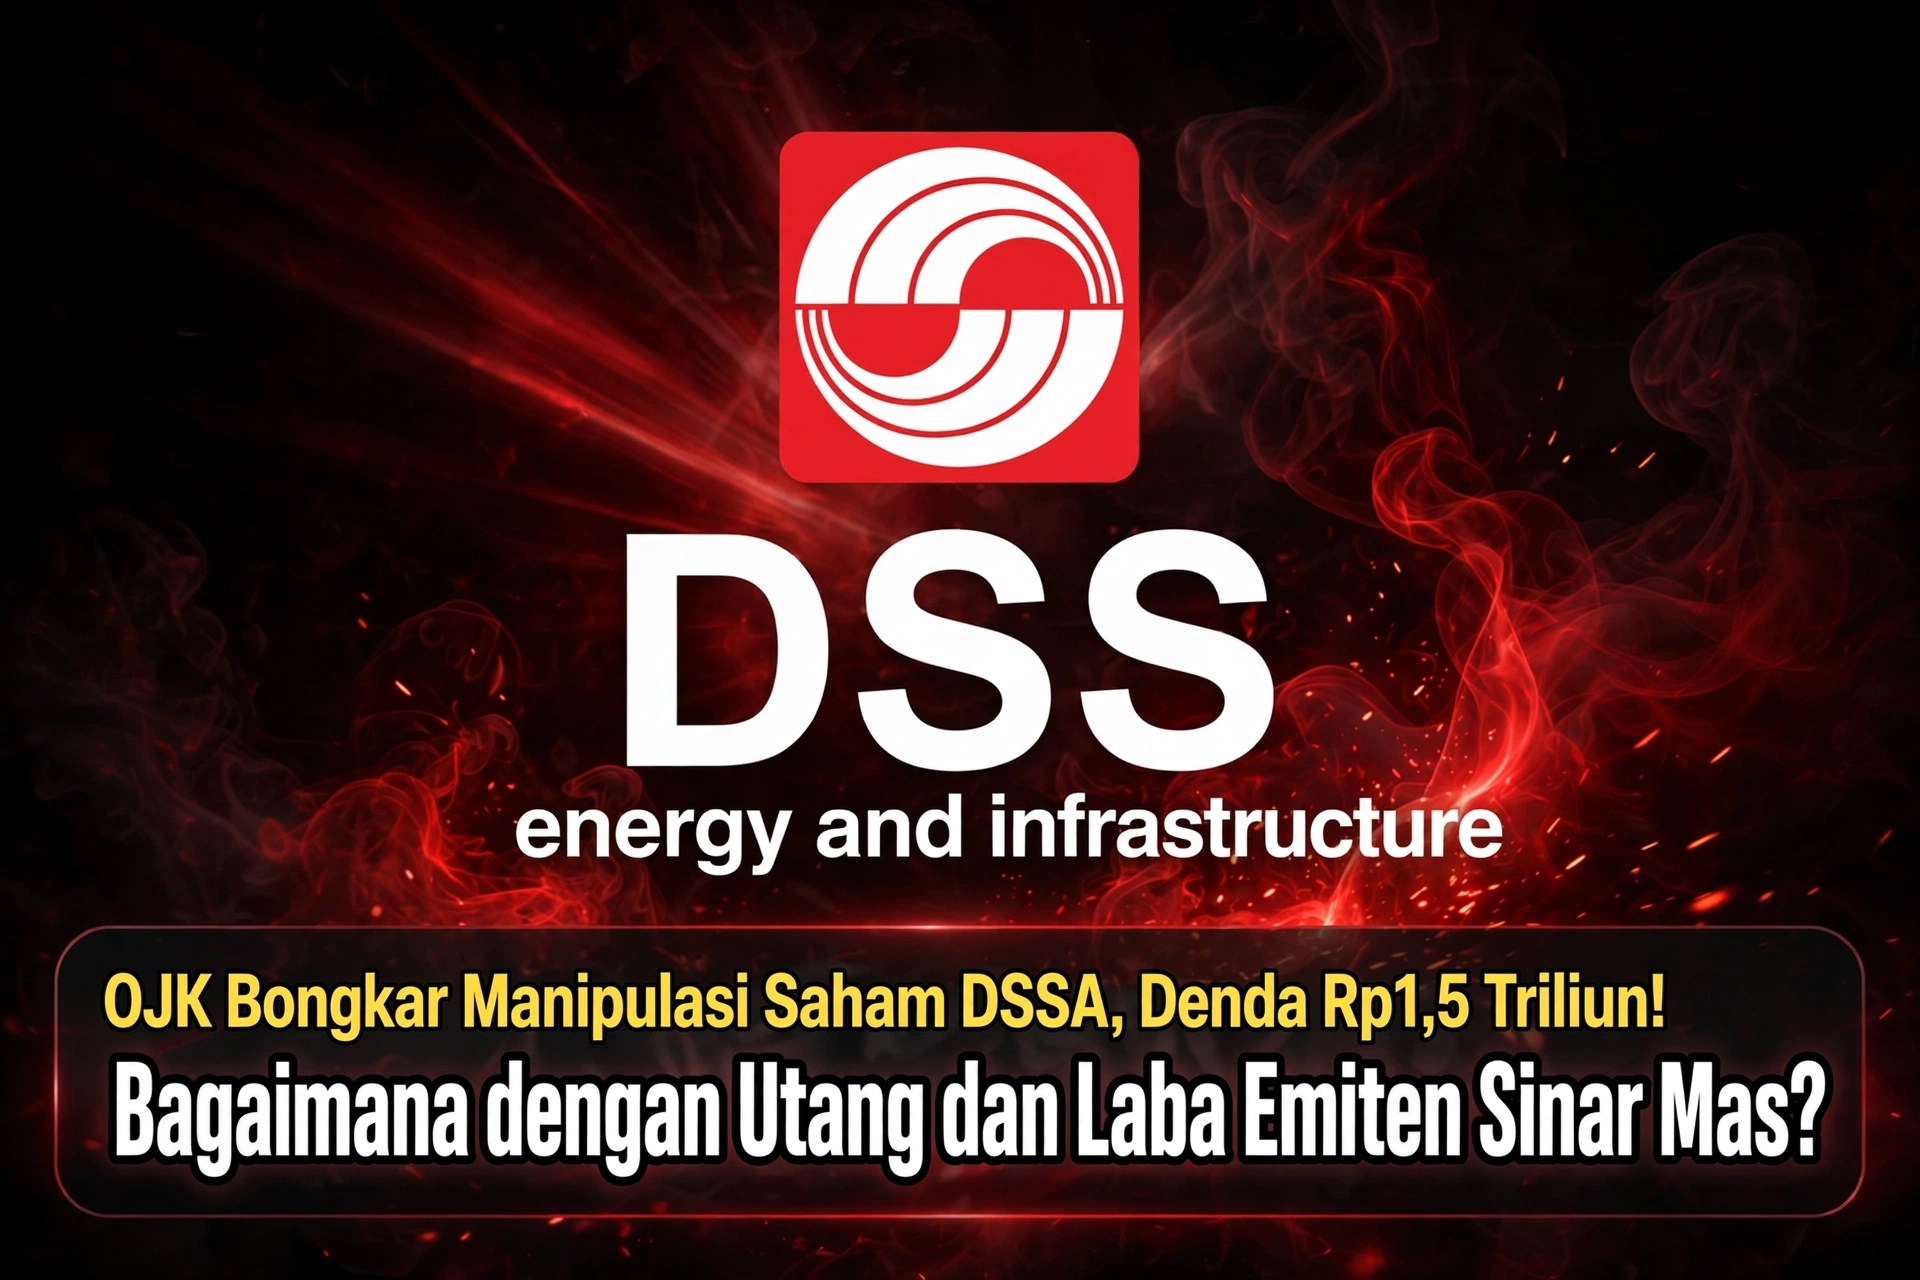
MoneyTalk.id, Jakarta – PT Dian Swastatika Sentosa Tbk (DSSA), perusahaan yang berada dalam kelompok usaha Sinar Mas, menjadi sorotan setelah Otoritas Jasa Keuangan (OJK) mengumumkan temuan manipulasi perdagangan saham yang melibatkan sejumlah nasabah perorangan dan institusi melalui beberapa perusahaan efek. OJK menetapkan sanksi administratif berupa denda Rp1,5 triliun kepada pihak-pihak terkait yang melakukan pelanggaran dalam transaksi saham DSSA.
Kasus ini membuka kembali perhatian terhadap tata kelola pasar modal, transparansi transaksi saham, serta perlindungan investor. Namun, ada hal penting yang perlu digarisbawahi: denda Rp1,5 triliun tersebut dikenakan kepada pihak-pihak yang melakukan pelanggaran, bukan kepada PT Dian Swastatika Sentosa Tbk sebagai perusahaan penerbit saham. Demikian penjelasan OJK dalam siaran pers pada 16 Oktober 2026. (Sumber OJK).
Dalam pemeriksaan perdagangan saham DSSA, OJK menemukan praktik manipulasi pasar yang dilakukan secara terencana dan terstruktur oleh nasabah perorangan maupun institusi melalui sejumlah anggota bursa. Menurut OJK, praktik tersebut menyebabkan harga saham DSSA mengalami kenaikan signifikan.
OJK menyebut pemeriksaan mencakup perdagangan saham pada periode 2024 hingga 2026. Dalam prosesnya, regulator meminta data dan dokumen dari anggota bursa serta menelusuri aliran dana pihak-pihak yang diduga terlibat.
OJK juga telah memanggil sedikitnya 12 direksi perusahaan efek, 15 orang perorangan, dan 11 badan hukum asing untuk kepentingan pemeriksaan.
Selain itu, regulator menemukan bukti pelanggaran oleh direksi perusahaan efek dan menindaklanjutinya dengan pembekuan izin individu yang bersangkutan.
Temuan tersebut memperlihatkan bahwa persoalan yang muncul bukan hanya berkaitan dengan pergerakan harga saham, melainkan juga integritas transaksi di pasar modal. Investor membutuhkan pasar yang transparan agar harga saham mencerminkan permintaan dan penawaran yang wajar, bukan hasil manipulasi.
Di luar persoalan pasar modal, kinerja keuangan DSSA juga menarik dicermati. Perusahaan ini masih membukukan laba dalam jumlah besar, tetapi laporan tahun 2025 memperlihatkan tekanan dibandingkan tahun sebelumnya.
Berdasarkan publikasi kinerja perusahaan pada 25 Maret 2026, DSSA mencatat pendapatan usaha sebesar US$2,79 miliar sepanjang 2025, dengan laba tahun berjalan US$361,20 juta. Total aset tercatat US$4,41 miliar dan ekuitas US$2,26 miliar.
Sementara itu, analisis yang dipublikasikan EmitenNews pada 19 Mei 2026 menyebut pendapatan DSSA pada 2025 turun sekitar 7,5% dibandingkan tahun sebelumnya. Laba bersih yang dapat diatribusikan kepada pemilik entitas induk tercatat US$230,53 juta, turun sekitar 25,41%.
Angka laba tahun berjalan US$361,20 juta dan laba yang diatribusikan kepada pemilik entitas induk US$230,53 juta merupakan pos laporan keuangan yang berbeda. Keduanya tidak boleh dipertukarkan ketika menilai profitabilitas perusahaan.
Penurunan pendapatan dan laba pada 2025 menjadi perhatian karena bisnis batu bara masih berperan penting dalam menghasilkan pendapatan dan arus kas perusahaan. Perubahan harga komoditas dapat memengaruhi kemampuan perusahaan mempertahankan margin keuntungan.
Dengan demikian, besarnya laba tidak otomatis berarti perusahaan bebas dari risiko bisnis. Investor tetap perlu melihat sumber laba, arus kas, kewajiban keuangan, dan kebutuhan pendanaan untuk ekspansi.
Persoalan lain yang layak dicermati adalah peningkatan kewajiban keuangan perusahaan ketika DSSA memperluas bisnisnya ke sektor teknologi dan infrastruktur digital.
Analisis EmitenNews pada Mei 2026 menyebut total liabilitas DSSA pada akhir 2025 meningkat dari sekitar US$1,75 miliar menjadi US$2,15 miliar. Kenaikan tersebut berlangsung ketika laba bersih perusahaan mengalami penurunan.
Peningkatan liabilitas tidak dengan sendirinya berarti perusahaan mengalami kesulitan membayar utang. Untuk menilai risikonya, perlu diperiksa komposisi kewajiban, jadwal jatuh tempo, beban bunga, arus kas operasi, serta kemampuan perusahaan menghasilkan uang tunai untuk memenuhi pembayaran.
DSSA tengah mengembangkan bisnis infrastruktur digital, internet, pusat data, dan energi terbarukan. Ekspansi semacam ini membutuhkan investasi besar dan dapat memberikan peluang pertumbuhan jangka panjang, tetapi juga menimbulkan risiko apabila pendapatan baru tidak tumbuh sesuai target.
Pertanyaan yang perlu dijawab melalui laporan keuangan terperinci adalah seberapa besar ekspansi dibiayai oleh utang, berapa kewajiban yang segera jatuh tempo, dan sejauh mana arus kas operasional mampu menopang investasi tersebut.
Hingga informasi yang ditelaah dalam laporan ini, belum terdapat dasar terverifikasi untuk menyatakan DSSA mengalami kredit macet. Utang yang meningkat harus dibedakan dari kredit bermasalah atau gagal bayar. Klaim mengenai kredit macet memerlukan bukti dari laporan perusahaan, kreditur, atau dokumen resmi yang relevan.
Kinerja pada paruh pertama 2026 menunjukkan gambaran berbeda dari tekanan yang terjadi sepanjang 2025.
Dalam publikasi tertanggal 1 Oktober 2026, DSSA menyatakan pendapatan semester I 2026 mencapai US$1,77 miliar, naik 34% dibandingkan periode yang sama tahun sebelumnya. Laba yang diatribusikan kepada pemilik entitas induk meningkat 79,6% menjadi US$174,4 juta.
Pada 30 Juni 2026, total aset perusahaan tercatat US$6,08 miliar, ekuitas US$3,05 miliar, dan kas serta setara kas US$723,3 juta.
Perusahaan menyebut bisnis energi, termasuk pertambangan dan perdagangan batu bara, masih menjadi salah satu penopang arus kas. Sementara itu, segmen teknologi dan infrastruktur digital mencatat pendapatan US$182,2 juta, meningkat 89,3% dibandingkan periode yang sama tahun sebelumnya.
Angka tersebut menunjukkan bahwa DSSA masih mampu mencatat pertumbuhan pada semester pertama 2026. Karena itu, persoalan yang muncul di pasar modal tidak boleh serta-merta ditafsirkan sebagai bukti bahwa perusahaan sedang merugi atau tidak mampu memenuhi kewajiban keuangannya.
Meski demikian, pertumbuhan laba juga tidak menghapus persoalan tata kelola perdagangan saham yang telah ditemukan OJK. Kinerja operasional perusahaan dan kepatuhan transaksi di pasar modal merupakan dua persoalan berbeda yang perlu dinilai secara terpisah.
Kasus DSSA menegaskan pentingnya membedakan kondisi fundamental perusahaan dari perilaku pihak-pihak yang memperdagangkan sahamnya.
Perusahaan dapat membukukan laba besar, memperluas aset, dan mengembangkan bisnis baru. Pada saat yang sama, transaksi sahamnya tetap dapat menjadi objek pemeriksaan regulator apabila terdapat dugaan pelanggaran pasar modal.
Sebaliknya, temuan manipulasi perdagangan saham tidak otomatis membuktikan bahwa seluruh laporan keuangan perusahaan bermasalah, bahwa utangnya macet, atau bahwa perusahaan mengalami kerugian operasional.
Bagi investor, sejumlah indikator perlu diperiksa secara bersamaan, mulai dari pertumbuhan pendapatan, laba bersih, arus kas operasi, total liabilitas, beban bunga, jatuh tempo pinjaman, hingga transaksi saham dan keterbukaan informasi perusahaan.
OJK sendiri menyatakan penegakan hukum terhadap transaksi DSSA merupakan bagian dari upaya memperkuat integritas pasar modal. Sanksi yang diumumkan menjadi pengingat bahwa pergerakan harga saham yang tajam harus ditopang oleh mekanisme perdagangan yang wajar dan transparan.
Pada akhirnya, pertanyaan penting bagi investor bukan hanya berapa besar laba DSSA atau seberapa cepat bisnis digitalnya berkembang. Investor juga perlu memahami apakah ekspansi perusahaan ditopang oleh arus kas yang memadai, bagaimana kewajiban keuangannya dikelola, dan apakah perdagangan sahamnya berlangsung sesuai aturan.