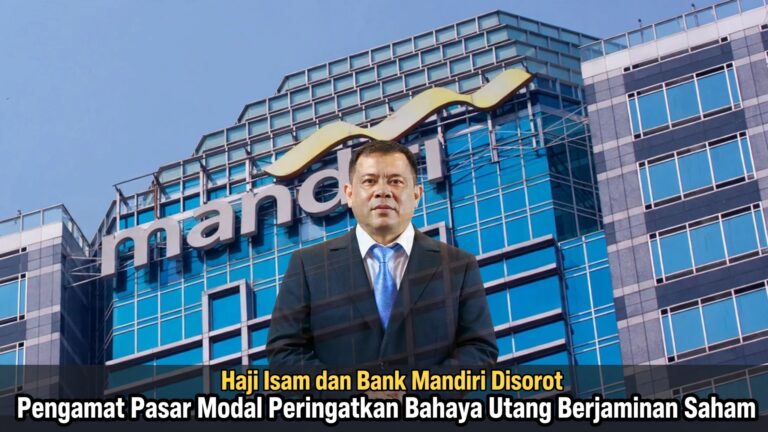
MoneyTalk.id,Jakarta – Pemberian fasilitas kredit jumbo senilai Rp40 triliun oleh PT Bank Mandiri (Persero) Tbk kepada PT Jhonlin Baratama, perusahaan dalam Grup Jhonlin yang terafiliasi dengan pengusaha Andi Syamsuddin Arsyad atau Haji Isam, menjadi sorotan. Ekonom Dipo Satria Ramli mempertanyakan risiko manajemen di balik pembiayaan bernilai fantastis tersebut, terutama karena saham yang dijadikan agunan memiliki harga yang dapat berfluktuasi.
Melalui akun media sosial X, Dipo menyoroti bagaimana Bank Mandiri dapat memberikan fasilitas kredit sebesar Rp40 triliun dengan jaminan atau mekanisme repo saham, sementara harga saham di pasar dapat naik dan turun.
“Yang lebih menarik dari laporan Tempo ini adalah bagaimana Mandiri bisa memberikan kredit jumbo Rp40T dengan repo saham. Sedangkan harga saham-saham tersebut bisa naik turun,” tulis Dipo melalui akun @DipoSatriaR, Selasa (27/10/2026).
Ia juga menyoroti laporan mengenai dugaan penggunaan rekening pihak ketiga dengan nilai mencapai Rp27 triliun. Dipo mempertanyakan apakah informasi tersebut dapat diklarifikasi oleh Bank Mandiri.
“Ada dugaan rekening pihak ketiga sejumlah Rp27T. Bisa diklarifikasi @bankmandiri?” tulisnya.
Dipo kemudian mempertanyakan bagaimana risiko pembiayaan tersebut dikelola oleh manajemen bank. Pertanyaan ini menjadi penting karena kredit berskala besar yang menggunakan saham sebagai salah satu bentuk agunan menghadapi risiko perubahan nilai jaminan di pasar modal.
Kredit Rp40 Triliun, Baru Rp17 Triliun Digunakan
Berdasarkan laporan Bisnis.com pada Selasa (27/10/2026), Bank Mandiri telah memberikan penjelasan mengenai fasilitas kredit kepada PT Jhonlin Baratama dengan plafon mencapai Rp40 triliun. Dari jumlah tersebut, dana yang telah digunakan tercatat sebesar Rp17 triliun.
Manajemen Bank Mandiri menjelaskan bahwa fasilitas pembiayaan tersebut ditujukan untuk mendukung ekspansi usaha, termasuk belanja modal dan kebutuhan pembiayaan perusahaan serta grup usaha di industri batu bara dan sektor pendukungnya.
Bank Mandiri juga menyatakan fasilitas tersebut bukan untuk kegiatan perdagangan saham. Pembayaran kembali kredit diperhitungkan berdasarkan arus kas operasional usaha yang berjalan, dengan mempertimbangkan kemampuan keuangan debitur dan prospek bisnisnya.
Dari sisi jaminan, fasilitas kredit tersebut didukung aset tetap dan aset non-tetap, termasuk saham PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN).
Bank Mandiri menyatakan rasio cakupan agunan atau collateral coverage ratio berada pada level 150 persen, bahkan setelah memperhitungkan harga terendah intraday kedua saham selama periode satu bulan terakhir. (Bisnis.com, 27 Oktober 2026).
Persoalan yang disorot Dipo berkaitan dengan risiko perubahan harga saham yang dijadikan jaminan kredit. Ketika harga saham turun tajam, nilai pasar agunan dapat menyusut sehingga bank perlu memastikan jaminan tetap memadai untuk menutup risiko pembiayaan.
Dalam kasus kredit kepada Jhonlin Baratama, Bank Mandiri menyatakan saham JARR dan PGUN merupakan agunan tambahan atau sumber pelunasan sekunder. Bank juga mengaku telah melakukan pengujian sensitivitas terhadap perubahan harga saham dan menyiapkan mekanisme penambahan agunan maupun pengurangan fasilitas apabila rasio kecukupan jaminan tidak terpenuhi.
Namun, pengelolaan risiko tidak hanya berkaitan dengan besarnya nilai agunan pada saat kredit diberikan. Kemampuan debitur menghasilkan arus kas untuk membayar pokok dan bunga tetap menjadi faktor penting.
Karena itu, pertanyaan mengenai metode penilaian saham, besarnya nilai saham yang diakui sebagai agunan, likuiditas saham, serta mekanisme mitigasi ketika harga saham turun menjadi bagian penting dari transparansi pemberian kredit bernilai besar.
Peraturan Otoritas Jasa Keuangan (OJK) Nomor 40/POJK.03/2017 tentang Kredit atau Pembiayaan kepada Perusahaan Efek dan Kredit atau Pembiayaan dengan Agunan Saham mengatur ketentuan mengenai penggunaan saham sebagai jaminan tambahan kredit.
Dalam Pasal 4, nilai saham yang digunakan sebagai agunan tambahan kredit atau pembiayaan dibatasi paling tinggi sebesar 50 persen dari harga pasar atau kurs saham di bursa pada saat akad kredit ditandatangani.
Aturan tersebut menjadi salah satu rujukan dalam menilai kelayakan saham sebagai agunan. Namun, untuk menilai kepatuhan dalam kasus tertentu, diperlukan informasi mengenai tanggal akad kredit, harga saham yang digunakan sebagai dasar perhitungan, jumlah saham yang diagunkan, serta nilai agunan yang diakui bank.
Bank Mandiri menyatakan perhitungan agunan saham telah mengacu pada ketentuan tersebut dan kebijakan internal perusahaan. Informasi mengenai metode penghitungan dan penerapannya menjadi penting agar publik dapat memahami bagaimana bank menjaga kecukupan jaminan atas kredit jumbo tersebut. (OJK, POJK Nomor 40/POJK.03/2017).
Selain kredit Rp40 triliun, Dipo mengangkat persoalan lain yang dikutipnya dari laporan Tempo, yakni dugaan keberadaan rekening pihak ketiga dengan nilai sekitar Rp27 triliun.
Dalam cuplikan laporan Tempo yang ditampilkan Dipo, disebutkan adanya keterangan dari sejumlah narasumber mengenai rekening pihak ketiga yang dikaitkan dengan struktur pembiayaan saham JARR dan PGUN. Narasumber dalam laporan tersebut menyebut rekening itu tidak terafiliasi dengan Isam maupun Grup Jhonlin dan menggambarkan skema tersebut sebagai penggunaan aset off-ledger.
Informasi tersebut masih memerlukan penjelasan lebih lanjut mengenai kepemilikan rekening, fungsi dana, hubungan rekening dengan fasilitas kredit, serta pencatatan dan pengawasannya. Tanpa dokumen dan konfirmasi resmi, keberadaan maupun makna rekening tersebut tidak dapat langsung disimpulkan sebagai pelanggaran.
Karena itu, klarifikasi Bank Mandiri menjadi penting untuk membedakan antara struktur agunan, rekening penampung dana, mekanisme transaksi saham, dan pencatatan aset dalam pembiayaan.
Kredit jumbo Rp40 triliun menempatkan manajemen risiko dan transparansi sebagai dua persoalan yang patut diperhatikan. Nilai pembiayaan yang besar tidak dengan sendirinya membuktikan adanya pelanggaran. Namun, semakin besar fasilitas kredit, semakin penting pula penjelasan mengenai sumber pembayaran, kualitas agunan, konsentrasi risiko, dan mekanisme pengawasan.
Bank Mandiri telah menyampaikan bahwa fasilitas tersebut digunakan untuk ekspansi usaha, didukung agunan berlapis, dan dilengkapi pengujian sensitivitas terhadap perubahan harga batu bara serta produksi debitur.
Di sisi lain, pertanyaan Dipo Satria Ramli mengenai risiko repo saham dan dugaan rekening pihak ketiga Rp27 triliun menunjukkan masih adanya aspek yang ingin dipahami publik dari laporan tersebut.
Penjelasan yang terperinci dan berbasis dokumen akan membantu menjawab pertanyaan mengenai bagaimana kredit bernilai besar itu disusun, bagaimana kecukupan jaminannya dihitung, dan bagaimana bank mengantisipasi kemungkinan penurunan nilai agunan.
Dengan demikian, perhatian publik tidak berhenti pada besarnya angka kredit, tetapi juga pada kualitas pengelolaan risiko dan keterbukaan informasi yang menyertainya.