19 November 2026

Anggaran

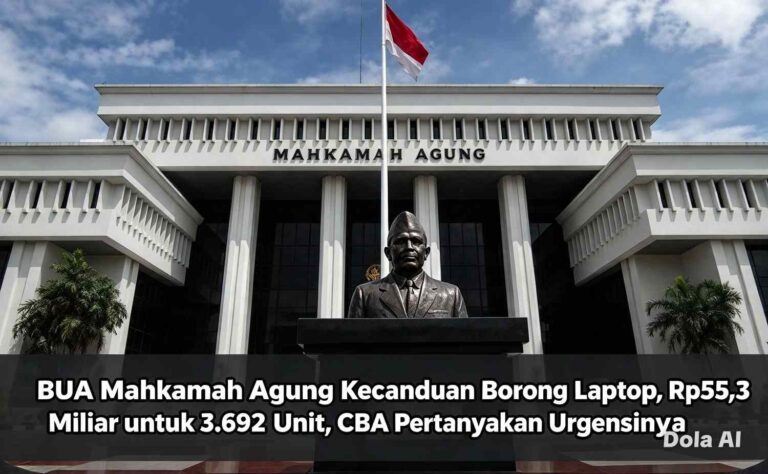
MoneyTalk.id,Jakarta – Pengadaan laptop di lingkungan Badan Urusan Administrasi (BUA) Mahkamah Agung (MA) menjadi sorotan. Di tengah berbagai persoalan pelayanan peradilan yang masih dikeluhkan masyarakat, anggaran puluhan miliar rupiah justru dialokasikan untuk memborong ribuan unit laptop pada 2025 hingga 2026.

Direktur Eksekutif Center for Budget Analysis (CBA), Uchok Sky Khadafi, mempertanyakan urgensi pengadaan tersebut. Menurut dia, pola belanja laptop di lingkungan BUA MA seolah memperlihatkan adanya wabah baru, yakni kegemaran memburu laptop dengan anggaran yang tidak sedikit.

Uchok mengungkapkan, khusus pada 2026, BUA Mahkamah Agung mengalokasikan anggaran sebesar Rp55,3 miliar untuk pengadaan 3.692 unit laptop.

Jika dihitung, harga rata-rata satu unit laptop mencapai sekitar Rp15 juta. Namun, menurut Uchok, tidak ada penjelasan spesifikasi teknis laptop yang dibeli sehingga publik sulit menilai kewajaran harga dan kebutuhan pengadaan tersebut.

“Ini harga untuk satu unit sekitar Rp15.000.000 tanpa ada penjelasan spesifikasinya seperti apa,” kata Uchok Sky Khadafi, Rabu (11/11/2026).

Dia menyindir pengadaan laptop tersebut seolah-olah harus menggunakan perangkat paling tinggi spesifikasinya, paling canggih, sekaligus paling mahal.

Uchok juga mempertanyakan alasan penggantian perangkat komputer apabila laptop yang sebelumnya dibeli masih bisa digunakan.

“Kalau ada yang bertanya, yang lama belum rusak kok, kenapa ganti? Jawabannya simpel saja, karena kita butuh yang lebih cepat untuk melayani rakyat. Padahal yang lama pun jarang sekali dinyalakan sampai habis baterainya,” sindirnya.

Sorotan Uchok tidak hanya tertuju pada pengadaan tahun 2026. Dia juga mengungkapkan belanja laptop BUA Mahkamah Agung pada 2025 yang nilainya mencapai puluhan miliar rupiah.

Pada tahun tersebut, BUA MA menganggarkan pengadaan laptop hakim sebesar Rp17,34 miliar untuk 1.445 unit. Dengan demikian, harga rata-rata satu unit laptop mencapai sekitar Rp12 juta.

Selain itu, terdapat pengadaan laptop kesekretariatan senilai Rp1,74 miliar untuk 120 unit. Harga rata-rata setiap unitnya sekitar Rp14,5 juta.

Jika seluruh angka pengadaan yang diungkapkan tersebut dijumlahkan, belanja laptop BUA Mahkamah Agung pada 2025 dan 2026 mencapai sekitar Rp74,38 miliar untuk 5.257 unit.

Perhitungan berdasarkan angka pengadaan yang disampaikan Uchok Sky Khadafi.

Menurut Uchok, besarnya anggaran tersebut patut dipertanyakan, terutama ketika masyarakat masih menghadapi berbagai persoalan dalam memperoleh pelayanan peradilan.

Dia menyinggung keluhan masyarakat mengenai berkas perkara yang masih harus dicetak bolak-balik, antrean panjang di loket pelayanan, hingga informasi putusan pengadilan yang tidak selalu mudah diakses.

Ironisnya, ketika persoalan mendasar pelayanan peradilan masih menjadi pekerjaan rumah, anggaran pengadaan laptop justru terus mengalir dalam jumlah besar.

Uchok menilai pengadaan barang dan jasa di lingkungan lembaga peradilan semestinya mengedepankan transparansi, efisiensi, serta kebutuhan nyata pengguna. Spesifikasi teknis, alasan penggantian perangkat lama, mekanisme distribusi, dan pemanfaatan laptop yang sudah dibeli perlu dijelaskan kepada publik.

“Yang penting laporan pertanggungjawabannya rapi dan tertulis: pengadaan alat kelengkapan sarana kerja,” sindir Uchok.

Dia mengingatkan, pengadaan teknologi seharusnya menjadi instrumen untuk mempercepat pelayanan dan meningkatkan kualitas administrasi peradilan, bukan justru menjadi beban anggaran yang terus membesar tanpa penjelasan memadai.

Uchok pun menyindir, jangan sampai ribuan laptop baru hanya membuat laporan pengadaan terlihat semakin mewah, sementara masyarakat masih harus menghadapi lambannya pelayanan peradilan.

“Mungkin nanti, kalau BUA MA berhasil mengumpulkan ribuan laptop baru, proses keadilan memang akan berjalan secepat nyalanya laptop itu. Atau setidaknya, laporan keuangannya akan terlihat sangat mewah dan berkilau,” pungkasnya.

Publik kini menunggu penjelasan BUA Mahkamah Agung: apakah ribuan laptop tersebut benar-benar dibutuhkan, bagaimana spesifikasinya, siapa penerimanya, dan sejauh mana pengadaan itu meningkatkan kualitas pelayanan peradilan?

MoneyTalk.Id,Jakarta – Direktur Eksekutif Center Budget of Analysis (CBA), Uchok Sky Khadafi, mengkritik belum jelasnya posisi Grace Natalie yang disebut masih menduduki jabatan Komisaris Independen MIND ID sekaligus tercantum dalam kepengurusan Partai Solidaritas Indonesia (PSI).

Menurut Uchok, persoalan ini bukan sekadar urusan rangkap jabatan, melainkan menyangkut integritas, independensi, dan tanggung jawab seseorang yang dipercaya mengawasi perusahaan milik negara.

“Jangan sampai jabatan komisaris di MIND ID hanya dijadikan pajangan atau tempat mencari posisi strategis, sementara perhatian dan aktivitas politiknya masih tersedot untuk mengurus PSI. MIND ID itu perusahaan yang mengelola kekayaan negara, bukan perusahaan milik partai politik,” kata Uchok.

Ia menilai, jabatan Komisaris Independen MIND ID bukan posisi simbolis yang bisa dijalankan sambil lalu. Ada kepentingan keuangan negara, pengelolaan sumber daya alam, investasi, hingga pengawasan perusahaan-perusahaan tambang besar yang harus dipertanggungjawabkan.

“Kalau memang masih aktif mengurus PSI, lebih baik Grace Natalie berani menentukan pilihan. Jangan mau enaknya saja, tetap menikmati kursi komisaris, tetapi juga ingin aktif dalam struktur partai. Jabatan publik itu ada tanggung jawabnya, bukan sekadar gelar untuk mempercantik biodata,” tegasnya.

Uchok juga mempertanyakan konsistensi pernyataan Grace yang sebelumnya menyebut sudah tidak aktif di PSI setelah mendapat penugasan sebagai staf khusus presiden, tetapi kemudian kembali dicantumkan dalam struktur kepengurusan partai.

“Publik jangan dibuat bingung. Dulu katanya sudah tidak aktif di PSI, sekarang namanya muncul lagi sebagai Sekretaris Dewan Pembina. Jadi, sebenarnya Grace ini masih mengurus partai atau tidak? Jangan hanya pintar menjelaskan ketika jabatan dipersoalkan, tetapi tidak memberikan kepastian mengenai statusnya,” ujarnya.

Menurut Uchok, MIND ID bukan perusahaan kecil. Perusahaan tersebut mengelola sejumlah entitas strategis di sektor pertambangan dan mineral, termasuk Antam, Bukit Asam, Timah, Inalum, serta kepentingan negara di Freeport Indonesia dan Vale Indonesia.

Karena itu, posisi komisaris independen harus benar-benar dijalankan secara profesional dan bebas dari kepentingan politik maupun kelompok tertentu.

“Jangan sampai pengawasan perusahaan tambang negara justru kalah penting dibandingkan urusan politik partai. Komisaris independen harus punya keberanian mengawasi direksi, mempertanyakan keputusan bisnis, dan memastikan setiap rupiah kekayaan negara dikelola untuk kepentingan rakyat,” katanya.

Uchok menegaskan, dirinya tidak sedang menuduh Grace Natalie menyalahgunakan jabatan atau membawa kepentingan PSI ke MIND ID. Namun, ketidakjelasan status rangkap peran tersebut berpotensi menimbulkan pertanyaan mengenai independensi dan konsentrasi dalam menjalankan tanggung jawab.

“Ini soal kepantasan dan transparansi. Jangan tunggu ada masalah baru kemudian sibuk memberikan klarifikasi. Kalau memang masih aktif menjadi pengurus PSI, Grace sebaiknya mundur dari kursi komisaris MIND ID. Sebaliknya, kalau ingin tetap menjadi komisaris, selesaikan dulu persoalan statusnya di PSI secara terbuka,” tandas Uchok.

Ia juga meminta MIND ID dan pihak terkait memberikan penjelasan resmi mengenai status Grace Natalie, termasuk dasar pengangkatan, ketentuan rangkap jabatan, serta mekanisme untuk memastikan independensi komisaris.

“Uang dan aset yang dikelola MIND ID itu menyangkut kekayaan negara. Jangan sampai pengawasan perusahaan sebesar itu justru dibayangi pertanyaan mengenai kepentingan politik pengurusnya. Negara membutuhkan komisaris yang bekerja untuk perusahaan dan kepentingan publik, bukan komisaris yang sibuk dengan agenda partai,” pungkasnya.

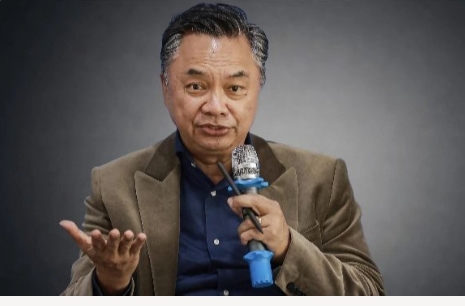
MoneyTalk.id,Jakarta – Menjaga kepercayaan nasabah dan keandalan transaksi keuangan menjadi fokus utama Otoritas Jasa Keuangan (OJK) di tengah eskalasi ancaman siber belakangan ini. Melalui pendekatan berlapis, OJK memastikan seluruh lini perbankan—mulai dari pengambil kebijakan hingga garda terdepan teknologi informasi—berada dalam kesiapan maksimal.

Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menekankan bahwa penguatan sistem keamanan siber memerlukan kolaborasi yang solid. Sejak Jumat (6/11) pekan lalu, pengawas IT perbankan OJK telah turun langsung melakukan konsolidasi teknis bersama personel IT di seluruh bank.

“Kita concern mengenai masalah ini. Sejak Jumat minggu lalu, pengawas IT perbankan OJK sudah melakukan koordinasi dengan personel IT seluruh bank untuk meningkatkan kewaspadaan,” ungkap Dian di kutip, Senin (9/11).

Di sisi tata kelola, OJK juga mengawal langsung komitmen manajemen puncak perbankan. Dian menjelaskan bahwa komunikasi resmi melalui surat telah dilayangkan berulang kali kepada jajaran direksi bank guna memastikan kesiapsiagaan sistem pertahanan digital mereka tetap terjaga.

“Saya juga sudah mengirimkan surat kepada direksi bank beberapa kali terkait keamanan siber ini, dan terakhir minggu lalu mengingatkan agar manajemen bank selalu dalam posisi alert terkait peningkatan serangan siber akhir-akhir ini,” tutupnya.

MoneyTalk.id,Jakarta – Bisnis pinjaman online (pinjol) terus berkembang di tengah kebutuhan masyarakat terhadap pembiayaan cepat. Namun, di balik kemudahan memperoleh pinjaman, risiko gagal bayar, kredit bermasalah, penagihan, hingga kerugian pemberi dana menjadi persoalan yang harus mendapat perhatian.

Salah satu perusahaan yang menarik untuk dicermati adalah PT Kreditku Teknologi Indonesia melalui platform pinjaman daring Kredinesia.

Berdasarkan informasi yang dipublikasikan di situs resmi Kredinesia, perusahaan tersebut mencatat total pendanaan tersalurkan sejak berdiri mencapai Rp2,51 triliun. Sementara penyaluran pada tahun berjalan mencapai Rp274,2 miliar, dengan posisi terakhir sebesar Rp125,4 miliar per 27 September 2026.

Besarnya penyaluran dana tersebut memperlihatkan skala kegiatan usaha Kredinesia. Namun, angka penyaluran yang besar juga harus dibaca bersama kualitas pembayaran pinjaman dan risiko pembiayaan bermasalah.

Kualitas Pendanaan: Hampir Seperempat Masuk Kategori Tidak Lancar

Salah satu data yang patut menjadi perhatian adalah komposisi kualitas pendanaan yang ditampilkan dalam situs resmi Kredinesia.

Perusahaan mencantumkan kualitas pendanaan sebagai berikut:

-Lancar: 75,85 persen.

-Dalam Perhatian Khusus: 8,56 persen.

-Kurang Lancar: 7,38 persen.

-Diragukan: 6,28 persen.

-Macet: 1,93 persen.

Jika kategori dalam perhatian khusus, kurang lancar, diragukan, dan macet dijumlahkan, terdapat sekitar 24,15 persen pendanaan yang tidak masuk kategori lancar.

Angka tersebut menjadi indikator risiko yang perlu diperhatikan. Meskipun kategori dalam perhatian khusus belum tentu berarti gagal bayar, besarnya kelompok pembiayaan yang tidak lancar menunjukkan pentingnya pengawasan terhadap kemampuan pembayaran para peminjam.

Sementara itu, kategori macet sebesar 1,93 persen merupakan bagian yang secara khusus perlu dicermati karena berkaitan dengan risiko gagal bayar.

Apakah Kredinesia Mengalami Kerugian?

Persoalan lain yang perlu dijawab adalah kondisi keuntungan dan kerugian perusahaan.

Besarnya total pendanaan yang disalurkan tidak otomatis menunjukkan perusahaan memperoleh keuntungan. Begitu pula tingginya kredit bermasalah tidak otomatis berarti perusahaan mengalami kerugian bersih.

Untuk mengetahui kondisi sebenarnya, diperlukan laporan keuangan perusahaan yang memuat pendapatan, beban operasional, biaya pendanaan, pencadangan kerugian kredit, piutang, aset, kewajiban, serta laba atau rugi bersih.

Sampai data laporan keuangan yang dapat diverifikasi tersedia, belum cukup dasar untuk menyatakan Kredinesia mengalami kerugian atau mencatat keuntungan tertentu.

Namun, risiko pembiayaan bermasalah tetap menjadi persoalan penting. Apabila pinjaman tidak kembali sesuai perjanjian, pemberi dana berpotensi menghadapi kerugian sesuai mekanisme dan ketentuan pendanaan yang berlaku.

Keluhan Nasabah: Restrukturisasi dan Penagihan Pernah Dipersoalkan

Persoalan pelayanan juga pernah muncul dalam pengaduan konsumen.

Pada 23 Maret 2022, seorang konsumen bernama Devi Purwandari menyampaikan keluhan melalui Media Konsumen dengan judul “Aplikasi Pinjol Kredinesia Mempersulit Nasabah yang Beritikad Baik”.

Dalam pengaduannya, Devi mengaku mengalami kesulitan keuangan setelah tidak lagi bekerja. Ia mengajukan permohonan keringanan pembayaran dan restrukturisasi sebelum tanggal jatuh tempo.

Menurut pengakuannya, permohonan tersebut telah disampaikan melalui surat elektronik kepada layanan pelanggan Kredinesia. Namun, ia mengeluhkan jawaban yang berulang dan belum memberikan kepastian penyelesaian.

Devi juga mengaku tetap mendapatkan tekanan dari petugas penagihan meskipun telah menyampaikan keinginan untuk menyelesaikan kewajibannya melalui pembayaran dengan tenor lebih panjang.

Pengaduan tersebut merupakan pengalaman individual konsumen dan tidak dapat langsung dianggap mewakili seluruh nasabah Kredinesia. Namun, kasus itu memperlihatkan pentingnya transparansi prosedur restrukturisasi, komunikasi dengan konsumen, dan kepastian penanganan pengaduan.

Utang Nasabah dan Risiko Gagal Bayar

Dalam bisnis pinjaman daring, hubungan antara peminjam dan pemberi dana mengandung risiko kredit. Nasabah yang tidak mampu membayar kewajibannya dapat menghadapi konsekuensi sesuai perjanjian dan peraturan yang berlaku.

Di sisi lain, pemberi dana juga menghadapi risiko apabila peminjam mengalami gagal bayar.

Kredinesia sendiri mencantumkan peringatan di situs resminya bahwa transaksi pendanaan memiliki risiko tinggi dan masyarakat tidak disarankan berutang apabila tidak memiliki kemampuan membayar.

Peringatan tersebut menunjukkan bahwa risiko gagal bayar merupakan bagian yang harus diperhitungkan dalam kegiatan pendanaan.

Karena itu, transparansi informasi mengenai kualitas pendanaan, tingkat keberhasilan penagihan, serta mekanisme penanganan pinjaman bermasalah menjadi penting bagi peminjam maupun pemberi dana.

Legalitas dan Pengawasan OJK

Kredinesia dikelola PT Kreditku Teknologi Indonesia. Berdasarkan keterangan perusahaan dalam kebijakan privasinya, perusahaan memperoleh izin OJK melalui keputusan Nomor S-433/NB.223/2021 tertanggal 28 April 2021.

Dengan demikian, persoalan yang perlu diperhatikan bukan hanya status legalitas, tetapi juga bagaimana perusahaan menjalankan prinsip kehati-hatian, tata kelola, manajemen risiko, dan perlindungan konsumen.

Status berizin dan diawasi OJK bukan jaminan bahwa seluruh pinjaman akan lancar atau setiap pemberi dana terbebas dari risiko kerugian.

OJK Perlu Memastikan Perlindungan Konsumen

Persoalan pinjaman bermasalah pada industri pinjaman daring juga menjadi perhatian regulator.

OJK terus mendorong perusahaan penyelenggara pendanaan digital untuk memperkuat manajemen risiko, proses penilaian kelayakan peminjam, serta perlindungan konsumen.

Dalam kasus Kredinesia, sejumlah hal layak mendapatkan penjelasan terbuka, antara lain bagaimana perkembangan kualitas pendanaan, berapa nilai pinjaman yang mengalami keterlambatan, bagaimana penyelesaian pinjaman macet, serta bagaimana perusahaan menangani permohonan restrukturisasi.

Perusahaan juga perlu memberikan penjelasan mengenai laporan keuangan, perkembangan laba atau rugi, kewajiban perusahaan, dan pencadangan risiko kredit.

Pada akhirnya, kemudahan mendapatkan pinjaman tidak boleh mengesampingkan hak konsumen. Nasabah membutuhkan kepastian informasi, prosedur pembayaran yang jelas, dan penanganan pengaduan yang bertanggung jawab.

Sementara pemberi dana membutuhkan informasi yang transparan mengenai risiko dan kualitas pengembalian dana.

Kredinesia perlu menjelaskan kondisi kualitas pendanaan dan keuangannya secara terbuka. Sebab, di tengah bisnis pinjaman daring yang terus berkembang, kepercayaan masyarakat tidak hanya dibangun melalui besarnya penyaluran pinjaman, tetapi juga melalui transparansi, tata kelola, dan perlindungan konsumen.

MoneyTalk.id,Jakarta – Besarnya pendapatan premi perusahaan asuransi tidak selalu mencerminkan keuntungan dan kepuasan pemegang polis. Kondisi tersebut terlihat dalam laporan keuangan PT Asuransi Jiwa Generali Indonesia. Perusahaan asuransi yang beroperasi di Indonesia ini mencatatkan pendapatan premi Rp3,19 triliun sepanjang 2024. Namun, pada periode yang sama, perusahaan justru membukukan kerugian setelah pajak sebesar Rp133,29 miliar.

Angka tersebut memunculkan sejumlah pertanyaan mengenai kondisi keuangan perusahaan, efektivitas pengelolaan risiko, pembayaran klaim, serta perlindungan terhadap nasabah yang selama bertahun-tahun membayar premi.

Berdasarkan laporan keuangan yang dipublikasikan Generali Indonesia untuk tahun buku 2024, pendapatan premi meningkat dibandingkan 2023 yang mencapai Rp3,02 triliun. Artinya, terdapat pertumbuhan pendapatan premi sekitar 5,6 persen.

Namun, pertumbuhan pendapatan tersebut belum mampu membawa perusahaan mencatatkan keuntungan. Generali Indonesia mengalami kerugian sebelum pajak sebesar Rp158,97 miliar dan kerugian setelah pajak Rp133,29 miliar.

Kerugian tersebut memang lebih kecil dibandingkan kerugian setelah pajak tahun 2023 sebesar Rp179,93 miliar. Meski demikian, perusahaan masih harus menjelaskan strategi untuk mengembalikan kinerja keuangan ke posisi menguntungkan.

Beban Perusahaan Mencapai Rp3,26 Triliun

Laporan keuangan 2024 memperlihatkan jumlah beban Generali Indonesia mencapai Rp3,268 triliun, meningkat dibandingkan 2023 sebesar Rp3,203 triliun.

Salah satu komponen yang perlu diperhatikan adalah biaya umum dan administrasi yang meningkat dari Rp498,49 miliar pada 2023 menjadi Rp584,23 miliar pada 2024.

Biaya akuisisi juga meningkat dari Rp483 miliar menjadi Rp493,11 miliar.

Sementara itu, klaim dan manfaat yang dibayarkan dalam laporan keuangan mencapai sekitar Rp2,477 triliun pada 2024, dibandingkan Rp2,362 triliun pada 2023.

Besarnya beban klaim menunjukkan bahwa pembayaran manfaat asuransi merupakan komponen penting dalam kegiatan perusahaan. Namun, peningkatan beban klaim juga harus dibaca bersama dengan kewajiban perusahaan, pendapatan investasi, biaya operasional, dan pertumbuhan bisnis.

Dengan kondisi tersebut, publik perlu mengetahui secara transparan faktor-faktor yang menyebabkan perusahaan masih mencatatkan kerugian meskipun pendapatan premi mengalami peningkatan.

Klaim Rp3 Miliar Pernah Berujung Demonstrasi di Medan

Persoalan pembayaran klaim Generali Indonesia juga pernah menjadi sorotan publik.

Pada Maret 2022, kantor agensi asuransi Generali di kawasan Multatuli, Medan, didatangi massa yang mempersoalkan klaim seorang nasabah bernama Anik.

Dalam pemberitaan IDX Channel pada 17 Maret 2022, nasabah tersebut disebut memiliki dua produk asuransi dengan nilai manfaat yang dipersoalkan mencapai Rp3 miliar.

Anik dikabarkan mulai menjadi nasabah sejak Mei 2018. Lima bulan setelah menandatangani kontrak, pada Oktober 2018, ia didiagnosis menderita penyakit kanker kritis.

Nasabah disebut telah membayar premi selama 16 bulan dengan nilai sekitar Rp10 juta per bulan atau total Rp160 juta.

Namun, klaim yang diperjuangkan tersebut tidak kunjung dibayarkan selama lebih dari tiga tahun.

Pihak yang mendampingi nasabah ketika itu meminta Generali membuka secara transparan alasan penolakan klaim, terutama mengenai persoalan ketidaksesuaian data yang menjadi alasan perusahaan.

Kasus tersebut kemudian menjadi perhatian karena menyangkut hubungan antara perusahaan asuransi dengan pemegang polis yang sedang menghadapi persoalan kesehatan.

Perlu dicatat, kasus tersebut merupakan sengketa individual yang diberitakan pada 2022. Tidak dapat langsung disimpulkan bahwa seluruh klaim Generali mengalami persoalan serupa.

88 Pengaduan Nasabah Sepanjang 2024

Data pengaduan juga menjadi salah satu aspek penting untuk menilai kualitas pelayanan perusahaan.

Dalam laporan publikasi penanganan pengaduan Generali Indonesia tahun 2024, tercatat sebanyak 88 pengaduan nasabah.

Dari jumlah tersebut, sebanyak 61 pengaduan berkaitan dengan produk asuransi kesehatan, 15 pengaduan mengenai unit link, tujuh pengaduan whole life, tiga pengaduan asuransi berjangka, serta dua pengaduan lainnya pada produk syariah.

Generali menyatakan seluruh 88 pengaduan tersebut masuk kategori selesai.

Namun, terdapat hal yang perlu dicermati dalam membaca angka tersebut. Dalam definisi perusahaan, pengaduan dapat dikategorikan selesai apabila perusahaan telah memberikan tanggapan dan nasabah tidak menyampaikan keberatan. Bahkan, pengaduan juga dapat masuk kategori selesai ketika nasabah menyampaikan keberatan tetapi perusahaan menolak keberatan tersebut.

Dengan demikian, status administratif selesai tidak otomatis berarti seluruh nasabah memperoleh penyelesaian yang sesuai dengan harapan mereka.

Publik perlu mengetahui substansi pengaduan, berapa banyak yang berkaitan dengan penolakan klaim, keterlambatan pembayaran, pelayanan, perubahan manfaat polis, serta berapa banyak nasabah yang membawa sengketa ke lembaga penyelesaian sengketa.

Generali Mengklaim Membayar Klaim Rp1,3 Triliun

Di sisi lain, Generali Indonesia menyampaikan telah membayarkan klaim dan manfaat lebih dari Rp1,3 triliun sepanjang 2024.

Pembayaran tersebut, menurut perusahaan, mencakup lebih dari 286.000 kasus klaim, mulai dari manfaat kesehatan, meninggal dunia, hingga penyakit kritis.

Perusahaan juga mengungkapkan bahwa klaim kesehatan mengambil porsi sekitar 80 persen dari total pembayaran klaim. Nilai klaim kesehatan meningkat 19 persen dibandingkan tahun sebelumnya.

Angka pembayaran tersebut memperlihatkan bahwa Generali memang melakukan pembayaran manfaat kepada banyak nasabah.

Namun, angka agregat pembayaran klaim tidak dengan sendirinya menjawab persoalan nasabah yang mengaku mengalami penolakan atau kesulitan pencairan. Perlu ada transparansi mengenai jumlah klaim yang diajukan, klaim yang disetujui, klaim yang ditolak, klaim yang masih dalam proses, serta nilai kewajiban yang belum diselesaikan.

Rasio Solvabilitas 347 Persen, Apakah Keuangan Aman?

Di tengah kerugian perusahaan, indikator kesehatan keuangan juga perlu diperhatikan.

Dalam laporan keuangan audit tahun 2024, Generali Indonesia mencatat rasio pencapaian tingkat solvabilitas atau Risk Based Capital (RBC) sebesar 347 persen.

Angka tersebut berada jauh di atas batas minimum 120 persen yang ditetapkan dalam ketentuan kesehatan keuangan perusahaan asuransi.

Rasio kecukupan investasi tercatat 141 persen, sedangkan rasio likuiditas mencapai 280 persen.

Indikator tersebut menunjukkan perusahaan masih memiliki tingkat solvabilitas di atas ketentuan minimum. Karena itu, kerugian akuntansi tidak bisa langsung diartikan bahwa perusahaan tidak mampu membayar klaim.

Namun, RBC yang tinggi juga bukan jaminan bahwa setiap klaim pasti disetujui. Persetujuan klaim tetap bergantung pada ketentuan polis, kelengkapan dokumen, hasil pemeriksaan, serta ketentuan hukum yang berlaku.

OJK Perlu Memastikan Perlindungan Pemegang Polis

Persoalan perusahaan asuransi tidak hanya berkaitan dengan keuntungan dan kerugian. Hal paling mendasar adalah kepastian bahwa hak pemegang polis dilindungi.

Otoritas Jasa Keuangan (OJK) memiliki tanggung jawab melakukan pengawasan terhadap perusahaan asuransi, termasuk kesehatan keuangan, tata kelola, pemasaran produk, dan penanganan pengaduan konsumen.

Dalam kasus Generali Indonesia, sejumlah hal layak mendapat perhatian publik.

Pertama, apa penyebab perusahaan mengalami kerugian setelah pajak Rp133,29 miliar ketika pendapatan premi mencapai Rp3,19 triliun?

Kedua, bagaimana perkembangan pembayaran klaim yang pernah disengketakan nasabah, termasuk kasus klaim Rp3 miliar di Medan?

Ketiga, bagaimana mekanisme perusahaan memastikan pengaduan nasabah benar-benar diselesaikan secara substantif, bukan hanya ditutup secara administratif?

Keempat, berapa jumlah klaim yang ditolak dan berapa nilai klaim yang masih dalam proses pembayaran?

Kelima, bagaimana perusahaan menjamin bahwa pemegang polis mendapatkan informasi yang jelas mengenai pengecualian, persyaratan, dan manfaat perlindungan sejak awal pembelian produk?

Pertanyaan-pertanyaan tersebut penting dijawab secara terbuka oleh manajemen Generali Indonesia dan OJK.

Nasabah Jangan Hanya Dijadikan Sumber Premi

Asuransi dibangun atas dasar kepercayaan. Nasabah membayar premi secara berkala karena berharap memperoleh perlindungan ketika menghadapi risiko kesehatan, kecelakaan, penyakit kritis, atau kematian.

Karena itu, perusahaan asuransi tidak cukup hanya mengumumkan pertumbuhan premi, jumlah nasabah, dan besarnya klaim yang sudah dibayarkan.

Transparansi mengenai klaim yang ditolak, alasan penolakan, penyelesaian sengketa, serta kondisi keuangan harus menjadi bagian dari tanggung jawab perusahaan kepada masyarakat.

Kerugian Rp133,29 miliar bukan dengan sendirinya bukti bahwa Generali Indonesia bermasalah dalam memenuhi kewajibannya. Begitu pula rasio solvabilitas 347 persen tidak boleh digunakan untuk mengabaikan keluhan nasabah.

Publik membutuhkan penjelasan yang seimbang mengenai kedua sisi tersebut.

Pada akhirnya, ukuran keberhasilan perusahaan asuransi bukan hanya besarnya premi yang berhasil dihimpun, melainkan juga kemampuannya memenuhi janji perlindungan kepada pemegang polis sesuai perjanjian.

Manajemen Generali Indonesia perlu memberikan penjelasan mengenai kinerja keuangan dan penanganan klaim, sementara OJK perlu memastikan setiap pengaduan nasabah ditangani secara transparan dan sesuai ketentuan.

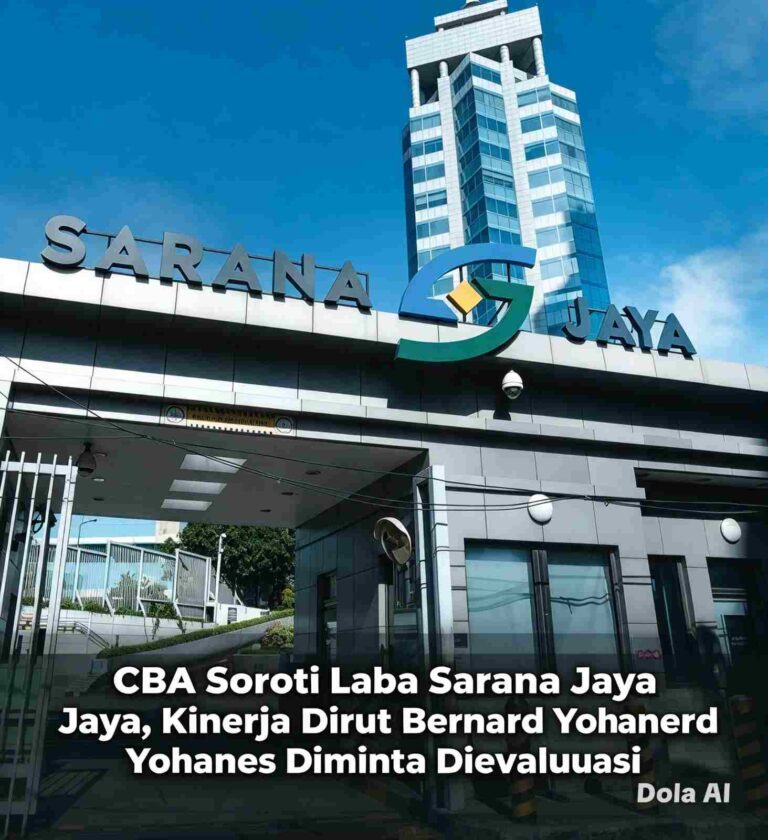
MoneyTalk.id,Jakarta – Center for Budget Analysis (CBA) menyoroti kinerja keuangan Perumda Pembangunan Sarana Jaya yang mencatatkan kenaikan laba pada 2025, meskipun pendapatan perusahaan justru mengalami penurunan dibandingkan tahun sebelumnya.

Direktur Eksekutif CBA, Uchok Sky Khadafi, menyebut Sarana Jaya membukukan keuntungan sebesar Rp45,3 miliar pada 2025. Angka tersebut meningkat sekitar Rp11,1 miliar dibandingkan laba 2024 yang tercatat sebesar Rp34,2 miliar.

Menurut Uchok, kondisi tersebut perlu mendapat penjelasan dari manajemen. Sebab, berdasarkan data yang disampaikan CBA, pendapatan Sarana Jaya pada 2024 mencapai Rp343,2 miliar, sedangkan pada 2025 turun menjadi Rp308,2 miliar.

“Ini sangat aneh. Meskipun pendapatan tahun 2024 lebih besar daripada tahun 2025, tetapi Pembangunan Sarana Jaya bisa meraih untung besar,” kata Uchok.

CBA juga menyoroti akumulasi laba perusahaan selama dua tahun terakhir yang dinilai belum mampu menutup kerugian pada 2023. Sarana Jaya tercatat memperoleh laba Rp34,2 miliar pada 2024 dan Rp45,3 miliar pada 2025. Jika digabungkan, totalnya mencapai Rp79,5 miliar.

Sementara itu, kerugian perusahaan pada 2023 mencapai Rp82,9 miliar. Dengan demikian, berdasarkan perhitungan tersebut, masih terdapat selisih kerugian sekitar Rp3,4 miliar yang belum tertutup oleh laba dua tahun berikutnya.

Atas kondisi tersebut, Uchok meminta Pemerintah Provinsi DKI Jakarta mengevaluasi kinerja Direktur Utama Sarana Jaya, Bernard Yohanes. Evaluasi dinilai penting untuk memastikan pengelolaan perusahaan daerah berjalan lebih baik dan berkelanjutan.

“Direktur Utama Bernard Yohanes harus dievaluasi kinerjanya selama memimpin Pembangunan Sarana Jaya agar kinerjanya bisa meningkat terus sampai satu hari sebelum kiamat,” tegas Uchok.

Di sisi lain, kinerja keuangan Sarana Jaya juga perlu dilihat dalam konteks dinamika pergantian direksi yang terjadi dalam beberapa periode terakhir. Peralihan kepemimpinan tersebut menjadi salah satu aspek yang perlu diperjelas, terutama terkait kesinambungan kebijakan, strategi bisnis, dan pengelolaan keuangan perusahaan.

Karena itu, penjelasan Bernard Yohanes diperlukan untuk memberikan gambaran mengenai faktor yang menyebabkan laba meningkat ketika pendapatan menurun. Manajemen juga perlu menjelaskan strategi pemulihan keuangan perusahaan, termasuk langkah untuk menutup kerugian tahun-tahun sebelumnya.

CBA turut mengingatkan Pemprov DKI Jakarta agar tidak mengabaikan persoalan kinerja keuangan BUMD. Uchok mencontohkan PT Jakarta Propertindo (Jakpro) yang menurutnya mengalami kerugian selama tiga tahun berturut-turut.

“CBA berharap kasus Pembangunan Sarana Jaya jangan seperti PT Jakarta Propertindo, tiga tahun berturut-turut terus merugi, tetapi dianggap sebuah prestasi bagi Pemerintah Provinsi DKI Jakarta,” tutup Uchok.

MoneyTalk.id,Jakarta – Bank Sahabat Sampoerna mampu mempertahankan trenpositif kinerja fundamental perbankan secara year on year, yang tercermin dari peningkatan profitabilitas dan penyaluran kredit UMKM yang konsisten, didukung oleh perbaikan kualitas aset dan permodalan yang solid sebagai landasan untuk melanjutkan pertumbuhan bisnis yang berkelanjutan hingga akhir tahun ini.

‎Sampai dengan akhir September 2026,Bank Sahabat Sampoerna telah menyalurkan pinjaman sebesar Rp9,98 triliun, dengan 57% dari total pinjaman tersebut atau sekitar Rp5,69 triliun merupakan pembiayaan yang disalurkan untuk pelaku UMKM, baik secara langsung dan tidak langsung.
‎
Sejalan dengan penyaluran pinjaman tersebut, Bank Sahabat Sampoerna berhasil memperbaiki kualitas kredit, terindikasi dari rasio NPL gross sebesar 2,87% pada kuartal III-2026 atau turun dari periode yang sama pada tahun sebelumnya sebesar 4,12%. NPL Bank Sahabat Sampoerna ini masih berada dibawah ketentuan regulator sebesar 5% dan NPL gross industri UMKM yang mencapai 4,53%.
‎
Kondisi ekonomi domestik dan global masih menjadi tantangan bagi industri perbankan.Bank Sahabat Sampoerna, dengan posisi rasio kecukupan modal (CAR) sebesar 31,31%, naik dari September 2025 sebesar 29,05% dan rasio kredit terhadap dana pihak ketiga (Loan to Deposit Ratio/LDR) 88.82%, cukup yakin tetap mampu menyerap permintaan kredit dan mendukung pemberdayaan UMKM.
‎
‎Direktur Finance & Business Planning Bank Sahabat Sampoerna, Henky Suryaputra menjelaskan, dengan terus mendorong literasi keuangan di berbagai daerah, kepercayaan masyarakat terhadap Bank Sahabat Sampoerna terus meningkat. Kondisi ini turut menopang ketersediaan likuiditas dalam mendukung penyaluran kredit perusahaan. Tercatat hingga akhir September 2026, penghimpunan dana murah (Current Accounts and Saving Accounts/CASA) dari giro dan tabungan mencapai Rp2,24 triliun.
‎
‎“Dengan sejumlah tantangan yang dihadapi, kami patut bersyukur Bank Sahabat Sampoerna dapat melanjutkan trenpositif pada kuartal III 2026 dengan membukukan laba sebelum pajak Rp36,16miliar sampai dengan akhir September 2026 atau naik 104,18% dari periode sebelumnya (YoY) sebesar Rp17,71 miliar. Pencapaian ini menjadi landasan yang kuat bagi Bank Sahabat Sampoerna untuk tumbuh berkelanjutan dan melanjutkan komitmen mendukung pertumbuhan UMKM,” ujar Henky.
‎
CEO Bank Sahabat Sampoerna, Ali Yong menambahkan, tren positif juga dicatat Bank Sahabat Sampoerna atas pertumbuhan transaksi digital perusahaan. Dengan mengusung layanan berbasis Bank as a Service (BaaS), hingga September 2026, Bank Sahabat Sampoerna mencatat lebih dari 245 juta transaksi, naik sebesar140,2% dari periode sebelumnya sekitar 102 juta transaksi. Dari transaksi BaaS ini, Bank Sahabat Sampoerna membukukan pendapatan sebesar Rp150,47 miliar, tumbuh 398,62% dari tahun sebelumnya. Di tengah tingginya tantangan di bisnis UMKM, bisnis BaaS ini mampu menopang pertumbuhan pendapatan Bank Sahabat Sampoerna beberapa tahun ke depan.

Bersama sejumlah mitra strategis, Bank Sahabat Sampoerna terus memperluas penggunaan layanan perbankan dengan menghadirkan ekosistem digital yang komprehensif.“Kami berterimakasih kepada regulator yang senantiasa mendukung pengembangan ekosistem digital Bank Sahabat Sampoerna. Kami juga terus membuka diri untuk kerja sama yang lebih luas dengan mitra strategis baru untuk memperluas jangkauan layanan digital hingga ke pelosok Tanah Air,” tegasnya.
‎
‎Pengembangan ekosistem digital melalui BaaS menjadikan layanan, seperti virtual account, pembayaran melalui QRIS,serta transfer dana host-to-host paling banyak diakses masyarakat.Pelaku UMKM dapat memanfaatkan layanan pembayaran QRIS tersebut melalui Sampoerna Mobile Merchant. Sementara itu, untuk masyarakat luas, nasabah ritel, dan individu, Sampoerna Mobile Banking dapat menjadi pilihan untuk menjawab kebutuhan transaksi harian.Bank Sahabat Sampoerna juga menawarkan program undian berhadiah yang dilakukan secara berkala bagi pengguna Sampoerna Mobile Saving untuk mengapresiasi loyalitas nasabah.

MoneyTalk.id,Jakarta – Persoalan PT AXA Mandiri Financial Services kembali menjadi sorotan. Di tengah bisnis asuransi yang mengelola dana masyarakat dalam jumlah besar, perusahaan patungan Bank Mandiri dan National Mutual International itu menghadapi sejumlah persoalan yang patut mendapat perhatian, mulai dari kenaikan utang klaim, penurunan pendapatan premi, keluhan nasabah hingga pengawasan regulator.

Berdasarkan ringkasan laporan keuangan AXA Mandiri per 30 November 2025, utang klaim perusahaan mencapai Rp413,683 miliar. Angka tersebut meningkat tajam dibandingkan posisi 2024 sebesar Rp203,209 miliar.

Artinya, terdapat kenaikan utang klaim sekitar Rp210,47 miliar atau lebih dari 100 persen dalam periode perbandingan tersebut.

Selain utang klaim, total utang perusahaan tercatat mencapai Rp3,40 triliun, meningkat dari Rp2,64 triliun pada 2024. Sementara itu, total liabilitas perusahaan mencapai Rp40,16 triliun, dibandingkan Rp36,67 triliun pada tahun sebelumnya.

Besarnya angka tersebut memunculkan pertanyaan mengenai pengelolaan kewajiban perusahaan, terutama dalam memastikan hak-hak pemegang polis terpenuhi sesuai perjanjian asuransi.

Namun, perlu dicatat bahwa total liabilitas juga mencakup cadangan teknis untuk memenuhi kewajiban polis masa depan. Karena itu, angka tersebut tidak bisa serta-merta dianggap sebagai utang macet.

Pendapatan Premi Turun, Laba Ikut Menyusut

Persoalan lain terlihat dari perkembangan pendapatan perusahaan. Dalam laporan keuangan per November 2025, pendapatan premi AXA Mandiri tercatat Rp8,77 triliun, turun dibandingkan Rp10,11 triliun pada periode pembanding 2024.

Pendapatan premi neto juga mengalami penurunan dari Rp9,93 triliun menjadi Rp8,57 triliun.

Sementara itu, laba setelah pajak tercatat Rp1,11 triliun, lebih rendah dibandingkan Rp1,21 triliun pada 2024.

Penurunan tersebut menunjukkan adanya tekanan terhadap sejumlah indikator kinerja perusahaan, meskipun AXA Mandiri masih membukukan keuntungan.

Di sisi lain, beban klaim dan manfaat mencapai Rp9,37 triliun. Angka tersebut mencakup klaim yang dibayarkan, penebusan unit, serta perubahan cadangan teknis.

Data tersebut menjadi penting karena perusahaan asuransi tidak hanya dituntut mampu menghimpun premi, tetapi juga harus memastikan kemampuan memenuhi kewajiban kepada nasabah.

Nasabah Gugat Penolakan Klaim Rp180 Juta

Persoalan pelayanan klaim juga mencuat di Palembang. Lembaga Bantuan Hukum (LBH) Ganta Keadilan Sriwijaya melayangkan somasi kepada AXA Mandiri terkait penolakan klaim asuransi kesehatan yang dialami pasangan suami istri, Rusli dan Rohmatun.

Kuasa hukum keduanya, Sapriadi Syamsudin, mengatakan kliennya mengajukan klaim biaya pengobatan Rohmatun di rumah sakit. Namun, pengajuan tersebut ditolak pihak asuransi.

“Awalnya klien kami mengajukan klaim biaya pengobatan ke AXA Mandiri, tetapi klaim tersebut ditolak,” kata Sapriadi sebagaimana diberitakan Radar Palembang, 1 Januari 2026.

Sapriadi menjelaskan, pada 14 Oktober 2025 pihaknya telah menyampaikan pengaduan resmi kepada AXA Mandiri terkait permintaan pengembalian premi yang telah dibayarkan.

Namun, melalui surat balasan tertanggal 24 Oktober 2025, perusahaan menyatakan pengaduan tersebut tidak dapat dipenuhi.

Menurut Sapriadi, kliennya mengikuti program asuransi dengan masa lima tahun dan premi Rp90 juta per tahun. Karena diikuti oleh suami dan istri, total premi yang dipersoalkan mencapai Rp180 juta.

Pihaknya juga mempersoalkan belum diterimanya polis fisik oleh nasabah.

Atas persoalan tersebut, LBH Ganta Keadilan Sriwijaya melayangkan somasi dan meminta pengembalian uang Rp180 juta.

Mereka juga meminta Komisi XI DPR RI menjalankan fungsi pengawasan dengan mempertemukan pihak nasabah, AXA Mandiri, dan Otoritas Jasa Keuangan (OJK).

Wakil Ketua Komisi XI DPR RI Fauzi Amro menyatakan persoalan klaim asuransi harus diselesaikan berdasarkan perjanjian antara nasabah dan perusahaan.

Ia mengatakan pihaknya akan meminta penjelasan OJK dan perusahaan asuransi melalui rapat dengar pendapat.

OJK Pernah Memanggil AXA Mandiri Terkait Persoalan Unitlink

Sorotan terhadap AXA Mandiri sebenarnya bukan persoalan baru.Pada Februari 2022, OJK memanggil pimpinan tiga perusahaan asuransi yang bersengketa dengan nasabah terkait produk unitlink. Ketiga perusahaan tersebut adalah AXA Mandiri, AIA, dan Prudential.

OJK meminta perusahaan menyelesaikan persoalan nasabah secara individual.

Persoalan kembali mencuat pada April 2023 setelah keluhan nasabah unitlink AXA Mandiri ramai di media sosial.

Kepala Eksekutif Pengawas IKNB OJK saat itu, Ogi Prastomiyono, menyatakan regulator akan mengkaji penerapan ketentuan unitlink, termasuk kepatuhan perusahaan terhadap SEOJK Nomor 5 Tahun 2022.

Ogi juga menegaskan bahwa apabila ditemukan pelanggaran terhadap ketentuan yang berlaku, perusahaan dapat dinilai melakukan pelanggaran perilaku usaha.

Sementara itu, AXA Mandiri ketika itu menyatakan tetap berkomitmen menyelesaikan keluhan nasabah sesuai prosedur dan ketentuan yang berlaku.

Perusahaan juga menjelaskan bahwa penyelesaian sengketa yang tidak mencapai kesepakatan dapat dilanjutkan melalui Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK).

OJK Perlu Membuka Hasil Pengawasannya

Berbagai persoalan tersebut menempatkan OJK pada posisi penting sebagai regulator industri jasa keuangan.

Terlebih, persoalan klaim merupakan salah satu aspek paling mendasar dalam bisnis asuransi. Kepercayaan masyarakat terhadap perusahaan asuransi sangat bergantung pada kepastian perlindungan dan pembayaran manfaat sesuai ketentuan polis.

OJK perlu memberikan penjelasan secara terbuka mengenai perkembangan pengawasan terhadap AXA Mandiri, termasuk apakah perusahaan pernah menerima teguran atau sanksi administratif secara khusus, apa bentuk pelanggarannya, dan bagaimana tindak lanjut perbaikannya.

Sebab, pemanggilan perusahaan oleh OJK, pengawasan terhadap unitlink, dan pemberian teguran administratif merupakan tindakan yang berbeda dan harus dijelaskan secara terang.

Masyarakat juga berhak mengetahui apakah peningkatan utang klaim tersebut berkaitan dengan keterlambatan pembayaran, klaim yang masih dalam proses administrasi, atau faktor lain.

Pada laporan November 2025, AXA Mandiri masih mencatat rasio solvabilitas atau Risk Based Capital (RBC) sebesar 563 persen, jauh di atas ketentuan minimum 120 persen. Perusahaan juga membukukan laba setelah pajak lebih dari Rp1,1 triliun.

Artinya, angka keuangan tersebut belum menunjukkan perusahaan berada dalam kondisi gagal bayar atau insolven.

Namun, rasio kesehatan keuangan yang tinggi tidak boleh menjadi alasan untuk mengabaikan keluhan nasabah.

Pada akhirnya, perusahaan asuransi harus membuktikan bahwa perlindungan yang ditawarkan benar-benar dapat dirasakan pemegang polis ketika risiko terjadi.

OJK juga perlu memastikan setiap pengaduan ditangani secara transparan, objektif, dan memberikan kepastian hukum bagi konsumen.

Jangan sampai masyarakat rajin membayar premi selama bertahun-tahun, tetapi justru harus berjuang panjang ketika meminta hak perlindungan asuransinya.

MoneyTalk.id,Jakarta – Bisnis pinjaman online (pinjol) RupiahCepat milik PT Kredit Utama Fintech Indonesia mencatatkan pertumbuhan pendapatan dan laba yang cukup besar. Namun, di balik keuntungan ratusan miliar rupiah tersebut, sejumlah persoalan perlu mendapat perhatian, mulai dari peningkatan kewajiban perusahaan, membengkaknya pengaduan konsumen, hingga pemanggilan oleh Otoritas Jasa Keuangan (OJK).

Persoalan ini menimbulkan pertanyaan mengenai tata kelola perusahaan, perlindungan konsumen, transparansi transaksi pinjaman, serta kualitas pengawasan terhadap penyelenggara layanan pendanaan berbasis teknologi informasi.

Berdasarkan laporan keuangan perusahaan untuk tahun buku 2025 yang telah diaudit, pendapatan neto PT Kredit Utama Fintech Indonesia mencapai Rp660,48 miliar. Angka tersebut meningkat dibandingkan pendapatan tahun 2024 sebesar Rp517,60 miliar.

Laba bersih perusahaan pada 2025 mencapai Rp210,04 miliar, melonjak dibandingkan Rp78,54 miliar pada 2024.

Artinya, keuntungan bersih perusahaan meningkat sekitar 167 persen dalam setahun. Kinerja ini memperlihatkan bahwa bisnis RupiahCepat mampu menghasilkan keuntungan besar di tengah berbagai persoalan yang menyertai industri pinjaman daring.

Namun, pertumbuhan keuntungan tersebut perlu dibaca bersama dengan kondisi kewajiban dan persoalan perlindungan konsumen yang tercatat dalam dokumen perusahaan.

Kewajiban perusahaan meningkat menjadi Rp130,96 miliar

Dari sisi neraca, total liabilitas atau kewajiban perusahaan pada akhir 2025 tercatat Rp130,96 miliar. Jumlah tersebut meningkat dibandingkan posisi akhir 2024 sebesar Rp96,36 miliar.

Dengan demikian, kewajiban perusahaan bertambah sekitar Rp34,60 miliar atau 35,9 persen dalam setahun.

Komponen yang paling menonjol adalah utang usaha. Pada akhir 2025, utang usaha mencapai Rp103,86 miliar, meningkat hampir dua kali lipat dibandingkan Rp52,63 miliar pada tahun sebelumnya.

Sementara itu, total liabilitas jangka pendek mencapai Rp129,02 miliar. Adapun liabilitas jangka panjang tercatat sekitar Rp1,94 miliar.

Kenaikan utang usaha tersebut patut menjadi perhatian. Namun, perlu dibedakan bahwa angka Rp130,96 miliar merupakan total kewajiban perusahaan, bukan seluruhnya pinjaman berbunga atau utang kepada pemberi dana.

Laporan keuangan juga memperlihatkan total aset perusahaan mencapai Rp399,31 miliar, dengan ekuitas sekitar Rp268,34 miliar.

Dengan demikian, kondisi keuangan tersebut belum bisa langsung disimpulkan sebagai krisis utang. Meski begitu, pertumbuhan kewajiban yang lebih cepat daripada pertumbuhan pendapatan tetap layak dicermati.

131 ribu pengaduan konsumen, persoalan penagihan hingga tagihan

Persoalan lain yang tidak kalah penting adalah jumlah pengaduan konsumen.

Dalam dokumen penanganan pengaduan yang dipublikasikan perusahaan, RupiahCepat mencatat 123.664 pengaduan sepanjang 2023.

Jumlah tersebut meningkat menjadi 131.671 pengaduan sepanjang 2024.

Artinya, terdapat kenaikan sekitar 6,5 persen dalam satu tahun.

Sejumlah kategori pengaduan yang tercatat antara lain:

-Informasi pengajuan pinjaman: 31.223 pengaduan.

-Informasi pembayaran: 20.089 pengaduan.

-Persoalan lainnya: 30.704 pengaduan.

-Penagihan: 8.668 pengaduan.

-Informasi tagihan: 7.999 pengaduan.

-Pembatalan pinjaman: 8.918 pengaduan.

-Informasi tenor: 6.937 pengaduan.

-Kendala pencairan: 5.632 pengaduan.

Perusahaan menyatakan seluruh 131.671 pengaduan tersebut telah ditindaklanjuti dan diselesaikan sesuai ketentuan OJK.

Meski demikian, besarnya jumlah pengaduan tersebut tetap menjadi catatan penting. Penyelesaian administratif tidak otomatis menghilangkan kebutuhan untuk mengevaluasi akar persoalan, kualitas pelayanan, sistem verifikasi peminjam, dan efektivitas perlindungan konsumen.

OJK pernah memanggil RupiahCepat

Catatan paling serius muncul pada Mei 2025 ketika OJK secara resmi memanggil RupiahCepat menyusul pengaduan masyarakat mengenai dugaan pencairan dana pinjaman tanpa pengajuan.

Dalam siaran pers tertanggal 21 Mei 2025 dengan nomor SP 78/GKPB/OJK/V/2025, OJK menyampaikan telah menerima pengaduan masyarakat terkait adanya dana yang masuk secara tiba-tiba melalui aplikasi RupiahCepat, meskipun pengguna mengaku tidak pernah mengajukan pinjaman.

OJK kemudian memanggil dan meminta klarifikasi kepada penyelenggara.

Tidak berhenti di situ, OJK meminta RupiahCepat melakukan investigasi lanjutan atas dugaan pelanggaran tersebut dan melaporkan hasilnya kepada regulator.

OJK juga meminta perusahaan memberikan respons terhadap pengaduan konsumen sesuai ketentuan yang berlaku.

Pemanggilan tersebut menjadi perhatian karena menyangkut persoalan mendasar dalam bisnis pinjaman daring, yakni persetujuan konsumen, validasi identitas, keamanan data pribadi, dan mekanisme pencairan dana.

Menanggapi persoalan tersebut, Direktur Utama RupiahCepat, Balandina T. Siburian, menyatakan perusahaan telah memenuhi panggilan OJK dan melakukan audiensi dengan Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI).

Perusahaan juga menyampaikan telah berkomunikasi langsung dengan pengguna yang mengajukan pengaduan untuk mencari penyelesaian.

RupiahCepat menyatakan berkomitmen memperhatikan perlindungan konsumen dan kepatuhan terhadap ketentuan hukum.

Bagaimana dengan kredit macet RupiahCepat?

Persoalan berikutnya adalah kualitas pinjaman atau kredit bermasalah. Dalam bisnis pinjaman daring, indikator yang lazim digunakan adalah tingkat wanprestasi di atas 90 hari atau TWP90.

Indikator ini penting karena menunjukkan proporsi pendanaan yang mengalami keterlambatan pembayaran lebih dari 90 hari.

Namun, perlu dicatat bahwa angka TWP90 industri tidak bisa digunakan untuk menyimpulkan tingkat kredit macet RupiahCepat secara khusus.

Sebagai gambaran, data OJK yang diberitakan pada Oktober 2026 menunjukkan TWP90 industri pinjaman daring mencapai 4,73 persen pada Agustus 2026, dengan nilai pinjaman macet sekitar Rp5,06 triliun.

Angka tersebut menunjukkan tekanan risiko kredit di industri pinjol secara keseluruhan. Untuk menilai kondisi RupiahCepat secara akurat, diperlukan keterbukaan data TWP90, kualitas portofolio pendanaan, dan tingkat kegagalan pembayaran khusus perusahaan tersebut.

OJK perlu membuka hasil pemeriksaan

Rangkaian persoalan tersebut semestinya menjadi perhatian serius regulator. Apalagi, bisnis pinjaman daring berhubungan langsung dengan masyarakat yang membutuhkan akses pembiayaan cepat.

Ada sejumlah pertanyaan yang layak dijawab secara terbuka.

Pertama, bagaimana hasil investigasi RupiahCepat atas pengaduan masyarakat yang menerima dana tanpa mengajukan pinjaman?

Kedua, apakah sistem verifikasi identitas dan persetujuan elektronik perusahaan sudah berjalan sesuai ketentuan?

Ketiga, berapa sebenarnya tingkat kredit macet atau TWP90 RupiahCepat?

Keempat, apakah peningkatan utang usaha menjadi bagian dari ekspansi bisnis atau mencerminkan persoalan pembayaran kepada mitra dan pemasok?

Kelima, apakah OJK telah memberikan tindakan pengawasan lanjutan setelah pemanggilan pada Mei 2025?

Perlu ditegaskan, pemanggilan OJK dan permintaan investigasi bukan dengan sendirinya merupakan bukti bahwa perusahaan telah dijatuhi sanksi administratif. Dalam dokumen resmi yang ditelusuri, belum ditemukan keterangan yang memastikan adanya denda atau sanksi tertulis khusus terhadap RupiahCepat terkait kasus tersebut.

Karena itu, keterbukaan informasi mengenai tindak lanjut pengawasan menjadi penting agar masyarakat tidak hanya memperoleh informasi dari pihak perusahaan.

Bisnis untung besar, perlindungan konsumen jangan diabaikan

Pertumbuhan laba RupiahCepat hingga Rp210,04 miliar pada 2025 menunjukkan besarnya potensi bisnis pinjaman daring. Namun, keuntungan perusahaan harus berjalan seiring dengan tanggung jawab terhadap konsumen.

Kenaikan utang usaha, puluhan ribu pengaduan terkait pelayanan dan transaksi, serta kasus pencairan dana tanpa pengajuan merupakan persoalan yang membutuhkan evaluasi menyeluruh.

OJK perlu memastikan bahwa pertumbuhan bisnis fintech tidak mengorbankan prinsip kehati-hatian dan perlindungan masyarakat.

Jangan sampai perusahaan menikmati pertumbuhan pendapatan dan keuntungan, sementara konsumen justru menghadapi persoalan verifikasi pinjaman, ketidakjelasan tagihan, dan mekanisme penyelesaian pengaduan.

Pada akhirnya, ukuran keberhasilan perusahaan pinjaman daring bukan hanya besarnya pendapatan dan laba bersih. Kualitas pembiayaan, transparansi kewajiban, keamanan data, dan kepercayaan konsumen juga harus menjadi ukuran utama.

Catatan sumber: Laporan keuangan audited PT Kredit Utama Fintech Indonesia tahun 2025, dokumen pengaduan konsumen 2023–2024, siaran pers OJK 21 Mei 2025, serta pemberitaan Bisnis.com, ANTARA, dan Katadata.

MoneyTalk.id,Jakarta – PT Bank Muamalat Indonesia Tbk menghadapi sejumlah persoalan yang menjadi sorotan publik. Mulai dari pembiayaan bermasalah atau kredit macet, keuntungan yang relatif tipis, temuan Badan Pemeriksa Keuangan (BPK) terkait pencadangan kerugian, gugatan hukum miliaran rupiah, hingga protes nasabah yang merasa dirugikan.

Persoalan tersebut menimbulkan pertanyaan mengenai kualitas pengelolaan pembiayaan, transparansi keuangan, perlindungan nasabah, serta efektivitas pengawasan terhadap bank syariah pertama di Indonesia tersebut.

Di tengah berbagai persoalan itu, Bank Muamalat memang masih membukukan keuntungan. Namun, besarnya laba yang dihasilkan belum sebanding dengan nilai aset dan pembiayaan yang dikelola. Kondisi tersebut menjadi pekerjaan rumah bagi manajemen untuk memperkuat kinerja dan menjaga kepercayaan masyarakat.

Kredit Macet Sempat Membengkak

Salah satu persoalan yang patut menjadi perhatian adalah meningkatnya pembiayaan bermasalah atau non-performing financing (NPF).

Berdasarkan pemberitaan Kontan, rasio NPF gross Bank Muamalat meningkat dari 2,95 persen pada September 2024 menjadi 4,26 persen pada September 2025.

Peningkatan tersebut terjadi seiring masih berlangsungnya proses penyelesaian pembiayaan bermasalah dari sejumlah nasabah korporasi.

Sekretaris Perusahaan Bank Muamalat, Hayunaji, menyatakan perseroan terus melakukan upaya penyelesaian pembiayaan bermasalah.

Kondisi tersebut memperlihatkan bahwa persoalan kualitas pembiayaan korporasi masih menjadi tantangan bagi bank. Apalagi, pembiayaan bermasalah tidak hanya berdampak terhadap pendapatan, tetapi juga mengharuskan bank menyediakan pencadangan untuk mengantisipasi potensi kerugian.

Meski demikian, terdapat perkembangan positif pada September 2026. NPF gross turun menjadi 3,50 persen dan NPF net menjadi 1,37 persen. Artinya, kualitas pembiayaan mulai menunjukkan perbaikan dibandingkan periode sebelumnya.

Laba Hanya Rp11,73 Miliar

Persoalan berikutnya adalah kemampuan bank menghasilkan keuntungan.

Hingga September 2026, Bank Muamalat membukukan laba bersih Rp11,73 miliar. Angka tersebut meningkat 26,99 persen dibandingkan periode yang sama tahun sebelumnya sebesar Rp9,24 miliar.

Namun, apabila dibandingkan dengan total aset yang mencapai Rp65,09 triliun, laba tersebut masih relatif kecil.

Rasio return on assets (ROA) Bank Muamalat tercatat hanya 0,04 persen. Sementara rasio return on equity (ROE) berada pada level 0,39 persen.

Angka tersebut memperlihatkan bahwa kemampuan bank menghasilkan keuntungan dari aset dan modal yang dikelola masih terbatas.

Beban operasional juga perlu menjadi perhatian. Pada September 2026, beban operasional lainnya melonjak 147,60 persen menjadi Rp375,50 miliar.

Rasio biaya operasional terhadap pendapatan operasional (BOPO) memang membaik menjadi 98,17 persen. Namun, angka yang mendekati 100 persen menunjukkan ruang efisiensi masih cukup besar.

Dengan kata lain, pertumbuhan pembiayaan dan pendapatan belum sepenuhnya menghasilkan keuntungan yang optimal.

Temuan BPK: Pencadangan Rp282,42 Miliar Dipersoalkan

Persoalan yang lebih serius muncul setelah BPK menemukan ketidaksesuaian pencatatan Cadangan Kerugian Penurunan Nilai (CKPN) Bank Muamalat.

Dalam pemeriksaan laporan keuangan konsolidasian Badan Pengelola Keuangan Haji (BPKH) tahun 2025, BPK menemukan transaksi jurnal balik CKPN Bank Muamalat sebesar Rp145,53 miliar yang dinilai tidak sesuai ketentuan.

Selain itu, terdapat kewajiban pembentukan CKPN sebesar Rp282,42 miliar yang belum diperhitungkan.

Temuan tersebut menjadi perhatian karena pencadangan kerugian berhubungan langsung dengan penilaian kualitas aset dan kewajaran laporan keuangan.

Jika pencadangan tidak mencerminkan risiko pembiayaan yang sebenarnya, nilai aset dan keuntungan bank berpotensi terlihat lebih baik dibandingkan kondisi sesungguhnya.

Kepala Pusat Makroekonomi dan Keuangan Indef, M. Rizal Taufikurahman, menilai persoalan tersebut menjadi sinyal serius terhadap kualitas laporan keuangan dan tata kelola risiko Bank Muamalat.

“Persoalannya bukan sekadar ketidaktepatan pencatatan, tetapi berpotensi menyebabkan laba dan kualitas aset terlihat lebih baik dibandingkan kondisi sebenarnya,” ujarnya sebagaimana dikutip Bisnis.com.

Menanggapi temuan itu, Head of Corporate Affairs dan Corporate Secretary Bank Muamalat, Hayunaji, menyatakan persoalan tersebut telah ditindaklanjuti pada kuartal I/2026 melalui langkah perbaikan kualitas aset dan kinerja perseroan.

BPK juga merekomendasikan penguatan permodalan, sinergi bisnis, serta evaluasi menyeluruh terhadap kualitas pembiayaan dan ketahanan permodalan bank.

Kewajiban Puluhan Triliun Rupiah, Bagaimana Kondisi Keuangannya?

Dari sisi kewajiban, Bank Muamalat mengelola dana masyarakat dalam jumlah besar.

Berdasarkan publikasi kinerja September 2026, Dana Pihak Ketiga (DPK) mencapai Rp44,99 triliun. Sementara total aset mencapai Rp65,09 triliun dan modal inti sebesar Rp4,11 triliun.

DPK merupakan dana yang dihimpun dari masyarakat, termasuk tabungan, giro, dan deposito. Dalam bisnis perbankan, dana tersebut tercatat sebagai kewajiban bank kepada nasabah.

Karena itu, besarnya DPK tidak otomatis berarti bank memiliki utang bermasalah. Namun, besarnya dana masyarakat yang dikelola membuat penguatan likuiditas, kualitas aset, dan kepercayaan nasabah menjadi sangat penting.

Persoalan yang patut dicermati adalah pertumbuhan DPK pada September 2026 hanya 2,51 persen secara tahunan, sedangkan pembiayaan tumbuh 19,57 persen menjadi Rp20,78 triliun.

Kondisi ini menunjukkan ekspansi pembiayaan jauh lebih cepat dibandingkan pertumbuhan dana yang dihimpun dari masyarakat.

Bank harus memastikan pertumbuhan penyaluran pembiayaan tersebut tetap diimbangi pengelolaan likuiditas dan risiko yang memadai.

Nasabah Protes, Mengaku Dirugikan Miliaran Rupiah

Persoalan Bank Muamalat juga mencuat melalui protes nasabah yang viral di media sosial pada awal Januari 2026.

Sejumlah orang mendatangi kantor Bank Muamalat untuk meminta penjelasan terkait persoalan pembiayaan dan dugaan kerugian dana. Mereka mengeluhkan pelayanan petugas dan menginginkan penyelesaian yang jelas.

Manajemen Bank Muamalat kemudian memberikan klarifikasi. Perseroan menyatakan video yang beredar berkaitan dengan nasabah pembiayaan bermasalah, bukan nasabah penyimpan dana.

Bank Muamalat juga membantah narasi bahwa dana simpanan nasabah hilang. Menurut perusahaan, penanganan pembiayaan dilakukan berdasarkan perjanjian dan ketentuan hukum yang berlaku.

Perseroan menyatakan kejadian di lobi berkaitan dengan tindakan nasabah yang dinilai berulang kali mengganggu ketertiban pelayanan. Bank juga menyampaikan permohonan maaf atas ketidaknyamanan dan persepsi publik yang berkembang.

Dengan demikian, perlu dibedakan antara protes nasabah pembiayaan dengan persoalan keamanan dana nasabah penyimpan.

CV New Cahaya Ujung Adukan Bank Muamalat ke DPR

Persoalan lainnya adalah pengaduan CV New Cahaya Ujung (NCU) kepada Komisi XI DPR RI pada 27 Januari 2026.

Perusahaan tersebut mengadukan dugaan persoalan transaksi dana dan penguasaan dokumen jaminan dalam hubungan pembiayaan dengan Bank Muamalat sejak 2010–2011.

Kuasa hukum CV NCU, Deolipa Yumara, menyampaikan bahwa persoalan kliennya telah berlangsung lebih dari satu dekade.

Perwakilan perusahaan, Pricellyah Lilian, mengklaim terdapat dana sekitar Rp1,425 miliar yang ditransfer tanpa persetujuan maupun surat kuasa dari pemilik rekening.

Pihak perusahaan juga mempersoalkan keberadaan sejumlah aset dan dokumen jaminan.

Kerugian pokok yang diklaim mencapai sekitar Rp38,5 miliar. Jika memperhitungkan kerugian material dan immaterial, nilainya disebut berpotensi mencapai ratusan miliar rupiah.

Namun, angka tersebut merupakan klaim pihak pengadu dan belum dapat diperlakukan sebagai kerugian yang telah diputuskan pengadilan.

Kasus ini penting mendapatkan penjelasan terbuka karena menyangkut hubungan bank dengan nasabah, keabsahan transaksi, serta pengelolaan agunan.

Pengaduan kepada DPR diharapkan dapat mendorong pemeriksaan dan penyelesaian melalui mekanisme hukum yang berlaku.

Digugat Rp10 Miliar, Puluhan Perkara Hukum Tercatat

Belum selesai persoalan pengaduan nasabah, Bank Muamalat juga menghadapi gugatan perdata senilai Rp10 miliar di Pengadilan Negeri Jakarta Selatan.

Perkara dengan nomor 1033/Pdt.G/2026/PN JKT.SEL tersebut didaftarkan pada 27 Agustus 2026.

Penggugat adalah Ir. Fauzi Dwi Tjahjono dan Siti Fithriyah. Sementara pihak tergugat mencakup PT Bank Muamalat Indonesia Tbk serta dua individu.

Gugatan tersebut diklasifikasikan sebagai perkara perbuatan melawan hukum.

Selain gugatan baru itu, berdasarkan pemberitaan Signal24 yang merujuk Laporan Tahunan Bank Muamalat tahun buku 2025, tercatat 82 perkara hukum perdata dan 17 perkara pidana yang masih dalam proses penyelesaian.

Banyaknya perkara hukum tersebut tentu menjadi perhatian terhadap aspek pengelolaan risiko hukum dan penyelesaian sengketa perusahaan.

Meski demikian, keberadaan perkara hukum tidak otomatis membuktikan bahwa bank telah melakukan tindak pidana. Setiap perkara harus dilihat berdasarkan pokok gugatan, bukti, dan putusan pengadilan.

Bagaimana Pengawasan OJK?

Di tengah berbagai persoalan tersebut, pengawasan Otoritas Jasa Keuangan (OJK) menjadi hal yang perlu diperhatikan.

Bank Muamalat berada dalam pengawasan OJK sebagai lembaga perbankan. Namun, perlu dibedakan antara temuan BPK, pengawasan OJK, dan sanksi administratif regulator.

Dalam Laporan Keberlanjutan 2024, Bank Muamalat menyatakan tidak menerima sanksi regulator yang berdampak signifikan terhadap operasional bank.

Karena itu, temuan BPK mengenai CKPN pada 2025 tidak boleh langsung disebut sebagai sanksi atau teguran OJK.

Persoalan yang perlu dijelaskan kepada publik adalah apakah OJK telah melakukan pemeriksaan khusus atas pencatatan CKPN, bagaimana tindak lanjut pengawasan terhadap pembiayaan bermasalah, serta apakah seluruh rekomendasi perbaikan telah dilaksanakan.

Di sisi lain, rencana pencatatan saham Bank Muamalat di Bursa Efek Indonesia juga pernah menjadi perhatian. Pada Juni 2025, OJK menjelaskan bahwa bank tersebut belum memenuhi ketentuan untuk melanjutkan proses pencatatan sahamnya.

BPKH sebagai Pemegang Saham Mayoritas Ikut Disorot

Persoalan Bank Muamalat juga berkaitan dengan posisi BPKH sebagai pemegang saham mayoritas.

BPKH memiliki kepentingan untuk memastikan investasi yang ditempatkan di Bank Muamalat dikelola secara hati-hati dan memberikan manfaat secara berkelanjutan.

Temuan BPK mengenai pencadangan CKPN menjadi perhatian karena berpotensi memengaruhi penilaian atas kualitas aset dan nilai investasi.

BPK memang menyebut temuan tersebut tidak secara otomatis menimbulkan kerugian dana haji. Namun, rekomendasi penguatan permodalan dan evaluasi kualitas pembiayaan menunjukkan perlunya pengawasan yang lebih serius.

Publik tentu berhak mengetahui bagaimana BPKH mengevaluasi kinerja manajemen, mengawasi risiko pembiayaan, dan memastikan investasi tersebut terlindungi.

Pekerjaan Rumah Manajemen Bank Muamalat

Berbagai persoalan tersebut memperlihatkan bahwa Bank Muamalat masih memiliki sejumlah pekerjaan rumah.

Di satu sisi, perseroan mencatat pertumbuhan laba, peningkatan pembiayaan, dan penurunan rasio pembiayaan bermasalah pada September 2026.

Namun, di sisi lain, terdapat sejumlah persoalan yang membutuhkan penyelesaian, antara lain:

Penyelesaian pembiayaan bermasalah, terutama dari sejumlah nasabah korporasi.

Penguatan pencadangan kerugian sesuai hasil pemeriksaan BPK.

Peningkatan efisiensi operasional karena BOPO masih mendekati 100 persen.

Penyelesaian pengaduan dan sengketa dengan nasabah.

Penanganan perkara perdata dan pidana yang masih berjalan.

Penguatan transparansi laporan keuangan dan tata kelola perusahaan.

Peningkatan kemampuan menghasilkan laba dari aset dan modal yang dikelola.

Manajemen juga perlu menjelaskan perkembangan tindak lanjut atas temuan BPK dan memberikan informasi yang proporsional mengenai penyelesaian sengketa dengan nasabah.

Pertanyaannya, mampukah Bank Muamalat menyelesaikan berbagai persoalan tersebut sekaligus memperbaiki profitabilitas dan menjaga kepercayaan masyarakat?

Sebagai bank syariah yang memiliki sejarah panjang di Indonesia, kepercayaan masyarakat merupakan modal penting. Karena itu, transparansi, akuntabilitas, perlindungan nasabah, dan penyelesaian pembiayaan bermasalah harus menjadi prioritas.