19 November 2026

Anggaran

MoneyTalk.id,Jakarta – Kepemilikan saham Chief Investment Officer (CIO) Badan Pengelola Investasi (BPI) Danantara, Pandu Sjahrir, di perusahaan sekuritas yang dikaitkan dengan sanksi regulator pasar modal menjadi sorotan. Persoalan ini muncul ketika pemerintah tengah berupaya memulihkan kepercayaan investor global terhadap pasar saham Indonesia setelah mendapat peringatan keras dari Morgan Stanley Capital International (MSCI).

Laporan Bloomberg pada Kamis (29/10/2026) mengungkapkan, Pandu secara tidak langsung memiliki 27,5% saham PT Supra Sekuritas Indonesia. Kepemilikan tersebut dilakukan melalui PT Asha Artha Sehati, perusahaan yang 99,99% sahamnya dimiliki Pandu, berdasarkan catatan registrasi perusahaan yang ditelaah Bloomberg. Investasi itu tercatat sejak akhir 2023.

Persoalan menjadi sensitif karena Supra Sekuritas disebut oleh sejumlah sumber yang mengetahui perkara tersebut sebagai perusahaan berkode broker SS yang dirujuk Otoritas Jasa Keuangan (OJK) dalam pengumuman sanksi terhadap sejumlah perusahaan sekuritas terkait pelanggaran administratif dalam kasus perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA). Bloomberg menyebut regulator sebelumnya menjatuhkan sanksi kepada lebih dari selusin entitas dalam perkara yang berkaitan dengan manipulasi pasar saham.

Denda Rp2,1 Triliun, OJK Ungkap Manipulasi Pasar

OJK pada 21 Oktober 2026 mengumumkan sanksi dalam perkara perdagangan saham DSSA serta penawaran umum perdana saham PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN). Dalam kasus DSSA, PT SMT dikenai denda administratif Rp1,5 triliun. Sementara itu, AH Ltd didenda Rp500 miliar dalam kasus BREN dan TC Pte Ltd didenda Rp100 miliar dalam kasus CUAN. Total denda ketiga pihak tersebut mencapai Rp2,1 triliun.

Dalam pemeriksaan saham DSSA, OJK menemukan manipulasi pasar yang dilakukan nasabah melalui sejumlah anggota bursa secara terencana dan terstruktur sehingga harga saham mengalami kenaikan signifikan. OJK juga menjatuhkan denda administratif kepada sembilan anggota bursa dan peringatan tertulis kepada delapan tenaga pemasaran perusahaan sekuritas.

Namun, OJK tidak menyebut seluruh pihak yang dikenai sanksi dalam pengumuman awalnya dengan nama lengkap. Hubungan antara Supra Sekuritas dan kode broker SS dalam perkara tersebut dilaporkan Bloomberg berdasarkan keterangan sumber yang tidak disebutkan identitasnya. Karena itu, rincian sanksi dan tanggung jawab masing-masing pihak harus tetap merujuk pada dokumen resmi regulator.

Transaksi DSSA Tembus Rp60,6 Triliun

Sorotan terhadap Supra Sekuritas juga berkaitan dengan aktivitas perdagangannya pada saham DSSA. Bloomberg melaporkan, dalam periode 12 bulan terakhir, perusahaan tersebut menangani transaksi saham senilai sekitar Rp60,6 triliun atau US$3,3 miliar. Nilai transaksi itu lebih dari tiga kali lipat dibandingkan broker lain, berdasarkan data perdagangan yang dihimpun Bloomberg. Supra juga tercatat sebagai pembeli bersih terbesar saham tersebut dalam periode yang sama.

Bloomberg Technoz turut melaporkan aktivitas akumulasi saham DSSA oleh broker SS. Dalam laporan 29 Oktober 2026, media tersebut menyebut SS mengakumulasi sekitar 20,6 juta lot saham DSSA dengan valuasi sekitar Rp1,1 triliun selama satu tahun terakhir. Secara year-to-date, akumulasi yang dilaporkan mencapai 21,2 juta lot dengan harga rata-rata Rp918 per saham dan nilai sekitar Rp1,4 triliun.

Besarnya aktivitas transaksi tersebut membuat transparansi kepemilikan saham dan pola perdagangan menjadi isu penting. Meski demikian, besarnya transaksi suatu broker tidak dengan sendirinya membuktikan adanya manipulasi oleh pemegang saham perusahaan sekuritas itu. Penilaian mengenai pelanggaran harus didasarkan pada hasil pemeriksaan dan keputusan regulator.

Pandu Sebut Investasi Bersifat Pasif

Juru bicara Pandu mengonfirmasi kepada Bloomberg bahwa Pandu merupakan pemegang saham minoritas Supra Sekuritas dalam kapasitas pribadi. Namun, kepemilikan tersebut disebut sebagai investasi pasif. Pandu diklaim tidak pernah menjabat sebagai direksi, komisaris, ataupun bagian dari manajemen perusahaan, serta tidak terlibat dalam operasional harian, aktivitas perdagangan, maupun keputusan kepatuhan.

Juru bicara tersebut juga menegaskan bahwa kepemilikan saham tidak boleh disamakan dengan tanggung jawab atas tindakan perusahaan. Pandu disebut menghormati kewenangan OJK dan mendukung penegakan aturan pasar modal yang kuat dan adil, termasuk peningkatan transparansi, tata kelola, serta kepercayaan investor.

Bloomberg tidak menemukan indikasi bahwa Pandu memperoleh keuntungan dari investasinya di Supra Sekuritas atau mengetahui aktivitas perdagangan saham DSSA yang menjadi perhatian regulator. Pandu sendiri tidak dilaporkan dituduh melakukan pelanggaran dalam perkara tersebut. Keterangan ini penting agar pemberitaan tidak mencampuradukkan kepemilikan saham dengan dugaan keterlibatan dalam pelanggaran pasar modal.

Ironi di Tengah Upaya Memulihkan Kepercayaan Investor

Sorotan terhadap kepemilikan tersebut muncul ketika Pandu menjadi salah satu tokoh penting yang menjembatani Danantara dengan investor internasional. Ia sebelumnya secara terbuka mendukung evaluasi MSCI terhadap pasar saham Indonesia dan menilai peringatan lembaga penyedia indeks itu sebagai momentum untuk memperbaiki likuiditas serta transparansi pasar modal.

MSCI telah menyoroti persoalan struktur kepemilikan saham yang tidak transparan, ketidakpastian mengenai jumlah saham yang benar-benar tersedia untuk diperdagangkan publik atau free float, serta dugaan transaksi terkoordinasi. Pada Oktober 2026, MSCI memperingatkan kemungkinan penurunan klasifikasi pasar Indonesia menjadi kategori standalone, yang dapat mengurangi daya tarik saham domestik bagi investor global.

Reuters melaporkan pada 19 Oktober 2026 bahwa gejolak setelah peringatan MSCI menghapus sekitar US$65 miliar kapitalisasi pasar dalam satu hari. Indonesia kini menghadapi pekerjaan besar untuk membuktikan bahwa reformasi pasar modal bukan hanya perubahan aturan di atas kertas, melainkan juga disertai pengawasan dan penegakan hukum yang konsisten.

Dalam situasi tersebut, kepemilikan saham pejabat investasi negara di perusahaan sekuritas yang dikaitkan dengan sanksi regulator layak mendapat penjelasan terbuka mengenai tata kelola, pengungkapan kepentingan, dan mekanisme pencegahan konflik kepentingan. Hal ini bukan berarti Pandu terbukti melakukan pelanggaran, melainkan karena posisi strategisnya dalam menarik investasi global membuat transparansi menjadi sangat penting.

Kepercayaan pasar tidak hanya ditentukan oleh besarnya dana yang dapat dihimpun atau janji pemerintah untuk memperbaiki regulasi. Investor juga membutuhkan kepastian bahwa setiap pelaku pasar diawasi dengan standar yang sama, kepemilikan saham dapat ditelusuri, dan dugaan pelanggaran diperiksa secara independen. Dalam upaya memulihkan reputasi pasar modal Indonesia, keterbukaan informasi dan konsistensi penegakan hukum menjadi ujian yang tidak dapat dihindari.
MoneyTalk.id,Jakarta – PT Modal Rakyat Indonesia, perusahaan penyelenggara layanan pinjaman daring atau fintech peer-to-peer (P2P) lending dengan merek ModalRakyat, menghadapi sejumlah persoalan serius terkait kualitas pendanaan, kredit macet, gugatan pemberi dana, serta pengawasan Otoritas Jasa Keuangan (OJK).

Sorotan terbaru muncul setelah rasio tingkat wanprestasi pengembalian pinjaman lebih dari 90 hari atau TWP90 ModalRakyat dilaporkan mencapai 51% per 1 Juni 2026. Angka tersebut jauh melampaui batas 5% yang menjadi tolok ukur dalam pengawasan kualitas pendanaan industri pinjaman daring. OJK menyatakan telah melakukan pengawasan secara ketat dan meminta perusahaan melakukan langkah-langkah perbaikan sesuai ketentuan. (Bisnis.com, 10 Juli 2026).

Angka tersebut menjadi peringatan serius bagi pengelolaan risiko perusahaan. Sebab, tingginya pinjaman bermasalah dapat mengganggu arus pengembalian dana kepada pemberi pinjaman atau lender, sekaligus menekan kepercayaan terhadap platform yang mempertemukan pemilik dana dengan peminjam.

Kredit Macet 51 Persen, Jauh di Atas Ambang Pengawasan

Data yang diberitakan Bisnis.com berdasarkan keterangan OJK menunjukkan TWP90 ModalRakyat mencapai 51% per 1 Juni 2026. Pada periode lima bulan pertama 2026, TWP90 industri pinjaman daring secara keseluruhan tercatat 4,42%.

Perbedaan tersebut menunjukkan bahwa persoalan kualitas pendanaan ModalRakyat jauh lebih berat dibandingkan gambaran umum industri pada periode yang sama. Namun, kedua angka harus dibaca berdasarkan periode pengukuran dan definisi statistik yang digunakan.

TWP90 mengukur porsi pendanaan yang belum berhasil dikembalikan lebih dari 90 hari setelah jatuh tempo sesuai metode pelaporan yang berlaku. Angka ini bukan berarti 51% dari seluruh utang perusahaan kepada kreditur telah dinyatakan gagal dibayar, melainkan indikator risiko pada portofolio pendanaannya.

OJK, melalui Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro dan Lembaga Jasa Keuangan Lainnya, Agusman, menyatakan telah melakukan pengawasan ketat terhadap ModalRakyat dan meminta penyelenggara melakukan perbaikan.

Sampai data yang dirujuk dalam pemberitaan tersebut, belum tersedia rincian terbuka yang cukup untuk memastikan berapa nilai nominal pendanaan bermasalah yang membentuk rasio 51% tersebut. Karena itu, angka rupiah kredit macet perlu ditelusuri melalui laporan portofolio dan laporan keuangan perusahaan. Sumber: https://finansial.bisnis.com/read/20260710/563/1987214/rapor-merah-pinjol-ojk-18-risiko-kredit-macet-10-masuk-pengawasan

Situs Perusahaan Catat Pendanaan Macet 41,37 Persen

Gambaran lain terlihat pada situs resmi ModalRakyat. Dalam statistik kualitas pendanaan yang terakhir diperbarui pada 1 September 2026, perusahaan mencantumkan kategori pendanaan lancar sebesar 50%, dalam perhatian khusus 4,77%, kurang lancar 5,24%, diragukan 1,21%, dan macet 41,37%.

Data tersebut memperlihatkan bahwa porsi pendanaan yang dikategorikan macet mencapai lebih dari dua perlima dari komposisi kualitas pendanaan yang ditampilkan. Angka ini perlu menjadi perhatian karena menunjukkan besarnya persoalan pembayaran pada portofolio perusahaan.

Meski demikian, kategori kualitas pendanaan tersebut tidak boleh disamakan begitu saja dengan TWP90. TWP90 menggunakan ukuran keterlambatan lebih dari 90 hari, sedangkan tabel kualitas pendanaan menampilkan klasifikasi yang lebih terperinci. Keduanya juga merujuk pada tanggal pembaruan yang berbeda.

Pada halaman statistik yang sama, ModalRakyat mencatat total pendanaan sejak berdiri sebesar Rp12,68 triliun, pendanaan aktif Rp37,53 miliar, dan jumlah peminjam aktif sebanyak 1.297. Statistik tersebut terakhir diperbarui pada 1 Oktober 2026, sedangkan rincian kualitas pendanaannya bertanggal 1 September 2026.

Angka pendanaan kumulatif Rp12,68 triliun merupakan total penyaluran sejak perusahaan berdiri, bukan jumlah utang perusahaan saat ini. Demikian pula, pendanaan aktif tidak otomatis berarti seluruhnya bermasalah atau menjadi kewajiban perusahaan untuk membayar menggunakan neracanya sendiri.

Sumber: https://www.modalrakyat.id/statistics

Persoalan ModalRakyat sebelumnya juga mencuat melalui gugatan pemberi dana ke Pengadilan Negeri Jakarta Selatan pada Februari 2024.

Berdasarkan pemberitaan Kontan dan Katadata, gugatan tersebut terdaftar dengan nomor perkara 187/Pdt.G/2024/PN JKT.SEL, dengan nilai sengketa Rp300 juta. Dalam perkara tersebut, Toko Sumber Sembako turut tercantum sebagai turut tergugat.

Pemberitaan Kontan pada 1 Maret 2024 menyebutkan pihak ModalRakyat membenarkan adanya lender yang mengajukan gugatan. Perusahaan menyatakan berharap proses hukum berjalan tertib dan dapat membuktikan komitmennya kepada klien serta mitra usaha.

Gugatan itu berkaitan dengan dugaan wanprestasi atau persoalan pemenuhan kewajiban dalam hubungan pendanaan. Kuasa hukum lender, Grace Sihotang, juga pernah menyampaikan dugaan persoalan pembayaran klaim asuransi atas pendanaan yang gagal dibayar.

Dugaan tersebut merupakan klaim yang perlu dinilai berdasarkan bukti dan proses hukum. Tidak tepat menyimpulkan perusahaan terbukti melakukan pelanggaran hanya berdasarkan adanya gugatan. Sumber: https://keuangan.kontan.co.id/news/modal-rakyat-tengah-mempelajari-gugatan-yang-dilayangkan-lender

https://katadata.co.id/amp/digital/fintech/65de0cf0ba20f/pinjol-modal-rakyat-digugat-rp-300-juta-dan-dipanggil-ojk

OJK Minta Perbaikan, Termasuk Transparansi Asuransi

OJK tidak hanya menyoroti gugatan tersebut, tetapi juga meminta ModalRakyat memperbaiki sejumlah aspek internal.

Dalam keterangan yang diberitakan Kontan pada 9 Maret 2024, Agusman menjelaskan bahwa OJK telah memanggil ModalRakyat pada 21 Februari 2024. Pertemuan itu membahas persoalan gugatan lender dan upaya penyelesaian melalui mediasi.

OJK menyampaikan bahwa ModalRakyat telah melakukan penagihan dan restrukturisasi pendanaan, meskipun masih terdapat hambatan dalam pelunasan penuh. Regulator juga meminta perusahaan meningkatkan transparansi dan komunikasi dengan para pemberi dana.

Salah satu aspek yang menjadi perhatian adalah publikasi mengenai penerapan asuransi pendanaan. OJK meminta perusahaan memperjelas informasi terkait asuransi dan ilustrasi klaim agar lender memahami perlindungan yang benar-benar tersedia.

Pada April 2024, Kontan kembali memberitakan bahwa OJK meminta perbaikan internal terkait publikasi penerapan asuransi.

Rangkaian langkah tersebut memperlihatkan bahwa persoalan yang dihadapi bukan hanya berkaitan dengan kemampuan peminjam mengembalikan pinjaman, tetapi juga komunikasi risiko, pengelolaan klaim, dan perlindungan pemberi dana.

Namun, pemanggilan dan permintaan perbaikan oleh OJK tidak dengan sendirinya berarti izin usaha perusahaan telah dicabut atau perusahaan dinyatakan melakukan tindak pidana. Sumber:https://keuangan.kontan.co.id/news/ini-penjelasan-ojk-terkait-pemanggilan-fintech-modal-rakyat

https://keuangan.kontan.co.id/news/ojk-minta-modal-rakyat-lakukan-perbaikan-internal-perihal-penerapan-asuransi

Pendanaan kepada Satu Peminjam Disorot, Nilainya Rp3 Miliar

Masalah lain yang pernah diberitakan adalah penyaluran pendanaan kepada satu peminjam dengan nilai yang diduga melampaui batas maksimum pada ketentuan yang berlaku saat transaksi dilakukan.

Kontan pada 6 Maret 2024 melaporkan bahwa ModalRakyat pernah menyalurkan dua pendanaan kepada perusahaan sektor pertanian, PT BATS, dengan total nilai Rp3 miliar.

Transaksi pertama tercatat pada 17 April 2023 sebesar Rp1 miliar. Sembilan hari kemudian, tepatnya 26 April 2023, terdapat transaksi kedua senilai Rp2 miliar. Kedua pendanaan tersebut menggunakan produk berbasis invoice.

Dalam laporan tersebut, sumber Kontan menyebut kedua transaksi terindikasi gagal bayar. Data transaksi yang diperoleh media itu juga mencantumkan bunga efektif 12,75% dan tenor 90 hari.

Persoalan yang disorot adalah nilai pendanaan kepada satu peminjam yang mencapai Rp3 miliar, sementara batas maksimum yang disebut dalam pemberitaan tersebut adalah Rp2 miliar.

Informasi ini penting untuk menilai proses penilaian kredit, konsentrasi risiko, serta pengawasan terhadap peminjam. Apabila pendanaan terkonsentrasi pada sedikit peminjam dengan nilai besar, kegagalan satu atau dua debitur dapat memberikan dampak signifikan terhadap portofolio.

Meski demikian, penilaian apakah transaksi tersebut secara hukum melanggar ketentuan harus mempertimbangkan aturan yang berlaku pada saat transaksi, struktur transaksi, dan hasil pemeriksaan regulator. Sumber: https://keuangan.kontan.co.id/news/modal-rakyat-salurkan-pendanaan-melebihi-aturan-batas-maksimum-rp-2-miliar

Keuntungan dan Kerugian Perusahaan Belum Bisa Disimpulkan dari Kredit Macet

Persoalan lain yang perlu diperiksa adalah kondisi keuangan PT Modal Rakyat Indonesia, terutama pendapatan, beban operasional, laba bersih, kerugian, kewajiban, serta kemampuan perusahaan menjaga modalnya.

Pada Juni 2025, Bisnis.com memberitakan bahwa CEO ModalRakyat, Christian Hanggra, mengakui perlambatan ekonomi dan strategi penyaluran kredit yang lebih ketat berdampak pada pertumbuhan perusahaan pada kuartal I-2025. Ia tidak menyebutkan angka pasti laba atau rugi perusahaan, tetapi mengatakan kondisi tersebut turut memengaruhi EBITDA.

Christian juga menjelaskan bahwa perusahaan yang berfokus pada pembiayaan produktif menghadapi tantangan karena kondisi ekonomi nasional dan global, termasuk pelemahan daya beli serta kesulitan usaha di sejumlah sektor.

Pernyataan itu menunjukkan adanya tekanan bisnis, tetapi tidak cukup untuk menyimpulkan bahwa ModalRakyat mengalami kerugian bersih dalam jumlah tertentu. EBITDA, laba bersih, dan arus kas merupakan ukuran yang berbeda.

Situs resmi ModalRakyat menyediakan laporan keuangan yang telah diaudit untuk tahun buku 2021 hingga 2025. Laporan-laporan tersebut menjadi sumber utama untuk menelusuri kondisi keuangan perusahaan secara lebih akurat.

Untuk mengetahui apakah perusahaan benar-benar untung atau rugi, diperlukan pemeriksaan terhadap laporan laba rugi, neraca, laporan arus kas, catatan atas laporan keuangan, serta opini auditor. Tanpa angka dari dokumen tersebut, nilai laba bersih, rugi bersih, total utang, dan ekuitas tidak sepatutnya diperkirakan atau dikarang. Sumber: https://finansial.bisnis.com/read/20250622/563/1887115/fintech-p2p-lending-catat-laba-rp871-miliar-modal-rakyat-sektor-konsumtif-dominan, dan Laporan keuangan perusahaan: https://www.modalrakyat.id/statistics

Dalam menilai kondisi ModalRakyat, perlu dibedakan antara utang peminjam, kewajiban perusahaan kepada pihak lain, dan dana yang dikelola melalui platform.

Dalam skema P2P lending, perusahaan menyediakan sistem yang mempertemukan pemberi dana dengan peminjam. Pada situs resminya, ModalRakyat menyatakan bahwa transaksi pinjam-meminjam merupakan hubungan perdata antara pemberi dan penerima pinjaman, sedangkan perusahaan memfasilitasi layanan digital tersebut.

Karena itu, nilai pendanaan kumulatif tidak bisa langsung disebut sebagai utang perusahaan. Demikian pula, pinjaman yang macet tidak otomatis menjadi kerugian dengan jumlah yang sama dalam laporan laba rugi perusahaan.

Namun, tingginya kredit macet tetap dapat menimbulkan risiko bisnis dan reputasi. Apabila lender kesulitan memperoleh kembali dananya, kepercayaan terhadap platform dapat menurun, penyaluran pendanaan baru dapat tertekan, dan biaya penagihan maupun penyelesaian sengketa berpotensi meningkat.

Untuk memastikan apakah PT Modal Rakyat Indonesia mempunyai utang perusahaan yang besar, diperlukan data kewajiban pada neraca, termasuk utang usaha, pinjaman bank, kewajiban kepada pihak berelasi, serta kewajiban lain yang tercatat dalam laporan keuangan.

Transparansi dan Pemulihan Dana Menjadi Ujian

Rangkaian persoalan ModalRakyat menunjukkan pentingnya pengawasan terhadap kualitas pendanaan dan perlindungan lender dalam industri pinjaman daring. TWP90 sebesar 51% yang dilaporkan per 1 Juni 2026, ditambah catatan kualitas pendanaan macet 41,37% pada situs perusahaan per 1 September 2026, menjadi indikator yang perlu mendapat perhatian.

Di sisi lain, penyelesaian persoalan tidak cukup hanya melalui penagihan kepada peminjam. Perusahaan juga perlu memberikan informasi yang jelas mengenai status setiap pendanaan bermasalah, nilai pokok yang belum dibayar, proses restrukturisasi, perkembangan klaim asuransi, serta perkiraan penyelesaian berdasarkan data yang dapat dipertanggungjawabkan.

OJK perlu terus memantau pelaksanaan perbaikan, sedangkan pemberi dana memerlukan akses informasi yang memadai agar dapat memahami posisi dan risiko pendanaannya.

Hingga angka-angka tersebut dapat diuji dengan laporan keuangan dan data pemulihan pinjaman, pertanyaan mengenai nilai pasti utang perusahaan, besaran kerugian, dan kemampuan ModalRakyat memenuhi seluruh kewajibannya masih memerlukan pembuktian lebih lanjut.

Persoalan ini sekaligus menjadi pengingat bahwa status berizin dan diawasi OJK tidak berarti suatu pendanaan bebas risiko atau dijamin negara. Kepercayaan terhadap industri pinjaman daring pada akhirnya bergantung pada kualitas kredit, keterbukaan informasi, kepatuhan terhadap aturan, dan kemampuan seluruh pihak menyelesaikan kewajibannya.

MoneyTalk.id,Jakarta – Kinerja keuangan PT Asuransi Jiwa BCA (BCA Life) menjadi sorotan. Di tengah pertumbuhan pendapatan dan premi asuransi, perusahaan justru mencatat penurunan laba bersih sepanjang 2025. Kondisi ini memunculkan pertanyaan mengenai kemampuan perusahaan menjaga efisiensi, memenuhi kewajiban kepada pemegang polis, serta mempertahankan kualitas pelayanan kepada nasabah.

Berdasarkan laporan keuangan per 31 Desember 2025, pendapatan jasa asuransi BCA Life tercatat mencapai Rp855,66 miliar, meningkat dibandingkan Rp768,46 miliar pada 2024.

Namun, kenaikan pendapatan tersebut diikuti lonjakan beban jasa asuransi. Beban jasa asuransi pada 2025 mencapai Rp777,64 miliar, naik dari Rp619,08 miliar pada tahun sebelumnya.

Kenaikan beban tersebut menjadi salah satu perhatian dalam membaca kinerja perusahaan. Sebab, pertumbuhan pendapatan yang tidak diikuti pengendalian biaya dapat menekan keuntungan perusahaan.

Lebih jauh, laba setelah pajak BCA Life pada 2025 tercatat Rp91,017 miliar. Angka ini turun dibandingkan laba bersih 2024 yang mencapai Rp115,919 miliar.

Artinya, meskipun pendapatan jasa asuransi mengalami pertumbuhan, keuntungan perusahaan justru mengalami penurunan sekitar 21,5 persen.

Aset dan Kewajiban Perusahaan

Dari sisi neraca, total aset BCA Life pada akhir 2025 mencapai sekitar Rp4,68 triliun. Angka tersebut meningkat dibandingkan posisi akhir 2024 sebesar Rp3,35 triliun.

Sementara itu, liabilitas kontrak asuransi tercatat sekitar Rp3,43 triliun. Pos ini merupakan kewajiban perusahaan yang berkaitan dengan kontrak asuransi dan tidak dapat langsung disamakan dengan utang macet.

Besarnya kewajiban kontrak asuransi tersebut tetap perlu menjadi perhatian karena perusahaan harus memastikan tersedianya aset dan pengelolaan investasi yang memadai untuk memenuhi kewajiban kepada pemegang polis.

Dalam bisnis asuransi jiwa, persoalan utama bukan hanya besarnya pendapatan premi, melainkan kemampuan perusahaan mengelola risiko, membayar klaim sesuai ketentuan polis, dan menjaga kesehatan keuangan dalam jangka panjang.

Bagaimana dengan Keluhan Nasabah?

Persoalan lain yang perlu mendapat perhatian adalah penanganan pengaduan konsumen. Nasabah perusahaan asuransi memiliki hak untuk mendapatkan penjelasan yang transparan mengenai manfaat polis, proses klaim, pemotongan premi, pembatalan polis, serta pengembalian dana sesuai perjanjian.

Dalam praktik industri asuransi, perselisihan dapat muncul ketika nasabah merasa klaim tidak dibayarkan, proses pencairan berlangsung lama, atau manfaat yang diterima tidak sesuai dengan pemahaman saat membeli produk.

Karena itu, laporan pengaduan BCA Life perlu diperiksa secara terbuka. Berapa jumlah pengaduan yang masuk? Berapa yang telah diselesaikan? Berapa yang masih dalam proses? Dan apa jenis persoalan yang paling banyak dikeluhkan nasabah?

Pertanyaan tersebut penting agar masyarakat memperoleh gambaran yang utuh mengenai kualitas pelayanan perusahaan.

BCA Life sendiri menyediakan publikasi laporan penanganan pengaduan konsumen, termasuk laporan tahun 2025. Perusahaan juga menyediakan saluran pengaduan melalui layanan Halo BCA 1500 888.

Pengawasan OJK dan Transparansi Klaim

Sebagai perusahaan asuransi yang menjalankan kegiatan usaha di Indonesia, BCA Life berada dalam pengawasan Otoritas Jasa Keuangan (OJK).

Pengawasan tersebut mencakup kesehatan keuangan, pemenuhan ketentuan solvabilitas, tata kelola perusahaan, perlindungan konsumen, serta penyelesaian pengaduan pemegang polis.

Karena itu, penting bagi OJK untuk memastikan perusahaan tetap memenuhi seluruh kewajiban kepada nasabah dan menjalankan kegiatan usaha sesuai ketentuan yang berlaku.

Hingga data yang menjadi dasar pemberitaan ini, belum terdapat bukti yang cukup untuk menyimpulkan BCA Life mengalami gagal bayar, memiliki utang macet, atau mendapat sanksi OJK terkait persoalan tersebut.

Namun, penurunan laba bersih dan meningkatnya beban jasa asuransi merupakan perkembangan yang patut dicermati.

Masyarakat juga perlu memperoleh informasi yang jelas mengenai mekanisme pembayaran klaim, prosedur pengaduan, dan perlindungan dana pemegang polis.

Pada akhirnya, kepercayaan nasabah merupakan modal utama perusahaan asuransi. Transparansi laporan keuangan dan penyelesaian keluhan konsumen menjadi ujian penting bagi BCA Life dalam menjaga reputasinya di industri asuransi nasional.

MoneyTalk.id,Jakarta – Kinerja PT Bank Shinhan Indonesia menjadi perhatian di tengah persaingan perbankan dan tantangan menjaga kualitas kredit. Pada kuartal I 2025, bank yang merupakan bagian dari grup keuangan asal Korea Selatan tersebut mencatat penurunan laba tahunan, meskipun nilai asetnya mengalami pertumbuhan.

Data yang dikutip Bisnis.com menunjukkan, laba Bank Shinhan Indonesia pada kuartal I 2025 mencapai Rp62,14 miliar, turun sekitar 11,84 persen dibandingkan periode yang sama tahun sebelumnya sebesar Rp70,48 miliar. Sementara itu, aset bank meningkat 11,28 persen dari Rp23,99 triliun menjadi Rp26,7 triliun.

Perkembangan tersebut memunculkan pertanyaan mengenai kemampuan bank mempertahankan profitabilitas di tengah ekspansi aset dan penyaluran kredit. Namun, penurunan laba pada satu periode tidak dengan sendirinya membuktikan adanya krisis keuangan atau masalah solvabilitas.

Utang, Pinjaman, dan Kewajiban Bank

Sebagai lembaga perbankan, Bank Shinhan Indonesia menghimpun dana masyarakat dan menyalurkannya kembali dalam bentuk kredit. Dalam laporan keuangan, kewajiban bank dapat mencakup simpanan nasabah, pinjaman yang diterima, serta kewajiban lainnya.

Karena itu, besarnya kewajiban perlu dibandingkan dengan aset, modal, likuiditas, dan kemampuan bank menghasilkan pendapatan. Angka total kewajiban tidak bisa langsung disamakan dengan utang bermasalah.

Untuk menilai kondisi keuangan Bank Shinhan Indonesia secara menyeluruh, diperlukan laporan keuangan terbaru yang memuat jumlah simpanan nasabah, pinjaman yang diterima dari pihak lain, total kredit yang disalurkan, pendapatan bunga, beban bunga, serta posisi modal.

Data kuartal I 2025 memperlihatkan aset bank mencapai Rp26,7 triliun. Akan tetapi, angka tersebut bukan nilai utang dan tidak dapat digunakan sebagai pengganti data total kewajiban.

Kredit Macet Menjadi Indikator Penting

Persoalan lain yang perlu dicermati adalah kualitas kredit atau non-performing loan (NPL). Rasio ini menggambarkan proporsi kredit bermasalah terhadap total kredit yang disalurkan bank.

Semakin tinggi NPL, semakin besar pula risiko bahwa sebagian kredit tidak dapat dibayar sesuai ketentuan. Kondisi tersebut dapat memaksa bank menambah pencadangan kerugian dan berpotensi menekan keuntungan.

Namun, besaran NPL bruto dan NPL neto Bank Shinhan Indonesia untuk periode terbaru perlu merujuk pada laporan kualitas aset produktif resmi. Tanpa angka tersebut, tidak tepat menyebut nilai kredit macet bank mencapai ratusan miliar atau triliunan rupiah.

Publik juga perlu memperoleh gambaran mengenai perkembangan kredit dalam perhatian khusus, restrukturisasi kredit, serta pencadangan kerugian penurunan nilai. Informasi itu diperlukan untuk menilai apakah pertumbuhan aset diikuti kualitas kredit yang tetap terjaga.

Protes Nasabah dan Pengaduan Perlu Dibuktikan

Di sisi perlindungan konsumen, setiap keluhan nasabah terhadap layanan perbankan harus ditangani secara transparan dan profesional. Persoalan yang perlu ditelusuri antara lain sengketa transaksi, biaya administrasi, penanganan pengaduan, pelaksanaan perjanjian kredit, dan penyelesaian kewajiban.

Meski demikian, hingga penelusuran sumber yang tersedia dilakukan, belum ditemukan bukti yang cukup untuk menyimpulkan adanya gelombang protes nasabah secara luas terhadap Bank Shinhan Indonesia terkait kredit macet atau persoalan pembayaran.

Karena itu, dugaan pengaduan nasabah perlu dilengkapi dengan identitas pihak yang mengadu, kronologi, dokumen pendukung, serta tanggapan resmi bank. Langkah tersebut penting agar pemberitaan tidak mencampuradukkan persoalan individual dengan kondisi keseluruhan perusahaan.

Pengawasan OJK dan Persoalan Shinhan Sekuritas

Pengawasan terhadap Bank Shinhan Indonesia juga perlu dibedakan dari persoalan yang melibatkan entitas lain dalam grup Shinhan.

Pada Februari 2026, Bareskrim Polri menggeledah kantor PT Shinhan Sekuritas Indonesia dalam penyidikan dugaan manipulasi proses penawaran umum perdana saham PT Multi Makmur Lemindo Tbk dengan kode PIPA. OJK menyatakan menghormati proses penegakan hukum tersebut dan menegaskan pentingnya integritas pasar modal.

Perkara itu berkaitan dengan kegiatan pasar modal melalui perusahaan sekuritas, bukan bukti bahwa Bank Shinhan Indonesia melakukan pelanggaran kredit atau mengalami masalah pembayaran kewajiban perbankan.

Demikian pula, belum ditemukan bukti yang memadai dalam penelusuran ini untuk menyatakan Bank Shinhan Indonesia telah menerima teguran atau sanksi tertentu dari OJK terkait kredit macet, kerugian, maupun pengaduan nasabah. Informasi mengenai sanksi harus didasarkan pada pengumuman regulator atau dokumen resmi yang secara jelas menyebut entitas bank tersebut.

Transparansi Data Menjadi Kunci

Dengan aset yang mencapai Rp26,7 triliun pada kuartal I 2025 dan laba yang turun secara tahunan, Bank Shinhan Indonesia perlu dinilai melalui perkembangan kinerja pada periode berikutnya. Data terbaru mengenai laba, total kewajiban, penyaluran kredit, NPL, pencadangan, dan kecukupan modal akan memberikan gambaran lebih lengkap mengenai kondisi bank.

Pada akhirnya, pertumbuhan aset saja tidak cukup untuk menunjukkan kualitas kinerja sebuah bank. Kemampuan menjaga kualitas kredit, mengelola biaya dana, memenuhi kewajiban, dan memberikan perlindungan kepada nasabah juga menjadi ukuran penting.

Publik berhak memperoleh informasi yang akurat mengenai kondisi lembaga keuangan. Namun, penilaian terhadap Bank Shinhan Indonesia harus bertumpu pada angka resmi dan fakta yang dapat diverifikasi, bukan dugaan yang belum terbukti.

MoneyTalk.id,Jakarta – Pengelolaan Danantara kembali menjadi sorotan. Wartawan senior Ishak Rafick mempertanyakan transparansi pengelolaan aset badan usaha milik negara (BUMN), terutama setelah kontribusi dividen yang sebelumnya masuk ke kas negara disebutnya tidak lagi mengalir seperti tahun-tahun sebelumnya.

Ishak menyoroti perubahan aliran keuntungan BUMN setelah pengelolaan aset negara ditempatkan dalam skema Danantara. Menurut dia, kontribusi yang sebelumnya mencapai sekitar Rp90 triliun per tahun kini tidak lagi diberikan kepada Anggaran Pendapatan dan Belanja Negara (APBN).

“Dulunya setiap tahun disumbangkan oleh BUMN itu Rp90 triliun. Pada 2025 dan 2026, nol,” ujar Ishak Rafick di Channel YouTube Sinkos Indonesia, Rabu (28/10/2026).

Ishak juga menyoroti restrukturisasi portofolio perusahaan yang berada dalam pengelolaan Danantara. Ia menyebut jumlah perusahaan yang semula mencapai sekitar 1.077 telah dikurangi, dengan lebih dari 300 perusahaan disebut telah dijual.

Persoalan yang dipertanyakannya bukan hanya mengenai jumlah perusahaan yang dilepas, melainkan juga transparansi hasil penjualannya.

“Yang dijual ini ke mana duitnya? Enggak ada laporannya,” kata Ishak.

Pernyataan tersebut mengarah pada pertanyaan penting tentang akuntabilitas pengelolaan aset negara. Penjualan perusahaan atau pelepasan kepemilikan saham seharusnya dapat ditelusuri melalui informasi mengenai aset yang dilepas, nilai transaksi, pihak pembeli, serta penggunaan hasil penjualan.

Ishak turut menyinggung perubahan aturan mengenai pengawasan terhadap Danantara. Ia mengatakan bahwa sebelumnya terdapat pembatasan terhadap pemeriksaan oleh lembaga pengawas, tetapi aturan tersebut kemudian diperbaiki sehingga audit oleh Badan Pemeriksa Keuangan (BPK) dimungkinkan.

“Kalau sudah diperbaiki pada bulan Oktober, sekarang sudah boleh diaudit oleh BPK,” ujarnya.

Ishak juga mengangkat persoalan kontribusi Danantara terhadap APBN pada tahun-tahun mendatang. Ia menyebut Menteri Keuangan Suahasil Nazara menyampaikan bahwa pada 2027 kontribusi tersebut diperkirakan belum tersedia karena belum ada standar operasional prosedur (SOP) untuk penyaluran keuntungan ke APBN.

Di sisi lain, tidak semua keuntungan perusahaan negara otomatis harus disalurkan langsung ke APBN pada tahun yang sama. Sebagian keuntungan dapat ditahan untuk investasi, pembayaran kewajiban, pengembangan usaha, atau kebutuhan korporasi lainnya, sesuai ketentuan yang berlaku.

Karena itu, persoalan utamanya bukan semata-mata apakah dividen dibagikan atau tidak, melainkan apakah keputusan tersebut memiliki dasar yang jelas, dapat diaudit, dan memberikan manfaat yang terukur bagi negara.

MoneyTalk.id,Jakarta – PT Bank Rakyat Indonesia (Persero) Tbk atau BRI (BBRI) menilai fundamental Perseroan yang solid memberikan landasan yang kuat bagi prospek pertumbuhan BRI dalam jangka panjang. Hal tersebut turut tercermin dari langkah BRI yang secara konsisten melakukan pembelian kembali saham (buyback) sebagai bagian dari strategi penciptaan nilai bagi pemegang saham.

Konsistensi tersebut tercermin dari sejumlah aksi buyback yang telah dilakukan BRI dalam beberapa periode terakhir. Pada Rapat Umum Pemegang Saham Tahunan (RUPST) 24 Maret 2025, pemegang saham telah menyetujui pelaksanaan buyback saham dengan nilai sebesar-besarnya Rp3 triliun, yang dapat dilakukan melalui bursa efek maupun di luar bursa efek, baik secara bertahap maupun sekaligus sesuai ketentuan yang berlaku.

Memasuki 2026, BRI kembali melanjutkan langkah tersebut melalui pelaksanaan buyback dalam kondisi pasar yang berfluktuasi secara signifikan. Berdasarkan keterbukaan informasi pada 12 Juni 2026, BRI mengalokasikan dana sebesar-besarnya Rp500 miliar untuk pelaksanaan buyback tahap I pada periode 12 Juni hingga 11 September 2026.

Selanjutnya, melalui keterbukaan informasi pada 22 Oktober 2026, BRI kembali mengumumkan rencana pelaksanaan buyback tahap II dengan nilai sebesar-besarnya Rp1 triliun. Aksi tersebut dijadwalkan berlangsung pada periode 22 Oktober 2026 hingga 21 Januari 2027.

Corporate Secretary BRI Dhanny mengungkapkan bahwa buyback secara bertahap merupakan bagian dari strategi Perseroan dalam mengoptimalkan nilai bagi pemegang saham dengan tetap memperhatikan kondisi keuangan dan ketentuan yang berlaku.

“Langkah buyback saham ini mencerminkan keyakinan BRI terhadap fundamental bisnis dan prospek pertumbuhan jangka panjang. Perseroan tetap mengedepankan kecukupan permodalan, prinsip kehati-hatian, serta penerapan tata kelola perusahaan yang baik sesuai dengan ketentuan yang berlaku,” ujar Dhanny.

Dhanny menambahkan, keputusan buyback turut mempertimbangkan dinamika pasar global, termasuk ketidakpastian ekonomi, tensi geopolitik, pergerakan harga komoditas, serta arus

modal yang memengaruhi volatilitas pasar keuangan Indonesia.

Dari sisi kinerja keuangan, hingga akhir triwulan II 2026, BRI membukukan laba bersih sebesar Rp31,2 triliun. Total aset tercatat tumbuh 11,7% secara tahunan menjadi Rp2.352 triliun, dana pihak ketiga (DPK) meningkat 6,7% menjadi Rp1.581 triliun, sementara penyaluran kredit dan pembiayaan tumbuh 16,2% menjadi Rp1.646 triliun.

Kinerja tersebut juga didukung oleh posisi permodalan dan likuiditas yang kuat. Capital Adequacy Ratio (CAR) BRI tercatat sebesar 21,5%, sementara Loan to Deposit Ratio (LDR) berada pada level 90,8%. Posisi ini memberikan ruang yang memadai bagi BRI untuk terus menjalankan fungsi intermediasi dan menjaga pertumbuhan bisnis secara sehat dan berkelanjutan.

“Ke depan, BRI akan tetap berfokus pada penguatan kinerja bisnis dan mendorong pertumbuhan yang sehat dan berkelanjutan. Dengan fundamental dan permodalan yang kuat, kami optimistis BRI memiliki ruang untuk terus bertumbuh serta memberikan hasil yang optimal bagi pemegang saham dalam jangka panjang,” pungkas Dhanny.


Keywords: BRI, BBRI, Buyback, Kinerja Keuangan, Strategi Perusahaan

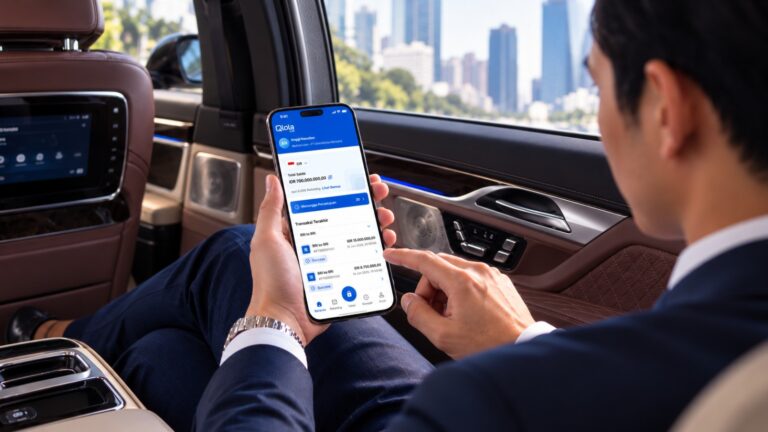
MoneyTalk.id,Jakarta – Seiring dengan meningkatnya kebutuhan dalam aktivitas dan transaksi bisnis, PT Bank Rakyat Indonesia (Persero) Tbk meluncurkan Qlola Mobile sebagai bagian dari New Experience Qlola by BRI. Melalui Qlola Mobile, nasabah dapat melakukan persetujuan transaksi serta memantau aktivitas bisnis dan informasi finansial perusahaan secara fleksibel dan real-time.

Sebagai platform yang melengkapi pengalaman dan kebutuhan bertransaksi bisnis nasabah, Qlola Mobile hadir dengan fitur informasi rekening yang membantu nasabah melihat posisi keuangan secara aktual dalam genggaman. Nasabah juga dapat melihat saldo dalam berbagai mata uang serta melihat daftar rekening yang terhubung dalam satu akun yang dapat dipantau secara menyeluruh.

Kemudahan pemantauan posisi keuangan juga dilengkapi dengan fleksibilitas untuk menindaklanjuti transaksi yang membutuhkan keputusan. Nasabah berwenang dapat memberikan persetujuan transaksi atas berbagai akun Qlola by BRI kelolaan perusahaannya dalam satu perangkat mobile, sehingga persetujuan transaksi dapat dilakukan lebih efisien, di mana saja dan kapan saja.

Selain memberikan gambaran posisi keuangan dan fleksibilitas persetujuan, nasabah pun dapat memantau aktivitas transaksi perusahaan melalui riwayat dan status transaksi, mulai dari transfer hingga pembayaran payroll. Informasi tersebut membantu nasabah meninjau aktivitas finansial bisnis secara fleksibel.

Direktur Corporate Banking BRI Riko Tasmaya mengatakan bahwa peluncuran Qlola Mobile merupakan bagian dari strategi BRI dalam memperkuat digitalisasi layanan wholesale banking sekaligus menghadirkan pengalaman perbankan yang semakin relevan dengan kebutuhan nasabah bisnis.

“Melalui New Experience Qlola by BRI, perseroan terus mengembangkan layanan transaksi keuangan yang terintegrasi dan mudah diakses guna mendukung kelancaran operasional serta pertumbuhan bisnis nasabah. Kemudahan akses ini untuk memastikan transaksi bisnis dapat dilakukan secara nyaman, fleksibel, dan terkendali,” ujar Riko.

Riko juga menjelaskan bahwa pengembangan Qlola by BRI mengedepankan dua pilar utama, yakni Connectivity dan Seamless User Experience, yang diwujudkan melalui keterhubungan

layanan Qlola by BRI pada kanal website dan aplikasi mobile. Integrasi tersebut memberikan fleksibilitas bagi nasabah untuk mengakses dan mengelola kebutuhan transaksi keuangan perusahaan secara lebih praktis dan efisien, kapan pun dan di mana pun.

Penguatan layanan digital tersebut turut diikuti dengan peningkatan aktivitas transaksi nasabah bisnis melalui Qlola by BRI. Hingga September 2026, nilai transaksi Qlola by BRI tercatat tumbuh sebesar 32% secara year-on-year (YoY). Capaian ini menjadi salah satu dorongan bagi BRI untuk terus memperluas kapabilitas layanan sesuai dengan perkembangan kebutuhan bisnis nasabah.

“Melalui inovasi yang berkelanjutan, Qlola by BRI diharapkan semakin memperkuat perannya sebagai mitra strategis bagi perusahaan dalam mendorong pertumbuhan bisnis melalui akses dan kontrol yang lebih luas terhadap aktivitas operasional dan keuangan. Komitmen tersebut sejalan dengan semangat One Platform. Connecting Business. Accelerating Growth,” ucap Riko.

Sebagai bagian dari upaya memperluas kemudahan akses layanan bagi nasabah, Qlola Mobile kini tersedia bagi nasabah baru maupun nasabah yang telah menggunakan Qlola by BRI. Proses aktivasi dapat dilakukan secara real-time dan sepenuhnya digital tanpa perlu mengunjungi kantor cabang BRI. Aplikasi Qlola Mobile dapat diunduh melalui Play Store maupun App Store.

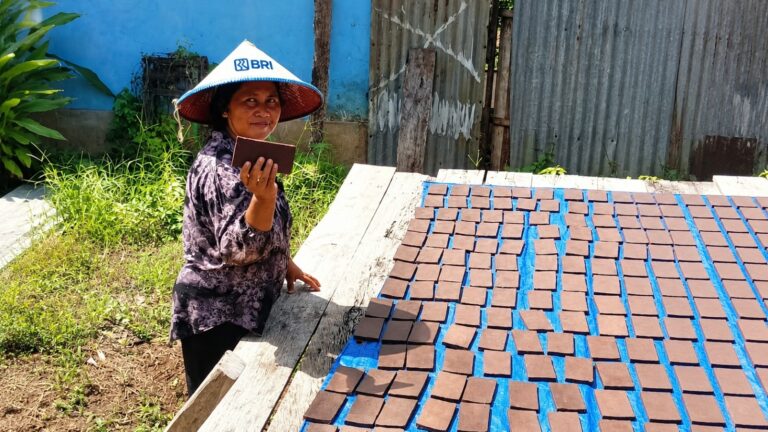
Jakarta – PT Bank Rakyat Indonesia (Persero) Tbk atau BRI terus memperluas akses pembiayaan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) melalui penyaluran Kredit Usaha Rakyat (KUR). Sepanjang Januari hingga Agustus 2026, BRI telah menyalurkan KUR sebesar Rp144,59 triliun kepada 2,76 juta debitur.

Dari total penyaluran tersebut, sebesar Rp98,86 triliun atau 68,38% disalurkan kepada sektor produksi, mencerminkan fokus BRI dalam memperkuat pembiayaan bagi aktivitas usaha produktif. Sektor pertanian, perburuan, dan kehutanan menjadi kontributor terbesar dengan porsi 42,79% dari total penyaluran KUR BRI sepanjang Januari hingga Agustus 2026, yang mencerminkan komitmen Perseroan dalam mendukung ketahanan pangan nasional.

Besarnya penyaluran KUR ke sektor produksi juga menunjukkan peran strategis BRI dalam memperkuat struktur ekonomi kerakyatan, khususnya pada sektor-sektor yang memiliki keterkaitan langsung dengan aktivitas ekonomi masyarakat. Melalui pembiayaan kepada pelaku usaha di sektor pertanian dan berbagai sektor produktif lainnya, BRI berupaya mendorong peningkatan kapasitas usaha sekaligus memperkuat rantai pasok dan aktivitas ekonomi di tingkat daerah.

Direktur Micro BRI Akhmad Purwakajaya mengungkapkan bahwa capaian tersebut menunjukkan konsistensi BRI dalam mengarahkan pembiayaan kepada sektor-sektor produktif yang memiliki dampak langsung terhadap aktivitas ekonomi masyarakat.

“Penyaluran KUR menjadi bagian dari komitmen BRI dalam memperluas akses pembiayaan yang inklusif dan tepat sasaran bagi UMKM. Dominasi sektor produksi juga menunjukkan peran KUR dalam mendorong peningkatan produktivitas, menciptakan nilai tambah, dan memperkuat perekonomian di berbagai daerah,” ujar Akhmad.

Dalam penyalurannya, BRI senantiasa mengedepankan ketepatan sasaran, prinsip kehati-hatian, dan kualitas pembiayaan. Jaringan layanan yang menjangkau berbagai wilayah Indonesia turut memperkuat kemampuan Perseroan dalam memahami kebutuhan dan karakteristik usaha masyarakat.

“KUR BRI bukan sekadar instrumen pembiayaan, tetapi merupakan bagian dari upaya memperkuat fondasi ekonomi nasional dari tingkat akar rumput. BRI akan terus menjaga kualitas penyaluran KUR agar memberikan dampak nyata terhadap keberlanjutan usaha dan membuka kesempatan bagi semakin banyak UMKM untuk tumbuh dan naik kelas,” lanjut Akhmad.

Sepanjang periode 2015 hingga Agustus 2026, BRI secara kumulatif telah menyalurkan KUR sebesar Rp1.580 triliun kepada 49,2 juta penerima di seluruh Indonesia. Capaian tersebut merefleksikan konsistensi BRI dalam memperluas inklusi keuangan sekaligus memperkuat peran UMKM sebagai salah satu tulang punggung perekonomian nasional.

Sejalan dengan komitmen memperluas akses pembiayaan produktif, BRI juga terus mendukung berbagai program prioritas pemerintah, termasuk dalam memperkuat akses pembiayaan pada sektor perumahan.

Hingga akhir Agustus 2026, BRI telah menyalurkan Kredit Program Perumahan (KPP) sebesar Rp11,9 triliun, yang terdiri atas KPP Demand sebesar Rp9,62 triliun dan KPP Supply sebesar Rp2,29 triliun.

“Dengan mengintegrasikan akses pembiayaan dan pemberdayaan usaha, BRI berkomitmen untuk mendorong UMKM agar semakin produktif, memiliki daya saing yang lebih kuat, serta mampu memberikan kontribusi yang lebih besar terhadap pertumbuhan ekonomi nasional,” pungkas Akhmad.

MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI membukukan laba operasional sebelum pencadangan atau pre-provision operating profit (PPOP) sebesar Rp27,5 triliun hingga kuartal III 2026, tumbuh 11,6% secara tahunan (year on year/YoY). Capaian tersebut menjadi yang tertinggi sepanjang sejarah BNI untuk periode kuartal III, mencerminkan ketahanan fundamental perseroan di tengah dinamika ekonomi global dan tekanan margin industri perbankan.

Kinerja tersebut didukung pertumbuhan kredit sebesar 22,2% YoY menjadi Rp992,5 triliun, *dengan distribusi yang merata di semua segmen*. Dana murah atau current account savings account (CASA) juga tumbuh 19,6% YoY menjadi Rp733,7 triliun, sementara rasio kredit bermasalah atau non-performing loan (NPL) gross membaik menjadi 1,9%.

Di tengah dinamika ekonomi global, Bank Indonesia (BI) terus memperkuat kebijakan untuk menjaga stabilitas sistem keuangan dan mendukung pertumbuhan ekonomi. Dalam Rapat Dewan Gubernur pada 20–21 Oktober 2026, BI mempertahankan BI-Rate sebesar 5,75% serta memutuskan penurunan Giro Wajib Minimum (GWM) secara bertahap mulai November 2026. Kebijakan tersebut diharapkan dapat memperkuat likuiditas perbankan dan mendukung penyaluran kredit ke sektor produktif.

Direktur Utama BNI Putrama Wahju Setyawan mengatakan, capaian tersebut mencerminkan konsistensi perseroan dalam menjaga pertumbuhan bisnis yang berkualitas melalui penguatan fundamental dan pengelolaan risiko.

“Di tengah dinamika pasar yang menantang, BNI tetap menjaga momentum pertumbuhan dengan mengedepankan prinsip kehati-hatian dan disiplin dalam pengelolaan risiko. Fokus kami adalah memperkuat fundamental dan produktivitas untuk menciptakan pertumbuhan yang berkualitas dan berkelanjutan,” ujar Putrama dalam keterangan tertulis.

Pendapatan bunga bersih atau net interest income (NII) BNI tumbuh 13,6% YoY menjadi Rp33,2 triliun, sedangkan fee-based income meningkat 8,3% YoY menjadi Rp13,9 triliun. Di tengah tekanan margin dan kebutuhan pencadangan yang memadai, BNI tetap membukukan pertumbuhan laba bersih sebesar 6,6% YoY menjadi Rp16,1 triliun.

Digitalisasi dan Penguatan Pendanaan

Pengembangan layanan digital dan jaringan cabang terus mendukung pertumbuhan bisnis BNI. Hingga September 2026, jumlah pengguna wondr by BNI mencapai 16,6 juta, tumbuh 58% YoY, dengan nilai transaksi Rp1.774 triliun atau meningkat 25% YoY. Sementara itu, BNIdirect mencatat nilai transaksi Rp9.324 triliun, tumbuh 16% YoY, dengan jumlah pengguna mencapai 293 ribu atau meningkat 19% YoY.

Penguatan layanan tersebut didukung transformasi jaringan melalui inisiatif BRAVE (Branch, Region & Area Value Empowerment) untuk meningkatkan produktivitas cabang, aktivitas transaksi, serta penghimpunan dana murah.

“Integrasi layanan digital dan jaringan cabang memungkinkan BNI memperluas jangkauan layanan, meningkatkan transaksi, sekaligus memperkuat hubungan dengan nasabah di berbagai segmen,” tambah Putrama.

Kredit Berkualitas dan Kualitas Aset Terjaga

Direktur Finance & Strategy BNI Hussein Paolo Kartadjoemena menjelaskan, ekspansi kredit dilakukan secara selektif pada semua segmen, dengan menerapkan standar analisis kelayakan kredit (underwriting) yang disiplin. *Strategi* tersebut mendorong pangsa pasar kredit BNI meningkat 113 basis poin (bps) YoY menjadi 10,6%.

Dari sisi pendanaan, penguatan layanan perbankan transaksi melalui BNIdirect dan wondr by BNI turut mendorong pertumbuhan CASA sebesar 19,6% YoY menjadi Rp733,7 triliun. Hingga September 2026, giro BNI tumbuh 25,9% YoY, melampaui pertumbuhan industri sebesar 9,8% berdasarkan data Agustus 2026. Pangsa pasar giro meningkat 120 bps menjadi 13,2%, sementara pangsa pasar tabungan naik 10 bps menjadi 9,2%, didukung pertumbuhan tabungan BNI sebesar 11,6% YoY.

Di tengah tekanan margin industri, net interest margin (NIM) BNI turun 30 bps menjadi 3,5%, sejalan dengan penurunan NIM industri. Penurunan tersebut terutama dipengaruhi penyesuaian imbal hasil kredit (loan yield) dari 7,3% menjadi 6,9%. Sementara itu, biaya dana atau cost of fund (CoF) relatif terkendali, dari 2,83% menjadi 2,77%, didukung pertumbuhan CASA yang kuat.

“Pertumbuhan kredit yang selektif dan penguatan dana murah menjadi bagian penting dalam menjaga keseimbangan antara ekspansi bisnis dan profitabilitas. Kami terus mengoptimalkan struktur pendanaan agar pertumbuhan tetap sehat dan berkelanjutan,” tutur Paolo.

Direktur Risk Management BNI David Pirzada menambahkan, kualitas aset terus membaik, tercermin dari penurunan rasio loan at risk (LaR) dari 10,4% menjadi 7,8% dan NPL gross dari 2,0% menjadi 1,9%.

Sebagai bagian dari penerapan prinsip kehati-hatian, BNI menjaga rasio total pencadangan terhadap kredit sebesar 3,8%, lebih tinggi dibandingkan industri sebesar 3,5%. Sementara itu, NPL coverage ratio tercatat sebesar 193,3%, mencerminkan kecukupan pencadangan dalam mengantisipasi potensi risiko.

“Pengelolaan risiko dilakukan sejak penetapan sektor prioritas, analisis kelayakan debitur, hingga pemantauan pascapenyaluran kredit, didukung sistem peringatan dini yang terus diperkuat,” ujar David.

Fondasi Kuat untuk Pertumbuhan Berkelanjutan

BNI memiliki fondasi likuiditas dan permodalan yang kuat untuk melanjutkan pertumbuhan bisnis. Hal ini tercermin dari loan to deposit ratio (LDR) sebesar 87,9%, Liquidity Coverage Ratio (LCR) sebesar 143,4%, dan Net Stable Funding Ratio (NSFR) sebesar 128,4%. Sementara itu, rasio kecukupan modal atau Capital Adequacy Ratio (CAR) sebesar 19,2%, yang berada di atas ketentuan minimum, memberikan ruang bagi perseroan untuk mendukung ekspansi bisnis sekaligus mengantisipasi potensi risiko.

Penguatan fundamental dan transformasi bisnis BNI juga sejalan dengan agenda transformasi Badan Usaha Milik Negara (BUMN) di bawah koordinasi Danantara Indonesia, yang diarahkan untuk meningkatkan produktivitas, daya saing, serta penciptaan nilai jangka panjang bagi perusahaan dan perekonomian nasional.

Melalui penguatan bisnis inti, pengembangan layanan digital, dan penerapan tata kelola perusahaan yang baik, BNI terus berupaya meningkatkan kontribusinya dalam mendukung pembiayaan sektor produktif dan pembangunan nasional. Langkah tersebut sekaligus menjadi bagian dari upaya perseroan untuk menciptakan pertumbuhan yang sehat dan berkelanjutan.

Memasuki kuartal IV 2026, BNI akan melanjutkan penguatan pendanaan berbasis transaksi, pertumbuhan kredit yang selektif, pengelolaan risiko yang disiplin, serta transformasi digital dan jaringan guna mendukung pembiayaan sektor produktif dan pertumbuhan ekonomi nasional secara berkelanjutan.

MoneyTalk.id,Jakarta – Bisnis pinjaman online (pinjol) kembali menjadi sorotan setelah Komisi Pengawas Persaingan Usaha (KPPU) menjatuhkan sanksi kepada 97 perusahaan fintech pendanaan, termasuk PT Esta Kapital Fintek. Perusahaan tersebut dikenai denda administratif Rp1 miliar dalam perkara penetapan suku bunga atau manfaat ekonomi layanan pinjaman daring.

Persoalan ini menambah daftar tantangan yang dihadapi industri pinjol di tengah meningkatnya kredit macet, tekanan kemampuan bayar masyarakat, dan tuntutan agar regulator memperketat pengawasan. Namun, penting dicatat bahwa denda KPPU merupakan perkara persaingan usaha, bukan bukti bahwa Esta Kapital mengalami kerugian keuangan atau gagal membayar kewajibannya.

Denda Rp1 Miliar, Esta Kapital Tempuh Jalur Hukum

Dalam siaran pers tertanggal 27 Maret 2026, KPPU menyatakan 97 pelaku usaha fintech P2P lending terbukti melanggar Pasal 5 Undang-Undang Nomor 5 Tahun 1999 tentang Larangan Praktik Monopoli dan Persaingan Usaha Tidak Sehat.

Majelis KPPU menilai terdapat kesepakatan penetapan suku bunga dan/atau manfaat ekonomi yang mengurangi persaingan harga dalam industri pinjaman daring. Total denda yang dijatuhkan kepada seluruh perusahaan mencapai Rp755 miliar.

PT Esta Kapital Fintek tercantum dalam daftar perusahaan yang dikenai denda Rp1 miliar. [Sumber: siaran pers resmi KPPU, 27 Maret 2026.]

Perusahaan tersebut kemudian mengambil langkah hukum. Pada 9 April 2026, Esta Kapital termasuk di antara perusahaan fintech yang mengajukan permohonan keberatan atas putusan KPPU ke Pengadilan Niaga pada Pengadilan Negeri Jakarta Pusat.

Pendaftaran permohonan keberatan itu dikonfirmasi oleh juru bicara PN Jakarta Pusat pada 10 April 2026. Dengan demikian, putusan KPPU dan langkah keberatan perusahaan harus dibaca sebagai dua bagian dari proses hukum yang berlangsung. [Sumber: Tirto, 10 April 2026.]

Perkara ini memunculkan pertanyaan lebih luas mengenai mekanisme penentuan biaya pinjaman, tingkat persaingan antarpelaku usaha, dan perlindungan konsumen. Bagi masyarakat yang menggunakan pinjol, biaya pendanaan merupakan salah satu faktor yang menentukan berat atau ringannya kewajiban pembayaran.

Kredit Macet Industri Pinjol Meningkat

Persoalan Esta Kapital juga perlu dilihat dalam situasi industri pinjaman daring nasional. Data Otoritas Jasa Keuangan (OJK) yang diberitakan Bisnis.com menunjukkan tingkat wanprestasi lebih dari 90 hari atau TWP90 industri pinjol mencapai 4,73% pada Agustus 2026, meningkat dari 4,32% pada Juli 2026.

Angka tersebut mendekati batas 5% yang menjadi perhatian dalam pengawasan industri. Kenaikan itu menunjukkan bahwa kemampuan bayar peminjam masih menjadi tantangan bagi perusahaan penyelenggara pendanaan digital.

OJK menyatakan terus memantau kualitas pendanaan dan mendorong penyelenggara memperbaiki pengelolaan risiko. Meski demikian, angka TWP90 nasional tidak dapat digunakan untuk menyimpulkan bahwa Esta Kapital memiliki rasio kredit macet yang sama. [Sumber: Bisnis.com, 9 Oktober 2026.]

Untuk mengetahui kondisi Esta Kapital secara lebih akurat, diperlukan data terbaru mengenai rasio TWP90 perusahaan, jumlah pembiayaan bermasalah, nilai pendanaan yang belum dibayar, serta perkembangan pengembalian dana kepada pemberi pinjaman.

Data tersebut penting karena besarnya penyaluran dana tidak selalu menggambarkan kualitas portofolio pembiayaan. Pertumbuhan usaha harus diikuti dengan kemampuan menilai risiko, menagih pembayaran sesuai ketentuan, dan menjaga kepentingan pemberi maupun penerima dana.

Bagaimana Kondisi Keuangan Esta Kapital?

Hingga penelusuran sumber yang tersedia untuk artikel ini, belum ditemukan laporan keuangan terbaru yang terverifikasi dan cukup lengkap untuk menyimpulkan bahwa PT Esta Kapital Fintek sedang mengalami kerugian bersih, krisis likuiditas, atau lonjakan utang bermasalah.

Karena itu, angka kerugian, total utang, nilai kredit macet, dan kondisi kas perusahaan tidak dapat dinyatakan sebagai fakta tanpa dokumen pendukung.

Esta Kapital sendiri pernah melaporkan perkembangan bisnis yang positif. Dalam pemberitaan Kontan pada 24 Februari 2024, perusahaan menyebut penyaluran dana sepanjang 2023 mencapai Rp197,4 miliar, meningkat 39% dibandingkan tahun sebelumnya.

Direktur Utama Esta Kapital, Yefta Surya Gunawan, saat itu menyatakan rasio kredit macet berada pada 1,87%, dengan tingkat keberhasilan bayar 90 hari atau TKB90 sebesar 98,13%. Pada 2022, rasio kredit macet yang dilaporkan sebesar 2,61%.

Angka tersebut merupakan data historis tahun 2023, bukan gambaran kondisi perusahaan saat ini. Perkembangan terbaru diperlukan untuk mengetahui apakah kualitas pembayaran tetap terjaga di tengah tekanan industri pinjol. [Sumber: Kontan, 24 Februari 2024.]

Dengan demikian, penilaian terhadap kesehatan keuangan Esta Kapital harus bertumpu pada data terbaru, bukan hanya besarnya denda KPPU atau perkembangan kredit macet industri secara keseluruhan.

Pengawasan OJK Menjadi Sorotan

OJK merupakan regulator yang berwenang mengawasi penyelenggara layanan pendanaan bersama berbasis teknologi informasi. Dalam perkara penetapan suku bunga pinjol, KPPU juga merekomendasikan agar OJK mengoptimalkan fungsi pengawasan untuk mendukung persaingan usaha yang sehat.

Rekomendasi tersebut merupakan bagian dari putusan KPPU terhadap industri secara keseluruhan. Rekomendasi itu tidak dengan sendirinya berarti Esta Kapital telah menerima teguran khusus atau sanksi administratif dari OJK.

Dalam penelusuran sumber yang tersedia, belum ditemukan dokumen resmi yang cukup untuk memastikan adanya teguran khusus OJK kepada Esta Kapital terkait kredit macet, kondisi keuangan, atau pelanggaran lain pada 2026.

Meski demikian, pengawasan terhadap perusahaan pendanaan digital tetap penting. Masyarakat perlu memperoleh informasi yang jelas mengenai risiko pendanaan, kualitas pembayaran, biaya pinjaman, mekanisme pengaduan, dan prosedur penyelesaian masalah.

Bagi pemberi dana, transparansi menjadi sangat penting karena dana yang ditempatkan melalui platform P2P lending bukan simpanan bank yang dijamin seperti produk simpanan perbankan. Risiko kerugian tetap ada apabila penerima dana gagal memenuhi kewajibannya.

Transparansi dan Perlindungan Konsumen Dipertaruhkan

Kasus yang melibatkan Esta Kapital memperlihatkan bahwa perusahaan fintech tidak cukup hanya memiliki izin usaha. Tata kelola, persaingan harga, pengelolaan risiko, dan keterbukaan informasi juga menjadi bagian penting dalam menjaga kepercayaan publik.

Perkara KPPU menyoroti persaingan usaha, sedangkan persoalan kredit macet berkaitan dengan kemampuan peminjam memenuhi kewajiban serta kualitas pengelolaan pendanaan. Kedua persoalan tersebut memiliki aspek pengawasan yang berbeda dan tidak boleh dicampuradukkan.

Publik kini membutuhkan informasi yang lebih lengkap mengenai perkembangan perkara keberatan Esta Kapital, kondisi terbaru kualitas pembiayaannya, dan langkah perusahaan dalam menjaga kepentingan pemberi dana maupun peminjam.

Kejelasan informasi juga diperlukan agar masyarakat dapat membedakan persoalan hukum yang sedang diproses, risiko bisnis yang melekat pada layanan pendanaan digital, dan dugaan masalah keuangan yang membutuhkan bukti tersendiri.

Pada akhirnya, ukuran kesehatan perusahaan pinjol bukan hanya besarnya penyaluran dana atau imbal hasil yang ditawarkan. Kemampuan menjaga kualitas pembiayaan, memenuhi kewajiban, menjalankan usaha sesuai aturan, serta melindungi konsumen merupakan faktor yang tidak kalah penting.