22 November 2026

Anggaran

MoneyTalk.id,Jakarta – Kinerja PT Bank Multiarta Sentosa Tbk atau Bank MAS menjadi sorotan setelah muncul persoalan sengketa kredit dan agunan nasabah yang diberitakan media, sementara laporan keuangan perseroan menunjukkan adanya kredit bermasalah yang perlu dicermati. Persoalan tersebut menimbulkan pertanyaan mengenai perlindungan debitur, transparansi penyelesaian sengketa, serta efektivitas pengawasan Otoritas Jasa Keuangan (OJK).

Salah satu persoalan yang mendapat perhatian adalah kasus Bambang Heryono, mantan direktur perusahaan distribusi alat kesehatan PT Mitramed Farma Utama. Dalam laporan KabarBursa.com pada 21 April 2025, Bambang disebut pernah mengajukan pinjaman modal kerja sebesar Rp16,2 miliar kepada Bank MAS pada 2014 dengan jaminan dua rumah dan satu apartemen.

Laporan tersebut mengangkat persoalan pelelangan aset yang dialami keluarga Bambang di tengah sengketa mengenai status utang yang disebut tidak lagi tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Kasus itu memunculkan pertanyaan mengenai hubungan antara catatan kredit dalam sistem informasi dan penyelesaian kewajiban berdasarkan perjanjian kredit. Namun, hilangnya catatan dalam SLIK tidak dengan sendirinya membuktikan bahwa utang telah lunas atau hak kreditur atas agunan otomatis berakhir. Baca laporan KabarBursa.com.

Kredit Bermasalah Menjadi Catatan

Persoalan sengketa kredit tersebut perlu dibaca bersama kondisi kualitas kredit Bank MAS. Berdasarkan laporan keuangan semester I 2025, rasio kredit bermasalah atau non-performing loan (NPL) bruto perseroan mencapai 3,68 persen, meningkat dibandingkan 3,19 persen pada periode yang sama tahun sebelumnya.

Pada periode tersebut, Bank MAS membukukan laba bersih Rp99,87 miliar, turun 3,51 persen dibandingkan semester I 2024. Pendapatan bunga bersih memang meningkat menjadi Rp453,15 miliar, tetapi kenaikan beban operasional ikut menekan kinerja perusahaan. Rasio beban operasional terhadap pendapatan operasional (BOPO) naik dari 84,70 persen menjadi 86,87 persen. Sumber: Bisnis.com.

Angka tersebut menunjukkan adanya tekanan pada kualitas kredit dan efisiensi operasional pada semester I 2025. Meski demikian, rasio NPL tidak serta-merta berarti bank mengalami kerugian bersih. NPL mengukur proporsi kredit bermasalah terhadap total kredit, sedangkan laba atau rugi ditentukan oleh keseluruhan pendapatan, beban, pencadangan, dan faktor keuangan lainnya.

Perkembangan berikutnya juga perlu diperhatikan. Dalam laporan keuangan per 30 Juni 2026, NPL bruto Bank MAS tercatat sebesar 2,15 persen, turun dibandingkan 2,52 persen pada akhir 2025. NPL neto juga turun dari 1,07 persen menjadi 0,83 persen.

Data tersebut memperlihatkan perbaikan kualitas kredit berdasarkan rasio yang dilaporkan. Karena itu, gambaran mengenai Bank MAS harus mencakup perkembangan terbaru, bukan hanya memakai angka kredit bermasalah pada periode sebelumnya.

Restrukturisasi Kredit Ratusan Miliar Rupiah

Laporan keuangan per 30 Juni 2026 juga mencatat kredit yang telah direstrukturisasi sebesar Rp435,51 miliar. Jumlah tersebut turun dibandingkan Rp499,10 miliar pada akhir 2025.

Dari jumlah kredit yang direstrukturisasi itu, sebesar Rp137,50 miliar masih masuk kategori kredit bermasalah. Angka ini turun dibandingkan Rp198,77 miliar pada akhir 2025.

Restrukturisasi merupakan mekanisme untuk mengubah persyaratan kredit, misalnya memperpanjang tenor atau menyesuaikan bunga, ketika debitur menghadapi kesulitan memenuhi kewajibannya. Langkah tersebut tidak otomatis menunjukkan adanya pelanggaran oleh bank maupun debitur.

Namun, data itu tetap menjadi bagian penting dalam menilai risiko kredit. Publik perlu mengetahui bagaimana bank menyeleksi calon debitur, menilai kemampuan membayar, mengawasi penggunaan pinjaman, dan menyelesaikan kredit yang mengalami penurunan kualitas.

Pada tanggal yang sama, Bank MAS melaporkan total kredit sekitar Rp13,80 triliun dan cadangan kerugian penurunan nilai kredit sekitar Rp238,02 miliar. Perseroan menyatakan cadangan tersebut memadai. Penilaian lebih lanjut tetap memerlukan pemeriksaan atas kualitas portofolio kredit, kecukupan pencadangan, dan perkembangan penagihan. Sumber: laporan keuangan semester I 2026.

Laba Rp205 Miliar, tetapi Sengketa Debitur Tetap Perlu Dijelaskan

Di tengah sorotan terhadap kredit bermasalah dan sengketa agunan, Bank MAS justru mencatat laba bersih Rp205,13 miliar sepanjang tahun buku 2025.

Dalam pemberitaan Infobanknews pada 21 Mei 2026, perseroan disebut memilih menahan sebagian besar laba untuk memperkuat modal dan mendukung ekspansi digital. Total aset Bank MAS mencapai Rp33,10 triliun pada akhir 2025, sedangkan dana pihak ketiga tumbuh menjadi Rp28,58 triliun.

Penyaluran kredit juga meningkat menjadi Rp13,82 triliun. Sementara itu, kredit digital melonjak 116,86 persen menjadi Rp1,13 triliun.

Data tersebut penting karena menunjukkan Bank MAS tetap membukukan laba dan memperluas kegiatan usaha. Dengan demikian, persoalan yang perlu diuji bukanlah anggapan bahwa bank mengalami kerugian secara keseluruhan, melainkan bagaimana perseroan mengelola risiko kredit, menangani sengketa, dan memastikan hak nasabah maupun debitur terlindungi. Sumber: Infobanknews, 21 Mei 2026.

Keluhan Uang Rekening Hilang dan Dugaan Teguran OJK Perlu Diverifikasi

Selain persoalan kredit dan agunan, muncul pertanyaan mengenai keluhan nasabah terkait dugaan uang rekening yang hilang serta informasi tentang teguran OJK kepada Bank MAS.

Dua persoalan tersebut perlu diperiksa secara terpisah. Keluhan mengenai saldo rekening yang berkurang atau transaksi yang tidak dikenal harus ditelusuri berdasarkan bukti transaksi, riwayat rekening, pengaduan resmi, serta tanggapan bank. Tanpa identitas kasus, dokumen pendukung, dan konfirmasi dari pihak terkait, belum cukup dasar untuk menyatakan bahwa uang nasabah benar-benar hilang akibat kesalahan atau pelanggaran bank.

Demikian pula, informasi mengenai teguran OJK perlu disertai dokumen atau keterangan resmi yang menjelaskan tanggal, jenis sanksi atau tindakan pengawasan, serta dasar pelanggarannya. Penelusuran sumber yang tersedia untuk penyusunan berita ini belum menemukan bukti yang cukup untuk memastikan adanya teguran khusus OJK kepada Bank MAS sebagaimana yang dipersoalkan.

Karena itu, kedua hal tersebut belum dapat dinyatakan sebagai fakta yang telah terverifikasi. Namun, apabila terdapat pengaduan nasabah atau dokumen resmi yang mendukungnya, persoalan itu layak ditindaklanjuti melalui konfirmasi kepada bank dan regulator.

OJK Perlu Memastikan Perlindungan Nasabah

Kasus sengketa debitur dan perkembangan kualitas kredit Bank MAS menegaskan pentingnya pengawasan yang transparan. OJK memiliki peran dalam mengawasi kesehatan bank serta melindungi konsumen jasa keuangan sesuai kewenangannya.

Dalam sengketa kredit, pemeriksaan perlu mencakup kejelasan perjanjian, status kewajiban debitur, pencatatan pembayaran, prosedur restrukturisasi, pemberitahuan kepada pihak terkait, serta dasar hukum eksekusi agunan. Jika sengketa berkaitan dengan data SLIK, perlu pula diperiksa apakah informasi yang dilaporkan telah sesuai dengan keadaan dan dokumen yang berlaku.

Untuk pengaduan mengenai saldo rekening, pemeriksaan harus diarahkan pada rekam transaksi dan mekanisme penanganan pengaduan. Jika ditemukan transaksi tanpa otorisasi atau kesalahan pencatatan, penyelesaiannya harus mengikuti ketentuan yang berlaku dan mempertimbangkan hak nasabah.

Hingga informasi dan dokumen pendukung diperoleh, belum tepat menyimpulkan bahwa Bank MAS melakukan pelanggaran atau bahwa OJK telah menjatuhkan sanksi tertentu. Pihak bank dan regulator perlu dimintai penjelasan agar publik memperoleh gambaran yang utuh.

Kesimpulan sementara, Bank MAS memiliki catatan NPL yang meningkat pada semester I 2025, tetapi rasio tersebut membaik pada Juni 2026. Perseroan juga membukukan laba sepanjang 2025. Di sisi lain, sengketa debitur yang diberitakan media menunjukkan perlunya transparansi dalam penyelesaian kredit dan eksekusi agunan.

Klarifikasi mengenai dugaan uang rekening hilang dan teguran OJK menjadi bagian penting yang masih perlu dilengkapi sebelum persoalan tersebut dapat diberitakan sebagai fakta. Dengan demikian, penilaian terhadap Bank MAS harus bertumpu pada dokumen, keterangan para pihak, dan hasil pemeriksaan yang dapat dipertanggungjawabkan.
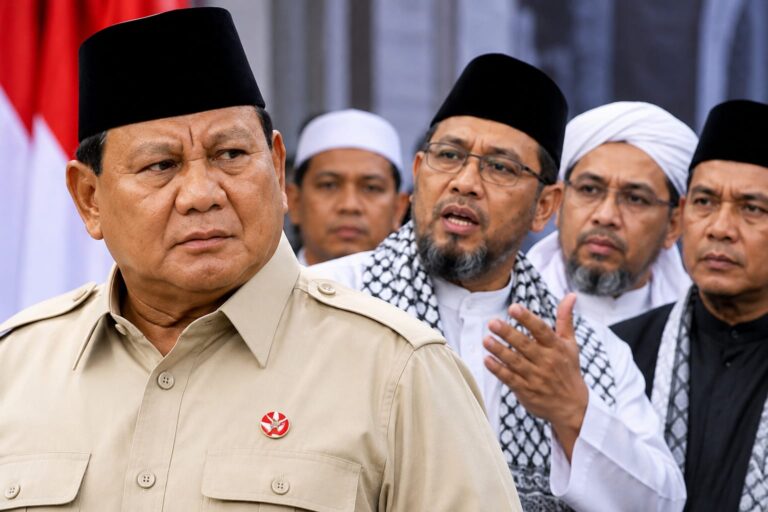
MoneyTalk.id,Jakarta – CEO WeKa Institute, Wawat Kurniawan, melontarkan kritik tajam terhadap rencana pengembangan perkebunan kelapa sawit berskala besar yang dikaitkan dengan dukungan terhadap proyek biodiesel B50 dan B100. Melalui pernyataannya yang bernada satir, Wawat menyindir kegigihan Presiden Prabowo Subianto dalam memperjuangkan agenda politik maupun kebijakan yang diyakininya.

Wawat mengawali kritiknya dengan mengungkapkan kekaguman terhadap kegigihan Prabowo dalam menapaki perjalanan politik hingga berkali-kali mengikuti pemilihan presiden.

“Jujur, gue salut pada kegigihan Prabowo dan keluarganya. Tidak heran ngotot ikut pilpres sampai empat kali,” ujar Wawat dalam pernyataannya, Sabtu (24/10/2026).

Namun, nada pernyataan tersebut berubah menjadi sindiran ketika Wawat menyinggung cara pandang terhadap kelapa sawit dan persoalan deforestasi.

Menurut dia, pernyataan yang menyamakan sawit dengan pohon serta sikap tidak takut terhadap deforestasi menggambarkan pendekatan pembangunan yang perlu dikritisi secara serius, terutama apabila ekspansi perkebunan dilakukan dengan mengorbankan kawasan hutan.

“Kalau dia sudah bicara, pokoknya sawit juga pohon. Lalu disambung, gue tidak takut deforestasi. Gas!” kata Wawat.

Ia kemudian mengibaratkan sikap tersebut dengan peribahasa, “Sekali layar berkembang, pantang untuk pulang sebelum menyelesaikan tujuan.”

Bagi Wawat, peribahasa itu menggambarkan tekad untuk terus bergerak mencapai tujuan. Namun, dalam persoalan lingkungan, kegigihan mengejar target pembangunan semestinya tetap mempertimbangkan daya dukung alam dan dampaknya terhadap kehidupan masyarakat.

Wawat juga menyoroti angka 12,7 juta hektare yang disebutnya berkaitan dengan rencana penanaman kelapa sawit oleh Hashim Djojohadikusumo untuk mendukung pengembangan biodiesel B50 dan B100.

Rencana dalam skala tersebut, menurut kritik yang disampaikan Wawat, patut diuji secara terbuka. Pemerintah perlu menjelaskan kebutuhan lahan, sumber pembukaan kawasan perkebunan, serta kemungkinan dampaknya terhadap hutan dan lingkungan.

Pengembangan biodiesel memang diarahkan untuk meningkatkan pemanfaatan bahan bakar nabati dan mengurangi ketergantungan terhadap bahan bakar fosil. Namun, tujuan tersebut tidak otomatis menjadikan seluruh bentuk ekspansi perkebunan sawit bebas dari persoalan lingkungan.

Apabila perluasan perkebunan bergantung pada pembukaan hutan alam, kebijakan energi yang dimaksudkan untuk mendukung kemandirian nasional justru berpotensi menimbulkan persoalan ekologis baru.

Karena itu, target produksi biodiesel perlu disertai perhitungan kebutuhan bahan baku, produktivitas perkebunan yang sudah ada, serta kemungkinan pemanfaatan lahan terdegradasi tanpa merusak ekosistem hutan yang masih tersisa.

Bagian paling tajam dari pernyataan Wawat muncul ketika ia membandingkan angka 12,7 juta hektare dengan angka 8,3 juta hektare kerusakan hutan yang disebutnya.

“Sekarang hutan yang rusak baru 8,3 juta hektare. Masih kurang 4,3 juta hektare hutan yang harus dirusak. Gas terus!” sindirnya.

Wawat juga menyindir kecenderungan meremehkan jumlah korban akibat kerusakan lingkungan dengan hanya melihat angka statistik.

“Rakyat mati, sakit, hitung saja angka statistiknya. Kecil itu,” demikian sindiran Wawat.

Pernyataan tersebut menyoroti persoalan yang kerap luput dalam perdebatan pembangunan, yakni dampak lingkungan terhadap kehidupan manusia. Kerusakan hutan dapat meningkatkan risiko banjir dan longsor di wilayah tertentu, mengganggu sumber penghidupan masyarakat, serta mengancam keanekaragaman hayati. Besarnya dampak bergantung pada lokasi, karakteristik ekosistem, dan bentuk perubahan penggunaan lahan.

Bagi masyarakat yang tinggal di sekitar kawasan hutan, persoalan tersebut bukan hanya perdebatan mengenai angka hektare. Mereka juga berhadapan dengan risiko kehilangan sumber air, perubahan mata pencaharian, dan meningkatnya kerentanan terhadap bencana.

MoneyTalk.id,Jakarta – Bisnis pinjaman online (pinjol) menawarkan kemudahan memperoleh pembiayaan tanpa harus datang ke kantor bank. Namun, di balik kemudahan tersebut, persoalan kemampuan membayar, keterlambatan pelunasan, risiko kehilangan dana pendanaan, hingga praktik penagihan menjadi tantangan yang harus diawasi secara ketat.

Salah satu perusahaan yang menarik dicermati adalah PT Pohon Dana Indonesia, penyelenggara layanan pendanaan berbasis teknologi informasi dengan merek Pohondana. Data yang ditampilkan pada situs resminya mencatat nilai outstanding atau pendanaan yang belum dilunasi sebesar Rp324,27 miliar per Januari 2025. Situs tersebut juga mencatat akumulasi pinjaman sejak berdiri sebesar Rp2.131 miliar, akumulasi pinjaman sepanjang tahun berjalan Rp34,9 miliar, serta 101 pendana (lender) yang terdaftar. <a href=”https://app.pohondana.id/”>Situs resmi Pohondana</a>.

Angka tersebut memunculkan sejumlah pertanyaan penting mengenai kualitas pembiayaan, kelancaran pembayaran debitur, perlindungan pendana, serta transparansi informasi kepada masyarakat.

Meski demikian, angka outstanding tidak otomatis berarti kerugian. Nilai itu menunjukkan kewajiban pendanaan yang masih berjalan atau belum dilunasi. Untuk memastikan kerugian aktual, diperlukan data tambahan mengenai jumlah pokok yang gagal dibayar, pencadangan kerugian, pemulihan piutang, serta laporan keuangan perusahaan.

Data TKB90 Perlu Dijelaskan secara Terbuka

Salah satu informasi yang perlu mendapat perhatian adalah indikator tingkat keberhasilan pembayaran pendanaan atau TKB90.

Pada halaman yang sama, Pohondana menampilkan TKB90 sebesar 99,95 persen. Namun, halaman tersebut juga memuat keterangan “99,95% persentase keterlambatan lebih dari 90 hari”. Kedua keterangan itu bertentangan secara makna.

TKB90 pada dasarnya merupakan ukuran keberhasilan penyelesaian kewajiban pendanaan sampai dengan 90 hari setelah jatuh tempo. Dengan demikian, angka TKB90 sebesar 99,95 persen tidak dapat langsung ditafsirkan sebagai rasio kredit macet 99,95 persen.

Ketidaksesuaian keterangan pada situs tersebut perlu diklarifikasi agar pendana maupun calon peminjam tidak salah memahami kualitas pembayaran di platform Pohondana.

Jika angka 99,95 persen memang merupakan TKB90, indikator tersebut menggambarkan tingkat keberhasilan pembayaran sesuai definisi yang digunakan. Sebaliknya, apabila angka itu dimaksudkan sebagai persentase keterlambatan lebih dari 90 hari, maknanya akan sangat berbeda dan membutuhkan penjelasan resmi perusahaan.

Karena itu, data tersebut perlu dikonfirmasi langsung kepada manajemen Pohondana sebelum dijadikan dasar untuk menyimpulkan adanya kredit macet dalam skala tertentu.

Rp324,27 Miliar Belum Dilunasi, Berapa Risiko Kerugian Pendana?

Besarnya nilai outstanding menjadi salah satu indikator yang perlu diperhatikan dalam menilai risiko sebuah perusahaan pendanaan digital.

Dalam skema peer-to-peer lending, pendana menyalurkan dana melalui platform kepada penerima pendanaan sesuai mekanisme yang berlaku. Dana tersebut memiliki risiko, termasuk kemungkinan pembayaran terlambat atau gagal dibayar.

Dengan nilai outstanding Rp324,27 miliar yang ditampilkan per Januari 2025, pertanyaan pentingnya adalah berapa bagian dari dana tersebut yang masih lancar, terlambat, atau telah mengalami wanprestasi lebih dari 90 hari.

Data publik yang ditemukan belum memberikan rincian yang cukup untuk menghitung nilai kerugian aktual pendana Pohondana. Karena itu, tidak tepat menyebut seluruh nilai outstanding sebagai dana hilang atau kerugian perusahaan.

Meski demikian, transparansi mengenai kualitas portofolio pembiayaan tetap diperlukan. Pendana berhak memahami risiko penempatan uangnya, termasuk tingkat keterlambatan pembayaran, jumlah pembiayaan bermasalah, serta langkah yang dilakukan perusahaan untuk memulihkan dana.

Persoalan ini semakin penting apabila terdapat pendana yang mengeluhkan keterlambatan pengembalian pokok maupun imbal hasil. Setiap keluhan tersebut perlu diperiksa berdasarkan bukti transaksi, perjanjian pendanaan, dan jawaban resmi penyelenggara.

Kredit Macet Industri Pinjol Meningkat

Persoalan kualitas pembayaran Pohondana juga perlu dibaca dalam situasi industri pinjaman daring secara nasional.

Bisnis.com pada 9 Oktober 2026 melaporkan bahwa tingkat wanprestasi lebih dari 90 hari atau TWP90 industri pinjaman daring meningkat menjadi 4,73 persen pada Agustus 2026, dibandingkan 4,32 persen pada Juli 2026. OJK menyatakan perkembangan tersebut dipengaruhi kemampuan membayar penerima dana dan menegaskan bahwa kualitas pendanaan terus dipantau.

Sementara itu, Katadata mencatat total pinjaman daring yang belum dilunasi di industri mencapai Rp106,94 triliun pada Agustus 2026. Dengan rasio TWP90 sebesar 4,73 persen, nilai pembiayaan bermasalah lebih dari 90 hari diperkirakan sekitar Rp5,06 triliun. <a href=”https://finansial.bisnis.com/read/20261009/563/2011301/kredit-macet-pinjol-naik-473-ojk-soroti-kemampuan-bayar-borrower”>Bisnis.com</a> dan <a href=”https://databoks.katadata.co.id/keuangan/statistik/6ac5a1633244c/rasio-kredit-macet-pinjol-di-indonesia-meningkat-pada-agustus-2026″>Katadata</a>.

Angka industri tersebut bukan angka khusus Pohondana. Namun, peningkatan kredit macet secara nasional menjadi pengingat bahwa perusahaan pendanaan harus menerapkan prinsip kehati-hatian, menilai kemampuan membayar calon debitur, dan mengelola risiko secara memadai.

Penyelenggara juga perlu menjelaskan bagaimana proses analisis kredit dilakukan, bagaimana penagihan dijalankan ketika terjadi keterlambatan, dan bagaimana perlindungan terhadap pendana dilaksanakan ketika debitur gagal memenuhi kewajibannya.

Tagihan dan Keluhan Peminjam Perlu Diverifikasi

Persoalan lain yang kerap menjadi perhatian dalam bisnis pinjol adalah penagihan terhadap debitur yang mengalami keterlambatan pembayaran.

Ketika peminjam tidak mampu membayar sesuai jadwal, kewajiban pokok dan biaya yang telah disepakati dapat menimbulkan beban keuangan tambahan sesuai ketentuan yang berlaku. Karena itu, peminjam perlu memperoleh rincian yang jelas mengenai pokok utang, bunga atau manfaat ekonomi, biaya keterlambatan, dan jumlah yang harus dibayarkan.

Dalam penelusuran informasi publik untuk artikel ini, belum ditemukan bukti yang cukup untuk memastikan adanya pola keluhan tertentu mengenai penagihan Pohondana, termasuk tuduhan intimidasi, penyebaran data pribadi, atau penagihan kepada pihak lain. Tuduhan semacam itu tidak dapat dilekatkan kepada perusahaan tanpa laporan yang dapat diverifikasi.

Namun, perusahaan perlu memastikan bahwa seluruh proses penagihan dilakukan sesuai perjanjian dan ketentuan perlindungan konsumen.

OJK melalui POJK Nomor 22 Tahun 2023 mengatur perlindungan konsumen di sektor jasa keuangan. Ketentuan tersebut melarang penagihan dengan ancaman, kekerasan, tekanan fisik maupun verbal, tindakan mempermalukan konsumen, serta penagihan kepada pihak selain konsumen. Aturan itu juga mengatur waktu penagihan dan kewajiban menjaga kerahasiaan data konsumen. <a href=”https://www.ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Menghormati-Putusan-Mahkamah-Agung-dan-Terus-Perkuat-Pengaturan-dan-Pengawasan-Fintech-P2P-Lending.aspx”>Siaran pers OJK</a>.

Peminjam yang merasa dirugikan perlu menyimpan bukti percakapan, rincian tagihan, bukti pembayaran, dan identitas pihak yang melakukan penagihan. Bukti tersebut penting untuk meminta klarifikasi maupun mengajukan pengaduan kepada pihak berwenang.

Bagaimana dengan Teguran dan Sanksi OJK?

Aspek pengawasan regulator juga perlu diperiksa untuk mengetahui apakah pernah ada teguran, sanksi administratif, atau pembatasan kegiatan usaha terhadap Pohondana.

Dalam penelusuran sumber publik yang digunakan untuk artikel ini, belum ditemukan dokumen resmi yang cukup untuk memastikan adanya teguran atau sanksi khusus OJK terhadap PT Pohon Dana Indonesia terkait persoalan yang dibahas di atas.

Karena itu, tidak tepat menyatakan Pohondana telah mendapat teguran OJK tanpa nomor surat, tanggal keputusan, atau pengumuman resmi yang dapat diperiksa.

Situs resmi Pohondana menyatakan PT Pohon Dana Indonesia berstatus berizin dari OJK. Nama perusahaan ini juga tercantum dalam daftar penyelenggara pendanaan daring berizin yang diberitakan Bisnis.com pada Juli 2026. Status izin merupakan informasi penting, tetapi tidak dengan sendirinya membuktikan bahwa seluruh transaksi berjalan tanpa masalah. <a href=”https://finansial.bisnis.com/read/20260704/563/1985499/daftar-94-pinjol-resmi-ojk-per-juli-2026-jangan-pinjam-dari-perusahaan-ilegal”>Bisnis.com</a>.

OJK sendiri menyatakan bahwa pengawasan terhadap industri pendanaan daring mencakup pemantauan kualitas pendanaan dan penerapan ketentuan perlindungan konsumen. Masyarakat dapat meminta klarifikasi status izin maupun menyampaikan pengaduan melalui Kontak OJK 157 atau WhatsApp 081-157-157-157.

Dengan demikian, pertanyaan mengenai ada atau tidaknya teguran khusus terhadap Pohondana harus dijawab berdasarkan catatan resmi regulator, bukan disimpulkan dari besarnya nilai pendanaan atau munculnya pertanyaan mengenai kualitas pembayaran.

Pohondana Memiliki Saluran Pengaduan

Pohondana mencantumkan mekanisme pengaduan bagi pengguna, baik peminjam maupun pendana, melalui halaman resminya.

Untuk pengaduan umum, perusahaan mencantumkan telepon (021) 5229660 dan email customerservice@pohondana.id. Saluran WhatsApp juga disediakan secara terpisah bagi peminjam dan pendana. Perusahaan menyebut penyelesaian pengaduan nominal dapat memerlukan waktu maksimal lima hari kerja, sedangkan keluhan pelayanan maksimal tiga hari kerja, sesuai ketentuan operasional yang dicantumkan. <a href=”https://app.pohondana.id/mekanisme-pengaduan”>Mekanisme Pengaduan Pohondana</a>.

Keberadaan saluran tersebut perlu diikuti penanganan pengaduan yang transparan, pemberian jawaban yang dapat dipahami, serta penyelesaian berdasarkan bukti dan ketentuan yang berlaku.

Bagi pendana yang menghadapi keterlambatan pembayaran, informasi mengenai status penagihan dan rencana pemulihan dana menjadi hal penting. Bagi peminjam, rincian kewajiban dan penjelasan biaya diperlukan agar tidak terjadi perbedaan pemahaman mengenai jumlah tagihan.

Transparansi Menjadi Kunci

Besarnya nilai pendanaan yang dikelola Pohondana dan adanya informasi TKB90 yang perlu diperjelas menjadi alasan untuk mendorong transparansi data kepada publik.

Perusahaan perlu memberikan penjelasan mengenai komposisi pendanaan lancar dan bermasalah, jumlah keterlambatan lebih dari 90 hari, realisasi pemulihan piutang, serta mekanisme penyelesaian keluhan pendana dan peminjam.

Klarifikasi juga diperlukan mengenai keterangan TKB90 sebesar 99,95 persen yang muncul bersamaan dengan deskripsi persentase keterlambatan lebih dari 90 hari pada situs perusahaan.

Sampai data yang lebih lengkap tersedia, belum ada dasar yang memadai untuk menyimpulkan besarnya kerugian aktual pendana Pohondana, memastikan adanya pola penagihan bermasalah, atau menyatakan perusahaan telah dijatuhi sanksi khusus oleh OJK.

Namun, transparansi bukan hanya kewajiban administratif. Dalam bisnis yang mempertemukan pendana dan peminjam, keterbukaan informasi menjadi bagian penting untuk menjaga kepercayaan masyarakat dan memastikan bahwa risiko pendanaan dipahami sejak awal.

MoneyTalk.id,Jakarta -Wacana penyaluran gaji jutaan aparatur sipil negara (ASN) melalui Koperasi Desa/Kelurahan Merah Putih (KDKMP) memunculkan perbedaan pernyataan di internal pemerintahan Presiden Prabowo Subianto. Menteri Koperasi Ferry Juliantono menyebut skema tersebut telah diajukan kepada Kementerian Keuangan, tetapi Menteri Keuangan Suahasil Nazara menegaskan gaji ASN tetap dibayarkan melalui mekanisme transfer seperti yang berlaku saat ini.

Perbedaan pernyataan tersebut memancing kritik dari Guntur Romli. Ia menyindir komunikasi antar kementerian yang dinilainya menimbulkan pertanyaan mengenai koordinasi pemerintahan.

“Ini kabinet atau arisan dukun?” demikian sindiran Guntur Romli sebagaimana dikutip dari pernyataannya yang beredar

Ia juga mempertanyakan apakah gagasan penyaluran gaji PNS melalui koperasi desa tersebut berkaitan dengan cerita tentang wangsit yang sebelumnya disampaikan Ferry mengenai gagasan pendirian Koperasi Desa Merah Putih.

Polemik ini menjadi perhatian karena menyangkut hak jutaan pegawai negara. Kebijakan mengenai penggajian ASN tidak cukup hanya diumumkan sebagai gagasan, tetapi memerlukan kejelasan mekanisme, landasan hukum, kesiapan sistem pembayaran, serta koordinasi antara kementerian terkait.

Menteri Keuangan Suahasil Nazara menegaskan bahwa mekanisme pembayaran gaji ASN tidak berubah. Pemerintah tetap menyalurkan gaji melalui sistem perbankan yang selama ini digunakan.

“Akan tetap seperti sekarang, saya tetap mentransfer seperti sekarang,” kata Suahasil di Kompleks Istana Kepresidenan, Jakarta, Selasa (20/10/2026).

Penegasan itu disampaikan ketika muncul wacana bahwa Koperasi Desa/Kelurahan Merah Putih akan dilibatkan dalam pembayaran gaji pegawai negeri sipil.

Sikap Kementerian Keuangan tersebut memperlihatkan bahwa usulan dari Kementerian Koperasi belum otomatis menjadi kebijakan pemerintah. Hingga pernyataan itu disampaikan, belum ada keputusan resmi yang mengubah mekanisme pembayaran gaji ASN.

Suahasil juga menegaskan bahwa gaji dibayarkan langsung dari kas negara. Dengan demikian, wacana pelibatan koperasi perlu dibedakan dari keputusan resmi mengenai sistem penggajian pegawai pemerintah.

Sebelumnya, Menteri Koperasi Ferry Juliantono menyatakan bahwa usulan penyaluran gaji ASN melalui Koperasi Desa/Kelurahan Merah Putih telah disampaikan kepada Kementerian Keuangan.

Pernyataan itu disampaikan Ferry setelah menghadiri rapat koordinasi terbatas mengenai KDKMP di Jakarta, Rabu (14/10/2026). Ia menyebut anggaran dan mekanisme pembayaran tengah dipersiapkan.

Pernyataan Ferry tersebut menimbulkan kesan bahwa rencana penyaluran gaji melalui koperasi sudah memasuki tahap persiapan pelaksanaan. Namun, Kementerian Keuangan kemudian menegaskan bahwa pembayaran gaji tetap menggunakan mekanisme yang berjalan saat ini.

Pada Rabu (21/10/2026), Ferry menyatakan telah berbicara dengan Suahasil di sela-sela Sidang Kabinet Paripurna. Keduanya akan membahas usulan tersebut dalam rapat bersama.

Ferry juga menjelaskan bahwa koperasi bukan satu-satunya instrumen yang dapat digunakan untuk pembayaran gaji pegawai dan pensiunan. Menurut dia, pelibatan koperasi masih berupa tawaran yang perlu didiskusikan lebih lanjut.

Artinya, hingga tahap tersebut, belum ada kepastian mengenai perubahan sistem penggajian ASN, jadwal penerapan, ataupun mekanisme teknis penyalurannya.

Sorotan Guntur Romli juga bersinggungan dengan pernyataan Ferry pada Juli 2026 mengenai awal gagasan pembentukan Koperasi Desa/Kelurahan Merah Putih.

Dalam pemberitaan Tirto.id pada 16 Juli 2026, Ferry mengungkapkan bahwa Presiden Prabowo Subianto pernah menyampaikan memperoleh “wangsit” untuk mendirikan koperasi desa di seluruh Indonesia. Cerita itu, menurut Ferry, merujuk pada rapat kabinet terbatas pada Maret 2025.

Pernyataan tersebut kemudian menjadi bahan sindiran ketika muncul gagasan baru untuk melibatkan koperasi dalam penyaluran gaji ASN.

Guntur mempertanyakan apakah rencana pembayaran gaji jutaan PNS melalui koperasi juga berangkat dari gagasan yang belum dibicarakan secara matang antarkementerian.

Sindiran itu merupakan kritik politik terhadap komunikasi dan koordinasi pemerintah, bukan bukti bahwa usulan tersebut benar-benar berasal dari wangsit. Secara administratif, rencana penyaluran gaji ASN tetap harus dinilai berdasarkan dokumen kebijakan, aturan yang berlaku, dan kesiapan pelaksanaannya.

MoneyTalk.id,Jakarta – Politikus Partai Golkar Andi Sinulingga mempertanyakan alasan rencana pembelian saham PT Bayan Resources Tbk (BYAN) dilakukan perusahaan swasta, bukan perusahaan milik negara. Menurut dia, transaksi yang melibatkan perusahaan tambang batu bara berskala besar seharusnya menjadi momentum untuk membahas kemandirian ekonomi nasional dan peran strategis negara dalam mengelola sumber daya alam.

“Kalau mau akuisisi Bayan itu kenapa enggak perusahaan negara aja yang ambil alih? Kenapa harus perusahaan swasta? Nasionalismenya di mana?” kata Andi Sinulingga, Jumat (23/10/2026).

Pernyataan tersebut menyoroti persoalan mendasar dalam pengelolaan kekayaan alam Indonesia. Di tengah tuntutan agar negara memiliki kemandirian ekonomi, muncul pertanyaan mengenai sejauh mana perusahaan negara perlu mengambil peran dalam kepemilikan dan pengelolaan industri strategis, termasuk pertambangan batu bara.

Andi juga menekankan pentingnya prinsip standalone, yang ia maknai sebagai berdiri di atas kaki sendiri dan bebas dari ketergantungan terhadap kepentingan asing.

Bagi Andi, persoalan akuisisi Bayan tidak cukup dilihat sebagai transaksi bisnis antara pemilik saham dan calon pembeli. Keputusan tersebut juga dapat menjadi bahan evaluasi mengenai arah nasionalisme ekonomi Indonesia.

Sorotan Andi muncul di tengah rencana transaksi saham Bayan Resources oleh PT Jhonlin Baratama, perusahaan yang merupakan bagian dari Jhonlin Group milik pengusaha Andi Syamsuddin Arsyad atau Haji Isam.

Berdasarkan pemberitaan ANTARA pada 17 September 2026, Low Tuck Kwong dan Elaine Low telah menandatangani perjanjian jual beli saham bersyarat dengan PT Jhonlin Baratama untuk pengalihan 10.000.000.500 saham Bayan Resources, setara dengan 30 persen dari seluruh saham perseroan. Transaksi tersebut masih tunduk pada pemenuhan persyaratan yang berlaku.

Bayan Resources merupakan perusahaan pertambangan batu bara terintegrasi yang tercatat di Bursa Efek Indonesia dengan kode saham BYAN. Kegiatan usahanya mencakup pertambangan dan sejumlah aktivitas pendukung, termasuk pengelolaan pelabuhan serta pengiriman batu bara.

Mengacu pada laporan tahunan 2025, Bayan memiliki wilayah konsesi pertambangan seluas total 107.087 hektare di Kalimantan Timur dan Kalimantan Selatan melalui anak-anak perusahaannya. Luas konsesi tersebut memperlihatkan skala kegiatan usaha yang menjadi bagian dari perdebatan mengenai pengelolaan sumber daya alam nasional.

Rencana transaksi ini menjadi perhatian karena melibatkan perusahaan tambang besar yang memiliki posisi penting dalam industri batu bara Indonesia. Namun, perlu ditegaskan bahwa rencana pembelian saham oleh Jhonlin Baratama merupakan transaksi korporasi swasta, bukan pengambilalihan oleh negara.

Data Kepemilikan Saham dan Posisi Pengendali

Data kepemilikan saham Bayan menunjukkan bahwa sebelum rencana transaksi tersebut, Low Tuck Kwong merupakan pemegang saham pengendali. Berdasarkan data pemegang saham per 30 Juni 2026 yang dihimpun IDNFinancials, Low Tuck Kwong memiliki sekitar 40,25 persen saham, sedangkan Elaine Low memegang sekitar 22 persen.

Dalam perkembangan berikutnya, manajemen Bayan menyampaikan bahwa setelah rencana pengalihan saham 30 persen kepada Jhonlin Baratama, Low Tuck Kwong diproyeksikan tetap menjadi pemegang saham utama sekaligus pengendali perusahaan. Dengan demikian, rencana transaksi tersebut tidak serta-merta berarti pengendalian Bayan akan beralih kepada negara ataupun berubah kepada pemegang saham baru.

Fakta ini penting untuk menjelaskan inti kritik Andi Sinulingga. Persoalannya bukan semata-mata siapa pengusaha yang membeli saham, melainkan apakah pemerintah perlu mengambil peran lebih besar dalam kepemilikan perusahaan strategis yang mengelola sumber daya alam Indonesia.

Mengapa Bukan Perusahaan Negara?

Pertanyaan Andi membuka ruang diskusi mengenai peran BUMN dalam industri pertambangan. Secara konseptual, perusahaan negara dapat menjadi instrumen untuk memperkuat penguasaan ekonomi nasional, memperoleh pendapatan dari sumber daya alam, dan membangun kapasitas industri dalam negeri.

Namun, pengambilalihan perusahaan tambang berskala besar tidak dapat dilakukan hanya berdasarkan pertimbangan nasionalisme. Pemerintah perlu menghitung nilai transaksi, kemampuan pendanaan, kebutuhan investasi, risiko utang, harga komoditas, serta dampaknya terhadap keuangan negara.

Jika menggunakan dana BUMN, keputusan tersebut juga harus mempertimbangkan apakah investasi akan memberikan manfaat ekonomi yang sebanding dengan modal dan risiko yang ditanggung. Penggunaan dana negara untuk mengakuisisi perusahaan swasta membutuhkan kajian bisnis yang kuat, tata kelola yang transparan, dan kepatuhan terhadap peraturan yang berlaku.

Karena itu, pertanyaan yang muncul bukan hanya mengapa BUMN tidak menjadi pembeli. Pemerintah juga perlu menjelaskan apakah terdapat kajian untuk memperbesar peran BUMN di sektor batu bara, bagaimana kemampuan finansialnya, serta apa manfaat konkret yang akan diperoleh negara jika mengambil alih kepemilikan perusahaan tersebut.

Tidak ada informasi yang cukup untuk menyimpulkan bahwa BUMN pasti mampu atau pasti lebih menguntungkan jika membeli Bayan. Perbandingan tersebut membutuhkan data valuasi, struktur pendanaan, proyeksi arus kas, dan risiko operasional yang dapat diuji secara terbuka.

Nasionalisme Ekonomi dan Prinsip Berdiri di Atas Kaki Sendiri

Gagasan standalone yang disampaikan Andi Sinulingga berkaitan dengan prinsip kemandirian ekonomi. Dalam pengertian yang ia gunakan, Indonesia seharusnya mampu mengandalkan kapasitas nasional dan tidak menggantungkan kepentingan strategisnya kepada pihak asing.

Akan tetapi, kemandirian ekonomi tidak hanya ditentukan oleh apakah suatu perusahaan dimiliki pemerintah atau swasta. Faktor lain, seperti penguasaan teknologi, kapasitas industri nasional, penerimaan pajak dan royalti, kepatuhan lingkungan, penyerapan tenaga kerja lokal, serta nilai tambah di dalam negeri, juga menentukan manfaat kegiatan pertambangan bagi masyarakat.

Perusahaan swasta nasional dapat berkontribusi pada kemandirian ekonomi. Sebaliknya, kepemilikan BUMN juga perlu dinilai berdasarkan kinerja, tata kelola, dan manfaat yang dihasilkan bagi publik.

Dengan demikian, ukuran nasionalisme ekonomi tidak berhenti pada identitas pemilik perusahaan. Hal yang perlu diuji ialah sejauh mana pengelolaan sumber daya alam menghasilkan nilai tambah bagi Indonesia, memperkuat industri nasional, dan memastikan kepentingan publik terlindungi.

Kritik Andi Sinulingga dapat dibaca sebagai dorongan agar pemerintah menjelaskan arah kebijakan tersebut. Apakah negara akan memperbesar peran BUMN dalam sektor pertambangan strategis, atau memberi ruang lebih besar kepada perusahaan swasta nasional dengan tetap memastikan manfaat ekonomi dan kepentingan nasional terlindungi?

Pertanyaan itu membutuhkan jawaban berbasis kebijakan dan data, bukan hanya perdebatan mengenai identitas pemilik modal.

Pemerintah Perlu Menjelaskan Arah Kebijakan

Rencana transaksi Bayan Resources menjadi momentum untuk membahas hubungan antara investasi swasta, kepemilikan sumber daya alam, dan kepentingan negara. Pemerintah perlu memastikan seluruh proses perubahan kepemilikan saham berjalan sesuai ketentuan, termasuk persyaratan persetujuan yang berlaku di sektor pertambangan.

Di sisi lain, apabila pemerintah menilai BUMN perlu memperkuat posisi di industri batu bara, langkah tersebut harus disertai peta jalan yang jelas, kemampuan pendanaan, dan perhitungan manfaat jangka panjang.

Pernyataan Andi Sinulingga pada akhirnya mengangkat pertanyaan yang lebih luas: bagaimana prinsip berdiri di atas kaki sendiri diterjemahkan menjadi kebijakan ekonomi yang terukur?

Di tengah besarnya potensi sumber daya alam Indonesia, ukuran kemandirian bukan hanya siapa yang membeli saham perusahaan tambang. Ukurannya juga mencakup siapa yang menikmati nilai tambah, bagaimana penerimaan negara dikelola, seberapa kuat industri nasional dibangun, dan apakah kepentingan masyarakat memperoleh manfaat nyata dari kekayaan alamnya.

MoneyTalk.id,Jakarta – Kinerja keuangan PT Bank Woori Saudara Indonesia 1906 Tbk (BWS), dengan kode saham SDRA, menjadi sorotan setelah bank ini membukukan kerugian bersih lebih dari Rp1 triliun sepanjang 2025. Persoalan tersebut menambah perhatian publik terhadap kualitas kredit, tata kelola perusahaan, serta penanganan dugaan kecurangan transaksi pembiayaan yang sebelumnya mendapat perhatian Otoritas Jasa Keuangan (OJK).

Berdasarkan laporan kinerja keuangan yang dipublikasikan Bank Woori Saudara, perseroan mencatat rugi bersih sekitar Rp1,06 triliun pada 2025. Angka tersebut memburuk dibandingkan kerugian Rp543,97 miliar pada 2024. Padahal, pada 2023, bank ini masih membukukan laba bersih Rp697,86 miliar.

Perubahan kinerja tersebut memunculkan pertanyaan mengenai kemampuan manajemen memulihkan profitabilitas, mengendalikan risiko pembiayaan, dan memastikan setiap transaksi berjalan sesuai prinsip kehati-hatian perbankan. Data tersebut tercantum dalam laporan kinerja keuangan resmi perseroan. <Link url=”https://www.bankwoorisaudara.com/hubungan-investor/laporan-keuangan/laporan-kinerja-keuangan” title=”Laporan kinerja keuangan Bank Woori Saudara”/>.

Dugaan Fraud Rp1,28 Triliun Jadi Sorota

Salah satu persoalan yang pernah menyeret nama Bank Woori Saudara adalah dugaan fraud dalam transaksi negotiable letter of credit (LC) yang berkaitan dengan salah satu debitur eksportir.

Pada Juni 2025, OJK mengungkapkan adanya indikasi penipuan dalam transaksi LC jatuh tempo tersebut. Nilai eksposur yang diumumkan mencapai US$78,5 juta atau sekitar Rp1,28 triliun berdasarkan kurs yang digunakan dalam pemberitaan saat itu.

Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menyatakan bahwa dugaan tersebut berpotensi melibatkan pihak internal bank. Saat itu, nilai kerugian pasti masih dalam proses penghitungan dan investigasi.

OJK juga menyebut bank telah melaporkan persoalan tersebut kepada regulator, melakukan investigasi intensif, menonaktifkan pihak internal yang diduga terlibat, serta berkoordinasi dengan penasihat hukum. OJK sendiri melakukan pemeriksaan dan berkoordinasi dengan manajemen bank. <Link url=”https://finansial.bisnis.com/read/20250605/90/1882863/penjelasan-ojk-terkait-kasus-dugaan-fraud-kredit-bank-woori-sdra” title=”Penjelasan OJK mengenai dugaan fraud Bank Woori Saudara”/>.

Angka Rp1,28 triliun tersebut perlu dipahami secara tepat. Nilai itu merupakan total eksposur transaksi terkait, bukan otomatis kerugian final yang harus ditanggung bank.

Dalam keterbukaan informasi pada 5 Juni 2025, Bank Woori Saudara menegaskan bahwa nilai kerugian masih ditelaah melalui pemeriksaan internal. Perseroan juga menyatakan operasional dan pelayanan di seluruh kantor cabang tetap berjalan normal. <Link url=”https://www.bankwoorisaudara.com/download/Keterbukaan%20Informasi%20-%20Website.pdf/5213″ title=”Keterangan resmi Bank Woori Saudara”/>.

Meski demikian, kasus tersebut menimbulkan pertanyaan serius tentang efektivitas pengendalian internal. Jika transaksi berisiko dapat berlangsung hingga memunculkan dugaan fraud bernilai besar, evaluasi tidak cukup berhenti pada individu yang diduga terlibat. Prosedur persetujuan kredit, pemeriksaan dokumen, pemantauan debitur, serta tanggung jawab pejabat yang mengawasi transaksi juga perlu diperiksa.

Kredit Bermasalah Meningkat, Kinerja Tertekan

Persoalan lain yang patut diperhatikan adalah perkembangan rasio kredit bermasalah atau non-performing loan (NPL).

Data kinerja resmi Bank Woori Saudara menunjukkan NPL sebesar 1,95 persen pada Desember 2025, meningkat tipis dari 1,94 persen pada Desember 2024. Namun, angka tersebut jauh lebih tinggi dibandingkan 0,79 persen pada 2023 dan 0,74 persen pada 2022.

Kenaikan NPL perlu dibaca bersama perkembangan laba, biaya operasional, dan pembentukan cadangan kerugian kredit. Kredit bermasalah dapat menekan pendapatan bunga dan memaksa bank menyediakan pencadangan tambahan untuk mengantisipasi potensi gagal bayar.

Pada saat yang sama, NPL sebesar 1,95 persen tidak dengan sendirinya menunjukkan bank berada dalam kondisi gagal bayar. Penilaian kesehatan bank harus mempertimbangkan keseluruhan indikator, termasuk kecukupan modal, likuiditas, kualitas aset, dan kemampuan memenuhi kewajiban kepada nasabah.

Karena itu, perhatian utama bukan hanya besarnya kredit bermasalah, melainkan kemampuan manajemen menjaga agar risiko tersebut tidak berkembang dan menggerus modal maupun kepercayaan masyarakat.

Liabilitas Rp46,26 Triliun, Apakah Bank Terancam?

Laporan kinerja resmi perseroan juga mencatat total liabilitas sebesar Rp46,269 triliun pada akhir 2025, meningkat dari Rp45,159 triliun pada akhir 2024. Sementara itu, total aset tercatat Rp56,884 triliun dan ekuitas sekitar Rp10,61 triliun.

Besarnya liabilitas tersebut tidak bisa langsung disamakan dengan utang bermasalah. Dalam industri perbankan, liabilitas mencakup kewajiban yang menjadi bagian normal dari kegiatan usaha, seperti simpanan nasabah dan kewajiban pendanaan lainnya.

Dengan demikian, angka Rp46,269 triliun bukan bukti bahwa bank memiliki utang yang tidak mampu dibayar. Untuk mengukur risikonya, perlu dilihat komposisi kewajiban, jatuh tempo, ketersediaan aset likuid, serta kecukupan modal.

Dari sisi permodalan, Bank Woori Saudara melaporkan rasio kecukupan modal atau capital adequacy ratio (CAR) sebesar 29,39 persen pada Desember 2025, lebih tinggi daripada 27,36 persen pada tahun sebelumnya.

Angka tersebut menjadi salah satu indikator penyangga terhadap risiko kerugian. Namun, kecukupan modal tetap perlu dinilai bersama kualitas aset dan keberlanjutan pendapatan, terutama setelah perseroan mengalami kerugian bersih selama dua tahun berturut-turut.

Bagaimana dengan Keluhan dan Protes Nasabah?

Isu kerugian bank dan dugaan fraud bernilai besar tentu berpotensi menimbulkan kekhawatiran nasabah. Namun, pemberitaan mengenai dugaan fraud transaksi LC tidak boleh langsung disamakan dengan hilangnya tabungan masyarakat.

Hingga penelusuran sumber yang tersedia untuk artikel ini, belum ditemukan bukti yang cukup untuk menyimpulkan adanya gelombang protes nasabah Bank Woori Saudara akibat tabungan hilang atau penarikan simpanan yang tidak dilayani.

Karena itu, klaim mengenai nasabah yang kehilangan dana, protes massal, atau penolakan pencairan simpanan memerlukan bukti khusus, seperti laporan nasabah yang dapat diverifikasi, dokumen pengaduan, keterangan resmi bank, atau hasil pemeriksaan regulator.

Meski demikian, bank tetap berkewajiban menyediakan saluran pengaduan yang efektif dan menjelaskan penyelesaian setiap laporan secara transparan. Jika ada nasabah yang merasa dirugikan, pengaduan dapat disampaikan terlebih dahulu melalui layanan resmi bank, kemudian diteruskan kepada OJK apabila tidak terselesaikan sesuai ketentuan.

Bagi masyarakat, penting pula membedakan antara keluhan pelayanan individual, sengketa transaksi, dan persoalan yang menunjukkan gangguan sistemik. Ketiganya membutuhkan penanganan berbeda dan tidak boleh dicampuradukkan tanpa bukti.

OJK Harus Memastikan Pengawasan Berjalan Efektif

Dalam kasus dugaan fraud yang diungkap pada Juni 2025, OJK menyatakan telah mengingatkan bank mengenai potensi transaksi LC debitur terkait sebagai akibat kelemahan proses bisnis pada pemeriksaan tahun 2023.

OJK juga menegaskan akan mengambil tindakan terhadap pengelolaan usaha bank yang tidak memenuhi prinsip tata kelola yang baik, termasuk kemungkinan penilaian kembali terhadap pihak-pihak utama yang bertanggung jawab.

Pernyataan tersebut menempatkan efektivitas pengawasan sebagai persoalan penting. Publik berhak mengetahui apakah pemeriksaan telah menghasilkan kesimpulan, apakah kerugian akhirnya sudah ditetapkan, bagaimana penyelesaian kewajiban debitur, serta tindakan korektif apa yang diwajibkan kepada manajemen.

Namun, status terakhir penanganan kasus tersebut tidak dapat dipastikan hanya berdasarkan keterangan regulator pada Juni 2025. Diperlukan pembaruan resmi dari OJK, bank, maupun aparat penegak hukum untuk menjelaskan perkembangan investigasi dan kemungkinan tindak lanjutnya.

Pengawasan perbankan tidak hanya bertujuan mencegah kegagalan bank, tetapi juga memastikan pengurus menjalankan kewenangannya dengan hati-hati dan kepentingan nasabah tetap terlindungi.

Bank Woori Saudara Perlu Membuka Perkembangan Pemulihan

Kerugian bersih Rp1,06 triliun, peningkatan NPL dibandingkan tahun-tahun sebelumnya, serta dugaan fraud dengan eksposur sekitar Rp1,28 triliun merupakan rangkaian persoalan yang layak mendapatkan penjelasan terbuka.

Manajemen perlu memberikan gambaran mengenai sumber utama kerugian, perkembangan pemulihan dana terkait transaksi LC, strategi mengurangi kredit bermasalah, serta target pemulihan profitabilitas. Informasi tersebut penting agar pemegang saham, nasabah, dan masyarakat tidak menilai kesehatan bank hanya dari satu angka.

Di sisi lain, data permodalan yang dilaporkan masih relatif kuat dan operasional bank dinyatakan berjalan normal oleh manajemen pada Juni 2025. Fakta tersebut juga harus diperhitungkan agar pemberitaan tidak menggiring opini bahwa bank telah gagal atau tidak mampu memenuhi kewajibannya.

Sampai terdapat hasil pemeriksaan yang lebih mutakhir, belum tepat menyimpulkan Bank Woori Saudara mengalami krisis likuiditas atau berada di ambang kebangkrutan. Yang jelas, kerugian besar dan dugaan kelemahan pengendalian internal menuntut transparansi lebih kuat, sementara regulator perlu memastikan bahwa setiap temuan ditindaklanjuti secara terukur.

Bagi nasabah, pertanyaan terpenting bukan semata-mata apakah bank pernah merugi, melainkan apakah dana mereka dikelola dengan aman, keluhan ditangani secara adil, dan risiko yang ditemukan benar-benar diperbaiki.

MoneyTalk.id, Jakarta – CEO WeKa Institute, Wawat Kurniawan, melontarkan kritik tajam terhadap dugaan penggunaan instrumen regulasi keuangan negara untuk merespons persoalan yang dinilainya berkaitan dengan kepentingan dinasti politik. Ia menyoroti peran Kementerian Keuangan, Otoritas Jasa Keuangan (OJK), hingga bank sentral dalam menjaga stabilitas dan kepercayaan pasar keuangan.

Wawat menilai, regulator keuangan seharusnya berfokus pada pembenahan tata kelola, transparansi, kepastian hukum, serta perlindungan kepentingan publik. Namun, menurut dia, berbagai instrumen tersebut berisiko kehilangan independensinya apabila lebih banyak digunakan untuk meredam tekanan politik daripada menyelesaikan persoalan mendasar.

“Gara-gara ada misi penyelamatan dinasti Sumitro Djojohadikusumo dan keponakan, seluruh instrumen regulasi keuangan, mulai dari Kemenkeu, OJK, sampai bank sentral, akhirnya dikerahkan bukan untuk pembenahan tata kelola, melainkan menjadi tim pemadam kebakaran demi mengamankan panggung politik,” kata Wawat dalam pernyataannya, Kamis (22/10/2026).

Pernyataan tersebut merupakan kritik Wawat terhadap dugaan adanya kepentingan politik di balik langkah-langkah yang melibatkan otoritas keuangan. Namun, tudingan mengenai misi penyelamatan dinasti politik tersebut masih memerlukan bukti dan konfirmasi dari pihak-pihak yang disebutkan.

Wawat menggunakan istilah rescue mission atau misi penyelamatan untuk menggambarkan situasi yang menurutnya terjadi ketika kepentingan lingkaran kekuasaan berhadapan dengan persoalan tata kelola dan pengawasan.

Ia mengibaratkan pola tersebut seperti operasi penyelamatan dalam doktrin militer. Ketika pihak yang berada di lingkaran dalam menghadapi bahaya, prioritasnya disebut berubah menjadi upaya menyelamatkan pihak tersebut dengan segala cara.

Menurut Wawat, jika pola itu benar-benar terjadi dalam pengelolaan sektor keuangan, regulasi dan standar transparansi berisiko ditempatkan di bawah kepentingan politik.

Padahal, regulator keuangan memiliki mandat yang harus dijalankan berdasarkan peraturan perundang-undangan. Kementerian Keuangan bertanggung jawab atas kebijakan fiskal dan pengelolaan keuangan negara, OJK mengawasi sektor jasa keuangan sesuai kewenangannya, sedangkan Bank Indonesia menjalankan tugas di bidang moneter dan sistem pembayaran serta turut menjaga stabilitas sistem keuangan sesuai mandatnya.

Karena itu, setiap kebijakan yang melibatkan lembaga-lembaga tersebut perlu dinilai berdasarkan dasar hukum, tujuan kebijakan, proses pengambilan keputusan, serta dampaknya terhadap masyarakat dan pelaku pasar.

Wawat mengingatkan agar kewenangan regulator tidak berubah menjadi instrumen untuk melindungi kepentingan kelompok tertentu.

Wawat juga menyoroti hubungan antara kepentingan politik domestik dan penilaian pelaku pasar internasional. Menurut dia, upaya meyakinkan investor dan lembaga pemeringkat tidak cukup dilakukan melalui lobi politik apabila persoalan mendasar terkait transparansi dan kepastian hukum belum diselesaikan.

“Pasar keuangan internasional tidak mengenal urusan titipan keponakan. Mereka membaca data, kepatuhan, dan kepastian hukum,” ujarnya.

Pernyataan tersebut menekankan pentingnya kepercayaan investor terhadap konsistensi kebijakan dan kualitas tata kelola. Dalam praktiknya, investor dan lembaga pemeringkat mempertimbangkan beragam indikator, mulai dari kondisi ekonomi makro, kesehatan fiskal, kualitas regulasi, transparansi, hingga risiko politik.

Apabila muncul keraguan terhadap independensi lembaga pengawas atau konsistensi penegakan aturan, kepercayaan pasar dapat menghadapi tekanan. Meski demikian, perubahan penilaian investor tidak dapat serta-merta dikaitkan dengan satu faktor atau dugaan kepentingan keluarga politik tanpa data yang mendukung.

Bagi Wawat, tantangan utama pemerintah bukan hanya meyakinkan pasar bahwa kondisi keuangan nasional tetap terjaga. Pemerintah juga harus memastikan bahwa setiap kebijakan diambil melalui prosedur yang dapat diuji dan dipertanggungjawabkan kepada publik.

Wawat turut mengkritik apa yang disebutnya sebagai paradoks kepemimpinan. Di satu sisi, masyarakat diminta berhemat, bekerja keras, dan menghadapi berbagai tekanan ekonomi. Di sisi lain, ia mempertanyakan apakah energi lembaga-lembaga negara justru terserap untuk meredam persoalan yang berkaitan dengan kepentingan politik.

Menurut dia, apabila pemerintah ingin menjaga kepercayaan publik, standar akuntabilitas seharusnya berlaku sama bagi seluruh pihak, termasuk mereka yang memiliki kedekatan dengan pusat kekuasaan.

Ia berpandangan, persoalan integritas dan potensi konflik kepentingan tidak bisa diselesaikan hanya melalui komunikasi politik atau pendekatan lobi. Penyelesaiannya membutuhkan keterbukaan informasi, pemeriksaan yang independen, serta penegakan aturan tanpa diskriminasi.

Kritik tersebut juga menempatkan independensi regulator sebagai salah satu faktor penting dalam menjaga kredibilitas kebijakan ekonomi. Lembaga pengawas harus mampu menjalankan kewenangannya tanpa tekanan dari kepentingan politik maupun bisnis.

MoneyTalk.id, Jakarta – Program Makan Bergizi Gratis (MBG) kembali menjadi sorotan setelah politikus PDI Perjuangan Guntur Romli menyoroti laporan kasus keracunan yang disebut menimpa lebih dari 500 anak dalam sepekan terakhir. Ia mempertanyakan keamanan pelaksanaan program tersebut setelah muncul laporan korban dari kalangan siswa hingga balita.

Guntur menyebut sejumlah daerah, mulai dari Bogor, Cirebon, Konawe Selatan hingga Pati, menjadi lokasi kejadian yang menimbulkan kekhawatiran. Anak-anak dari berbagai jenjang pendidikan, mulai dari taman kanak-kanak (TK), sekolah dasar (SD), sekolah menengah pertama (SMP), hingga balita, disebut ikut terdampak.

“Ini bukan musibah. Ini kegagalan sistemik,” kata Guntur Romli dalam pernyataannya, Kamis (22/10/2026).

Menurut Guntur, rentetan laporan keracunan tersebut tidak boleh dipandang sebagai persoalan biasa. Ia menilai kejadian berulang harus menjadi bahan evaluasi serius terhadap mekanisme pengadaan, pengolahan, distribusi, dan pengawasan makanan dalam program MBG.

Ia juga mempertanyakan berapa banyak anak lagi yang harus mengalami muntah-muntah dan mendapatkan perawatan medis sebelum pemerintah mengambil langkah evaluasi menyeluruh.

“Berapa ratus anak lagi harus muntah dan diinfus sebelum pemerintah mengakui MBG harus dihentikan dan dievaluasi total? Gizi anak bangsa tidak boleh dibayar dengan nyawa mereka,” ujarnya.

Pernyataan Guntur kembali memunculkan pertanyaan mendasar mengenai standar keamanan pangan dalam pelaksanaan MBG. Program yang ditujukan untuk mendukung pemenuhan gizi anak tersebut membutuhkan pengawasan ketat agar makanan yang disajikan aman dikonsumsi.

Apabila laporan kejadian di sejumlah daerah tersebut terkonfirmasi berkaitan dengan makanan MBG, pemerintah perlu memastikan penyebabnya melalui pemeriksaan sampel makanan, bahan baku, proses pengolahan, serta kondisi penyimpanan dan distribusi.

Penelusuran juga diperlukan untuk mengetahui apakah terdapat kesamaan penyedia makanan, pola pengolahan, atau kelemahan prosedur pengawasan di lokasi kejadian. Hasil pemeriksaan penting untuk menentukan langkah perbaikan yang tepat dan mencegah kasus serupa berulang.

Di sisi lain, angka lebih dari 500 anak yang disampaikan Guntur perlu dicocokkan dengan data resmi pemerintah, termasuk jumlah korban terkonfirmasi, lokasi kejadian, waktu kejadian, serta hasil pemeriksaan medis dan laboratorium.

Kejelasan data tersebut penting agar penanganan masalah tidak berhenti pada perdebatan politik, tetapi berujung pada pertanggungjawaban dan perbaikan nyata.

Desakan evaluasi total yang disampaikan Guntur menempatkan pemerintah pada tuntutan untuk menjelaskan langkah pengawasan dan penanganan insiden yang dilaporkan. Keselamatan anak harus menjadi prioritas dalam setiap tahap pelaksanaan program.

Evaluasi dapat mencakup audit terhadap dapur penyedia, standar kebersihan, kualitas bahan pangan, kecukupan waktu distribusi, hingga mekanisme pelaporan ketika ditemukan dugaan keracunan. Dapur atau penyedia yang diduga berkaitan dengan kejadian juga perlu ditangani sesuai hasil pemeriksaan dan ketentuan yang berlaku.

Jika ditemukan pelanggaran standar keamanan pangan, pemerintah perlu menjatuhkan sanksi sesuai tingkat pelanggaran dan memastikan langkah korektif dilakukan sebelum layanan kembali berjalan. Penghentian sementara pada lokasi yang berisiko juga dapat dipertimbangkan berdasarkan hasil pemeriksaan.

Program pemenuhan gizi bagi anak memiliki tujuan penting. Namun, pelaksanaannya harus disertai jaminan keamanan makanan, keterbukaan data, serta mekanisme pertanggungjawaban yang jelas.

Pernyataan Guntur Romli menjadi pengingat bahwa keberhasilan MBG tidak cukup diukur dari jumlah makanan yang dibagikan atau luasnya jangkauan program. Keamanan pangan, kondisi kesehatan penerima manfaat, dan kemampuan pemerintah mencegah kejadian berulang juga harus menjadi ukuran utama.

MoneyTalk.id, Jakarta – Kinerja keuangan PT Bank JTrust Indonesia Tbk (BCIC) menjadi sorotan setelah bank yang tercatat di Bursa Efek Indonesia (BEI) itu membukukan kerugian Rp428,43 miliar sepanjang 2025. Pada saat yang sama, rasio kredit bermasalah meningkat, sementara persoalan sengketa dana nasabah yang berkaitan dengan kasus investasi Antaboga kembali menjadi perhatian pada 2026.

Persoalan tersebut memunculkan pertanyaan mengenai kualitas aset, pemenuhan kewajiban kepada pihak terkait, transparansi laporan keuangan, serta efektivitas pengawasan regulator. Namun, setiap persoalan perlu dibedakan secara cermat karena kerugian operasional bank, kewajiban akuntansi, sengketa investasi, dan dugaan kehilangan saldo tabungan merupakan masalah yang tidak selalu memiliki hubungan langsung.

Berdasarkan ikhtisar keuangan yang dipublikasikan J Trust Bank, perseroan mencatat rugi bersih Rp428,43 miliar pada 2025, berbanding terbalik dengan laba Rp2,83 miliar pada 2024. Data tersebut menunjukkan perubahan kinerja yang signifikan dan perlu dijelaskan kepada pemegang saham maupun publik.

Kerugian Rp428 Miliar, Kinerja Keuangan Tertekan

Data laporan keuangan J Trust Bank memperlihatkan bahwa pendapatan bunga pada 2025 mencapai sekitar Rp2,90 triliun, turun dari Rp3,02 triliun pada 2024. Meski pendapatan bunga masih besar, perseroan berbalik mencatat kerugian ratusan miliar rupiah.

Pada akhir 2025, total aset bank tercatat sekitar Rp39,35 triliun, turun dari Rp40,26 triliun pada tahun sebelumnya. Sementara itu, total ekuitas turun menjadi Rp3,43 triliun dari Rp3,79 triliun.

Penurunan ekuitas tersebut sejalan dengan tekanan keuangan yang tercermin dalam laporan tahunan. Kondisi ini perlu dicermati karena ekuitas merupakan salah satu penyangga untuk menyerap kerugian dan menjaga kemampuan bank menjalankan kegiatan usaha.

Kerugian satu tahun tidak otomatis berarti bank berada di ambang kebangkrutan. Namun, perubahan dari laba menjadi rugi besar merupakan indikator yang layak mendapatkan penjelasan terperinci, terutama mengenai penyebab kenaikan biaya, pembentukan cadangan kerugian kredit, dan prospek pemulihan laba. Sumber: Ikhtisar keuangan resmi J Trust Bank.

Liabilitas Rp35,9 Triliun, Bukan Seluruhnya Utang Bermasalah

Persoalan lain yang perlu diperhatikan adalah total liabilitas J Trust Bank yang mencapai sekitar Rp35,92 triliun pada akhir 2025. Angka tersebut turun dari Rp36,46 triliun pada 2024.

Di sisi lain, simpanan nasabah tercatat sekitar Rp33,56 triliun, sedangkan total pinjaman yang diberikan secara bruto mencapai Rp26,94 triliun.

Angka liabilitas tersebut tidak bisa langsung disebut sebagai utang macet. Dalam industri perbankan, simpanan nasabah merupakan bagian utama dari kewajiban bank yang harus dikelola dan dibayarkan sesuai ketentuan rekening serta perjanjian dengan nasabah.

Karena itu, penilaian terhadap kemampuan bank memenuhi kewajibannya perlu melihat komposisi liabilitas, kualitas aset, kecukupan modal, dan likuiditas. Besarnya kewajiban tidak dengan sendirinya membuktikan bahwa bank gagal membayar simpanan nasabah.

Meski demikian, transparansi mengenai perkembangan dana pihak ketiga, kondisi likuiditas, dan kualitas kredit tetap penting agar masyarakat memperoleh gambaran yang utuh mengenai kesehatan bank.

Kredit Bermasalah Meningkat, NPL Gross Menjadi 3,34 Persen

Kualitas kredit menjadi salah satu titik penting dalam menilai kondisi J Trust Bank. Data keuangan 2025 menunjukkan rasio kredit bermasalah atau non-performing loan (NPL) gross mencapai 3,34 persen. Angka ini meningkat dibandingkan dengan 1,95 persen pada 2024. Adapun NPL net naik dari 1,43 persen menjadi 2,26 persen.

Kenaikan tersebut menunjukkan memburuknya kualitas kredit berdasarkan rasio yang dilaporkan perseroan. Kredit bermasalah berpotensi menekan pendapatan bunga dan mendorong kebutuhan pembentukan cadangan kerugian penurunan nilai.

Dalam laporan keuangan 2025, pinjaman yang direstrukturisasi tercatat sekitar Rp2,04 triliun, meningkat dari Rp1,60 triliun pada 2024. Restrukturisasi dilakukan untuk membantu debitur yang mengalami kesulitan memenuhi kewajibannya melalui perubahan persyaratan kredit, seperti perpanjangan tenor atau penyesuaian pembayaran.

Restrukturisasi tidak otomatis berarti seluruh kredit tersebut macet. Namun, peningkatannya perlu dianalisis bersama perkembangan NPL, kemampuan debitur membayar kembali pinjaman, dan kecukupan pencadangan.

Data tersebut menuntut penjelasan lebih lanjut mengenai sektor usaha yang menyumbang kredit bermasalah, langkah penagihan, serta strategi manajemen untuk memperbaiki kualitas aset. Sumber: Laporan keuangan tahunan J Trust Bank 2025.

Sengketa Dana Nasabah Antaboga Rp41,11 Miliar Kembali Disorot

Selain persoalan kinerja keuangan, J Trust Bank juga menghadapi sorotan terkait sengketa dana investasi Antaboga yang kembali menjadi perhatian pada Juli 2026.

Kontan melaporkan pada 28 Juli 2026 bahwa BEI meminta klarifikasi kepada J Trust Bank setelah menerima pengaduan Forum Nasabah Bank J Trust Cabang Surakarta kepada OJK pada 20 Juli 2026.

Dalam pemberitaan tersebut, nasabah mempertanyakan pelaksanaan putusan pengadilan yang berkaitan dengan pengembalian dana Rp35,4 miliar dan ganti rugi Rp5,67 miliar. Mereka juga menyoroti perbedaan informasi mengenai pencatatan kewajiban senilai sekitar Rp41,11 miliar dalam laporan tahunan perseroan.

Persoalan ini penting karena menyangkut transparansi laporan perusahaan terbuka dan kejelasan penyelesaian sengketa yang telah berlangsung lama.

Namun, ada hal yang harus ditegaskan. Menurut keterangan Direktur J Trust Bank Felix I. Hartadi sebagaimana diberitakan Kontan, perseroan menyatakan kewajiban pengembalian dana tersebut bukan merupakan tanggung jawab J Trust Bank, melainkan PT Antaboga Delta Sekuritas Indonesia beserta pengurus dan pemegang sahamnya.

Pihak bank juga menyatakan telah mengajukan permohonan eksekusi putusan perdata melalui Pengadilan Negeri Jakarta Selatan agar pihak Antaboga bertanggung jawab.

Dengan demikian, sengketa Antaboga tidak dapat langsung disimpulkan sebagai bukti bahwa J Trust Bank mengambil atau menghilangkan dana tabungan nasabah. Persoalan tersebut berkaitan dengan sengketa investasi, putusan pengadilan, dan perbedaan pandangan mengenai pihak yang bertanggung jawab atas pembayaran.

Meski begitu, klarifikasi terbuka mengenai pencatatan kewajiban dan perkembangan proses hukum tetap dibutuhkan untuk mencegah ketidakpastian berkepanjangan. Sumber: Kontan, 28 Juli 2026, sengketa Antaboga dan kewajiban Rp41 miliar.

J Trust Bank perlu menjelaskan penyebab kerugian 2025, strategi memperbaiki kualitas kredit, serta perkembangan penyelesaian sengketa yang menjadi perhatian publik. Apabila terdapat pengaduan tentang saldo tabungan yang hilang, setiap kasus perlu diperiksa secara individual agar hak nasabah terlindungi dan penyebabnya dapat diketahui.

Sementara itu, OJK perlu memastikan bahwa pengawasan dan mekanisme perlindungan konsumen berjalan sesuai kewenangannya, termasuk menindaklanjuti pengaduan yang memenuhi persyaratan.

Nasabah yang belum memperoleh penyelesaian dapat mengajukan pengaduan melalui layanan resmi J Trust Bank di nomor 1500 615 atau email customercare@jtrustbank.co.id. Jika penyelesaian bank tidak memuaskan, nasabah dapat meneruskan pengaduan melalui kanal resmi OJK di nomor 157 atau Portal Perlindungan Konsumen OJK. Sumber: Mekanisme pengaduan nasabah J Trust Bank.

Pada akhirnya, persoalan utama bukan hanya berapa besar kerugian yang dicatat atau berapa banyak kredit yang bermasalah. Yang tidak kalah penting adalah bagaimana manajemen memperbaiki kinerja, bagaimana sengketa diselesaikan sesuai hukum, dan bagaimana regulator memastikan perlindungan nasabah berjalan efektif.

MoneyTalk.id,Jakarta – Persoalan utang bermasalah dalam industri pinjaman online (pinjol) kembali menjadi perhatian setelah PT Creative Mobile Adventure, perusahaan penyelenggara pinjaman daring dengan merek Boost, menggugat PT Sari Kreasi Boga Tbk (RAFI), pengelola jaringan waralaba Kebab Baba Rafi, terkait pinjaman yang jatuh tempo pada Maret 2025.

Kasus tersebut menimbulkan pertanyaan mengenai pengelolaan piutang, risiko gagal bayar, efektivitas penagihan, hingga kondisi keuangan perusahaan pinjol yang menyalurkan pembiayaan kepada pelaku usaha.

Namun, persoalan kredit macet yang dialami peminjam tidak otomatis berarti perusahaan pemberi pinjaman mengalami kerugian. Untuk mengetahui kesehatan keuangan Boost secara menyeluruh, diperlukan data mengenai pendapatan, laba bersih, biaya operasional, pencadangan kerugian kredit, serta jumlah piutang bermasalah perusahaan.

Utang Rp2 Miliar Berujung Gugatan PKPU

Berdasarkan laporan Bisnis.com dan IDXChannel pada Juli 2025, RAFI memiliki pinjaman dari Boost senilai Rp2 miliar dengan tenor dua bulan dan bunga 4 persen. Fasilitas pembiayaan tersebut digunakan untuk modal kerja perusahaan.

Pinjaman itu seharusnya dilunasi pada Maret 2025. Namun, manajemen RAFI menjelaskan bahwa pembayaran tertunda akibat keterlambatan pembayaran dari sejumlah pelanggan.

Manajemen RAFI juga menyatakan telah melakukan pembahasan dengan pihak Boost untuk mencari penyelesaian melalui kesepakatan bersama.

Boost kemudian mengajukan gugatan Penundaan Kewajiban Pembayaran Utang (PKPU) ke Pengadilan Niaga pada Pengadilan Negeri Jakarta Pusat. Perkara tersebut tercatat dengan nomor 181/Pdt.Sus-PKPU/2025/PN Niaga Jkt.Pst.

Gugatan PKPU merupakan langkah hukum yang dapat ditempuh kreditur dalam menghadapi persoalan pembayaran utang. Akan tetapi, pengajuan gugatan tidak dengan sendirinya membuktikan bahwa debitur telah dinyatakan pailit atau seluruh utangnya tidak dapat ditagih.

Kredit Macet dan Risiko Keuangan Boost

Persoalan RAFI memperlihatkan bahwa pembiayaan jangka pendek kepada perusahaan tetap memiliki risiko, sekalipun penerima pinjaman merupakan perusahaan terbuka yang tercatat di Bursa Efek Indonesia.

Dalam bisnis pinjaman daring, sumber pendapatan penyelenggara dapat berasal dari biaya layanan sesuai perjanjian dan ketentuan yang berlaku. Sementara itu, risiko gagal bayar dapat memengaruhi kelancaran pengembalian dana kepada pemberi dana, bergantung pada struktur pembiayaan dan pembagian tanggung jawab dalam perjanjian.

Karena itu, salah satu indikator penting yang perlu diperhatikan adalah Tingkat Keberhasilan Bayar dalam 90 hari atau TKB90.

Dalam pemberitaan Bisnis.com pada 11 Juli 2025, Boost dilaporkan memiliki TKB90 sebesar 99,66 persen. Adapun TKB60 tercatat 98,87 persen, TKB30 sebesar 96,17 persen, dan TKB0 sebesar 90,85 persen.

Angka tersebut merupakan data yang dilaporkan pada Juli 2025, bukan angka terkini Oktober 2026. TKB90 juga tidak dapat disamakan dengan rasio laba, tingkat solvabilitas, ataupun persentase keuntungan perusahaan.

Meski begitu, indikator tersebut penting untuk menilai kelancaran pembayaran pinjaman yang disalurkan melalui platform. Pendanaan Mencapai Rp5,91 Triliun

Masih berdasarkan laporan Bisnis.com pada Juli 2025, Boost mencatat total pendanaan yang sedang disalurkan sebesar Rp234,19 miliar. Total pendanaan sejak awal 2025 ketika itu mencapai Rp779,84 miliar.

Sejak beroperasi pada 2016, perusahaan tersebut dilaporkan telah menyalurkan pinjaman kepada 8.052 peminjam dengan total dana mencapai Rp5,91 triliun.

Besarnya penyaluran dana menunjukkan skala kegiatan pembiayaan Boost. Namun, total penyaluran kumulatif tidak sama dengan jumlah piutang yang masih beredar, apalagi keuntungan bersih yang diperoleh perusahaan.

Untuk mengetahui kondisi keuangannya, publik perlu memperoleh informasi yang lebih lengkap mengenai nilai pinjaman yang masih berjalan, pembayaran yang terlambat, pinjaman yang telah direstrukturisasi, serta kerugian yang benar-benar diakui dalam laporan keuangan.

Data tersebut diperlukan agar penilaian terhadap kesehatan bisnis Boost tidak hanya bertumpu pada satu perkara utang.

Bagaimana dengan Kerugian dan Tagihan Utang?

Salah satu persoalan yang perlu diperjelas adalah apakah keterlambatan pembayaran dari peminjam telah menimbulkan kerugian keuangan bagi Boost atau masih berupa piutang yang dalam proses penagihan.

Keduanya merupakan kondisi berbeda. Piutang yang terlambat dibayar belum tentu seluruhnya menjadi kerugian karena masih mungkin dilunasi, direstrukturisasi, atau diselesaikan melalui jalur hukum.

Sebaliknya, apabila pembayaran tidak dapat dipulihkan, risiko tersebut dapat memengaruhi kualitas aset dan kinerja keuangan pihak yang menanggung risiko kredit berdasarkan perjanjian.

Dalam kasus RAFI, nilai pokok pinjaman yang diberitakan mencapai Rp2 miliar. Namun, angka tersebut tidak dapat langsung disebut sebagai kerugian Boost karena belum ada dasar yang cukup untuk menyimpulkan bahwa seluruh pokok pinjaman tidak dapat dipulihkan.

Demikian pula, bunga pinjaman sebesar 4 persen untuk tenor dua bulan tidak boleh langsung dianggap sebagai laba bersih. Perhitungan keuntungan harus memperhitungkan struktur biaya, biaya pendanaan, biaya operasional, risiko kredit, dan komponen lain yang tercatat dalam laporan keuangan.

Legalitas dan Transparansi Perusahaan

Boost merupakan merek layanan milik PT Creative Mobile Adventure. Direktori perusahaan fintech lending berizin Otoritas Jasa Keuangan (OJK) mencantumkan perusahaan tersebut dengan nomor keputusan KEP-48/D.05/2019 tertanggal 13 Mei 2019.

Profil perusahaan pada Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) juga menyebutkan bahwa Boost menjalankan bisnis pendanaan berbasis teknologi yang mempertemukan pemberi dana dengan penerima pembiayaan, khususnya untuk modal kerja.

Legalitas penyelenggara merupakan salah satu aspek penting dalam perlindungan konsumen dan tata kelola industri. Namun, status berizin bukan jaminan bahwa seluruh pinjaman yang disalurkan akan selalu lancar atau bebas dari risiko gagal bayar.

Publik juga perlu membedakan antara persoalan legalitas, kualitas penyaluran kredit, praktik penagihan, dan kondisi keuangan perusahaan. Masing-masing membutuhkan bukti serta indikator penilaian yang berbeda.

Perlu Data Terbaru tentang Kesehatan Keuangan Boost

Hingga informasi yang dapat diverifikasi dalam pemberitaan tersebut, belum tersedia dasar yang cukup untuk menyatakan bahwa Boost sedang mengalami kerugian bersih, krisis likuiditas, atau gagal memenuhi kewajibannya kepada pemberi dana.

Karena itu, penilaian yang menyeluruh perlu mencakup laporan keuangan terbaru PT Creative Mobile Adventure, perkembangan penyelesaian piutang bermasalah, nilai pencadangan kerugian kredit, serta data TKB90 terkini.

Perlu pula dipastikan bagaimana perkembangan perkara RAFI setelah gugatan diajukan, termasuk apakah gugatan tersebut berlanjut atau dicabut dan bagaimana penyelesaian kewajiban para pihak.

Bagi masyarakat yang menggunakan layanan pinjaman daring, transparansi mengenai biaya, tenor, jumlah tagihan, mekanisme pengaduan, dan prosedur penagihan tetap menjadi hal penting.

Sementara bagi pemberi dana, informasi tentang kualitas kredit dan pemulihan piutang diperlukan untuk menilai risiko penempatan dana.

Kasus Boost dan RAFI pada akhirnya memperlihatkan bahwa persoalan utang tidak cukup dinilai dari besarnya pinjaman atau adanya gugatan. Penilaian yang akurat harus didasarkan pada perkembangan penyelesaian utang dan data keuangan yang dapat diuji, bukan asumsi mengenai kerugian perusahaan.