22 November 2026

Anggaran

MoneyTalk.id,Jakarta – PT Bank Negara Indonesia (Persero) Tbk atau BNI membukukan laba operasional sebelum pencadangan atau pre-provision operating profit (PPOP) sebesar Rp27,5 triliun hingga kuartal III 2026, tumbuh 11,6% secara tahunan (year on year/YoY). Capaian tersebut menjadi yang tertinggi sepanjang sejarah BNI untuk periode kuartal III, mencerminkan ketahanan fundamental perseroan di tengah dinamika ekonomi global dan tekanan margin industri perbankan.

Kinerja tersebut didukung pertumbuhan kredit sebesar 22,2% YoY menjadi Rp992,5 triliun, *dengan distribusi yang merata di semua segmen*. Dana murah atau current account savings account (CASA) juga tumbuh 19,6% YoY menjadi Rp733,7 triliun, sementara rasio kredit bermasalah atau non-performing loan (NPL) gross membaik menjadi 1,9%.

Di tengah dinamika ekonomi global, Bank Indonesia (BI) terus memperkuat kebijakan untuk menjaga stabilitas sistem keuangan dan mendukung pertumbuhan ekonomi. Dalam Rapat Dewan Gubernur pada 20–21 Oktober 2026, BI mempertahankan BI-Rate sebesar 5,75% serta memutuskan penurunan Giro Wajib Minimum (GWM) secara bertahap mulai November 2026. Kebijakan tersebut diharapkan dapat memperkuat likuiditas perbankan dan mendukung penyaluran kredit ke sektor produktif.

Direktur Utama BNI Putrama Wahju Setyawan mengatakan, capaian tersebut mencerminkan konsistensi perseroan dalam menjaga pertumbuhan bisnis yang berkualitas melalui penguatan fundamental dan pengelolaan risiko.

“Di tengah dinamika pasar yang menantang, BNI tetap menjaga momentum pertumbuhan dengan mengedepankan prinsip kehati-hatian dan disiplin dalam pengelolaan risiko. Fokus kami adalah memperkuat fundamental dan produktivitas untuk menciptakan pertumbuhan yang berkualitas dan berkelanjutan,” ujar Putrama dalam keterangan tertulis.

Pendapatan bunga bersih atau net interest income (NII) BNI tumbuh 13,6% YoY menjadi Rp33,2 triliun, sedangkan fee-based income meningkat 8,3% YoY menjadi Rp13,9 triliun. Di tengah tekanan margin dan kebutuhan pencadangan yang memadai, BNI tetap membukukan pertumbuhan laba bersih sebesar 6,6% YoY menjadi Rp16,1 triliun.

Digitalisasi dan Penguatan Pendanaan

Pengembangan layanan digital dan jaringan cabang terus mendukung pertumbuhan bisnis BNI. Hingga September 2026, jumlah pengguna wondr by BNI mencapai 16,6 juta, tumbuh 58% YoY, dengan nilai transaksi Rp1.774 triliun atau meningkat 25% YoY. Sementara itu, BNIdirect mencatat nilai transaksi Rp9.324 triliun, tumbuh 16% YoY, dengan jumlah pengguna mencapai 293 ribu atau meningkat 19% YoY.

Penguatan layanan tersebut didukung transformasi jaringan melalui inisiatif BRAVE (Branch, Region & Area Value Empowerment) untuk meningkatkan produktivitas cabang, aktivitas transaksi, serta penghimpunan dana murah.

“Integrasi layanan digital dan jaringan cabang memungkinkan BNI memperluas jangkauan layanan, meningkatkan transaksi, sekaligus memperkuat hubungan dengan nasabah di berbagai segmen,” tambah Putrama.

Kredit Berkualitas dan Kualitas Aset Terjaga

Direktur Finance & Strategy BNI Hussein Paolo Kartadjoemena menjelaskan, ekspansi kredit dilakukan secara selektif pada semua segmen, dengan menerapkan standar analisis kelayakan kredit (underwriting) yang disiplin. *Strategi* tersebut mendorong pangsa pasar kredit BNI meningkat 113 basis poin (bps) YoY menjadi 10,6%.

Dari sisi pendanaan, penguatan layanan perbankan transaksi melalui BNIdirect dan wondr by BNI turut mendorong pertumbuhan CASA sebesar 19,6% YoY menjadi Rp733,7 triliun. Hingga September 2026, giro BNI tumbuh 25,9% YoY, melampaui pertumbuhan industri sebesar 9,8% berdasarkan data Agustus 2026. Pangsa pasar giro meningkat 120 bps menjadi 13,2%, sementara pangsa pasar tabungan naik 10 bps menjadi 9,2%, didukung pertumbuhan tabungan BNI sebesar 11,6% YoY.

Di tengah tekanan margin industri, net interest margin (NIM) BNI turun 30 bps menjadi 3,5%, sejalan dengan penurunan NIM industri. Penurunan tersebut terutama dipengaruhi penyesuaian imbal hasil kredit (loan yield) dari 7,3% menjadi 6,9%. Sementara itu, biaya dana atau cost of fund (CoF) relatif terkendali, dari 2,83% menjadi 2,77%, didukung pertumbuhan CASA yang kuat.

“Pertumbuhan kredit yang selektif dan penguatan dana murah menjadi bagian penting dalam menjaga keseimbangan antara ekspansi bisnis dan profitabilitas. Kami terus mengoptimalkan struktur pendanaan agar pertumbuhan tetap sehat dan berkelanjutan,” tutur Paolo.

Direktur Risk Management BNI David Pirzada menambahkan, kualitas aset terus membaik, tercermin dari penurunan rasio loan at risk (LaR) dari 10,4% menjadi 7,8% dan NPL gross dari 2,0% menjadi 1,9%.

Sebagai bagian dari penerapan prinsip kehati-hatian, BNI menjaga rasio total pencadangan terhadap kredit sebesar 3,8%, lebih tinggi dibandingkan industri sebesar 3,5%. Sementara itu, NPL coverage ratio tercatat sebesar 193,3%, mencerminkan kecukupan pencadangan dalam mengantisipasi potensi risiko.

“Pengelolaan risiko dilakukan sejak penetapan sektor prioritas, analisis kelayakan debitur, hingga pemantauan pascapenyaluran kredit, didukung sistem peringatan dini yang terus diperkuat,” ujar David.

Fondasi Kuat untuk Pertumbuhan Berkelanjutan

BNI memiliki fondasi likuiditas dan permodalan yang kuat untuk melanjutkan pertumbuhan bisnis. Hal ini tercermin dari loan to deposit ratio (LDR) sebesar 87,9%, Liquidity Coverage Ratio (LCR) sebesar 143,4%, dan Net Stable Funding Ratio (NSFR) sebesar 128,4%. Sementara itu, rasio kecukupan modal atau Capital Adequacy Ratio (CAR) sebesar 19,2%, yang berada di atas ketentuan minimum, memberikan ruang bagi perseroan untuk mendukung ekspansi bisnis sekaligus mengantisipasi potensi risiko.

Penguatan fundamental dan transformasi bisnis BNI juga sejalan dengan agenda transformasi Badan Usaha Milik Negara (BUMN) di bawah koordinasi Danantara Indonesia, yang diarahkan untuk meningkatkan produktivitas, daya saing, serta penciptaan nilai jangka panjang bagi perusahaan dan perekonomian nasional.

Melalui penguatan bisnis inti, pengembangan layanan digital, dan penerapan tata kelola perusahaan yang baik, BNI terus berupaya meningkatkan kontribusinya dalam mendukung pembiayaan sektor produktif dan pembangunan nasional. Langkah tersebut sekaligus menjadi bagian dari upaya perseroan untuk menciptakan pertumbuhan yang sehat dan berkelanjutan.

Memasuki kuartal IV 2026, BNI akan melanjutkan penguatan pendanaan berbasis transaksi, pertumbuhan kredit yang selektif, pengelolaan risiko yang disiplin, serta transformasi digital dan jaringan guna mendukung pembiayaan sektor produktif dan pertumbuhan ekonomi nasional secara berkelanjutan.
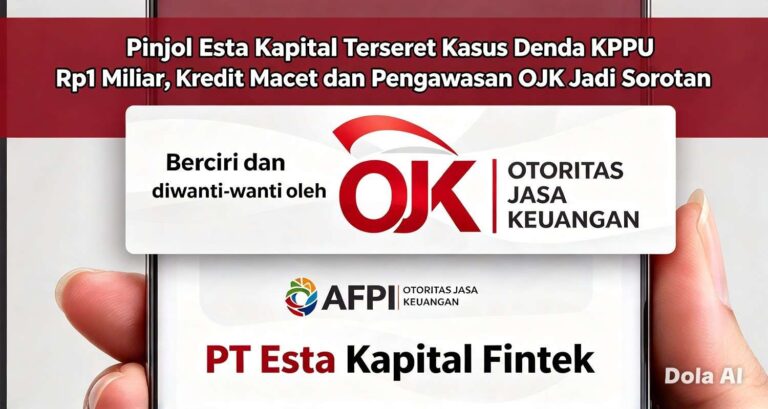
MoneyTalk.id,Jakarta – Bisnis pinjaman online (pinjol) kembali menjadi sorotan setelah Komisi Pengawas Persaingan Usaha (KPPU) menjatuhkan sanksi kepada 97 perusahaan fintech pendanaan, termasuk PT Esta Kapital Fintek. Perusahaan tersebut dikenai denda administratif Rp1 miliar dalam perkara penetapan suku bunga atau manfaat ekonomi layanan pinjaman daring.

Persoalan ini menambah daftar tantangan yang dihadapi industri pinjol di tengah meningkatnya kredit macet, tekanan kemampuan bayar masyarakat, dan tuntutan agar regulator memperketat pengawasan. Namun, penting dicatat bahwa denda KPPU merupakan perkara persaingan usaha, bukan bukti bahwa Esta Kapital mengalami kerugian keuangan atau gagal membayar kewajibannya.

Denda Rp1 Miliar, Esta Kapital Tempuh Jalur Hukum

Dalam siaran pers tertanggal 27 Maret 2026, KPPU menyatakan 97 pelaku usaha fintech P2P lending terbukti melanggar Pasal 5 Undang-Undang Nomor 5 Tahun 1999 tentang Larangan Praktik Monopoli dan Persaingan Usaha Tidak Sehat.

Majelis KPPU menilai terdapat kesepakatan penetapan suku bunga dan/atau manfaat ekonomi yang mengurangi persaingan harga dalam industri pinjaman daring. Total denda yang dijatuhkan kepada seluruh perusahaan mencapai Rp755 miliar.

PT Esta Kapital Fintek tercantum dalam daftar perusahaan yang dikenai denda Rp1 miliar. [Sumber: siaran pers resmi KPPU, 27 Maret 2026.]

Perusahaan tersebut kemudian mengambil langkah hukum. Pada 9 April 2026, Esta Kapital termasuk di antara perusahaan fintech yang mengajukan permohonan keberatan atas putusan KPPU ke Pengadilan Niaga pada Pengadilan Negeri Jakarta Pusat.

Pendaftaran permohonan keberatan itu dikonfirmasi oleh juru bicara PN Jakarta Pusat pada 10 April 2026. Dengan demikian, putusan KPPU dan langkah keberatan perusahaan harus dibaca sebagai dua bagian dari proses hukum yang berlangsung. [Sumber: Tirto, 10 April 2026.]

Perkara ini memunculkan pertanyaan lebih luas mengenai mekanisme penentuan biaya pinjaman, tingkat persaingan antarpelaku usaha, dan perlindungan konsumen. Bagi masyarakat yang menggunakan pinjol, biaya pendanaan merupakan salah satu faktor yang menentukan berat atau ringannya kewajiban pembayaran.

Kredit Macet Industri Pinjol Meningkat

Persoalan Esta Kapital juga perlu dilihat dalam situasi industri pinjaman daring nasional. Data Otoritas Jasa Keuangan (OJK) yang diberitakan Bisnis.com menunjukkan tingkat wanprestasi lebih dari 90 hari atau TWP90 industri pinjol mencapai 4,73% pada Agustus 2026, meningkat dari 4,32% pada Juli 2026.

Angka tersebut mendekati batas 5% yang menjadi perhatian dalam pengawasan industri. Kenaikan itu menunjukkan bahwa kemampuan bayar peminjam masih menjadi tantangan bagi perusahaan penyelenggara pendanaan digital.

OJK menyatakan terus memantau kualitas pendanaan dan mendorong penyelenggara memperbaiki pengelolaan risiko. Meski demikian, angka TWP90 nasional tidak dapat digunakan untuk menyimpulkan bahwa Esta Kapital memiliki rasio kredit macet yang sama. [Sumber: Bisnis.com, 9 Oktober 2026.]

Untuk mengetahui kondisi Esta Kapital secara lebih akurat, diperlukan data terbaru mengenai rasio TWP90 perusahaan, jumlah pembiayaan bermasalah, nilai pendanaan yang belum dibayar, serta perkembangan pengembalian dana kepada pemberi pinjaman.

Data tersebut penting karena besarnya penyaluran dana tidak selalu menggambarkan kualitas portofolio pembiayaan. Pertumbuhan usaha harus diikuti dengan kemampuan menilai risiko, menagih pembayaran sesuai ketentuan, dan menjaga kepentingan pemberi maupun penerima dana.

Bagaimana Kondisi Keuangan Esta Kapital?

Hingga penelusuran sumber yang tersedia untuk artikel ini, belum ditemukan laporan keuangan terbaru yang terverifikasi dan cukup lengkap untuk menyimpulkan bahwa PT Esta Kapital Fintek sedang mengalami kerugian bersih, krisis likuiditas, atau lonjakan utang bermasalah.

Karena itu, angka kerugian, total utang, nilai kredit macet, dan kondisi kas perusahaan tidak dapat dinyatakan sebagai fakta tanpa dokumen pendukung.

Esta Kapital sendiri pernah melaporkan perkembangan bisnis yang positif. Dalam pemberitaan Kontan pada 24 Februari 2024, perusahaan menyebut penyaluran dana sepanjang 2023 mencapai Rp197,4 miliar, meningkat 39% dibandingkan tahun sebelumnya.

Direktur Utama Esta Kapital, Yefta Surya Gunawan, saat itu menyatakan rasio kredit macet berada pada 1,87%, dengan tingkat keberhasilan bayar 90 hari atau TKB90 sebesar 98,13%. Pada 2022, rasio kredit macet yang dilaporkan sebesar 2,61%.

Angka tersebut merupakan data historis tahun 2023, bukan gambaran kondisi perusahaan saat ini. Perkembangan terbaru diperlukan untuk mengetahui apakah kualitas pembayaran tetap terjaga di tengah tekanan industri pinjol. [Sumber: Kontan, 24 Februari 2024.]

Dengan demikian, penilaian terhadap kesehatan keuangan Esta Kapital harus bertumpu pada data terbaru, bukan hanya besarnya denda KPPU atau perkembangan kredit macet industri secara keseluruhan.

Pengawasan OJK Menjadi Sorotan

OJK merupakan regulator yang berwenang mengawasi penyelenggara layanan pendanaan bersama berbasis teknologi informasi. Dalam perkara penetapan suku bunga pinjol, KPPU juga merekomendasikan agar OJK mengoptimalkan fungsi pengawasan untuk mendukung persaingan usaha yang sehat.

Rekomendasi tersebut merupakan bagian dari putusan KPPU terhadap industri secara keseluruhan. Rekomendasi itu tidak dengan sendirinya berarti Esta Kapital telah menerima teguran khusus atau sanksi administratif dari OJK.

Dalam penelusuran sumber yang tersedia, belum ditemukan dokumen resmi yang cukup untuk memastikan adanya teguran khusus OJK kepada Esta Kapital terkait kredit macet, kondisi keuangan, atau pelanggaran lain pada 2026.

Meski demikian, pengawasan terhadap perusahaan pendanaan digital tetap penting. Masyarakat perlu memperoleh informasi yang jelas mengenai risiko pendanaan, kualitas pembayaran, biaya pinjaman, mekanisme pengaduan, dan prosedur penyelesaian masalah.

Bagi pemberi dana, transparansi menjadi sangat penting karena dana yang ditempatkan melalui platform P2P lending bukan simpanan bank yang dijamin seperti produk simpanan perbankan. Risiko kerugian tetap ada apabila penerima dana gagal memenuhi kewajibannya.

Transparansi dan Perlindungan Konsumen Dipertaruhkan

Kasus yang melibatkan Esta Kapital memperlihatkan bahwa perusahaan fintech tidak cukup hanya memiliki izin usaha. Tata kelola, persaingan harga, pengelolaan risiko, dan keterbukaan informasi juga menjadi bagian penting dalam menjaga kepercayaan publik.

Perkara KPPU menyoroti persaingan usaha, sedangkan persoalan kredit macet berkaitan dengan kemampuan peminjam memenuhi kewajiban serta kualitas pengelolaan pendanaan. Kedua persoalan tersebut memiliki aspek pengawasan yang berbeda dan tidak boleh dicampuradukkan.

Publik kini membutuhkan informasi yang lebih lengkap mengenai perkembangan perkara keberatan Esta Kapital, kondisi terbaru kualitas pembiayaannya, dan langkah perusahaan dalam menjaga kepentingan pemberi dana maupun peminjam.

Kejelasan informasi juga diperlukan agar masyarakat dapat membedakan persoalan hukum yang sedang diproses, risiko bisnis yang melekat pada layanan pendanaan digital, dan dugaan masalah keuangan yang membutuhkan bukti tersendiri.

Pada akhirnya, ukuran kesehatan perusahaan pinjol bukan hanya besarnya penyaluran dana atau imbal hasil yang ditawarkan. Kemampuan menjaga kualitas pembiayaan, memenuhi kewajiban, menjalankan usaha sesuai aturan, serta melindungi konsumen merupakan faktor yang tidak kalah penting.

MoneyTalk.id,Jakarta – Aktivis 98 Jayadi Santoso menilai kondisi ekonomi Indonesia semakin memburuk pada era pemerintahan Presiden Prabowo Subianto. Ia menyoroti tekanan daya beli masyarakat yang dinilai semakin berat, aktivitas perdagangan yang lesu, hingga kekhawatiran terhadap pergerakan nilai tukar rupiah dan kondisi pasar saham.

Menurut Jayadi, persoalan ekonomi tidak cukup dilihat dari angka pertumbuhan ekonomi atau berbagai indikator makro.

“Kondisi nyata yang dirasakan masyarakat dalam memenuhi kebutuhan sehari-hari juga harus menjadi ukuran penting untuk menilai keberhasilan kebijakan pemerintah,” ungkap Jayadi kepada wartawan, Selasa (27/10/2026).

Ia melihat semakin banyak masyarakat yang harus mengandalkan tabungan untuk memenuhi kebutuhan hidup. “Sebagian lainnya terpaksa berutang agar kebutuhan rumah tangga tetap terpenuhi,” paparnya.

Situasi tersebut, menurut Jayadi, menjadi sinyal yang perlu diperhatikan secara serius. Ketika pendapatan tidak lagi mencukupi kebutuhan sehari-hari, masyarakat akan kehilangan ruang untuk menabung, berinvestasi, maupun meningkatkan kualitas hidup.

Jayadi juga menyoroti kondisi pelaku usaha kecil dan pedagang yang menghadapi persoalan sepinya pembeli.

“Aktivitas perdagangan yang tidak seramai sebelumnya dapat menekan omzet, mengurangi keuntungan, dan membuat keberlangsungan usaha semakin sulit,” tegasnya.

Bagi pedagang kecil, persoalan tersebut bukan hanya soal keuntungan yang menurun. Mereka tetap harus membayar berbagai kebutuhan operasional, memenuhi kebutuhan keluarga, serta mempertahankan usaha di tengah ketidakpastian pendapatan.

Jika kondisi ini berlangsung lama, kemampuan pedagang untuk mengembangkan usaha akan semakin terbatas. Bahkan, sebagian pelaku usaha berpotensi menggunakan simpanan pribadi atau mencari pinjaman untuk menutup kebutuhan operasional.

Jayadi menilai kondisi masyarakat di lapangan perlu mendapatkan perhatian pemerintah. Sebab, perputaran ekonomi sangat bergantung pada kemampuan masyarakat untuk berbelanja dan aktivitas pelaku usaha dalam menjual barang maupun jasa.

“Ketika masyarakat menahan pengeluaran karena pendapatan terbatas, pedagang kehilangan pembeli. Sebaliknya, ketika perdagangan melambat, pendapatan pelaku usaha ikut tertekan. Rantai persoalan ini dapat memperberat kondisi ekonomi rumah tangga dan usaha kecil,” ungkapnya.

Selain persoalan daya beli, Jayadi menyoroti pergerakan nilai tukar rupiah terhadap dolar Amerika Serikat yang dinilainya semakin mengkhawatirkan. Ia juga menyinggung kondisi bursa saham sebagai bagian dari gambaran tekanan ekonomi yang perlu dicermati.

Pergerakan rupiah memiliki arti penting bagi perekonomian Indonesia, terutama karena sejumlah kebutuhan industri masih bergantung pada barang dan bahan baku impor.

“Pelemahan rupiah yang berkepanjangan dapat meningkatkan biaya impor dan berpotensi menambah tekanan terhadap harga barang,” tegasnya.

Sementara itu, pergerakan bursa saham mencerminkan perubahan penilaian investor terhadap prospek perusahaan dan kondisi pasar. Namun, pergerakan saham tidak dengan sendirinya menggambarkan seluruh kondisi ekonomi masyarakat, sehingga perlu dibaca bersama indikator lain.

Bagi Jayadi, berbagai persoalan tersebut perlu dilihat secara menyeluruh.

“Pemerintah tidak cukup hanya memperhatikan stabilitas pasar keuangan, tetapi juga harus memastikan bahwa aktivitas ekonomi masyarakat tetap berjalan dan kebutuhan dasar rumah tangga dapat terpenuhi,” pungkas Jayadi.

MoneyTalk.id,Jakarta – Pemberian fasilitas kredit jumbo senilai Rp40 triliun oleh PT Bank Mandiri (Persero) Tbk kepada PT Jhonlin Baratama, perusahaan dalam Grup Jhonlin yang terafiliasi dengan pengusaha Andi Syamsuddin Arsyad atau Haji Isam, menjadi sorotan. Ekonom Dipo Satria Ramli mempertanyakan risiko manajemen di balik pembiayaan bernilai fantastis tersebut, terutama karena saham yang dijadikan agunan memiliki harga yang dapat berfluktuasi.

Melalui akun media sosial X, Dipo menyoroti bagaimana Bank Mandiri dapat memberikan fasilitas kredit sebesar Rp40 triliun dengan jaminan atau mekanisme repo saham, sementara harga saham di pasar dapat naik dan turun.

“Yang lebih menarik dari laporan Tempo ini adalah bagaimana Mandiri bisa memberikan kredit jumbo Rp40T dengan repo saham. Sedangkan harga saham-saham tersebut bisa naik turun,” tulis Dipo melalui akun @DipoSatriaR, Selasa (27/10/2026).

Ia juga menyoroti laporan mengenai dugaan penggunaan rekening pihak ketiga dengan nilai mencapai Rp27 triliun. Dipo mempertanyakan apakah informasi tersebut dapat diklarifikasi oleh Bank Mandiri.

“Ada dugaan rekening pihak ketiga sejumlah Rp27T. Bisa diklarifikasi @bankmandiri?” tulisnya.

Dipo kemudian mempertanyakan bagaimana risiko pembiayaan tersebut dikelola oleh manajemen bank. Pertanyaan ini menjadi penting karena kredit berskala besar yang menggunakan saham sebagai salah satu bentuk agunan menghadapi risiko perubahan nilai jaminan di pasar modal.

Kredit Rp40 Triliun, Baru Rp17 Triliun Digunakan

Berdasarkan laporan Bisnis.com pada Selasa (27/10/2026), Bank Mandiri telah memberikan penjelasan mengenai fasilitas kredit kepada PT Jhonlin Baratama dengan plafon mencapai Rp40 triliun. Dari jumlah tersebut, dana yang telah digunakan tercatat sebesar Rp17 triliun.

Manajemen Bank Mandiri menjelaskan bahwa fasilitas pembiayaan tersebut ditujukan untuk mendukung ekspansi usaha, termasuk belanja modal dan kebutuhan pembiayaan perusahaan serta grup usaha di industri batu bara dan sektor pendukungnya.

Bank Mandiri juga menyatakan fasilitas tersebut bukan untuk kegiatan perdagangan saham. Pembayaran kembali kredit diperhitungkan berdasarkan arus kas operasional usaha yang berjalan, dengan mempertimbangkan kemampuan keuangan debitur dan prospek bisnisnya.

Dari sisi jaminan, fasilitas kredit tersebut didukung aset tetap dan aset non-tetap, termasuk saham PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN).

Bank Mandiri menyatakan rasio cakupan agunan atau collateral coverage ratio berada pada level 150 persen, bahkan setelah memperhitungkan harga terendah intraday kedua saham selama periode satu bulan terakhir. (Bisnis.com, 27 Oktober 2026).

Persoalan yang disorot Dipo berkaitan dengan risiko perubahan harga saham yang dijadikan jaminan kredit. Ketika harga saham turun tajam, nilai pasar agunan dapat menyusut sehingga bank perlu memastikan jaminan tetap memadai untuk menutup risiko pembiayaan.

Dalam kasus kredit kepada Jhonlin Baratama, Bank Mandiri menyatakan saham JARR dan PGUN merupakan agunan tambahan atau sumber pelunasan sekunder. Bank juga mengaku telah melakukan pengujian sensitivitas terhadap perubahan harga saham dan menyiapkan mekanisme penambahan agunan maupun pengurangan fasilitas apabila rasio kecukupan jaminan tidak terpenuhi.

Namun, pengelolaan risiko tidak hanya berkaitan dengan besarnya nilai agunan pada saat kredit diberikan. Kemampuan debitur menghasilkan arus kas untuk membayar pokok dan bunga tetap menjadi faktor penting.

Karena itu, pertanyaan mengenai metode penilaian saham, besarnya nilai saham yang diakui sebagai agunan, likuiditas saham, serta mekanisme mitigasi ketika harga saham turun menjadi bagian penting dari transparansi pemberian kredit bernilai besar.

Peraturan Otoritas Jasa Keuangan (OJK) Nomor 40/POJK.03/2017 tentang Kredit atau Pembiayaan kepada Perusahaan Efek dan Kredit atau Pembiayaan dengan Agunan Saham mengatur ketentuan mengenai penggunaan saham sebagai jaminan tambahan kredit.

Dalam Pasal 4, nilai saham yang digunakan sebagai agunan tambahan kredit atau pembiayaan dibatasi paling tinggi sebesar 50 persen dari harga pasar atau kurs saham di bursa pada saat akad kredit ditandatangani.

Aturan tersebut menjadi salah satu rujukan dalam menilai kelayakan saham sebagai agunan. Namun, untuk menilai kepatuhan dalam kasus tertentu, diperlukan informasi mengenai tanggal akad kredit, harga saham yang digunakan sebagai dasar perhitungan, jumlah saham yang diagunkan, serta nilai agunan yang diakui bank.

Bank Mandiri menyatakan perhitungan agunan saham telah mengacu pada ketentuan tersebut dan kebijakan internal perusahaan. Informasi mengenai metode penghitungan dan penerapannya menjadi penting agar publik dapat memahami bagaimana bank menjaga kecukupan jaminan atas kredit jumbo tersebut. (OJK, POJK Nomor 40/POJK.03/2017).

Selain kredit Rp40 triliun, Dipo mengangkat persoalan lain yang dikutipnya dari laporan Tempo, yakni dugaan keberadaan rekening pihak ketiga dengan nilai sekitar Rp27 triliun.

Dalam cuplikan laporan Tempo yang ditampilkan Dipo, disebutkan adanya keterangan dari sejumlah narasumber mengenai rekening pihak ketiga yang dikaitkan dengan struktur pembiayaan saham JARR dan PGUN. Narasumber dalam laporan tersebut menyebut rekening itu tidak terafiliasi dengan Isam maupun Grup Jhonlin dan menggambarkan skema tersebut sebagai penggunaan aset off-ledger.

Informasi tersebut masih memerlukan penjelasan lebih lanjut mengenai kepemilikan rekening, fungsi dana, hubungan rekening dengan fasilitas kredit, serta pencatatan dan pengawasannya. Tanpa dokumen dan konfirmasi resmi, keberadaan maupun makna rekening tersebut tidak dapat langsung disimpulkan sebagai pelanggaran.

Karena itu, klarifikasi Bank Mandiri menjadi penting untuk membedakan antara struktur agunan, rekening penampung dana, mekanisme transaksi saham, dan pencatatan aset dalam pembiayaan.

Kredit jumbo Rp40 triliun menempatkan manajemen risiko dan transparansi sebagai dua persoalan yang patut diperhatikan. Nilai pembiayaan yang besar tidak dengan sendirinya membuktikan adanya pelanggaran. Namun, semakin besar fasilitas kredit, semakin penting pula penjelasan mengenai sumber pembayaran, kualitas agunan, konsentrasi risiko, dan mekanisme pengawasan.

Bank Mandiri telah menyampaikan bahwa fasilitas tersebut digunakan untuk ekspansi usaha, didukung agunan berlapis, dan dilengkapi pengujian sensitivitas terhadap perubahan harga batu bara serta produksi debitur.

Di sisi lain, pertanyaan Dipo Satria Ramli mengenai risiko repo saham dan dugaan rekening pihak ketiga Rp27 triliun menunjukkan masih adanya aspek yang ingin dipahami publik dari laporan tersebut.

Penjelasan yang terperinci dan berbasis dokumen akan membantu menjawab pertanyaan mengenai bagaimana kredit bernilai besar itu disusun, bagaimana kecukupan jaminannya dihitung, dan bagaimana bank mengantisipasi kemungkinan penurunan nilai agunan.

Dengan demikian, perhatian publik tidak berhenti pada besarnya angka kredit, tetapi juga pada kualitas pengelolaan risiko dan keterbukaan informasi yang menyertainya.

MoneyTalk.id,Jakarta – Di tengah kecaman global terhadap krisis kemanusiaan dan agresi di Gaza, data perdagangan luar negeri menunjukkan bahwa ekspor minyak sawit (CPO, minyak sawit olahan, dan fraksinya/HS 1511) serta produk turunannya dari Indonesia ke Israel tetap berjalan tanpa jeda.

Berdasarkan data Badan Pusat Statistik (BPS) dan UN Comtrade Database yang dirangkum oleh BDS Indonesia, nilai pengiriman minyak sawit Indonesia ke Israel tercatat stabil dalam beberapa tahun terakhir dan tidak pernah absen sebulan pun.

Dalam infografis bertajuk “Gaza Dibantai, Sawit Tetap Dikirim”, dipaparkan rincian nilai ekspor minyak sawit Indonesia (HS 1511) ke Israel dalam kurun waktu tiga tahun terakhir:

-Tahun 2024: US$ 21,6 juta

-Tahun 2025: US$ 21,5 juta

-Januari–Juli 2026: US$ 10,4 juta (angka sementara)

Secara keseluruhan, jika dihitung beserta produk turunannya dalam kurun waktu 31 bulan terakhir, total nilai ekspor komoditas ini ke Israel mencapai US$ 75,2 juta.

Sementara itu, jika ditarik lebih jauh ke belakang berdasarkan data historis 2008 hingga Juli 2026, total nilai minyak sawit RI yang dikirim ke Israel telah menembus angka US$ 300 juta, dengan volume sekitar 350 ribu ton. Rekor pengiriman tertinggi tercatat pada tahun 2022 dengan nilai mencapai US$ 30,8 juta dalam satu tahun.

Data tersebut juga mengungkap bahwa sekitar 65% dari total pasokan minyak sawit yang dikirim ke Israel diberangkatkan langsung dari Pelabuhan Belawan, Sumatera Utara.

Di sisi lain, laporan dari Central Bureau of Statistics (CBS) Israel menunjukkan bahwa pada periode Juli–Agustus 2026, seluruh impor minyak sawit negara tersebut (100%) tercatat berasal dari Indonesia, dengan rincian nilai CIF sebesar US$ 1,8 juta pada Juli dan US$ 6,7 juta pada Agustus 2026.

Temuan data ini memicu sorotan tajam dari berbagai elemen masyarakat sipil, termasuk gerakan BDS Indonesia. Melalui kampanye dengan pagar #StopSawitKeIsrael dan #HutanIndonesiaDibakar, mereka menyoroti ironi rantai pasok industri sawit nasional—mulai dari isu pembukaan lahan dan deforestasi di dalam negeri—yang pada akhirnya hilir komoditasnya turut memasok pasar di Israel di tengah situasi geopolitik yang memanas.

Hingga berita ini diturunkan, belum ada keterangan resmi lebih lanjut dari pihak pemangku kepentingan maupun kementerian terkait mengenai keberlanjutan kebijakan ekspor komoditas minyak sawit ke negara tujuan tersebut.

MoneyTalk.id,Jakarta – Kinerja PT Bank Ina Perdana Tbk (Bank INA) menghadapi tekanan setelah membukukan kerugian bersih Rp369,02 miliar sepanjang 2025. Kondisi tersebut berbanding terbalik dengan tahun sebelumnya ketika bank berkode saham BINA itu masih mencatatkan laba bersih Rp81,85 miliar.

Tekanan kinerja tersebut menjadi perhatian di tengah meningkatnya kredit bermasalah, membengkaknya beban operasional, serta besarnya kewajiban bank kepada nasabah yang menyimpan dana. Sejumlah indikator keuangan itu perlu dicermati untuk menilai kemampuan bank menjaga kualitas aset, mengelola risiko kredit, dan mempertahankan kepercayaan masyarakat.

Berdasarkan laporan keuangan tahun buku 2025 yang diberitakan Ipotnews pada 8 April 2026, pendapatan bunga bersih Bank INA turun 21,4 persen menjadi Rp560,27 miliar dari Rp713,06 miliar pada 2024. Sementara itu, beban operasional lainnya melonjak 82,9 persen menjadi sekitar Rp1,2 triliun dari Rp653,68 miliar pada tahun sebelumnya.

Kondisi tersebut menunjukkan tekanan yang cukup berat terhadap kemampuan perusahaan menghasilkan keuntungan. Meskipun pendapatan operasional lainnya meningkat, kenaikan itu belum mampu menutup tingginya beban operasional yang ditanggung bank.

Laporan keuangan Bank INA mencatat total aset per 31 Desember 2025 mencapai Rp31,3 triliun, meningkat 28,1 persen dibandingkan tahun sebelumnya. Namun, total liabilitas juga naik 34,4 persen menjadi Rp27,99 triliun.

Simpanan nasabah mencapai Rp27,26 triliun, meningkat 35,4 persen dari Rp20,13 triliun pada akhir 2024. Pada saat bersamaan, ekuitas bank turun 8,4 persen menjadi Rp3,31 triliun.

Angka-angka tersebut perlu dibaca secara proporsional. Dalam bisnis perbankan, simpanan nasabah merupakan sumber pendanaan yang lazim dan tidak otomatis menunjukkan adanya masalah pembayaran utang. Demikian pula, peningkatan liabilitas tidak dengan sendirinya berarti bank mengalami gagal bayar.

Namun, ketika kenaikan kewajiban disertai kerugian bersih dan tekanan kualitas kredit, manajemen perlu memastikan kecukupan modal, likuiditas, pencadangan kerugian, serta kemampuan memenuhi penarikan dana nasabah sesuai ketentuan.

Pertanyaan yang perlu dijawab adalah apakah pertumbuhan aset dan penghimpunan dana tersebut menghasilkan pendapatan yang memadai untuk menutup biaya dana, biaya operasional, dan risiko kredit.

Persoalan kualitas kredit Bank INA juga pernah menjadi perhatian pada 2024. Berdasarkan pemberitaan Suara.com pada 19 November 2024, rasio kredit bermasalah atau non-performing loan (NPL) gross meningkat dari 1,99 persen pada September 2023 menjadi 4,46 persen pada September 2024.

Pada periode yang sama, NPL net naik dari 0,55 persen menjadi 3 persen. Kenaikan itu terjadi ketika penyaluran kredit bank mencapai sekitar Rp13,25 triliun pada September 2024.

Perkembangan berikutnya menunjukkan bahwa persoalan kualitas kredit masih perlu dicermati. Kontan pada 9 Juli 2026 melaporkan NPL gross Bank INA mencapai 3,13 persen per Maret 2026.

Meski angka tersebut lebih rendah dibandingkan posisi September 2024, kualitas kredit tetap menjadi indikator penting yang harus dipantau. Penurunan rasio NPL belum cukup untuk menyimpulkan bahwa seluruh persoalan kredit telah selesai, terlebih apabila nilai nominal kredit bermasalah, kredit yang direstrukturisasi, dan pembentukan cadangan belum diperiksa secara menyeluruh.

Dalam laporan keuangan per 30 Juni 2025 yang tersedia melalui dokumen Bank INA, terdapat kredit berstatus macet sebesar Rp349,17 miliar. Angka tersebut merupakan posisi pertengahan 2025, bukan angka terkini, sehingga perlu diperbarui menggunakan laporan keuangan terbaru sebelum dijadikan dasar untuk menilai kondisi saat ini.

Kredit macet dapat menekan pendapatan bunga, meningkatkan kebutuhan pencadangan, dan mengurangi keuntungan. Karena itu, publik perlu memperoleh penjelasan mengenai sektor usaha yang menyumbang kredit bermasalah, konsentrasi debitur, efektivitas penagihan, serta perkembangan restrukturisasi kredit.

Meski demikian, kredit macet tidak otomatis membuktikan adanya penyimpangan atau tindak pidana. Untuk menyimpulkan adanya pelanggaran, diperlukan bukti mengenai proses pemberian kredit, kepatuhan terhadap ketentuan perbankan, dan pertanggungjawaban pihak-pihak yang terlibat.

Selain laporan keuangan dan kualitas kredit, penanganan keluhan nasabah merupakan bagian penting dalam menjaga kepercayaan terhadap perbankan.

Dalam laporan pengaduan tahun 2025 yang dipublikasikan Bank INA, tercatat 4.315 pengaduan dari berbagai kategori transaksi. Dari jumlah tersebut, 4.260 pengaduan atau sekitar 99 persen dinyatakan selesai, sedangkan 55 pengaduan masih dalam proses. Tidak ada pengaduan yang tercatat belum selesai dalam tabel tersebut.

Pengaduan terbanyak berkaitan dengan perbankan elektronik, yakni 2.453 laporan. Selanjutnya, terdapat 787 pengaduan terkait sistem pembayaran lainnya, 709 pengaduan mengenai kartu ATM, kartu debit, atau mesin ATM, serta 352 pengaduan terkait tabungan.

Adapun pengaduan mengenai kredit tercatat sebanyak 10 laporan dan pengaduan deposito sebanyak satu laporan.

Data itu tidak dapat langsung ditafsirkan sebagai bukti adanya protes massal atau ketidakmampuan bank membayar kewajibannya. Pengaduan juga tidak seluruhnya berkaitan dengan kredit macet atau penarikan dana. Namun, jumlah tersebut tetap relevan untuk mengevaluasi kualitas pelayanan, keamanan transaksi, dan kecepatan penyelesaian masalah nasabah.

Untuk mengetahui apakah terdapat protes nasabah yang lebih luas, perlu ada verifikasi tersendiri melalui keterangan nasabah, dokumentasi kejadian, laporan resmi, atau pemberitaan yang dapat dipertanggungjawabkan.

Otoritas Jasa Keuangan (OJK) memiliki peran penting dalam mengawasi kesehatan bank, kualitas kredit, kecukupan modal, likuiditas, tata kelola, serta perlindungan konsumen.

Dalam kasus Bank INA, pengawasan perlu memastikan bahwa pertumbuhan kredit diimbangi dengan analisis kelayakan debitur yang memadai, pencadangan kerugian yang sesuai, serta pengelolaan risiko yang disiplin.

OJK juga perlu memastikan bahwa pengaduan konsumen ditangani sesuai ketentuan dan bahwa informasi mengenai kondisi keuangan bank disampaikan secara transparan kepada publik.

Namun, berdasarkan sumber yang ditelaah untuk tulisan ini, belum ditemukan dokumen resmi yang cukup untuk memastikan adanya peringatan atau sanksi khusus OJK terhadap Bank INA yang berkaitan langsung dengan kerugian Rp369,02 miliar atau peningkatan kredit bermasalah tersebut.

Karena itu, tidak tepat menyatakan bahwa OJK telah menjatuhkan peringatan atau sanksi tertentu tanpa menyertakan nomor keputusan, tanggal, bentuk tindakan pengawasan, dan keterangan resmi yang mendukungnya.

Hal yang perlu diperiksa lebih lanjut adalah apakah OJK telah meminta langkah perbaikan, menetapkan pembatasan tertentu, atau melakukan pengawasan khusus terhadap aspek kesehatan bank. Jawabannya harus didasarkan pada dokumen regulator atau konfirmasi resmi.

Kerugian bersih Rp369,02 miliar pada 2025, peningkatan liabilitas, dan catatan kredit bermasalah merupakan sejumlah indikator yang layak mendapat perhatian. Akan tetapi, indikator tersebut harus dinilai bersama kondisi likuiditas, kecukupan modal, kualitas aset, dan kemampuan bank memenuhi kewajibannya kepada nasabah.

Manajemen Bank INA perlu memberikan penjelasan yang memadai mengenai penyebab kerugian, strategi pemulihan profitabilitas, perkembangan kredit bermasalah, dan langkah untuk memperkuat pengendalian risiko.

Di sisi lain, OJK perlu memastikan bahwa pengawasan terhadap bank berjalan sesuai kewenangannya dan perlindungan konsumen dilaksanakan secara efektif.

Bagi masyarakat, persoalan utamanya bukan hanya apakah bank membukukan laba atau rugi, melainkan apakah dana nasabah dikelola sesuai ketentuan, transaksi terlindungi, keluhan ditangani dengan baik, dan kewajiban bank tetap dapat dipenuhi.

Dengan demikian, penilaian terhadap Bank INA harus bertumpu pada data keuangan terbaru, dokumen resmi regulator, dan fakta terverifikasi mengenai keluhan nasabah. Langkah itu penting agar kritik terhadap industri perbankan tetap tajam, tetapi tidak berubah menjadi tuduhan yang tidak didukung bukti.

MoneyTalk.id,Jakarta – Kinerja keuangan PT Bank Victoria International Tbk menjadi sorotan setelah laba bersih perseroan pada semester I 2026 mengalami penurunan tajam. Pada saat bersamaan, bank berkode saham BVIC tersebut menghadapi gugatan perdata senilai Rp8,94 miliar serta keluhan nasabah mengenai pemblokiran layanan internet banking.

Sejumlah persoalan tersebut menempatkan kinerja keuangan, kualitas pelayanan, penyelesaian sengketa, dan pengawasan perbankan sebagai hal yang perlu dicermati. Namun, setiap persoalan harus dilihat berdasarkan fakta dan dokumen masing-masing, bukan langsung dianggap sebagai bukti adanya pelanggaran oleh pihak bank.

Berdasarkan laporan keuangan semester I 2026 yang dipublikasikan melalui sumber informasi pasar modal, Bank Victoria International membukukan laba bersih sekitar Rp63,6 miliar. Angka tersebut turun 49,4 persen dibandingkan periode yang sama pada 2025, ketika perseroan mencatat laba bersih sekitar Rp125,6 miliar.

Pendapatan perseroan pada semester I 2026 tercatat sekitar Rp1,35 triliun, turun 6,3 persen dibandingkan periode yang sama tahun sebelumnya. Sementara itu, EBITDA turun 41,5 persen menjadi sekitar Rp117,7 miliar.

Penurunan tersebut menunjukkan adanya tekanan terhadap kinerja keuangan perseroan. Meski demikian, untuk mengetahui penyebab utamanya diperlukan pemeriksaan lebih terperinci terhadap pendapatan bunga, biaya dana, beban operasional, pencadangan kerugian kredit, dan komponen pendapatan lainnya.

Sebagai perbandingan, sepanjang 2025 Bank Victoria International mencatat laba bersih Rp131,74 miliar. Pada akhir tahun yang sama, aset perseroan mencapai Rp36,20 triliun, dana pihak ketiga Rp24,29 triliun, dan kredit yang diberikan sekitar Rp22,38 triliun.

Data tersebut dipublikasikan perseroan dalam informasi Rapat Umum Pemegang Saham Tahunan yang digelar pada 5 Juni 2026.

Dengan demikian, meskipun bank masih membukukan keuntungan, penurunan laba pada semester pertama 2026 menjadi indikator yang perlu dicermati oleh pemegang saham, nasabah, dan regulator. Sumber: Laporan keuangan Bank Victoria International dan informasi RUPST 2025.

Selain laba, kualitas kredit merupakan salah satu indikator penting dalam menilai kesehatan bank. Kredit bermasalah atau non-performing loan (NPL) perlu diperhatikan karena berpengaruh terhadap pendapatan bunga, kebutuhan pencadangan, dan kemampuan bank menjaga profitabilitas.

Dalam laporan keuangan interim per 30 Juni 2025, manajemen Bank Victoria International menjelaskan sejumlah langkah untuk menjaga kualitas kredit dan mengendalikan rasio NPL agar tetap sesuai dengan ketentuan Otoritas Jasa Keuangan (OJK).

Langkah yang disebutkan meliputi pengalihan hak atas pinjaman bermasalah, pengambilalihan agunan melalui aset yang diambil alih atau AYDA, penambahan cadangan kerugian penurunan nilai, serta restrukturisasi kredit sesuai ketentuan yang berlaku.

Penjelasan tersebut menunjukkan bahwa pengelolaan risiko kredit menjadi bagian dari perhatian manajemen.

Namun, keberadaan langkah penanganan kredit bermasalah tidak dengan sendirinya membuktikan bahwa rasio NPL bank telah melampaui batas regulator. Untuk menilai tingkat risikonya secara akurat, diperlukan angka NPL gross dan net terbaru, perbandingan dengan periode sebelumnya, serta informasi mengenai pencadangan kredit.

Karena itu, angka kredit macet tidak boleh disimpulkan hanya dari penurunan laba. Keduanya memiliki hubungan, tetapi tidak dapat dipertukarkan sebagai ukuran yang sama.

Persoalan lain yang menjadi perhatian adalah gugatan perdata terhadap Bank Victoria International.

Mengutip pemberitaan RMOL pada 11 Oktober 2026, PT Favorite Sinar Pelangi menggugat PT Bank Victoria International Tbk, baik kantor cabang Bandung maupun kantor pusat, bersama PT Wahana Mutiara Pratama dan Surjadi Jasin.

Perkara tersebut terdaftar di Pengadilan Negeri Jakarta Selatan dengan nomor 1242/Pdt.G/2026/PN JKT.SEL pada 6 Oktober 2026. Nilai sengketa yang tercatat mencapai Rp8.940.565.000 atau sekitar Rp8,94 miliar.

Dalam perkara itu, OJK turut dicantumkan sebagai turut tergugat. Berdasarkan informasi yang diberitakan, perkara tersebut memasuki tahap awal persidangan.

Meski demikian, gugatan perdata harus dibedakan dari putusan pengadilan. Pendaftaran perkara belum membuktikan bahwa seluruh dalil penggugat benar atau bahwa pihak tergugat telah dinyatakan bersalah.

Rincian tuntutan dan perkembangan persidangan perlu ditelusuri melalui dokumen pengadilan. Tanggapan resmi dari masing-masing pihak juga diperlukan agar duduk perkara dapat dipahami secara berimbang.

Gugatan tersebut tetap penting diperhatikan karena berkaitan dengan sengketa bernilai miliaran rupiah yang melibatkan entitas perbankan dan sejumlah pihak lainnya. Sumber: RMOL, 11 Oktober 2026.

Persoalan pelayanan juga muncul melalui pengaduan yang dipublikasikan di platform Media Konsumen pada 27 Juni 2026.

Seorang nasabah bernama Dedi Siahaan mengaku mengalami pemblokiran layanan internet banking dan kesulitan mengaktifkannya kembali. Menurut pengaduannya, layanan pelanggan menyarankan agar ia mendatangi kantor cabang untuk menyelesaikan persoalan tersebut.

Masalahnya, nasabah itu mengaku berdomisili di Batam, sementara ia menyatakan tidak menemukan kantor cabang Bank Victoria di wilayah tempat tinggalnya. Ia mempertanyakan bagaimana nasabah di daerah yang tidak memiliki kantor cabang dapat memperoleh penyelesaian apabila akses perbankan mereka terblokir.

Keluhan tersebut menggambarkan persoalan akses pelayanan yang patut diperhatikan, khususnya bagi nasabah yang tinggal jauh dari kantor cabang pembuka rekening.

Pemblokiran akses perbankan dapat berkaitan dengan berbagai faktor, termasuk prosedur keamanan, verifikasi identitas, atau kebijakan operasional. Karena itu, penyebab spesifik dalam kasus tersebut tidak dapat dipastikan hanya berdasarkan surat pembaca.

Media Konsumen juga mencantumkan keterangan bahwa pengaduan tersebut belum memperoleh tanggapan dari pihak bank pada saat artikel diterbitkan.

Kasus ini tidak serta-merta menunjukkan bahwa seluruh layanan Bank Victoria bermasalah. Namun, pengaduan tersebut menjadi masukan bagi bank untuk mengevaluasi efektivitas layanan jarak jauh dan mekanisme pemulihan akses rekening. Sumber: Media Konsumen, 27 Juni 2026.

Sebagai otoritas pengawas sektor jasa keuangan, OJK memiliki peran dalam mengawasi kesehatan bank, manajemen risiko, tata kelola, serta perlindungan konsumen sesuai kewenangannya.

Dalam menghadapi pengaduan nasabah, hal yang penting bukan hanya keberadaan saluran pengaduan, melainkan juga kejelasan proses pemeriksaan, kecepatan penanganan, dan kepastian penyelesaian bagi konsumen.

Bank Victoria International menyediakan saluran pengaduan melalui Victoria Call Center 1500 977, kantor cabang, serta alamat surel customercare@victoriabank.co.id. Mekanisme pengaduannya juga memungkinkan konsumen menempuh proses banding di internal bank dan menggunakan jalur penyelesaian sengketa di luar pengadilan apabila persoalan tidak terselesaikan.

Informasi tersebut tercantum dalam dokumen mekanisme pelayanan dan penyampaian pengaduan konsumen yang diterbitkan perseroan.

Bagi OJK, pengawasan yang efektif perlu memastikan bahwa pengaduan ditangani sesuai ketentuan, hak konsumen terlindungi, dan risiko operasional maupun kredit dikelola secara memadai.

Meski demikian, belum ada dasar dalam informasi yang dihimpun untuk menyimpulkan bahwa OJK telah menjatuhkan sanksi khusus kepada Bank Victoria International atas gugatan Rp8,94 miliar atau keluhan internet banking tersebut.

Status pengawasan, hasil pemeriksaan, dan ada atau tidaknya sanksi harus dikonfirmasi melalui keterangan resmi regulator.

Berbagai persoalan yang mencuat memperlihatkan pentingnya transparansi dalam industri perbankan. Penurunan laba membutuhkan penjelasan melalui laporan keuangan, kualitas kredit harus dinilai berdasarkan rasio dan pencadangan, sedangkan sengketa hukum perlu ditelusuri melalui proses pengadilan.

Di sisi pelayanan, keluhan nasabah mengenai akses internet banking menunjukkan perlunya mekanisme penyelesaian yang mudah dijangkau, terutama bagi nasabah yang tinggal jauh dari kantor cabang.

Bank juga perlu memberikan kesempatan kepada nasabah untuk menyampaikan keberatan, memperoleh penjelasan, dan mengikuti prosedur pemulihan akses secara jelas.

Sementara itu, OJK diharapkan menjalankan pengawasan sesuai kewenangannya dan memberikan penjelasan kepada publik apabila terdapat hasil pemeriksaan yang memang dapat diumumkan.

Hingga informasi yang dihimpun untuk tulisan ini, belum terdapat dasar yang cukup untuk menyimpulkan bahwa Bank Victoria International mengalami kerugian bersih, gagal membayar seluruh kewajiban kepada nasabah, atau melakukan pelanggaran yang telah terbukti secara hukum.

Perseroan masih mencatat laba bersih pada semester I 2026, meskipun nilainya turun tajam dibandingkan periode yang sama tahun sebelumnya.

Pada akhirnya, ukuran kepercayaan terhadap sebuah bank tidak hanya ditentukan oleh besarnya aset atau laba yang dibukukan. Transparansi laporan keuangan, kualitas pengelolaan kredit, kepastian penyelesaian sengketa, dan pelayanan kepada nasabah juga menjadi bagian penting yang harus terus dijaga.

MoneyTalk.id,Jakarta – Kebijakan pengurangan pasokan gas ke Singapura sebesar 20 persen dinilai belum tentu memberikan dampak positif terhadap harga gas di dalam negeri. CEO WeKa Institute, Wawat Kurniawan, menyindir anggapan bahwa pengurangan ekspor gas otomatis membuat masyarakat Indonesia menikmati harga energi yang lebih murah.

Melalui pernyataannya, Wawat mempertanyakan manfaat kebijakan tersebut bagi rakyat Indonesia. Menurut dia, penghentian atau pengurangan pasokan gas ke luar negeri tidak serta-merta membuat harga gas domestik turun, terlebih jika tidak diikuti kebijakan distribusi dan penetapan harga yang berpihak kepada masyarakat.

“Gas sudah dihentikan pasokannya 20 persen untuk Singapura. Memangnya harga gas di Indonesia akan menjadi lebih murah 20 persen? Hahahaha, mimpi!” ujar Wawat dengan nada menyindir, Senin (26/10/2026).

Ia menegaskan, persoalan utama bukan semata-mata ke mana gas Indonesia dijual, melainkan sejauh mana pengelolaan sumber daya alam (SDA) memberikan manfaat nyata bagi masyarakat.

Menurut Wawat, gas yang dijual ke luar negeri maupun yang tidak dijual sekalipun belum tentu memberikan dampak langsung terhadap kesejahteraan rakyat apabila kebijakan pengelolaannya tidak dirancang untuk memastikan manfaat ekonomi dapat dirasakan masyarakat luas.

“Mereka mau menjual ke mana pun, bahkan tidak menjualnya sekalipun, sama sekali tidak berpengaruh bagi rakyat Indonesia,” kata Wawat.

Wawat juga menyoroti kontribusi penerimaan dari sumber daya alam terhadap Anggaran Pendapatan dan Belanja Negara (APBN). Ia menyebut kontribusi SDA hanya sekitar 7 persen, sedangkan penerimaan yang bersumber dari rakyat mencapai 87 persen.

Angka tersebut menjadi dasar kritiknya terhadap tata kelola kekayaan alam Indonesia. Menurut dia, negara yang memiliki sumber daya alam melimpah seharusnya mampu memastikan kekayaan tersebut memberikan manfaat yang lebih besar bagi kesejahteraan masyarakat.

Namun, Wawat menilai masyarakat masih menghadapi berbagai persoalan ekonomi, sementara pengelolaan sumber daya alam belum tentu dirasakan manfaatnya secara langsung oleh rakyat.

“Lihat saja APBN, dari dahulu sampai sekarang, sumbangan SDA cuma 7 persen. Bandingkan dengan uang rakyat yang menyumbang APBN sampai 87 persen,” ujarnya.

Catatan: Angka kontribusi SDA sebesar 7 persen dan kontribusi rakyat sebesar 87 persen tersebut merupakan klaim Wawat yang masih perlu diverifikasi berdasarkan data resmi APBN, termasuk definisi kategori penerimaan dan tahun anggaran yang digunakan.

Kritik Wawat mengangkat persoalan mendasar dalam pengelolaan energi nasional, yakni hubungan antara kekayaan sumber daya alam, penerimaan negara, dan kesejahteraan masyarakat.

Pengurangan pasokan gas ke Singapura baru akan memberikan manfaat bagi konsumen domestik apabila kebijakan tersebut disertai dengan pengaturan alokasi gas, ketersediaan infrastruktur, mekanisme distribusi, serta kebijakan harga yang mendukung kebutuhan industri dan rumah tangga.

Dengan demikian, penurunan pasokan ke negara lain tidak otomatis berbanding lurus dengan penurunan harga gas di Indonesia. Harga domestik juga dipengaruhi biaya produksi, transportasi, kontrak penjualan, kebijakan pemerintah, dan struktur pasar.

Wawat menyindir keadaan tersebut dengan menggambarkan rakyat sebagai pihak yang tetap menanggung beban, meskipun Indonesia memiliki kekayaan alam yang melimpah.

“Tetapi rakyatnya? Ya, menderita. Siapa suruh jadi rakyat,” sindirnya.

Pernyataan itu menjadi kritik tajam terhadap kebijakan ekonomi dan pengelolaan sumber daya alam yang dinilai belum menjamin kesejahteraan masyarakat secara merata.

Pada akhirnya, ukuran keberhasilan kebijakan energi bukan hanya seberapa besar pasokan yang dialihkan dari pasar ekspor ke pasar domestik. Hal yang tidak kalah penting ialah apakah kebijakan tersebut mampu memperbaiki keterjangkauan harga energi, menekan biaya produksi, membuka lapangan kerja, serta meningkatkan penerimaan negara yang dapat digunakan untuk kepentingan publik.

Tanpa mekanisme yang jelas untuk menyalurkan manfaat tersebut, pengurangan ekspor gas berisiko tidak memberikan perubahan berarti bagi kehidupan masyarakat Indonesia.

MoneyTalk.id,Jakarta – Aktivis 1998 Jayadi Santoso melontarkan kritik keras terhadap arah kebijakan pemerintahan Presiden Prabowo Subianto. Ia menilai pemerintah terlalu memaksakan sejumlah program strategis tanpa mempertimbangkan secara memadai masukan masyarakat, kajian ilmiah, dan dampaknya terhadap kepentingan rakyat.

Jayadi menyebut pemerintahan Prabowo ugal-ugalan dalam bernegara dan zalim kepada rakyat. Kritik tersebut terutama diarahkan pada pelaksanaan program Makan Bergizi Gratis (MBG), pembangunan Koperasi Desa/Kelurahan Merah Putih, serta penanganan kebakaran hutan dan lahan (karhutla) yang menimbulkan persoalan asap di sejumlah wilayah.

Menurut Jayadi, pemerintah semestinya membuka ruang evaluasi terhadap kebijakan yang menggunakan anggaran negara dalam jumlah besar. Program yang menjadi prioritas presiden, kata dia, tidak boleh kebal terhadap kritik hanya karena merupakan agenda unggulan pemerintah.

“Prabowo tidak mau mendengar masukan rakyat soal MBG yang menghabiskan anggaran negara. Banyak program pemerintah dijalankan tanpa kajian ilmiah yang memadai,” kata Jayadi Santoso kepada wartawan, Ahad (25/10/2026).

Besarnya anggaran MBG menjadi salah satu sorotan utama dalam kritik Jayadi. Program tersebut memang menyasar kebutuhan gizi masyarakat, terutama anak sekolah dan kelompok penerima manfaat lainnya. Namun, menurut Jayadi, tujuan sosial yang baik tetap harus disertai perencanaan matang, pengawasan ketat, dan evaluasi yang terbuka kepada publik.

Data Badan Gizi Nasional (BGN) menunjukkan bahwa pagu anggaran MBG yang tersedia pada 2026 setelah penajaman belanja mencapai Rp218,77 triliun. Hingga 16 September 2026, realisasinya tercatat Rp139,77 triliun atau 63,89 persen dari pagu tersebut.

Sementara itu, berdasarkan data Kementerian Keuangan yang diberitakan Katadata pada 15 Oktober 2026, realisasi belanja MBG hingga 30 September 2026 mencapai Rp153,19 triliun. Angka ini menunjukkan besarnya sumber daya fiskal yang telah digunakan untuk menjalankan program tersebut.

Besarnya anggaran itu memunculkan pertanyaan mengenai efektivitas penggunaan uang negara, ketepatan sasaran penerima manfaat, kualitas makanan, serta mekanisme pengawasan terhadap pelaksana program.

Jayadi berpandangan, pemerintah tidak cukup hanya mengumumkan jumlah penerima manfaat dan besarnya anggaran yang telah terserap. Pemerintah juga perlu menyampaikan ukuran keberhasilan yang dapat diuji, termasuk dampak terhadap status gizi anak, mutu layanan, dan keberlanjutan pembiayaan negara.

Dalam program sebesar MBG, evaluasi tidak semestinya dipandang sebagai upaya menghambat agenda pemerintah. Evaluasi justru diperlukan agar anggaran publik benar-benar menghasilkan manfaat yang sebanding dengan biaya yang dikeluarkan.

Jayadi juga menyoroti program Koperasi Desa/Kelurahan Merah Putih. Ia mempertanyakan proses perumusan kebijakan yang dinilainya harus bertumpu pada kajian, kebutuhan riil masyarakat desa, serta kesiapan kelembagaan dan kemampuan pengelolaannya.

Polemik mengenai asal-usul gagasan program tersebut mencuat setelah Menteri Koperasi Ferry Juliantono mengungkapkan bahwa Presiden Prabowo Subianto pernah menyebut mendapatkan “wangsit” untuk mendirikan koperasi desa dan kelurahan di seluruh Indonesia.

Pernyataan itu disampaikan Ferry dalam Seminar Nasional Koperasi Desa/Kelurahan Merah Putih di Jakarta pada 16 Juli 2026. Ferry menjelaskan bahwa Prabowo menyampaikan hal tersebut dalam rapat kabinet terbatas pada Maret 2025.

Pernyataan tersebut menjadi bahan kritik terhadap cara pemerintah mengomunikasikan lahirnya sebuah program nasional. Bagi Jayadi, kebijakan yang melibatkan kepentingan ekonomi masyarakat luas harus dapat dijelaskan melalui dasar perencanaan, perhitungan pembiayaan, dan kajian kelayakan yang transparan.

Selain program ekonomi dan sosial, Jayadi mengkritik penanganan kebakaran hutan dan lahan. Ia menilai persoalan karhutla tidak boleh ditangani dengan lamban karena dampaknya dapat langsung dirasakan masyarakat, mulai dari gangguan kesehatan akibat asap hingga terganggunya aktivitas ekonomi dan pendidikan.

Data Badan Nasional Penanggulangan Bencana (BNPB) menunjukkan bahwa hingga 28 September 2026, luas lahan terbakar di enam provinsi prioritas penanganan karhutla mencapai 527,6 hektare. Dari jumlah tersebut, 431,53 hektare dilaporkan telah berhasil dipadamkan, sedangkan 96,07 hektare masih belum padam.

Enam provinsi prioritas itu meliputi Riau, Jambi, Sumatera Selatan, Kalimantan Tengah, Kalimantan Selatan, dan Kalimantan Barat. BNPB juga melaporkan pengerahan personel serta operasi pemadaman darat dan udara.

Data tersebut menunjukkan bahwa penanganan karhutla tetap menjadi pekerjaan serius pemerintah. Namun, angka luas lahan terbakar saja belum cukup untuk menyimpulkan cepat atau lambatnya respons di setiap lokasi. Penilaian tersebut perlu melihat waktu respons, kondisi lapangan, akses menuju titik api, ketersediaan personel, dan dampak asap terhadap warga.

Kritik Jayadi menempatkan persoalan tersebut sebagai ujian bagi kehadiran negara. Pemerintah tidak cukup hanya mengerahkan petugas setelah kebakaran meluas, tetapi juga harus memperkuat pencegahan, deteksi dini, pengawasan wilayah rawan, serta penegakan hukum terhadap pihak yang terbukti melakukan pembakaran secara melanggar hukum.

Masyarakat yang terpapar asap membutuhkan informasi kualitas udara, perlindungan kesehatan, dan tindakan cepat untuk mengurangi risiko. Dalam situasi seperti ini, kecepatan koordinasi antara pemerintah pusat, pemerintah daerah, BNPB, kementerian terkait, dan aparat di lapangan menjadi sangat penting.

Bagi Jayadi Santoso, rangkaian persoalan tersebut berkaitan dengan cara pemerintah menjalankan kekuasaan. Menurut kritiknya, pemerintah harus bersedia mendengar suara masyarakat, menguji kebijakan berdasarkan bukti, dan melakukan koreksi apabila pelaksanaan program tidak sesuai dengan tujuan awal.

Kritik terhadap MBG, Koperasi Merah Putih, dan penanganan karhutla memperlihatkan tiga persoalan berbeda yang sama-sama membutuhkan pertanggungjawaban publik: efektivitas belanja negara, kelayakan program ekonomi, dan perlindungan masyarakat dari bencana.

Dalam negara demokrasi, program prioritas presiden tetap harus berada dalam pengawasan publik dan lembaga negara. Besarnya dukungan politik terhadap pemerintah tidak menghilangkan kewajiban untuk menjelaskan penggunaan anggaran, membuka data pelaksanaan, serta menindaklanjuti keluhan masyarakat.

Karena itu, pemerintah perlu menjadikan kritik sebagai bahan evaluasi, bukan semata-mata sebagai bentuk perlawanan politik. Di sisi lain, penilaian terhadap keberhasilan atau kegagalan program juga harus didasarkan pada data yang dapat diperiksa, bukan hanya pada perbedaan sikap politik.

Kritik keras Jayadi terhadap pemerintahan Prabowo pada akhirnya mengarah pada tuntutan mendasar: kebijakan negara harus dirancang secara rasional, anggaran publik harus dapat dipertanggungjawabkan, dan keselamatan serta kesejahteraan rakyat harus menjadi ukuran utama dalam menjalankan pemerintahan.

MoneyTalk.id,Jakarta – Penggunaan sejumlah aset tanah sebagai agunan fasilitas kredit di PT Bank Pembangunan Daerah Jawa Barat dan Banten Tbk (Bank BJB) menjadi sorotan Center for Budget Analysis (CBA). Direktur Eksekutif CBA, Uchok Sky Khadafi, mempertanyakan kelayakan 10 bidang tanah berstatus Sertifikat Hak Guna Bangunan (SHGB) yang disebut diagunkan dengan nilai mencapai Rp110,9 miliar. Pasalnya, objek agunan tersebut dikabarkan mencakup taman kanak-kanak (TK) yang masih aktif, gudang yang disewakan, hingga makam yang dikenal masyarakat sebagai kuburan Nyi Brintik.

Menurut Uchok, persoalan tersebut perlu ditelusuri karena menyangkut kelayakan aset yang dijadikan jaminan kredit sekaligus prinsip kehati-hatian perbankan dalam menerima agunan.

Berdasarkan informasi yang disampaikan CBA, pada 2021 PT RN mengajukan permohonan suplesi kredit kepada Bank BJB. Pengajuan tersebut dilakukan untuk menambah plafon kredit sekaligus memperpanjang jangka waktu fasilitas kredit yang telah diberikan.

Dalam proses pengajuan itu, salah satu tambahan agunan disebut berupa aset tetap milik PT RN dan grup perusahaannya. Aset tersebut mencakup 10 bidang tanah berstatus SHGB yang tersebar di sejumlah lokasi, antara lain Balerante, Palimanan Timur, Palimanan Barat, Palimanan, dan Semplo.

Uchok menyebut sertifikat-sertifikat tersebut atas nama PT PG2 dan dilengkapi Surat Hak Tanggungan (SHT). Menurut keterangan yang disampaikan CBA, nilai agunan dari 10 SHGB tersebut mencapai Rp110,9 miliar.

Namun, CBA mempertanyakan kondisi dan penggunaan sejumlah objek yang dijadikan jaminan kredit tersebut. Salah satu yang menjadi perhatian adalah adanya bangunan taman kanak-kanak yang hingga kini disebut masih aktif digunakan untuk kegiatan pendidikan.

“Kalau ada taman kanak-kanak yang masih aktif digunakan sebagai tempat pendidikan, bagaimana aset tersebut dijadikan agunan kredit?” kata Uchok kepada wartawan, Sabtu (24/10/2026).

Menurut CBA, keberadaan fasilitas pendidikan yang masih beroperasi perlu diperiksa untuk memastikan status kepemilikan, kewenangan pihak yang menjaminkan, serta kemungkinan dampak hukum apabila debitur mengalami gagal bayar dan aset harus dieksekusi.

Meski demikian, keberadaan bangunan TK tidak serta-merta membuat tanah atau bangunan tersebut dilarang menjadi agunan. Legalitasnya perlu diperiksa berdasarkan status kepemilikan, perjanjian penggunaan, dokumen hak atas tanah, dan ketentuan hukum yang berlaku.

Selain taman kanak-kanak, Uchok mengungkapkan adanya gudang yang disebut telah disewakan selama kurang lebih enam bulan. Gudang tersebut, menurut informasi CBA, digunakan untuk kegiatan produksi briket arang.

CBA mempertanyakan apakah keberadaan bangunan yang disewakan tersebut telah diperhitungkan dalam penilaian agunan dan analisis risiko kredit. Status penyewaan, nilai ekonomis bangunan, serta hak pihak ketiga yang menggunakan objek tersebut dinilai perlu diperiksa lebih lanjut.

Sorotan lain yang disampaikan Uchok terbilang tidak biasa. Ia menyebut adanya makam Belanda di dalam salah satu objek tanah yang diagunkan kepada Bank BJB. Makam tersebut dikenal masyarakat sekitar dengan sebutan kuburan Nyi Brintik.

Keberadaan makam itu memunculkan pertanyaan mengenai kondisi faktual objek agunan, status dan riwayat tanah, serta kemungkinan adanya kepentingan masyarakat atau aspek pelestarian yang perlu diperhatikan.

Uchok bahkan melontarkan pertanyaan bernada sindiran mengenai kemungkinan kaitan keberadaan makam tersebut dengan taman makam keluarga milik Yayasan Kesejahteraan Pegawai Bank BJB (YKP Bank BJB) di Cicalengka, Kabupaten Bandung.

Namun, dugaan keterkaitan tersebut belum disertai bukti yang dapat memastikan adanya hubungan antara makam Nyi Brintik dan taman makam keluarga yang disebutkan. Karena itu, persoalan tersebut perlu diverifikasi melalui pemeriksaan dokumen dan keterangan pihak-pihak terkait.

Atas berbagai kejanggalan yang dipersoalkan itu, CBA mendesak Kejaksaan Agung untuk membuka penyelidikan terhadap proses penjaminan aset yang disebut mencakup taman kanak-kanak dan makam Nyi Brintik.

Menurut Uchok, pemeriksaan diperlukan untuk memastikan apakah seluruh aset telah memenuhi persyaratan sebagai jaminan kredit, bagaimana proses penilaian agunan dilakukan, serta apakah prosedur pemberian tambahan fasilitas kredit telah dijalankan sesuai ketentuan.

Nilai agunan yang mencapai Rp110,9 miliar juga menjadi alasan penting untuk memastikan bahwa penilaian aset dilakukan secara profesional dan didukung dokumen yang sah.

Meski demikian, nilai agunan yang besar maupun keberadaan fasilitas pendidikan dan makam di atas tanah yang dijaminkan tidak dengan sendirinya membuktikan adanya tindak pidana. Penyelidikan perlu bertumpu pada dokumen kredit, sertifikat tanah, akta pemberian hak tanggungan, laporan penilaian aset, serta bukti lain yang relevan.

CBA berharap aparat penegak hukum dapat menelusuri proses pengajuan suplesi kredit PT RN pada 2021, termasuk hubungan kepemilikan antara PT RN, PT PG2, dan perusahaan-perusahaan lain dalam grup tersebut.

Selain itu, klarifikasi dari Bank BJB mengenai penerimaan, penilaian, dan status hukum 10 bidang tanah yang dijadikan agunan diperlukan agar persoalan ini menjadi terang.

Hingga terdapat hasil pemeriksaan yang dapat dipertanggungjawabkan, dugaan penyimpangan dalam proses penjaminan aset tersebut tetap harus ditempatkan sebagai persoalan yang memerlukan verifikasi, bukan sebagai kesimpulan bahwa telah terjadi pelanggaran hukum.

CBA menegaskan perlunya penelusuran menyeluruh agar pengelolaan risiko kredit perbankan berjalan sesuai prinsip kehati-hatian dan tidak menimbulkan persoalan hukum di kemudian hari.