18 November 2026

Bank Mandiri

MoneyTalk.id,Jakarta – Persoalan PT AXA Mandiri Financial Services kembali menjadi sorotan. Di tengah bisnis asuransi yang mengelola dana masyarakat dalam jumlah besar, perusahaan patungan Bank Mandiri dan National Mutual International itu menghadapi sejumlah persoalan yang patut mendapat perhatian, mulai dari kenaikan utang klaim, penurunan pendapatan premi, keluhan nasabah hingga pengawasan regulator.

Berdasarkan ringkasan laporan keuangan AXA Mandiri per 30 November 2025, utang klaim perusahaan mencapai Rp413,683 miliar. Angka tersebut meningkat tajam dibandingkan posisi 2024 sebesar Rp203,209 miliar.

Artinya, terdapat kenaikan utang klaim sekitar Rp210,47 miliar atau lebih dari 100 persen dalam periode perbandingan tersebut.

Selain utang klaim, total utang perusahaan tercatat mencapai Rp3,40 triliun, meningkat dari Rp2,64 triliun pada 2024. Sementara itu, total liabilitas perusahaan mencapai Rp40,16 triliun, dibandingkan Rp36,67 triliun pada tahun sebelumnya.

Besarnya angka tersebut memunculkan pertanyaan mengenai pengelolaan kewajiban perusahaan, terutama dalam memastikan hak-hak pemegang polis terpenuhi sesuai perjanjian asuransi.

Namun, perlu dicatat bahwa total liabilitas juga mencakup cadangan teknis untuk memenuhi kewajiban polis masa depan. Karena itu, angka tersebut tidak bisa serta-merta dianggap sebagai utang macet.

Pendapatan Premi Turun, Laba Ikut Menyusut

Persoalan lain terlihat dari perkembangan pendapatan perusahaan. Dalam laporan keuangan per November 2025, pendapatan premi AXA Mandiri tercatat Rp8,77 triliun, turun dibandingkan Rp10,11 triliun pada periode pembanding 2024.

Pendapatan premi neto juga mengalami penurunan dari Rp9,93 triliun menjadi Rp8,57 triliun.

Sementara itu, laba setelah pajak tercatat Rp1,11 triliun, lebih rendah dibandingkan Rp1,21 triliun pada 2024.

Penurunan tersebut menunjukkan adanya tekanan terhadap sejumlah indikator kinerja perusahaan, meskipun AXA Mandiri masih membukukan keuntungan.

Di sisi lain, beban klaim dan manfaat mencapai Rp9,37 triliun. Angka tersebut mencakup klaim yang dibayarkan, penebusan unit, serta perubahan cadangan teknis.

Data tersebut menjadi penting karena perusahaan asuransi tidak hanya dituntut mampu menghimpun premi, tetapi juga harus memastikan kemampuan memenuhi kewajiban kepada nasabah.

Nasabah Gugat Penolakan Klaim Rp180 Juta

Persoalan pelayanan klaim juga mencuat di Palembang. Lembaga Bantuan Hukum (LBH) Ganta Keadilan Sriwijaya melayangkan somasi kepada AXA Mandiri terkait penolakan klaim asuransi kesehatan yang dialami pasangan suami istri, Rusli dan Rohmatun.

Kuasa hukum keduanya, Sapriadi Syamsudin, mengatakan kliennya mengajukan klaim biaya pengobatan Rohmatun di rumah sakit. Namun, pengajuan tersebut ditolak pihak asuransi.

“Awalnya klien kami mengajukan klaim biaya pengobatan ke AXA Mandiri, tetapi klaim tersebut ditolak,” kata Sapriadi sebagaimana diberitakan Radar Palembang, 1 Januari 2026.

Sapriadi menjelaskan, pada 14 Oktober 2025 pihaknya telah menyampaikan pengaduan resmi kepada AXA Mandiri terkait permintaan pengembalian premi yang telah dibayarkan.

Namun, melalui surat balasan tertanggal 24 Oktober 2025, perusahaan menyatakan pengaduan tersebut tidak dapat dipenuhi.

Menurut Sapriadi, kliennya mengikuti program asuransi dengan masa lima tahun dan premi Rp90 juta per tahun. Karena diikuti oleh suami dan istri, total premi yang dipersoalkan mencapai Rp180 juta.

Pihaknya juga mempersoalkan belum diterimanya polis fisik oleh nasabah.

Atas persoalan tersebut, LBH Ganta Keadilan Sriwijaya melayangkan somasi dan meminta pengembalian uang Rp180 juta.

Mereka juga meminta Komisi XI DPR RI menjalankan fungsi pengawasan dengan mempertemukan pihak nasabah, AXA Mandiri, dan Otoritas Jasa Keuangan (OJK).

Wakil Ketua Komisi XI DPR RI Fauzi Amro menyatakan persoalan klaim asuransi harus diselesaikan berdasarkan perjanjian antara nasabah dan perusahaan.

Ia mengatakan pihaknya akan meminta penjelasan OJK dan perusahaan asuransi melalui rapat dengar pendapat.

OJK Pernah Memanggil AXA Mandiri Terkait Persoalan Unitlink

Sorotan terhadap AXA Mandiri sebenarnya bukan persoalan baru.Pada Februari 2022, OJK memanggil pimpinan tiga perusahaan asuransi yang bersengketa dengan nasabah terkait produk unitlink. Ketiga perusahaan tersebut adalah AXA Mandiri, AIA, dan Prudential.

OJK meminta perusahaan menyelesaikan persoalan nasabah secara individual.

Persoalan kembali mencuat pada April 2023 setelah keluhan nasabah unitlink AXA Mandiri ramai di media sosial.

Kepala Eksekutif Pengawas IKNB OJK saat itu, Ogi Prastomiyono, menyatakan regulator akan mengkaji penerapan ketentuan unitlink, termasuk kepatuhan perusahaan terhadap SEOJK Nomor 5 Tahun 2022.

Ogi juga menegaskan bahwa apabila ditemukan pelanggaran terhadap ketentuan yang berlaku, perusahaan dapat dinilai melakukan pelanggaran perilaku usaha.

Sementara itu, AXA Mandiri ketika itu menyatakan tetap berkomitmen menyelesaikan keluhan nasabah sesuai prosedur dan ketentuan yang berlaku.

Perusahaan juga menjelaskan bahwa penyelesaian sengketa yang tidak mencapai kesepakatan dapat dilanjutkan melalui Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK).

OJK Perlu Membuka Hasil Pengawasannya

Berbagai persoalan tersebut menempatkan OJK pada posisi penting sebagai regulator industri jasa keuangan.

Terlebih, persoalan klaim merupakan salah satu aspek paling mendasar dalam bisnis asuransi. Kepercayaan masyarakat terhadap perusahaan asuransi sangat bergantung pada kepastian perlindungan dan pembayaran manfaat sesuai ketentuan polis.

OJK perlu memberikan penjelasan secara terbuka mengenai perkembangan pengawasan terhadap AXA Mandiri, termasuk apakah perusahaan pernah menerima teguran atau sanksi administratif secara khusus, apa bentuk pelanggarannya, dan bagaimana tindak lanjut perbaikannya.

Sebab, pemanggilan perusahaan oleh OJK, pengawasan terhadap unitlink, dan pemberian teguran administratif merupakan tindakan yang berbeda dan harus dijelaskan secara terang.

Masyarakat juga berhak mengetahui apakah peningkatan utang klaim tersebut berkaitan dengan keterlambatan pembayaran, klaim yang masih dalam proses administrasi, atau faktor lain.

Pada laporan November 2025, AXA Mandiri masih mencatat rasio solvabilitas atau Risk Based Capital (RBC) sebesar 563 persen, jauh di atas ketentuan minimum 120 persen. Perusahaan juga membukukan laba setelah pajak lebih dari Rp1,1 triliun.

Artinya, angka keuangan tersebut belum menunjukkan perusahaan berada dalam kondisi gagal bayar atau insolven.

Namun, rasio kesehatan keuangan yang tinggi tidak boleh menjadi alasan untuk mengabaikan keluhan nasabah.

Pada akhirnya, perusahaan asuransi harus membuktikan bahwa perlindungan yang ditawarkan benar-benar dapat dirasakan pemegang polis ketika risiko terjadi.

OJK juga perlu memastikan setiap pengaduan ditangani secara transparan, objektif, dan memberikan kepastian hukum bagi konsumen.

Jangan sampai masyarakat rajin membayar premi selama bertahun-tahun, tetapi justru harus berjuang panjang ketika meminta hak perlindungan asuransinya.
MoneyTalk.id,Jakarta – Pemberian fasilitas kredit jumbo senilai Rp40 triliun oleh PT Bank Mandiri (Persero) Tbk kepada PT Jhonlin Baratama, perusahaan dalam Grup Jhonlin yang terafiliasi dengan pengusaha Andi Syamsuddin Arsyad atau Haji Isam, menjadi sorotan. Ekonom Dipo Satria Ramli mempertanyakan risiko manajemen di balik pembiayaan bernilai fantastis tersebut, terutama karena saham yang dijadikan agunan memiliki harga yang dapat berfluktuasi.

Melalui akun media sosial X, Dipo menyoroti bagaimana Bank Mandiri dapat memberikan fasilitas kredit sebesar Rp40 triliun dengan jaminan atau mekanisme repo saham, sementara harga saham di pasar dapat naik dan turun.

“Yang lebih menarik dari laporan Tempo ini adalah bagaimana Mandiri bisa memberikan kredit jumbo Rp40T dengan repo saham. Sedangkan harga saham-saham tersebut bisa naik turun,” tulis Dipo melalui akun @DipoSatriaR, Selasa (27/10/2026).

Ia juga menyoroti laporan mengenai dugaan penggunaan rekening pihak ketiga dengan nilai mencapai Rp27 triliun. Dipo mempertanyakan apakah informasi tersebut dapat diklarifikasi oleh Bank Mandiri.

“Ada dugaan rekening pihak ketiga sejumlah Rp27T. Bisa diklarifikasi @bankmandiri?” tulisnya.

Dipo kemudian mempertanyakan bagaimana risiko pembiayaan tersebut dikelola oleh manajemen bank. Pertanyaan ini menjadi penting karena kredit berskala besar yang menggunakan saham sebagai salah satu bentuk agunan menghadapi risiko perubahan nilai jaminan di pasar modal.

Kredit Rp40 Triliun, Baru Rp17 Triliun Digunakan

Berdasarkan laporan Bisnis.com pada Selasa (27/10/2026), Bank Mandiri telah memberikan penjelasan mengenai fasilitas kredit kepada PT Jhonlin Baratama dengan plafon mencapai Rp40 triliun. Dari jumlah tersebut, dana yang telah digunakan tercatat sebesar Rp17 triliun.

Manajemen Bank Mandiri menjelaskan bahwa fasilitas pembiayaan tersebut ditujukan untuk mendukung ekspansi usaha, termasuk belanja modal dan kebutuhan pembiayaan perusahaan serta grup usaha di industri batu bara dan sektor pendukungnya.

Bank Mandiri juga menyatakan fasilitas tersebut bukan untuk kegiatan perdagangan saham. Pembayaran kembali kredit diperhitungkan berdasarkan arus kas operasional usaha yang berjalan, dengan mempertimbangkan kemampuan keuangan debitur dan prospek bisnisnya.

Dari sisi jaminan, fasilitas kredit tersebut didukung aset tetap dan aset non-tetap, termasuk saham PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN).

Bank Mandiri menyatakan rasio cakupan agunan atau collateral coverage ratio berada pada level 150 persen, bahkan setelah memperhitungkan harga terendah intraday kedua saham selama periode satu bulan terakhir. (Bisnis.com, 27 Oktober 2026).

Persoalan yang disorot Dipo berkaitan dengan risiko perubahan harga saham yang dijadikan jaminan kredit. Ketika harga saham turun tajam, nilai pasar agunan dapat menyusut sehingga bank perlu memastikan jaminan tetap memadai untuk menutup risiko pembiayaan.

Dalam kasus kredit kepada Jhonlin Baratama, Bank Mandiri menyatakan saham JARR dan PGUN merupakan agunan tambahan atau sumber pelunasan sekunder. Bank juga mengaku telah melakukan pengujian sensitivitas terhadap perubahan harga saham dan menyiapkan mekanisme penambahan agunan maupun pengurangan fasilitas apabila rasio kecukupan jaminan tidak terpenuhi.

Namun, pengelolaan risiko tidak hanya berkaitan dengan besarnya nilai agunan pada saat kredit diberikan. Kemampuan debitur menghasilkan arus kas untuk membayar pokok dan bunga tetap menjadi faktor penting.

Karena itu, pertanyaan mengenai metode penilaian saham, besarnya nilai saham yang diakui sebagai agunan, likuiditas saham, serta mekanisme mitigasi ketika harga saham turun menjadi bagian penting dari transparansi pemberian kredit bernilai besar.

Peraturan Otoritas Jasa Keuangan (OJK) Nomor 40/POJK.03/2017 tentang Kredit atau Pembiayaan kepada Perusahaan Efek dan Kredit atau Pembiayaan dengan Agunan Saham mengatur ketentuan mengenai penggunaan saham sebagai jaminan tambahan kredit.

Dalam Pasal 4, nilai saham yang digunakan sebagai agunan tambahan kredit atau pembiayaan dibatasi paling tinggi sebesar 50 persen dari harga pasar atau kurs saham di bursa pada saat akad kredit ditandatangani.

Aturan tersebut menjadi salah satu rujukan dalam menilai kelayakan saham sebagai agunan. Namun, untuk menilai kepatuhan dalam kasus tertentu, diperlukan informasi mengenai tanggal akad kredit, harga saham yang digunakan sebagai dasar perhitungan, jumlah saham yang diagunkan, serta nilai agunan yang diakui bank.

Bank Mandiri menyatakan perhitungan agunan saham telah mengacu pada ketentuan tersebut dan kebijakan internal perusahaan. Informasi mengenai metode penghitungan dan penerapannya menjadi penting agar publik dapat memahami bagaimana bank menjaga kecukupan jaminan atas kredit jumbo tersebut. (OJK, POJK Nomor 40/POJK.03/2017).

Selain kredit Rp40 triliun, Dipo mengangkat persoalan lain yang dikutipnya dari laporan Tempo, yakni dugaan keberadaan rekening pihak ketiga dengan nilai sekitar Rp27 triliun.

Dalam cuplikan laporan Tempo yang ditampilkan Dipo, disebutkan adanya keterangan dari sejumlah narasumber mengenai rekening pihak ketiga yang dikaitkan dengan struktur pembiayaan saham JARR dan PGUN. Narasumber dalam laporan tersebut menyebut rekening itu tidak terafiliasi dengan Isam maupun Grup Jhonlin dan menggambarkan skema tersebut sebagai penggunaan aset off-ledger.

Informasi tersebut masih memerlukan penjelasan lebih lanjut mengenai kepemilikan rekening, fungsi dana, hubungan rekening dengan fasilitas kredit, serta pencatatan dan pengawasannya. Tanpa dokumen dan konfirmasi resmi, keberadaan maupun makna rekening tersebut tidak dapat langsung disimpulkan sebagai pelanggaran.

Karena itu, klarifikasi Bank Mandiri menjadi penting untuk membedakan antara struktur agunan, rekening penampung dana, mekanisme transaksi saham, dan pencatatan aset dalam pembiayaan.

Kredit jumbo Rp40 triliun menempatkan manajemen risiko dan transparansi sebagai dua persoalan yang patut diperhatikan. Nilai pembiayaan yang besar tidak dengan sendirinya membuktikan adanya pelanggaran. Namun, semakin besar fasilitas kredit, semakin penting pula penjelasan mengenai sumber pembayaran, kualitas agunan, konsentrasi risiko, dan mekanisme pengawasan.

Bank Mandiri telah menyampaikan bahwa fasilitas tersebut digunakan untuk ekspansi usaha, didukung agunan berlapis, dan dilengkapi pengujian sensitivitas terhadap perubahan harga batu bara serta produksi debitur.

Di sisi lain, pertanyaan Dipo Satria Ramli mengenai risiko repo saham dan dugaan rekening pihak ketiga Rp27 triliun menunjukkan masih adanya aspek yang ingin dipahami publik dari laporan tersebut.

Penjelasan yang terperinci dan berbasis dokumen akan membantu menjawab pertanyaan mengenai bagaimana kredit bernilai besar itu disusun, bagaimana kecukupan jaminannya dihitung, dan bagaimana bank mengantisipasi kemungkinan penurunan nilai agunan.

Dengan demikian, perhatian publik tidak berhenti pada besarnya angka kredit, tetapi juga pada kualitas pengelolaan risiko dan keterbukaan informasi yang menyertainya.

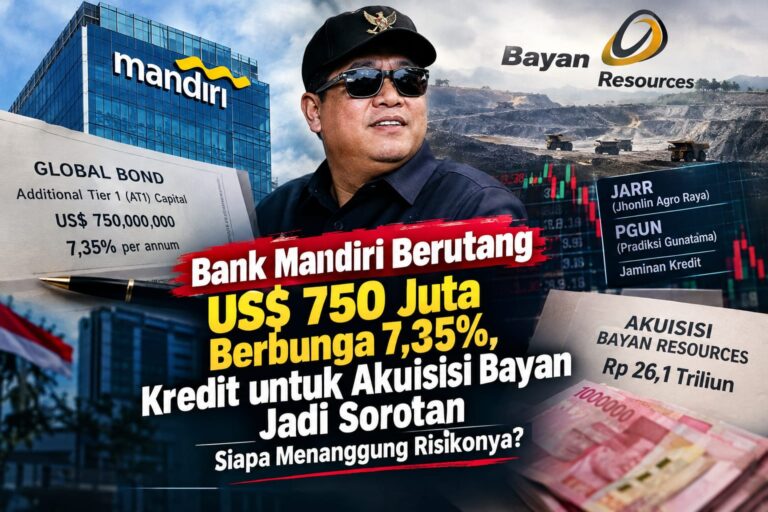
MoneyTalk.id, Jakarta – Transaksi kredit PT Bank Mandiri (Persero) Tbk kepada perusahaan yang terafiliasi dengan pengusaha Andi Syamsuddin Arsyad alias Haji Isam menjadi sorotan. Persoalan ini mencuat bersamaan dengan penerbitan surat utang Bank Mandiri senilai US$750 juta dengan tingkat bunga awal 7,35% per tahun.

Isu tersebut ramai diperbincangkan setelah akun X Have Targaryen, @ haye, mengunggah kritik pada 12 Oktober 2026. Unggahan itu mempertanyakan bagaimana bank milik negara memberikan fasilitas kredit yang berkaitan dengan rencana akuisisi saham PT Bayan Resources Tbk, sementara bank tersebut juga menghimpun pendanaan melalui penerbitan surat utang berbunga tinggi.

“Ini dia beli perusahaan pakai duit negara gitu? Bukan cuma pakai duit bank, tapi pakai duit utang bank?” demikian pertanyaan yang disampaikan dalam unggahan tersebut.

Namun, persoalan ini tidak bisa langsung disimpulkan sebagai penggunaan uang negara untuk membiayai pembelian perusahaan. Ada sejumlah fakta mengenai transaksi kredit, jaminan saham, dan penerbitan surat utang yang perlu dibedakan agar publik memperoleh gambaran utuh.

Berdasarkan pemberitaan Kontan pada 10 September 2026, Bank Mandiri telah menyelesaikan penerbitan instrumen modal tambahan atau Additional Tier 1 (AT1) Capital dalam bentuk perpetual bond senilai US$750 juta.

Instrumen tersebut memiliki tingkat bunga awal 7,35% per tahun. Manajemen Bank Mandiri menyatakan dana hasil penerbitan akan digunakan untuk memperkuat struktur permodalan perusahaan.

Dalam keterbukaan informasinya, Bank Mandiri menjelaskan penerbitan tersebut ditujukan untuk mendukung kondisi keuangan dan keberlanjutan usaha perseroan. Nilainya disebut kurang dari 20% ekuitas berdasarkan laporan keuangan auditan per 30 Juni 2026.

Dengan demikian, terdapat dua hal yang perlu dipahami. Pertama, Bank Mandiri menghimpun dana dari investor melalui instrumen pasar modal. Kedua, bank tersebut memberikan fasilitas kredit kepada nasabah korporasi.

Kedua transaksi itu sama-sama berkaitan dengan pengelolaan dana dan risiko perbankan. Akan tetapi, belum ada bukti yang menunjukkan bahwa dana dari penerbitan perpetual bond tersebut secara langsung digunakan untuk membiayai akuisisi saham Bayan.

Artinya, kesamaan waktu dan keterkaitan kedua transaksi belum cukup untuk menyimpulkan bahwa dana hasil penerbitan surat utang itu mengalir kepada Haji Isam.

Sorotan terhadap Bank Mandiri semakin besar setelah terungkap adanya pengikatan jaminan saham yang berkaitan dengan fasilitas kredit kepada perusahaan terafiliasi dengan Haji Isam.

Berdasarkan pemberitaan Kontan pada 10 Oktober 2026, pemegang saham pengendali PT Jhonlin Agro Raya Tbk (JARR) dan sejumlah pemegang saham PT Pradiksi Gunatama Tbk (PGUN) menggadaikan saham mereka kepada Bank Mandiri sebagai jaminan fasilitas kredit.

Di JARR, PT Eshan Agro Sentosa menggadaikan sekitar 7,997 miliar saham atau setara 86,64% saham beredar. Sementara itu, tiga pemegang saham PGUN, yakni PT Araya Agro Lestari, PT Citra Agro Raya, dan PT Baramega Citra Mulia Persada, menggadaikan total sekitar 5,30 miliar saham.

Informasi tersebut disampaikan melalui keterbukaan informasi kepada Bursa Efek Indonesia (BEI).

Meski demikian, nilai pasti fasilitas kredit, rincian persyaratan pinjaman, tingkat bunga kredit, serta tenor pembayaran belum diungkapkan secara terbuka dalam pemberitaan tersebut.

Kondisi inilah yang menimbulkan pertanyaan mengenai transparansi pembiayaan, penilaian agunan, dan risiko yang harus dikelola Bank Mandiri sebagai bank milik negara.

Publik berhak mengetahui bagaimana bank menilai kelayakan kredit korporasi berskala besar, terutama ketika jaminannya berupa saham perusahaan terbuka yang harganya dapat berubah tajam di pasar.

Pada saat yang sama, perusahaan milik Haji Isam, PT Jhonlin Baratama, tengah menjalankan rencana pengambilalihan saham Bayan Resources dari pengusaha Low Tuck Kwong dan putrinya, Elaine Low.

Berdasarkan pemberitaan Katadata pada 9 Oktober 2026, Jhonlin Baratama berencana mengambil alih sekitar 10,084 miliar saham Bayan Resources atau setara 30,25% saham beredar. Transaksi tersebut diperkirakan bernilai sekitar Rp26,1 triliun.

Namun, pelaksanaan transaksi masih bergantung pada pemenuhan sejumlah persyaratan dalam perjanjian jual beli saham bersyarat atau Conditional Share Purchase Agreement (CSPA).

Nilai transaksi yang besar itu membuat sumber pembiayaan dan kemampuan pembayaran menjadi perhatian penting.

Pertanyaan yang perlu dijawab adalah berapa besar kredit yang diberikan Bank Mandiri kepada Jhonlin Baratama, berapa bagian yang digunakan untuk mendukung akuisisi Bayan, dan bagaimana bank memastikan kewajiban tersebut dapat dilunasi.

Tanpa informasi terperinci mengenai fasilitas kredit dan aliran dananya, publik belum dapat memastikan apakah seluruh transaksi akuisisi dibiayai dengan utang, menggunakan dana internal perusahaan, atau memadukan beberapa sumber pembiayaan.

Karena itu, tudingan bahwa pembelian Bayan sepenuhnya menggunakan uang pinjaman dari bank negara belum dapat dinyatakan sebagai fakta.

Persoalan berikutnya adalah kualitas jaminan kredit. Saham perusahaan terbuka memang dapat dijadikan agunan, tetapi nilai pasarnya tidak selalu stabil.

IDXChannel, dalam pemberitaan 12 Oktober 2026, mengutip analisis yang menyoroti risiko penurunan harga saham JARR dan PGUN sebagai jaminan kredit Bank Mandiri. Penilaian risiko menjadi penting karena harga saham dapat berubah mengikuti kondisi pasar, kinerja perusahaan, dan sentimen investor.

Dalam pemberitaan terpisah, IDXChannel mengulas estimasi nilai saham JARR dan PGUN yang dijaminkan mencapai sekitar Rp73 triliun berdasarkan harga penutupan 8 Oktober 2026. Angka itu merupakan estimasi nilai pasar agunan, bukan jumlah kredit yang telah dipastikan diberikan bank.

Jika diasumsikan fasilitas kredit mencapai Rp26,1 triliun, rasio pinjaman terhadap nilai agunan atau loan-to-value (LTV) secara implisit diperkirakan sekitar 36%. Namun, perhitungan tersebut merupakan simulasi berdasarkan asumsi, bukan konfirmasi nilai kredit sebenarnya.

Risikonya, nilai agunan bisa turun ketika harga saham terkoreksi. Dalam kondisi pasar yang tertekan, bank dapat menghadapi tantangan untuk menjual saham jaminan pada harga yang diharapkan.

Karena itu, penilaian kredit tidak cukup hanya melihat nilai agunan pada satu tanggal. Bank perlu memperhitungkan kemampuan debitur membayar cicilan atau kewajiban bunga, arus kas perusahaan, kualitas jaminan, dan kemungkinan penurunan harga saham.

Di tengah sorotan tersebut, PT Pradiksi Gunatama Tbk memberikan penjelasan kepada BEI.

Direktur PGUN Tamlikho menyatakan bahwa perusahaan tidak terlibat langsung dalam proses pembahasan, negosiasi, pengajuan, maupun persetujuan fasilitas kredit antara Bank Mandiri dan PT Jhonlin Baratama.

Menurut penjelasan yang diberitakan Bisnis Indonesia pada 12 Oktober 2026, proses kredit dilakukan langsung antara Jhonlin Baratama sebagai debitur dan Bank Mandiri sebagai pemberi fasilitas.

PGUN juga menyatakan tidak memberikan jaminan perusahaan atau corporate guarantee, tidak menjaminkan aset perusahaan untuk fasilitas tersebut, dan tidak menerima aliran dana dari kredit dimaksud.

Gadai saham yang menjadi sorotan dilakukan oleh pemegang saham PGUN, bukan berarti aset milik PGUN sebagai badan hukum otomatis menjadi jaminan kredit tersebut.

Penjelasan tersebut penting untuk mencegah anggapan bahwa PGUN sebagai perusahaan terbuka ikut menerima dana atau menanggung seluruh kewajiban kredit Jhonlin Baratama.

Meski begitu, keterkaitan para pemegang saham dan perusahaan afiliasi tetap perlu dijelaskan secara transparan agar investor dapat memahami potensi risiko transaksi pihak berelasi.

Kritik di media sosial juga menyinggung posisi Bank Mandiri sebagai bank milik negara. Pertanyaan mengenai penggunaan dana bank negara memang sah untuk diajukan, tetapi perlu dibedakan antara dana perusahaan perbankan, dana yang dihimpun dari masyarakat, dan belanja langsung dari anggaran negara.

Kredit yang diberikan bank merupakan bagian dari kegiatan intermediasi perbankan. Bank menghimpun dana, mengelola modal, dan menyalurkan pembiayaan berdasarkan pertimbangan kelayakan serta risiko.

Dengan demikian, keberadaan fasilitas kredit dari Bank Mandiri tidak otomatis berarti pemerintah mengeluarkan uang dari APBN untuk membeli saham Bayan.

Namun, karena Bank Mandiri merupakan bank milik negara, risiko kredit yang memburuk tetap menjadi perhatian publik. Kerugian kredit dapat memengaruhi laba dan kekuatan modal bank, sedangkan dampak terhadap negara bergantung pada besarnya kerugian, kondisi keuangan bank, dan konsekuensi akhirnya.

Di sinilah pertanyaan mengenai tata kelola menjadi relevan. Apakah penilaian risiko sudah memadai? Apakah agunan dinilai secara konservatif? Apakah ada pengawasan memadai terhadap transaksi pihak terafiliasi? Dan apakah bank telah membuka informasi yang cukup untuk menjelaskan profil risiko kreditnya?

Pertanyaan tersebut harus dijawab berdasarkan dokumen dan penjelasan resmi, bukan semata-mata berdasarkan kecurigaan.

Untuk menjawab kekhawatiran publik secara menyeluruh, Bank Mandiri perlu memberikan penjelasan yang proporsional mengenai sejumlah hal.

Pertama, berapa nilai fasilitas kredit kepada Jhonlin Baratama dan bagaimana struktur pembiayaannya?

Kedua, apakah kredit tersebut secara langsung digunakan untuk akuisisi saham Bayan atau untuk tujuan korporasi lainnya?

Ketiga, berapa tingkat bunga, tenor, persyaratan pembayaran, dan mekanisme pengamanan kredit yang diterapkan?

Keempat, bagaimana bank mengukur risiko penurunan harga saham JARR dan PGUN yang menjadi agunan?

Kelima, apakah analisis kemampuan membayar debitur mempertimbangkan volatilitas harga batu bara dan kemungkinan perubahan kebijakan dividen Bayan Resources?

Keenam, bagaimana manajemen memastikan keputusan kredit memenuhi prinsip kehati-hatian, tata kelola perusahaan yang baik, dan ketentuan regulator?

Pertanyaan-pertanyaan ini bukan tuduhan bahwa telah terjadi pelanggaran. Sebaliknya, jawaban yang transparan dapat membantu memastikan bahwa keputusan bisnis bernilai besar telah melalui proses penilaian risiko yang memadai.

Penerbitan surat utang Bank Mandiri sebesar US$750 juta dengan bunga awal 7,35% dan pemberian fasilitas kredit kepada perusahaan terafiliasi Haji Isam merupakan dua transaksi yang perlu dianalisis berdasarkan karakteristik masing-masing.

Penerbitan perpetual bond ditujukan untuk memperkuat permodalan Bank Mandiri, sedangkan fasilitas kredit kepada Jhonlin Baratama berkaitan dengan hubungan pembiayaan antara bank dan nasabah korporasi. Belum ada bukti publik yang cukup untuk menyatakan bahwa dana dari surat utang tersebut langsung digunakan untuk membiayai akuisisi Bayan.

Di sisi lain, besarnya transaksi saham Bayan, penggunaan saham JARR dan PGUN sebagai agunan, serta belum terbukanya rincian kredit membuat pengawasan dan transparansi menjadi penting.

Bank Mandiri perlu memastikan bahwa keputusan kredit melindungi kepentingan perusahaan, deposan, pemegang saham, dan pada akhirnya kepentingan publik. Sementara itu, pihak debitur dan perusahaan afiliasi perlu memberikan penjelasan sesuai kewajiban keterbukaan informasi yang berlaku.

Pada akhirnya, ukuran keberhasilan transaksi ini bukan hanya apakah akuisisi Bayan dapat diselesaikan, melainkan apakah pembiayaannya dikelola dengan prinsip kehati-hatian dan tanpa memindahkan risiko secara tidak wajar kepada pihak lain.

MoneyTalk.id,Jakarta – Dugaan skandal perbankan kembali mencuat dan menjadi perhatian publik. Kali ini, kasus hilangnya dana sebesar Rp.123 miliar menyeret PT Toba Surimi Industries (TSI) serta melibatkan oknum internal dari Bank Mandiri di wilayah Sumatera Utara. Selasa (17/03/2026).

Kasus ini mencuat setelah ditemukan adanya 54 lembar cek yang dapat dicairkan, meskipun diduga tidak pernah diaktivasi maupun ditandatangani oleh pihak direksi PT TSI. Dana dalam jumlah fantastis tersebut dilaporkan lenyap dalam waktu singkat melalui pola transaksi yang dinilai tidak wajar.

Alih-alih diproses melalui mekanisme transfer biasa, dana justru ditarik secara tunai dalam jumlah besar. Uang tersebut kemudian diduga dialirkan ke sejumlah perusahaan yang tidak memiliki hubungan bisnis dengan PT TSI, di antaranya PT BLN yang menerima sekitar Rp35,2 miliar serta PT MJPS sebesar Rp11,6 miliar dan lainnya hingga mencapai Rp 123 miliar.

Aktivitas mencurigakan juga terdeteksi dalam rentang waktu singkat. Pada 29 hingga 30 September, tercatat belasan transaksi penarikan tunai dengan total hampir Rp38 miliar. Pola ini dinilai tidak lazim dan seharusnya memicu sistem pengawasan internal perbankan.

Dalam praktik perbankan, transaksi bernilai besar—terutama penarikan tunai miliaran rupiah wajib melalui prosedur verifikasi berlapis, seperti pencocokan tanda tangan dan konfirmasi langsung kepada pemilik rekening. Selain itu, sistem anti pencucian uang (AML) seharusnya mampu mendeteksi aktivitas mencurigakan. Namun, dalam kasus ini, prosedur tersebut diduga tidak berjalan sebagaimana mestinya.

Informasi yang beredar menyebutkan adanya dugaan kerja sama antara pelaku dengan oknum karyawan bank di Medan. Dana yang telah dicairkan kemudian disinyalir disalurkan ke sejumlah entitas, termasuk perusahaan yang diduga fiktif.

Penanganan kasus ini kini berada di tangan Polda Sumatera Utara. Hingga saat ini, penyidik telah menetapkan enam orang sebagai tersangka, dengan empat di antaranya merupakan oknum internal bank.

Meski demikian, publik menilai tidak tertutup kemungkinan adanya keterlibatan pihak lain di level yang lebih tinggi. Besarnya nilai kerugian serta pola transaksi yang terstruktur memunculkan dugaan adanya aktor intelektual di balik kasus ini.

Sejumlah pihak pun mendesak aparat penegak hukum untuk mengusut tuntas perkara tersebut hingga ke akar-akarnya, termasuk menelusuri kemungkinan keterlibatan pihak dengan jabatan lebih tinggi.

Sementara itu, pihak Bank Mandiri belum memberikan keterangan resmi secara rinci. Legal Head Bank Mandiri wilayah Sumatera Utara, Andina Tampubolon, saat dikonfirmasi wartawan diruang kerjanya menyatakan pihaknya masih melakukan penelusuran internal.

“Saya belum mengetahui persoalannya secara rinci. Nanti akan saya tanyakan ke pimpinan dan akan saya berikan informasi lebih lanjut,” ujarnya singkat.

Terpisah, pihak kepolisian, baik Direktur Reserse Kriminal Umum Kombes Pol. Riko Taruna Mauruh maupun Kabid Humas Polda Sumatera Utara Kombes Pol Fery Walintukan juga belum memberikan jawaban saat dikonfirmasi wartawan melalui pesan singkat Whatsapp yang dikirim ke ponselnya, hingga berita ini diterbitkan.

Kasus ini menjadi sorotan luas karena dugaan keterlibatan oknum perbankan dalam praktik pencairan dana ilegal dinilai berpotensi merugikan nasabah serta mencederai kepercayaan masyarakat terhadap lembaga keuangan. Peristiwa ini sekaligus menjadi peringatan bagi sektor perbankan nasional untuk memperketat pengawasan internal dan memastikan sistem keamanan berjalan optimal.

MoneyTalk.id,Pati – Aliansi Masyarakat Pati Bersatu (AMPB) menyatakan akan menggelar aksi demonstrasi selama 4 bulan penuh di depan Kantor Bank Mandiri Cabang Pati. Aksi tersebut dipicu oleh kekhawatiran mereka terkait tata kelola dan dugaan indikasi masalah keuangan di tubuh Bank Mandiri.

Dalam poster aksi yang beredar, AMPB menyuarakan isu provokatif “Mandiri OTW Bangkrut?” sebagai bentuk kritik dan tuntutan agar pihak Bank Mandiri Pati lebih transparan kepada publik.

Koordinator aksi AMPB dalam orasinya menyebut aksi ini adalah bentuk kontrol sosial masyarakat. Mereka menuntut adanya penjelasan terbuka terkait pelayanan dan pengelolaan keuangan di Bank Mandiri Cabang Pati yang dinilai janggal.

Hingga berita ini diturunkan, pihak Bank Mandiri Cabang Pati belum memberikan keterangan resmi terkait rencana aksi tersebut.

Dukungan dari Pengamat: CBA Sebut Aksi AMPB Sah Sebagai Kontrol Publik

Terpisah, Direktur Eksekutif Center for Budget Analysis (CBA) Uchok Sky Khadafi turut mengomentari dan menyatakan dukungannya terhadap gerakan yang dilakukan AMPB.

Uchok menilai, aksi demonstrasi yang dilakukan masyarakat adalah hak konstitusional yang dilindungi undang-undang, terutama jika berkaitan dengan lembaga keuangan milik negara seperti Bank Mandiri.

“Saya mendukung penuh gerakan AMPB. Bank Mandiri itu adalah bank BUMN, milik rakyat. Jadi wajar jika masyarakat Pati meminta transparansi dan akuntabilitas. Kalau ada indikasi pelayanan yang buruk atau pengelolaan yang tidak beres, masyarakat berhak untuk bersuara dan mengawalnya,” ujar Uchok saat dihubungi, Minggu (5/10/2026).

Menurut Uchok, isu “bangkrut” yang dilontarkan AMPB tidak boleh dilihat secara harfiah, melainkan sebagai alarm dan warning bagi manajemen Bank Mandiri agar tidak main-main dalam mengelola uang rakyat.

“Jangan sampai isu itu benar-benar terjadi karena kredit macet atau tata kelola yang buruk. Justru demo 4 bulan ini harus dijadikan momentum oleh Kantor Pusat Bank Mandiri di Jakarta untuk turun langsung melakukan audit internal di Cabang Pati. Buka datanya secara transparan, sehingga tidak menimbulkan spekulasi liar di masyarakat,” tegasnya.

Uchok juga meminta kepada Aparat Penegak Hukum dan Otoritas Jasa Keuangan (OJK) untuk turut memantau situasi ini dan memastikan hak-hak nasabah di Pati tetap terjamin.

“Kita kawal bersama. Gerakan AMPB ini positif untuk menjaga agar bank plat merah tetap sehat dan berpihak pada rakyat,” pungkasnya.

MoneyTalk.id, Jakarta – Bank Mandiri merupakan salah satu bank terbesar di Indonesia dengan skala bisnis dan penyaluran kredit yang sangat besar. Namun, di balik pertumbuhan bisnis tersebut, sejumlah persoalan pernah muncul dan tercatat dalam dokumen resmi, mulai dari gangguan sistem yang menyebabkan perubahan saldo nasabah, perkara kredit bermasalah, hingga ratusan perkara hukum yang masih maupun telah selesai ditangani.

Salah satu kasus yang pernah menyita perhatian publik terjadi pada Juli 2019. Saat itu, sejumlah nasabah Bank Mandiri mendapati saldo rekeningnya berubah secara drastis. Ada saldo yang berkurang, tetapi ada pula rekening yang justru mengalami penambahan saldo.

Ombudsman RI kemudian memanggil Bank Mandiri untuk meminta penjelasan mengenai gangguan tersebut. Berdasarkan penjelasan yang diterima Ombudsman, perubahan saldo terjadi akibat gangguan pada sistem teknologi informasi, bukan karena serangan peretas atau kejahatan siber.

Gangguan tersebut terjadi ketika proses perpindahan dari core system ke sistem cadangan mengalami masalah. Ombudsman menyebut sekitar 10 persen data nasabah terdampak perubahan saldo pada saat kejadian tersebut.

Bank Mandiri kemudian melakukan normalisasi saldo. Ombudsman juga mencatat penjelasan bank bahwa tidak terdapat nasabah yang kehilangan dana secara permanen karena sistem pencadangan telah dijalankan. Meski demikian, Ombudsman meminta Bank Mandiri memperkuat keandalan teknologi informasi agar kejadian serupa tidak kembali terjadi.

Bukan Hanya Persoalan Sistem

Persoalan Bank Mandiri tidak berhenti pada gangguan teknologi informasi. Dalam beberapa tahun terakhir, terdapat pula perkara hukum yang berkaitan dengan pemberian fasilitas kredit.

Salah satu kasus besar terjadi di Bank Mandiri Cabang Semarang. Kejaksaan Tinggi Jawa Tengah pada Mei 2024 melimpahkan empat tersangka ke tahap penuntutan dalam perkara dugaan korupsi yang berkaitan dengan fasilitas kredit Bank Mandiri.

Kejati Jawa Tengah menyebut terdapat enam tersangka dalam perkara tersebut. Tiga di antaranya merupakan pegawai Bank Mandiri, termasuk seorang pimpinan cabang. Perkara tersebut berkaitan dengan kredit bermasalah kepada PT Citra Guna Perkasa dan PT Harsam Indo Visitama.

Berdasarkan perhitungan BPKP Perwakilan Jawa Tengah, perkara tersebut menimbulkan dugaan kerugian negara sekitar Rp112 miliar.

Kasus tersebut menjadi catatan penting karena memperlihatkan bahwa risiko dalam bisnis perbankan tidak hanya berkaitan dengan kemampuan debitur membayar kredit, tetapi juga bagaimana proses analisis, persetujuan, pencairan dan pengawasan kredit dilakukan.

Ratusan Perkara Hukum

Menariknya, laporan tahunan Bank Mandiri 2025 juga memperlihatkan bahwa persoalan hukum yang dihadapi perseroan cukup banyak, meskipun tidak semuanya merupakan perkara pidana ataupun berarti Bank Mandiri berada pada posisi sebagai pihak yang bersalah.

Dalam laporan tersebut, Bank Mandiri mencatat 174 perkara atau permasalahan hukum perdata yang masih dalam proses penyelesaian per 31 Desember 2025.

Selain itu terdapat 243 perkara perdata yang telah selesai dan mempunyai kekuatan hukum tetap.

Dengan demikian, terdapat 417 perkara perdata dalam dua kelompok tersebut. Bank Mandiri menyatakan sepanjang 2025 perseroan tidak menghadapi perkara pidana korporasi.

Data ini penting dibaca secara proporsional. Jumlah perkara hukum tidak otomatis berarti seluruhnya merupakan kesalahan Bank Mandiri. Perkara perdata dapat melibatkan berbagai jenis sengketa dan posisi hukum perseroan dapat berbeda-beda dalam setiap perkara.

Namun, besarnya jumlah perkara tersebut menunjukkan bahwa aspek hukum dan sengketa tetap menjadi bagian yang perlu diperhatikan dalam pengelolaan bank dengan skala bisnis sebesar Bank Mandiri.

Laporan Fraud Juga Naik

Data lain yang menarik terdapat dalam Sustainability Report Bank Mandiri 2025.

Bank Mandiri mencatat 411 laporan yang ditindaklanjuti pada 2025. Jumlah tersebut meningkat dibandingkan 257 laporan pada 2024 dan 167 laporan pada 2023.

Dari 411 laporan pada 2025 tersebut, sebanyak 47 laporan diklasifikasikan sebagai fraud, sementara 364 lainnya masuk kategori non-fraud.

Pada 2024, laporan fraud tercatat 38 kasus dan non-fraud 219 laporan. Sedangkan pada 2023 terdapat 46 laporan fraud dan 121 laporan non-fraud.

Angka tersebut perlu dibaca sebagai laporan yang masuk dan ditindaklanjuti melalui mekanisme pelaporan Bank Mandiri, bukan berarti seluruh laporan tersebut merupakan tindak pidana yang telah terbukti di pengadilan.

Namun peningkatan jumlah laporan yang ditindaklanjuti dari 167 pada 2023 menjadi 411 pada 2025 menjadi data yang menarik untuk ditelusuri lebih jauh.

Pertanyaannya adalah apakah kenaikan tersebut disebabkan meningkatnya kejadian pelanggaran, semakin aktifnya mekanisme whistleblowing, atau kombinasi keduanya.

Kredit Bermasalah Tetap Menjadi Perhatian

Di sisi lain, indikator kualitas kredit Bank Mandiri secara keseluruhan menunjukkan kondisi yang relatif terkendali.

Dalam laporan tahunan 2025, rasio aset produktif bermasalah terhadap total aset produktif Bank Mandiri tercatat 0,67 persen, sama seperti 2024.

Bank Mandiri juga mencatat rasio kecukupan cadangan kerugian penurunan nilai aset produktif terhadap ketentuan minimum regulator sebesar 110,31 persen pada 2025, turun dari 135,06 persen pada 2024.

Artinya, data agregat tersebut tidak menunjukkan bahwa seluruh portofolio kredit Bank Mandiri berada dalam kondisi bermasalah.

Namun, kasus Semarang memperlihatkan bahwa di balik angka agregat tersebut tetap terdapat risiko pada kredit tertentu. Karena itu, analisis terhadap kualitas kredit tidak cukup hanya melihat rasio NPL secara keseluruhan, tetapi juga perlu melihat sektor usaha, konsentrasi debitur, restrukturisasi kredit, kredit yang dihapusbukukan serta kualitas agunan.

Perlindungan Nasabah Menjadi Titik Penting

Dari berbagai persoalan tersebut, perlindungan nasabah menjadi salah satu aspek yang patut mendapat perhatian.

Kasus perubahan saldo pada 2019 menunjukkan bahwa gangguan teknologi dapat langsung memengaruhi kepercayaan masyarakat terhadap bank. Sementara perkara kredit menunjukkan pentingnya pengawasan berlapis terhadap proses pemberian pembiayaan.

Bank Mandiri sendiri menyatakan dalam laporan tahunannya bahwa pengelolaan perkara hukum dilakukan dengan prinsip kehati-hatian dan transparansi untuk melindungi kepentingan perseroan maupun pemangku kepentingan.

Karena itu, ukuran kesehatan bank tidak hanya dapat dilihat dari laba, pertumbuhan kredit dan besarnya aset. Kualitas pengawasan internal, perlindungan dana nasabah, pengendalian fraud, kepatuhan dalam pemberian kredit serta penyelesaian sengketa juga menjadi bagian penting dalam menilai tata kelola bank.

Dengan skala kredit yang mencapai ribuan triliun rupiah, setiap kelemahan dalam proses pengawasan dapat memiliki dampak yang luas.

Data resmi Bank Mandiri justru menunjukkan dua sisi yang perlu diperhatikan secara bersamaan. Di satu sisi, indikator kualitas kredit secara agregat masih berada pada level yang relatif terkendali. Di sisi lain, terdapat sejumlah perkara hukum, laporan fraud dan kasus kredit yang menunjukkan bahwa penguatan pengawasan internal tetap menjadi pekerjaan penting.

Karena itu, publik patut mendapatkan informasi yang transparan mengenai bagaimana Bank Mandiri memastikan setiap kredit diberikan sesuai prosedur, bagaimana pengaduan nasabah diselesaikan, serta bagaimana setiap laporan dugaan fraud ditindaklanjuti.

Persoalannya bukan hanya seberapa besar bisnis Bank Mandiri tumbuh, tetapi juga seberapa kuat sistem pengawasan dan perlindungan nasabah berjalan di belakang pertumbuhan tersebut.

MoneyTalk.id,Jakarta – Isu keamanan data nasabah perbankan kembali menjadi sorotan publik di media sosial. Kali ini, dugaan ancaman keamanan siber menimpa salah satu bank BUMN terbesar, Bank Mandiri.

Aktivis dan tokoh publik Azzam Mujahid Izzulhaq menyampaikan keluhannya secara terbuka melalui akun media sosial X (sebelumnya Twitter) @Azzamlzzulhaq pada Selasa (29/9/2026). Dalam unggahannya, Azzam mengungkapkan rasa khawatirnya setelah berulang kali menerima pesan singkat (SMS) berisi kode One-Time Password (OTP) dari Bank Mandiri untuk transaksi yang tidak pernah ia lakukan.

“Beberapa kali di bulan September ini menerima OTP yg artinya ada yg menggunakan nomor kartu Visa/Mastercard kita untuk bertransaksi. Dear @bankmandiri ada apakah gerangan? Apakah ada kebocoran security? Sahabat ada yg mengalami hal yg sama?” tulis Azzam, Selasa (29/9/2026).

Transaksi Mencurigakan di Toko Luar Negeri

Dalam bukti tangkapan layar pesan OTP yang diunggah, terlihat beberapa aktivitas transaksi asing yang mencoba menguras dana atau limit kartu:

-19 September: Notifikasi OTP transaksi di merchant SEVENTHSTORES sebesar PAB 5,20 (Balboa Panama).

-26 September: Notifikasi OTP transaksi di Ikea UK sebesar GBP 110,00 (Poundsterling Inggris).

-29 September: Percobaan transaksi misterius kembali berulang.

Adanya pengiriman OTP tersebut mengindikasikan bahwa data sensitif seperti nomor kartu debit/kredit, masa berlaku, hingga kode CVV diduga telah bocor atau tersedot oleh pihak tak bertanggung jawab (bin attack / credential stuffing). Beruntung, sistem proteksi OTP masih menahan transaksi tersebut hingga tidak jebol secara langsung, selama kode tidak diserahkan ke pihak mana pun.

Menanggapi keluhan tersebut, akun resmi Bank Mandiri (@bankmandiri) langsung memberikan respon di kolom komentar.

“Hai Sahabat @Azzamlzzulhaq, mohon maaf atas ketidaknyamanannya. Utk perihal keluhan tsb sudah kami informasikan melalui DM. Mohon kesediaannya utk dilakukan pengecekan lebih lanjut ya,” tulis pihak Bank Mandiri.

Bank Mandiri juga kembali mengingatkan nasabah untuk tidak membagikan kode OTP kepada siapa pun, termasuk pihak bank sekalipun. Selain itu, nasabah diimbau memblokir kartu yang terindikasi bocor melalui aplikasi Livin’ by Mandiri atau layanan Livin’ Call guna mencegah percobaan transaksi ilegal berulang.

Kasus ini memicu respons ramainya warganet yang juga menyuarakan kekhawatiran serupa terkait keandalan perlindungan data kartu berlogo Visa dan Mastercard di perbankan nasional.

MoneyTalk.id,Jakarta – Golf kembali menjadi sorotan setelah aktivitas olahraga yang identik dengan kalangan pejabat dan pengusaha tersebut bersinggungan dengan penggunaan anggaran serta citra pejabat publik.

Direktur Eksekutif Center for Budget Analysis (CBA) Uchok Sky Khadafi menilai golf kerap menjadi persoalan ketika dilakukan oleh pejabat atau menggunakan anggaran lembaga. Menurut dia, olahraga tersebut tidak menjadi masalah sepanjang penggunaan fasilitas maupun anggarannya dapat dipertanggungjawabkan secara transparan.

Sorotan terhadap golf sebelumnya muncul setelah beredarnya video berdurasi sekitar 14 detik yang menampilkan Kepala Badan Gizi Nasional (BGN) saat itu, Dadan Hindayana, bermain golf bersama sejumlah orang. Video tersebut beredar luas pada Desember 2025, ketika sejumlah wilayah Sumatera tengah dilanda bencana banjir dan longsor.

Dadan kemudian mengakui bahwa sosok dalam video tersebut memang dirinya. Namun, ia memberikan penjelasan bahwa kehadirannya di lapangan golf berkaitan dengan kegiatan Persatuan Golf Alumni (PGA) IPB pada 14 Desember 2025. Menurut Dadan, kegiatan tersebut juga menjadi sarana penggalangan dana untuk beasiswa dan bantuan bencana Sumatera.

Dadan menyebut total dana yang terkumpul mencapai Rp450 juta, terdiri atas Rp250 juta untuk beasiswa dan Rp200 juta untuk bantuan bencana.

Belakangan, isu golf kembali mencuat setelah CBA menyoroti penggunaan anggaran Bank Mandiri untuk kegiatan golf bersama stakeholder.

Uchok menyebut kegiatan golf Bank Mandiri tersebut menelan anggaran sekitar Rp696.707.056. Menurut dia, kegiatan itu dijelaskan sebagai upaya menjalin hubungan baik dengan stakeholder, sementara pembiayaannya ditempatkan pada pos Humas dan Pengembangan Usaha Bank Mandiri.

“Alasannya untuk menjalin hubungan yang baik dengan stakeholder, dan beban anggaran dibebankan pada Humas dan Pengembangan Usaha Bank Mandiri,” ujar Uchok, Selasa (22/9/2026).

CBA kemudian mempertanyakan kelengkapan dokumen pertanggungjawaban kegiatan tersebut. Uchok menyebut terdapat persoalan berupa tidak ditemukannya bukti pendukung yang menurutnya diperlukan, seperti kuitansi tagihan pengeluaran golf serta daftar nama stakeholder yang mengikuti kegiatan.

Atas persoalan itu, CBA meminta penggunaan anggaran tersebut ditelusuri lebih jauh, termasuk siapa peserta kegiatan, siapa yang menerima fasilitas, serta apa manfaat kegiatan bagi perusahaan. Sejumlah laporan media yang mengutip CBA juga menyebut nilai kegiatan tersebut Rp696,7 juta.

Namun, angka anggaran maupun dugaan kekurangan dokumen tersebut tidak dengan sendirinya membuktikan adanya tindak pidana atau penyimpangan hukum. Hal itu masih perlu diverifikasi melalui dokumen pertanggungjawaban, pemeriksaan internal maupun proses hukum apabila memang terdapat dasar untuk dilakukan penyelidikan.

Sorotan berikutnya mengarah kepada Otoritas Jasa Keuangan (OJK). CBA menyebut anggaran permainan golf Dewan Komisioner OJK mencapai sekitar Rp15,8 miliar pada 2023 dan sekitar Rp12 miliar pada 2024. Angka tersebut merupakan klaim atau catatan yang disampaikan CBA dan dikutip sejumlah media.

CBA juga merinci sejumlah pos fasilitas golf. Untuk kode anggaran 5131024000, CBA menyebut realisasinya sekitar Rp2,9 miliar pada 2023 dan Rp1,4 miliar pada 2024.

Sementara untuk kode 5131024002, realisasi yang disebut CBA mencapai sekitar Rp1,2 miliar pada 2023 dan sekitar Rp1 miliar pada 2024.

Menurut CBA, besarnya angka tersebut layak dipertanyakan dari sisi transparansi dan pertanggungjawaban penggunaan fasilitas pejabat. Terlebih OJK merupakan lembaga yang memiliki fungsi pengaturan dan pengawasan sektor jasa keuangan serta perlindungan konsumen di sektor tersebut.

Uchok menempatkan rangkaian persoalan itu dalam satu pertanyaan besar: ketika pejabat atau lembaga menggunakan anggaran untuk kegiatan golf, sejauh mana kegiatan tersebut memiliki hubungan yang jelas dengan kepentingan institusi dan bagaimana pertanggungjawaban uang yang digunakan.

Dalam kasus Bank Mandiri, CBA meminta dokumen pendukung kegiatan dibuka dan aliran anggarannya ditelusuri. Sedangkan untuk OJK, angka-angka yang disampaikan CBA juga membutuhkan penjelasan dari OJK mengenai nomenklatur anggaran, tujuan penggunaannya, penerima fasilitas serta mekanisme pertanggungjawabannya.

Dengan demikian, persoalannya bukan pada golf sebagai olahraga. Yang menjadi perhatian publik adalah ketika permainan golf berkaitan dengan fasilitas pejabat atau penggunaan anggaran lembaga, sehingga transparansi dan akuntabilitas menjadi bagian penting yang perlu diperiksa.

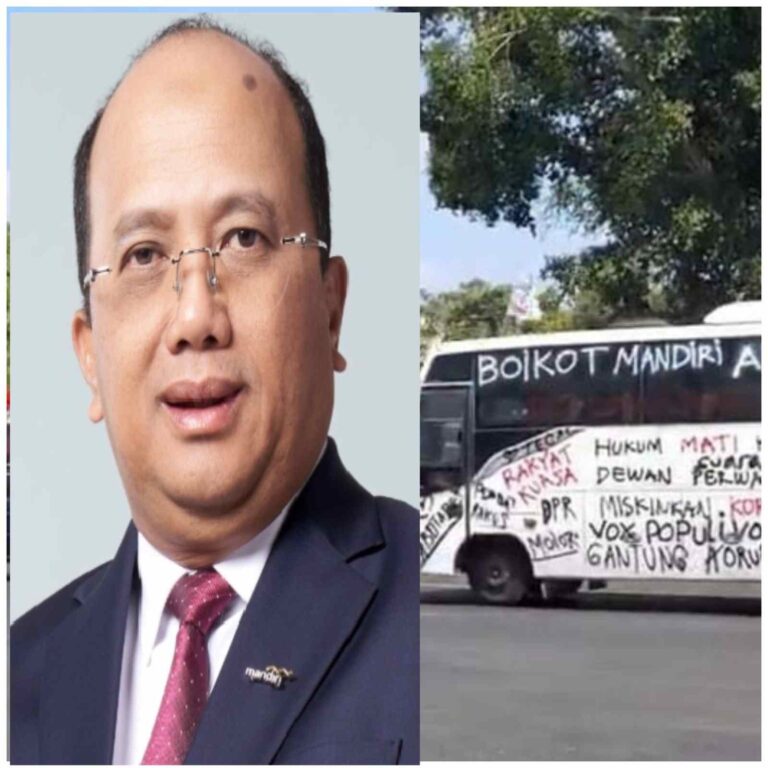
MoneyTalk.id, Jakarta – Aksi Aliansi Masyarakat Pati Bersatu (AMPB) di Kabupaten Pati kembali menyita perhatian. Salah satu bus yang digunakan massa AMPB terlihat membawa tulisan bernada protes terhadap Bank Mandiri, yakni “Boikot Bank Mandiri, Sarang Koruptor”.

Tulisan tersebut menjadi bagian dari ekspresi protes massa AMPB menyusul polemik penundaan transaksi rekening milik koordinator AMPB, Supriyono alias Botok, yang sebelumnya digunakan untuk menampung dana pribadi dan donasi masyarakat.

Aksi AMPB terhadap Bank Mandiri berlangsung selama September 2026. Pada Selasa (15/9/2026), massa mendatangi Kantor Bank Mandiri Pati dan melakukan aksi protes dengan membakar ban serta melempar telur busuk ke arah gedung bank.

Sehari berikutnya, Rabu (16/9/2026), massa kembali menggelar demonstrasi. Sejumlah spanduk protes dipasang di sekitar Kantor Bank Mandiri Cabang Pati. Salah satu tulisan yang dibentangkan massa berbunyi “Boikot Mandiri, Mandiri Antek Koruptor”.

Polemik bermula ketika rekening Supriyono alias Botok, koordinator AMPB, mengalami penundaan transaksi menjelang rencana aksi massa Pati di depan Gedung DPR RI pada 27 Agustus 2026.

Rekening tersebut dilaporkan berisi sekitar Rp80,9 juta yang menurut Supriyono berasal dari uang pribadi dan donasi masyarakat untuk mendukung kebutuhan massa AMPB selama melakukan aksi di Jakarta.

Bank Mandiri ketika itu menjelaskan bahwa tindakan terhadap rekening tersebut merupakan tindak lanjut atas permintaan aparat penegak hukum dan dilakukan sesuai prosedur serta ketentuan yang berlaku. Bank juga menyampaikan permintaan maaf atas ketidaknyamanan yang dialami nasabah.

Namun, kepolisian kemudian memberikan penjelasan bahwa tindakan tersebut bukan pemblokiran permanen, melainkan penundaan transaksi untuk kepentingan penyelidikan. Pada 26 Agustus 2026, Polda Metro Jaya dan Bank Mandiri menyatakan rekening Supriyono telah dapat digunakan kembali.

Meski rekening telah kembali aktif, polemik tersebut belum berhenti. AMPB kemudian membawa persoalan itu ke tingkat daerah dengan menggelar aksi di Kantor Bank Mandiri Pati.

Koordinator AMPB Supriyono mempertanyakan dasar tindakan terhadap rekeningnya. Ia menilai penundaan transaksi tersebut telah mengganggu aktivitas mereka menjelang aksi di Jakarta.

Dalam aksi 15 September, Supriyono juga menyatakan kehilangan kepercayaan terhadap perbankan karena menurutnya tidak memperoleh klarifikasi yang memadai sebelum rekeningnya mengalami penundaan transaksi.

Pada aksi berikutnya, massa AMPB memperkeras tekanan. Selain memasang berbagai spanduk protes, massa juga melontarkan kritik terhadap dugaan persoalan kredit fiktif yang mereka kaitkan dengan oknum pegawai bank.

Sejumlah warga yang ikut menyuarakan persoalan tersebut juga mengaku menjadi korban dugaan pencatutan nama dalam kredit. Salah satu laporan menyebut perkara dugaan kredit fiktif tersebut telah dilaporkan ke Polda Jawa Tengah dan sejumlah saksi maupun pihak terkait telah dipanggil untuk dimintai klarifikasi. Status dan kebenaran tudingan tersebut masih menjadi bagian dari proses penanganan dan belum dapat dianggap sebagai fakta hukum yang telah terbukti.

Sebelum polemik Bank Mandiri, AMPB dikenal melalui aksi-aksi yang membawa isu pemberantasan korupsi. Dalam aksi menuju Jakarta pada Agustus lalu, AMPB menyampaikan dua tuntutan utama, yakni percepatan pengesahan RUU Perampasan Aset dan penerapan hukuman mati bagi koruptor.

Koordinator AMPB Supriyono saat itu menegaskan aksi mereka tidak ditujukan untuk melengserkan Presiden Prabowo Subianto dan Wakil Presiden Gibran Rakabuming Raka.

Kini, isu pemberantasan korupsi kembali muncul dalam aksi AMPB di Pati, tetapi dengan sasaran kritik yang lebih spesifik, yakni Bank Mandiri.

Tulisan pada bus “Boikot Bank Mandiri, Sarang Koruptor” pun menjadi simbol kerasnya protes massa terhadap bank pelat merah tersebut.

Aksi AMPB di depan Bank Mandiri Pati dijadwalkan berlanjut hingga 18 September 2026. Perkembangan berikutnya akan bergantung pada tuntutan massa dan respons resmi Bank Mandiri terhadap berbagai persoalan yang disuarakan AMPB.

MoneyTalk.id,Jakarta – Setelah menyoroti besarnya anggaran permainan golf Dewan Komisioner Otoritas Jasa Keuangan (OJK), Center for Budget Analysis (CBA) kini menyoroti penggunaan anggaran Bank Mandiri untuk kegiatan golf bersama stakeholder.

Direktur Eksekutif CBA Uchok Sky Khadafi menyebut Bank Mandiri bahkan dinilai lebih “gila-gilaan” dalam mengalokasikan anggaran untuk kegiatan golf. Ia pun mendesak Komisi Pemberantasan Korupsi (KPK) membuka penyelidikan terhadap penggunaan anggaran tersebut.

“Ternyata bukan hanya OJK yang gila-gilaan menghabiskan anggaran untuk main golf. Rupanya Bank Mandiri juga lebih gila ikut-ikutan menghabiskan anggaran untuk main golf,” kata Uchok, Selasa (15/9/2026).

Menurut Uchok, sebelumnya CBA mencatat anggaran permainan golf Dewan Komisioner OJK mencapai sekitar Rp15,8 miliar pada 2023 dan Rp12 miliar pada 2024.

Lebih rinci, realisasi anggaran fasilitas golf dengan kode 5131024000 disebut mencapai sekitar Rp2,9 miliar pada 2023 dan sekitar Rp1,4 miliar pada 2024. Sementara realisasi anggaran fasilitas golf dengan kode 5131024002 disebut sekitar Rp1,2 miliar pada 2023 dan sekitar Rp1 miliar pada 2024.

Namun, kata Uchok, persoalan serupa juga perlu dilihat pada Bank Mandiri.

Ia mengatakan alasan yang digunakan Bank Mandiri dalam kegiatan golf tersebut adalah untuk menjalin hubungan baik dengan para stakeholder. Beban anggaran, menurut dia, ditempatkan pada pos Humas dan Pengembangan Usaha.

“Alasannya untuk menjalin hubungan yang baik dengan stakeholder, dan beban anggaran dibebankan pada Humas dan Pengembangan Usaha Bank Mandiri,” ujar Uchok.

Bagi CBA, alasan tersebut dinilai perlu diuji lebih jauh, terutama menyangkut transparansi dan pertanggungjawaban penggunaan anggaran.

“Alasannya manis sekali, ‘menjalin hubungan baik dengan pemangku kepentingan’. Pos biayanya ditaruh di bawah Humas dan Pengembangan Usaha,” katanya.

Uchok mempertanyakan apakah seluruh pengeluaran tersebut benar-benar memiliki dokumen pendukung yang memadai.

Menurut dia, kegiatan golf bersama stakeholder tersebut disebut tidak disertai bukti pendukung seperti kuitansi tagihan atas pengeluaran golf serta daftar nama stakeholder yang mengikuti kegiatan.

“Namun kegiatan golf bersama dengan stakeholder tidak disertai dengan bukti pendukung seperti kuitansi tagihan atas pengeluaran golf dan nama stakeholder yang mengikuti kegiatan tersebut,” tutur Uchok.

CBA kemudian meminta KPK tidak berhenti pada persoalan administratif, tetapi menelusuri penggunaan anggaran dan pihak-pihak yang menikmati fasilitas tersebut.

“Maka untuk itu, CBA mendesak kepada KPK untuk membuka penyelidikan atas Bank Mandiri yang melakukan kegiatan main golf,” tegasnya.

Uchok juga meminta lembaga antirasuah memanggil jajaran direksi dan komisaris Bank Mandiri apabila ditemukan indikasi yang perlu didalami.

“Sekali lagi CBA meminta KPK turun tangan. Panggil jajaran direksi dan komisaris Bank Mandiri,” ujarnya.

Ia mengatakan kegiatan golf yang menggunakan anggaran perusahaan harus dapat dipertanggungjawabkan secara transparan, terlebih Bank Mandiri merupakan bank milik negara yang mengelola dana masyarakat.

CBA menyoroti laporan pertanggungjawaban atas kegiatan tersebut yang disebut mencapai Rp696.707.056.

Menurut Uchok, laporan pertanggungjawaban dengan nilai tersebut dinilai belum dapat diyakini kebenarannya, baik untuk kepentingan perusahaan maupun kemungkinan kepentingan pribadi.

“Laporan pertanggungjawaban Bank Mandiri atas kegiatan tersebut sebesar Rp696.707.056 tidak dapat diyakini kebenarannya untuk kepentingan perusahaan maupun pribadi,” kata Uchok.

Karena itu, menurut dia, KPK perlu memastikan ke mana aliran dana tersebut, siapa saja yang mengikuti kegiatan, siapa yang menjadi stakeholder, serta apakah seluruh pengeluaran benar-benar berkaitan dengan kepentingan perusahaan.

“Karena di lapangan golf yang indah itu, bisa jadi ada hal yang jauh lebih penting daripada skor permainan. KPK harus tahu siapa yang benar-benar membayar dan siapa yang sebenarnya diuntungkan,” ujarnya.

Uchok Sky menegaskan, persoalan yang dipertanyakan CBA bukan olahraga golfnya. Yang menjadi sorotan adalah penggunaan uang perusahaan dalam kegiatan tersebut, terutama apabila dokumen pendukung dan penerima manfaat kegiatan tidak jelas.

“Ini bukan lagi soal olahraga. Ini soal, kalau setiap kali ingin akrab dengan mitra kita harus memukul bola dengan biaya ratusan juta tanpa bukti, lalu bedanya apa antara ‘menjalin hubungan’ dan sekadar menikmati fasilitas mewah gratis atas uang milik publik?” tanya Uchok.

Ia pun mempertanyakan urgensi kegiatan tersebut bagi sebuah lembaga keuangan milik negara.

“Apakah ini kegiatan lembaga keuangan milik negara, atau sekadar pesta bola yang ditanggung duit para nasabah?” tutup Uchok Sky.