18 November 2026

Bank Mandiri

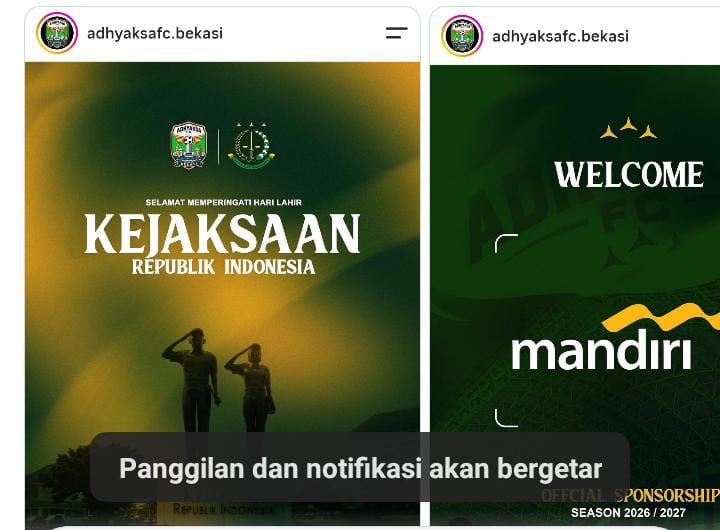
MoneyTalk.id, Jakarta – Keputusan tiga bank BUMN besar, yakni Bank BTN, Bank Mandiri, dan Bank BRI, memberikan dukungan sponsor kepada Adhyaksa FC, klub sepak bola Liga 2 yang berafiliasi dengan Kejaksaan RI, menuai sorotan tajam dari Ketua Masyarakat Sepak Bola Indonesia (MSBI), Sarman El Hakim.

Sarman mempertanyakan sumber dana yang digunakan untuk membiayai sponsorship tersebut. Menurut dia, publik berhak mengetahui secara transparan dari pos anggaran mana dana sponsor itu berasal, terlebih ketiga bank tersebut merupakan perusahaan milik negara.

“Itu sumber dana sponsor tiga bank BUMN darimana asalnya. Kalau diambil dari CSR (corporate social responsibility) berarti sudah masuk dugaan korupsi atau pencucian uang,” kata Sarman El Hakim kepada wartawan, Rabu (9/9/2026).

Pernyataan tersebut menjadi sorotan karena menyangkut penggunaan dana perusahaan milik negara untuk mendukung klub sepak bola yang memiliki keterkaitan kelembagaan dengan institusi penegak hukum.

Sorotan serupa sebelumnya muncul dari unggahan akun @gilangmahesa. Dalam narasi yang beredar, sponsorship tiga bank Himbara kepada Adhyaksa FC disebut berpotensi menimbulkan pertanyaan mengenai penyalahgunaan wewenang, benturan kepentingan, hingga kemungkinan persoalan TPPU di industri sepak bola nasional.

MSBI juga mempertanyakan alasan bisnis di balik keputusan tiga bank BUMN tersebut.

Menurut Sarman, secara komersial Liga 2 memiliki tantangan besar, terutama dari sisi jumlah penonton dan pendapatan tiket. Karena itu, ia menilai perlu ada penjelasan mengenai pertimbangan bisnis yang digunakan bank BUMN dalam menentukan klub yang menjadi sasaran sponsorship.

“Tiga Bank BUMN hanya menghambur-hamburkan duit saja. Karena sepak bola Liga 2 tidak ada penonton, dan apalagi setiap klub peserta Liga 2 harus membayar maksimal tiga pemain asing,” ujar Sarman.

Ia menilai anggaran sponsorship berpotensi tidak menghasilkan dampak komersial yang sebanding apabila tidak didukung basis penonton dan pendapatan pertandingan yang memadai.

“Ini jelas anggaran tiga Bank BUMN ini akan ludes, mubazir dimakan pemain lokal, dan ditambah tiga pemain asing serta tidak ada duit tiket dari penonton, karena kurang diminati oleh masyarakat,” tuturnya.

Pertanyaan lain yang mencuat adalah mengapa bank-bank Himbara memilih memberikan dukungan kepada klub kasta kedua, sementara sejumlah klub Liga 1 memiliki basis suporter yang jauh lebih besar, eksposur media lebih tinggi, serta potensi pemasaran dan brand exposure yang secara komersial lebih mudah diukur.

Adhyaksa FC sendiri memiliki posisi yang berbeda dibanding klub sepak bola pada umumnya karena memiliki keterkaitan dengan Kejaksaan RI.

Kondisi tersebut membuat publik mempertanyakan apakah keputusan sponsorship murni didasarkan pada pertimbangan bisnis, strategi branding, tanggung jawab sosial perusahaan, atau terdapat pertimbangan lain.

Bagi MSBI, persoalan tersebut semestinya dijawab secara terbuka oleh manajemen masing-masing bank.

“Yang lebih miris lagi, bahwa Liga 2 itu ada pembinaan untuk mengkader pemain bola biar menjadi pemain yang profesional,” kata Sarman.

Menurutnya, jika tujuan sponsorship memang untuk pembinaan sepak bola nasional, bank BUMN seharusnya dapat menjelaskan indikator keberhasilan program, besaran dana yang dikeluarkan, mekanisme pemberian sponsorship, serta manfaat yang diperoleh perusahaan dan masyarakat.

Pada akhirnya, kontroversi sponsorship Adhyaksa FC bukan semata-mata persoalan sepak bola. Ini menyangkut transparansi penggunaan dana perusahaan negara, tata kelola sponsorship, potensi benturan kepentingan, dan akuntabilitas BUMN.

Publik pun menunggu penjelasan resmi dari Bank BTN, Bank Mandiri, Bank BRI, maupun pihak Adhyaksa FC mengenai nilai sponsorship, sumber anggaran, dasar pemilihan klub, serta tujuan dan keuntungan yang diharapkan dari kerja sama tersebut.

MoneyTalk.id,Jakarta – Sorotan tajam mengarah pada keputusan tiga bank BUMN besar—Bank BTN, Bank Mandiri, dan Bank BRI—setelah kedapatan memberikan dukungan sponsor untuk Adhyaksa FC, klub sepak bola Liga 2 yang berafiliasi dengan Kejaksaan RI. Langkah ini memicu perdebatan hangat di media sosial terkait nilai bisnis dan transparansi pendanaan klub sepak bola nasional.

Pengamat dan warganet menyoroti kejanggalan keputusan finansial tersebut. Banyak pihak mempertanyakan alasan mendasar di balik preferensi bank Himbara yang justru menyokong klub di kasta kedua ketimbang klub-klub papan atas Liga 1 yang secara matematis memiliki market share, basis suporter, dan brand exposure jauh lebih besar.

Isu Barter Kepentingan dan Transparansi Finansial

Isu ini mengemuka setelah unggahan akun @gilangmahesa memicu perhatian publik. Dalam narasi yang beredar, ada kekhawatiran mengenai potensi benturan kepentingan mengingat status Kejaksaan RI sebagai lembaga penegak hukum dan bank Himbara sebagai entitas milik negara.

Pengungkapan Sumber Dana: Publik mendesak adanya keterbukaan informasi mendalam mengenai nilai kontrak sponsor serta kriteria pemilihan klub.

Potensi Risiko: Transparansi dinilai krusial untuk mengikis tuduhan barter kepentingan, potensi penyalahgunaan wewenang, hingga isu tindak pidana pencucian uang (TPPU) di industri sepak bola tanah air.

Daya Tarik Bisnis: Kebijakan ini menimbulkan pertanyaan besar di kalangan pelaku industri sepak bola—apakah klub-klub Liga 1 kini dianggap kurang menarik secara nilai komersial dibandingkan klub yang disokong institusi negara?

Hingga saat ini, publik masih menunggu klarifikasi resmi dari pihak perbankan terkait pertimbangan komersial maupun teknis di balik keputusan sponsorship musim 2026/2027 tersebut.

MoneyTalk.id,Jakarta – PT Bank Mandiri (Persero) Tbk menghadapi gugatan perdata di Pengadilan Negeri Jakarta Selatan. Gugatan tersebut diajukan Fatchul Birri dan terdaftar dengan Nomor Perkara 1008/Pdt.G/2026/PN JKT.SEL.

Berdasarkan Sistem Informasi Penelusuran Perkara (SIPP) Pengadilan Negeri Jakarta Selatan, perkara tersebut terdaftar pada Agustus 2026 dengan klasifikasi Perbuatan Melawan Hukum, dengan Fatchul Birri sebagai penggugat dan PT Bank Mandiri (Persero) Tbk sebagai tergugat.

Dalam gugatan tersebut, Fatchul Birri mempersoalkan tiga transaksi kartu kredit yang disebut terjadi pada 7 April 2026.

Ketiga transaksi tersebut yakni XIAOMI JAKARTA IDN sebesar Rp32.069.500, SAMSUNGESTOREGDN sebesar Rp52.998.000, dan Tokopedia Jakarta IDN sebesar Rp65.098.300.

Jika dijumlahkan, nilai ketiga transaksi yang dipersoalkan mencapai sekitar Rp150,17 juta.

Penggugat mendalilkan ketiga transaksi tersebut merupakan transaksi yang tidak sah dan tidak dilakukan berdasarkan hukum. Karena itu, Fatchul Birri menyatakan tidak bertanggung jawab atas pokok transaksi maupun bunga dan denda yang berkaitan dengan tagihan tersebut.

Dalam petitumnya, penggugat juga meminta agar Bank Mandiri tidak menagihkan kewajiban yang berasal dari tiga transaksi tersebut kepada dirinya.

Tak hanya itu, Fatchul Birri menuntut kerugian immateriil sebesar Rp1 miliar.

Penggugat juga meminta majelis hakim menyatakan putusan perkara dapat dijalankan terlebih dahulu atau uitvoerbaar bij voorraad, meskipun nantinya terdapat upaya hukum berupa banding, kasasi maupun perlawanan dari pihak Bank Mandiri.

Menanggapi perkara tersebut, Direktur Eksekutif Center For Budget Analysis (CBA), Uchok Sky Khadafi, menilai munculnya perkara kartu kredit tersebut perlu menjadi perhatian serius terhadap tata kelola dan sistem pengawasan perbankan.

“Dari kasus perjalanan dinas fiktif ke tiga transaksi kartu kredit sekitar Rp150 juta ini, memperlihatkan Bank Mandiri itu bobrok,” ujar Uchok, Rabu (9/9/2026).

Menurut dia, persoalan tersebut seharusnya tidak dilihat semata-mata sebagai sengketa antara nasabah dengan bank. Jika benar terdapat transaksi yang tidak dilakukan pemegang kartu namun masuk menjadi tagihan, kata dia, maka mekanisme pengamanan transaksi dan perlindungan nasabah patut dipertanyakan.

Pernyataan Uchok tersebut merupakan penilaian atau pendapat, bukan kesimpulan hukum bahwa Bank Mandiri telah terbukti melakukan pelanggaran.

Sorotan Uchok kemudian melebar pada hubungan pembiayaan Bank Mandiri dengan PT Jhonlin Agro Raya Tbk (JARR).

Kredit Jhonlin Rp1,79 Triliun Ikut Disorot

Dalam laporan tahunan JARR, utang bank kepada Bank Mandiri per 31 Desember 2024 tercatat sekitar Rp1,858 triliun secara bruto, sedangkan bagian jangka panjangnya sekitar Rp1,79 triliun.

Laporan tahunan JARR 2025 juga mencatat adanya perjanjian kredit investasi dengan Bank Mandiri pada 24 Oktober 2024 dengan limit Rp1,4 triliun. Kredit tersebut dijamin antara lain dengan aset perkebunan kelapa sawit, pabrik biodiesel, pabrik minyak goreng dan power plant.

Sementara itu, persetujuan hubungan kredit antara JARR dan Bank Mandiri juga tercatat dalam hasil RUPS Luar Biasa JARR pada Oktober 2024. Dokumen tersebut menyebut aset perusahaan akan dijaminkan kepada Bank Mandiri senilai Rp1,4 triliun.

Uchok mempertanyakan bagaimana proses analisis dan komite kredit Bank Mandiri menilai risiko pembiayaan tersebut.

“Belum lagi dalam dokumen FinCEN Files ada PT Jhonlin Agro Raya Tbk mendapat kredit sebesar Rp1,79 triliun dari Bank Mandiri. Dan hal ini tidak masuk akal, dan komite kredit Bank Mandiri menjadi orang yang dicari,” ujar Uchok.

Namun, angka utang JARR kepada Bank Mandiri sekitar Rp1,79 triliun tersebut memiliki dasar dalam laporan keuangan perusahaan. Adapun pernyataan bahwa pemberian kredit tersebut “tidak masuk akal” merupakan penilaian Uchok, bukan temuan pengadilan atau regulator.

Uchok juga menyinggung catatan transaksi yang dikaitkan dengan pengusaha Sujito Ng dalam dokumen FinCEN Files.

Salah satu laporan yang terbit sebelumnya menyebut sekitar US$52.000 tercatat masuk melalui rekening Sujito Ng di Bank Mandiri Singapura pada Oktober 2011. Sementara dua transaksi lain dengan total sekitar US$272.000 disebut kemudian dibatalkan oleh JPMorgan.

Sementara itu, hubungan pembiayaan antara Bank Mandiri dan JARR sendiri merupakan hubungan kredit yang tercatat dalam dokumen perusahaan. JARR sebelumnya juga mencatat fasilitas kredit Bank Mandiri sebesar Rp837,4 miliar yang ditandatangani pada Desember 2021.

Kini, perkara Fatchul Birri menghadirkan pertanyaan berbeda: sejauh mana bank bertanggung jawab ketika nasabah menyangkal melakukan transaksi kartu kredit yang kemudian muncul sebagai tagihan?

Jawaban atas persoalan tersebut akan bergantung pada proses pembuktian di persidangan, termasuk bukti transaksi, mekanisme otorisasi, sistem keamanan kartu, serta respons Bank Mandiri terhadap keberatan nasabah.

Hingga perkara tersebut diputus, dalil Fatchul Birri dan pernyataan Uchok Sky Khadafi tetap merupakan bagian dari proses sengketa dan kritik publik yang belum menjadi putusan hukum berkekuatan tetap.

MoneyTalk.id, Jakarta – Aliansi Jurnalis Independen (AJI) Indonesia mencatat dua peristiwa tekanan terhadap kerja jurnalistik dalam sepekan terakhir, yaitu penghapusan konten jurnalistik Deduktif.id tentang Bank Mandiri oleh Meta, dan aksi massa yang menuntut BBC Indonesia mencabut pemberitaannya soal kebakaran hutan dan lahan (karhutla). AJI menilai kedua peristiwa ini menunjukkan tantangan serius terhadap kemerdekaan pers yang datang bukan hanya dari negara, tetapi juga dari mekanisme moderasi platform digital dan tekanan massa terhadap ruang redaksi.

Pada 3 September 2026 sekitar pukul 20.21 WIB, Deduktif.id mengetahui bahwa unggahan di Instagram tentang Bank Mandiri telah dihapus oleh Meta. Konten berupa karusel itu berbicara tentang pembiayaan perusahaan yang dikaitkan dengan deforestasi, transaksi mencurigakan dalam dokumen FinCEN Files yang juga menyangkut rekening Jhonlin Group, transaksi di Bank Mandiri Singapura dari perusahaan ekspor senjata Rusia, hingga dugaan pencucian uang dari bisnis impor kratom.

Konten itu berkolaborasi dengan beberapa akun, diantaranya Counterpoint, Cabinet Couture, Logos.id, Transformasi untuk Keadilan (TUK) Indonesia dan Grassroot.id. Berdasarkan notifikasi yang diterima Deduktif, Meta menyebut unggahan tersebut “mungkin berisi sesuatu yang melanggar hak merek dagang orang lain atau mempromosikan barang palsu.”

Pada kolom pelapor, tercantum nama “Bank Mandiri” dengan nomor laporan 1087400203646358 dan email annastasyavrss@gmail.com. Deduktif pun melakukan penelusuran alamat email yang dipakai pelapor melalui sumber terbuka seperti Maigret dan Sherlock. Dari upaya penelusuran itu, Deduktif tidak menemukan apa-apa. Kuat dugaan, alamat email itu merupakan email sekali pakai yang digunakan oleh pelapor saat mengirim laporan ke Meta.

Selain itu, pada tanggal yang sama, massa dari Persatuan Barisan Rakyat Indonesia menggelar aksi di depan kantor BBC Indonesia, Jakarta. Mereka menyampaikan kritik terhadap pemberitaan BBC Indonesia tentang kebakaran hutan dan lahan. Mereka menilai pemberitaan itu belum menyajikan persoalan secara utuh dan berimbang.

Salah satu tuntutannya, mereka mendesak untuk menghapus atau melakukan evaluasi terhadap pemberitaan tentang karhutla, serta menyampaikan klarifikasi dan permohonan maaf—yang PBRI nilai terbukti tidak akurat dan berimbang.

Atas dua kejadian tersebut, AJI Indonesia menilai kritik terhadap media merupakan hak setiap orang dan berhak mempersoalkan akurasi,keberimbangan, metode ataupun sudut pandang. Setiap warga negara yang keberatan terhadap pemberitaan untuk menggunakan hak jawab, hak koreksi dan mekanisme pengaduan melalui Dewan Pers, bukan melakukan tekanan untuk menghapus karya jurnalistik. Hal tersebut diatur dalam Undang-Undang Pers Nomor 40 Tahun 1999.

Namun hak untuk mengkritik media tidak membenarkan melalui intimidasi, ancaman, kekerasan ataupun tekanan agar redaksi menghapus berita karena desakan dari pihak luar. Keputusan penerbitan, mengoreksi, atau mencabut sebuah berita harus berada dalam independensi redaksi dan berdasarkan kode etik jurnalistik.

Ancaman terhadap kebebasan pers saat ini, tidak selalu berbentuk pelarangan oleh negara tapi juga terjadi melalui pembatasan yang dilakukan sistem moderasi perusahaan teknologi, menggunakan mekanisme pengaduan platform, tekanan korporasi, serangan digital hingga tekanan massa terhadap ruang redaksi.

Tiap jurnalis pun wajib bekerja secara profesional, melakukan verifikasi dan bekerja dengan kode etik yang ada. Tujuannya, untuk memastikan masyarakat mempunyai akses terhadap informasi yang menyangkut pada kepentingan publik.

Karena itu, AJI menyatakan sikap:

1. Mendesak Meta menjelaskan secara terbuka dasar penghapusan konten Deduktif mengenai Bank Mandiri, termasuk alasan bagian konten yang dinilai melanggar merek dagang. Selain itu, Meta perlu menjelaskan proses verifikasi atas laporan yang mengatasnamakan “Bank Mandiri” namun menggunakan alamat email pribadi secara terbuka kepada publik.

2. Mendesak Meta perlu segera memulihkan kembali konten IG Deduktif karena ini berkaitan dengan konten jurnalistik dan meminta maaf kepada publik.

3. Mendorong setiap pihak yang keberatan terhadap pemberitaan untuk menggunakan hak jawab, hak koreksi dan mekanisme pengaduan melalui Dewan Pers, bukan melakukan tekanan untuk menghapus karya jurnalistik.

4. Menolak segala bentuk intimidasi, ancaman, kekerasan, maupun tekanan massa yang bertujuan mempengaruhi dan menghambat kerja-kerja jurnalistik.

Penulis : Nany Afrida, Ketua Umum AJI Indonesia, Dan Erick Tanjung, Ketua Bidang Advokasi AJI Indonesia

MoneyTalk.id, Jakarta – Hubungan bisnis antara PT Bank Mandiri (Persero) Tbk dan kelompok usaha Jhonlin kembali menjadi sorotan. Perhatian muncul setelah materi investigasi yang sebelumnya dimuat Deduktif.id dan kemudian diunggah ulang di media sosial menyinggung catatan transaksi Bank Mandiri dalam FinCEN Files, termasuk transaksi yang berkaitan dengan kelompok usaha Jhonlin.

Salah satu transaksi yang disebut dalam materi tersebut adalah dana sekitar US$47,9 juta yang tercatat masuk ke rekening PT Jhonlin Group di Bank Mandiri pada Oktober 2014.

Catatan tersebut menjadi menarik untuk dicermati karena hubungan bisnis antara Bank Mandiri dan kelompok usaha Jhonlin tidak berhenti pada transaksi masa lalu. Dalam perkembangannya, Bank Mandiri juga menjadi salah satu bank yang memberikan fasilitas pembiayaan kepada perusahaan yang terafiliasi dengan kelompok tersebut.

Namun, penting ditegaskan, keberadaan suatu transaksi dalam Suspicious Activity Report (SAR) bukanlah putusan pengadilan dan tidak dengan sendirinya membuktikan telah terjadi tindak pidana.

SAR merupakan laporan transaksi yang dinilai perlu mendapat perhatian dari lembaga keuangan dan dilaporkan kepada Financial Crimes Enforcement Network (FinCEN) Amerika Serikat. Karena itu, informasi tersebut lebih tepat dipandang sebagai bagian dari informasi mengenai risiko dan aktivitas transaksi yang memerlukan penjelasan atau penelusuran lebih lanjut.

Dalam dokumen yang menjadi sorotan, Bank Mandiri disebut berkaitan dengan 111 transaksi dengan nilai keseluruhan sekitar US$292,73 juta.

Angka tersebut menjadi perhatian karena muncul bersamaan dengan hubungan pembiayaan Bank Mandiri dengan kelompok usaha Jhonlin pada tahun-tahun berikutnya.

Salah satunya adalah PT Jhonlin Agro Raya Tbk (JARR). Pada 2023, perusahaan tersebut memperoleh fasilitas kredit dari Bank Mandiri senilai sekitar Rp500 miliar.

Setahun kemudian, pada Oktober 2024, JARR kembali memperoleh fasilitas kredit investasi sekitar Rp1,4 triliun.

Dalam laporan keuangan 2025, utang bank JARR kepada Bank Mandiri tercatat sekitar Rp1,79 triliun secara bruto.

Fasilitas pembiayaan tersebut antara lain dijamin dengan 12 sertifikat Hak Guna Usaha (HGU) perkebunan kelapa sawit, serta aset berupa pabrik biodiesel, minyak goreng, pembangkit listrik dan fasilitas pendukung lainnya.

Di sinilah pertanyaan mengenai tata kelola dan manajemen risiko menjadi relevan.

Bukan semata-mata karena nilai kreditnya besar, tetapi juga karena perusahaan penerima pembiayaan merupakan perusahaan terbuka sehingga informasi mengenai hubungan kredit, jaminan, serta pengelolaan risiko menjadi bagian penting yang dapat diperhatikan pemegang saham dan investor.

Sorotan terhadap catatan FinCEN Files juga tidak hanya menyangkut kelompok Jhonlin.

Nama pengusaha Indonesia Sujito Ng disebut dalam sejumlah catatan transaksi.

Pada Oktober 2011, sekitar US$52.000 tercatat masuk melalui rekening Sujito Ng di Bank Mandiri Singapura. Sementara itu, dua transaksi lainnya dengan total sekitar US$272.000 disebut kemudian dibatalkan oleh JPMorgan.

Kembali perlu ditegaskan, pencantuman nama seseorang atau suatu transaksi dalam SAR tidak otomatis berarti orang tersebut melakukan tindak pidana. Status tersebut berbeda dengan temuan penyidikan atau putusan pengadilan.

Meski demikian, rangkaian transaksi tetap dapat menjadi informasi yang relevan ketika publik menilai bagaimana lembaga keuangan melakukan due diligence, pengawasan nasabah, dan manajemen risiko.

CBA: Jangan Hanya Lihat Transaksinya, Periksa Pengawasannya

Direktur Eksekutif Center for Budget Analysis (CBA), Uchok Sky Khadafi, menilai persoalan seperti ini tidak cukup dilihat hanya dari sisi ada atau tidaknya transaksi.

Menurut Uchok, apabila terdapat transaksi bernilai besar yang kemudian berhubungan dengan fasilitas pembiayaan dalam jumlah triliunan rupiah, aspek prinsip kehati-hatian, manajemen risiko dan pengawasan internal bank perlu menjadi perhatian.

“Kalau ada transaksi yang dianggap mencurigakan, jangan langsung disimpulkan sebagai tindak pidana. Tetapi jangan juga diabaikan. Yang harus dilihat adalah bagaimana proses due diligence, analisis risiko dan pengawasan terhadap nasabah tersebut dilakukan,” kata Uchok dalam pandangannya.

Menurut dia, Bank Mandiri sebagai bank BUMN mempunyai tanggung jawab besar untuk memastikan seluruh proses pemberian kredit berjalan sesuai prinsip kehati-hatian.

“Yang perlu diperiksa bukan hanya siapa penerima kredit dan berapa nilainya. Pertanyaannya, bagaimana kredit itu dianalisis, bagaimana jaminannya dinilai, bagaimana risikonya dihitung, dan apakah seluruh prosedur sudah dijalankan secara benar,” ujarnya.

Uchok juga menilai aparat pengawas maupun penegak hukum dapat menelusuri lebih jauh apabila ditemukan indikasi pelanggaran dalam proses transaksi atau pembiayaan.

“Kalau memang ada indikasi pelanggaran, harus dilihat aliran dananya, proses pemberian fasilitas kreditnya, serta siapa saja yang mengambil keputusan. Jangan berhenti pada dokumen transaksi saja,” katanya.

Pandangan tersebut sejalan dengan sikap CBA dalam sejumlah persoalan perbankan sebelumnya. Dalam kasus lain yang melibatkan Bank Mandiri, Uchok juga pernah meminta agar pemeriksaan tidak berhenti pada level operasional, melainkan melihat aspek pengawasan, pengendalian internal, dan tanggung jawab manajemen.

Rp1,79 Triliun Jadi Titik Perhatian

Dengan posisi utang JARR kepada Bank Mandiri yang tercatat sekitar Rp1,79 triliun secara bruto, perhatian publik pada akhirnya tidak hanya tertuju pada sejarah transaksi dalam FinCEN Files.

Pertanyaan yang lebih besar adalah bagaimana bank mengelola hubungan pembiayaan dengan debitur korporasi dalam jumlah besar.

Apakah seluruh proses analisis kredit telah dilakukan secara independen? Bagaimana penilaian terhadap aset yang menjadi agunan? Bagaimana perkembangan kualitas kreditnya? Dan bagaimana Bank Mandiri mengantisipasi risiko apabila terjadi perubahan kondisi bisnis debitur?

Pertanyaan-pertanyaan tersebut menjadi semakin penting karena Bank Mandiri dan JARR sama-sama merupakan perusahaan terbuka.

Bagi investor, keterbukaan informasi bukan sekadar soal angka utang. Investor juga berkepentingan mengetahui bagaimana perusahaan mengelola risiko, menjaga kualitas aset, serta memastikan hubungan pembiayaan tidak menimbulkan risiko tata kelola.

Pada akhirnya, keberadaan nama Bank Mandiri, Jhonlin, maupun Sujito Ng dalam catatan transaksi yang disorot tidak boleh langsung ditarik sebagai kesimpulan adanya tindak pidana.

Namun, rangkaian informasi tersebut tetap layak diuji melalui data, dokumen, dan penjelasan resmi para pihak.

Sebab, ketika transaksi masa lalu bertemu dengan pembiayaan bernilai triliunan rupiah, pertanyaan publik bukan lagi sekadar “ada transaksi atau tidak”, melainkan: seberapa ketat bank mengawasi risiko di balik transaksi tersebut?

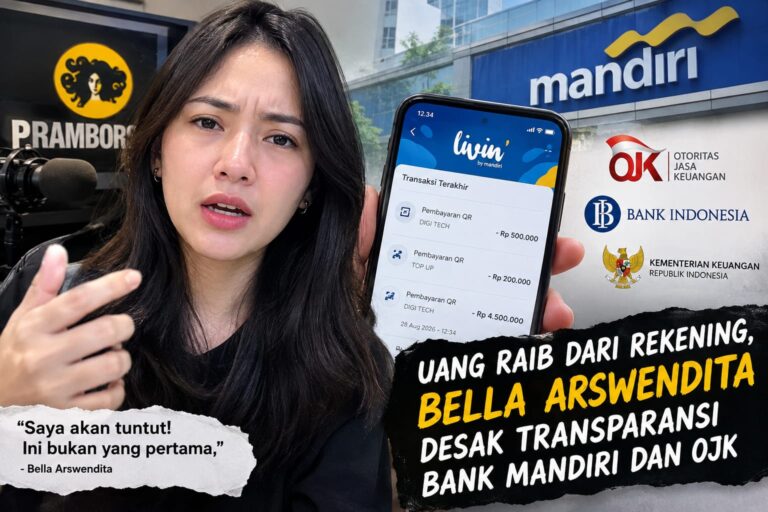
MoneyTalk.id,Jakarta – Kreator konten sekaligus mantan penyiar radio Prambors FM, Bella Arswendita, menjadi sorotan setelah mengungkap dugaan transaksi anomali pada rekening perbankannya. Bella meminta pihak bank dan regulator memberikan penjelasan terbuka mengenai transaksi yang menurut pengakuannya tidak pernah dilakukan.

Keluhan itu disampaikan Bella melalui video di akun TikTok @bellswen pada Jumat, 28 Agustus 2026. Dalam video berdurasi sekitar 3 menit 32 detik tersebut, Bella secara terbuka mempertanyakan keamanan rekening nasabah sekaligus meminta pertanggungjawaban pihak perbankan.

“Bank Mandiri tolong banget ini mah, masa kejadian lagi yang kayak gini? Saya akan tuntut!” kata Bella dalam video yang kemudian beredar luas di media sosial, Senin (7/9/2026).

Berdasarkan pemberitaan Arah Pena, Bella mengaku kehilangan sekitar Rp4,5 juta melalui layanan Livin’ by Mandiri. Ia juga menyebut kejadian serupa telah dialaminya sampai tiga kali sepanjang 2026.

Bella mengungkapkan bahwa transaksi yang dipersoalkan terjadi melalui QR dengan nama penerima yang menurutnya asing. Beberapa transaksi disebut menggunakan kata seperti “Digi”, “Tech”, dan “Top Up”.

Ia mengatakan sebelumnya telah menemukan transaksi dengan nominal lebih kecil, antara lain sekitar Rp200 ribu dan Rp500 ribu, yang menurutnya terjadi berulang.

“Ini bukan kehilangan saya yang pertama, sebelum-sebelumnya saya udah sampai blokir dan udah pokoknya sesuai prosedur. Saya langsung ke bank cabang terdekat,” ujar Bella sebagaimana dikutip Arah Pena.

Persoalan tersebut semakin membuat Bella khawatir setelah ia mengaku menemukan kejadian serupa pada rekening kekasihnya.

Menurut pemberitaan Arah Pena, sang kekasih disebut mengalami kerugian sekitar Rp8 juta hingga Rp9 juta. Bella juga menyebut adanya pengguna lain yang mengaku mengalami transaksi serupa dengan nominal lebih besar, bahkan mencapai Rp10 juta hingga Rp25 juta.

Namun, angka-angka tersebut merupakan pengakuan yang beredar di media sosial, sehingga belum dapat disimpulkan sebagai pola kejahatan perbankan yang sama sebelum ada hasil investigasi resmi.

Bella mengaku tidak pernah memberikan akses kepada orang lain terhadap telepon genggam maupun kata sandinya. Ia juga mengatakan tidak pernah mengeklik tautan mencurigakan atau mengangkat telepon dari nomor yang tidak dikenal.

Karena itu, ia mempertanyakan bagaimana transaksi QR dapat terjadi apabila dirinya tidak merasa melakukan transaksi tersebut.

“Orang transaksi QR, gak pake pin, handphone yang gak di-hack. Kita juga gak semuanya orang tolol ya, gak yang ngeklik-klik link, kita tau kok,” ujar Bella.

Bella juga menyoroti proses penyelesaian pengaduan perbankan, termasuk mekanisme pengembalian dana atau chargeback. Ia mencontohkan pengalaman pengajuan chargeback atas transaksi sebelumnya di BCA yang menurutnya dapat memerlukan waktu hingga 50 hari kerja.

Dalam unggahannya, Bella menandai sejumlah lembaga dan pihak terkait, termasuk Bank Indonesia (BI), Otoritas Jasa Keuangan (OJK), Kementerian Keuangan, Bank Mandiri, dan BCA.

Ia meminta penjelasan mengenai penyebab transaksi anomali, mekanisme pengamanan rekening serta prosedur yang harus ditempuh nasabah ketika mengalami transaksi yang tidak dikenali.

Bella juga mempertanyakan bagaimana nasabah mendapatkan kepastian ketika uang mereka hilang akibat transaksi yang mereka klaim tidak pernah dilakukan.

“Gak semua orang keadaan ekonomi itu bisa nunggu sampai 50 hari sampai uang itu kembali. Kalau sampai nggak bisa makan gimana?” kata Bella.

Ia berharap regulator maupun perbankan dapat menjelaskan secara terbuka mekanisme penanganan kasus tersebut.

“Pengen denger dari Bank Indonesia atau dari bank manapun kejelasan kenapa ini bisa terjadi dan bagaimana caranya biar uang kita bisa kembali?” ujarnya.

Bella menyebut persoalan tersebut bukan kejadian pertama. Ia mengaku sudah mengalami kejadian serupa sebanyak tiga kali pada 2026.

Ia bahkan menyatakan akan mempertimbangkan langkah hukum apabila persoalan tersebut kembali terjadi dan tidak mendapatkan penyelesaian.

Pemberitaan mengenai keluhan Bella kemudian menyebar luas. Salah satu laporan menyebut video yang diunggah pada 28 Agustus sempat memperoleh sekitar 941 ribu tayangan, 142 ribu tanda suka dan 36 ribu kali dibagikan.

Keluhan Bella juga mendapat respons dari warganet. Salah satu akun yang dikutip dalam pemberitaan, @KemangiNews, mempertanyakan keamanan dana nasabah dan meminta pengguna lain yang mengalami kasus serupa untuk ikut bersuara.

“Bank mana yang bisa dipercaya kalau kayak gini caranya?” demikian inti komentar akun tersebut yang kemudian turut mendapat perhatian di media sosial.

Komentar lainnya datang dari akun @Inaa_Rf yang mengingat Bella sebagai mantan penyiar Prambors dan mengaku khawatir dengan penggunaan bank BUMN. Akun tersebut kemudian mendapat tanggapan dari @KemangiNews yang menyebut masyarakat menjadi bingung ketika menghadapi persoalan keamanan dana di perbankan.

Ada pula warganet yang memberikan dukungan kepada Bella agar persoalan tersebut terus dikawal.

“Semangat Bells!! Semoga banyak yang speak up,” tulis salah satu pengguna media sosial yang dikutip dalam pemberitaan.

Belum Ada Kesimpulan Penyebab

Meski keluhan Bella telah menjadi perhatian publik, hingga pemberitaan yang tersedia belum ada kesimpulan resmi mengenai penyebab transaksi tersebut, pihak yang melakukan transaksi, maupun apakah transaksi tersebut benar-benar merupakan tindak kejahatan siber.

Arah Pena juga melaporkan bahwa hingga berita tersebut ditulis belum ada tanggapan dari Bank Indonesia, Bank Mandiri, BCA maupun pemerintah mengenai tudingan dan pertanyaan yang disampaikan Bella.

Karena itu, persoalan tersebut masih perlu ditelusuri melalui mekanisme pengaduan perbankan dan regulator serta, apabila diperlukan, proses hukum.

Kasus Bella pada akhirnya bukan hanya menyangkut nominal kerugian yang dialaminya. Persoalan yang lebih besar adalah jaminan keamanan dana nasabah, transparansi investigasi transaksi digital, kecepatan penanganan pengaduan, dan kepastian pengembalian dana apabila terbukti terjadi transaksi tanpa otorisasi nasabah.

Publik kini menunggu penjelasan resmi dari pihak Bank Mandiri dan regulator mengenai bagaimana transaksi tersebut dapat terjadi dan langkah apa yang akan dilakukan untuk memastikan kejadian serupa tidak kembali menimpa nasabah.

Kredit Ratusan Miliar ke Crowde Diduga Terlalu Mudah, CBA Desak Kejati DKI Usut OJK, Bank Mandiri dan BJB

Penyaluran pinjaman dari PT Bank Mandiri (Persero) Tbk dan PT Bank Pembangunan Daerah Jawa Barat dan Banten Tbk atau Bank BJB kepada perusahaan teknologi finansial PT Crowde Membangun Bangsa menjadi sorotan tajam. Kasus penyaluran kredit pada rentang Tahun Anggaran 2020 hingga 2024 itu kini disebut telah mengarah pada dugaan tindak pidana korupsi.

Direktur Eksekutif Center for Budget Analysis (CBA), Uchok Sky Khadafi, mendesak Kejaksaan Tinggi DKI Jakarta tidak berhenti pada penelusuran pihak tertentu saja. Ia meminta aparat penegak hukum membongkar secara menyeluruh proses pemberian kredit, mekanisme pengawasan, hingga pihak-pihak yang memiliki kewenangan dalam meloloskan pembiayaan kepada Crowde.

“Dari sini, Kejati DKI Jakarta harus segera menetapkan tersangka, baik dari unsur Otoritas Jasa Keuangan, para petinggi Bank Mandiri maupun Bank BJB,” kata Uchok Sky Khadafi ketika dimintai tanggapannya, Sabtu (5/9/2026).

Menurut Uchok, pertanyaan mendasar yang harus dijawab penyidik adalah bagaimana penyaluran kredit dalam jumlah besar kepada sebuah perusahaan fintech dapat berlangsung hingga kemudian memunculkan persoalan hukum dan potensi kerugian.

CBA pun menyoroti fungsi pengawasan OJK terhadap perbankan, khususnya terhadap bank-bank pemerintah yang memiliki peran besar dalam sistem keuangan nasional.

Uchok secara khusus menyinggung posisi Deputi Komisioner Pengawas Bank Pemerintah dan Syariah OJK, Defri Andri. Menurut dia, posisi tersebut memiliki fungsi strategis dalam pengawasan bank-bank pemerintah dan karena itu perlu dilakukan penelusuran mengenai efektivitas pengawasan yang dilakukan dalam kaitannya dengan penyaluran pembiayaan kepada Crowde.

“Lembaga pengawas seperti OJK seharusnya menjadi ujung tombak pengawasan. Jangan sampai pengawasan justru baru dipertanyakan setelah kredit bermasalah dan perkara mulai mencuat,” ujar Uchok.

Ia menilai posisi pengawasan terhadap bank pemerintah sangat krusial karena berada pada bagian hulu dari sistem pengendalian risiko perbankan. Jika terdapat kelemahan dalam proses pengawasan, maka persoalan tersebut, menurutnya, patut ditelusuri untuk mengetahui apakah terjadi kelalaian, pelanggaran prosedur atau bahkan dugaan perbuatan melawan hukum.

“Posisi dan kewenangannya strategis. Karena itu, penyidik perlu menelusuri secara serius bagaimana proses pengawasan terhadap penyaluran pinjaman bank kepada perusahaan fintech yang kemudian bermasalah,” katanya.

Sorotan terhadap Crowde semakin menguat setelah muncul fakta mengenai hubungan bisnis perusahaan tersebut dengan Bank Mandiri dan Bank BJB.

Berdasarkan informasi yang disampaikan CBA, Crowde sebelumnya memiliki rencana bisnis penyaluran Kredit Usaha Rakyat atau KUR kepada petani Indonesia dengan nilai mencapai Rp936 miliar pada tahun 2022. Selain itu, pada periode Oktober hingga Desember 2021 disebut terdapat rencana penyaluran sebesar Rp20 miliar yang dilakukan melalui kerja sama dengan Bank BJB.

Crowde juga menjalin kerja sama pembiayaan dengan Bank Mandiri. Namun, hubungan bisnis tersebut kemudian berujung sengketa hukum. Bank Mandiri diketahui telah mengajukan gugatan terhadap PT Crowde Membangun Bangsa dengan nilai kerugian yang diklaim mencapai Rp739,43 miliar hingga posisi 8 Juli 2025.

Bagi Uchok, gugatan perdata atau langkah hukum yang dilakukan bank terhadap Crowde tidak serta-merta menutup kemungkinan adanya persoalan lain yang perlu didalami aparat penegak hukum.

Ia meminta Kejati DKI Jakarta menelusuri aliran dana yang berkaitan dengan penyaluran kredit tersebut, termasuk kemungkinan adanya tindak pidana pencucian uang atau TPPU apabila ditemukan indikasi transaksi mencurigakan atau pengalihan dana yang tidak sesuai dengan tujuan pemberian kredit.

“Walaupun Bank Mandiri sudah melakukan gugatan kepada PT Crowde Membangun Bangsa, CBA tetap meminta Kejati DKI Jakarta untuk menelusuri kemungkinan TPPU, baik yang berkaitan dengan Bank Mandiri maupun Bank BJB,” tegasnya.

Uchok menilai penyidikan tidak boleh hanya berhenti pada pertanyaan apakah kredit telah macet atau apakah debitur mampu mengembalikan pinjaman. Lebih jauh dari itu, proses awal pemberian kredit harus diperiksa secara mendalam.

Menurutnya, penyidik perlu membongkar proses analisis kelayakan kredit, sistem mitigasi risiko, mekanisme persetujuan, jaminan, penggunaan dana hingga pola hubungan bisnis antara pihak perusahaan fintech dan pejabat bank.

“Karena kredit yang diberikan bank plat merah kepada Crowde itu terkesan terlalu mudah dan gampang. Kalau memang prosedurnya benar, tentu semuanya harus bisa dijelaskan secara transparan,” kata Uchok.

Ia bahkan menyebut adanya dugaan “kongkalikong” yang menurutnya harus dibuktikan melalui penyidikan.

“Karena itu perlu ditelusuri, apakah ada hubungan atau kesepakatan tertentu antara perusahaan fintech dengan pihak-pihak di kedua bank. Jangan sampai kredit dalam jumlah besar bisa lolos tanpa proses pengawasan dan analisis risiko yang ketat,” ujarnya.

Desakan CBA kepada Kejati DKI Jakarta juga diarahkan pada kemungkinan penerapan ketentuan tindak pidana korupsi apabila dalam proses penyidikan ditemukan unsur perbuatan melawan hukum, penyalahgunaan kewenangan, konflik kepentingan atau tindakan lain yang mengakibatkan kerugian keuangan negara maupun perekonomian negara.

Dalam konteks penegakan hukum, penyidik dapat menelusuri ketentuan dalam Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana telah diubah dengan Undang-Undang Nomor 20 Tahun 2001. Namun, penetapan seseorang sebagai tersangka tetap harus didasarkan pada kecukupan alat bukti dan hasil penyidikan, bukan semata-mata pada adanya kredit bermasalah.

Selain itu, apabila penyidik menemukan adanya dugaan penyamaran, pengalihan atau penyembunyian hasil tindak pidana, maka penelusuran dapat dikembangkan dengan menggunakan instrumen hukum terkait pencegahan dan pemberantasan tindak pidana pencucian uang.

Kasus ini, menurut CBA, harus menjadi pintu masuk untuk membongkar secara utuh mata rantai penyaluran dana, mulai dari tahap pengajuan kredit hingga penggunaan akhir uang tersebut.

“Jangan hanya melihat akibatnya ketika kredit sudah bermasalah. Yang harus dibongkar adalah bagaimana sejak awal kredit itu bisa lolos. Siapa yang menganalisis, siapa yang menyetujui, bagaimana pengawasannya, dan ke mana saja dana itu mengalir,” kata Uchok.

CBA berharap Kejati DKI Jakarta melakukan pemeriksaan secara menyeluruh terhadap seluruh pihak yang terkait dalam proses tersebut. Mulai dari manajemen PT Crowde Membangun Bangsa, pejabat dan pengambil keputusan di Bank Mandiri dan Bank BJB, hingga pihak-pihak yang memiliki fungsi pengawasan sesuai dengan kewenangannya.

Meski demikian, seluruh dugaan yang disampaikan CBA tersebut masih harus dibuktikan melalui proses penyelidikan dan penyidikan yang sah. Hingga terdapat penetapan tersangka dan putusan pengadilan yang berkekuatan hukum tetap, semua pihak tetap harus ditempatkan berdasarkan asas praduga tak bersalah.

Yang kini menjadi tuntutan CBA adalah keterbukaan dan keberanian aparat penegak hukum untuk menelusuri perkara ini sampai ke hulu.

“Kalau memang tidak ada pelanggaran, tentu harus dibuktikan melalui pemeriksaan yang transparan. Tetapi kalau ada pelanggaran hukum, siapa pun yang terlibat harus dimintai pertanggungjawaban. Jangan sampai kasus kredit besar ini hanya berhenti pada gugatan terhadap perusahaan fintech, sementara proses bagaimana uang ratusan miliar itu bisa dicairkan justru tidak pernah dibongkar,” pungkas Uchok Sky Khadafi.

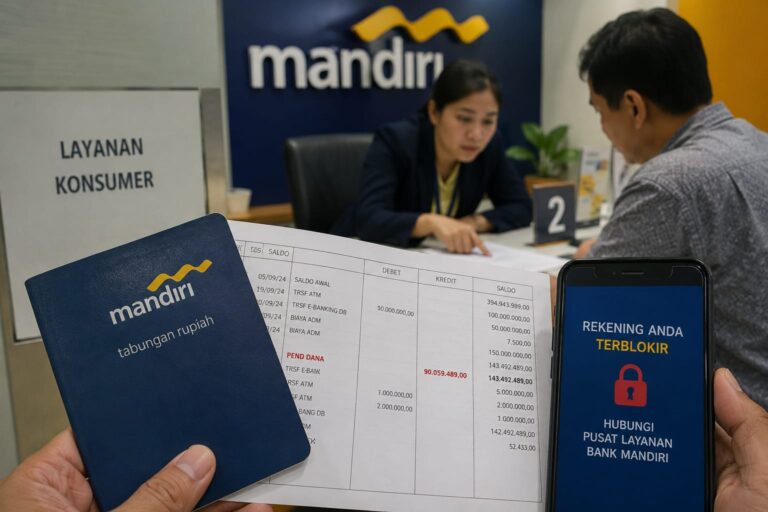
MoneyTalk.id, Jakarta – Praktisi hukum Damai Hari Lubis menyoroti persoalan pemblokiran rekening pribadi milik Cheng Hua yang sebelumnya disebut berisi dana sebesar Rp394.943.989, serta dugaan berkurangnya saldo sebesar Rp90.059.489.

Menurut Damai Hari Lubis, persoalan tersebut tidak dapat hanya dilihat dari adanya hubungan utang-piutang antara nasabah dengan bank. Yang harus diuji secara hukum, kata dia, adalah dasar kewenangan Bank Mandiri untuk memblokir rekening tabungan pribadi serta melakukan pendebitan atau pengalihan dana dari rekening tersebut.

“Kalau rekening yang diblokir merupakan rekening pribadi yang secara administrasi berbeda dengan rekening kredit atau fasilitas pinjaman, maka harus diperiksa secara jelas dasar hukumnya. Apakah ada klausul perjanjian yang memberikan kewenangan kepada bank untuk melakukan pemblokiran atau pendebitan terhadap rekening tersebut,” kata Damai Hari Lubis kepada wartawan, Ahad (30/8/2026).

Ia menilai, keberadaan utang tidak serta-merta dapat dijadikan alasan untuk mengambil atau memindahkan dana nasabah tanpa terlebih dahulu menjelaskan mekanisme dan dasar hukum yang digunakan.

Menurut Damai, dalam hukum perdata berlaku prinsip bahwa setiap perjanjian yang dibuat secara sah mengikat para pihak sebagaimana undang-undang. Prinsip tersebut dikenal melalui Pasal 1338 Kitab Undang-Undang Hukum Perdata (KUHPerdata).

Karena itu, apabila Bank Mandiri mendasarkan tindakannya pada hubungan perjanjian kredit dengan Cheng Hua, maka menurut Damai, harus dilihat secara terang apakah perjanjian tersebut memang memuat klausul mengenai hak bank melakukan set-off, kompensasi, pendebitan, pemblokiran, atau penguasaan dana pada rekening lain milik debitur.

“Jangan sampai hubungan kredit dijadikan alasan umum untuk melakukan tindakan terhadap seluruh rekening nasabah. Harus ada dasar kontraktual dan mekanisme yang jelas,” tegasnya.

Damai juga menyoroti pengakuan Cheng Hua mengenai berkurangnya dana sebesar Rp90.059.489 dari rekening pribadinya pada 20 September 2024.

Menurut dia, persoalan paling mendasar adalah adanya kewajiban bagi pihak yang melakukan tindakan terhadap dana nasabah untuk dapat menjelaskan secara terbuka ke mana dana tersebut dialihkan, untuk pembayaran kewajiban apa, serta berdasarkan perjanjian atau ketentuan hukum apa tindakan tersebut dilakukan.

“Kalau benar ada pendebitan sebesar Rp90 juta, maka nasabah berhak meminta penjelasan dan bukti administrasi. Misalnya, apakah itu digunakan untuk pembayaran pokok utang, bunga, denda, biaya tertentu, atau dilakukan sebagai mekanisme kompensasi,” ujarnya.

Menurut Damai, tanpa penjelasan yang transparan, persoalan tersebut berpotensi menjadi sengketa keperdataan antara nasabah dan bank.

Ia mengingatkan bahwa hubungan antara bank dan nasabah bukan hanya didasarkan pada kepentingan bisnis, tetapi juga harus tunduk pada prinsip perlindungan konsumen di sektor jasa keuangan.

Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mengatur prinsip perlindungan konsumen, perilaku pelaku usaha jasa keuangan, penyediaan informasi, layanan kepada konsumen, hingga mekanisme penanganan pengaduan dan penyelesaian sengketa.

“Bank sebagai pelaku usaha jasa keuangan tentu harus mampu menjelaskan tindakan yang dilakukan terhadap dana konsumennya. Transparansi menjadi penting agar tidak muncul dugaan bahwa tindakan tersebut dilakukan secara sepihak,” kata Damai.

Lebih lanjut, Damai Hari Lubis mengatakan terdapat kemungkinan jalur hukum perdata apabila nasabah merasa dirugikan dan tidak mendapatkan penjelasan yang memadai.

Menurutnya, aspek pertama yang dapat diuji adalah wanprestasi, apabila tindakan yang dilakukan bank diduga tidak sesuai dengan isi perjanjian antara bank dan nasabah.

Aspek kedua adalah kemungkinan perbuatan melawan hukum sebagaimana Pasal 1365 KUHPerdata, yang pada prinsipnya mengatur kewajiban pihak yang melakukan perbuatan melawan hukum dan menimbulkan kerugian kepada pihak lain untuk mengganti kerugian tersebut.

Namun demikian, Damai menekankan bahwa penerapan Pasal 1365 tidak dapat dilakukan secara otomatis. Harus dibuktikan terlebih dahulu adanya perbuatan yang bertentangan dengan hukum, adanya kesalahan, kerugian, serta hubungan sebab akibat antara tindakan dan kerugian yang dialami.

“Semua itu tentu harus dibuktikan melalui dokumen. Nasabah harus membuka perjanjian kreditnya, perjanjian pembukaan rekening, mutasi rekening, surat pemberitahuan, serta seluruh dokumen yang berkaitan dengan pemblokiran dan pendebitan,” ujarnya.

Dalam kasus Cheng Hua, Damai menilai pengakuan adanya utang kepada Bank Mandiri harus dipisahkan dari pertanyaan mengenai mekanisme penguasaan atau pengurangan dana dalam rekening pribadi.

Cheng Hua sebelumnya mengakui memiliki kewajiban utang melalui rekening pinjaman yang berbeda. Namun, ia bersama kuasa hukumnya, Rico Vino, mempertanyakan pemblokiran rekening tabungan pribadi dan berkurangnya dana sebesar Rp90.059.489.

“Adanya utang memang merupakan fakta hukum yang penting. Tetapi tetap harus diuji bagaimana mekanisme penyelesaiannya. Apalagi menurut keterangan Cheng Hua, terdapat sejumlah agunan yang juga telah diproses melalui mekanisme lelang,” kata Damai.

Menurutnya, apabila terdapat pelunasan atau pengurangan kewajiban melalui penjualan agunan, maka perhitungan kewajiban debitur harus dilakukan secara transparan.

“Jangan sampai ada pembayaran ganda. Semua harus dihitung secara terbuka. Berapa nilai kewajiban, berapa hasil lelang agunan yang diperhitungkan, dan berapa sebenarnya sisa utang setelah seluruh transaksi dilakukan,” katanya.

Damai menyarankan agar Cheng Hua terlebih dahulu meminta penjelasan tertulis kepada Bank Mandiri mengenai seluruh rangkaian peristiwa tersebut.

Menurutnya, ada sejumlah pertanyaan yang seharusnya dijawab secara jelas, antara lain:

1. Apa dasar pemblokiran rekening pribadi Cheng Hua pada 5 September 2024?

2. Apakah terdapat klausul perjanjian yang memberikan kewenangan kepada bank untuk memblokir rekening tersebut?

3. Apa dasar pendebitan atau berkurangnya dana sebesar Rp90.059.489?

4. Ke rekening atau pos kewajiban mana dana tersebut diperhitungkan?

5. Apakah nasabah telah diberikan pemberitahuan sebelum atau setelah tindakan tersebut dilakukan?

6. Bagaimana perhitungan kewajiban Cheng Hua setelah sejumlah agunan diproses melalui mekanisme lelang?

“Kalau Bank Mandiri mempunyai dasar hukum dan dasar perjanjian, tentu hal itu harus dijelaskan kepada nasabah. Sebaliknya, kalau ternyata tindakan tersebut tidak mempunyai dasar yang cukup atau tidak sesuai prosedur, maka nasabah memiliki hak untuk menempuh mekanisme keberatan dan penyelesaian sengketa,” ujar Damai.

Regulasi OJK mengatur bahwa konsumen dapat menyampaikan pengaduan dan terdapat mekanisme penyelesaian sengketa di sektor jasa keuangan, termasuk penyelesaian melalui jalur di luar pengadilan maupun pengadilan setelah mekanisme pengaduan ditempuh sesuai ketentuan.

Sebelumnya, Cheng Hua mengaku rekening pribadinya tidak dapat digunakan ketika hendak melakukan transaksi melalui ATM Bank Mandiri di kawasan Gatot Subroto, Kota Jambi, pada 5 September 2024.

Saat itu, menurut keterangannya, saldo rekening mencapai Rp394.943.989.

Cheng Hua kemudian mendatangi pihak bank untuk meminta penjelasan. Pada 19 September 2024, menurut pengakuannya, ia memperoleh informasi bahwa pemblokiran tersebut berkaitan dengan kewajiban utang.

Namun, sehari kemudian, tepatnya pada 20 September 2024, Cheng Hua mengaku mendapati saldo rekeningnya berkurang sebesar Rp90.059.489.

Hingga kini, Cheng Hua menyatakan masih mempertanyakan ke mana dana tersebut dialihkan.

“Intinya saya ingin bertemu dan mendapatkan pernyataan resmi terkait uang Rp90 juta tersebut,” kata Cheng Hua.

Kuasa hukum Cheng Hua, Rico Vino, juga mempertanyakan dasar pemblokiran rekening dan pengurangan dana tersebut karena rekening yang dipersoalkan disebut sebagai rekening tabungan pribadi yang berbeda dari rekening pinjaman.

Damai Hari Lubis menilai persoalan tersebut harus diselesaikan berdasarkan dokumen dan argumentasi hukum, bukan sekadar berdasarkan klaim salah satu pihak.

“Dalam negara hukum, bank juga harus diberikan kesempatan menjelaskan dasar tindakannya. Tetapi nasabah pun mempunyai hak untuk meminta transparansi dan pertanggungjawaban atas setiap tindakan yang berdampak terhadap dananya,” pungkasnya.

Hingga berita ini diturunkan, belum terdapat keterangan resmi dari pihak Bank Mandiri yang secara khusus menjelaskan dasar pemblokiran rekening dan pengurangan saldo sebagaimana diklaim Cheng Hua.

MoneyTalk.id,Jakarta – Persoalan pemblokiran rekening dan berkurangnya dana nasabah mencuat di Jambi. Seorang nasabah bernama Cheng Hua mengaku rekening pribadinya di Bank Mandiri sempat diblokir ketika memiliki saldo sebesar Rp394.943.989.

Tak hanya itu, Cheng Hua juga mengaku mendapati saldo rekening pribadinya kemudian berkurang sebesar Rp90.059.489. Ia pun meminta Bank Mandiri memberikan penjelasan resmi mengenai dasar pemblokiran rekening serta ke mana dana puluhan juta rupiah tersebut dialihkan.

Berdasarkan kronologi yang disampaikan Cheng Hua kepada sejumlah media, persoalan itu bermula pada 5 September 2024. Saat hendak melakukan penarikan uang melalui ATM Bank Mandiri di kawasan Gatot Subroto, Kota Jambi, ia mengaku terkejut karena rekening pribadinya tidak dapat digunakan.

Menurut Cheng Hua, pada layar ATM muncul keterangan bahwa rekening miliknya telah terblokir.

“Saya kaget, tertulis di rekening pribadi saya terblokir,” ujar Cheng Hua.

Saat itu, menurut keterangannya, saldo yang tersimpan dalam rekening pribadi tersebut mencapai Rp394.943.989.

Merasa ada kejanggalan, Cheng Hua kemudian mendatangi pihak Bank Mandiri untuk meminta penjelasan mengenai pemblokiran tersebut.

Pada 19 September 2024, menurut Cheng Hua, pihak bank menyampaikan bahwa pemblokiran rekening berkaitan dengan persoalan kewajiban atau utang yang belum diselesaikannya.

Namun, persoalan justru semakin menjadi perhatian ketika sehari kemudian, pada 20 September 2024, Cheng Hua mengaku mendapati adanya pengurangan dana dari rekening pribadinya sebesar Rp90.059.489.

“Sampai saat ini, sudah hampir dua tahun saya masih menanyakan uang Rp90 juta tersebut dikemanakan,” ungkap Cheng Hua.

Cheng Hua mengakui dirinya memang memiliki kewajiban utang kepada Bank Mandiri melalui rekening pinjaman yang berbeda.

Namun, ia mempertanyakan alasan rekening tabungan pribadinya ikut diblokir dan dananya berkurang.

Menurut keterangan Cheng Hua dan kuasa hukumnya, Rico Vino, rekening yang dipersoalkan merupakan rekening tabungan pribadi dan berbeda dengan rekening pinjaman yang berkaitan dengan kewajiban utang.

Rico Vino mengatakan, pihaknya mempertanyakan dasar serta mekanisme pemblokiran rekening dan pengurangan dana sebesar Rp90.059.489 tersebut.

“Yang diblokir dan dialihkan dananya adalah rekening tabungan pribadi Cheng Hua yang tidak ada hubungannya dengan rekening pinjaman,” ujar Rico Vino dalam keterangannya kepada media.

Menurut Rico, persoalan utang Cheng Hua juga telah melalui proses penanganan dengan agunan yang dimiliki kliennya.

Cheng Hua menyebut terdapat lima agunan yang diproses melalui mekanisme lelang. Salah satu agunan, menurut keterangannya, telah terjual pada 12 September 2024.

Selang beberapa hari setelah proses tersebut, tepatnya 20 September 2024, Cheng Hua mengaku mengetahui dana sebesar Rp90.059.489 telah berkurang dari rekening pribadinya.

Rentetan peristiwa itu kemudian menjadi dasar pertanyaan Cheng Hua dan kuasa hukumnya mengenai hubungan antara persoalan utang, proses lelang agunan, pemblokiran rekening pribadi, dan berkurangnya dana puluhan juta rupiah tersebut.

Minta Penjelasan Resmi

Cheng Hua menegaskan bahwa dirinya tidak hanya mempersoalkan berkurangnya dana, tetapi juga mempertanyakan alasan dirinya mengaku tidak memperoleh pemberitahuan sebelumnya mengenai pemblokiran rekening maupun pengurangan saldo.

Ia berharap pihak Bank Mandiri, khususnya kantor cabang di Jambi yang menangani persoalan tersebut, dapat memberikan penjelasan terbuka dan resmi.

“Intinya saya ingin bertemu dan mendapatkan pernyataan resmi terkait uang Rp90 juta tersebut,” tegas Cheng Hua.

Sementara itu, berdasarkan penelusuran sejumlah pemberitaan yang terbit pada 28–29 Agustus 2026, kasus ini telah diberitakan oleh beberapa media dengan kronologi yang serupa, yakni pemblokiran rekening pada 5 September 2024, penjelasan mengenai persoalan utang pada 19 September 2024, dan pengurangan saldo sebesar Rp90.059.489 pada 20 September 2024.

Hingga berita ini ditulis, belum ditemukan keterangan resmi dari pihak Bank Mandiri yang secara khusus menjelaskan versi bank terkait tudingan pemblokiran rekening dan pengurangan dana sebagaimana disampaikan Cheng Hua. Karena itu, penjelasan dari pihak Bank Mandiri masih diperlukan untuk memberikan gambaran yang utuh dan berimbang mengenai persoalan tersebut.

Pihak Bank Mandiri memiliki hak jawab dan hak koreksi atas pemberitaan ini.

MoneyTalk.id, Jakarta – Pembukaan blokir rekening milik Koordinator Aliansi Masyarakat Pati Bersatu (AMPB), Supriyono alias Botok, oleh Bank Mandiri dinilai sebagai buah dari tekanan publik, bukan hasil intervensi pengawasan dari Otoritas Jasa Keuangan (OJK).

Direktur Eksekutif Center For Budget Analysis (CBA), Uchok Sky Khadafi, menyoroti lambannya respons OJK dalam menyikapi tindakan sewenang-wenang perbankan terhadap nasabah. Menurutnya, langkah Direktur Utama Bank Mandiri, Riduan, yang akhirnya meminta maaf dan membuka kembali rekening tersebut membuktikan adanya kesalahan fatal dalam prosedur yang diambil pihak bank.

“Dibukanya rekening Saudara Botok bukan karena intervensi OJK. Dalam hal ini, OJK terlihat mandul dan tidak menggunakan kewenangan pengawasannya untuk mengawasi Bank Mandiri yang bertindak sewenang-wenang kepada nasabah,” tegas Uchok, Rabu (26/8/2026).

Uchok menilai, sikap OJK yang hanya berpangku tangan di tengah polemik ini mencederai keadilan bagi nasabah. Oleh karena itu, CBA mendesak agar OJK segera memanggil dan memeriksa pimpinan tertinggi Bank Mandiri untuk mempertanggungjawabkan kebijakan pemblokiran tersebut secara transparan.

Sebelumnya, OJK melalui Kepala Eksekutif Pengawas Perbankan, Dian Ediana Rae, menyatakan bahwa lembaganya tengah mendalami kasus ini. Pihak OJK menegaskan akan mengambil langkah pengawasan dan menindaklanjuti sesuai kewenangan apabila ditemukan adanya pelanggaran terhadap ketentuan yang berlaku.

CBA berharap OJK tidak tinggal diam dan dapat membuktikan taringnya sebagai lembaga pengawas independen demi menjaga kepercayaan publik terhadap industri perbankan nasional.