6 November 2026

Kredit

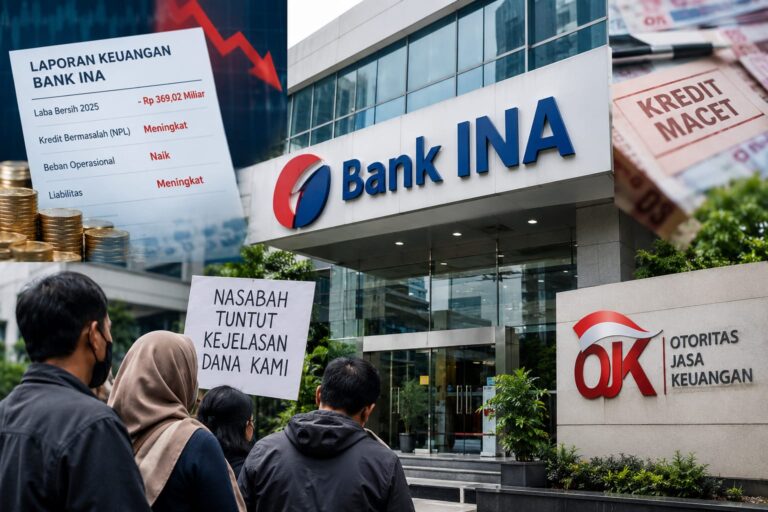
MoneyTalk.id,Jakarta – Kinerja PT Bank Ina Perdana Tbk (Bank INA) menghadapi tekanan setelah membukukan kerugian bersih Rp369,02 miliar sepanjang 2025. Kondisi tersebut berbanding terbalik dengan tahun sebelumnya ketika bank berkode saham BINA itu masih mencatatkan laba bersih Rp81,85 miliar.

Tekanan kinerja tersebut menjadi perhatian di tengah meningkatnya kredit bermasalah, membengkaknya beban operasional, serta besarnya kewajiban bank kepada nasabah yang menyimpan dana. Sejumlah indikator keuangan itu perlu dicermati untuk menilai kemampuan bank menjaga kualitas aset, mengelola risiko kredit, dan mempertahankan kepercayaan masyarakat.

Berdasarkan laporan keuangan tahun buku 2025 yang diberitakan Ipotnews pada 8 April 2026, pendapatan bunga bersih Bank INA turun 21,4 persen menjadi Rp560,27 miliar dari Rp713,06 miliar pada 2024. Sementara itu, beban operasional lainnya melonjak 82,9 persen menjadi sekitar Rp1,2 triliun dari Rp653,68 miliar pada tahun sebelumnya.

Kondisi tersebut menunjukkan tekanan yang cukup berat terhadap kemampuan perusahaan menghasilkan keuntungan. Meskipun pendapatan operasional lainnya meningkat, kenaikan itu belum mampu menutup tingginya beban operasional yang ditanggung bank.

Laporan keuangan Bank INA mencatat total aset per 31 Desember 2025 mencapai Rp31,3 triliun, meningkat 28,1 persen dibandingkan tahun sebelumnya. Namun, total liabilitas juga naik 34,4 persen menjadi Rp27,99 triliun.

Simpanan nasabah mencapai Rp27,26 triliun, meningkat 35,4 persen dari Rp20,13 triliun pada akhir 2024. Pada saat bersamaan, ekuitas bank turun 8,4 persen menjadi Rp3,31 triliun.

Angka-angka tersebut perlu dibaca secara proporsional. Dalam bisnis perbankan, simpanan nasabah merupakan sumber pendanaan yang lazim dan tidak otomatis menunjukkan adanya masalah pembayaran utang. Demikian pula, peningkatan liabilitas tidak dengan sendirinya berarti bank mengalami gagal bayar.

Namun, ketika kenaikan kewajiban disertai kerugian bersih dan tekanan kualitas kredit, manajemen perlu memastikan kecukupan modal, likuiditas, pencadangan kerugian, serta kemampuan memenuhi penarikan dana nasabah sesuai ketentuan.

Pertanyaan yang perlu dijawab adalah apakah pertumbuhan aset dan penghimpunan dana tersebut menghasilkan pendapatan yang memadai untuk menutup biaya dana, biaya operasional, dan risiko kredit.

Persoalan kualitas kredit Bank INA juga pernah menjadi perhatian pada 2024. Berdasarkan pemberitaan Suara.com pada 19 November 2024, rasio kredit bermasalah atau non-performing loan (NPL) gross meningkat dari 1,99 persen pada September 2023 menjadi 4,46 persen pada September 2024.

Pada periode yang sama, NPL net naik dari 0,55 persen menjadi 3 persen. Kenaikan itu terjadi ketika penyaluran kredit bank mencapai sekitar Rp13,25 triliun pada September 2024.

Perkembangan berikutnya menunjukkan bahwa persoalan kualitas kredit masih perlu dicermati. Kontan pada 9 Juli 2026 melaporkan NPL gross Bank INA mencapai 3,13 persen per Maret 2026.

Meski angka tersebut lebih rendah dibandingkan posisi September 2024, kualitas kredit tetap menjadi indikator penting yang harus dipantau. Penurunan rasio NPL belum cukup untuk menyimpulkan bahwa seluruh persoalan kredit telah selesai, terlebih apabila nilai nominal kredit bermasalah, kredit yang direstrukturisasi, dan pembentukan cadangan belum diperiksa secara menyeluruh.

Dalam laporan keuangan per 30 Juni 2025 yang tersedia melalui dokumen Bank INA, terdapat kredit berstatus macet sebesar Rp349,17 miliar. Angka tersebut merupakan posisi pertengahan 2025, bukan angka terkini, sehingga perlu diperbarui menggunakan laporan keuangan terbaru sebelum dijadikan dasar untuk menilai kondisi saat ini.

Kredit macet dapat menekan pendapatan bunga, meningkatkan kebutuhan pencadangan, dan mengurangi keuntungan. Karena itu, publik perlu memperoleh penjelasan mengenai sektor usaha yang menyumbang kredit bermasalah, konsentrasi debitur, efektivitas penagihan, serta perkembangan restrukturisasi kredit.

Meski demikian, kredit macet tidak otomatis membuktikan adanya penyimpangan atau tindak pidana. Untuk menyimpulkan adanya pelanggaran, diperlukan bukti mengenai proses pemberian kredit, kepatuhan terhadap ketentuan perbankan, dan pertanggungjawaban pihak-pihak yang terlibat.

Selain laporan keuangan dan kualitas kredit, penanganan keluhan nasabah merupakan bagian penting dalam menjaga kepercayaan terhadap perbankan.

Dalam laporan pengaduan tahun 2025 yang dipublikasikan Bank INA, tercatat 4.315 pengaduan dari berbagai kategori transaksi. Dari jumlah tersebut, 4.260 pengaduan atau sekitar 99 persen dinyatakan selesai, sedangkan 55 pengaduan masih dalam proses. Tidak ada pengaduan yang tercatat belum selesai dalam tabel tersebut.

Pengaduan terbanyak berkaitan dengan perbankan elektronik, yakni 2.453 laporan. Selanjutnya, terdapat 787 pengaduan terkait sistem pembayaran lainnya, 709 pengaduan mengenai kartu ATM, kartu debit, atau mesin ATM, serta 352 pengaduan terkait tabungan.

Adapun pengaduan mengenai kredit tercatat sebanyak 10 laporan dan pengaduan deposito sebanyak satu laporan.

Data itu tidak dapat langsung ditafsirkan sebagai bukti adanya protes massal atau ketidakmampuan bank membayar kewajibannya. Pengaduan juga tidak seluruhnya berkaitan dengan kredit macet atau penarikan dana. Namun, jumlah tersebut tetap relevan untuk mengevaluasi kualitas pelayanan, keamanan transaksi, dan kecepatan penyelesaian masalah nasabah.

Untuk mengetahui apakah terdapat protes nasabah yang lebih luas, perlu ada verifikasi tersendiri melalui keterangan nasabah, dokumentasi kejadian, laporan resmi, atau pemberitaan yang dapat dipertanggungjawabkan.

Otoritas Jasa Keuangan (OJK) memiliki peran penting dalam mengawasi kesehatan bank, kualitas kredit, kecukupan modal, likuiditas, tata kelola, serta perlindungan konsumen.

Dalam kasus Bank INA, pengawasan perlu memastikan bahwa pertumbuhan kredit diimbangi dengan analisis kelayakan debitur yang memadai, pencadangan kerugian yang sesuai, serta pengelolaan risiko yang disiplin.

OJK juga perlu memastikan bahwa pengaduan konsumen ditangani sesuai ketentuan dan bahwa informasi mengenai kondisi keuangan bank disampaikan secara transparan kepada publik.

Namun, berdasarkan sumber yang ditelaah untuk tulisan ini, belum ditemukan dokumen resmi yang cukup untuk memastikan adanya peringatan atau sanksi khusus OJK terhadap Bank INA yang berkaitan langsung dengan kerugian Rp369,02 miliar atau peningkatan kredit bermasalah tersebut.

Karena itu, tidak tepat menyatakan bahwa OJK telah menjatuhkan peringatan atau sanksi tertentu tanpa menyertakan nomor keputusan, tanggal, bentuk tindakan pengawasan, dan keterangan resmi yang mendukungnya.

Hal yang perlu diperiksa lebih lanjut adalah apakah OJK telah meminta langkah perbaikan, menetapkan pembatasan tertentu, atau melakukan pengawasan khusus terhadap aspek kesehatan bank. Jawabannya harus didasarkan pada dokumen regulator atau konfirmasi resmi.

Kerugian bersih Rp369,02 miliar pada 2025, peningkatan liabilitas, dan catatan kredit bermasalah merupakan sejumlah indikator yang layak mendapat perhatian. Akan tetapi, indikator tersebut harus dinilai bersama kondisi likuiditas, kecukupan modal, kualitas aset, dan kemampuan bank memenuhi kewajibannya kepada nasabah.

Manajemen Bank INA perlu memberikan penjelasan yang memadai mengenai penyebab kerugian, strategi pemulihan profitabilitas, perkembangan kredit bermasalah, dan langkah untuk memperkuat pengendalian risiko.

Di sisi lain, OJK perlu memastikan bahwa pengawasan terhadap bank berjalan sesuai kewenangannya dan perlindungan konsumen dilaksanakan secara efektif.

Bagi masyarakat, persoalan utamanya bukan hanya apakah bank membukukan laba atau rugi, melainkan apakah dana nasabah dikelola sesuai ketentuan, transaksi terlindungi, keluhan ditangani dengan baik, dan kewajiban bank tetap dapat dipenuhi.

Dengan demikian, penilaian terhadap Bank INA harus bertumpu pada data keuangan terbaru, dokumen resmi regulator, dan fakta terverifikasi mengenai keluhan nasabah. Langkah itu penting agar kritik terhadap industri perbankan tetap tajam, tetapi tidak berubah menjadi tuduhan yang tidak didukung bukti.

MoneyTalk, Jakarta – Benix dalam kanal youtubenya pada Jumat (25/10) membahas kebijakan suku bunga Indonesia yang dinilai memberatkan rakyat, khususnya bagi mereka yang ingin mengambil kredit untuk kepemilikan rumah atau kendaraan. Benix mengungkapkan bahwa suku bunga tinggi di Indonesia saat ini berdampak buruk pada ekonomi masyarakat dan menghambat peredaran uang di sektor-sektor penting.

Menurut Benix, suku bunga yang tinggi berdampak langsung pada daya beli masyarakat. Banyak orang kini enggan mengambil KPR (Kredit Pemilikan Rumah) atau kredit kendaraan bermotor karena bunga kredit yang tinggi. Akibatnya, penjualan bahan bangunan seperti cat, keramik, dan semen menurun karena pembangunan rumah pun tersendat. Hal ini mengakibatkan banyak pekerja di sektor konstruksi kehilangan penghasilan. Dengan minimnya permintaan kredit, perputaran uang berkurang drastis, yang turut memperlambat ekonomi nasional.

Suku bunga yang tinggi, jelas Benix, juga berdampak pada keputusan masyarakat untuk membeli kendaraan. Banyak orang lebih memilih kendaraan bekas atau menahan diri membeli kendaraan baru. Pasar kendaraan bekas pun kian lesu, yang semakin menekan para pedagang dan industri otomotif.

Benix mengkritik bahwa kebijakan suku bunga tinggi ini, meskipun mungkin bertujuan untuk menekan inflasi, justru menjerumuskan Indonesia ke dalam deflasi—penurunan harga secara umum karena menurunnya permintaan. Hal ini mengurangi kemampuan ekonomi untuk tumbuh, karena baik masyarakat maupun pengusaha kini lebih banyak menahan uang mereka. Selain itu, menurut Benix, tingginya suku bunga hanya menguntungkan para investor asing, yang menempatkan dana di Indonesia untuk memanfaatkan suku bunga tinggi.

Benix mendesak Presiden Prabowo untuk mempertimbangkan penggantian Gubernur Bank Indonesia jika suku bunga tetap dibiarkan tinggi. Menurutnya, langkah ini penting agar perekonomian tidak terus terpuruk dan rakyat tidak semakin sengsara. Kebijakan suku bunga yang terlalu tinggi, jika dibiarkan, berisiko membuat rakyat semakin sulit mendapatkan akses ke kredit, yang dapat memperburuk ketimpangan ekonomi di Indonesia.

Menariknya, Benix juga berjanji akan menyoroti strategi ekonomi Prabowo dalam video mendatang, membahas potensi langkah-langkah Prabowo untuk mengatasi tantangan ekonomi yang ada. Mari kita tunggu perkembangan kebijakan ini, terutama jika Prabowo menurunkan suku bunga sebagai bagian dari visi ekonominya.(c@kr)

JAKARTA, MoneyTalk – PT Jaminan Kredit Indonesia (Jamkrindo) berhasil mencetak pertumbuhan kinerja yang solid sepanjang tahun 2022 melalui strategi bisnis yang konsisten kepada segmen potensial dan berbagai inisiatif dalam melakukan inovasi untuk tumbuh berkelanjutan.

Berdasarkan laporan kinerja keuangan tahun 2022 yang diaudit Kantor Akuntan Publik (KAP) Tanudiredja, Wibisana, Rintis, dan Rekan (firma anggota jaringan global PWC), Jamkrindo berhasil membukukan pertumbuhan bisnis yang positif pada tahun 2022 dengan raihan laba bersih sebesar Rp 1,28 triliun, atau naik sebesar 20,09% dari tahun sebelumnya yaitu Rp 1,07 triliun.

Direktur Utama Jamkrindo Hendro Padmono menyampaikan bahwa kenaikan laba bersih tersebut didongkrak oleh kenaikan volume penjaminan Jamkrindo.

Sebagai pionir penjaminan kredit di Indonesia, Jamkrindo berhasil mencatatkan volume penjaminan sebesar Rp 312,36 triliun atau naik sebesar 26,19%, dengan jumlah UMKM yang dijamin sebanyak 10,8 juta UMKM yang mempekerjakan sejumlah 35,1 juta tenaga kerja dalam operasional usahanya.

Di tengah tantangan ketidakpastian ekonomi, Jamkrindo berhasil menavigasi kinerja finansial perusahaan dengan pengelolaan risiko secara prudent.

Imbal jasa penjaminan perusahaan naik sebesar 29,34% menjadi Rp 5,64 triliun dari tahun sebelumnya Rp 4,36 triliun, dengan beban klaim pada tahun 2022 tercatat sebesar Rp 3,24 triliun atau naik 27,11% dari tahun sebelumnya. Adapun dari sisi finansial, aset Jamkrindo tercatat sebesar Rp 28,01 triliun dengan ekuitas Rp 12,82 triliun.

Hendro mengemukakan terdapat empat pilar utama yang menjadi strategic concerns dalam mewujudkan visi dan misi perusahaan, yaitu income diversification dengan mengembangkan bisnis non program atau penugasan pemerintah; transformasi TI dengan meluncurkan Jamkrindo core system atau JACS, data management & analytics, dan enterprise resources planning (ERP).

Ada pula penerapan tata kelola atau risk management secara prudent dengan implementasi three lines model, four eyes principles, dan GRC; serta pengembangan human capital melalui transformasi budaya dan juga pengembangan talenta perusahaan.

“Berbagai inovasi telah kami lakukan untuk mendukung pertumbuhan yang berkelanjutan,” ujar Hendro.

“Kami fokus pada strategi penerapan tata kelola yang baik, termasuk four eyes principles, pengelolaan portofolio secara prudent untuk meningkatkan profitabilitas, memastikan efektivitas pengelolaan penggunaan biaya, memperkuat konsolidasi internal, serta meningkatkan koordinasi dan kolaborasi antara Jamkrindo dan holding, serta sesama anggota holding Indonesia Financial Group,” lugasnya.

Hendro menambahkan, kinerja positif Jamkrindo tersebut, juga tidak terlepas dari kondisi makroekonomi yang membaik, serta berbagai dukungan kebijakan strategis pemerintah dan regulator dalam menjaga stabilitas perekonomian.

“Dukungan yang luar biasa dari segenap stakeholders memberikan optimisme dan kepercayaan diri bagi kami untuk menghasilkan kinerja terbaik,” ujarnya.

Pada tahun 2022, ia mengungkapkan bahwa Jamkrindo kembali meningkatkan cadangan klaim yakni sebesar 232% dari total klaim dalam proses year-to-date Maret 2023.

Peningkatan cadangan klaim ini merupakan strategi perusahaan untuk memitigasi risiko dan menjaga kinerja perusahaan pada tahun berikutnya.

“Pembentukan cadangan klaim yang kuat menjadi bagian dari komitmen perusahaan dalam menjaga service excellent pembayaran klaim kepada mitra bisnis secara tetap waktu dan tepat jumlah, sehingga dengan demikian kepercayaan dan reputasi perusahaan selalu terjaga baik dengan pengelolaan risiko bisnis yang terukur, sehat, dan terkendali,” ujar Hendro.

Berbekal kinerja baik di tahun 2022, Hendro optimis Jamkrindo dapat merealisasikan target di tahun 2023. Pada tahun 2023, Jamkrindo menargetkan perolehan volume penjaminan sebesar Rp 340,26 triliun.

“Berbagai strategi disiapkan antara lain berinovasi dalam hal teknologi dan digitalisasi layanan seperti implementasi aplikasi JOS atau Jamkrindo Online Suretyship untuk mendukung penguatan bisnis proses non program, akselerasi model bisnis, penerapan manajemen risiko yang robust hingga mempersiapkan talenta masa depan,” ujar Hendro.

Selain itu, dalam rangka mendukung tujuan pembangunan berkelanjutan atau SDG’s, Jamkrindo juga melaksanakan program tanggung jawab sosial dan lingkungan (TJSL) yang diimplementasikan secara merata di berbagai daerah di Indonesia.

Program tersebut dikemas untuk membantu mewujudkan pemerataan ekonomi dan peningkatan kesejahteraan masyarakat.

Program TJSL Jamkrindo terbagi menjadi tiga pilar utama yaitu sosial, lingkungan, dan ekonomi. Pada pilar sosial, kegiatan yang dilakukan antara lain pemberdayaan barista disabilitas di Garut dan pelatihan public speaking untuk disabilitas.

Sementara pada pilar lingkungan, Jamkrindo memberikan bantuan pipa sarana air bersih di Kesatuan Adat Banten Kidul-Kasepuhan Sinar Resmi dan dukungan program lingkungan di Labuan Bajo seperti pengadaan tong sampah, wall sign, dan kampanye anti sampah plastik.

Kemudian, pada pilar ekonomi, Jamkrindo mengadakan coaching clinic dan berbagai pelatihan untuk meningkatkan kapabilitas UMKM agar lebih dapat berdaya saing.

“Dalam setiap program TJSL perusahaan, aspek tujuan pembangunan berkelanjutan senantiasa menjadi fokus utama Jamkrindo.”

“Hal ini selaras dengan arahan dari Kementerian BUMN yang mengharapkan agar program pemberdayaan yang dijalankan sejalan dengan prinsip penciptaan Creating Shared Value atau CSV yang menempatkan penciptaan nilai ekonomi dan nilai sosial secara bersama-sama yang dapat dirasakan oleh masyarakat luas,” ujar Hendro.

JAKARTA, MoneyTalk – Melanjutkan kinerja penyaluran kredit yang solid di tahun 2022, PT Bank Central Asia Tbk (IDX: BBCA) dan entitas anak membukukan kenaikan total kredit sebesar 12,0% secara tahunan (YoY) per Maret 2023.

Di sisi profitabilitas, BCA dan entitas anak mencatatkan pertumbuhan laba bersih sebesar 43,0% YoY menjadi Rp11,5 triliun di kuartal I 2023.

Pertumbuhan ini didorong oleh ekspansi volume kredit, perbaikan kualitas pinjaman, imbal hasil yang lebih tinggi dari penempatan dana pada obligasi negara sebagai salah satu sumber pembiayaan pembangunan nasional, serta kenaikan pendapatan fee dan komisi selaras dengan peningkatan jumlah transaksi.

“Secara umum, kami belum menaikkan suku bunga kredit untuk senantiasa menyediakan suku bunga yang kompetitif di pasar serta mendorong pemulihan perekonomian. Menjelang perayaan Idul Fitri, kami melihat momentum permintaan kredit modal kerja yang kuat.

Minat kredit konsumer juga terus membaik, terlihat dari tingginya antusiasme pengunjung BCA Expoversary 2023. Atas dasar tersebut, kami memperpanjang jadwal penutupan expoversary selama sebulan lebih menjadi 30 April 2023, sehingga masyarakat mempunyai kesempatan yang lebih lama untuk menikmati promo suku bunga spesial KPR hingga KKB,” ucap Presiden Direktur PT Bank Central Asia Tbk, Jahja Setiaatmadja.

Kredit korporasi naik 11,7% YoY mencapai Rp320,5 triliun di Maret 2023, dan masih menjadi kontributor utama bagi total kredit BCA. Seiring dengan peningkatan aktivitas bisnis, kredit komersial dan UKM meningkat 11,8% YoY mencapai Rp211,1 triliun.

Dukungan BCA pada sektor UKM tercermin pada Rasio Pembiayaan Inklusif Makroprudensial (RPIM) yang tercatat sebesar 22,1%, di atas target yang ditetapkan.

Sementara itu, KPR tumbuh 11,6% YoY menjadi Rp109,6 triliun, dan KKB naik 15,2% YoY menjadi Rp47,9 triliun, ditopang oleh gelaran BCA Expoversary 2023 yang sedang dilaksanakan.

Saldo outstanding kartu kredit juga tumbuh 16,2% YoY menjadi Rp14,0 triliun, sehingga total portofolio kredit konsumer naik 12,7% YoY menjadi Rp174,5 triliun. Secara keseluruhan, total kredit BCA naik 12,0% YoY menjadi Rp713,8 triliun di Maret 2023.

Penyaluran kredit ke sektor-sektor berkelanjutan naik 11,9% YoY mencapai Rp180,8 triliun di Maret 2023, berkontribusi hingga 25,0% terhadap total portofolio pembiayaan BCA.

Dalam rangka mendorong perkembangan ekosistem kendaraan listrik di Indonesia, BCA telah menyalurkan kredit untuk kendaraan listrik sebesar Rp327 miliar.

BCA juga memberikan promo suku bunga kredit bagi debitur komersial dan UKM yang bergerak pada Kegiatan Usaha Berwawasan Lingkungan, serta menghadirkan program Kredit Multiguna Usaha #KaMUKartini dengan suku bunga mulai dari 3,21% eff.p.a. bagi pengusaha wanita atau usaha dengan mayoritas karyawan wanita.

Dukungan untuk ekonomi sirkular terus diperluas dengan inisiatif daur ulang plastik pembungkus uang, sehingga total limbah non-organik yang dikelola BCA mencapai 11 ton di kuartal I 2023, atau meningkat 319% YoY.

Pertumbuhan kredit BCA diikuti oleh perbaikan kualitas pinjaman, sejalan dengan portofolio kredit yang direstrukturisasi berangsur kembali ke pembayaran normal. Rasio loan at risk (LAR) turun ke 9,5% di kuartal I 2023, dibandingkan 13,8% di tahun sebelumnya.

Sementara itu, rasio kredit bermasalah (NPL) tercatat sebesar 1,8% di kuartal I 2023, turun dari 2,3% di tahun sebelumnya. Rasio pencadangan NPL dan LAR berada pada level yang baik, masing-masing sebesar 285,4% dan 57,9%.

“Ditopang oleh likuiditas yang memadai, kami optimistis dapat menjaga pertumbuhan kredit berkualitas secara berkelanjutan. BCA senantiasa mengelola risiko likuiditas dan risiko pasar secara pruden, untuk memastikan terhindar dari dampak dinamika yang tengah terjadi di pasar global,” kata Jahja Setiaatmadja.

“Saat ini, liquidity coverage ratio (LCR) mencapai 386,1% per kuartal I 2023, jauh di atas ketetapan regulator. Ekses likuiditas BCA ditempatkan pada instrumen investasi berkualitas tinggi dengan tenor yang relatif pendek,” papar Jahja Setiaatmadja.

Di sisi pendanaan, CASA naik 5,7% YoY mencapai Rp843,3 triliun per Maret 2023, berkontribusi hingga 81,2% dari total dana pihak ketiga.

Secara keseluruhan, total dana pihak ketiga tumbuh 4,1% YoY menjadi Rp1.039 triliun, sehingga mendorong total aset BCA naik 4,9% YoY menjadi Rp1.322 triliun.

Pada kuartal I 2023, total volume transaksi BCA naik 27,3% YoY mencapai 6,9 miliar transaksi.

Pertumbuhan tersebut ditopang oleh perluasan kanal online dan offline yang konsisten melalui investasi di multi-channels, serta pertumbuhan basis nasabah. Khusus di kanal digital, volume transaksi mobile banking dan internet banking mencapai 5,8 miliar, atau meningkat 29,5% YoY.

Terkait pengembangan aplikasi myBCA yang dipersiapkan menjadi aplikasi pelayanan terintegrasi masa depan, BCA terus menambahkan sejumlah fitur untuk meningkatkan kenyamanan bertransaksi, di antaranya kontrol kartu debit, kontrol kartu kredit, hingga fitur cardless untuk melakukan tarik dan setor tunai tanpa kartu di ATM BCA.

myBCA dan BCA mobile akan berjalan bersamaan ke depan untuk memberikan solusi komprehensif layanan perbankan bagi nasabah.

BCA membukukan pertumbuhan positif pada pendapatan bunga bersih (net interest income/NII) selama kuartal I 2023, yakni naik 28,0% YoY menjadi Rp18,5 triliun.

Pendapatan selain bunga tumbuh 5,6% YoY menjadi Rp6,3 triliun, ditopang kenaikan pendapatan fee dan komisi sebesar 6,9% YoY. Secara total, pendapatan operasional tercatat sebesar Rp24,8 triliun atau naik 21,5% YoY.

Seiring dengan peningkatan kualitas aset, biaya provisi tercatat turun Rp1,4 triliun dibandingkan tahun sebelumnya. Secara keseluruhan, laba bersih tumbuh 43,0% YoY menjadi Rp11,5 triliun.

JAKARTA, MoneyTalk – PT Semen Baturaja Tbk (SMBR), anak usaha dari SIG, melakukan penandatanganan Perjanjian Kredit Sindikasi Sustainability Linked Loan (“SLL”) sebesar Rp901,425 miliar dengan empat bank, antara lain PT Bank Negara Indonesia (Persero) Tbk, PT Bank Mandiri (Persero) Tbk, PT Bank CIMB Niaga Tbk, dan PT Bank HSBC Indonesia.

Penandatanganan dilakukan di Ruang Pleno Kantor Pusat SIG, South Quarter, Jakarta, pada Selasa (28/3/2023) oleh Direktur Utama Semen Baturaja, Daconi Khotob; Head of Syndication & Corporate Solution Division Bank BNI, Yogi Bima Sakti (selaku Agen Fasilitas BNI); Head of Corporate Banking 3 Division Bank BNI, Dipo Nugroho; SVP Corporate Banking 2 Group Bank Mandiri, Budi Purwanto; Deputy Head of Wholesale Banking PT Bank HSBC Indonesia, Dionisia Andrea Lachman; serta SVP Corporate Banking Bank CIMB Niaga, Putu Arimbawa dan VP-Structured Finance, Merger & Acquisition Bank CIMB Niaga, Rifan Arista.

Perjanjian Kredit Sindikasi SLL untuk Semen Baturaja ini sejalan dengan Sustainability Strategy yang telah ditetapkan oleh SIG sebagai wujud komitmen terhadap keberlanjutan melalui implementasi prinsip ESG (Environmental, Social, Governance), dan sekaligus bagian dari rangkaian Sustainability Framework yang telah dirilis oleh SIG pada 14 Oktober 2022 lalu.

Direktur Keuangan dan Manajemen Risiko SIG, Andriano Hosny Panangian mengatakan, program SLL merupakan wujud keseriusan SIG dalam implementasi aspek ESG yang menjadi bagian dari upaya Perusahaan dalam menurunkan emisi karbon melalui standar operasi berkelanjutan yang berdampak positif terhadap lingkungan dan masyarakat, serta kuat dari sisi tata kelola (governance) dan kepatuhan (compliance).

“SIG terus mendorong reprofiling capital structure di lingkungan SIG Group yang mendukung keberlanjutan guna menciptakan perlindungan lingkungan dan tanggung jawab sosial yang berkelanjutan. Hal ini sangat penting terutama terkait dengan going concern dan ketahanan Perusahaan di masa mendatang,” kata Andriano Hosny Panangian.

Sementara itu, Direktur Utama Semen Baturaja, Daconi Khotob menyambut baik program SLL yang diisinisasi oleh SIG selaku Holding.

Program SLL ini semakin memperkuat komitmen perusahaan dalam keberlanjutan melalui implementasi prinsip ESG, dan memberikan landasan penting untuk melakukan aktivitas bisnis yang lebih berwawasan lingkungan, sejalan dengan visi Semen Baturaja untuk menjadi Green Cement-Based Building Material Company terdepan di Indonesia.

“Kredit Sindikasi SLL ini akan memberikan banyak manfaat bagi Semen Baturaja, di antaranya tingkat suku bunga yang lebih rendah dibandingkan conventional loan, term sheet yang lebih menarik, adanya keleluasaan untuk melakukan pelunasan dipercepat, serta memperluas cakupan investor mengingat Semen Baturaja merupakan perusahaan terbuka,” ujar Daconi Khotob.

Head of Corporate Banking 3 Division Bank BNI, Dipo Nugroho mengatakan, BNI selaku agen dan SLL koordinator sangat mendukung SIG dalam upaya menjaga keberlangsungan lingkungan dan memberikan dampak positif bagi kehidupan sosial.

Diharapkan, SIG dapat menjadi percontohan bagi perusahaan lain untuk memperhatikan aspek lingkungan dalam kegiatan bisnis yang dijalani.

“SLL merupakan program yang sangat positif dan BNI berkomitmen untuk mendukung kebijakan-kebijakan terkait sustainability. Ini menjadi milestone yang sangat penting bagi BNI dan kami sangat beraharap kerja sama ini terus berjalan untuk menyukseskan bisnis SIG ke depannya,” kata Dipo Nugroho.

Sebelumnya, pada 19 Desember 2022 lalu, SIG bersama anak usahanya PT Solusi Bangun Indonesia Tbk (SBI) juga telah melakukan penandatanganan Perjanjian Kredit Sindikasi SLL dengan 12 (dua belas) perbankan sebagai kreditur.

Dalam Perjanjian Kredit Sindikasi SLL tersebut, SIG akan memperoleh kredit sebesar Rp4,15 triliun, sedangkan SBI memperoleh kredit sebesar Rp2,74 triliun.

SLL adalah skema refinancing eksisting utang bank sindikasi, dengan tidak menambah beban utang. Selain sebagai komitmen SIG terhadap inisiatif dekarbonisasi, SLL juga memberikan benefit penurunan margin bunga dibandingkan utang bank sindikasi eksisting dengan term yang lebih baik.

Lebih dari itu, SLL juga berdampak positif pada peningkatan rating ESG, sehingga dapat mengembalikan SIG ke Index IDX ESG Leader dan meningkatkan kepercayaan investor global dan nasional.[MT]

JAKARTA, MoneyTalk – Penyaluran kredit kepada masyarakat telah menjadi salah satu perangkat atau instrumen Pemerintah dalam menjaga pertumbuhan ekonomi nasional.

Tingginya optimisme terhadap prospek perekonomian nasional tercermin dalam kinerja penyaluran kredit perbankan yang mampu tumbuh 11,35% (yoy), diikuti terjaganya tingkat Non-Performing Loan (NPL) sebesar 2,44% pada Desember 2022. Capaian tersebut lebih tinggi dari rata-rata pertumbuhan kredit selama 5 tahun sebelum pandemi, yaitu 8,9%.

Sebagai salah satu bentuk dukungan Pemerintah kepada UMKM, Kredit Usaha Rakyat (KUR) diberikan kepada UMKM produktif dan belum memiliki cukup agunan untuk mengakses pembiayaan, atau biasa disebut feasible namun unbankable. Pemerintah memberikan subsidi bunga/subsidi marjin kepada debitur KUR yang di dalamnya termasuk penjaminan kredit, sehingga masyarakat dapat mengakses kredit yang mudah dan murah.

Pemerintah terus mendorong pelaku UMKM pemula agar mengakses KUR, khususnya KUR Super Mikro, untuk mengembangkan usahanya. Skema KUR Super Mikro ini penyalurannya dioptimalkan kepada pekerja yang terkena PHK dan Ibu Rumah Tangga yang menjalankan usaha produktif.

Pemerintah pada tahun 2023 juga menurunkan suku bunga/marjin KUR Super Mikro dari 6% menjadi sebesar 3% efektif per tahun untuk meningkatkan jumlah debitur KUR baru dan memperluas akses pembiayaan bagi usaha super mikro.

Calon debitur KUR Super Mikro dimudahkan dengan tidak dipersyaratkan lama minimal usaha 6 bulan seperti skema KUR lainnya, cukup diganti dengan bukti telah mengikuti pelatihan atau adanya pendampingan dari keluarga yang telah memiliki usaha. KUR Super Mikro memiliki plafon pinjaman maksimal Rp10 juta dan hanya diberikan kepada calon debitur yang belum pernah mengakses pembiayaan KUR.

“Pemerintah menurunkan tingkat suku bunga KUR Super Mikro menjadi 3% demi menghadapi resiko stagflasi serta wujud keberpihakan kepada pekerja terkena PHK dan Ibu rumah tangga yang menjalankan usaha produktif,” ungkap Menteri Koordinator Bidang Perekonomian Airlangga Hartarto.

“Pemerintah terus mendorong peningkatan porsi kredit UMKM terhadap kredit perbankan sesuai dengan ketentuan dan kebijakan kita menjadi minimal 30% pada tahun 2024. Pencapaian target porsi kredit UMKM ini diharapkan dapat mempercepat penciptaan usaha baru di sektor UMKM, serta mampu mengurangi tingkat kemiskinan dan pengangguran,” tutur Sekretaris Kementerian Koordinator Bidang Perekonomian Susiwijono Moegiarso selaku Ketua Komite Kebijakan Pembiayaan bagi UMKM, saat membuka Festival KUR: Super Gen-Creation bertema “Kredit Usaha Rakyat Mendorong Pemuda Produktif Semakin Sejahtera” di Gedung Sate, Bandung, pada hari Jumat (17/03).

Pada tahun 2023 ini, target penyaluran KUR ditetapkan sebesar Rp450 triliun atau disesuaikan dengan kecukupan anggaran pada APBN 2023 disertai penambahan target debitur baru KUR paling sedikit 1,76 juta debitur dan target debitur graduasi KUR paling sedikit 2,36 juta debitur.

Dalam kegiatan tersebut, Sesmenko Susiwijono juga menyampaikan apresiasinya kepada para seluruh pihak yang telah membantu terselenggaranya acara ini. Kemudian pada sesi doorstop, Sesmenko Susiwijono juga menegaskan bahwa Pemerintah akan terus mendorong para generasi muda Indonesia untuk dapat memanfaatkan skema pembiayaan dari Pemerintah, khususnya KUR Super Mikro.

“Saya mengharapkan kegiatan ini dapat mendorong secara nyata UMKM di Indonesia, khususnya di wilayah Provinsi Jawa Barat, sebagai penerima KUR baru yang dapat berkembang dan naik kelas melalui akses pembiayaan yang mudah dan murah,” ujar Kepala Biro Komunikasi, Layanan Informasi dan Persidangan Haryo Limanseto.

Turut hadir dalam kegiatan tersebut diantaranya Asisten Deputi Pasar Modal dan Lembaga Keuangan Gede Edy Prasetya, Asisten Deputi Prasarana dan Sarana Pangan dan Agribisnis Ismarini Syamsir, para pejabat dari Pemerintah Daerah Jawa Barat, kementerian dan lembaga yang tergabung dalam Tim Teknis Komite Kebijakan Pembiayaan Bagi UMKM, Asosiasi terkait UMKM, Akademisi, dan pelaku UMKM.[MT]

JAKARTA, MoneyTalk – Penyaluran kredit baru oleh perbankan pada Februari 2023 terindikasi meningkat dibandingkan bulan sebelumnya.

Hal ini tecermin dari Saldo Bersih Tertimbang (SBT) penyaluran kredit baru pada Februari 2023 yang tercatat positif sebesar 66,7%, berbalik dari SBT pada bulan sebelumnya yang tercatat negatif sebesar -7,2%.

Faktor utama yang memengaruhi penyaluran kredit baru tersebut antara lain permintaan pembiayaan dari nasabah, prospek kondisi moneter dan ekonomi ke depan, serta tingkat persaingan usaha dari bank lain. Berdasarkan jenis penggunaan, penyaluran kredit baru terindikasi meningkat pada seluruh jenis kredit.

Sejalan dengan peningkatan penyaluran kredit baru oleh perbankan, permintaan pembiayaan korporasi pada Februari 2023 juga terindikasi tumbuh positif dengan SBT sebesar 9,4%.

Mayoritas pembiayaan terutama bersumber dari dana sendiri, diikuti oleh pemanfaatan fasilitas kelonggaran tarik dan pinjaman/utang dari perusahaan induk. Selain itu, kebutuhan pembiayaan korporasi terhadap kredit baru dari perbankan dalam negeri juga terindikasi meningkat dibanding bulan sebelumnya.

Di sisi rumah tangga, permintaan pembiayaan baru terindikasi relatif stabil pada Februari 2023. Mayoritas rumah tangga mengajukan jenis pembiayaan berupa Kredit Multi Guna dan memilih bank umum sebagai sumber utama penambahan pembiayaan.

Adapun sumber pembiayaan lainnya yang menjadi preferensi rumah tangga untuk memenuhi kebutuhan pembiayaan antara lain koperasi dan leasing.[MT]