MoneyTalk, Jakarta – Kebijakan Menteri Keuangan pada 12 September 2025, menerbitkan Keputusan Menteri Keuangan Nomor 276 Tahun 2025 soal penempatan uang negara pada PT Bank Rakyat Indonesia (Persero) Tbk, PT Bank Negara Indonesia (Persero) Tbk, PT Bank Mandiri (Persero) Tbk, PT Bank Tabungan Negara (Persero) Tbk, dan PT Bank Syariah Indonesia (Persero) Tbk.
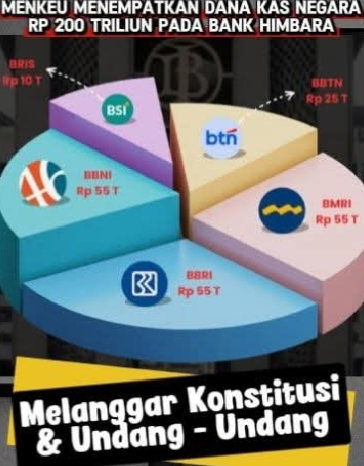
Dengan kebijakan tersebut, Menkeu menempatkan dana kas negara Rp 200 triliun dalam bentuk deposito on call pada lima bank itu, yang harus disalurkan bertujuan untuk mendukung pertumbuhan sektor riil.
Sedangkan sumber dana itu berasal dari kelebihan kas pemerintah atau Kas Umum Negara ( KUN ) yang selama ini disimpan di Bank Indonesia ( Bank Sentral ) senilai total Rp 425 triliun.
Kebijakan Menteri Keuangan tersebut telah nyata – nyata melanggar konstitusi (UUD 1945 ) dan beberapa Undang – Undang.
Dan pelanggaran tersebut antara lain :
1. Pelanggaran UUD 1945 Pasal 23 Ayat 2
Pasal 23 ayat (2) UUD 1945, menyatakan bahwa setiap tahun Pemerintah wajib menyusun Rencana Anggaran Pendapatan dan Belanja Negara (RAPBN) untuk dibahas bersama dan disetujui oleh Dewan Perwakilan Rakyat (DPR). Peran Dewan Perwakilan Daerah (DPD) juga dipertimbangkan dalam proses ini.
Dan pasal tersebut dijabarkan dengan jelas sesuai Undang-Undang Keuangan Negara, setiap pengeluaran uang negara yang tersimpan di rekening kas negara di Bank Sentral (sebagai Bendahara Umum Negara) harus didasarkan pada Anggaran Pendapatan dan Belanja Negara (APBN) sebagai dasar hukumnya.
APBN adalah rencana keuangan yang memuat perkiraan penerimaan dan pengeluaran negara untuk membiayai kepentingan negara, sehingga semua realisasi penerimaan dan pengeluaran harus tercakup dan dikonsolidasikan dalam APBN.
Rekening Kas Umum Negara (KUN) di Bank Sentral adalah tempat pemerintah menampung semua penerimaan dan melakukan semua pengeluaran negara, sehingga seluruh transaksi harus dapat dipertanggungjawabkan berdasarkan APBN.
APBN sebagai Dasar Perencanaan Keuangan:
APBN adalah rencana keuangan negara yang disusun oleh pemerintah dan disahkan oleh legislatif. Dokumen ini berisi perkiraan pendapatan negara yang akan dihimpun dan alokasi pengeluaran untuk berbagai keperluan, mulai dari belanja pegawai, belanja operasi, belanja modal, hingga transfer ke daerah.
Pengelolaan Kas Negara:
Kas negara di bank sentral menampung seluruh penerimaan negara dan digunakan untuk membayar seluruh pengeluaran negara. Karena itu, segala bentuk pengeluaran dari kas negara harus terverifikasi dan sesuai dengan rencana pengeluaran yang telah ditetapkan dalam APBN.
Akuntabilitas dan Pengawasan:
Penggunaan dana negara yang berdasarkan APBN memastikan bahwa pemerintah dapat mempertanggungjawabkan setiap penggunaan uang negara kepada publik. Ini adalah bagian dari sistem perbendaharaan negara yang mengelola keuangan negara secara transparan dan akuntabel.
2. Pelanggaran Terhadap UU Nomor 17 Tahun 2003
Undang-Undang Nomor 17 Tahun 2003 adalah hukum di Indonesia yang mengatur keuangan negara, meliputi semua hak dan kewajiban negara yang dapat dinilai dengan uang, serta segala sesuatu baik berupa uang maupun barang yang dapat dijadikan milik negara. UU ini mengatur prinsip-prinsip pengelolaan keuangan negara agar dilakukan secara tertib, efisien, efektif, transparan, dan bertanggung jawab, termasuk pengelolaan Anggaran Pendapatan dan Belanja Negara (APBN) dan Anggaran Pendapatan dan Belanja Daerah (APBD).
Kebijakan spontan dengan cara ” koboy – koboyan ” dengan pengalihan anggaran negara Rp 200 triliun ke perbankan dan kemudian masuk ke kredit perusahaan, industri atau individu merupakan kebijakan yang melanggar prosedur yang diatur oleh Undang-undang Keuangan Negara yang didasarkan pada Undang-Undang Dasar 1945.
3. Pelanggaran Terhadap UU APBN 2025
Dalam APBN 2025 tidak ada mata anggaran pendapatan dan belanja negara berupa dana negara sebesar Rp 200 triliun ditempatkan dalam bentuk deposito on-call pada bank umum ( Himbara ) yang bisa ditarik sewaktu-waktu dengan tujuan untuk menumbuhkan sektor riil.
Alokasi anggaran negara tidak bisa dijalankan atas perintah menteri atau perintah presiden sekalipun. Penyelenggara negara, khususnya pengelola keuangan negara harus taat aturan main yang telah diputuskan oleh undang – undang.
Pejabat-pejabat negara tersebut harus taat aturan menjalankan kebijakan sesuai rencana kerja pemerintah (RKP), yang datang dari kementerian lembaga dan pemerintah daerah.
Tidak bisa dengan tiba-tiba dan sekonyong – konyong muncul program datang nyelonong di tengah-tengah masa APBN yang sedang berjalan. Tidak bisa seorang menteri dan presiden sekalipun membuat kebijakan semau – maunya saja tanpa mengikuti prosedur yang berlaku.
Program-program yang disusun teratur ada di dalam nota keuangan yang secara resmi diajukan oleh pemerintah kepada DPR. Anggaran negara adalah ranah publik, maka proses politik yang bernama legislasi dijalankan bersama oleh DPR dengan pembahasan-pembahasan di setiap komisi bersama menteri, badan anggaran, dan Menteri Keuangan.
Jika ada kebijakan menteri dan program pemerintah nyelonong di tengah jalan dengan memanfaatkan anggaran negara dan kebijakan tersebut hanya kehendak individu pejabat dan tanpa adanya proses legislasi, maka hal tersebut terindikasi melanggar konstitusi dan undang-undang negara.
Setiap rupiah dari anggaran negara harus lewat pembahasan dan permusyawartan dengan DPR (Legislative Deliberation) dan pemberlakuan fungsi anggaran DPR. Dan DPR memiliki hak budget untuk membahas dan memberikan persetujuan atau penolakan terhadap RUU APBN atau perubahan APBN yang diusulkan oleh pemerintah.
Proses penganggaran tersebut haruslah disepakati komisi DPR RI dalam pembahasan alokasi kementerian dan lembaga secara detail terlebih dahulu. Kemudian dirumuskan Badan Anggaran untuk disetujui DPR dalam sidang paripurna.
Baru setelahh melewati proses legislasi seperti ini anggaran negara tersebut bisa dialokasikan untuk dilaksanakan di sektor-sektor oleh kementerian lembaga dan di daerah oleh pemda. Inilah proses yang sah dari program pemerintah yang melibatkan alokasi anggaran negara. Tidak bisa hanya lewat keputusan menteri keuangan saja.
4. Pelanggaran UU No 1 Tahun 2004 tentang Perbendaharaan Negara, Seperti terlihat pada pasal 22, ayat 4, 8 dan 9 antara lain :
a. Pasal 22 ayat (4) berbunyi, untuk kepentingan operasional (penerimaan negara dan APBN), Bendahara umum Negara dapat membuka rekening penerimaan (pajak dan PNBP) dan rekening pengeluaran (operasional APBN) di bank umum.
Ayat 4 pasal 22 UU ini membolehkan Menteri Keuangan membuka rekening (penerimaan dan pengeluaran) di bank umum. Tetapi rekening tersebut terbatas pada kepentingan operasional APBN, bukan untuk melaksanakan program yang tidak ditetapkan APBN.
Penempatan dana Rp 200 triliun rupiah dari anggaran negara secara spontan tersebut juga melanggar Pasal 22 ayat 4 UU 1/2004 tersebut.
b. Kemudian pada ayat (8), rekening pengeluaran diisi dana dari RKUN (Rekening Umum Kas Negara) di Bank Sentral.
c. Sementara di ayat (9) dalam UU yang sama, disebutkan jumlah dana yang disediakan di Rekening Umum Kas Negara pengeluaran (ayat 8) disesuaikan dengan kebutuhan pemerintah yang sudah ditetapkan di APBN.
Pengeluaran anggaran negara untuk program-program yang tidak ditetapkan oleh APBN jelas melanggar Ayat 9. Ayat ini sangat jelas membatasi jumlah dan tujuan penempatan sebatas pada operasional pengeluaran sesuai rencana pemerintah yang sudah di tetapkan dalam APBN, bukan untuk program-program yang seingat di kepala lalu dijalankan.
Tujuan dan jumlah penempatan dana pemerintah di bank umum hanya untuk kepentingan operasional pengeluaran APBN yang jumlah dan penggunaannya sudah ditetapkan DPR.
Penempatan dana kas negara bukan untuk disalurkan oleh bank ke industri melalui skema kredit umum yang lepas dari pembiayaan APBN. Meskipun tujuannya baik, penempatan anggaran publik (dana pemerintah) di perbankan melenceng dari amanah Pasal 22 khususnya ayat 8 dan 9 UU No. 1/2004 tersebut.
5. Resiko Penempatan Kas Negara Pada Bank Umum Dalam Bentuk Deposito On Call.
Selain melanggar konstitusi dan beberapa undang – undang yang berlaku, kebijakan Menkeu menempatkan dana Kas Negara pada bank umum dengan bentuk deposito on call juga memiliki resiko sangat tinggi.
Memang tampak sekilas kebijakan itu seperti solusi baru untuk mendorong pertumbuhan ekonomi dengan menggenjot sektor riil. Persoalannya, dana tersebut adalah bagian dari kas negara yang seharusnya menjadi bantalan manakala ekonomi tengah lesu.
a. Resiko Kredit Macet
Dana kas negara semacam ini tak bisa digelontorkan sembarangan tanpa pertimbangan yang jelas dan akuntabel. Apalagi jika kemudian disalurkan pada program yang tingkat pengembalian kreditnya dipertanyakan, seperti makan bergizi gratis atau pendanaan Koperasi Desa Merah Putih. Atau penyaluran kredit pada korporasi yang berpotensi tidak mampu membayar kreditnya kembali alias kredit macet.
b. Resiko Terhadap Kas Negara Dan Program Pemerintah
Kebijakan Menkeu ini menimbulkan resiko kekurangan dana pada kas negara. Apabila negara membutuhkan dana besar untuk melaksanakan program yang sudah tertuang dalam APBN dan bersifat urgen, sedangkan kas negara yang ada dalam Kas Umum Negara di Bank Sentral sudah terkuras dan dana yang disetor ke bank umum sulit untuk ditarik kembali, maka hal ini akan mengancam pelaksanaan program pemerintah.
c. Resiko Bagi Bank Umum Penerima Suntikan Dana
Dengan skema deposito on call dana 200 triliun yang dikucurkan pada Bank Himbara juga sangat beresiko. Pihak bank tidak mendapat jaminan pasti tentang masa penggunaan dana tersebut, karena sewaktu waktu pemerintah bisa menarik dana tersebut apabila dana tersebut digunakan oleh pemerintah. Sehingga menyulitkan bagi pihak bank dalam merencanakan penggunaan dalam penyaluran kreditnya.
Disisi lain tenor penempatan dana tersebut sangat pendek yaitu hanya 6 bulan. Dengan tenor 6 bulan tersebut tentu menjadi beban bagi pihak bank Himbara, sebab hampir tidak ada kredit yang disalurkan oleh bank kepada nasabahnya hanya dengan tenor dengan 6 bulan. Kredit bank bukan seperti pinjaman online ( pinjol ).
Resiko berikutnya adalah dana tersebut tidak bisa terserap oleh sektor riil, dimana saat ini sektor riil sedang lesu. Kredit perbankan mengalami penurunan pertumbuhan, bukan penurunan jumlah total kredit secara keseluruhan, yang tercermin dari melambatnya laju penyaluran kredit oleh bank di tahun 2025 meskipun suku bunga acuan telah turun dan likuiditas memadai.
Perbankan cenderung berhati-hati dalam menyalurkan kredit karena risiko perlambatan ekonomi dan standar penyaluran kredit yang menguat. Kondisi ini ditandai dengan peningkatan NPL (Non-Performing Loan) atau kredit macet yang terjadi akibat kondisi ekonomi yang menurun.
6. Sumpah Jabatan Presiden RI
Perlu diingatkan bahwa Presiden Prabowo Subianto telah mengambil sumpah jabatan presiden pada 20 Oktober 2024.
” Demi Allah saya bersumpah, akan memenuhi kewajiban sebagai Presiden RI dengan sebaik-baiknya dan seadil-adilnya, memegang teguh UUD 45 dan menjalankan segala undang-undang dan peraturan-peraturan dengan selurus-lurusnya serta berbakti kepada nusa dan bangsa ”
Bahwa kebijakan Menteri Keuangan RI sebagai pembantu presiden telah melanggar UUD 1945 dan beberapa UU yang ada. Pelanggaran terhadap UUD 1945 dan UU yang dilakukan oleh menteri kabinet sebagai pembantu presiden apabila tidak segera dikoreksi dan dievaluasi oleh presiden, maka presiden dianggap turut menyetujui dan terlibat dalam pelanggaran konstitusi tersebut.
Oleh karena itu maka sudah seharusnya Presiden Prabowo segera menghentikan atau mengevaluasi kembali kebijakan Menteri Keuangan yang melanggar konstitusi dan Undang – Undang ini.
Penulis :