22 Oktober 2026

Bank Indonesia

MoneyTalk.id,Jakarta – Kinerja keuangan PT Bank Hibank Indonesia menjadi sorotan setelah laporan keuangan audited per 31 Desember 2025 menunjukkan penurunan laba bersih sekitar 80 persen dibandingkan tahun sebelumnya. Di tengah pertumbuhan aset dan penyaluran kredit, bank digital yang merupakan bagian dari BNI Group ini juga mencatat lonjakan biaya kerugian penurunan nilai aset keuangan serta kenaikan rasio kredit bermasalah.

Data tersebut memunculkan pertanyaan mengenai kemampuan bank menjaga profitabilitas, mengelola risiko kredit, dan mempertahankan kualitas penyaluran pembiayaan ketika bisnis terus berkembang.

Berdasarkan laporan keuangan resmi Hibank, laba bersih tahun berjalan pada 2025 tercatat Rp26,32 miliar, turun dari Rp131,80 miliar pada 2024. Sementara itu, laba operasional berubah dari positif Rp168,45 miliar menjadi negatif Rp91,51 miliar.

Angka tersebut menunjukkan tekanan yang perlu dicermati dalam kegiatan operasional bank, meskipun perseroan masih membukukan laba bersih positif.

Salah satu pos yang mencolok adalah biaya kerugian penurunan nilai aset keuangan atau impairment. Pada 2025, nilainya mencapai Rp289,11 miliar, meningkat tajam dibandingkan Rp35,23 miliar pada 2024.

Pencadangan tersebut berkaitan dengan pengakuan risiko penurunan nilai aset keuangan. Namun, kenaikan biaya ini tidak dengan sendirinya membuktikan bahwa seluruh kredit yang dicadangkan telah macet atau terjadi penyimpangan dalam pemberian kredit.

Meski demikian, lonjakan tersebut layak menjadi bahan evaluasi terhadap profil risiko kredit, kualitas debitur, efektivitas penagihan, dan kecukupan pencadangan bank.

Masyarakat juga perlu mengetahui bahwa pencadangan kerugian merupakan bagian dari praktik pengelolaan risiko perbankan. Besarnya pencadangan harus dibaca bersama data kualitas kredit, nilai kredit yang direstrukturisasi, serta kondisi keuangan bank secara keseluruhan.

Rasio kredit bermasalah atau non-performing loan (NPL) bruto Hibank tercatat sebesar 0,84 persen pada akhir 2025. Angka tersebut naik dari 0,81 persen pada akhir 2024.

Sementara itu, NPL neto meningkat dari 0,04 persen menjadi 0,14 persen.

Kenaikan tersebut menunjukkan bahwa rasio kredit bermasalah bertambah, walaupun tingkat NPL yang dilaporkan masih relatif rendah. Karena itu, tidak tepat jika kondisi tersebut langsung disimpulkan sebagai krisis kredit.

Hal yang juga perlu diperhatikan adalah besarnya kredit yang direstrukturisasi. Dalam laporan kualitas aset, nilai kredit restrukturisasi tercatat sekitar Rp206,47 miliar pada akhir 2025, dibandingkan Rp132,48 miliar pada akhir 2024.

Restrukturisasi dapat dilakukan untuk membantu debitur memenuhi kewajibannya sesuai ketentuan. Namun, perkembangan nilai kredit yang direstrukturisasi tetap penting untuk menilai kemampuan debitur membayar kembali pinjamannya dan potensi risiko pada masa mendatang.

Dari sisi pendapatan bunga, Hibank justru mengalami pertumbuhan. Pendapatan bunga meningkat dari Rp1,16 triliun pada 2024 menjadi Rp1,40 triliun pada 2025.

Pendapatan bunga bersih juga bertambah dari Rp645,12 miliar menjadi Rp693,76 miliar.

Namun, peningkatan pendapatan tersebut tidak cukup untuk mencegah penurunan laba operasional. Selain biaya pencadangan kerugian aset keuangan, bank mencatat beban operasional lainnya yang cukup besar.

Beban bunga naik dari Rp511,39 miliar menjadi Rp705,17 miliar. Sementara itu, beban operasional terhadap pendapatan operasional (BOPO) meningkat dari 85,95 persen menjadi 106,28 persen.

Rasio BOPO di atas 100 persen mengindikasikan bahwa beban operasional melampaui pendapatan operasional dalam perhitungan rasio tersebut. Kondisi ini menjadi salah satu indikator tekanan efisiensi yang perlu dijelaskan manajemen kepada publik.

Meski demikian, laba bersih tetap positif karena laporan juga mencatat pendapatan nonoperasional sebesar Rp125,65 miliar pada 2025, jauh lebih tinggi dibandingkan Rp788 juta pada 2024.

Dengan demikian, penting untuk menilai keberlanjutan sumber pendapatan nonoperasional tersebut dan kemampuan bank memperbaiki kinerja bisnis intinya.

Laporan posisi keuangan menunjukkan total liabilitas atau kewajiban Hibank mencapai Rp19,38 triliun pada akhir 2025, meningkat dari Rp13,20 triliun pada akhir 2024.

Pada saat yang sama, total aset naik dari Rp17,80 triliun menjadi Rp24,02 triliun.

Kenaikan liabilitas tidak serta-merta berarti bank terlilit utang bermasalah. Dalam industri perbankan, dana giro, tabungan, dan deposito nasabah merupakan komponen utama kewajiban bank yang digunakan untuk mendukung kegiatan penyaluran kredit dan investasi.

Dalam laporan tersebut, kewajiban Hibank terutama terdiri dari deposito sekitar Rp12,30 triliun dan giro Rp5,98 triliun. Pinjaman atau pembiayaan yang diterima sebagaimana pos tersendiri dalam laporan tercatat nihil.

Karena itu, angka Rp19,38 triliun lebih tepat disebut total liabilitas, bukan seluruhnya utang pinjaman kepada pihak lain.

Perlu pula diperhatikan bahwa modal dan ekuitas bank masih tercatat sekitar Rp4,65 triliun pada akhir 2025. Kecukupan modal, likuiditas, serta kemampuan memenuhi kewajiban harus dianalisis secara bersama-sama, bukan hanya berdasarkan besarnya liabilitas.

Persoalan dana nasabah yang hilang merupakan isu serius yang harus diperiksa berdasarkan bukti transaksi, catatan rekening, hasil investigasi, dan keterangan pihak terkait.

Namun, berdasarkan sumber publik yang ditelusuri untuk artikel ini, belum ditemukan bukti yang cukup untuk menyatakan bahwa Hibank terlibat dalam kasus tertentu terkait hilangnya uang nasabah.

Tidak adanya temuan dalam penelusuran ini bukan jaminan bahwa tidak pernah ada pengaduan. Karena itu, data pengaduan resmi, jenis keluhan, jumlah kasus yang diselesaikan, serta status pengembalian dana tetap perlu diperiksa lebih lanjut.

Hibank menyediakan saluran pengaduan melalui situs resmi, email customercare@hibank.co.id, dan jaringan kantor cabangnya. Bank juga menyebutkan mekanisme penyelesaian pengaduan, termasuk kemungkinan membawa sengketa ke Otoritas Jasa Keuangan (OJK), Bank Indonesia sesuai kewenangannya, atau Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK).

Untuk memastikan ada atau tidaknya persoalan dana nasabah, diperlukan data yang lebih spesifik, seperti laporan pengaduan yang dipublikasikan bank, keterangan OJK, laporan kepolisian, atau putusan pengadilan yang menyebut nama perseroan secara jelas.

Selain kualitas kredit dan profitabilitas, tata kelola penyaluran kredit juga menjadi aspek yang penting diperiksa. Risiko yang lazim menjadi perhatian dalam industri perbankan meliputi pemberian kredit tanpa analisis memadai, konflik kepentingan, manipulasi dokumen, serta penyalahgunaan kewenangan.

Namun, risiko-risiko tersebut tidak boleh langsung dilekatkan sebagai fakta kepada Hibank tanpa bukti yang dapat diverifikasi.

Dalam penelusuran sumber publik yang digunakan untuk artikel ini, belum ditemukan dasar yang cukup untuk menyatakan bahwa Hibank atau pejabatnya telah terbukti melakukan korupsi terkait penyaluran kredit.

Apabila terdapat laporan dugaan penyimpangan, perlu diperiksa siapa pihak yang dilaporkan, nilai transaksi yang dipersoalkan, proses penanganan oleh aparat penegak hukum, serta status perkara. Perbedaan antara laporan, penyelidikan, penyidikan, penetapan tersangka, dan putusan pengadilan harus dijelaskan secara akurat.

Prinsip tersebut penting agar pemberitaan tidak mencampuradukkan peningkatan pencadangan kredit dengan dugaan tindak pidana.

Hibank merupakan bagian dari BNI Group sejak 18 Mei 2022 dan mengembangkan bisnis perbankan digital yang berfokus pada segmen usaha mikro, kecil, dan menengah (UMKM).

Sebagai bagian dari kelompok usaha bank milik negara, keterbukaan mengenai kinerja, pengendalian risiko, dan perlindungan konsumen menjadi hal yang penting bagi pemangku kepentingan.

Pertumbuhan aset dan kredit memang dapat memperluas jangkauan pembiayaan kepada pelaku UMKM. Namun, pertumbuhan itu harus disertai pengelolaan risiko yang disiplin, penilaian kemampuan bayar debitur, serta sistem pengaduan nasabah yang efektif.

Laporan keuangan 2025 menunjukkan bahwa Hibank masih mencatat laba, tetapi laba tersebut jauh lebih kecil dibandingkan tahun sebelumnya. Di sisi lain, rasio BOPO menembus 100 persen dan biaya pencadangan kerugian aset keuangan meningkat tajam.

Angka-angka tersebut menjadi alasan untuk meminta penjelasan lebih lanjut mengenai strategi pemulihan profitabilitas, penyebab kenaikan biaya pencadangan, serta langkah manajemen dalam menjaga kualitas kredit.

Untuk melengkapi pemberitaan secara berimbang, manajemen Hibank dan induk usahanya, BNI, perlu dimintai penjelasan mengenai sejumlah hal.

Pertama, apa faktor utama yang menyebabkan laba bersih turun dari Rp131,80 miliar pada 2024 menjadi Rp26,32 miliar pada 2025?

Kedua, apa penyebab biaya kerugian penurunan nilai aset keuangan melonjak menjadi Rp289,11 miliar, dan bagaimana proyeksi risiko kredit untuk periode berikutnya?

Ketiga, apa strategi yang disiapkan untuk memperbaiki BOPO yang meningkat menjadi 106,28 persen?

Keempat, berapa jumlah pengaduan nasabah sepanjang 2025 dan 2026, apa jenis pengaduan yang paling banyak muncul, dan berapa banyak yang telah diselesaikan?

Kelima, apakah terdapat laporan resmi mengenai dugaan kehilangan dana nasabah, penyimpangan penyaluran kredit, atau perkara pidana yang secara spesifik melibatkan perseroan? Jika ada, bagaimana status penanganannya?

Jawaban atas pertanyaan tersebut diperlukan agar publik memperoleh gambaran yang utuh, bukan hanya berdasarkan angka-angka yang berdiri sendiri.

Data keuangan resmi memperlihatkan tiga persoalan utama yang patut menjadi perhatian: penurunan laba bersih sekitar 80 persen, lonjakan biaya pencadangan kerugian aset keuangan, dan kenaikan rasio BOPO hingga di atas 100 persen.

Di sisi lain, NPL bruto masih berada di bawah satu persen dan bank tetap membukukan laba bersih positif. Dengan demikian, persoalan yang dapat dipastikan dari data tersebut adalah tekanan profitabilitas dan kebutuhan untuk mengevaluasi pengelolaan risiko, bukan bukti adanya kebangkrutan, kehilangan dana nasabah, atau korupsi.

Untuk menjadikan laporan ini sebagai berita investigatif yang lebih mendalam, data keuangan tersebut perlu dilengkapi dengan konfirmasi resmi Hibank, tanggapan BNI, data pengaduan OJK, serta dokumen perkara jika memang terdapat laporan dugaan penyimpangan yang dapat diverifikasi.

MoneyTalk.id, Jakarta – Perombakan kabinet kembali dilakukan Presiden Prabowo Subianto. Namun, langkah tersebut justru mendapat sorotan dari ekonom Ferry Latuhihin karena dinilai belum mampu memberikan sentimen positif kepada pasar keuangan.

Ferry menyebut reshuffle yang dilakukan pada 1 Oktober 2026 merupakan perombakan kabinet ketujuh pada pemerintahan Prabowo. Dalam perombakan tersebut, sejumlah pejabat digeser dan sejumlah wajah baru masuk ke pemerintahan.

Di antaranya Drajad Hari Wibowo sebagai Wakil Menteri Koordinator Bidang Perekonomian, Luky Alfirman dan Nurkholisoh Ibnu Aman sebagai Wakil Menteri Keuangan, serta pergantian posisi Kapolri dari Listyo Sigit Prabowo kepada Suyudi Ario Seto. Listyo Sigit kemudian ditempatkan sebagai Kepala Staf Kepresidenan.

Namun, menurut Ferry, respons pasar terhadap reshuffle tersebut tidak seperti yang diharapkan.

“Market tidak menanggapi dengan baik. Kita lihat indeks jatuh ke bawah 6.000, ke 5.900 sekian. Ini sudah threshold yang sangat kritis karena jatuh ke bawah 6.000,” ujar Ferry di Podcast Forum Keadilan Madilog, Sabtu (3/10/2026).

Pergerakan IHSG memang menunjukkan tekanan kuat setelah pengumuman reshuffle. Pada perdagangan Kamis, 1 Oktober 2026, IHSG ditutup di level 6.009, turun 61,64 poin atau 1,02 persen. Bahkan indeks sempat menyentuh level 5.973 dalam perdagangan hari itu.

Tekanan berlanjut pada perdagangan berikutnya. Sejumlah laporan pasar mencatat IHSG kembali bergerak di sekitar level 5.900 pada 2 Oktober 2026.

Bagi Ferry, pergerakan tersebut menunjukkan bahwa pasar belum memberikan respons positif terhadap susunan baru pemerintahan.

“Reshuffle ini tetap di mata investor tidak berkualitas. Market sama sekali tidak menanggapi secara positif,” kata Ferry.

Ia menilai persoalannya bukan semata-mata jumlah pejabat yang diganti, tetapi figur dan arah perubahan yang dipersepsikan oleh investor.

“Kalau reshuffle yang serius, ya. Jangan seperti ini, cuma mengganti orang. Kesan market begitu, sehingga tidak ditanggapi positif,” ujarnya.

Pernyataan Ferry tersebut muncul ketika pasar saham Indonesia sedang menghadapi tekanan yang cukup berat. CNBC Indonesia melaporkan pada 1 Oktober investor asing mencatatkan penjualan bersih sekitar Rp204,30 miliar ketika IHSG mengalami penurunan lebih dari 1 persen.

Ferry juga menyoroti pasar surat berharga negara atau SBN. Menurut dia, apabila minat investor terhadap instrumen pemerintah terus melemah, pemerintah akan menghadapi tantangan ketika membutuhkan pembiayaan melalui penerbitan surat utang.

“Betapa sepinya sekarang peminat SBN,” kata Ferry.

Menurut dia, persoalan tersebut penting karena pemerintah membutuhkan pasar surat utang untuk membiayai defisit anggaran sekaligus melakukan refinancing terhadap utang yang jatuh tempo.

Meski demikian, data Bank Indonesia menunjukkan pasar SRBI masih mencatat aktivitas penawaran. Dalam lelang SRBI pada 25 September 2026, total penawaran untuk tiga tenor mencapai sekitar Rp64,11 triliun, sementara total yang dimenangkan sebesar Rp15 triliun. Rata-rata tertimbang tingkat imbal hasil pemenang berada di 6,65 persen untuk tenor enam bulan, 6,75 persen untuk sembilan bulan dan 6,76 persen untuk tenor 12 bulan.

Data tersebut penting sebagai pembanding terhadap pernyataan mengenai sepinya minat investor. Dengan kata lain, pasar surat berharga masih memiliki permintaan, meskipun kondisi dan harga yang diminta investor menjadi bagian penting yang perlu diperhatikan.

Ferry kemudian menghubungkan kondisi pasar domestik dengan kebijakan moneter dan penguatan dolar AS.

Ia menyoroti kemungkinan penurunan imbal hasil SRBI hingga di bawah 7 persen. Menurutnya, apabila dilakukan ketika tekanan dolar sedang kuat, kebijakan tersebut berpotensi menambah persoalan bagi stabilitas nilai tukar.

Data resmi Bank Indonesia menunjukkan bahwa imbal hasil SRBI memang berada di sekitar level tersebut. Pada transaksi pasar sekunder 25 September 2026, rata-rata tertimbang SRBI tenor tiga bulan tercatat 6,65 persen, tenor enam bulan 6,69 persen dan tenor 12 bulan 6,76 persen.

Dalam lelang SRBI 11 September, rata-rata tertimbang imbal hasil pemenang tercatat 6,80 persen untuk tenor enam bulan, 6,86 persen untuk sembilan bulan dan 6,94 persen untuk tenor 12 bulan.

Karena itu, kekhawatiran Ferry lebih diarahkan kepada konsekuensi apabila imbal hasil instrumen rupiah ditekan ketika dolar AS sedang kuat.

“Ini justru bahaya. Kekuatan daripada dolar itu sendiri membuat semua currency across the board, all over the world, mengalami tekanan,” ujar Ferry.

Ferry juga mempertanyakan sampai sejauh mana bank sentral dapat melakukan intervensi untuk menahan tekanan terhadap mata uang domestik.

Menurutnya, apabila intervensi dilakukan dengan menjual cadangan dolar ke pasar secara terus-menerus, cadangan devisa pada akhirnya dapat tergerus.

“Kalau seperti intervensi dengan mengguyur dolar ke pasar, lama-lama cadangan devisa kita habis,” katanya.

Ia juga menyinggung penggunaan transaksi derivatif seperti swap sebagai salah satu instrumen pengelolaan likuiditas valuta asing.

Menurut Ferry, transaksi semacam itu memang dapat memberikan suplai dolar dalam periode tertentu. Namun, kewajiban tersebut tetap memiliki jatuh tempo sehingga bukan berarti tekanan terhadap dolar hilang secara permanen.

“Kalau kita akalin dengan derivatif seperti swap transaction, memang dolar masuk untuk mengambil keuntungan dari interest rate. Tapi dolar ini dalam jangka waktu enam bulan, tujuh bulan, delapan bulan jatuh tempo dan harus dikembalikan lagi oleh bank sentral kepada investor,” ujarnya.

Karena itu, Ferry mempertanyakan daya tahan bank sentral di berbagai negara, termasuk Bank Indonesia, apabila harus menghadapi tekanan dolar yang berlangsung lama.

“Jadi berapa lama bank-bank sentral di dunia, termasuk BI, bisa melakukan intervensi untuk menahan kekuatan dolar?” kata Ferry.

Reshuffle 1 Oktober memang cukup besar. Pemerintah melantik 18 pejabat, termasuk Bahlil Lahadalia sebagai Menko Hilirisasi dan Transisi Energi, Sugiono sebagai Menko PMK, Dudung Abdurachman sebagai Menko Polkam, Arrmanatha Nasir sebagai Menteri Luar Negeri, M. Sarmuji sebagai Menteri Perindustrian, serta sejumlah wakil menteri dan kepala lembaga.

Di sektor keamanan, Suyudi Ario Seto dilantik sebagai Kapolri menggantikan Listyo Sigit Prabowo. Listyo kemudian dipercaya menjadi Kepala Staf Kepresidenan.

Namun, apakah reshuffle tersebut akan memperbaiki sentimen pasar atau justru membutuhkan waktu untuk dinilai investor masih menjadi persoalan terbuka.

Pergerakan IHSG sendiri tidak hanya dipengaruhi komposisi kabinet. Faktor global, arus dana asing, nilai tukar rupiah, ekspektasi suku bunga, imbal hasil surat utang, serta kondisi ekonomi domestik turut menentukan arah pasar.

Dengan demikian, kritik Ferry mengenai reshuffle perlu dibaca sebagai pandangan seorang ekonom terhadap persepsi investor, sementara data perdagangan menunjukkan memang terdapat tekanan terhadap IHSG pada periode setelah pengumuman reshuffle.

Ferry Latuhihin sendiri dikenal sebagai ekonom senior dan pengamat pasar modal. Ia pernah menjadi Chief Economist Bank International Indonesia dan disebut pernah berkarier di Danareksa. Ia juga merupakan alumnus Erasmus University Rotterdam.

MoneyTalk.id,Jakarta  – PT Bank Central Asia Tbk (BCA) kembali mencatatkan kinerja keuangan yang gemilang. Sepanjang tahun 2025, bank swasta terbesar di Indonesia ini membukukan laba bersih sebesar Rp57,56 triliun, mencatatkan pertumbuhan positif sebesar 4,9 persen dibanding perolehan tahun sebelumnya yang berada di angka Rp54,85 triliun.

​Kendati demikian, di balik capaian laba fantastis tersebut, sejumlah catatan kritis mengiringi dinamika operasional bank. Mulai dari besarnya kewajiban keuangan, risiko kredit, sengketa perpajakan, hingga perlindungan dan keamanan dana nasabah, menuntut tata kelola yang semakin transparan dan akuntabel.

​Koordinator Aliansi Seniman Ngeyel Indonesia (ASNI), Pamit Andrianto, menyoroti bahwa besarnya keuntungan korporasi perbankan harus berbanding lurus dengan kepatuhan hukum, keadilan sosial, serta perlindungan optimal terhadap dana masyarakat.

“Pertumbuhan laba puluhan triliun rupiah adalah indikator kesehatan korporasi, namun tolok ukur sejati dari sebuah bank besar terletak pada bagaimana mereka menyelesaikan persoalan hukum, menjaga kepatuhan pajak secara transparan, serta memberikan perlindungan absolut terhadap nasabah dari segala bentuk risiko kerugian,” ujar Pamit Andrianto di Jakarta, Jumat (2/10/2026).

​Berdasarkan laporan keuangan tahun 2025, total aset konsolidasian BCA dan entitas anak mencapai sekitar Rp1.586,8 triliun. Di sisi penghimpunan dana, simpanan nasabah pada perusahaan induk tercatat sebesar Rp1.233,76 triliun. Besarnya dana masyarakat yang dikelola menempatkan faktor kepercayaan publik sebagai pilar utama keberlangsungan bisnis. Dalam hal struktur kewajiban, laporan mencatat utang pajak sekitar Rp3,04 triliun (meningkat dari Rp642,51 miliar pada 2024) serta pinjaman yang diterima sekitar Rp3,25 triliun. Manajemen memastikan bahwa kondisi tersebut diimbangi dengan posisi likuiditas yang solid, di mana rasio Liquidity Coverage Ratio (LCR) berada di level 310,8 persen dan Net Stable Funding Ratio (NSFR) di posisi 158,8 persen pada akhir 2025, menunjukkan kapasitas yang memadai dalam memenuhi seluruh kewajiban jangka pendek maupun panjang.

​Sebagai lembaga intermediasi utama, penyaluran kredit BCA dan entitas anak hingga Desember 2025 mencapai Rp993 triliun atau tumbuh 7,7 persen secara tahunan (year-on-year). Indikator kualitas aset menunjukkan perbaikan yang stabil, dengan Non-Performing Loan (NPL) membaik dari 1,8 persen pada 2024 menjadi 1,7 persen pada 2025, serta rasio Loan at Risk (LAR) yang turun signifikan dari 5,3 persen menjadi 4,8 persen. Meski indikator makroprudensial menunjukkan perbaikan, pengawasan ketat terhadap profil risiko debitur, analisis kelayakan, serta pencadangan yang memadai tetap menjadi kunci untuk menjaga stabilitas sektor keuangan nasional dari potensi guncangan eksternal.

​Catatan publik juga mencakup aspek kepatuhan hukum dan perpajakan. Dokumen resmi Mahkamah Agung mencatat adanya sengketa Pajak Pertambahan Nilai (PPN) antara PT Bank Central Asia Tbk dan Direktur Jenderal Pajak. Melalui Putusan Mahkamah Agung Nomor 5390/B/PK/Pjk/2025 tertanggal 23 Oktober 2025, permohonan Peninjauan Kembali (PK) yang diajukan BCA dikabulkan, yang sekaligus membatalkan putusan Pengadilan Pajak sebelumnya dan mengabulkan permohonan banding perseroan secara berkekuatan hukum tetap. Perkara hukum perpajakan antara korporasi besar dan negara mencerminkan kompleksitas regulasi yang memerlukan pengujian yudisial secara transparan tanpa serta-merta diinterpretasikan sebagai indikasi pelanggaran pidana.

​Di tengah digitalisasi perbankan yang masif, keamanan akun dan perlindungan data nasabah menjadi isu yang paling krusial. Terkait isu dugaan pembobolan dana investasi senilai Rp70 miliar yang sempat beredar pada September 2025, pihak BCA telah memberikan klarifikasi resmi bahwa sistem internal terpantau aman, tidak ada kerugian finansial nasabah, serta pihak bank turut mendukung investigasi pada lembaga sekuritas terkait. Namun demikian, ancaman kejahatan siber terus berkembang. Pada Februari 2026, BCA mengeluarkan peringatan kewaspadaan terhadap modus penipuan baru yang mengatasnamakan petugas pajak—di mana pelaku menggunakan teknik screen sharing dan aplikasi palsu untuk membobol akses perbankan korban.

​Pamit Andrianto menekankan bahwa bank BCA tidak boleh hanya berlindung di balik standar kepatuhan administratif semata ketika nasabah menghadapi kendala keamanan atau keluhan pelayanan. “Standar layanan pengaduan maksimal 10 hari kerja untuk kasus kompleks harus dijalankan secara transparan dan akuntabel. Kepercayaan publik dibangun lewat kecepatan investigasi, keterbukaan informasi, serta keberpihakan nyata kepada keamanan aset nasabah,” tegas Pamit.

​Operasional BCA berada dalam kerangka regulasi dan pengawasan Otoritas Jasa Keuangan (OJK) serta Bank Indonesia, serta menjadi peserta penjaminan LPS hingga batas maksimal Rp2 miliar per nasabah. Kendati pencapaian laba bersih Rp57,56 triliun menunjukkan performa bisnis yang sangat kuat, ukuran keberhasilan institusi perbankan modern diukur secara komprehensif: mulai dari tata kelola yang bersih, kepatuhan hukum, manajemen risiko yang pruden, hingga perlindungan konsumen yang berkeadilan. Pada akhirnya, di tengah dinamika ekonomi dan tantangan digital, kepercayaan masyarakat tetaplah aset yang paling bernilai dan tidak tergantikan.

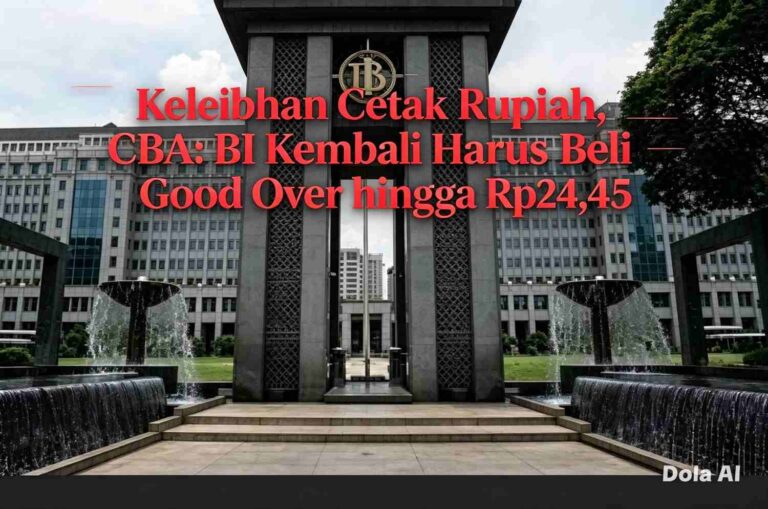
MoneyTalk.id,Jakarta – Persoalan kelebihan pencetakan uang Rupiah atau good over kembali menjadi sorotan. Laporan Hasil Pemeriksaan Badan Pemeriksa Keuangan (BPK) Nomor 54/LHP/XV/08/2025 mengungkap sejumlah persoalan dalam pengelolaan pencetakan, pengeluaran, dan pemusnahan Rupiah oleh Bank Indonesia (BI) dan instansi terkait.

Dalam laporan tersebut, BPK antara lain menyoroti belum memadainya perencanaan kebutuhan uang Rupiah, pengelolaan excess product, penghitungan harga cetak, hingga aspek pengamanan dalam proses pencetakan uang.

Temuan tersebut kembali mendapat sorotan dari Direktur Eksekutif Center for Budget Analysis (CBA) Uchok Sky Khadafi. Menurut Uchok, persoalan kelebihan pencetakan Rupiah bukan hanya terjadi pada periode 2024–2025, tetapi juga telah muncul pada 2022 dan 2023.

“Ini bukan tahun 2024–2025 saja. Pada tahun 2022–2023 juga terjadi kelebihan percetakan uang Rupiah oleh Perum Peruri,” ujar Uchok, Jumat (25/9/2026).

Ia menyebut, kelebihan hasil cetak tersebut kemudian harus dibeli oleh Bank Indonesia dari Perum Percetakan Uang Republik Indonesia (Peruri).

Menurut perhitungan yang disampaikan CBA, nilai good over yang dibeli BI dari Peruri selama dua tahun tersebut mencapai sekitar Rp2,7 triliun.

Uchok merinci, pembelian good over pada 2022 mencapai sekitar Rp2,2 triliun. Sementara pada 2023 nilainya sekitar Rp529 miliar.

“Sehingga BI harus membeli duit kelebihan cetak tersebut dari Perum Peruri selama dua tahun berturut-turut mencapai sebesar Rp2,7 triliun,” katanya.

Dipertanyakan dari Sisi Efisiensi Anggaran

Menurut Uchok, pembelian kelebihan hasil cetak Rupiah tersebut dilakukan dengan perhitungan nilai yang didasarkan pada komponen biaya bahan baku dan biaya kerja langsung.

Ia mempertanyakan terjadinya kelebihan pencetakan tersebut, terutama karena menurutnya produksi Peruri tetap berada dalam tingkat in-sheet yang ditetapkan Bank Indonesia.

“Ternyata terjadi kelebihan uang Rupiah yang dicetak oleh Perum Peruri, meskipun pihak Perum Peruri tidak melebihi tingkat in-sheet yang ditetapkan oleh BI,” ujarnya.

Uchok menilai kondisi tersebut perlu mendapat perhatian karena menyangkut efisiensi pengelolaan anggaran dan tata kelola pencetakan uang Rupiah.

Ia juga menyebut adanya persoalan kepatuhan terhadap ketentuan yang dibuat Bank Indonesia sendiri.

“Ada kelebihan cetak duit Rupiah ini jelas-jelas BI melanggar peraturan yang dia buat sendiri,” kata Uchok.

Ia merujuk pada Peraturan Bank Indonesia (PBI) Nomor 21/10/PBI/2019 tentang Pengelolaan Uang Rupiah (PUR), serta Peraturan Dewan Gubernur (PDG) Nomor 21/4/PDG/2019 tentang Pengelolaan Uang Rupiah.

BPK Temukan Potensi Pemborosan Rp24,45 Miliar

Sorotan CBA tersebut juga dikaitkan dengan temuan BPK mengenai persoalan pengelolaan excess product dan penghitungan biaya pencetakan Rupiah.

Dalam audit Nomor 54/LHP/XV/08/2025, BPK mencatat sejumlah kelemahan dalam pengelolaan pencetakan Rupiah, termasuk perencanaan kebutuhan, pengelolaan hasil produksi berlebih, serta penghitungan harga cetak yang belum sepenuhnya memadai.

Berdasarkan angka yang disampaikan CBA, potensi pemborosan anggaran akibat kelebihan pencetakan pada periode 2024–2025 diperkirakan mencapai Rp24.457.951.752,15.

Angka tersebut menjadi perhatian karena persoalan good over tidak hanya menyangkut jumlah fisik uang yang dicetak, tetapi juga biaya bahan baku dan biaya kerja yang melekat pada proses produksi.

Uchok meminta persoalan tersebut tidak berhenti sebagai catatan administratif. Menurut dia, perlu ada evaluasi terhadap perencanaan kebutuhan uang Rupiah sehingga pencetakan dapat disesuaikan dengan kebutuhan yang sebenarnya.

CBA juga memaparkan besaran pencetakan Rupiah yang ditetapkan Bank Indonesia.

Pada 2022, nilai pencetakan Rupiah disebut mencapai Rp251.922.953 juta. Angka tersebut terdiri atas uang Rupiah kertas sebesar Rp251.455.940 juta atau sebanyak 5.655.660.000 bilyet, serta uang Rupiah logam sebesar Rp467.013 juta atau sebanyak 1.040.925.000 keping.

Sementara pada 2023, nilai pencetakan uang Rupiah yang disebut CBA mencapai Rp206.855.933 juta. CBA mencatat pencetakan uang Rupiah kertas sebesar Rp206.855.933 juta atau sebanyak 6.478.060.000 bilyet, sedangkan uang Rupiah logam sebesar Rp503.053 juta atau sebanyak 1.110.455.000 keping.

Data tersebut menunjukkan besarnya skala produksi uang Rupiah yang dikelola dalam sistem pencetakan nasional. Karena itu, menurut CBA, ketepatan perencanaan produksi menjadi penting agar tidak terjadi kelebihan produksi yang pada akhirnya menimbulkan biaya tambahan.

Temuan BPK sendiri tidak hanya berkaitan dengan excess product. Audit tersebut juga menyoroti beberapa aspek lain dalam pengelolaan Rupiah, termasuk pemenuhan kebutuhan kertas uang, kepatuhan terhadap kontrak pengadaan, penghitungan harga cetak, dan pengamanan proses pencetakan.

Dengan demikian, persoalan good over yang disoroti CBA menjadi bagian dari isu yang lebih luas mengenai tata kelola pencetakan Rupiah.

BI dan Peruri perlu memberikan penjelasan mengenai mekanisme perencanaan, penetapan kebutuhan pencetakan, penyebab terjadinya kelebihan produksi, serta dasar penghitungan pembelian good over. Penjelasan tersebut penting agar publik dapat mengetahui apakah kelebihan produksi tersebut merupakan konsekuensi teknis yang telah diperhitungkan atau menunjukkan kelemahan dalam perencanaan dan pengendalian produksi.

Hingga berita ini ditulis, pernyataan Uchok Sky Khadafi merupakan pandangan CBA atas temuan dan data yang disebutkannya. Penilaian mengenai kepatuhan terhadap ketentuan serta tindak lanjut atas temuan audit tetap berada pada proses pemeriksaan dan mekanisme pengawasan yang berlaku.

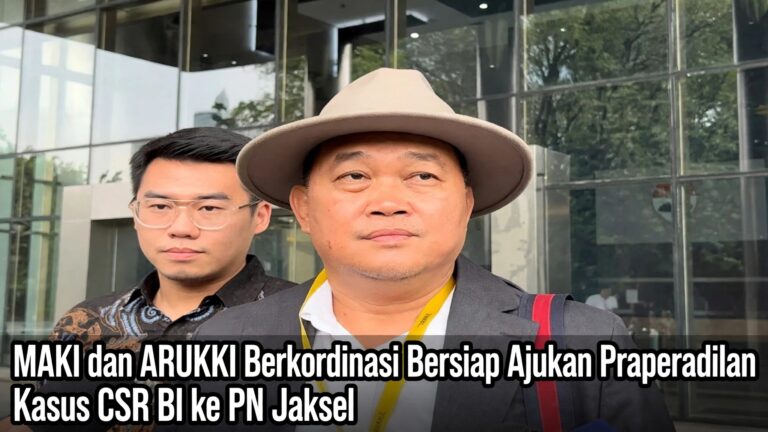
MoneyTalk.id,Jakarta – Masyarakat Anti Korupsi Indonesia (MAKI) meminta Komisi Pemberantasan Korupsi (KPK) segera menuntaskan korupsi dana corporate social responsibility (CSR) Bank Indonesia (BI)-Otoritas Jasa Keuangan (OJK) senilai Rp 28,38 miliar.

MAKI berharap Komisi Pemberantasan Korupsi (KPK) segera menjadwalkan ulang agenda pemeriksaan terhadap dua tersangka Anggota DPR, Satori (NasDem) dan Heri Gunawan (Gerindra) yang sebelumnya mangkir.

“Ya segera jadwalkan ulang pemeriksaan terhadap tersangka. Kita minta KPK segera menuntaskan kasus CSR BI. Ini sudah terlalu lama kasusnya dibiarkan tanpa ada kepastian hukum,” kata Boyamin Saiman, Koordinator MAKI, Rabu (9/9/2026).

Boyamin menilai dua Anggota DPR yang menjadi tersangka bisa dijemput paksa jika nantinya tidak menghadiri panggilan kedua KPK.

Menurut dia , penjemputan paksa terhadap seorang tersangka yang telah dipanggil dua kali tetapi tidak datang telah diatur dalam Kitab Undang-undang Hukum Acara Pidana (KUHAP).

“Kalau tidak hadir dua kali, maka satu-satunya hukum yang diberikan oleh KUHAP kita, perundang-undangan kita adalah upaya paksa, yaitu diterbitkan surat perintah membawa,” ujar Boyamin.

MAKI berharap KPK tidak menerus melakukan buying time atau mengulur-ngulur waktu, serta menebar janji terus akan menahan dua tersangka korupsi CSR BI.

“Proses hukum tidak boleh dibiarkan berlarut-larut, harus ada kepastian hukum. Tahan tersangka dan segera limpahkan ke tahap selanjutnya agar perkaranya bisa segera disidangkan,” katanya.

Ia berpandangan, bahwa kasus CSR BI bisa segera dituntaskan, karena KPK telah mengumpulkan bukti yang dinilai cukup untuk melanjutkan proses hukum ke tahap selanjutnya.

Bahkan KPK disebut juga telah menyita sejumlah aset milik kedua tersangka selama penyidikan berlangsung.

“Jadi, dalam kasus korupsi dana CSR Bank Indonesia, KPK itu sudah pegang lima alat bukti, yaitu saksi, dokumen, petunjuk, ahli, dan alat bukti elektronik. Apalagi yang ditunggu,” katanya.

KPK masih menyidik kasus dugaan korupsi dalam penyaluran dana program tanggung jawab sosial dan lingkungan perusahaan (CSR) atau dalam penggunaan dana Program Sosial Bank Indonesia (PSBI) dan Penyuluh Jasa Keuangan (PJK) tahun 2020-2023.

Perkara tersebut bermula dari laporan hasil analisis Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) dan pengaduan masyarakat. Kemudian, KPK melakukan penyidikan umum sejak Desember 2024.

Penyidik KPK telah menggeledah sejumlah lokasi yang diduga menyimpan alat bukti terkait dengan perkara tersebut.

Beberapa lokasi tersebut seperti Gedung Bank Indonesia di Jalan Thamrin, Jakarta Pusat, yang digeledah pada 16 Desember 2024, dan Kantor Otoritas Jasa Keuangan yang digeledah pada 19 Desember 2024.

Pada 7 Agustus 2025, lembaga antirasuah itu menetapkan anggota Komisi XI DPR RI periode 2019-2024 Satori (ST) dan Heri Gunawan (HG) sebagai tersangka kasus tersebut. Keduanya saat ini merupakan anggota DPR RI periode 2024-2029.

Namun, hingga kini kasusnya masih berlarut-larut. Satori dan Heri Gunawan tak kunjung ditahan, meskipun penetapan tersangka keduanya sudah lebih dari satu tahun.

Tidak hanya itu keduanya juga mangkir dari panggilan KPK. Satori mangkir dari pemeriksaan KPK pada Senin 31 Agustus 2026, sementara Heri Gunawan mangkir pada pemeriksaan Kamis, 11 Juni 2026.

MoneyTalk, Jakarta –  Kabar panas kembali menyeruak dari dunia keuangan nasional! Wacana pemangkasan tiga nol dari mata uang rupiah alias redenominasi kembali mencuat setelah beberapa tahun tenggelam. Lewat kanal YouTube Calon Sarjana pada Minggu (10/10), topik ini kembali dibedah habis-habisan oleh host Jini dengan gaya khasnya yang santai tapi nyelekit.

“Beberapa tahun belakangan muncul rencana BI buat hapus tiga angka nol di rupiah. Kedengarannya simpel, tapi kok belum dijalankan juga ya?” kata Jini membuka videonya dengan nada penasaran.

“100 Ribu Jadi 100, Tapi Nilainya Sama!”

Dalam videonya, Calon Sarjana menjelaskan, redenominasi bukan berarti nilai uang jadi turun. “Nilai ekonominya tetap, cuma angkanya disederhanakan,” ujar Jini.

Contohnya, uang Rp100.000 nantinya akan jadi Rp100 aja tapi harga barang juga ikut nyusut. Jadi, ngopi 5 ribu nanti tetap bayar Rp5. Logikanya, “bukan potong nilai, tapi potong nol.”

Namun, Jini menegaskan, jangan samakan redenominasi dengan “Sanering” kebijakan sadis di era 1950-an dan 1959 ketika nilai uang benar-benar dipangkas setengah. “Dulu tuh parah, Guys! Bayar ST manis aja mesti dua lembar duit gara-gara nilai uang dipotong. Daya beli langsung jeblok!” ungkapnya.

BI Sudah Siapkan Sejak 2010, Tapi Kok Belum Jalan?

Ternyata, Bank Indonesia sudah menggagas redenominasi sejak tahun 2010, bahkan sempat digodok lagi pada 2020. Tapi pelaksanaannya? Masih menggantung.

“Enggak segampang motong kertas, Teman-teman. Ini menyangkut hukum dan stabilitas ekonomi nasional,” jelas Jini.

Menurutnya, mencetak uang baru bukan sekadar desain ulang. Pemerintah harus menyeimbangkan penarikan uang lama dan peredaran uang baru. Kalau salah perhitungan, rupiah bisa jeblok dan inflasi meledak!

“Bayangin kalau semua orang tiba-tiba belanja, barang jadi langka, harga naik gila-gilaan kayak 1965 dulu  inflasi 650%! Segelas ST bisa jadi Rp37.500!” ujar Jini dengan nada kocak tapi tajam.

“Jangan Sampai Kayak Rusia dan Korea Utara!”

Calon Sarjana juga membongkar sejumlah kasus gagal redenominasi dunia.

Mulai dari Rusia yang bikin warganya bingung bedain uang baru dan lama, sampai Korea Utara yang bikin rakyatnya panik massal karena waktu tukar uangnya super singkat.

“Bayangin aja semua orang lari ke bank, tapi uang barunya belum siap! Chaos total!” kata Jini.

Lalu, ada Brasil dan Zimbabwe yang nekat nyabut nol pas ekonominya lagi ambruk hasilnya? Harga barang naik ribuan persen, hyperinflasi menggila!

“Ghana pun kena batunya, harga-harga malah naik lima persen gara-gara mayoritas transaksinya tunai. Jadi, potong nol itu bukan perkara main-main, Guys,” tambahnya.

“Bukan Cuma Soal Nol, Tapi Soal Gengsi Negara!”

Meski banyak risiko, Calon Sarjana juga menyorot sisi positifnya.

Kalau redenominasi sukses, Indonesia bakal dipandang dunia sebagai negara berkeuangan stabil dan berwibawa. “Bayangin deh, kalau BI berhasil tanpa drama, citra ekonomi kita bakal naik di mata dunia. Investor asing bakal berdatangan, lapangan kerja makin banyak!” ucap Jini penuh semangat.

Selain itu, masyarakat juga akan merasakan manfaat langsung  “Enggak ribet lagi sama nol! Transfer, ngetik harga, sampai ngitung kembalian jadi lebih gampang. Enggak ada lagi tuh salah ketik satu nol terus jadi panik!” candanya.

Jini menantang para penonton, “Kalau nanti pemerintah mulai ngomongin redenominasi lagi, jangan panik! Dengerin baik-baik, cari info dari sumber yang benar. Karena sukses atau gagalnya ini bukan cuma di tangan pemerintah, tapi juga di tangan kita semua!”

Dengan gaya khasnya yang ringan tapi informatif, Calon Sarjana berhasil bikin isu ekonomi serius jadi tontonan yang seru dan renyah.

“Kalau sampai gagal, bisa-bisa rupiah kita malah kayak di film distopia nolnya hilang, nilainya juga lenyap!” tutup Jini dengan tawa.

MoneyTalk,Jakarta – Setelah membuat “Surat Terbuka untuk Presiden Prabowo”, pemegang saham Bank Centris Internasional, Andri Tedjadharma, kembali angkat suara. Kali ini, ia dengan tegas mempertanyakan sikap Bank Indonesia yang tidak memberikan rekening koran Bank Centris Internasional yang dia minta.

“Kami ini nasabah Bank Indonesia. Sudah kewajiban Bank Indonesia untuk memberikan apa yang menjadi hak nasabah,” tegasnya dalam percakapan whatsapp, Rabu (22/1).

Lebih jauh, Andri Tedjadharma mengatakan, sebenarnya ia sudah meminta rekening koran tersebut sejak 4 April 1998, paska Bank Centris Internasional dibekukan, tapi tidak pernah diberikan oleh Bank Indonesia.

“Kenapa saya minta? Karena, untuk menyatakan seorang atau sebuah badan berhutang harus dibuktikan dari bukti pembayaran ke rekening Bank Centris Internasional nomor 523.551.0016, dan rekening korannya untuk menelaah mutasinya, sehingga bisa menetapkan dia berhutang atau tidak,” jelasnya.

Nah, setelah 27 tahun berlalu, sekarang kami minta lagi, mana rekening Bank Centris Internasional nomor 523.551.0016. “Sampai hari ini pun tidak juga diberikan. Padahal, sudah tiga kali Bank Centris Internasional menyurati BI,” tegasnya.

Penipuan dan Penggelapan Sistematis

Secara blak-blakan, komisaris Bank Centris ini mengungkapkan, bahwa dari penyaluran BLBI 1998, oknum-oknum di Bank Indonesia telah melakukan penipuan dan penggelapan dengan cara yang sangat canggih, computerize, profesional, sistematis, tertutupi, terlindungi dan telah direncanakan dengan matang terhadap bangsa dan negara Indonesia, bekerja sama dengan bank swasta lain.

Dari hal tersebut, oknum-oknum di BI telah melakukan penipuan dan penggelapan yang menguntungkan pribadi mereka dan merugikan negara, yakni:

Pertama, BI telah menerima promes nasabah sebesar Rp492 Milyar dengan jaminan tanah seluas 452 hektar yang telah dipasang hak tanggungan atas nama BI, serta berbagai aset bank. Kedua, BI tidak pernah membayarkan ke rekening Bank Centris Internasional nomor 523.551.0016 satu rupiah pun.

Ketiga, BI telah memanfaatkan Bank Centris Internasional nomor 523.551.0016, guna mencairkan uang negara keluar dari Bank Indonesia. Keempat, BI memakai nama Bank Centris Internasional dalam rangka membuat “bank di dalam bank di tubuh Bank Indonesia”. Kelima, menggelapkan jaminan.

Selain merugikan negara, sudah tentu perbuatan itu secara langsung merugikan Bank Centris Internasional. Bahkan, sampai saat ini, merugikan pribadi pemegang saham Bank Centris dengan penyitaan harta pribadi dan keluarga, yang tidak ada kaitannya dengan masalah bank dan tidak pernah dijaminkan.

“Sungguh itu semua perbuatan keji yang harus dikejar sampai liang kubur karena telah mencederai 270 juta rakyat Indonesia,” pungkas Andri.

MoneyTalk,Jakarta – Direktur Center for Budget Analysis (CBA), Uchok Sky Khadafi, kembali merngungkap dugaan penyalahgunaan wewenang dalam penyaluran dana BLBI 1998. Kali ini, ia meminta untuk Presiden dan DPR segera turun tangan mengusut dan menuntaskan persoalan. Presiden dan DPR jangan berdiam diri.

Kasus penyalahgunaan wewenang dalam penyaluran Bantuan Likuiditas Bank Indonesia (BLBI) 1998, yang melibatkan oknum Bank Indonesia (BI) bekerja sama dengan sejumlah bank swasta, telah menunjukkan adanya “kondisi mengerikan” bagi perekonomian nasional. Kepercayaan terhadap BI sebagai bank sentral, yang seharusnya menjadi penjaga stabilitas ekonomi, kini berada di ujung tanduk.

Menurut Uchok Sky Khadafi, Direktur Center for Budget Analysis, persoalan ini tidak hanya menyangkut pelanggaran aturan, tetapi juga mengancam integritas dan kredibilitas institusi yang menjadi pilar sistem keuangan Indonesia.

Berdasarkan dokumen yang CBA pelajari, ada empat kali penyaluran dana dari BI ke rekening rekayasa jenis individual. Yakni, pada 6 Oktober 1997 sebesar Rp239,6 milyar, 12 November 1997 sebesar Rp 120,6 milyar, 11 Desember 1997 sebesar Rp159,5 milyar, dan pada 31 Desember 1997 sebesar Rp486,2 milyar. Sehingga totalnya Rp1,015 trilyun.

Sebelumnya, pada Kamis pekan lalu, CBA menyoroti adanya rekening rekayasa jenis individual atas nama Centris International Bank (CIB) dengan nomor 523.551.000 yang bisa ikut melakukan transaksi kliring dalam call money overnight antara Bank Centris Internasional (BCI) nomor 523.551.0016, dengan sejumlah bank swasta, seperti Bank Mega, Bank Sino, dan Bank BTPN.

“Rekening rekayasa ini bukan sekadar kesalahan administratif, tetapi merupakan pelanggaran serius terhadap aturan perbankan yang berlaku. Perbuatan ini memperlihatkan bagaimana kepentingan segelintir pihak mampu mengorbankan integritas sistem keuangan nasional,” jelas Uchok.

Desakan kepada Presiden dan DPR

Uchok mendesak Presiden Prabowo Subianto dan Dewan Perwakilan Rakyat (DPR) agar tidak tinggal diam. Menurutnya, kasus ini tidak boleh dianggap remeh, apalagi dibiarkan tanpa penyelesaian yang tuntas. “Presiden dan DPR harus segera memanggil pihak-pihak yang terlibat dan menggelar rapat khusus untuk mengusut tuntas perkara ini. Jangan anggap remeh dan main-main dengan masalah yang menyangkut kepercayaan publik terhadap bank sentral,” ujarnya.

Uchok menambahkan, dampak dari kasus ini tidak hanya terbatas pada kerugian keuangan negara, tetapi juga pada stabilitas sistem perbankan nasional. “Integritas BI sebagai bank sentral dipertaruhkan. Jika ini terus dibiarkan, kepercayaan investor terhadap sistem keuangan kita akan runtuh,” katanya lagi.

Surat Terbuka Pemegang Saham Bank Centris

Apalagi sekarang ini, pemegang saham Bank Centris Internasional juga telah menyampaikan surat terbuka kepada Presiden Prabowo Subianto. Dalam surat itu, mereka meminta perhatian serius Presiden untuk menindaklanjuti kasus yang telah berlangsung selama lebih dari dua dekade.

Surat terbuka tersebut juga menyoroti keberadaan rekening rekayasa di BI adalah bukti nyata dari penyalahgunaan wewenang yang melibatkan otoritas keuangan negara. Surat terbuka melaporkan adanya praktik “bank dalam bank di Bank Indonesia” yang terjadi pada masa penyaluran BLBI, serta menindak tegas oknum-oknum yang terbukti terlibat.

Surat terbuka itu sekaligus mengingatkan dampak yang terjadi bila persoalan tidak diselesaikan dengan baik dan benar secara tuntas. Antaralain, timbulnya pkrisis kepercayaan. Bank-bank nasional dapat kehilangan kepercayaan terhadap Bank Indonesia, yang dapat memicu terjadinya penarikan SBN dan produk lainnya senilai Rp4.500 triliun.

Krisis keuangan karena penarikan dana besar-besaran akan mengeringkan likuiditas negara, membuat produk keuangan Indonesia, seperti LC, tidak lagi diterima di pasar global. Selanjutnya, rush perbankan. Krisis keuangan berlanjut menjadi penarikan besar-besaran oleh nasabah bank, yang berujung pada krisis multidimensi dan mengancam kestabilan pemerintahan.

Ancaman bagi Kredibilitas Ekonomi Indonesia

Uchok meminta Presiden dan DPR perlu mewaspadai hal tersebut. Menurutnya, kasus ini menambah deretan panjang skandal keuangan yang mencoreng wajah perekonomian Indonesia. Keberadaan rekening rekayasa yang memungkinkan transaksi ilegal menunjukkan lemahnya pengawasan dan pengendalian di tubuh BI pada saat itu. Situasi ini menjadi ancaman nyata bagi kredibilitas Indonesia di mata internasional.

“Negara ini membutuhkan ketegasan dalam menegakkan hukum. Jika kasus sebesar ini tidak diselesaikan dengan tuntas, bagaimana kita bisa berharap investor percaya pada integritas sistem keuangan kita?” tutup Uchok Sky Khadafi.

Bola, kini ada di tangan Presiden dan DPR. Rakyat menunggu langkah konkret untuk mengembalikan kepercayaan terhadap institusi yang menjadi tulang punggung perekonomian nasional.

Kepada Yth.Bapak Presiden Republik Indonesia Jenderal TNI (Purn) H. Prabowo Subianto

Dengan Hormat,

MoneyTalk,Jakarta – Saya, Andri Tedjadharma, pemegang saham Bank Centris Internasional, dengan ini menyampaikan laporan terbuka terkait ketidakadilan dan pelanggaran hukum yang telah saya alami selama lebih dari 26 tahun. Kasus ini tidak hanya menghancurkan kehidupan pribadi saya dan keluarga, tetapi juga berpotensi membawa dampak serius bagi stabilitas keuangan dan kepercayaan terhadap sistem perbankan nasional.

Bapak Presiden Prabowo yang saya hormati,

Pada tahun 1998, Bank Centris Internasional melakukan perjanjian jual beli promes nasabah disertai penyerahan jaminan dengan Bank Indonesia. Perjanjian yang tertuang pada Akta No. 46, tertanggal 9 Januari 1998 ini, Bank Centris Internasional menyerahkan promes nasabah senilai Rp492 Milyar dengan disertai jaminan lahan seluas 452 hektar. Sebaliknya, Bank Indonesia harus membayar promes nasabah itu dengan cara memindah bukukan ke rekening Bank Centris Internasional (BCI) dengan nomor 523.551.0016, sebesar Rp490 milyar. Namun, fakta yang terjadi, Bank Indonesia justru mencairkan uang itu ke rekening individual atas nama Centris International Bank (CIB) dengan nomor 523.551.000, sebesar Rp629 miliar.

Kami tidak pernah menerima satu rupiah pun dari transaksi tersebut. Lebih ironis lagi, lahan 452 hektar yang menjadi agunan Bank kami dalam perjanjian tersebut, yang telah dipasang hak tanggungan atas nama Bank Indonesia, sampai sekarang tidak diketahui siapa yang memegang. Karena, pengakuan Bank Indonesia telah menyerahkan ke BPPN, tapi dibantah oleh DJKN Kementerian Keuangan, dengan menyatakan tidak pernah menerima barang jaminan tersebut.

Bapak Presiden yang terhormat,

BPPN menuduh kami menerima BLBI dan menggugat ke Pengadilan Negeri Jakarta Selatan. Untuk ini, patut kami sampaikan, pada saat kami dituntut BPPN, kami tidak memiliki dokumen bukti, karena sejak 4 April 1998, aset dan seluruh dokumen bank kami, diambil-alih dan dikuasasi BPPN.

Namun, Tuhan berkehendak lain, berdasarkan bukti BPPN sendiri berupa audit BPK, kami dapat menunjukkan kebenaran yang sesungguhnya, bahwa kami memang tidak menerima uang dari Bank Indonesia. Pengadilan Negeri Jakarta Selatan menolak gugatan BPPN, seperti tertuang dalam putusan 350/Pdt.G/2000/PN.Jak. Sel. Termasuk pengadilan tingkat banding karena prematur dalam putusan 554/PDT/2001/PT.DKI.

Bapak Presiden yang saya hormati,

Ironisnya, meski gugatan tersebut telah ditolak oleh Pengadilan Negeri Jakarta Selatan dan dinyatakan prematur oleh Pengadilan Tinggi, harta pribadi dan keluarga saya tetap disita tanpa dasar hukum yang jelas oleh Satgas BLBI dan KPKNL. Padahal, Bank Centris bukan obligor BLBI. Begitu pun saya selaku pemegang saham, karena tidak pernah menandatangani PKPS baik APU, MSAA, maupun MRNIA.

Satgas BLBI dan KPKNL secara nyata telah melakukan penyitaan terhadap harta pribadi kami, yang tidak pernah kami jaminkan kepada siapapun. Penyitaan itu berdasarkan salinan putusan kasasi Mahkamah Agung nomor 1688 tahun 2003, yang oleh Mahkamah Agung sendiri dengan jelas dan tegas dinyatakan dalam tiga kali jawaban surat resmi kepada kami, bahwa Mahkamah Agung tidak pernah menerima berkas permohonan kasasi BPPN melawan Bank Centris.

Prof Bagir Manan yang tertera namanya selaku Ketua Majelis Hakim dalam salinan putusan kasasi itu, yang kami hubungi, telah mengonfirmasi: “itu bukan putusan saya.” Prof Bagir Manan juga mengatakan, salinan putusan kasasi 1688 tahun 2003, dan baru keluar tahun 2022 atau setelah 16 tahun lebih, “pasti ada apa-apanya.”

Bapak Presiden yang terhormat,

Kasus ini tidak hanya mencerminkan ketidakadilan terhadap Bank Centris secara institusi, dan saya sebagai pribadi, tetapi juga memperlihatkan bagaimana sistem keuangan negara dapat dimanipulasi oleh oknum yang tidak bertanggung jawab.

Berdasarkan audit BPK terhadap Centris International Bank (CIB) di Bank Indonesia, dan telah disahkan majelis hakim PN Jakarta Selatan, nyata-nyata telah terjadi praktik “bank dalam bank di Bank Indonesia,” di mana dana negara disalurkan secara ilegal melalui rekening individual untuk keuntungan pihak tertentu. Ini bukan hanya tindakan penipuan, tetapi perampokan terhadap uang negara.

Karena ini bukan hanya masalah Bank Centris Internasional tetapi ini telah menjadi masalah “Bangsa dan Negara”, maka saya harus kemukakan semua ini karena dampaknya bagi negara apabila “Bank dalam bank di Bank Indonesia” dalam rangka merampok uang negara terekspos di dalam dan luar negeri sebagai akibat proses hukum, akan berakibat:

1. Bank-bank yang menjadi nasabah Bank Indonesia “Tidak Percaya Lagi” pada Bank Indonesia, akhirnya lambat atau cepat pasti akan menarik SBN dan produk lainnya dari Bank Indonesia, disini terjadi “Krisis Kepercayaan” ini sangat penting, karena Kepercayaan adalah “Modal Utama”.

2. Sejalan dengan ditariknya dana tersebut dari Bank Indonesia yang diperkirakan sebesar 4.500 T, maka likuiditas negara menjadi kering dan ini akan mengakibatkan LC atau produk paper lainnya akan ditolak dunia. Di sini, terjadi “Krisis Keuangan”.

3. Dengan tidak diterimanya LC Indonesia di dunia, menyebabkan isu yang sangat kuat di arus bawah maka akan terjadi “Rush”. Nasabah bank ramai-ramai akan menarik uangnya dari bank, dalam hal ini tidak bisa dicegah lagi akhirnya terjadi “Krisis Multidimensional” dan pada akhirnya membuat pemerintahan akan terbebani suasana yang teramat sulit.

Kami tidak mencari kesalahan dan tidak menyalahkan siapapun, tapi kami hanya ingin kebenaran yang diakui semua pihak terwujud demi keamanan dan kestabilan serta keadilan, maka kami yang merupakan bagian dari Bangsa dan Negara Indonesia wajib menyelesaikan masalah ini dengan bijak dan benar. Oleh karena itu, kami siap setiap saat untuk menyelesaikan kasus Bank Centris Internasional ini dengan terlebih dahulu melakukan “Paparan’ yang jelas kepada Bapak

Demikian surat terbuka ini kami sampaikan dengan penuh harapan agar keadilan dan kebenaran dapat ditegakkan demi kebaikan bangsa dan negara.

Hormat saya,Andri Tedjadharma,Pemegang Saham Bank Centris Internasional

MoneyTalk,Jakarta – Direktur Center of Budget Analysis (CBA), Uchok Sky Khadafi, kembali mengungkap temuan mengejutkan terkait dugaan penyalahgunaan wewenang dalam penyaluran dana Bantuan Likuiditas Bank Indonesia (BLBI) pada 1998.

Dalam keterangan tertulisnya, Uchok menyoroti keberadaan rekening rekayasa yang digunakan dalam transaksi perbankan di Bank Indonesia, yang salah satunya melibatkan Bank Centris Internasional dan Bank Mega.

Menurut Uchok, dokumen yang dipelajari oleh CBA menunjukkan bahwa rekening rekayasa bernomor 523.551.000 atas nama Centris International Bank (CIB) digunakan untuk menerima dana dari Bank Indonesia (BI). Selanjutnya, dana tersebut disalurkan ke bank swasta lain melalui transaksi jual beli uang antar bank (call money overnight).

“Rekening jenis individual ini tidak seharusnya terdaftar di BI karena nasabah BI adalah bank, bukan individu. Namun, anehnya rekening ini bisa digunakan untuk transaksi kliring, termasuk dalam call money overnight antara Bank Centris Internasional dan Bank Mega,” ungkap Uchok.

Lebih lanjut, ia menjelaskan, rekening individual tersebut mencairkan uang ke rekening asli Bank Centris bernomor 523.551.0016. Dalam skema ini, bank-bank yang bertransaksi dengan Bank Centris tidak pernah didebet rekeningnya. Sebaliknya, rekening Bank Centris otomatis didebet keesokan harinya untuk mengembalikan pinjaman berikut bunga kepada bank-bank tersebut.

“Artinya, bank yang bertransaksi dengan Bank Centris tidak pernah mengeluarkan uang, tetapi justru menerima pengembalian pokok pinjaman dan bunga. Ini membuat bank-bank tersebut sangat diuntungkan,” jelas Uchok seraya menyebutkan beberapa bank swasta lain yang terlibat dalam transaksi serupa, seperti Bank BTPN dan Bank Sino, sebagaimana tercantum dalam laporan audit BPK yang digunakan sebagai bukti dalam persidangan antara BPPN dan Bank Centris.

“Dalam sehari, bank-bank yang terlibat dalam transaksi call money overnight ini bisa menerima puluhan miliar rupiah dari Bank Centris tanpa pernah mengeluarkan uang. Ini jelas merupakan pelanggaran serius terhadap sistem perbankan dan prinsip akuntabilitas keuangan negara,” tegasnya.

Uchok menilai penyalahgunaan wewenang dalam penyaluran dana BLBI ini telah merugikan negara secara signifikan. Ia mendesak pemerintahan Prabowo-Gibran untuk mengambil langkah cepat dan tegas guna mencegah kasus serupa terulang.

“Bareskrim Polri, bekerja sama dengan penyidik OJK, harus segera melakukan penyelidikan untuk mengungkap kasus ini. Panggil pimpinan BI ke Bareskrim Polri untuk menyelamatkan uang negara yang diduga telah disalahgunakan,” pungkas Uchok.

Ia menekankan bahwa penyelidikan menyeluruh diperlukan tidak hanya untuk menyelamatkan keuangan negara, tetapi juga untuk mengembalikan kepercayaan masyarakat terhadap institusi keuangan nasional.