22 Oktober 2026

Bank Indonesia

MoneyTalk,Jakarta- Aktivis 98 Uchok Sky Khadafi mendesak Komisi XI DPR RI untuk segera melakukan pemanggilan kepada jajaran Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK).

Desakan itu ia lontarkan pasca adanya penggeledahan yang dilakukan KPK terhadap dua lembaga tersebut baru-baru ini.

“Jangan bungkam ini Komisi XI DPR. Harusnya mereka segera panggil kedua lembaga tersebut untuk meminta penjelasan lebih komprehensif terkait apa yang sebenarnya terjadi. Publik menunggu itu,” tandasnya.

Uchok juga mengingatkan agar DPR peka terhadap berbagai isu sensitif yang tengah berkembang di tengah publik.

“Jangan banyak bungkamnya, percuma rakyat gaji mereka kalau tak bersuara. Atau jangan-jangan atau patut diduga mereka juga ikut kecipratan yayasan-yayasannya dari dana CSR itu,” sindirnya.

Adapun terkait langkah KPK, Uchok mendukung penuh langkah lembaga anti rasuah tersebut melakukan penggeledahan terhadap Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK).

Menurutnya, penggeledahan menunjukkan bahwa KPK sebagai aparat penegak hukum tidak pandang bulu dalam upayanya melakukan pemberantasan korupsi.

“Jangan hanya geledah bila perlu segera tetapkan tersangkanya. Korupsi di mana pun berada harus disikat. KPK jangan lagi ragu menegakkan hukum kepada siapapun,” tandasnya.

Uchok juga mengingatkan agar KPK dalam menjalankan kerja-kerja penegakan hukumnya tidak mudah diintervensi oleh kekuatan mana pun.

“KPK harus tegas jangan lagi bermain-main kalau sudah menyangkut urusan korupsi. Segera saja tetapkan tersangkanya biar tak jadi bola liar nantinya,” pungkasnya.

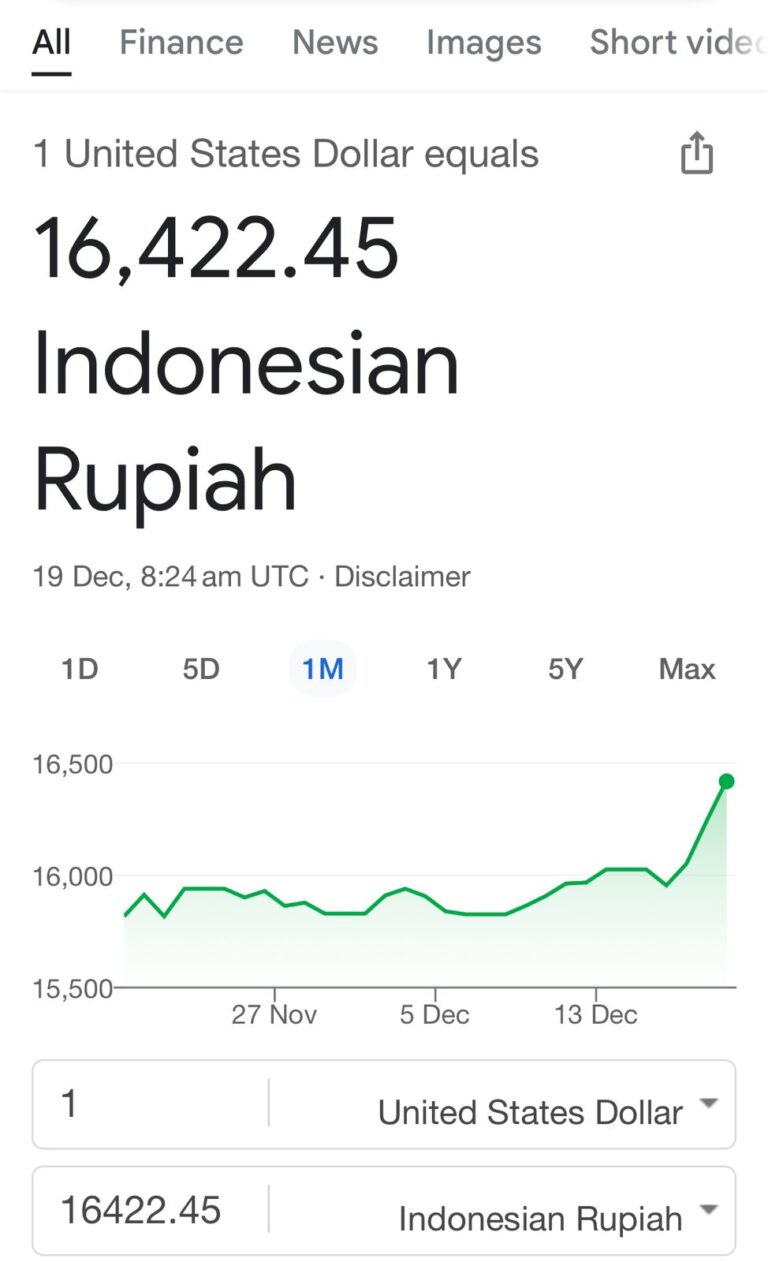
MoneyTalk,Jakarta – Kamis, 19/12/24, Jam 15:24 WIB atau 08:24 UTC (Universal Coordinated Time), kurs rupiah tembus Rp16.422 per dolar AS. Penurunan kurs rupiah kemarin ini terlalu tajam. Tanda bahwa Bank Indonesia semakin tidak berdaya. Tanda bahwa ekonomi Indonesia dalam kondisi semakin memprihatinkan.

Bank Indonesia nampaknya kehabisan “peluru” (devisa) untuk intervensi kurs rupiah. Bank Indonesia dan Kementerian Keuangan nampaknya sulit meredam defisit aliran dolar keluar dari Indonesia. Tambahan utang luar negeri semakin tersendat.

Investor portfolio dan hot money keluar dari pasar saham dan pasar obligasi. Indeks harga saham gabungan (IHSG) anjlok 1,84 persen.

Kalau kondisi seperti ini berlanjut, rupiah akan terus tergerus. Bukan tidak mungkin, dalam waktu dekat rupiah akan tembus Rp17.000 per dolar AS.

Kalau ini terjadi, tekanan terhadap rupiah akan semakin berat. Jangan sampai tekanan ini menjadi bola salju, memicu panik di dunia usaha, memicu gagal bayar utang luar negeri, yang bisa menjadi pangkal pokok krisis moneter.

Untuk mengatasi hal ini, Bank Indonesia berpotensi menaikkan suku bunga acuan untuk menahan _capital outflow._ Dalam hal ini, ekonomi akan tertekan dua sisi, tekanan suku bunga dan tekanan kurs rupiah yang semakin melemah.

Di lain sisi, kepercayaan investor terhadap masa depan ekonomi Indonesia semakin menipis. Kenaikan PPN menjadi 12 persen, di tengah ekonomi sedang meredup, daya beli sedang melemah, memperburuk prospek ekonomi 2025.

Ekonomi Indonesia dalam kondisi tidak baik. Serba sulit. Investor akan terus mengawasi respons kebijakan pemerintah: siap mendukung dan siap menghukum.

Penulis : Anthony Budiawan,Managing Director PEPS (Political Economy and Policy Studies)

MoneyTalk, Jakarta – Bank Indonesia baru saja merilis data terbaru mengenai posisi Utang Luar Negeri (ULN) Indonesia untuk kuartal ketiga tahun 2024. Data yang dirilis menunjukkan peningkatan ULN Indonesia yang cukup signifikan, terutama di sektor pemerintah. Informasi ini segera menjadi sorotan di berbagai media ekonomi terkemuka, yang kemudian ditanggapi oleh ekonom Awalil Rizky dalam kanal YouTube-nya pada Jumat, 15 November 2024.

Melalui video tersebut, Awalil Rizky mengupas secara rinci tentang perkembangan ULN Indonesia serta memberikan komentar kritis terkait tren peningkatan utang. Berikut ini adalah rangkuman dan analisis dari pernyataan Awalil Rizky terkait data ULN yang baru saja dipublikasikan.

Bank Indonesia mengumumkan data ULN terbaru per akhir September 2024 dengan total sebesar USD 427,8 miliar, yang terdiri dari ULN pemerintah, Bank Indonesia, dan sektor swasta. Secara tahunan, ULN ini tumbuh sebesar 8,3% dibandingkan dengan periode yang sama tahun lalu. Dalam rilis resminya, Bank Indonesia menyebut ULN Indonesia tetap terkendali meskipun mengalami peningkatan.

Namun, media ekonomi seperti Kontan.id memberikan perhatian khusus pada ULN pemerintah, yang naik sebesar 8,4% menjadi USD 204,1 miliar. Judul-judul berita yang mengangkat isu ini cenderung provokatif, seperti “Utang Luar Negeri Pemerintah Bengkak”, yang menurut Awalil Rizky menunjukkan adanya bias dalam pemberitaan untuk menarik perhatian pembaca (clickbait).

Awalil Rizky menjelaskan bahwa peningkatan ULN pemerintah sebesar 8,4% terjadi pada kuartal ketiga 2024, setelah sebelumnya pada kuartal kedua justru mengalami penurunan. Menurutnya, peningkatan ini disebabkan oleh dua faktor utama.

Peningkatan aliran masuk modal asing pada surat berharga negara (SBN), yang mencerminkan kepercayaan investor asing terhadap prospek ekonomi Indonesia.

Dalam penjelasannya, Awalil menyoroti bahwa meskipun Bank Indonesia menyebut ULN terkendali, ada risiko yang perlu diwaspadai, terutama terkait beban pembayaran bunga dan pokok utang yang semakin besar.

Awalil juga mengajak audiens untuk memahami perbedaan antara laporan resmi Bank Indonesia dan pemberitaan media. Menurutnya, Bank Indonesia cenderung memberikan narasi yang lebih positif dengan menyatakan bahwa ULN “terkendali” dan “sehat,” terutama karena sebagian besar ULN memiliki jatuh tempo jangka panjang (lebih dari satu tahun).

Namun, dari sudut pandang kritis, Awalil menyoroti bahwa rasio ULN terhadap PDB Indonesia mencapai 31,1%, yang menurutnya cukup tinggi dibandingkan dengan best practice internasional yang idealnya di bawah 25%. Hal ini menunjukkan bahwa Indonesia berada dalam zona waspada dalam hal rasio ULN.

Data Bank Indonesia juga menunjukkan tren yang berbeda di sektor swasta. ULN sektor swasta justru mengalami kontraksi sebesar 0,6% dibandingkan tahun lalu. Awalil Rizky memberikan penjelasan bahwa penurunan ini terutama disebabkan oleh berkurangnya ULN di sektor lembaga keuangan, termasuk perbankan.

Menariknya, meskipun tercatat sebagai ULN swasta, sebagian besar ULN sektor ini justru berasal dari Badan Usaha Milik Negara (BUMN), yang mencapai USD 45,78 miliar atau sekitar 23,4% dari total ULN swasta. Hal ini mengindikasikan bahwa BUMN berperan signifikan dalam struktur ULN, yang seringkali tidak disadari oleh publik.

Dalam ulasan terakhirnya, Awalil Rizky menyampaikan kekhawatiran terhadap potensi risiko dari peningkatan ULN. Terutama di tengah fluktuasi nilai tukar rupiah dan kondisi ekonomi global yang tidak menentu. Beberapa risiko yang disorot

Pelemahan rupiah terhadap dolar AS dapat meningkatkan beban pembayaran ULN.

Risiko likuiditas: Meskipun sebagian besar ULN adalah jangka panjang, beban pembayaran bunga yang terus meningkat dapat membebani APBN di masa depan.

Aliran masuk modal asing yang besar ke SBN dapat berbalik arah jika sentimen investor global berubah, yang dapat menekan pasar keuangan domestik.

Menurut Awalil, pemerintah perlu lebih berhati-hati dalam mengelola ULN dan memastikan bahwa dana yang ditarik benar-benar digunakan untuk sektor-sektor prioritas yang produktif.(c@kra)

MoneyTalk, Jakarta – Badan Pusat Statistik (BPS) melaporkan bahwa inflasi di Indonesia pada bulan Oktober 2024 mencapai 0,08% secara bulanan (month-to-month/mtm) atau sebesar 1,71% secara tahunan (year-on-year/yoy). Inflasi yang stabil ini mendapat tanggapan positif, terutama karena masih berada dalam rentang target Bank Indonesia (BI) yakni ±3%.

Ekonom Bank CIMB Niaga, Mika Martumpal, menilai bahwa berakhirnya tren deflasi selama lima bulan berturut-turut di bulan Oktober menjadi cerminan awal dari stabilnya inflasi di Indonesia, serta mencerminkan keberhasilan pemerintah dan otoritas moneter dalam menjaga tingkat harga di dalam negeri.

Namun, tantangan tetap ada. Perkembangan ekonomi global, seperti penurunan ekonomi Tiongkok dan volatilitas nilai tukar, masih dapat berdampak pada stabilitas ekonomi Indonesia. Berikut adalah analisis mendalam tentang kondisi inflasi di Indonesia, faktor-faktor yang mempengaruhi, serta langkah-langkah yang perlu diambil untuk menjaga stabilitas ini.

Kenaikan inflasi 0,08% pada bulan Oktober menjadi titik balik yang penting setelah periode deflasi sebelumnya. Menurut Mika Martumpal, kondisi inflasi yang berada di bawah median target BI menunjukkan stabilitas tingkat harga. Meski begitu, inflasi inti masih di bawah 2,5%, yang mengindikasikan permintaan domestik, khususnya dalam konsumsi rumah tangga dan investasi, belum sepenuhnya pulih.

Pemerintah dan BI telah mengambil langkah pengendalian harga yang cukup efektif, khususnya pada komponen harga yang sering berfluktuasi, seperti bahan makanan. Stabilitas pasokan bahan pokok juga menjadi kunci dalam menjaga harga-harga di pasaran. Jika ditarik ke belakang, inflasi tertinggi tahun ini yang mencapai 3% terjadi pada Maret, yang terutama didorong oleh kenaikan harga bahan makanan. Dengan penurunan inflasi ini, bisa disimpulkan bahwa kondisi pasokan sudah membaik dan langkah-langkah pengendalian harga berhasil dilakukan.

Seiring dengan stabilnya inflasi domestik, terdapat beberapa tantangan eksternal yang perlu diwaspadai. Salah satunya adalah perlambatan ekonomi Tiongkok, yang merupakan mitra dagang utama Indonesia. Penurunan permintaan dari Tiongkok dapat berdampak pada sektor ekspor Indonesia, yang pada gilirannya dapat mempengaruhi perekonomian dalam negeri dan daya beli masyarakat.

Selain itu, volatilitas nilai tukar rupiah akibat fluktuasi suku bunga global juga mempengaruhi harga-harga di dalam negeri. Menurut Mika, kebijakan moneter global, terutama dari negara-negara besar seperti Amerika Serikat, memiliki efek lanjutan terhadap nilai tukar, yang pada akhirnya berdampak pada harga barang-barang impor dan inflasi dalam negeri.

Deflasi yang terjadi selama lima bulan sebelumnya juga menimbulkan kekhawatiran akan daya beli masyarakat yang menurun. Dalam konteks ini, angka inflasi yang positif pada bulan Oktober, meski kecil, menjadi indikasi awal bahwa daya beli masyarakat mulai pulih. Namun, hal ini belum cukup untuk menjadi sinyal bahwa permintaan agregat telah benar-benar menguat.

Pemerintah perlu memperhatikan data lain seperti pertumbuhan ekonomi kuartal ketiga 2024, indeks manufaktur, dan data lapangan pekerjaan sebagai indikator tambahan untuk menilai apakah ekonomi telah mengalami perbaikan yang berkelanjutan. Jika data-data ini menunjukkan pertumbuhan yang positif, maka dapat disimpulkan bahwa konsumsi rumah tangga mulai membaik.

Menurut Mika, menjaga inflasi dalam rentang target BI merupakan langkah penting dalam menstabilkan perekonomian. Salah satu cara yang diusulkan adalah dengan meningkatkan inflasi inti, yaitu inflasi yang mencerminkan tingkat permintaan domestik. Dalam jangka panjang, peningkatan inflasi inti yang stabil dapat menjadi indikator positif bahwa permintaan domestik terus meningkat, yang juga akan berdampak baik pada tingkat produksi dan investasi dalam negeri.

Meningkatnya inflasi inti ini diharapkan dapat mendekati median target BI di level 2,5%. Dengan permintaan agregat yang lebih kuat, tingkat inflasi ini dapat mempertahankan daya beli masyarakat tanpa menimbulkan tekanan inflasi yang terlalu tinggi.

Stabilitas inflasi pada bulan Oktober 2024 menjadi pertanda positif bahwa pengendalian harga di dalam negeri berjalan efektif. Berakhirnya tren deflasi menandakan awal dari stabilitas harga yang perlu dijaga, terutama di tengah tantangan global seperti perlambatan ekonomi Tiongkok dan volatilitas nilai tukar rupiah.

Meskipun inflasi masih berada dalam batas aman, pemerintah dan BI perlu terus memonitor perkembangan global serta melakukan kebijakan yang dapat memperkuat permintaan domestik. Dengan mengoptimalkan potensi pasar domestik serta menjaga stabilitas harga, Indonesia dapat menjaga laju inflasi yang sehat dan mendukung pertumbuhan ekonomi yang berkelanjutan.

Perkembangan positif pada angka inflasi ini diharapkan menjadi awal dari pemulihan daya beli masyarakat, yang didukung oleh peningkatan inflasi inti dan penguatan permintaan domestik. Jika pemerintah dapat menjaga keseimbangan antara permintaan dan penawaran, Indonesia berpeluang mempertahankan stabilitas inflasi yang mendukung pemulihan ekonomi pascapandemi.(c@kra)

MoneyTalk, Jakarta – Ekonom Awalil Rizky dalam kanal YouTube-nya tayang pada Rabu (16/10) menyoroti kekhawatiran terhadap ketahanan cadangan devisa Indonesia, khususnya dalam menghadapi potensi goncangan eksternal. Menurut Awalil, data terbaru dari Bank Indonesia yang dirilis pada 7 Oktober menunjukkan bahwa posisi cadangan devisa Indonesia pada akhir September 2024 adalah sebesar 149,9 miliar dolar AS.

Ia menyatakan bahwa meskipun jumlah tersebut dinilai “tinggi” oleh Bank Indonesia, kondisinya sebenarnya tidak sepenuhnya mencukupi untuk menghadapi skenario yang mungkin lebih ekstrem di masa mendatang.

Cadangan devisa adalah alat pembayaran luar negeri yang dipegang oleh Bank Indonesia dalam bentuk mata uang asing, emas moneter, dan beberapa instrumen lainnya. Fungsi utamanya adalah untuk mendukung stabilitas ekonomi, terutama dalam pembiayaan impor dan pembayaran utang luar negeri. Bank Indonesia menyebut bahwa cadangan devisa per akhir September 2024 mencukupi untuk menutupi 6,6 bulan kebutuhan impor dan pembayaran utang luar negeri pemerintah.

Pendekatan ini menurut Awalil hanya mempertimbangkan skenario stabil. Apabila terjadi goncangan, seperti krisis ekonomi atau ketegangan geopolitik, ketahanan cadangan devisa saat ini bisa jadi tidak mencukupi. Hal ini berkaitan dengan kebutuhan devisa yang bisa melonjak di luar proyeksi, terutama apabila ada penurunan tajam nilai tukar rupiah atau lonjakan biaya impor pangan.

Awalil menjelaskan bahwa ketergantungan Indonesia pada impor, terutama untuk kebutuhan pangan, adalah salah satu faktor kritis.

“Penduduk Indonesia harus makan,” katanya, menyoroti bahwa ketergantungan ini mengharuskan Indonesia memiliki cadangan devisa yang kuat untuk menjamin pasokan pangan, terutama ketika kondisi global tidak stabil.

Saat ini, terdapat kekhawatiran bahwa meningkatnya ketegangan geopolitik dapat mempengaruhi perdagangan global, sehingga berdampak pada biaya impor pangan yang lebih tinggi bagi Indonesia. Jika cadangan devisa tidak cukup kuat, Indonesia bisa menghadapi risiko ketidakmampuan membiayai impor, yang dapat menyebabkan inflasi pangan dan memengaruhi ketahanan pangan nasional.

Dibandingkan dengan pemerintahan Susilo Bambang Yudhoyono (SBY), kinerja cadangan devisa di era Presiden Jokowi dinilai mengalami peningkatan yang jauh lebih lambat. Dari 2004 hingga 2014, cadangan devisa Indonesia meningkat tiga kali lipat di era SBY. Sebaliknya, selama 10 tahun pemerintahan Jokowi, peningkatannya hanya sekitar 35%.

Peningkatan yang lebih rendah ini mencerminkan kinerja transaksi internasional yang lebih lemah, yang berdampak pada rendahnya tambahan cadangan devisa tiap tahunnya. Selain itu, Bank Indonesia pada tahun 2021 mendapat tambahan devisa sebesar 6,2 miliar dolar dari IMF sebagai bagian dari distribusi hak penarikan khusus (Special Drawing Rights/SDR). Ini menambah cadangan devisa Indonesia, tetapi juga mencatatkan kewajiban terhadap IMF.

Awalil mengingatkan bahwa dalam kondisi krisis, rakyat kecil dan sektor Usaha Mikro, Kecil, dan Menengah (UMKM) menjadi penopang ketahanan ekonomi Indonesia. Di era krisis 1997-1998, sektor ini masih relatif kuat karena belum terlalu terhubung dengan pasar global. Namun, di era saat ini, sektor UMKM dan pertanian lebih terintegrasi dengan pasar global, yang meningkatkan risiko terhadap goncangan eksternal.

Awalil menekankan bahwa pemerintah perlu memperhatikan daya tahan ekonomi rakyat, yang mayoritas terdiri dari petani dan pelaku UMKM. Jika terjadi guncangan ekonomi besar, mereka yang akan paling terdampak. Oleh karena itu, pemerintah diharapkan membuat kebijakan yang mampu melindungi mereka dari dampak krisis yang mungkin terjadi.

Kondisi cadangan devisa yang dinilai tidak mencukupi ini menuntut pemerintah untuk mengambil langkah-langkah preventif guna menghadapi kemungkinan goncangan eksternal. Pemerintah perlu memastikan bahwa cadangan devisa dapat mengatasi berbagai kebutuhan, tidak hanya untuk impor dan utang pemerintah, tetapi juga untuk mendukung stabilitas moneter.

Selain itu, pemerintah perlu menjalin hubungan yang lebih baik dengan pemilik modal besar di Indonesia. Menurut Awalil, banyak orang kaya di Indonesia yang lebih memilih menyimpan dananya di luar negeri. Dengan kebijakan fiskal yang tepat dan kredibilitas pemerintah yang lebih baik, mungkin saja sebagian dari dana ini dapat kembali ke Indonesia untuk memperkuat ketahanan devisa nasional.

Pandangan Awalil Rizky menekankan bahwa cadangan devisa Indonesia saat ini, meskipun tampak mencukupi untuk skenario normal, mungkin tidak mampu menghadapi krisis yang lebih serius. Peningkatan ketergantungan pada impor pangan, rendahnya pertumbuhan cadangan devisa, serta potensi krisis eksternal menjadi ancaman yang perlu diwaspadai. Dalam konteks ini, pemerintah diharapkan dapat merumuskan kebijakan yang lebih proaktif untuk melindungi sektor ekonomi rakyat dan memperkuat ketahanan devisa nasional.(c@kra)

MoneyTalk, Jakarta – Peluncuran Central Counterparty (CCP) pada 30 September 2024 menandai tonggak penting dalam penguatan infrastruktur pasar keuangan Indonesia. Lembaga ini dibentuk sebagai bagian dari mandat Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (P2SK) serta memenuhi kewajiban reformasi pasar derivatif over-the-counter (OTC) dari G20. Peluncuran ini dihadiri oleh tokoh-tokoh penting, termasuk Gubernur Bank Indonesia Perry Warjiyo dan Ketua OJK Mahendra Siregar.

Central Counterparty (CCP) merupakan lembaga yang bertugas untuk mengelola transaksi derivatif suku bunga dan nilai tukar (SBNT). Fungsi utamanya adalah untuk memitigasi risiko sistemik yang terkait dengan transaksi keuangan, terutama pada pasar derivatif yang beroperasi secara bilateral tanpa perantara yang kuat. Tanpa CCP, transaksi derivatif memiliki risiko kredit pihak lawan (counterparty risk), risiko likuiditas (liquidity risk), serta volatilitas harga pasar (market risk). Risiko-risiko ini dapat menciptakan ketidakstabilan yang dapat berdampak pada seluruh sistem keuangan.

Dalam perannya, CCP bertindak sebagai pihak ketiga yang menjamin transaksi antara pembeli dan penjual melalui proses novasi. Artinya, CCP akan menjadi pihak yang mengambil alih posisi pembeli bagi penjual, dan penjual bagi pembeli. Hal ini menciptakan transparansi dan kepastian dalam penyelesaian transaksi, sehingga risiko kegagalan pihak lawan dapat diminimalisir.

Pembentukan CCP merupakan amanat dari UU P2SK yang dirancang untuk memperkuat sistem keuangan Indonesia dan mengikuti ketentuan reformasi pasar derivatif OTC G20. Menurut Perry Warjiyo, Indonesia menjadi salah satu dari 16 negara G20 yang telah memiliki CCP. Ini menunjukkan komitmen Indonesia untuk mendukung stabilitas keuangan global dan reformasi pasar derivatif yang diinisiasi oleh G20 setelah krisis keuangan global 2008.

Modal awal pendirian CCP berjumlah Rp 408,16 miliar, di mana Bank Indonesia, Bursa Efek Indonesia (BEI), dan konsorsium perbankan nasional menjadi kontributor utama. Bank Indonesia menyumbangkan Rp 40 miliar, BEI memberikan Rp 208,16 miliar, dan 8 bank besar Indonesia masing-masing menyetorkan Rp 20 miliar. Partisipasi institusi-institusi ini tidak hanya untuk memenuhi persyaratan modal, tetapi juga untuk memperkuat kepercayaan pasar terhadap keberadaan CCP sebagai lembaga yang kredibel dan tepercaya.

Dengan beroperasinya CCP, ada beberapa manfaat signifikan yang diharapkan untuk pasar keuangan Indonesia:

Efisiensi Transaksi Pasar Uang dan Valas, Pasar derivatif yang sebelumnya dilakukan secara bilateral kini akan lebih terpusat, sehingga efisiensi dalam proses kliring dan penyelesaian transaksi meningkat. Transaksi pasar valas dan pasar uang tidak lagi melalui mekanisme bilateral, tetapi dikelola oleh CCP yang mengurangi risiko kegagalan pihak lawan dan mempercepat transmisi kebijakan moneter.

Pengurangan Risiko Sistemik, CCP akan memitigasi tiga risiko utama dalam transaksi keuangan, yaitu risiko kredit pihak lawan, risiko likuiditas, dan risiko volatilitas harga. Dengan pengelolaan yang terpusat, risiko-risiko tersebut dapat diminimalisir sehingga stabilitas sistem keuangan terjaga.

Dukungan terhadap Kebijakan Moneter, Menurut Perry Warjiyo, keberadaan CCP akan mempercepat transmisi kebijakan moneter Bank Indonesia. Dengan pasar yang lebih likuid dan efisien, penentuan suku bunga di pasar uang akan lebih transparan, dan hal ini akan mendukung stabilitas nilai tukar rupiah.

Hedging dan Penguatan Likuiditas Pasar, CCP juga akan memfasilitasi instrumen hedging yang lebih baik bagi perbankan, investor, dan dunia usaha. Dengan adanya CCP, likuiditas di pasar uang dan obligasi pemerintah (SBN) akan meningkat signifikan, menciptakan pasar yang lebih dinamis dan stabil.

Sebagai bagian dari reformasi pasar keuangan, keberadaan CCP di Indonesia diharapkan dapat mendukung stabilitas dan pertumbuhan ekonomi jangka panjang. Namun, tantangan utama yang mungkin dihadapi adalah memastikan bahwa infrastruktur pendukung, seperti sistem Kliring Penjaminan Efek Indonesia (KPEI) dan platform perdagangan elektronik (ETP), dapat berfungsi dengan optimal.

Bank Indonesia, melalui berbagai regulasi, berkomitmen untuk memperkuat kerangka operasional CCP, termasuk pemanfaatan sistem RTGS (Real-Time Gross Settlement) dan BI-SSSS (Bank Indonesia Scripless Securities Settlement System). Hal ini diharapkan dapat mendukung kelancaran penyelesaian transaksi dan menjaga kepercayaan pasar terhadap CCP.

Pembentukan CCP di Indonesia bukan hanya merupakan pemenuhan mandat hukum, tetapi juga upaya strategis untuk memitigasi risiko sistemik dalam pasar keuangan. Keberadaan lembaga ini akan memberikan stabilitas yang lebih baik pada pasar derivatif, meningkatkan efisiensi transaksi, serta mendukung kebijakan moneter dan stabilitas keuangan nasional. Dengan partisipasi aktif dari Bank Indonesia, OJK, BEI, dan perbankan nasional, CCP diharapkan dapat menjadi pilar utama dalam memperkuat infrastruktur keuangan Indonesia di masa depan.(c@kra)

MoneyTalk, Jakarta – Langkah Bank Indonesia (BI) menurunkan suku bunga acuan (BI-Rate) sebesar 25 basis poin (bps) ke level 6% merupakan respons positif terhadap kondisi ekonomi yang masih penuh ketidakpastian. Penurunan suku bunga ini diharapkan mampu merangsang pemulihan ekonomi nasional, dengan memberikan stimulus tambahan pada sektor riil, khususnya investasi dan konsumsi. Namun, kebijakan moneter semacam ini akan lebih efektif jika diimbangi dengan kebijakan fiskal yang sejalan.

Achmad Nur Hidayat, Ekonom UPN Veteran Jakarta, dalam tulisannya mengungkap pentingnya harmonisasi kebijakan fiskal dan moneter untuk memperkuat dampak positif bagi ekonomi. Kebijakan moneter yang akomodatif, seperti penurunan BI-Rate, harus disertai dengan langkah-langkah fiskal yang tepat guna mendorong pertumbuhan yang berkelanjutan.

Penurunan BI-Rate perlu diiringi dengan kebijakan fiskal yang tidak menambah beban masyarakat dan dunia usaha. Dalam situasi ini, langkah-langkah seperti menunda kenaikan Pajak Pertambahan Nilai (PPN), tarif KRL, serta tarif listrik dan BBM menjadi krusial. Kenaikan PPN misalnya, dapat menghambat konsumsi dengan menaikkan harga barang dan jasa, sehingga mengurangi efek positif dari penurunan suku bunga.

Penundaan kenaikan pajak kendaraan bermotor dan tarif tol juga akan mengurangi biaya logistik dan menjaga harga-harga tetap stabil. Dengan begitu, daya beli masyarakat tetap terjaga dan konsumsi domestik sebagai pendorong utama ekonomi akan tetap kuat.

Kebijakan ini sangat penting, terutama bagi kelas menengah yang merupakan tulang punggung perekonomian. Penurunan suku bunga acuan diharapkan mampu meringankan beban kredit konsumsi dan usaha, memungkinkan pengusaha untuk lebih mudah mengakses modal murah. Hal ini akan mendorong investasi dan ekspansi usaha, serta meningkatkan daya beli kelas menengah.

Namun, dampaknya akan lebih maksimal jika dibarengi dengan kebijakan fiskal yang mendukung. Penundaan kenaikan berbagai tarif dan pajak akan langsung meringankan pengeluaran rumah tangga dan sektor usaha, sehingga memperkuat konsumsi dan investasi.

Penurunan suku bunga acuan seringkali menimbulkan kekhawatiran mengenai arus keluar modal asing dan melemahnya nilai tukar Rupiah. Namun, dalam konteks ekonomi global yang penuh ketidakpastian, investor cenderung mencari stabilitas jangka panjang. Dengan kebijakan moneter yang akomodatif dan fiskal yang stabil, ekonomi domestik yang lebih kuat akan lebih menarik bagi investor.

Bank Indonesia juga memiliki instrumen untuk menjaga stabilitas nilai tukar, seperti intervensi pasar valas dan pengelolaan cadangan devisa yang cukup.

Harmonisasi kebijakan fiskal dan moneter diperlukan untuk mendorong pemulihan ekonomi yang lebih cepat dan inklusif. Penurunan BI-Rate yang diikuti dengan langkah-langkah fiskal seperti penundaan kenaikan pajak dan tarif akan memberikan stimulus yang lebih kuat bagi pertumbuhan ekonomi, menjaga daya beli masyarakat, serta mencegah inflasi. Dengan kebijakan yang tepat dan terkoordinasi, Indonesia dapat memperkuat ketahanan ekonominya di tengah ketidakpastian global.(c@kra)

MoneyTalk, Jakarta – Bank Indonesia (BI) kembali membuat gebrakan dengan menciptakan infrastruktur baru di pasar keuangan. Lembaga yang dinamai Central Counterparty (CCP) ini direncanakan akan mulai beroperasi pada 30 September 2024. Sebagai infrastruktur pasar keuangan (IPK) yang mengemban tugas untuk kliring sentral dan penjaminan dalam transaksi pasar uang dan pasar valuta asing (PUVA), kehadiran CCP menjadi sorotan penting di dunia keuangan Indonesia.

Apa Central Counterparty Itu?

CCP atau Central Counterparty adalah entitas yang berfungsi sebagai perantara dalam transaksi pasar uang dan valas. Dalam sistem ini, CCP bertindak sebagai pihak yang menjamin seluruh transaksi keuangan yang dilakukan, sehingga memitigasi risiko transaksi, seperti risiko counterparty (gagal bayar), risiko likuiditas, serta risiko volatilitas pasar. Dengan peran ini, CCP diharapkan dapat memberikan keamanan lebih bagi para pelaku pasar yang ingin bertransaksi dalam PUVA.

Namun demikian, meski BI telah memperkenalkan lembaga ini, belum ada kewajiban bagi perbankan atau pelaku pasar untuk menggunakan CCP. Menurut Kepala Departemen Pengembangan Pasar Keuangan (DPPK) BI, Donny Hutabarat, penggunaan CCP masih bersifat opsional. Hal ini dikarenakan regulator seperti BI dan Otoritas Jasa Keuangan (OJK) belum berencana membuat transaksi di pasar uang dan valas wajib menggunakan CCP. Akan tetapi, di masa depan ada kemungkinan transaksi melalui CCP menjadi mandatori.

Mengapa CPP Menarik Perhatian?

Salah satu alasan mengapa CCP diyakini akan menarik perhatian pelaku pasar adalah karena efisiensi yang ditawarkannya. Dalam sistem ini, perhitungan modal minimum atau capital charge yang diperlukan oleh perbankan akan lebih rendah dibandingkan transaksi yang tidak melalui CCP. Donny menjelaskan, jika transaksi dilakukan melalui CCP, modal yang diperlukan hanya 2%, jauh lebih rendah dari 50% yang berlaku saat ini untuk transaksi over the counter (OTC).

Selain itu, margining rule atau aturan margin di CCP juga dianggap lebih efisien. Artinya, dengan mitigasi risiko yang lebih baik, bank dapat melakukan transaksi dengan modal lebih kecil, namun tetap dalam kerangka yang aman. Insentif ini diharapkan dapat menarik lebih banyak pelaku pasar untuk bertransaksi melalui CCP.

Meskipun CCP menawarkan berbagai keuntungan, BI belum memaksakan penggunaan lembaga ini secara wajib. Saat ini, hanya produk transaksi Domestic Non-Deliverable Forward (DNDF) yang dapat dilayani oleh CCP. Sementara itu, produk lain seperti repo, Interest Rate Swap (IRS), dan Overnight Index Swap (OIS) masih dalam tahap pengembangan, dengan rencana untuk meluncurkan produk-produk ini pada tahun 2025 hingga 2030.

Keputusan untuk tidak menjadikan transaksi melalui CCP sebagai mandatori juga didorong oleh kenyataan bahwa pasar belum sepenuhnya siap. Namun, dengan regulatory incentive yang ditawarkan, termasuk pengurangan capital charge, banyak pihak memprediksi bahwa penggunaan CCP akan meningkat secara alami di masa mendatang.

Kehadiran CCP ini bisa disebut sebagai “makhluk baru” di ekosistem keuangan Indonesia. Dengan mitigasi risiko yang lebih baik, penghematan modal, serta efisiensi transaksi, lembaga ini diharapkan dapat mengubah lanskap pasar uang dan pasar valuta asing di Indonesia. Seiring perkembangan infrastruktur dan regulasi yang semakin kompleks, CCP akan menjadi pemain kunci yang memberikan stabilitas dan transparansi lebih dalam sistem keuangan.

Langkah BI Perkuat Sektor Keuangan

Keberadaan CCP juga mencerminkan langkah BI dalam memperkuat sektor keuangan Indonesia menghadapi tantangan global yang semakin dinamis. Di tengah gejolak ekonomi dunia, terutama perang geopolitik dan fluktuasi pasar, BI berusaha memperkuat fondasi keuangan Indonesia dengan menciptakan infrastruktur yang lebih aman dan efisien.

Apakah kehadiran CCP ini cukup untuk menghadapi risiko yang muncul di masa depan? Dengan potensi globalisasi dan dinamika ekonomi yang semakin cepat, peran CCP akan terus diuji. Satu hal yang pasti, BI sedang mempersiapkan ekosistem keuangan Indonesia agar lebih tangguh dan siap menghadapi perubahan di pasar global.

Bank Indonesia telah mempersiapkan lembaga baru, Central Counterparty (CCP), untuk memfasilitasi dan menjamin transaksi di pasar uang dan valuta asing. Meski belum menjadi mandatori, insentif yang ditawarkan seperti pengurangan capital charge dan efisiensi aturan margin, diperkirakan akan menarik minat pelaku pasar. Dengan adanya CCP, transaksi di sektor keuangan Indonesia akan lebih terjamin dan efisien, sekaligus memperkuat fondasi pasar keuangan dalam menghadapi tantangan global di masa depan.(c@kra)

MoneyTalk, Jakarta – Dalam narasinya yang disampaikan di kanal YouTube pada Senin (23/09/24), Awalil Rizky mengungkapkan kekhawatirannya terkait kondisi utang luar negeri (ULN) Indonesia yang semakin mengkhawatirkan. Awalil memaparkan bahwa bentuk ULN Indonesia saat ini lebih banyak berbentuk surat berharga dibandingkan pinjaman langsung seperti di masa pemerintahan Soeharto. Kondisi ini membuat kemungkinan penyalahgunaan ULN semakin besar, karena surat berharga tidak seketat pinjaman dalam hal pengawasan penggunaan dan negosiasi restrukturisasi jika terjadi kesulitan pembayaran.

Porsi Utang BUMN

Salah satu poin kritis yang disorot adalah tingginya porsi utang BUMN dalam struktur ULN Indonesia. Di era Presiden Jokowi, BUMN semakin banyak terlibat dalam utang luar negeri. Saat Jokowi memulai pemerintahannya, utang BUMN hanya sekitar 17,31 miliar dolar, namun kini mencapai 46,23 miliar dolar per Juli 2024. Hal ini menunjukkan peningkatan signifikan yang menambah risiko ULN Indonesia, terutama karena utang BUMN termasuk dalam kategori utang swasta yang sering terabaikan dalam pembahasan publik.

Posisi ULN Indonesia per Juli 2024 mencapai 414 miliar dolar, terdiri dari utang pemerintah, Bank Indonesia, dan swasta. Rasio ULN terhadap PDB pada Juni 2024 tercatat di angka 30%, masih dalam batas aman menurut beberapa standar internasional, namun sudah melebihi batas yang disarankan oleh banyak negara berkembang yang umumnya menjaga rasio di bawah 25%. Kondisi ini memberikan sinyal bahwa meskipun ULN masih terkendali, Indonesia tetap berada di atas batas aman dan berisiko tinggi jika tidak dikelola dengan baik.

Utang dalam Bentuk Surat Berharga

Awalil juga menyoroti bahwa utang dalam bentuk surat berharga memiliki risiko yang lebih tinggi karena tidak bisa dinegosiasi ulang seperti pinjaman langsung. Ini berpotensi menambah beban utang karena kewajiban pembayaran jatuh tempo yang tidak fleksibel. Selain itu, meskipun Bank Indonesia memiliki kemampuan membayar utang yang relatif stabil, peningkatan signifikan dalam utang BI baru-baru ini, khususnya melalui penerbitan surat berharga rupiah yang dibeli asing, menunjukkan adanya tekanan yang tidak kecil terhadap posisi cadangan devisa nasional.

Secara keseluruhan, meskipun pemerintah terus menyatakan bahwa ULN Indonesia terkendali, terdapat beberapa indikasi yang menunjukkan bahwa risiko ULN semakin meningkat. Dengan terus meningkatnya porsi utang BUMN dan swasta, serta struktur utang yang lebih banyak berbentuk surat berharga, Indonesia perlu lebih waspada dalam mengelola ULN agar tidak menjadi beban besar yang sulit diatasi di masa depan.(c@kra)

MoneyTalk,Jakarta- Pemerhati Anggaran publik, Uchok Sky Khadafi mendesak Komisi Pemberantasan Korupsi (KPK) melakukan penyelidikan secara menyeluruh ke tiap komisi dan alat kelengkapan di DPR RI yang mendapatkan dana CSR dari mitra kerjanya.

Hal tersebut ditegaskan Uchok merespons langkah KPK yang tengah melakukan pengusutan penggunaan dana CSR dari Bank Indonesia dan Otoritas Jasa Keuangan (OJK). Sekedar informasi, BI dan OJK merupakan mitra kerja Komisi XI DPR RI.

“KPK harus berani periksa seluruh komisi dan alat kelengkapan dewan di DPR RI terkait penggunaan dana CSR dari tiap mitra kerjanya. Pemeriksaan diperlukan untuk memastikan tidak adanya moral hazard dalam penggunaan dana yang bersumber dari publik itu,” tegasnya.

Menurutnya, dana CSR sangat rawan diselewengkan karena lemahnya sistem pengawasan dari aparat penegak hukum.

“Ditambah lagi para penggunanya juga lihai memanfaatkan celah hukum. Biasanya dana CSR digunakan dalam acara-acara semacam diskusi, seminar,” ungkap dia.

Terakhir, Uchok mendesak para pimpinan KPK untuk segera mengeluarkan surat perintah penyidikan (sprindik) terkait adanya dugaan penyelewengan dana CSR dari BI dan OJK.

“Jangan banyak ragu, KPK harus segera tuntaskan persoalan ini. Mau DPR atau siapapun kalau terindikasi korupsi semua di mata hukum sama. KPK harus sikat para benalu peradaban yang hanya jadi beban bangsa dan negara ini,” tegasnya.