8 November 2026

pinjaman online (pinjol)

MoneyTalk.id, Jakarta – Persoalan pinjaman online (pinjol) kembali menjadi perhatian setelah muncul keluhan debitur UangMe yang mengaku kembali ditagih meski sebelumnya telah membayar pelunasan. Di tengah persoalan layanan kepada konsumen tersebut, laporan keuangan PT UangMe Fintek Indonesia juga memperlihatkan perubahan signifikan pada pendapatan dan laba perusahaan.

Salah satu keluhan yang dipublikasikan di Media Konsumen pada 11 Januari 2026 datang dari Ardiansyah, warga Semarang. Ia mengaku telah menyelesaikan tagihan UangMe melalui pembayaran sebesar Rp648.000 pada 2 Juli 2025, tetapi kembali menerima penagihan sekitar Rp700.000 pada Januari 2026.

Kasus tersebut menimbulkan pertanyaan mengenai ketepatan pencatatan pelunasan, koordinasi penagihan, dan perlindungan konsumen dalam layanan pinjaman daring. Namun, keluhan itu merupakan keterangan seorang pengguna dan tidak dengan sendirinya membuktikan bahwa praktik serupa terjadi kepada seluruh debitur UangMe.

Debitur Mengaku Sudah Membayar, Tagihan Muncul Lagi

Dalam pengaduannya, Ardiansyah menceritakan bahwa dirinya pernah menggunakan layanan UangMe pada 2021. Karena mengalami kesulitan keuangan, ia mengaku tidak mampu melunasi pinjamannya pada saat itu.

Pada 25 Juni 2025, ia menerima pengingat penagihan dan kemudian berupaya menyelesaikan kewajibannya. Menurut pengakuannya, jumlah tagihan yang disampaikan saat itu mencapai Rp1.188.336.

Ardiansyah kemudian meminta keringanan pembayaran. Ia menyebut pihak penagih menyampaikan bahwa permintaannya untuk membayar pokok pinjaman sebesar Rp648.000 telah disetujui.

Pembayaran dilakukan pada 2 Juli 2025 melalui virtual account atas nama UangMe. Sekitar satu minggu kemudian, ia mengaku tidak lagi melihat tagihan tersebut di aplikasi.

Persoalan muncul kembali pada 9 Januari 2026 ketika ia menerima telepon penagihan dengan nominal sekitar Rp700.000. Ia mempertanyakan mengapa tagihan kembali ditagihkan setelah sebelumnya dinyatakan selesai berdasarkan pengalamannya.

Keluhan ini penting untuk ditelusuri karena menyangkut akurasi data pembayaran dan komunikasi antara perusahaan dengan mitra penagihan. Meski demikian, penyebab munculnya tagihan kembali perlu diklarifikasi melalui bukti pembayaran, perjanjian keringanan, catatan transaksi, dan tanggapan perusahaan.

Pendapatan Turun, UangMe Masih Mencetak Laba

Di tengah sorotan terhadap layanan pinjol, laporan keuangan PT UangMe Fintek Indonesia tahun buku 2024 yang dipublikasikan perusahaan memperlihatkan penurunan pendapatan, tetapi laba bersih justru meningkat dibandingkan tahun sebelumnya.

Berdasarkan laporan keuangan yang diaudit untuk tahun yang berakhir pada 31 Desember 2024, berikut perbandingan kinerja perusahaan:

Pendapatan bersih: Rp164,55 miliar pada 2024, turun dari Rp261,53 miliar pada 2023.

Laba kotor: Rp33,75 miliar pada 2024, meningkat dari Rp22,37 miliar pada 2023.

Laba operasional: Rp7,21 miliar pada 2024, naik dari Rp6,67 miliar pada 2023.

Laba bersih tahun berjalan: Rp5,98 miliar pada 2024, meningkat dari Rp1,76 miliar pada 2023.

Data tersebut menunjukkan pendapatan bersih perusahaan turun sekitar 37 persen. Sebaliknya, laba bersih meningkat lebih dari tiga kali lipat dibandingkan tahun sebelumnya.

Dengan demikian, tidak tepat menyebut UangMe mengalami kerugian bersih pada 2024 berdasarkan laporan tersebut. Perusahaan justru membukukan laba bersih hampir Rp6 miliar.

Namun, penurunan pendapatan tetap menjadi hal yang layak dicermati. Pendapatan bersih yang lebih rendah dapat berkaitan dengan perubahan volume bisnis, komposisi pendapatan, atau faktor operasional lainnya. Untuk memastikan penyebabnya, diperlukan pemeriksaan lebih lanjut terhadap catatan laporan keuangan dan penjelasan manajemen.

Laporan keuangan juga mencatat total aset sekitar Rp34,70 miliar pada akhir 2024, turun dari Rp64,60 miliar pada akhir 2023. Total kewajiban turun dari sekitar Rp61,94 miliar menjadi Rp26,06 miliar. Sementara itu, ekuitas meningkat dari Rp2,66 miliar menjadi Rp8,64 miliar.

Angka-angka tersebut memberikan gambaran mengenai perubahan posisi keuangan perusahaan. Akan tetapi, penurunan aset maupun kewajiban tidak bisa langsung ditafsirkan sebagai bukti perusahaan sedang mengalami kesulitan keuangan tanpa melihat komponen transaksi dan penjelasan yang menyertainya.

Berizin OJK, Bagaimana Perlindungan Debiturnya?

UangMe beroperasi melalui PT UangMe Fintek Indonesia. Situs resminya menyatakan perusahaan memperoleh izin usaha dari Otoritas Jasa Keuangan (OJK) melalui keputusan KEP-4/D.05/2021 tertanggal 6 Januari 2021.

Status berizin dan diawasi OJK merupakan aspek penting dalam legalitas penyelenggara pinjaman daring. Namun, status tersebut tidak berarti setiap keluhan konsumen otomatis tidak beralasan atau seluruh proses penagihan pasti berjalan tanpa kesalahan.

Keluhan mengenai tagihan yang dipersoalkan perlu diperiksa berdasarkan dokumen dan kronologi masing-masing. Jika konsumen memiliki bukti pelunasan, perusahaan perlu memberikan penjelasan mengenai status kewajiban, dasar penagihan, dan kemungkinan adanya kesalahan pencatatan.

UangMe sendiri menyediakan layanan pelanggan untuk menangani persoalan tagihan, pembayaran, dan keluhan. Kontak yang dicantumkan pada situs resminya adalah telepon 021-5097 5085 dan email cs@uangme.com.

Tanggapan OJK Belum Ditemukan Secara Spesifik

Penelusuran sumber publik belum menemukan pernyataan resmi OJK yang secara khusus membahas keluhan penagihan ulang terhadap debitur UangMe dalam kasus tersebut. Karena itu, tidak tepat menyatakan OJK telah memberikan teguran atau menjatuhkan sanksi kepada perusahaan terkait persoalan ini tanpa dokumen atau keterangan resmi yang dapat diverifikasi.

Secara umum, OJK menerima pengaduan konsumen sektor jasa keuangan dan memiliki mekanisme pengawasan serta penanganan pelanggaran sesuai kewenangannya. Dalam laporan periode 2025, OJK mencatat puluhan ribu pengaduan konsumen dari berbagai sektor jasa keuangan, termasuk industri teknologi finansial. Angka agregat tersebut tidak dapat dianggap sebagai jumlah pengaduan terhadap UangMe secara khusus.

Untuk memperjelas persoalan ini, OJK perlu dimintai keterangan mengenai ada atau tidaknya pengaduan terkait UangMe, tindak lanjut pengawasan yang relevan, serta mekanisme penyelesaian jika konsumen merasa kembali ditagih atas kewajiban yang telah dilunasi.

Pihak UangMe juga perlu memberikan penjelasan atas keluhan yang dipublikasikan, termasuk apakah pembayaran yang disebutkan debitur telah tercatat sebagai pelunasan dan mengapa penagihan kembali dilakukan menurut pengakuan konsumen.

Transparansi Menjadi Kunci

Kasus yang dipublikasikan tersebut memperlihatkan pentingnya sistem pencatatan pembayaran yang akurat dan koordinasi yang baik antara penyelenggara pinjaman daring dengan mitra penagihan.

Bagi debitur, bukti transfer, bukti pelunasan, dan komunikasi tertulis perlu disimpan untuk membantu penyelesaian sengketa. Bagi perusahaan, setiap tagihan yang dipersoalkan perlu ditelusuri berdasarkan data transaksi, bukan hanya mengandalkan informasi dari pihak penagih.

Sementara itu, pengawasan regulator tetap diperlukan untuk memastikan perlindungan konsumen berjalan seiring dengan perkembangan industri pinjaman daring.

UangMe tercatat membukukan laba bersih Rp5,98 miliar pada 2024 meski pendapatan turun cukup tajam. Di sisi lain, keluhan individual mengenai penagihan ulang perlu dijawab secara transparan agar masyarakat memperoleh gambaran yang utuh mengenai kualitas layanan perusahaan.

Persoalan utamanya bukan semata-mata apakah perusahaan menghasilkan laba atau rugi, melainkan bagaimana perusahaan memastikan hak konsumen dihormati, pembayaran dicatat dengan benar, dan setiap sengketa tagihan diselesaikan berdasarkan bukti yang dapat dipertanggungjawabkan.
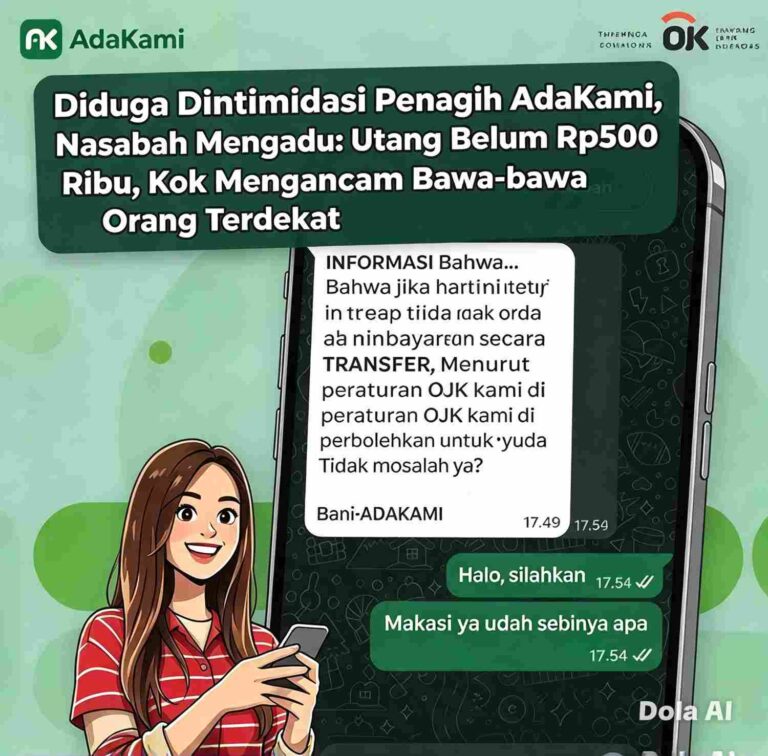
MoneyTalk.id, Jakarta – Praktik penagihan pinjaman online (pinjol) kembali menjadi sorotan setelah akun Threads @_memaself mengungkapkan dugaan intimidasi yang mengatasnamakan Bani-AdaKami. Dalam unggahannya, akun tersebut memperlihatkan pesan WhatsApp yang meminta pembayaran segera dan menyebut akan mencari informasi mengenai keberadaan nasabah melalui orang-orang terdekatnya.

Pesan tersebut memunculkan pertanyaan mengenai batas kewenangan penagih pinjaman online. Apakah aturan Otoritas Jasa Keuangan (OJK) benar-benar membolehkan penagih menghubungi orang-orang di sekitar nasabah dengan cara seperti yang dikeluhkan tersebut?

Dalam pesan yang dibagikan akun @_memaself, pengirim menyatakan bahwa apabila pembayaran tidak dilakukan melalui transfer pada hari itu, pihaknya diperbolehkan berdasarkan peraturan OJK untuk menggali informasi terbaru mengenai keberadaan penerima pinjaman.

Pengirim pesan itu juga menyebut nomor-nomor lain yang tercatat dalam sistem, yang kemungkinan merupakan nomor orang terdekat, rekan kantor, atau tetangga nasabah.

“Informasi bahwa jika hari ini tetap tidak ada pembayaran secara transfer, menurut peraturan OJK kami diperbolehkan untuk menggali informasi terbaru dan keberadaan terbaru Anda, ke semua nomor yang ada di sistem yang mungkin orang terdekat, rekan kantor, atau tetangga Anda. Tidak masalah ya?” demikian bunyi pesan yang diunggah tersebut.

Pesan itu membuat @_memaself mempertanyakan dasar aturan yang digunakan penagih. Ia kemudian mengirimkan pesan langsung atau direct message (DM) kepada akun Instagram resmi AdaKami, @adakami.id, untuk meminta penjelasan.

“Emang ada peraturan OJK intimidasi kaya gini?” tulisnya.

Ia menegaskan tidak mempermasalahkan penagihan apabila dilakukan secara profesional. Namun, ia keberatan jika penagihan disertai pernyataan yang dinilainya mengandung ancaman terhadap privasi dan orang-orang di sekitarnya.

“Halo min, kalau Anda menagih dengan profesional, mungkin saya bisa terima, tapi kenapa di sini ada unsur mengancam yaa?” tulisnya.

Dalam pengaduannya, @_memaself juga menjelaskan bahwa kewajiban pembayaran yang tersisa menurut pengakuannya tidak sampai Rp500 ribu. Ia menyebut pembayaran pinjamannya tinggal satu kali lagi dan merasa selama ini telah berupaya membayar tepat waktu.

“Utang saya tinggal sekali lagi, dan tidak sampai berjuta-juta, dan juga tidak sampai Rp500 ribu. Tapi berasa saya punya utang triliunan ke Anda,” ungkapnya.

Keluhan tersebut menggambarkan persoalan yang kerap menjadi perhatian dalam industri pinjaman digital, yakni bagaimana perusahaan menjalankan penagihan tanpa membuat konsumen merasa tertekan atau kehilangan rasa aman.

Meski demikian, isi pesan dan kronologi yang disampaikan akun tersebut masih perlu diverifikasi secara independen. Belum dapat dipastikan apakah pengirim pesan benar-benar merupakan petugas AdaKami, pihak ketiga yang bekerja sama dengan perusahaan, atau orang lain yang menggunakan nama perusahaan tersebut.

Identitas pengirim, hubungan nomor WhatsApp dengan perusahaan, serta konteks komunikasi sebelumnya menjadi bagian penting untuk memastikan duduk perkara.

Menanggapi pesan yang dikirimkan melalui media sosial, akun resmi AdaKami memberikan jawaban yang mengarahkan pengaduan ke saluran layanan konsumen perusahaan.

“Jika terdapat keluhan atau kendala terkait aplikasi AdaKami, silakan sampaikan detailnya melalui media sosial resmi AdaKami atau melalui telepon 1500-77, email tanya@adakami-cs.id, dan live chatting di aplikasi,” demikian jawaban yang dibagikan dalam unggahan tersebut.

Namun, berdasarkan jawaban yang dikutip itu, belum terlihat penjelasan khusus mengenai apakah pesan WhatsApp yang dikeluhkan benar berasal dari petugas penagihan AdaKami dan apakah ancaman menghubungi orang terdekat sesuai dengan prosedur perusahaan.

Karena itu, klarifikasi lebih lanjut diperlukan agar persoalan ini tidak berhenti pada pertukaran pesan di media sosial. Perusahaan perlu memastikan keaslian identitas penagih, memeriksa isi komunikasi, serta menjelaskan prosedur yang berlaku apabila ditemukan pelanggaran oleh petugas internal maupun pihak ketiga.

Pernah Disorot dalam Kasus Dugaan Teror Penagihan pada 2023

Nama AdaKami sebelumnya pernah menjadi perhatian publik pada September 2023 setelah beredar informasi di media sosial mengenai dugaan nasabah bunuh diri yang dikaitkan dengan perlakuan penagih utang. Kasus tersebut memicu desakan agar praktik penagihan pinjaman online dievaluasi.

Otoritas Jasa Keuangan (OJK) pada 21 September 2023 mengumumkan telah memanggil PT Pembiayaan Digital Indonesia atau AdaKami untuk meminta klarifikasi mengenai informasi dugaan korban bunuh diri, teror penagihan, serta tingginya bunga dan biaya pinjaman.

Dalam keterangan saat itu, OJK menyebut AdaKami telah melakukan investigasi awal, tetapi belum menemukan debitur yang sesuai dengan informasi yang beredar. Perusahaan juga menyampaikan bahwa pemeriksaan awal atas pengaduan terkait dugaan praktik penagihan bermasalah belum menemukan bukti lengkap.

Perlu ditegaskan, pemanggilan tersebut merupakan bagian dari proses klarifikasi dan tidak dengan sendirinya membuktikan bahwa perusahaan bertanggung jawab atas dugaan yang beredar saat itu.

Meski demikian, persoalan penagihan yang kembali dikeluhkan konsumen menunjukkan pentingnya pengawasan terhadap perilaku petugas penagihan, termasuk pihak ketiga yang ditunjuk perusahaan.

OJK Melarang Penagihan dengan Ancaman dan Intimidasi

Dalam Surat Edaran OJK Nomor 19/SEOJK.06/2023 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi, terdapat ketentuan mengenai etika penagihan. Penagih tidak diperkenankan menggunakan ancaman, kekerasan, tekanan fisik maupun verbal, atau tindakan yang bersifat mempermalukan dan mengintimidasi penerima dana.

Aturan tersebut juga membatasi penagihan agar tidak dilakukan kepada pihak selain penerima dana serta melarang komunikasi yang terus-menerus dan mengganggu.

Dengan demikian, pernyataan bahwa penagih diperbolehkan mencari informasi melalui seluruh nomor orang terdekat, rekan kantor, atau tetangga tidak dapat langsung dibenarkan hanya dengan menyebut peraturan OJK. Pelaksanaannya harus dinilai berdasarkan ketentuan penagihan, perlindungan data pribadi, tujuan penggunaan kontak, serta apakah tindakan tersebut mengandung ancaman atau intimidasi.

OJK juga menegaskan bahwa penyelenggara pinjaman daring tetap bertanggung jawab atas dampak kerja sama dengan pihak ketiga yang ditunjuk untuk melakukan penagihan.

Karena itu, apabila pesan yang diterima @_memaself benar berasal dari petugas atau mitra penagihan AdaKami, perusahaan perlu memberikan penjelasan mengenai identitas pengirim dan kesesuaian tindakannya dengan prosedur yang berlaku.

Perusahaan Perlu Memberikan Klarifikasi

Keluhan @_memaself menjadi pengingat bahwa penagihan utang harus berjalan beriringan dengan perlindungan konsumen. Nasabah memang berkewajiban menyelesaikan pinjaman sesuai perjanjian, tetapi kewajiban tersebut tidak menghapus hak konsumen untuk memperoleh perlakuan yang profesional dan terbebas dari intimidasi.

Bagi perusahaan penyedia pinjaman digital, kejelasan prosedur penagihan dan pengawasan terhadap petugas merupakan bagian penting dalam menjaga kepercayaan masyarakat.

Sementara itu, konsumen yang merasa mengalami ancaman atau penyalahgunaan data dapat menyimpan tangkapan layar pesan, nomor pengirim, waktu komunikasi, serta bukti pengaduan kepada perusahaan. Pengaduan juga dapat disampaikan melalui Kontak OJK 157, WhatsApp 081-157-157-157, atau email konsumen@ojk.go.id.

Hingga ada pemeriksaan lebih lanjut, dugaan intimidasi dalam kasus yang diungkap @_memaself perlu diperlakukan sebagai pengaduan yang memerlukan verifikasi, bukan sebagai pelanggaran yang telah terbukti dilakukan oleh AdaKami.

Pertanyaan yang perlu dijawab adalah apakah pesan tersebut benar dikirim oleh petugas yang berwenang, apakah penyebutan peraturan OJK digunakan secara tepat, dan apakah perusahaan akan memberikan penjelasan substantif kepada konsumen yang mengadukannya.

MoneyTalk.id, Jakarta – Politikus PDI Perjuangan (PDIP) Guntur Romli melontarkan kritik keras terhadap pemerintahan Presiden Prabowo Subianto dan Wakil Presiden Gibran Rakabuming Raka menjelang dua tahun masa pemerintahan.

Ia menyoroti persoalan dugaan keracunan dalam program Makan Bergizi Gratis (MBG), dugaan korupsi anggaran, hingga tunjangan guru yang disebut berbulan-bulan belum dibayarkan, Kamis (15/10/2026).

Guntur menilai persoalan tersebut memperlihatkan ironi dalam penentuan prioritas anggaran negara. Di satu sisi, pemerintah mengalokasikan anggaran besar untuk program unggulan MBG. Namun, di sisi lain, masih ada guru honorer yang harus berjuang memenuhi kebutuhan hidup karena hak keuangannya belum diterima.

Menurut Guntur, dampak keterlambatan pembayaran tunjangan tidak bisa dipandang sebagai persoalan administrasi semata. Bagi guru honorer, penghasilan yang tertunda dapat mengganggu kemampuan mereka memenuhi kebutuhan pokok keluarga, membayar biaya pendidikan anak, hingga memenuhi kewajiban utang.

Situasi semakin memprihatinkan ketika sebagian guru terpaksa mengandalkan pinjaman online (pinjol) untuk bertahan hidup. Ketika penghasilan tidak kunjung diterima, mereka berisiko masuk ke dalam lingkaran utang yang sulit diputus.

Guru yang seharusnya memperoleh penghormatan atas pengabdiannya justru bisa menghadapi tekanan dari penagih utang. Beban tersebut bukan hanya menyangkut keuangan, tetapi juga menyentuh martabat dan kondisi psikologis mereka.

Kritik Guntur mengangkat pertanyaan mendasar mengenai tanggung jawab negara dalam menjamin kesejahteraan tenaga pendidik. Guru memiliki peran penting dalam membangun kualitas sumber daya manusia, tetapi pengabdian mereka semestinya diimbangi dengan kepastian pembayaran hak dan perlindungan kesejahteraan.

Jika keterlambatan pembayaran tunjangan terjadi berbulan-bulan, pemerintah perlu menjelaskan penyebabnya, jumlah guru yang terdampak, serta langkah konkret untuk menyelesaikan persoalan tersebut.

Persoalan ini juga memerlukan perhatian dari kementerian dan pemerintah daerah yang bertanggung jawab atas penganggaran maupun pencairan tunjangan. Jangan sampai guru harus menanggung sendiri konsekuensi dari persoalan birokrasi yang berada di luar kendali mereka.

Lebih jauh, pemerintah perlu memastikan bahwa guru yang mengalami kesulitan keuangan memperoleh mekanisme pengaduan dan penyelesaian yang jelas. Hak guru tidak semestinya berubah menjadi persoalan yang terus berlarut-larut tanpa kepastian.

Di sisi lain, program Makan Bergizi Gratis menjadi salah satu kebijakan utama pemerintahan Prabowo-Gibran. Program ini membawa tujuan penting, yakni meningkatkan pemenuhan gizi anak-anak Indonesia. Namun, besarnya anggaran yang dialokasikan harus diikuti pengawasan ketat, transparansi, dan pertanggungjawaban publik.

Guntur menyoroti laporan kasus keracunan yang dikaitkan dengan pelaksanaan MBG di berbagai daerah. Kasus-kasus tersebut menjadi peringatan bahwa pelaksanaan program berskala nasional membutuhkan standar keamanan pangan, pengawasan distribusi makanan, serta evaluasi terhadap penyedia dan pengelola dapur.

Apabila terjadi keracunan, pemerintah harus mengusut penyebabnya secara terbuka, memastikan korban memperoleh penanganan medis, dan memperbaiki sistem pengawasan agar kejadian serupa tidak berulang.

Selain persoalan keamanan pangan, penggunaan anggaran MBG juga perlu diawasi untuk mencegah penyimpangan. Dugaan korupsi atau penyalahgunaan anggaran harus ditindaklanjuti melalui pemeriksaan dan proses hukum berdasarkan bukti, bukan dibiarkan menjadi kecurigaan yang tidak pernah memperoleh jawaban.

Dengan anggaran yang besar, publik berhak mengetahui berapa dana yang benar-benar digunakan untuk menyediakan makanan bergizi, bagaimana proses pengadaan dilaksanakan, dan apakah manfaat program sebanding dengan biaya yang dikeluarkan.

Menjelang Dua Tahun Pemerintahan, Prioritas Anggaran Dipertanyakan

Kritik Guntur Romli menyentuh persoalan yang lebih luas daripada perdebatan mengenai satu program pemerintah. Intinya adalah bagaimana negara menentukan prioritas dan memastikan setiap kebijakan memberikan manfaat nyata bagi masyarakat.

Program pemenuhan gizi anak dan kesejahteraan guru sebenarnya bukan dua kepentingan yang harus dipertentangkan. Anak-anak membutuhkan asupan bergizi untuk tumbuh dan belajar, sementara guru membutuhkan penghasilan yang layak agar dapat menjalankan tugas pendidikan secara optimal.

Keduanya merupakan bagian dari investasi jangka panjang bagi masa depan Indonesia.

Karena itu, persoalan yang perlu dijawab pemerintah bukan hanya besarnya anggaran MBG, melainkan juga kualitas pelaksanaannya, transparansi penggunaannya, dan kemampuan negara memenuhi kewajiban kepada para pendidik.

Pemerintah perlu menjelaskan persoalan pembayaran tunjangan guru secara terbuka, mempercepat penyelesaian hak yang tertunda, serta memperkuat pengawasan program MBG. Evaluasi juga harus disertai data yang dapat diperiksa publik, sehingga perdebatan tidak berhenti pada saling tuding politik.

Pada akhirnya, keberhasilan pemerintahan tidak cukup diukur dari besarnya anggaran atau banyaknya program yang diluncurkan. Ukuran penting lainnya adalah apakah kebijakan tersebut berjalan aman, tepat sasaran, bebas dari penyimpangan, dan mampu meningkatkan kesejahteraan masyarakat.

Pesan kritik Guntur menjadi pengingat bahwa negara tidak boleh kehilangan keseimbangan antara program unggulan dan kewajiban dasarnya. Sebab, ketika guru kesulitan memenuhi kebutuhan hidup sementara persoalan pelaksanaan program besar terus menjadi sorotan, kepercayaan publik terhadap prioritas pemerintah dapat ikut dipertaruhkan.

Negara yang mengabaikan kesejahteraan guru berisiko melemahkan fondasi pendidikan yang menentukan masa depan generasi berikutnya. Karena itu, pemerintah harus memastikan bahwa penghormatan terhadap guru tidak berhenti pada pidato, tetapi diwujudkan melalui pembayaran hak secara tepat waktu, perlindungan kesejahteraan, dan kebijakan anggaran yang dapat dipertanggungjawabkan.
MoneyTalk.id,Jakarta –  Keputusan Burhanuddin Abdullah mengundurkan diri dari jabatannya sebagai Direktur Utama PT Sinar Mas Multiartha Tbk (SMMA) per 25 September 2026 menuai sorotan publik. Langkah pengunduran diri pimpinan anak usaha Sinar Mas Grup ini sekaligus membuka tabir keterlibatannya dalam industri pinjaman online (pinjol) di tengah amanah jabatan publik yang diembannya.

Koordinator Aliansi Seniman Ngeyel Indonesia (ASNI), Pamit Andrianto, dalam keterangannya pada Minggu (11/10/26), menyoroti fakta bahwa SMMA memegang kepemilikan saham hingga 99,99% (setara 7.500 lembar saham atau Rp7,5 miliar) di PT Pasar Dana Pinjaman. Perusahaan tersebut merupakan pengelola platform pinjaman online “Danamas”, yang namanya kerap menuai keluhan dari masyarakat kecil.

Pamit menggarisbawahi ironi dari situasi tersebut. Sejak tahun 2024, Burhanuddin Abdullah dipercaya menjabat sebagai Komisaris Utama PT PLN (Persero)—sebuah perusahaan negara yang dibiayai oleh uang rakyat.

Di saat yang sama, beliau juga berada di jantung entitas bisnis swasta yang membawahi platform pinjol serta tercatat sebagai bagian dari dewan pakar Danantara. Fenomena ini memicu kritik keras terkait etika, potensi benturan kepentingan, serta rangkap jabatan yang dinilai tidak ideal bagi seorang pejabat BUMN strategis.

Pamit berharap pengunduran diri dari posisi pimpinan SMMA ini bukan sekadar formalitas pergantian posisi semata. Peristiwa ini hendaknya menjadi momentum dan pelajaran penting bagi tata kelola pejabat publik di Indonesia, di mana satu orang semestinya fokus pada satu jabatan dan satu tanggung jawab.

Kepemimpinan yang baik tidak sepatutnya berada di “dua kaki pada dua perahu” yang arah tujuannya saling berlawanan, apalagi ketika salah satu perahu tersebut adalah amanah besar milik rakyat.

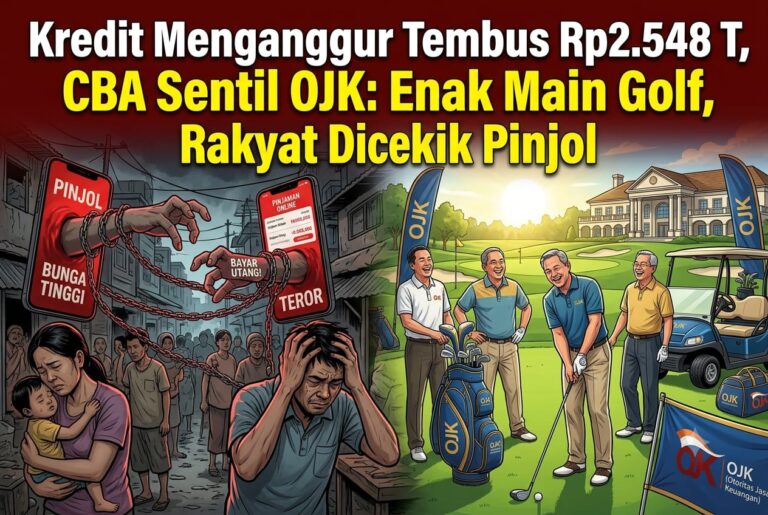
MoneyTalk.id, Jakarta – Fenomena kredit menganggur atau undisbursed loan (UL) perbankan yang terus membengkak menuai kritik tajam. Center for Budget Analysis (CBA) menyoroti kinerja Otoritas Jasa Keuangan (OJK) yang dinilai abai terhadap fungsi pengawasan fundamental, di tengah masifnya jeratan pinjaman online (pinjol) yang mencekik masyarakat.

​Berdasarkan data OJK per Juli 2026, undisbursed loan perbankan tercatat mencapai Rp2.548 triliun, meningkat 7,8% dibanding periode yang sama tahun sebelumnya sebesar Rp2.364 triliun. Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, berdalih bahwa perlambatan permintaan dan rendahnya kebutuhan pendanaan sektor produktif menjadi penyebab fasilitas kredit tersebut belum ditarik optimal oleh debitur.

​Namun, pandangan berbeda disampaikan oleh Direktur Eksekutif CBA, Uchok Sky Khadafi. Menurutnya, tingginya angka kredit menganggur justru mengindikasikan lemahnya gairah ekonomi riil, sementara OJK terkesan berpangku tangan dan menikmati fasilitas mewah.

​”Artinya, kalau kredit nganggur senilai ribuan triliun rupiah belum diambil debitur, OJK bisa bersyukur karena bisa santai dalam pengawasan kredit macet, dan bisa menambah anggaran untuk main golf lagi,” ujar Uchok Sky, Selasa (22/9/2026).

​CBA secara khusus menyoroti alokasi anggaran internal OJK yang dinilai kontradiktif dengan kondisi krisis yang dihadapi masyarakat. Berdasarkan catatan CBA, terdapat pos anggaran fasilitas golf bagi Dewan Komisioner OJK dengan nilai miliaran rupiah pada tahun 2023 dan 2024.

​Ironisnya, pemborosan anggaran ini juga merembet pada pos cinderamata. Tercatat, anggaran cinderamata OJK melonjak drastis dari Rp13,3 miliar pada tahun 2024 menjadi Rp48,2 miliar pada tahun 2025 yang diperuntukkan bagi pegawai dan Anggota Dewan Komisaris (ADK).

​”Lembaga OJK yang tugas utamanya menjaga agar tabungan, investasi, dan hak-hak jutaan nasabah tidak dirugikan, kini seolah-olah sibuk menata keramik, memoles lapangan golf, dan mengatur kenyamanan para pejabatnya sendiri. Sampai lupa di luar sana banyak nasabah yang tertipu, dirugikan, bahkan kehilangan uangnya,” tegas Uchok.

​Uchok mengingatkan bahwa OJK didirikan bukan untuk menjadi “klub eksklusif para pejabat yang hidup mewah”, melainkan sebagai benteng pertahanan bagi rakyat yang mempercayakan aset finansial mereka kepada lembaga keuangan.

​Ia menambahkan, di balik laporan OJK mengenai tingginya likuiditas dan fasilitas kredit menganggur, realitas di lapangan justru menunjukkan kondisi yang berbalik: masyarakat bawah semakin terpuruk dan terjerat dalam lingkaran setan pinjaman online.

​”Kalau perlindungan nasabah sudah ditinggalkan demi gaya hidup mewah, maka apa bedanya pengawas dengan mereka yang seharusnya diawasi?” pungkasnya.

​Catatan: Rilis ini disusun berdasarkan data resmi OJK per Juli 2026 dan temuan investigasi anggaran Center for Budget Analysis (CBA).