22 November 2026

Opini

MoneyTalk, Jakarta – Negara ini kadang lucu. Ia bisa membangun jalan tol seribu kilometer, tapi gagal memastikan sepiring nasi tidak basi. Ia bisa menggelontorkan triliunan rupiah untuk Makan Bergizi Gratis, tapi lupa bahwa gizi tanpa higienitas hanya akan menjadi racun yang dibungkus plastik. Maka jadilah kita menyaksikan pemandangan ironis: anak-anak yang seharusnya tertawa setelah makan, malah muntah berjamaah di halaman sekolah.

MBG dijual sebagai janji besar piring penuh nasi, lauk bergizi, sayur sehat untuk membasmi stunting. Para pejabat tersenyum lebar di depan kamera, seakan mereka sudah menyelamatkan masa depan bangsa. Tetapi di balik kamera, dapur-dapur penyedia makanan ternyata masih seperti warung darurat: seadanya, tanpa standar, penuh risiko. Akibatnya, dari Sragen sampai Banggai, dari Cianjur sampai Lamongan, berita keracunan massal jadi menu harian. Lebih dari lima ribu anak menjadi korban. Bayangkan, bangsa ini gagal hanya karena tidak mampu membedakan antara makanan sehat dan makanan basi.

Lalu para pejabat berkilah, menyalahkan cuaca, menyalahkan vendor, bahkan menyalahkan perut anak-anak yang dianggap “tidak terbiasa makan bergizi.” Sungguh satir, ketika negara yang konon modern malah lebih miskin logika daripada warung pecel lele di pinggir jalan, yang entah bagaimana bisa bertahun-tahun berjualan tanpa pernah membuat pelanggan keracunan massal.

Padahal solusi itu sederhana. Dapur harus higienis, bahan pangan harus segar, distribusi harus pendek. Tapi di negeri ini, solusi sederhana sering dikalahkan oleh selera anggaran. Vendor dipilih bukan karena kualitas, melainkan karena kedekatan politik. Anggaran habis untuk mark-up, sementara anak-anak hanya dapat nasi setengah basi dan ayam yang sudah berbau. Dan kalau sudah begitu, jangan salahkan publik bila MBG bukan dipandang sebagai program gizi, melainkan proyek gila-gilaan yang menggadaikan perut anak-anak demi kursi kekuasaan.

Ironinya, pemerintah berulang kali berkata: “MBG ini investasi masa depan bangsa.” Betul, tetapi investasi macam apa yang hasilnya adalah muntah massal di ruang kelas? Apa jadinya bila anak-anak kehilangan kepercayaan, bukan hanya pada makanan gratis, tetapi pada negara yang memberikannya? Legitimasi bisa runtuh, bukan oleh kudeta, bukan oleh demo besar-besaran, melainkan oleh sepiring nasi basi.

Mungkin inilah paradoks negeri kita: terlalu sibuk memberi makan kamera, lupa memberi makan anak-anak dengan benar. Sibuk menghitung suara pemilu, lupa menghitung berapa banyak korban keracunan. Negara seperti sedang membagi nasi, tapi yang sesungguhnya sedang dibagi adalah risiko, dan yang ditelan rakyat hanyalah janji yang sudah basi.

Maka jangan heran bila suatu hari nanti sejarah mencatat: sebuah bangsa jatuh, bukan karena invasi asing, bukan karena perang besar, melainkan karena gagal memastikan makan gratis tidak berubah menjadi makan keracunan. Dan bila hari itu tiba, piring nasi akan menjadi saksi bahwa kekuasaan bisa runtuh hanya karena lupa mencuci tangan.

Penulisan: Rokhmat Widodo, pengamat Politik

MoneyTalk, Jakarta – Air bersih itu bukan cuma soal kebutuhan sehari-hari, tapi jadi fondasi utama kesehatan warga. Bayangin aja, dari minum, mandi, sampai masak, semuanya butuh air yang aman. Kalau airnya kotor atau nggak layak, risiko penyakit langsung meningkat diare, hepatitis A, bahkan stunting pada anak bisa muncul gara-gara masalah sepele: air.

Jakarta sendiri punya tantangan besar soal ini. Penduduk terus bertambah, kualitas air tanah makin turun, ditambah lagi polusi di mana-mana. Nah, di sinilah PAM Jaya berperan penting. Tugas mereka bukan sekadar ngalirin air ke rumah warga, tapi juga memastikan kualitas airnya bener-bener layak buat dipakai. Dengan teknologi pengolahan modern, air sungai yang tadinya jauh dari kata “sehat” bisa berubah jadi air bersih siap pakai buat jutaan orang Jakarta.

Kalau mau bandingin, kita bisa lihat pengalaman Manila, Filipina. Kota itu pernah krisis air parah di tahun 90-an. Akhirnya pemerintah berbenah total: nambah jaringan pipa, perbaiki sistem pengolahan, dan buka ruang kolaborasi dengan swasta. Hasilnya, pelayanan air di Manila jauh lebih stabil dan lebih banyak warga yang akhirnya bisa akses air bersih. Memang caranya beda dengan Jakarta, tapi pesannya sama: air harus jadi prioritas nomor satu kalau mau warga sehat.

Belajar dari sana, Jakarta juga butuh dorongan lebih. Nggak cuma soal bangun pipa atau instalasi, tapi juga bagaimana ngatur tata kelola air dengan transparan, bikin distribusi lebih efisien, dan ngajak masyarakat beralih dari air tanah ke air perpipaan. Soalnya, makin lama kita bergantung sama air tanah, makin cepet juga tanah Jakarta turun.

Air bersih itu sebenarnya bukan sekadar infrastruktur, tapi juga bagian dari peradaban kota. Kalau kita bisa jamin ketersediaannya, berarti kita lagi jaga kesehatan warga, masa depan generasi, dan kelayakan hidup Jakarta sebagai ibu kota. Dalam hal ini, PAM Jaya jadi garda depan yang memastikan fondasi kesehatan warga tetap kokoh.

Penulis : Agung Nugroho, direktur Jakarta Institute.

MoneyTalk, Jakarta – Istilah Parcok dipublis lalu booming dan melekat, semiotika (majas) tersebut merupakan hak setiap WNI dan terlebih majas lahir dari sosok senioren partai bergambar banteng, Sekjen PDIP Hasto Kristiyanto, sebagai representatif ketidaksukaan publik hasil amatanya sang tokoh sendiri atas fenomena gejala gejala krisis terhadap sepak dan dinamika terjang yang lumayan brutal dari oknum petinggi sebuah lembaga negara yang menurutnya hipokrit dan transparansi keberpihakan, yang mengerahkan personilnya aktif ekspansif dalam ranah ‘politik’ praktis sehingga kontraktif dan pastinya inkonstitusional, karena diluar domain TUPOKSI Parcok.

Sementara penulis antitesa terhadap sosok “Parjo” (semiotik) dan terhadap peristiwa masa lalu dalam hubungannya dengan fenomena ‘gerakan kemarin atau kekinian’ ternyata prediktif beberapa pengamat publik sinkron antitesa, bahwa beberapa peristiwa anarkis pada 25 Agustus 2025 hingga awal September 2025 dimaksud, tidak terlepas dari intrik-intrik sosok Parjo yang diduga publik memiliki ‘darah biru’ dari sosok individu yang gen nya tercatat ‘berdarah merah’, karena sumber gen Parjo terdata pernah eksis pada sebuah gerakan yang umum dikenal sebagai kelompok “bahaya laten”, dan nyata faktor karakteristik devide et impera dan hipokrit (pendusta) serta playing victim memang jelas melekat di kepribadian sosok Parjo.

Sehingga beradasarkan rangkuman dari berbagai komparasi melalui parameter kepribadian Parjo plus l gen (darah merah) dan dihubungkan dengan pola gerakan a quo kemarin pada akhir Agustus 2025 dan awal September 2025 dan juga terhadap historis sosiologis politik dengan pola gerakan politik Tempoe Doeloe (GESTAPOE), ada indikasi titik temu yang relatif tidak keliru, bahwa konklusif (analisis) terdapat indikasi konektif.

Dan pengamatan sesungguhnya merupakan perspektif objektif, sehingga analisis dan hasil analisa tidak tendensisus, karena berdasarkan komparasi politik terhadap faktor perilaku nyata dan faktor biologis (gen) PARJO versi eksistensi sejarah perilaku (non fiksi), sehingga sepertinya sulit terbantahkan oleh sosok individual (imajiner) “Parjo dan ‘Kloning Parjo’ maupun kolegial. Ada termasuk fenomena Gibran yang hadir bak pahlawan ditengah pusat kerusuhan aksi ojolian dan rekayasa figur ojolian”, ditambah dengan berbagai pola manufer dari peristiwa politik Agustus 2025 kemarin, sinyalemen juga datang berupa statemen tokoh kolega (Sosok Termul atau Budjokers) yang terdokumentasi narasi tuntutan keras namun subjektif (intuitif), berkesan mengada-ada, tidak logis karena khusus ditujukan kepada sosok sah kepala negara agar mundur dari kursi RI- 1 walau belum genap satu tahun memimpin.

Dan sejatinya kondisi keterpurukan bangsa dan negara ini diberbagai sektor adalah ‘residu’ yang berasal dari aktivitas (bad leadearship) tokoh Parjo (Bos Termul/Budjokers) dan telah fatal mengkontaminsasi pada sektor sektor vital, termasuk mendegradasi mentalitas (karakter) kepemimpinan. Maka idealnya tuntutan keras ‘mundur’ spesial ditujukan kepada petinggi Parcok yang tidak mampu mengendalikan bawahannya yang bertugas dilapangan sehingga menuai eksiden berupa korban nyawa, fisik dan penjarahan harta benda (chaotic).

Penutup artikel, “Parcok dan atau Kloningan Parjo merupakan sejarah politik kekuasaan (Tragedi Bangsa)”, kesemua indikasi negatif dimaksud berasal dari sejumlah temuan berdasarken ‘data empiris’ lalu mengerucut menyentuh dugaan basis pertahanan PARJO saling bahu membahu dengan oknum petinggi PARCOK dan “patut diduga” TOKOH PARJO (individual) dan (kolegial) adalah para simpatisan sebuah partai yang inkluding satu kesatuan politik hulu menuju “hilir” politis, dan nampak ‘mereka’ memaksakan ejakulasi dini politik atau dengan kalkmat lainnya ‘PARJO dan bobotoh prematur karena kebelet berkuasa”.

Akhirnya kisah Jokowi dan Prabowo “antara Parcok dan Parjo”

Penulis :  Damai Hari Lubis,Advokat-Jurnalis, Anggota Dewan Penasihat DPP KAI dan Kabidhum HAM dan Ketua LPBH DPP. KWRI.

MoneyTalk, Jakarta – Banyak pihak menilai reshuffle ketiga Presiden Prabowo pada 19 September 2025 bukan sekadar bongkar pasang kursi. Ini adalah konsolidasi besar-besaran. Dengan melantik 2 menteri baru, 3 wamen, dan 6 kepala badan, Prabowo meneguhkan peta kekuatan yang makin terkonsentrasi di tangannya. Kabinet kini berisi 49 menteri dan 55 wamen, dengan distribusi yang minim friksi internal.

Gerindra tampil sebagai pilar utama. Partai besutan Prabowo itu kini menguasai 9 menteri dan 9 wamen, total 18 posisi. Tidak tanggung- tanggung, posisi itu ermasuk yang paling strategis: Menko Polkam, Menlu, dan Mensesneg. Ditambah pos penting di keuangan dan desa, Gerindra bukan lagi sekadar tulang punggung, melainkan tulang sumsum pemerintahan. Inilah pula yang membuat banyak kalangan menyebut reshuffle kali ini sebagai “Gerindranisasi” kabinet.

Koalisi inti ikut menguat. Golkar menjaga sektor ekonomi dengan Airlangga di Menko Perekonomian dan Bahlil di ESDM. PAN menguasai pangan dan infrastruktur lewat Zulhas di Menko Pangan dan Sakti di KKP. Demokrat cukup puas dengan AHY di Menko Infrastruktur. PKB dan PSI kebagian jatah simbolis. Peta ini menutup ruang konflik anter partai. Setidaknya untuk sementara.

Namun perlu dicatat: tokoh-tokoh Golkar dan PAN itu sejatinya adalah loyalis Jokowi. Airlangga korban sandera yang jadi patuh kepada Jokowi. Bahlil tumbuh berkat kepercayaan Jokowi. Zulhas kembali ke kabinet atas titipan Jokowi. Sementara Sakti Wahyu Trenggono pernah terbukti loyal pada Jokowi pada kasus pagar laut. Artinya, meski struktur kini di bawah Prabowo, jejak Jokowi masih kuat menancap di sektor ekonomi dan pangan. Di sinilah paradoks reshuffle ini: politik dikuasai Gerindra, tetapi arus ekonomi masih bernuansa Jokowi.

Apakah Prabowo kini aman? Secara relatif, iya. Dengan Gerindra menguasai 18 posisi, risiko digoyang dari dalam kian tipis. Agenda besar seperti makan siang gratis atau reformasi birokrasi bisa dieksekusi lebih leluasa. Namun “aman” tetap bersyarat. Ekonomi yang memburuk atau kebijakan tidak populer bisa memantik gesekan, terutama dengan Golkar yang pegang banyak urat nadi ekonomi.

Dejokowinasi, Tapi Masih Rawan

Bagaimana dengan Jokowi? Reshuffle ini adalah sinyal dejokowinasi. Lima loyalisnya tergeser. Geng Solo yang dulu bertebaran di pos-pos strategis kini tersisa di sektor teknis semata, seperti Pratikno di Menko PMK dan Budi Gunadi di Menkes. Itu pun lebih berperan administratif ketimbang menentukan arah kebijakan. Bayang-bayang Jokowi memudar, meski belum hilang sama sekali.

Mungkinkah Jokowi masih bisa cawe-cawe? Peluangnya ada. Tapi kecil dan berisiko tinggi. Saluran formal sudah diputus. Jalur yang tersisa hanyalah informal. Lewat Gibran sebagai wapres, jaringan oligarki, atau basis massa Jawa Tengah. Namun efektivitasnya minim jika dibanding dengan mesin Gerindra yang kini menguasai keamanan, komunikasi, dan birokrasi inti.

Satu titik rawan masih tersisa: Kapolri dan Panglima TNI. Keduanya berasal dari Geng Solo. Jenderal Listyo Sigit dan Jenderal Agus Subiyanto masih jadi simbol pengaruh Jokowi di sektor pertahanan-keamanan. Tekanan publik agar Prabowo mengganti keduanya terus menguat. Jika pergantian ini dilakukan, maka sempurnalah konsolidasi kekuasaan Prabowo.

Non-partai juga menarik dicermati. Dari 49 menteri, sekitar 20 adalah non-partai. Di jajaran wamen, mayoritas juga teknokrat. Setengah kabinet ini sejatinya nonpartai, tapi bukan berarti netral. Sebagian, seperti Sjafrie Sjamsoeddin jelas dekat Prabowo. Sebagian lain, seperti Erick Tohir, Pratikno dan Budi Gunadi, masih berbau Jokowi. Sekitar 60-70 persen condong ke Prabowo. Sisanya rawan menjadi “matahari kembar” bila krisis datang.

Reshuffle ketiga ini menandai fase baru pemerintahan. Prabowo berhasil memutus matahari kembar dan menegakkan poros tunggal: dirinya. Tetapi konsolidasi kekuasaan hanyalah syarat awal. Tantangan nyata ada di depan mata. Mengendalikan harga pangan, menjaga stabilitas ekonomi, dan menata aparat hukum yang rusak parah. Tanpa capaian nyata di lapangan, reshuffle hanya akan tercatat sebagai manuver politik belaka.

Penulis : Edy Mulyadi, Wartawan Senior

MoneyTalk, Jakarta – Rekening dormant adalah rekening yang sudah lama tidak dipakai. Secara teori, rekening ini hanya tidur, menunggu pemilik sah atau ahli warisnya datang membawa dokumen lengkap. Tapi dalam praktiknya, rekening ini sering jadi target empuk sindikat kejahatan keuangan. Kenapa? Karena saldo yang mengendap tetap tercatat sebagai kewajiban bank, namun sering kali luput dari pengawasan.

Audit Badan Pemeriksa Keuangan (BPK) sejak 2015 sudah berulang kali menemukan: ada ribuan rekening dormant di pemerintah daerah, bahkan saldo miliaran rupiah tidak pernah direkonsiliasi. Itu artinya, ada “lubang” dalam pagar sistem keuangan kita yang bisa disusupi.

Benarkah kepala cabang bank bisa menguras rekening dormant?

Pertanyaan ini sering muncul. Jawabannya, tentu tidak mungkin seorang Kepala Cabang (Kacab) sendirian mencairkan rekening dormant.

Namun, dalam sistem perbankan kita, Kacab memang punya peran strategis. Otorisasi final yakni tanda tangan atau kode khususnya, sering jadi syarat terakhir agar dana bisa cair. Jadi, kalau ada kolusi antara pegawai bank (customer service, supervisor, teller) dengan Kacab yang lalai atau bahkan ikut bermain, rekening dormant bisa saja dicairkan secara melawan hukum.

Inilah titik lemah yang dimanfaatkan oleh sindikat. Mereka tahu, Kacab adalah “pintu gerbang” terakhir. Kalau pintu ini bisa dibuka dengan suap, bujuk rayu, atau dokumen palsu maka aliran uang akan berjalan.

Apa kata hukum dan regulasi?

Aturan kita sebenarnya sudah sangat jelas dan ketat:

Undang-Undang Perbankan (1998) menyebut bank wajib jalankan prinsip kehati-hatian dan punya pengendalian internal yang kuat.

POJK APU-PPT (2018) menentukan setiap rekening dormant yang ingin diaktifkan lagi harus melewati verifikasi identitas ketat, termasuk biometrik, dan wajib dilaporkan ke PPATK jika mencurigakan.

UU Tindak Pidana Pencucian Uang (2010) mengatur dana dormant yang dicairkan secara ilegal bisa jadi tindak pidana pencucian uang.

KUHP memuat: jika ada unsur penipuan, penggelapan, atau pembiaran disengaja (fraud by omission), maka pelaku bisa dijerat pidana.

Artinya, hukum sudah ada. Tetapi, yang jadi persoalan adalah bagaimana bank benar-benar menerapkannya di lapangan.

Apa yang terbukti dari audit BPK?

BPK menemukan pola berulang selama hampir sepuluh tahun terakhir:

1. Tahun 2015–2017 terdapat ribuan rekening pemerintah daerah dormant dengan saldo miliaran rupiah.

2. Pada 2018–2020 banyak rekening baru dibuka dengan identitas palsu, dan dormant diaktifkan tanpa verifikasi.

3. Di tahun 2021–2022 terjadi ledakan rekening digital tanpa biometrik seragam.

4. Tahun 2023 ditemukan 2.115 rekening pemerintah masih dormant lebih dari tiga tahun dengan saldo Rp500 miliar.

5. Pada tahun 2024 terdapat 15 kasus terbukti, oknum bank mengaktifkan dormant untuk transaksi ilegal.

Jadi, ini bukan cerita satu-dua bank nakal. Ini adalah penyakit sistemik di perbankan Indonesia.

Apa yang harus dilakukan aparat?

Kalau kasus seperti ini masuk ke meja polisi, penyidik tidak cukup hanya menangkap pegawai bawahan atau orang yang mencairkan dana. Harus diusut rantai kewenangannya: siapa yang menginput data, siapa yang memberi persetujuan, dan siapa yang menekan tombol otorisasi final.

Langkah-langkah yang seharusnya ditempuh:

1. Audit trail digital dengan menelusuri jejak siapa saja yang mengakses rekening dormant itu.

2. Forensik dokumen untuk mengecek asli atau palsu KTP, KK, surat waris.

3. Financial tracing mengikuti uang setelah dicairkan, ke rekening mana saja lari.

4. Koordinasi lintas lembaga jika bank tidak melaporkan ke PPATK, maka jelas ada kelalaian serius.

Kesimpulan

Kasus rekening dormant ini membuka mata kita bahwa:

1. Kepala Cabang memang bukan “tangan eksekutor”, tapi ia adalah penjaga gerbang terakhir. Jika dia lengah atau ikut bermain, maka rekening dormant bisa menjadi ladang emas bagi mafia keuangan.

2. Temuan BPK dari tahun ke tahun membuktikan, pagar sistem keuangan kita bolong dari dalam.

3. Tanpa keberanian menyeret perbankan sebagai institusi, maka bukan hanya “oknum” yang ke meja hukum, tapi kasus seperti ini akan terus berulang.

Pesannya jelas yaitu jangan biarkan rekening dormant jadi celah yang menguntungkan sindikat, sementara publik yang menanggung kerugian dan negara kehilangan wibawa.

MoneyTalk, Jakarta – Pemerintah akhirnya memberi kabar gembira yang nyata terasa bagi rakyat pekerja. Melalui Menteri Keuangan baru, Purbaya Yudhi Sadewa, pemerintah resmi membebaskan pajak penghasilan (PPh 21) untuk pekerja bergaji di bawah Rp10 juta. Aturan ini berlaku sejak Oktober 2025 dengan payung PMK No. 10/2025.

Boleh dibilang, inilah terobosan penting yang akan langsung dirasakan jutaan buruh dan pekerja kelas menengah bawah. Sebab, mereka kini bisa membawa pulang tambahan Rp60 ribu sampai Rp400 ribu per bulan. Angka itu mungkin kecil dan tak berarti bagi pejabat atau konglomerat. Tapi tidak begitu bagi tukang jahit, pekerja pabrik, pelayan restoran, hingga staf hotel. Buat mereka, tambahan ini bisa menutup biaya listrik, menambah uang belanja, atau menutup ongkos sekolah anak.

Bandingkan dengan era Sri Mulyani. Menteri keuangan langganan rezim sebelumnya itu dikenal sebagai “ratu pajak” yang doyan menghisap kantong rakyat kecil. Alih-alih memberi ruang bernapas, dia malah rajin memperluas objek pajak: dari sembako, pulsa, pendidikan, hingga jasa keuangan. Rakyat kecil dipaksa membayar aneka pajak. Pada saat yang sama, konglomerat kerap diguyur berbagai relaksasi perpajakan. Warisan itulah yang membuat ekonomi rakyat makin megap-megap.

Pajak Bukan Untuk Mencekik

Kini arah berbalik. Purbaya menghembuskan angin segar. Pajak bukan untuk mencekik, tapi untuk menopang rakyat. Perhitungan pemerintah sederhana tapi jitu. Hilangnya penerimaan negara akibat pembebasan PPh 21 pekerja gaji di bawah Rp10 juta hanya sekitar Rp0,5 triliun per tahun. Bandingkan dengan target penerimaan pajak 2025 yang tembus Rp2.280 triliun. Artinya hanya 0,02 persen. Kecil sekali.

Sebaliknya, dampak bagi rakyat luar biasa. Katakan ada dua juta pekerja di sektor padat karya dan hotel restoran kafe (Horeka) yang menerima manfaat ini. Jika rata-rata mereka mendapat tambahan Rp200 ribu per bulan, maka daya beli baru yang lahir mencapai Rp4,8 triliun per tahun. Rasio pengungkitnya mencengangkan. Ngara kehilangan Rp0,5 triliun, tapi rakyat mendapat Rp4,8 triliun. Nyaris 1 banding 10!

Dan jangan lupa, uang itu tidak menguap. Ia kembali berputar dalam perekonomian. Rp4 triliun belanja tambahan berarti omzet naik bagi pedagang, rumah makan, tukang ojek, pabrik, hingga ritel. Dari omzet itu, otomatis negara menarik PPN 11 persen, atau sekitar Rp528 miliar. Dari sini saja negara yang sebelumnya kehilangan Rp500 miliar sudah “balik modal”. Belum termasuk PPh Badan 22 persen atas laba perusahaan. Dengan kata lain, negara justru meraup untung beliung.

Lebih jauh, ada efek ganda yang tidak bisa dihitung dengan kalkulator sederhana. Konsumsi yang meningkat mendorong produksi. Kalau sudah begini bakal memicu pembukaan lapangan kerja baru. Ujung-ujungnya, menambah basis pajak di masa depan. Insentif kecil di sisi pajak ternyata mampu memperbesar penerimaan secara total.

Di sinilah kita perlu jujur memberi kredit. Pertama, kepada Purbaya Yudhi Sadewa yang berani melakukan terobosan di awal masa jabatannya sebagai menteri keuangan. Dia menunjukkan beda gaya dengan pendahulunya. Purbaya tidak melulu menumpuk utang atau mengejar pajak dari rakyat kecil. Tapi dia justru memberi ruang hidup bagi pekerja.

Kredit kedua, kepada Presiden Prabowo Subianto. Keputusan ini mustahil lahir tanpa restu politik dari istana. Terlepas dari berbagai kritik, Prabowo layak diapresiasi karena memberi jalan kebijakan yang pro-rakyat.

Tentu, pekerjaan rumah masih menumpuk. Pembebasan pajak untuk gaji di bawah Rp10 juta ini baru menyentuh sebagian sektor. Perlu keberanian memperluas ke semua lapisan pekerja formal. Selain itu, pemerintah juga harus serius menutup kebocoran pajak korporasi besar, memperketat aturan transfer pricing, dan mengoptimalkan pungutan di sektor digital serta ekspor SDA.

Namun satu hal jelas: arah kebijakan kini sudah berbeda. Dari era pajak mencekik menjadi pajak menolong. Dari paradigma rakyat sebagai obyek pungutan berubah menjadi rakyat sebagai subyek pembangunan. Bila arah ini konsisten, maka jargon “ekonomi yang berpihak pada wong cilik” tidak lagi sekadar retorika kampanye. Ia berubah jadi realitas yang bisa dirasakan setiap akhir bulan. Yaitu ketika pekerja kecil membawa pulang gaji utuh tanpa dipotong pajak.

Di tengah situasi ekonomi global yang masih gamang, langkah ini adalah angin segar. Memberi napas, menambah daya beli, sekaligus menggerakkan roda ekonomi. Sebuah kebijakan win-win. Rakyat tersenyum, perusahaan mendapat pasar. Dan, negara tetap mendapat pajak lewat jalur lain. Cerdas.

Penulis : Edy Mulyadi, Wartawan Senior

MoneyTalk, Jakarta – Entah apa yang ada di kepala Zita Anjani. Namanya, yang kini menjabat Utusan Khusus Presiden Bidang Pariwisata, mendadak jadi perbincangan. Bukan karena prestasi, melainkan karena ketidakhadirannya.

Unpad, salah satu kampus terbaik di Indonesia, sudah menyiapkan segalanya: seminar, mahasiswa, panitia. Semua siap menyambut Zita, sang tamu istimewa.

Bukan persiapan satu atau dua hari. Panitia sudah berbulan-bulan bolak-balik berkoordinasi. Bahkan ketika Zita meminta format acara diubah dari luring menjadi daring, mereka turuti. Sesi tanya jawab pun dihapus demi menyesuaikan keinginannya. Namun, Zita tidak datang.

Seminar molor, panitia kalang kabut, peserta kecewa. Padahal waktu itu sangat berharga waktu yang tak bisa dibeli. Yang lebih mengherankan, di saat bersamaan Zita justru mengunggah foto-foto aktivitasnya di gym. Publik marah. Wajar saja. Bagaimana mungkin seorang pejabat yang sudah berjanji, justru mengkhianati janjinya sendiri?

Zita kemudian membuat klarifikasi dan permintaan maaf yang bertebaran di media sosial. Katanya, foto-foto itu hanya “latepost” dan jadwalnya padat.

Tapi alasan itu menimbulkan pertanyaan lain: jika jadwal begitu padat, mengapa masih sempat mengunggah foto di media sosial? Dari sekian banyak agenda, mengapa seminar di kampus di depan para calon pemimpin masa depan justru yang diabaikan?

Ini bukan sekadar soal Zita Anjani. Ini soal etika, profesionalisme, dan tanggung jawab. Jabatan Utusan Khusus Presiden bukanlah jabatan main-main. Di baliknya ada nama Presiden, ada harapan rakyat.

Ketika seorang pejabat tidak menghargai waktu orang lain dan institusi pendidikan, itu berarti ia tidak menghargai jabatannya sendiri. Lebih fatal lagi, ia mengabaikan kepercayaan publik.

Mungkin sudah saatnya kita meninjau kembali: apakah jabatan-jabatan seperti ini masih relevan? Atau jangan-jangan hanya tempelan untuk kepentingan pencitraan?

Zita memang sudah meminta maaf. Tapi, apakah maaf itu cukup? Publik kini lebih cerdas. Mereka tidak hanya menilai kata-kata, tetapi juga perbuatan.

Seharusnya, seorang pemimpin datang ketika janji sudah terucap. Karena kehormatan seorang pemimpin terletak pada kata-katanya.

Penulis : ET Hadi Saputra (Alumni Warung Bu Tatang Fikom Unpad Sekeloa)

MoneyTalk, Jakarta – Uang itu alat pembayaran, bukan alat menumpuk harta. Apalagi uang ditumpuk oleh negara dan tidak didistribusikan atau dibagikan kepada rakyat itu sangat berbahaya bagi ekonomi. Negara itu membuat uang agar ekonomi bergerak kencang. Dengan demikian yang harus mengalir sebanyak banyaknya ke grassroot.

Selama ini uang yang ada di rakyat tersedot ke atas. Menumpuk di atas. Disimpan dalam kas negara, disimpan dalam gudang Bank Indonesia, disimpan dalam LPS, dan disimpan dalam asuransi, disimpan dalam semua dana jaminan sosial. Ekonomi dikelola secara ketat atau bahasa lainnya secara pelit.

Siapa paling banyak mengambil uang Rakyat di Negara Republik Indonesia?

1. Perbankkan mengeruk uang rakyat sekitar 1900 triliun rupiah setahun. Ini tercermin dari pendapatan atau revenue seluru sektor perbankkan.

2. Pemerintah melalui pajak. Pemerintah mengeruk sekitar 1900 triliun rupiah setahun. Sebagian besar adalah PPN yang dapat mencapai 1000 triliun rupiah. Mulai dari anda makan, sampai berak anda bayar PPN.

3. Pendapatan iuran BPJS Kesehatan mencapai Rp165,3 triliun rupiah. BPJS ketenagakerjaan pendapatannya 100 triliun rupiah setahun. Taspen menarik uang PNS setiap tahun 50 triliun. Uang BPJS ketenagakerjaan yang ditimbun sekarang mencapai 800 triliun rupiah. Buat apa nimbun uang?

4. Penyedotan melalui cukai rokok sebesar 220 triliun rupiah setiap tahun. Ini adalah pembayaran oleh rakyat yang tidak pernah dikembalikan sepadan kepada petani tembakau sekalipun atau perokok sebagaimana filosofi cukai itu sendiri.

5. Penerimaan Negara Bukan Pajak (PNBP) yaitu pungutan atas jasa yang diberikan oleh negara kepada rakyat yang mencapai 120 triliun rupiah. Sebanyak 70 persen disumbangkan oleh 10 KL terbesar. Sebesar 50 triliun rupiah disumbangkan oleh 4 KL yakni Komdigi, Kemenhub, Imigrasi dan Kepolisian.

Wajar Menteri Keuangan yang baru Purbaya Sadewa mengatakan ekonomi tercekik, pasokan money supply (M0) terakuras. Padahal ekonomi Indonesia 60 persen dikontribusikan oleh sektor konsumsi. Hayo giliran ekonomi dialirkan ke bawah. Mudah mudahan Menkeu yang baru berhentil menyedot, menguras atau mengambil uang dari rakyat besar besaran yang daya beli jatuh, atau kere. Banyak banyaklah mengalirkan uang kembali ke rakyat. Baik untuk produktif maupun untuk belanja konsumsi.

Penulis : Salamuddin Daeng

MoneyTalk, Jakarta – Salah satu faktor penyebab rendahnya penyerapan kredit dan melimpahnya dana cair (likuiditas) atau mengendap di perbankan umum, yaitu BI checking atau SLIK. Artinya, perbankan umum di Indonesia tidak bergerak dari prinsip konvensionalnya dalam melayani nasabah, baik debitur maupun kreditur. Mengapa disebut konvensional dan bahkan primitif? Apa sebenarnya kegunaan dan fungsi _BI checking_ atau SLIK yang sejak tahun 2018 berada dalam kewenangan Otoritas Jasa Keuangan (OJK) yang sebelumnya berada di Bank Indonesia (BI).

BI Checking adalah istilah lama saat kewenangan masih berada pada BI. Setelah berada dalam kewenangan OJK, maka disebut istilahnya Sistem Layanan Informasi Keuangan (SLIK). Pengertiannya sama, yaitu ketentuan yang berisi riwayat kredit seseorang atau badan usaha. Sistem ini berfungsi untuk mencatat informasi tentang pinjaman, riwayat pembayaran, dan profil kredit lainnya. SLIK ini digunakan oleh lembaga keuangan dalam menilai kelayakan calon debitur ketika mengajukan kredit barunya.

Ketentuan BI Checking atau SLIK saat ini terdapat dalam Peraturan Otoritas Jasa Keuangan (POJK) Nomor 18/POJK.03/2017 tentang Pelaporan dan Permintaan Informasi Debitur Melalui Sistem Layanan Informasi Keuangan (SLIK) OJK, beserta perubahan dan perubahannya, serta peraturan terkait perlindungan konsumen dan perbankan. Peraturan awal yang membentuk sistem informasi debitur, dan menjadi cikal bakal _BI Checking_ sebelum beralih ke OJK, yaitu Peraturan Bank Indonesia Nomor 9/14/PBI/2007 tentang Sistem Informasi Debitur (SID).

Selain itu, terdapat pula Peraturan Otoritas Jasa Keuangan (POJK) Nomor 6/POJK.07/2022 tentang Perlindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan yang memberikan payung hukum untuk perlindungan konsumen dalam pemanfaatan layanan jasa keuangan, termasuk akses informasi kredit. Artinya, bahwa urusan utang (debitur) dan piutang (kreditur) merupakan suatu proses transaksi yang juga melibatkan para pihak atau ada konsumen dan produsen (jasa keuangan).

Sulitnya Kredit Subsidi

Berdasarkan laporan BI, terdapat perlambatan pertumbuhan kredit secara riil pada bulan Juli 2025 menjadi 7,03% disatu sisi. Disisi yang lain, dibulan Juli 2025 tercatat pertumbuhan DPK perbankan sebesar 7% secara tahunan (year on year/YoY). DPK ini menurut BI, menjadi yang paling tinggi sepanjang tahun berjalan serta lebih tinggi dibandingkan pada tahun 2024 yang hanya mencapai 4,48%. Selanjutnya, menurut laporan OJK, DPK di perbankan pada periode tersebut tercatat berjumlah Rp9.294 triliun bertambah banyak dibanding tahun 2024 sejumlah Rp7.720 triliun atau meningkat Rp1.574 triliun (16,9%).

Sebegitu banyaknya dana cair (likuiditas) yang mengendap pada lembaga keuangan bukankah kontraproduktif untuk memacu pertumbuhan ekonomi? Bukankah tindakan menghambat penyaluran kredit kepada masyarakat menghambat program pemerintah memajukan perekonomian rakyat secara inklusif? Adakah hubungan BI Checking atau SLIK ini dengan lambatnya pertumbuhan kredit di Indonesia? Tentu ada kaitannya apabila sebagian besar debitur lembaga keuangan pengembalian pinjamannya macet atau bermasalah.

Pada tahap inilah, macetnya pengembalian utang dari debitur memperoleh penanganan melalui SLIK OJK sehingga tidak bisa mengajukan utang baru lagi malah kena daftar hitam (black list). Namun, ada perlakuan yang aneh dalam berbagai kasus utang atau pinjaman debitur kecil. Debitur kecil ini seolah dianggap melakukan kejahatan yang tidak bisa dihapuskan atau diampuni sebelum utang dilunasi. Meskipun macetnya pengembalian utang debitur diakibatkan oleh kondisi perekonomian yang krisis atau keadaan di luar kendali (force majeur).

Bahkan, untuk menyelesaikan utang macet itu pihak lembaga keuangan (bank dan non bank) melimpahkannya kepada pihak ketiga yang dikenal dengan penagih pinjaman (debt collector/DC). Dan, tidak jarang berakhir pada tindak kekerasan yang merugikan jiwa kedua belah pihak, yang ditagih maupun yang menagih. Kejadian seperti inilah yang membuat pendekatan lembaga keuangan melalui jasa DC mencekik sekaligus primitif. Atau tidak memanusiakan manusia yang sedang dalam kesulitan keuangan. Jauh dari nilai ideologi Pancasila dan Ekonomi Konstitusi.

Banyak keluhan telah disampaikan para pengusaha mikro, kecil dan menengah yang harta kekayaannya (asset) dilelang akibat kredit macet dan oleh kebijakan SLIK yang mencekik. Tidak hanya itu, program prioritas Presiden RI Prabowo Subianto dalam membangun 3 juta rumah rakyat tidak beroleh dukungan lembaga keuangan gara-gara kebijakan SLIK OJK yang mencekik ke bawah, longgar ke atas. Kebijakan untuk mereka di kelompok bawah ini begitu keras dan tegas terkait persyaratan kredit subsidi! Bisakah kredit subsidi program Asta Cita berjalan efektif dan efisien mencapai pertumbuhan ekonomi 8%/tahun?

Sementara itu, korporasi swasta besar walaupun kreditnya macet atau bermasalah pernah beroleh Bantuan Lukuiditas Bank Indonesia/Kredit Likuiditas Bank Indonesia (BLBI/KLBI). Disamping itu, pihak lembaga keuangan masih berkenan menyetujui penyaluran pengajuan utangnya dalam jumlah besar (sebagai contoh kasus PT. Sritex). Sebaliknya, sektor informal dan skala UMKM sejumlah Rp5.000-pun riwayat kredit macetnya, maka BI Checking atau SLIK tidak memberikan toleransi. Jelaslah penyaluran kredit untuk kelompok ini takkan berjalan akibat perbedaan perlakuan terkait riwayat kredit.

Pertanyaannya, bagaimana sebenarnya BI checking atau SLIK beroperasi? Mengapa kepada debitur (nasabah) usaha mikro, kecil dan menengah SLIK sangat “kejam”? Mengapa _BI Checking_ atau SLIK tidak konsisten diterapkan kepada korporasi swasta besar yang mempunyai riwayat kredit macet atau bermasalah? Adakah indikasi kongkalikong oknum OJK dengan lembaga keuangan untuk kredit besar? Disaat kelompok masyarakat kecil, miskinlah yang membutuhkan kredit subsidi tapi dicekik oleh SLIK.

Maka, dapatlah disimpulkan bahwa pertumbuhan kredit yang rendah disaat DPK meningkat disebabkan oleh faktor SLIK yang tidak wajar (fair) dan adil kepada debitur. Faktanya, untuk kredit korporasi besar lembaga keuangan begitu “lunak” menerapkan kebijakan SLIK. Tidak lunak dalam hal tindaklanjut kebijakan penghapusan kredit macet bagi 1 juta pelaku UMKM agar diberi kelonggaran memperbaiki kondisi usahanya mereka. Apalagi, kebijakan itu telah tertuang dalam Peraturan Pemerintah Nomor 47 Tahun 2024 (PP 47/2024) dengan penghapusan utang senilai Rp14 triliun, tetapi tetap berjalan lambat. Seharusnya kelompok kecil yang jumlahnya besar inilah lebih prioritas diperhatikan lembaga keuangan atas status SLIK-nya.

Oleh karena itu, perlu adanya perubahan kebijakan _BI Checking_ atau SLIK yang konvensional dan lebih memberikan ruang bagi kemudahan memperoleh kredit. Salah satu caranya selain melakukan penghapusan kredit macet (write off) kepada debitur kecil dan UMKM sesuai kebijakan pemerintah serta memperlonggar persyaratan 5C perbankan, kecuali karakter (Character). Hal ini ditujukan agar dana cair jumbo (fully liquid) di perbankan dapat meningkatkan pertumbuhan kredit UMKM, khususnya bagi program swasembada pangan, energi dan perumahan rakyat. Bukan malah menambah dana likuiditas yang telah berlebih (over liquid) dan mengendap melalui penempatan dana pemerintah Rp200 triliun di perbankan.

Penulis : Defiyan Cori,Ekonom Konstitusi

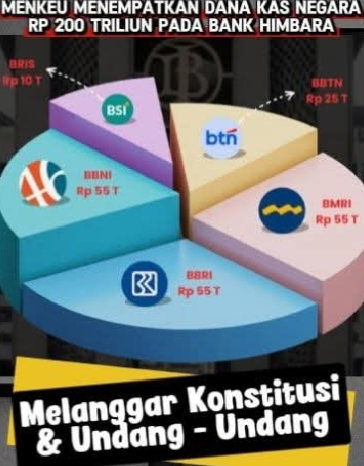
MoneyTalk, Jakarta – Kebijakan Menteri Keuangan pada 12 September 2025, menerbitkan Keputusan Menteri Keuangan Nomor 276 Tahun 2025 soal penempatan uang negara pada PT Bank Rakyat Indonesia (Persero) Tbk, PT Bank Negara Indonesia (Persero) Tbk, PT Bank Mandiri (Persero) Tbk, PT Bank Tabungan Negara (Persero) Tbk, dan PT Bank Syariah Indonesia (Persero) Tbk.

Dengan kebijakan tersebut, Menkeu menempatkan dana kas negara Rp 200 triliun dalam bentuk deposito on call pada lima bank itu, yang harus disalurkan bertujuan untuk mendukung pertumbuhan sektor riil.

Sedangkan sumber dana itu berasal dari kelebihan kas pemerintah atau Kas Umum Negara ( KUN ) yang selama ini disimpan di Bank Indonesia ( Bank Sentral ) senilai total Rp 425 triliun.

Kebijakan Menteri Keuangan tersebut telah nyata – nyata melanggar konstitusi (UUD 1945 ) dan beberapa Undang – Undang.

Dan pelanggaran tersebut antara lain :

1. Pelanggaran UUD 1945 Pasal 23 Ayat 2

Pasal 23 ayat (2) UUD 1945, menyatakan bahwa setiap tahun Pemerintah wajib menyusun Rencana Anggaran Pendapatan dan Belanja Negara (RAPBN) untuk dibahas bersama dan disetujui oleh Dewan Perwakilan Rakyat (DPR). Peran Dewan Perwakilan Daerah (DPD) juga dipertimbangkan dalam proses ini.

Dan pasal tersebut dijabarkan dengan jelas sesuai Undang-Undang Keuangan Negara, setiap pengeluaran uang negara yang tersimpan di rekening kas negara di Bank Sentral (sebagai Bendahara Umum Negara) harus didasarkan pada Anggaran Pendapatan dan Belanja Negara (APBN) sebagai dasar hukumnya.

APBN adalah rencana keuangan yang memuat perkiraan penerimaan dan pengeluaran negara untuk membiayai kepentingan negara, sehingga semua realisasi penerimaan dan pengeluaran harus tercakup dan dikonsolidasikan dalam APBN.

Rekening Kas Umum Negara (KUN) di Bank Sentral adalah tempat pemerintah menampung semua penerimaan dan melakukan semua pengeluaran negara, sehingga seluruh transaksi harus dapat dipertanggungjawabkan berdasarkan APBN.

APBN sebagai Dasar Perencanaan Keuangan:

APBN adalah rencana keuangan negara yang disusun oleh pemerintah dan disahkan oleh legislatif. Dokumen ini berisi perkiraan pendapatan negara yang akan dihimpun dan alokasi pengeluaran untuk berbagai keperluan, mulai dari belanja pegawai, belanja operasi, belanja modal, hingga transfer ke daerah.

Pengelolaan Kas Negara:

Kas negara di bank sentral menampung seluruh penerimaan negara dan digunakan untuk membayar seluruh pengeluaran negara. Karena itu, segala bentuk pengeluaran dari kas negara harus terverifikasi dan sesuai dengan rencana pengeluaran yang telah ditetapkan dalam APBN.

Akuntabilitas dan Pengawasan:

Penggunaan dana negara yang berdasarkan APBN memastikan bahwa pemerintah dapat mempertanggungjawabkan setiap penggunaan uang negara kepada publik. Ini adalah bagian dari sistem perbendaharaan negara yang mengelola keuangan negara secara transparan dan akuntabel.

2. Pelanggaran Terhadap UU Nomor 17 Tahun 2003

Undang-Undang Nomor 17 Tahun 2003 adalah hukum di Indonesia yang mengatur keuangan negara, meliputi semua hak dan kewajiban negara yang dapat dinilai dengan uang, serta segala sesuatu baik berupa uang maupun barang yang dapat dijadikan milik negara. UU ini mengatur prinsip-prinsip pengelolaan keuangan negara agar dilakukan secara tertib, efisien, efektif, transparan, dan bertanggung jawab, termasuk pengelolaan Anggaran Pendapatan dan Belanja Negara (APBN) dan Anggaran Pendapatan dan Belanja Daerah (APBD).

Kebijakan spontan dengan cara ” koboy – koboyan ” dengan pengalihan anggaran negara Rp 200 triliun ke perbankan dan kemudian masuk ke kredit perusahaan, industri atau individu merupakan kebijakan yang melanggar prosedur yang diatur oleh Undang-undang Keuangan Negara yang didasarkan pada Undang-Undang Dasar 1945.

3. Pelanggaran Terhadap UU APBN 2025

Dalam APBN 2025 tidak ada mata anggaran pendapatan dan belanja negara berupa dana negara sebesar Rp 200 triliun ditempatkan dalam bentuk deposito on-call pada bank umum ( Himbara ) yang bisa ditarik sewaktu-waktu dengan tujuan untuk menumbuhkan sektor riil.

Alokasi anggaran negara tidak bisa dijalankan atas perintah menteri atau perintah presiden sekalipun. Penyelenggara negara, khususnya pengelola keuangan negara harus taat aturan main yang telah diputuskan oleh undang – undang.

Pejabat-pejabat negara tersebut harus taat aturan menjalankan kebijakan sesuai rencana kerja pemerintah (RKP), yang datang dari kementerian lembaga dan pemerintah daerah.

Tidak bisa dengan tiba-tiba dan sekonyong – konyong muncul program datang nyelonong di tengah-tengah masa APBN yang sedang berjalan. Tidak bisa seorang menteri dan presiden sekalipun membuat kebijakan semau – maunya saja tanpa mengikuti prosedur yang berlaku.

Program-program yang disusun teratur ada di dalam nota keuangan yang secara resmi diajukan oleh pemerintah kepada DPR. Anggaran negara adalah ranah publik, maka proses politik yang bernama legislasi dijalankan bersama oleh DPR dengan pembahasan-pembahasan di setiap komisi bersama menteri, badan anggaran, dan Menteri Keuangan.

Jika ada kebijakan menteri dan program pemerintah nyelonong di tengah jalan dengan memanfaatkan anggaran negara dan kebijakan tersebut hanya kehendak individu pejabat dan tanpa adanya proses legislasi, maka hal tersebut terindikasi melanggar konstitusi dan undang-undang negara.

Setiap rupiah dari anggaran negara harus lewat pembahasan dan permusyawartan dengan DPR (Legislative Deliberation) dan pemberlakuan fungsi anggaran DPR. Dan DPR memiliki hak budget untuk membahas dan memberikan persetujuan atau penolakan terhadap RUU APBN atau perubahan APBN yang diusulkan oleh pemerintah.

Proses penganggaran tersebut haruslah disepakati komisi DPR RI dalam pembahasan alokasi kementerian dan lembaga secara detail terlebih dahulu. Kemudian dirumuskan Badan Anggaran untuk disetujui DPR dalam sidang paripurna.

Baru setelahh melewati proses legislasi seperti ini anggaran negara tersebut bisa dialokasikan untuk dilaksanakan di sektor-sektor oleh kementerian lembaga dan di daerah oleh pemda. Inilah proses yang sah dari program pemerintah yang melibatkan alokasi anggaran negara. Tidak bisa hanya lewat keputusan menteri keuangan saja.

4. Pelanggaran UU No 1 Tahun 2004 tentang Perbendaharaan Negara, Seperti terlihat pada pasal 22, ayat 4, 8 dan 9 antara lain :

a. Pasal 22 ayat (4) berbunyi, untuk kepentingan operasional (penerimaan negara dan APBN), Bendahara umum Negara dapat membuka rekening penerimaan (pajak dan PNBP) dan rekening pengeluaran (operasional APBN) di bank umum.

Ayat 4 pasal 22 UU ini membolehkan Menteri Keuangan membuka rekening (penerimaan dan pengeluaran) di bank umum. Tetapi rekening tersebut terbatas pada kepentingan operasional APBN, bukan untuk melaksanakan program yang tidak ditetapkan APBN.

Penempatan dana Rp 200 triliun rupiah dari anggaran negara secara spontan tersebut juga melanggar Pasal 22 ayat 4 UU 1/2004 tersebut.

b. Kemudian pada ayat (8), rekening pengeluaran diisi dana dari RKUN (Rekening Umum Kas Negara) di Bank Sentral.

c. Sementara di ayat (9) dalam UU yang sama, disebutkan jumlah dana yang disediakan di Rekening Umum Kas Negara pengeluaran (ayat 8) disesuaikan dengan kebutuhan pemerintah yang sudah ditetapkan di APBN.

Pengeluaran anggaran negara untuk program-program yang tidak ditetapkan oleh APBN jelas melanggar Ayat 9. Ayat ini sangat jelas membatasi jumlah dan tujuan penempatan sebatas pada operasional pengeluaran sesuai rencana pemerintah yang sudah di tetapkan dalam APBN, bukan untuk program-program yang seingat di kepala lalu dijalankan.

Tujuan dan jumlah penempatan dana pemerintah di bank umum hanya untuk kepentingan operasional pengeluaran APBN yang jumlah dan penggunaannya sudah ditetapkan DPR.

Penempatan dana kas negara bukan untuk disalurkan oleh bank ke industri melalui skema kredit umum yang lepas dari pembiayaan APBN. Meskipun tujuannya baik, penempatan anggaran publik (dana pemerintah) di perbankan melenceng dari amanah Pasal 22 khususnya ayat 8 dan 9 UU No. 1/2004 tersebut.

5. Resiko Penempatan Kas Negara Pada Bank Umum Dalam Bentuk Deposito On Call.

Selain melanggar konstitusi dan beberapa undang – undang yang berlaku, kebijakan Menkeu menempatkan dana Kas Negara pada bank umum dengan bentuk deposito on call juga memiliki resiko sangat tinggi.

Memang tampak sekilas kebijakan itu seperti solusi baru untuk mendorong pertumbuhan ekonomi dengan menggenjot sektor riil. Persoalannya, dana tersebut adalah bagian dari kas negara yang seharusnya menjadi bantalan manakala ekonomi tengah lesu.

a. Resiko Kredit Macet

Dana kas negara semacam ini tak bisa digelontorkan sembarangan tanpa pertimbangan yang jelas dan akuntabel. Apalagi jika kemudian disalurkan pada program yang tingkat pengembalian kreditnya dipertanyakan, seperti makan bergizi gratis atau pendanaan Koperasi Desa Merah Putih. Atau penyaluran kredit pada korporasi yang berpotensi tidak mampu membayar kreditnya kembali alias kredit macet.

b. Resiko Terhadap Kas Negara Dan Program Pemerintah

Kebijakan Menkeu ini menimbulkan resiko kekurangan dana pada kas negara. Apabila negara membutuhkan dana besar untuk melaksanakan program yang sudah tertuang dalam APBN dan bersifat urgen, sedangkan kas negara yang ada dalam Kas Umum Negara di Bank Sentral sudah terkuras dan dana yang disetor ke bank umum sulit untuk ditarik kembali, maka hal ini akan mengancam pelaksanaan program pemerintah.

c. Resiko Bagi Bank Umum Penerima Suntikan Dana

Dengan skema deposito on call dana 200 triliun yang dikucurkan pada Bank Himbara juga sangat beresiko. Pihak bank tidak mendapat jaminan pasti tentang masa penggunaan dana tersebut, karena sewaktu waktu pemerintah bisa menarik dana tersebut apabila dana tersebut digunakan oleh pemerintah. Sehingga menyulitkan bagi pihak bank dalam merencanakan penggunaan dalam penyaluran kreditnya.

Disisi lain tenor penempatan dana tersebut sangat pendek yaitu hanya 6 bulan. Dengan tenor 6 bulan tersebut tentu menjadi beban bagi pihak bank Himbara, sebab hampir tidak ada kredit yang disalurkan oleh bank kepada nasabahnya hanya dengan tenor dengan 6 bulan. Kredit bank bukan seperti pinjaman online ( pinjol ).

Resiko berikutnya adalah dana tersebut tidak bisa terserap oleh sektor riil, dimana saat ini sektor riil sedang lesu. Kredit perbankan mengalami penurunan pertumbuhan, bukan penurunan jumlah total kredit secara keseluruhan, yang tercermin dari melambatnya laju penyaluran kredit oleh bank di tahun 2025 meskipun suku bunga acuan telah turun dan likuiditas memadai.

Perbankan cenderung berhati-hati dalam menyalurkan kredit karena risiko perlambatan ekonomi dan standar penyaluran kredit yang menguat. Kondisi ini ditandai dengan peningkatan NPL (Non-Performing Loan) atau kredit macet yang terjadi akibat kondisi ekonomi yang menurun.

6. Sumpah Jabatan Presiden RI

Perlu diingatkan bahwa Presiden Prabowo Subianto telah mengambil sumpah jabatan presiden pada 20 Oktober 2024.

” Demi Allah saya bersumpah, akan memenuhi kewajiban sebagai Presiden RI dengan sebaik-baiknya dan seadil-adilnya, memegang teguh UUD 45 dan menjalankan segala undang-undang dan peraturan-peraturan dengan selurus-lurusnya serta berbakti kepada nusa dan bangsa ”

Bahwa kebijakan Menteri Keuangan RI sebagai pembantu presiden telah melanggar UUD 1945 dan beberapa UU yang ada. Pelanggaran terhadap UUD 1945 dan UU yang dilakukan oleh menteri kabinet sebagai pembantu presiden apabila tidak segera dikoreksi dan dievaluasi oleh presiden, maka presiden dianggap turut menyetujui dan terlibat dalam pelanggaran konstitusi tersebut.

Oleh karena itu maka sudah seharusnya Presiden Prabowo segera menghentikan atau mengevaluasi kembali kebijakan Menteri Keuangan yang melanggar konstitusi dan Undang – Undang ini.

Penulis :