12 November 2026

Otoritas Jasa Keuangan (OJK)

MoneyTalk.id,Jakarta – Pemberian fasilitas kredit jumbo senilai Rp40 triliun oleh PT Bank Mandiri (Persero) Tbk kepada PT Jhonlin Baratama, perusahaan dalam Grup Jhonlin yang terafiliasi dengan pengusaha Andi Syamsuddin Arsyad atau Haji Isam, menjadi sorotan. Ekonom Dipo Satria Ramli mempertanyakan risiko manajemen di balik pembiayaan bernilai fantastis tersebut, terutama karena saham yang dijadikan agunan memiliki harga yang dapat berfluktuasi.

Melalui akun media sosial X, Dipo menyoroti bagaimana Bank Mandiri dapat memberikan fasilitas kredit sebesar Rp40 triliun dengan jaminan atau mekanisme repo saham, sementara harga saham di pasar dapat naik dan turun.

“Yang lebih menarik dari laporan Tempo ini adalah bagaimana Mandiri bisa memberikan kredit jumbo Rp40T dengan repo saham. Sedangkan harga saham-saham tersebut bisa naik turun,” tulis Dipo melalui akun @DipoSatriaR, Selasa (27/10/2026).

Ia juga menyoroti laporan mengenai dugaan penggunaan rekening pihak ketiga dengan nilai mencapai Rp27 triliun. Dipo mempertanyakan apakah informasi tersebut dapat diklarifikasi oleh Bank Mandiri.

“Ada dugaan rekening pihak ketiga sejumlah Rp27T. Bisa diklarifikasi @bankmandiri?” tulisnya.

Dipo kemudian mempertanyakan bagaimana risiko pembiayaan tersebut dikelola oleh manajemen bank. Pertanyaan ini menjadi penting karena kredit berskala besar yang menggunakan saham sebagai salah satu bentuk agunan menghadapi risiko perubahan nilai jaminan di pasar modal.

Kredit Rp40 Triliun, Baru Rp17 Triliun Digunakan

Berdasarkan laporan Bisnis.com pada Selasa (27/10/2026), Bank Mandiri telah memberikan penjelasan mengenai fasilitas kredit kepada PT Jhonlin Baratama dengan plafon mencapai Rp40 triliun. Dari jumlah tersebut, dana yang telah digunakan tercatat sebesar Rp17 triliun.

Manajemen Bank Mandiri menjelaskan bahwa fasilitas pembiayaan tersebut ditujukan untuk mendukung ekspansi usaha, termasuk belanja modal dan kebutuhan pembiayaan perusahaan serta grup usaha di industri batu bara dan sektor pendukungnya.

Bank Mandiri juga menyatakan fasilitas tersebut bukan untuk kegiatan perdagangan saham. Pembayaran kembali kredit diperhitungkan berdasarkan arus kas operasional usaha yang berjalan, dengan mempertimbangkan kemampuan keuangan debitur dan prospek bisnisnya.

Dari sisi jaminan, fasilitas kredit tersebut didukung aset tetap dan aset non-tetap, termasuk saham PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN).

Bank Mandiri menyatakan rasio cakupan agunan atau collateral coverage ratio berada pada level 150 persen, bahkan setelah memperhitungkan harga terendah intraday kedua saham selama periode satu bulan terakhir. (Bisnis.com, 27 Oktober 2026).

Persoalan yang disorot Dipo berkaitan dengan risiko perubahan harga saham yang dijadikan jaminan kredit. Ketika harga saham turun tajam, nilai pasar agunan dapat menyusut sehingga bank perlu memastikan jaminan tetap memadai untuk menutup risiko pembiayaan.

Dalam kasus kredit kepada Jhonlin Baratama, Bank Mandiri menyatakan saham JARR dan PGUN merupakan agunan tambahan atau sumber pelunasan sekunder. Bank juga mengaku telah melakukan pengujian sensitivitas terhadap perubahan harga saham dan menyiapkan mekanisme penambahan agunan maupun pengurangan fasilitas apabila rasio kecukupan jaminan tidak terpenuhi.

Namun, pengelolaan risiko tidak hanya berkaitan dengan besarnya nilai agunan pada saat kredit diberikan. Kemampuan debitur menghasilkan arus kas untuk membayar pokok dan bunga tetap menjadi faktor penting.

Karena itu, pertanyaan mengenai metode penilaian saham, besarnya nilai saham yang diakui sebagai agunan, likuiditas saham, serta mekanisme mitigasi ketika harga saham turun menjadi bagian penting dari transparansi pemberian kredit bernilai besar.

Peraturan Otoritas Jasa Keuangan (OJK) Nomor 40/POJK.03/2017 tentang Kredit atau Pembiayaan kepada Perusahaan Efek dan Kredit atau Pembiayaan dengan Agunan Saham mengatur ketentuan mengenai penggunaan saham sebagai jaminan tambahan kredit.

Dalam Pasal 4, nilai saham yang digunakan sebagai agunan tambahan kredit atau pembiayaan dibatasi paling tinggi sebesar 50 persen dari harga pasar atau kurs saham di bursa pada saat akad kredit ditandatangani.

Aturan tersebut menjadi salah satu rujukan dalam menilai kelayakan saham sebagai agunan. Namun, untuk menilai kepatuhan dalam kasus tertentu, diperlukan informasi mengenai tanggal akad kredit, harga saham yang digunakan sebagai dasar perhitungan, jumlah saham yang diagunkan, serta nilai agunan yang diakui bank.

Bank Mandiri menyatakan perhitungan agunan saham telah mengacu pada ketentuan tersebut dan kebijakan internal perusahaan. Informasi mengenai metode penghitungan dan penerapannya menjadi penting agar publik dapat memahami bagaimana bank menjaga kecukupan jaminan atas kredit jumbo tersebut. (OJK, POJK Nomor 40/POJK.03/2017).

Selain kredit Rp40 triliun, Dipo mengangkat persoalan lain yang dikutipnya dari laporan Tempo, yakni dugaan keberadaan rekening pihak ketiga dengan nilai sekitar Rp27 triliun.

Dalam cuplikan laporan Tempo yang ditampilkan Dipo, disebutkan adanya keterangan dari sejumlah narasumber mengenai rekening pihak ketiga yang dikaitkan dengan struktur pembiayaan saham JARR dan PGUN. Narasumber dalam laporan tersebut menyebut rekening itu tidak terafiliasi dengan Isam maupun Grup Jhonlin dan menggambarkan skema tersebut sebagai penggunaan aset off-ledger.

Informasi tersebut masih memerlukan penjelasan lebih lanjut mengenai kepemilikan rekening, fungsi dana, hubungan rekening dengan fasilitas kredit, serta pencatatan dan pengawasannya. Tanpa dokumen dan konfirmasi resmi, keberadaan maupun makna rekening tersebut tidak dapat langsung disimpulkan sebagai pelanggaran.

Karena itu, klarifikasi Bank Mandiri menjadi penting untuk membedakan antara struktur agunan, rekening penampung dana, mekanisme transaksi saham, dan pencatatan aset dalam pembiayaan.

Kredit jumbo Rp40 triliun menempatkan manajemen risiko dan transparansi sebagai dua persoalan yang patut diperhatikan. Nilai pembiayaan yang besar tidak dengan sendirinya membuktikan adanya pelanggaran. Namun, semakin besar fasilitas kredit, semakin penting pula penjelasan mengenai sumber pembayaran, kualitas agunan, konsentrasi risiko, dan mekanisme pengawasan.

Bank Mandiri telah menyampaikan bahwa fasilitas tersebut digunakan untuk ekspansi usaha, didukung agunan berlapis, dan dilengkapi pengujian sensitivitas terhadap perubahan harga batu bara serta produksi debitur.

Di sisi lain, pertanyaan Dipo Satria Ramli mengenai risiko repo saham dan dugaan rekening pihak ketiga Rp27 triliun menunjukkan masih adanya aspek yang ingin dipahami publik dari laporan tersebut.

Penjelasan yang terperinci dan berbasis dokumen akan membantu menjawab pertanyaan mengenai bagaimana kredit bernilai besar itu disusun, bagaimana kecukupan jaminannya dihitung, dan bagaimana bank mengantisipasi kemungkinan penurunan nilai agunan.

Dengan demikian, perhatian publik tidak berhenti pada besarnya angka kredit, tetapi juga pada kualitas pengelolaan risiko dan keterbukaan informasi yang menyertainya.
MoneyTalk.id,Jakarta – Kinerja keuangan PT Bank Victoria International Tbk menjadi sorotan setelah laba bersih perseroan pada semester I 2026 mengalami penurunan tajam. Pada saat bersamaan, bank berkode saham BVIC tersebut menghadapi gugatan perdata senilai Rp8,94 miliar serta keluhan nasabah mengenai pemblokiran layanan internet banking.

Sejumlah persoalan tersebut menempatkan kinerja keuangan, kualitas pelayanan, penyelesaian sengketa, dan pengawasan perbankan sebagai hal yang perlu dicermati. Namun, setiap persoalan harus dilihat berdasarkan fakta dan dokumen masing-masing, bukan langsung dianggap sebagai bukti adanya pelanggaran oleh pihak bank.

Berdasarkan laporan keuangan semester I 2026 yang dipublikasikan melalui sumber informasi pasar modal, Bank Victoria International membukukan laba bersih sekitar Rp63,6 miliar. Angka tersebut turun 49,4 persen dibandingkan periode yang sama pada 2025, ketika perseroan mencatat laba bersih sekitar Rp125,6 miliar.

Pendapatan perseroan pada semester I 2026 tercatat sekitar Rp1,35 triliun, turun 6,3 persen dibandingkan periode yang sama tahun sebelumnya. Sementara itu, EBITDA turun 41,5 persen menjadi sekitar Rp117,7 miliar.

Penurunan tersebut menunjukkan adanya tekanan terhadap kinerja keuangan perseroan. Meski demikian, untuk mengetahui penyebab utamanya diperlukan pemeriksaan lebih terperinci terhadap pendapatan bunga, biaya dana, beban operasional, pencadangan kerugian kredit, dan komponen pendapatan lainnya.

Sebagai perbandingan, sepanjang 2025 Bank Victoria International mencatat laba bersih Rp131,74 miliar. Pada akhir tahun yang sama, aset perseroan mencapai Rp36,20 triliun, dana pihak ketiga Rp24,29 triliun, dan kredit yang diberikan sekitar Rp22,38 triliun.

Data tersebut dipublikasikan perseroan dalam informasi Rapat Umum Pemegang Saham Tahunan yang digelar pada 5 Juni 2026.

Dengan demikian, meskipun bank masih membukukan keuntungan, penurunan laba pada semester pertama 2026 menjadi indikator yang perlu dicermati oleh pemegang saham, nasabah, dan regulator. Sumber: Laporan keuangan Bank Victoria International dan informasi RUPST 2025.

Selain laba, kualitas kredit merupakan salah satu indikator penting dalam menilai kesehatan bank. Kredit bermasalah atau non-performing loan (NPL) perlu diperhatikan karena berpengaruh terhadap pendapatan bunga, kebutuhan pencadangan, dan kemampuan bank menjaga profitabilitas.

Dalam laporan keuangan interim per 30 Juni 2025, manajemen Bank Victoria International menjelaskan sejumlah langkah untuk menjaga kualitas kredit dan mengendalikan rasio NPL agar tetap sesuai dengan ketentuan Otoritas Jasa Keuangan (OJK).

Langkah yang disebutkan meliputi pengalihan hak atas pinjaman bermasalah, pengambilalihan agunan melalui aset yang diambil alih atau AYDA, penambahan cadangan kerugian penurunan nilai, serta restrukturisasi kredit sesuai ketentuan yang berlaku.

Penjelasan tersebut menunjukkan bahwa pengelolaan risiko kredit menjadi bagian dari perhatian manajemen.

Namun, keberadaan langkah penanganan kredit bermasalah tidak dengan sendirinya membuktikan bahwa rasio NPL bank telah melampaui batas regulator. Untuk menilai tingkat risikonya secara akurat, diperlukan angka NPL gross dan net terbaru, perbandingan dengan periode sebelumnya, serta informasi mengenai pencadangan kredit.

Karena itu, angka kredit macet tidak boleh disimpulkan hanya dari penurunan laba. Keduanya memiliki hubungan, tetapi tidak dapat dipertukarkan sebagai ukuran yang sama.

Persoalan lain yang menjadi perhatian adalah gugatan perdata terhadap Bank Victoria International.

Mengutip pemberitaan RMOL pada 11 Oktober 2026, PT Favorite Sinar Pelangi menggugat PT Bank Victoria International Tbk, baik kantor cabang Bandung maupun kantor pusat, bersama PT Wahana Mutiara Pratama dan Surjadi Jasin.

Perkara tersebut terdaftar di Pengadilan Negeri Jakarta Selatan dengan nomor 1242/Pdt.G/2026/PN JKT.SEL pada 6 Oktober 2026. Nilai sengketa yang tercatat mencapai Rp8.940.565.000 atau sekitar Rp8,94 miliar.

Dalam perkara itu, OJK turut dicantumkan sebagai turut tergugat. Berdasarkan informasi yang diberitakan, perkara tersebut memasuki tahap awal persidangan.

Meski demikian, gugatan perdata harus dibedakan dari putusan pengadilan. Pendaftaran perkara belum membuktikan bahwa seluruh dalil penggugat benar atau bahwa pihak tergugat telah dinyatakan bersalah.

Rincian tuntutan dan perkembangan persidangan perlu ditelusuri melalui dokumen pengadilan. Tanggapan resmi dari masing-masing pihak juga diperlukan agar duduk perkara dapat dipahami secara berimbang.

Gugatan tersebut tetap penting diperhatikan karena berkaitan dengan sengketa bernilai miliaran rupiah yang melibatkan entitas perbankan dan sejumlah pihak lainnya. Sumber: RMOL, 11 Oktober 2026.

Persoalan pelayanan juga muncul melalui pengaduan yang dipublikasikan di platform Media Konsumen pada 27 Juni 2026.

Seorang nasabah bernama Dedi Siahaan mengaku mengalami pemblokiran layanan internet banking dan kesulitan mengaktifkannya kembali. Menurut pengaduannya, layanan pelanggan menyarankan agar ia mendatangi kantor cabang untuk menyelesaikan persoalan tersebut.

Masalahnya, nasabah itu mengaku berdomisili di Batam, sementara ia menyatakan tidak menemukan kantor cabang Bank Victoria di wilayah tempat tinggalnya. Ia mempertanyakan bagaimana nasabah di daerah yang tidak memiliki kantor cabang dapat memperoleh penyelesaian apabila akses perbankan mereka terblokir.

Keluhan tersebut menggambarkan persoalan akses pelayanan yang patut diperhatikan, khususnya bagi nasabah yang tinggal jauh dari kantor cabang pembuka rekening.

Pemblokiran akses perbankan dapat berkaitan dengan berbagai faktor, termasuk prosedur keamanan, verifikasi identitas, atau kebijakan operasional. Karena itu, penyebab spesifik dalam kasus tersebut tidak dapat dipastikan hanya berdasarkan surat pembaca.

Media Konsumen juga mencantumkan keterangan bahwa pengaduan tersebut belum memperoleh tanggapan dari pihak bank pada saat artikel diterbitkan.

Kasus ini tidak serta-merta menunjukkan bahwa seluruh layanan Bank Victoria bermasalah. Namun, pengaduan tersebut menjadi masukan bagi bank untuk mengevaluasi efektivitas layanan jarak jauh dan mekanisme pemulihan akses rekening. Sumber: Media Konsumen, 27 Juni 2026.

Sebagai otoritas pengawas sektor jasa keuangan, OJK memiliki peran dalam mengawasi kesehatan bank, manajemen risiko, tata kelola, serta perlindungan konsumen sesuai kewenangannya.

Dalam menghadapi pengaduan nasabah, hal yang penting bukan hanya keberadaan saluran pengaduan, melainkan juga kejelasan proses pemeriksaan, kecepatan penanganan, dan kepastian penyelesaian bagi konsumen.

Bank Victoria International menyediakan saluran pengaduan melalui Victoria Call Center 1500 977, kantor cabang, serta alamat surel customercare@victoriabank.co.id. Mekanisme pengaduannya juga memungkinkan konsumen menempuh proses banding di internal bank dan menggunakan jalur penyelesaian sengketa di luar pengadilan apabila persoalan tidak terselesaikan.

Informasi tersebut tercantum dalam dokumen mekanisme pelayanan dan penyampaian pengaduan konsumen yang diterbitkan perseroan.

Bagi OJK, pengawasan yang efektif perlu memastikan bahwa pengaduan ditangani sesuai ketentuan, hak konsumen terlindungi, dan risiko operasional maupun kredit dikelola secara memadai.

Meski demikian, belum ada dasar dalam informasi yang dihimpun untuk menyimpulkan bahwa OJK telah menjatuhkan sanksi khusus kepada Bank Victoria International atas gugatan Rp8,94 miliar atau keluhan internet banking tersebut.

Status pengawasan, hasil pemeriksaan, dan ada atau tidaknya sanksi harus dikonfirmasi melalui keterangan resmi regulator.

Berbagai persoalan yang mencuat memperlihatkan pentingnya transparansi dalam industri perbankan. Penurunan laba membutuhkan penjelasan melalui laporan keuangan, kualitas kredit harus dinilai berdasarkan rasio dan pencadangan, sedangkan sengketa hukum perlu ditelusuri melalui proses pengadilan.

Di sisi pelayanan, keluhan nasabah mengenai akses internet banking menunjukkan perlunya mekanisme penyelesaian yang mudah dijangkau, terutama bagi nasabah yang tinggal jauh dari kantor cabang.

Bank juga perlu memberikan kesempatan kepada nasabah untuk menyampaikan keberatan, memperoleh penjelasan, dan mengikuti prosedur pemulihan akses secara jelas.

Sementara itu, OJK diharapkan menjalankan pengawasan sesuai kewenangannya dan memberikan penjelasan kepada publik apabila terdapat hasil pemeriksaan yang memang dapat diumumkan.

Hingga informasi yang dihimpun untuk tulisan ini, belum terdapat dasar yang cukup untuk menyimpulkan bahwa Bank Victoria International mengalami kerugian bersih, gagal membayar seluruh kewajiban kepada nasabah, atau melakukan pelanggaran yang telah terbukti secara hukum.

Perseroan masih mencatat laba bersih pada semester I 2026, meskipun nilainya turun tajam dibandingkan periode yang sama tahun sebelumnya.

Pada akhirnya, ukuran kepercayaan terhadap sebuah bank tidak hanya ditentukan oleh besarnya aset atau laba yang dibukukan. Transparansi laporan keuangan, kualitas pengelolaan kredit, kepastian penyelesaian sengketa, dan pelayanan kepada nasabah juga menjadi bagian penting yang harus terus dijaga.

MoneyTalk.id,Jakarta – Kinerja PT Bank Multiarta Sentosa Tbk atau Bank MAS menjadi sorotan setelah muncul persoalan sengketa kredit dan agunan nasabah yang diberitakan media, sementara laporan keuangan perseroan menunjukkan adanya kredit bermasalah yang perlu dicermati. Persoalan tersebut menimbulkan pertanyaan mengenai perlindungan debitur, transparansi penyelesaian sengketa, serta efektivitas pengawasan Otoritas Jasa Keuangan (OJK).

Salah satu persoalan yang mendapat perhatian adalah kasus Bambang Heryono, mantan direktur perusahaan distribusi alat kesehatan PT Mitramed Farma Utama. Dalam laporan KabarBursa.com pada 21 April 2025, Bambang disebut pernah mengajukan pinjaman modal kerja sebesar Rp16,2 miliar kepada Bank MAS pada 2014 dengan jaminan dua rumah dan satu apartemen.

Laporan tersebut mengangkat persoalan pelelangan aset yang dialami keluarga Bambang di tengah sengketa mengenai status utang yang disebut tidak lagi tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Kasus itu memunculkan pertanyaan mengenai hubungan antara catatan kredit dalam sistem informasi dan penyelesaian kewajiban berdasarkan perjanjian kredit. Namun, hilangnya catatan dalam SLIK tidak dengan sendirinya membuktikan bahwa utang telah lunas atau hak kreditur atas agunan otomatis berakhir. Baca laporan KabarBursa.com.

Kredit Bermasalah Menjadi Catatan

Persoalan sengketa kredit tersebut perlu dibaca bersama kondisi kualitas kredit Bank MAS. Berdasarkan laporan keuangan semester I 2025, rasio kredit bermasalah atau non-performing loan (NPL) bruto perseroan mencapai 3,68 persen, meningkat dibandingkan 3,19 persen pada periode yang sama tahun sebelumnya.

Pada periode tersebut, Bank MAS membukukan laba bersih Rp99,87 miliar, turun 3,51 persen dibandingkan semester I 2024. Pendapatan bunga bersih memang meningkat menjadi Rp453,15 miliar, tetapi kenaikan beban operasional ikut menekan kinerja perusahaan. Rasio beban operasional terhadap pendapatan operasional (BOPO) naik dari 84,70 persen menjadi 86,87 persen. Sumber: Bisnis.com.

Angka tersebut menunjukkan adanya tekanan pada kualitas kredit dan efisiensi operasional pada semester I 2025. Meski demikian, rasio NPL tidak serta-merta berarti bank mengalami kerugian bersih. NPL mengukur proporsi kredit bermasalah terhadap total kredit, sedangkan laba atau rugi ditentukan oleh keseluruhan pendapatan, beban, pencadangan, dan faktor keuangan lainnya.

Perkembangan berikutnya juga perlu diperhatikan. Dalam laporan keuangan per 30 Juni 2026, NPL bruto Bank MAS tercatat sebesar 2,15 persen, turun dibandingkan 2,52 persen pada akhir 2025. NPL neto juga turun dari 1,07 persen menjadi 0,83 persen.

Data tersebut memperlihatkan perbaikan kualitas kredit berdasarkan rasio yang dilaporkan. Karena itu, gambaran mengenai Bank MAS harus mencakup perkembangan terbaru, bukan hanya memakai angka kredit bermasalah pada periode sebelumnya.

Restrukturisasi Kredit Ratusan Miliar Rupiah

Laporan keuangan per 30 Juni 2026 juga mencatat kredit yang telah direstrukturisasi sebesar Rp435,51 miliar. Jumlah tersebut turun dibandingkan Rp499,10 miliar pada akhir 2025.

Dari jumlah kredit yang direstrukturisasi itu, sebesar Rp137,50 miliar masih masuk kategori kredit bermasalah. Angka ini turun dibandingkan Rp198,77 miliar pada akhir 2025.

Restrukturisasi merupakan mekanisme untuk mengubah persyaratan kredit, misalnya memperpanjang tenor atau menyesuaikan bunga, ketika debitur menghadapi kesulitan memenuhi kewajibannya. Langkah tersebut tidak otomatis menunjukkan adanya pelanggaran oleh bank maupun debitur.

Namun, data itu tetap menjadi bagian penting dalam menilai risiko kredit. Publik perlu mengetahui bagaimana bank menyeleksi calon debitur, menilai kemampuan membayar, mengawasi penggunaan pinjaman, dan menyelesaikan kredit yang mengalami penurunan kualitas.

Pada tanggal yang sama, Bank MAS melaporkan total kredit sekitar Rp13,80 triliun dan cadangan kerugian penurunan nilai kredit sekitar Rp238,02 miliar. Perseroan menyatakan cadangan tersebut memadai. Penilaian lebih lanjut tetap memerlukan pemeriksaan atas kualitas portofolio kredit, kecukupan pencadangan, dan perkembangan penagihan. Sumber: laporan keuangan semester I 2026.

Laba Rp205 Miliar, tetapi Sengketa Debitur Tetap Perlu Dijelaskan

Di tengah sorotan terhadap kredit bermasalah dan sengketa agunan, Bank MAS justru mencatat laba bersih Rp205,13 miliar sepanjang tahun buku 2025.

Dalam pemberitaan Infobanknews pada 21 Mei 2026, perseroan disebut memilih menahan sebagian besar laba untuk memperkuat modal dan mendukung ekspansi digital. Total aset Bank MAS mencapai Rp33,10 triliun pada akhir 2025, sedangkan dana pihak ketiga tumbuh menjadi Rp28,58 triliun.

Penyaluran kredit juga meningkat menjadi Rp13,82 triliun. Sementara itu, kredit digital melonjak 116,86 persen menjadi Rp1,13 triliun.

Data tersebut penting karena menunjukkan Bank MAS tetap membukukan laba dan memperluas kegiatan usaha. Dengan demikian, persoalan yang perlu diuji bukanlah anggapan bahwa bank mengalami kerugian secara keseluruhan, melainkan bagaimana perseroan mengelola risiko kredit, menangani sengketa, dan memastikan hak nasabah maupun debitur terlindungi. Sumber: Infobanknews, 21 Mei 2026.

Keluhan Uang Rekening Hilang dan Dugaan Teguran OJK Perlu Diverifikasi

Selain persoalan kredit dan agunan, muncul pertanyaan mengenai keluhan nasabah terkait dugaan uang rekening yang hilang serta informasi tentang teguran OJK kepada Bank MAS.

Dua persoalan tersebut perlu diperiksa secara terpisah. Keluhan mengenai saldo rekening yang berkurang atau transaksi yang tidak dikenal harus ditelusuri berdasarkan bukti transaksi, riwayat rekening, pengaduan resmi, serta tanggapan bank. Tanpa identitas kasus, dokumen pendukung, dan konfirmasi dari pihak terkait, belum cukup dasar untuk menyatakan bahwa uang nasabah benar-benar hilang akibat kesalahan atau pelanggaran bank.

Demikian pula, informasi mengenai teguran OJK perlu disertai dokumen atau keterangan resmi yang menjelaskan tanggal, jenis sanksi atau tindakan pengawasan, serta dasar pelanggarannya. Penelusuran sumber yang tersedia untuk penyusunan berita ini belum menemukan bukti yang cukup untuk memastikan adanya teguran khusus OJK kepada Bank MAS sebagaimana yang dipersoalkan.

Karena itu, kedua hal tersebut belum dapat dinyatakan sebagai fakta yang telah terverifikasi. Namun, apabila terdapat pengaduan nasabah atau dokumen resmi yang mendukungnya, persoalan itu layak ditindaklanjuti melalui konfirmasi kepada bank dan regulator.

OJK Perlu Memastikan Perlindungan Nasabah

Kasus sengketa debitur dan perkembangan kualitas kredit Bank MAS menegaskan pentingnya pengawasan yang transparan. OJK memiliki peran dalam mengawasi kesehatan bank serta melindungi konsumen jasa keuangan sesuai kewenangannya.

Dalam sengketa kredit, pemeriksaan perlu mencakup kejelasan perjanjian, status kewajiban debitur, pencatatan pembayaran, prosedur restrukturisasi, pemberitahuan kepada pihak terkait, serta dasar hukum eksekusi agunan. Jika sengketa berkaitan dengan data SLIK, perlu pula diperiksa apakah informasi yang dilaporkan telah sesuai dengan keadaan dan dokumen yang berlaku.

Untuk pengaduan mengenai saldo rekening, pemeriksaan harus diarahkan pada rekam transaksi dan mekanisme penanganan pengaduan. Jika ditemukan transaksi tanpa otorisasi atau kesalahan pencatatan, penyelesaiannya harus mengikuti ketentuan yang berlaku dan mempertimbangkan hak nasabah.

Hingga informasi dan dokumen pendukung diperoleh, belum tepat menyimpulkan bahwa Bank MAS melakukan pelanggaran atau bahwa OJK telah menjatuhkan sanksi tertentu. Pihak bank dan regulator perlu dimintai penjelasan agar publik memperoleh gambaran yang utuh.

Kesimpulan sementara, Bank MAS memiliki catatan NPL yang meningkat pada semester I 2025, tetapi rasio tersebut membaik pada Juni 2026. Perseroan juga membukukan laba sepanjang 2025. Di sisi lain, sengketa debitur yang diberitakan media menunjukkan perlunya transparansi dalam penyelesaian kredit dan eksekusi agunan.

Klarifikasi mengenai dugaan uang rekening hilang dan teguran OJK menjadi bagian penting yang masih perlu dilengkapi sebelum persoalan tersebut dapat diberitakan sebagai fakta. Dengan demikian, penilaian terhadap Bank MAS harus bertumpu pada dokumen, keterangan para pihak, dan hasil pemeriksaan yang dapat dipertanggungjawabkan.

MoneyTalk.id,Jakarta – PT Sawit Sumbermas Sarana Tbk (SSMS), perusahaan perkebunan kelapa sawit yang tercatat di Bursa Efek Indonesia (BEI), menghadapi sejumlah persoalan yang layak dicermati publik. Mulai dari pembiayaan perbankan bernilai triliunan rupiah, penjaminan aset perusahaan, kenaikan liabilitas, hingga pemberitaan mengenai sanksi administratif Otoritas Jasa Keuangan (OJK).

Persoalan tersebut menjadi penting karena SSMS merupakan emiten terbuka yang menghimpun dana dari pasar modal dan memperoleh dukungan pembiayaan dari sejumlah bank serta lembaga keuangan nasional. Transparansi penggunaan kredit, pengelolaan utang, dan kepatuhan terhadap aturan pasar modal menjadi bagian penting dari pertanggungjawaban perusahaan kepada pemegang saham dan publik.

Berdasarkan pemberitaan Bisnis.com pada 19 November 2025, PT Bank Rakyat Indonesia (Persero) Tbk atau BRI memimpin sindikasi pembiayaan untuk SSMS dengan nilai maksimal Rp5,2 triliun. Sejumlah lembaga keuangan lain ikut berpartisipasi, antara lain BNI, Bank Syariah Indonesia (BSI), Lembaga Pembiayaan Ekspor Indonesia (LPEI), Bank Woori Saudara, Maybank Indonesia, KB Bank Indonesia, dan Allo Bank.

Fasilitas tersebut ditujukan untuk pembiayaan kembali pinjaman sebelumnya sekaligus mendukung ekspansi usaha, termasuk akuisisi PT Sawit Mandiri Lestari (SML). Dengan demikian, kredit jumbo tersebut tidak dapat langsung dianggap sebagai tanda perusahaan mengalami kesulitan keuangan. Namun, besarnya fasilitas pembiayaan tetap menuntut pengelolaan risiko dan pembayaran kewajiban yang terukur.

Aset perusahaan menjadi jaminan kredit

Persoalan lain muncul dari keputusan Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) dan RUPS Independen SSMS pada 30 Oktober 2025.

Dalam keterbukaan informasi perusahaan, pemegang saham menyetujui rencana penjaminan sebagian besar aset atau harta kekayaan perseroan dan/atau dua anak usahanya untuk mendukung fasilitas kredit sindikasi dengan nilai keseluruhan maksimal Rp5,2 triliun.

Informasi tersebut perlu menjadi perhatian pemegang saham karena penjaminan aset merupakan bagian penting dari struktur pembiayaan perusahaan. Apabila debitur mengalami gagal bayar, aset yang dijaminkan dapat menghadapi konsekuensi sesuai perjanjian kredit dan ketentuan hukum yang berlaku.

Meski demikian, persetujuan penjaminan aset bukan berarti perusahaan telah gagal membayar utang. Penilaian terhadap risiko tersebut harus didasarkan pada kemampuan menghasilkan arus kas, jadwal jatuh tempo, biaya bunga, serta kepatuhan terhadap persyaratan kredit.

Publik juga perlu memperoleh gambaran yang jelas mengenai aset apa saja yang dijaminkan, berapa nilai kewajiban yang telah ditarik, dan bagaimana perkembangan pembayaran kredit tersebut.

Liabilitas naik menjadi Rp10,64 triliun

Laporan keuangan SSMS memperlihatkan peningkatan jumlah kewajiban perusahaan pada akhir 2025.

Dikutip dari Bisnis.com pada 1 April 2026, total liabilitas SSMS mencapai sekitar Rp10,64 triliun pada akhir 2025, meningkat dari sekitar Rp8,99 triliun pada akhir 2024. Pada periode yang sama, total aset perusahaan naik menjadi Rp13,58 triliun dari Rp11,87 triliun.

Sementara itu, ekuitas tercatat sekitar Rp2,94 triliun, naik tipis dibandingkan Rp2,88 triliun pada tahun sebelumnya.

Data tersebut memperlihatkan bahwa pertumbuhan aset berjalan beriringan dengan peningkatan kewajiban. Karena itu, pertumbuhan bisnis perlu dinilai tidak hanya dari besarnya aset atau pendapatan, tetapi juga dari kemampuan perusahaan menghasilkan kas untuk membayar bunga dan pokok pinjaman.

Pada akhir 2025, kas dan setara kas SSMS tercatat sekitar Rp874,06 miliar, turun dari sekitar Rp1,18 triliun pada akhir 2024.

Penurunan kas tersebut dilaporkan berkaitan dengan penggunaan dana untuk aktivitas investasi, termasuk akuisisi anak usaha. Kondisi ini tidak otomatis menunjukkan masalah likuiditas, tetapi menjadi salah satu indikator yang perlu dipantau bersama kebutuhan belanja modal dan jadwal pembayaran utang.

SSMS justru mencatat laba, bukan rugi

Di tengah sorotan terhadap utang dan kewajiban perusahaan, laporan keuangan menunjukkan bahwa SSMS masih membukukan laba.

Pada 2025, perusahaan mencatat pendapatan sekitar Rp14,81 triliun, meningkat dibandingkan sekitar Rp10,37 triliun pada 2024. Laba bersih yang diatribusikan kepada pemilik entitas induk mencapai sekitar Rp1,16 triliun, naik dari Rp819,53 miliar pada tahun sebelumnya.

Kenaikan pendapatan dan laba tersebut dilaporkan didukung peningkatan harga minyak sawit mentah atau crude palm oil (CPO), serta perubahan skala usaha setelah akuisisi.

Kinerja positif itu penting dicatat agar persoalan utang tidak disalahartikan sebagai bukti bahwa perusahaan sedang merugi. Laba akuntansi dan kemampuan membayar kewajiban merupakan dua hal yang saling berkaitan, tetapi tidak selalu sama. Perusahaan yang mencatat laba tetap perlu memastikan arus kasnya memadai untuk memenuhi pembayaran pinjaman dan kebutuhan operasional.

Pada semester I 2026, kinerja SSMS kembali menunjukkan pertumbuhan. Berdasarkan pemberitaan BCA Sekuritas yang mengutip laporan keuangan perusahaan, pendapatan hingga 30 Juni 2026 mencapai sekitar Rp9,65 triliun, sedangkan laba yang diatribusikan kepada pemilik entitas induk mencapai sekitar Rp904,41 miliar.

Namun, pada periode yang sama, total liabilitas meningkat menjadi sekitar Rp12,13 triliun dari Rp10,64 triliun pada akhir 2025.

Kenaikan kewajiban tersebut patut dicermati bersama pertumbuhan aset dan laba. Publik perlu melihat apakah peningkatan skala usaha mampu menghasilkan arus kas yang cukup untuk menopang struktur pembiayaan dalam jangka panjang.

Nama SSMS masuk pemberitaan mengenai sanksi OJK

Sorotan lain muncul setelah pemberitaan Sawitku.id pada 4 September 2026 yang menyebut SSMS termasuk dalam daftar emiten yang mendapatkan sanksi administratif OJK hingga 31 Agustus 2026.

Informasi tersebut perlu ditelusuri lebih lanjut melalui pengumuman resmi OJK untuk memastikan jenis pelanggaran, tanggal penetapan, besaran sanksi, dan apakah persoalan tersebut telah diselesaikan.

Sanksi administratif dalam pengawasan pasar modal dapat berkaitan dengan berbagai kewajiban regulasi. Karena itu, keberadaan nama perusahaan dalam pemberitaan mengenai sanksi tidak boleh langsung ditafsirkan sebagai bukti tindak pidana atau pelanggaran berat tanpa memeriksa dokumen resmi yang mendasarinya.

Sebagai emiten terbuka, SSMS wajib memenuhi ketentuan keterbukaan informasi, pelaporan keuangan, dan kewajiban lain yang ditetapkan regulator. Informasi mengenai sanksi menjadi relevan bagi investor karena kepatuhan merupakan salah satu unsur tata kelola perusahaan.

OJK perlu memberikan kejelasan mengenai dasar pengenaan sanksi yang dilaporkan tersebut, sementara manajemen perusahaan perlu memastikan bahwa setiap kewajiban regulasi telah dipenuhi.

Akuisisi perusahaan afiliasi ikut menjadi perhatian

Pada November 2025, SSMS juga diberitakan mengakuisisi perusahaan afiliasi dengan nilai sekitar Rp1,6 triliun. Transaksi tersebut berkaitan dengan pembelian aset dari Citra Borneo Indah (CBI), induk usaha SSMS yang juga merupakan pemegang saham mayoritas perseroan.

Menurut pemberitaan Bisnis.com, pendanaan transaksi tersebut bersumber dari fasilitas pinjaman bank. Karena transaksi melibatkan pihak terafiliasi, keterbukaan informasi dan kepatuhan terhadap ketentuan transaksi afiliasi menjadi aspek penting untuk diperiksa.

Transaksi afiliasi tidak otomatis melanggar hukum. Namun, pemegang saham publik berhak memperoleh informasi memadai mengenai dasar penetapan harga, kewajaran transaksi, tujuan bisnis, serta dampaknya terhadap posisi keuangan perusahaan.

Keterkaitan antara akuisisi, pembiayaan bank, dan peningkatan liabilitas membuat evaluasi terhadap manfaat ekonomi transaksi menjadi penting. Manajemen perlu memastikan bahwa ekspansi benar-benar menghasilkan nilai tambah dan tidak membebani kemampuan perusahaan membayar kewajibannya.

Pengawasan terhadap emiten sawit harus menyeluruh

Persoalan SSMS menunjukkan bahwa penilaian terhadap perusahaan perkebunan sawit tidak cukup hanya melihat pertumbuhan pendapatan atau laba bersih. Struktur utang, penjaminan aset, transaksi afiliasi, arus kas, dan kepatuhan terhadap aturan pasar modal juga perlu diperhatikan.

Bagi perbankan, kualitas pembiayaan perlu dipantau berdasarkan kemampuan debitur memenuhi kewajiban. Bagi investor, laporan keuangan harus dibaca secara menyeluruh agar keputusan investasi tidak hanya bertumpu pada kenaikan laba. Sementara itu, bagi regulator, kepatuhan terhadap ketentuan pasar modal perlu dipastikan melalui mekanisme pengawasan yang transparan.

Di luar persoalan keuangan, aktivitas perusahaan perkebunan sawit juga perlu dinilai berdasarkan kepatuhan terhadap perizinan, perlindungan lingkungan, hak pekerja, dan hubungan dengan masyarakat sekitar. Namun, penilaian mengenai pelanggaran lingkungan atau sengketa tertentu harus didukung dokumen dan bukti spesifik yang berkaitan langsung dengan perusahaan atau anak usahanya.

Hingga informasi yang ditelusuri untuk bahan berita ini, belum terdapat dasar yang cukup untuk menyimpulkan bahwa SSMS mengalami gagal bayar atau merugi pada 2025 maupun semester I 2026.

Karena itu, pertanyaan yang relevan bagi publik bukan semata-mata apakah perusahaan memiliki utang besar, melainkan apakah ekspansi yang dibiayai pinjaman tersebut mampu menghasilkan arus kas yang berkelanjutan, apakah aset yang dijaminkan dikelola secara hati-hati, dan apakah seluruh kewajiban kepada kreditur serta regulator dipenuhi secara tepat waktu.

MoneyTalk.id,Jakarta – Persoalan kredit bermasalah, kewajiban keuangan, pengawasan regulator, hingga dugaan hilangnya dana nasabah merupakan sejumlah isu yang perlu dicermati dalam menilai kesehatan sebuah bank. Namun, untuk PT Bank Ganesha Tbk (BGTG), data keuangan yang dipublikasikan justru menunjukkan perusahaan masih mencatatkan laba. Karena itu, setiap dugaan persoalan perlu diuji berdasarkan laporan resmi, bukti transaksi, dan keterangan pihak terkait.

Bank Ganesha merupakan bank swasta nasional yang melantai di Bursa Efek Indonesia dengan kode saham BGTG. Bank ini mengembangkan layanan digital melalui aplikasi BANGGA yang diperbarui menjadi NEW BANGGA pada 2025.

Di tengah perkembangan bisnis tersebut, pertanyaan mengenai kualitas kredit, kewajiban keuangan, perlindungan dana nasabah, serta efektivitas pengawasan menjadi bagian penting dari transparansi industri perbankan.

Kredit Macet Bank Ganesha Tembus Puluhan Miliar Rupiah

Laporan keuangan tahunan 2025 Bank Ganesha mencatat total kredit bermasalah dalam sejumlah kategori kolektibilitas. Berdasarkan rincian pinjaman per 31 Desember 2025, kredit kategori kurang lancar mencapai sekitar Rp3,539 miliar, kategori diragukan Rp9,031 miliar, dan kategori macet Rp68,835 miliar.

Jika ketiga kategori tersebut dijumlahkan, nilainya mencapai sekitar Rp81,405 miliar. Angka ini belum memasukkan kredit dalam perhatian khusus yang tercatat sekitar Rp128,937 miliar.

Data tersebut memperlihatkan adanya portofolio pinjaman yang membutuhkan perhatian dan pengelolaan risiko. Meski demikian, kredit bermasalah tidak otomatis berarti bank mengalami krisis keuangan. Penilaiannya harus memperhitungkan total kredit, rasio NPL, pencadangan kerugian, kualitas agunan, serta kemampuan debitur membayar kewajibannya.

Pada 2025, Bank Ganesha melaporkan pertumbuhan kredit sebesar 15,87 persen secara tahunan dan rasio NPL gross sekitar 1,40 persen. Dengan demikian, data kredit bermasalah perlu dibaca bersama indikator kualitas aset lainnya, bukan berdiri sendiri.

Laba Naik, tetapi Transparansi Risiko Tetap Dibutuhkan

Laporan keuangan Bank Ganesha menunjukkan laba bersih sebesar Rp227,09 miliar sepanjang 2025. Angka itu meningkat dibandingkan laba bersih Rp201,71 miliar pada 2024.

Pada 2024, bank tersebut juga melaporkan total kredit sekitar Rp5,02 triliun, dengan rasio NPL gross sebesar 1,16 persen pada akhir tahun. Sementara itu, pada 2025, total aset bank meningkat menjadi sekitar Rp11,34 triliun.

Angka tersebut tidak mendukung kesimpulan bahwa Bank Ganesha sedang mengalami kerugian tahunan berdasarkan dua periode tersebut. Sebaliknya, bank masih membukukan keuntungan.

Namun, laba tidak berarti seluruh risiko telah hilang. Bank tetap harus memastikan pencadangan kredit memadai, penyaluran pinjaman dilakukan secara hati-hati, serta kewajiban kepada deposan dapat dipenuhi sesuai ketentuan.

Publik juga perlu membedakan utang perusahaan pada umumnya dengan kewajiban bank. Dana simpanan masyarakat yang dihimpun bank merupakan bagian dari kewajiban dalam neraca, tetapi tidak dengan sendirinya menunjukkan masalah solvabilitas. Penilaian kesehatan bank memerlukan data modal, likuiditas, kualitas aset, dan indikator prudensial lainnya.

Benarkah Bank Ganesha Mendapat Teguran OJK?

Isu lain yang perlu diperiksa adalah dugaan teguran atau sanksi dari Otoritas Jasa Keuangan (OJK).

Dalam penelusuran sumber publik untuk penyusunan berita ini, belum ditemukan dokumen resmi yang cukup untuk memastikan adanya teguran khusus OJK terhadap Bank Ganesha terkait kredit macet, kerugian, atau dugaan dana nasabah hilang.

Karena itu, tidak tepat menyebut bank tersebut telah menerima sanksi tertentu tanpa nomor keputusan, tanggal, pokok pelanggaran, dan keterangan resmi regulator.

Meski begitu, pertanyaan mengenai pengawasan tetap relevan. OJK memiliki kewenangan mengawasi kesehatan bank, tata kelola, manajemen risiko, dan perlindungan konsumen jasa keuangan.

Apabila terdapat pengaduan nasabah mengenai transaksi yang tidak dikenal, saldo berkurang, atau dugaan penyalahgunaan rekening, regulator dapat menjadi saluran pengaduan sesuai prosedur yang berlaku.

Untuk memperoleh gambaran yang utuh, perlu ditelusuri apakah terdapat pengaduan resmi, hasil pemeriksaan, sanksi administratif, atau perintah perbaikan yang secara spesifik berkaitan dengan Bank Ganesha.

Dugaan Uang Nasabah Hilang Harus Diusut Berdasarkan Bukti-bukti 

Persoalan dana nasabah merupakan isu yang sangat sensitif karena menyangkut keamanan uang masyarakat dan kepercayaan terhadap sistem perbankan.

Apabila ada nasabah Bank Ganesha yang mengaku kehilangan saldo atau menemukan transaksi yang tidak pernah dilakukan, pengaduan tersebut perlu diperiksa melalui riwayat transaksi, bukti transfer, catatan akses digital, serta hasil investigasi bank.

Namun, hingga penelusuran sumber publik yang dilakukan untuk berita ini, belum ditemukan bukti terverifikasi yang cukup untuk menyimpulkan adanya kasus hilangnya dana nasabah secara luas di Bank Ganesha. Karena itu, tuduhan tersebut tidak dapat diperlakukan sebagai fakta yang telah terbukti.

Penyelesaian yang transparan menjadi penting. Bank perlu memberikan penjelasan kepada nasabah yang mengajukan pengaduan, melakukan pemeriksaan transaksi, dan menyampaikan hasil penanganan sesuai prosedur.

Nasabah juga berhak memperoleh nomor registrasi pengaduan serta informasi mengenai tahapan dan jangka waktu penyelesaiannya.

Bank Ganesha sendiri memublikasikan saluran pengaduan melalui Call Ganesha di nomor 1500169, layanan digital, kantor cabang, serta email customercare@bankganesha.co.id.

Jika pengaduan tidak memperoleh penyelesaian yang memuaskan, nasabah dapat meneruskannya melalui kanal pengaduan resmi OJK di nomor 157 atau melalui portal Kontak OJK.

Pemegang Saham dan Nasabah Berhak Mendapatkan Kejelasan

Sebagai perusahaan terbuka, Bank Ganesha memiliki kewajiban menyampaikan informasi material dan laporan keuangan sesuai ketentuan pasar modal. Transparansi tersebut penting bagi investor yang menilai prospek saham BGTG maupun masyarakat yang menggunakan produk perbankan.

Sejumlah hal layak terus dipantau, mulai dari perkembangan kredit bermasalah, kecukupan pencadangan, pertumbuhan dana pihak ketiga, likuiditas, hingga penanganan pengaduan nasabah.

Apabila muncul laporan mengenai transaksi mencurigakan atau dugaan kehilangan dana, informasi tersebut perlu diuji melalui dokumen dan keterangan pihak-pihak terkait. Demikian pula, setiap klaim mengenai sanksi OJK harus didasarkan pada dokumen regulator.

Kesehatan bank bukan hanya persoalan besarnya laba. Kepercayaan masyarakat juga bergantung pada keamanan transaksi, kepatuhan terhadap aturan, kualitas layanan, dan kemampuan menyelesaikan sengketa secara adil.

Hingga berita ini disusun, belum ditemukan bukti terverifikasi yang cukup untuk menyatakan Bank Ganesha mengalami kerugian tahunan pada 2024–2025, menerima teguran OJK terkait isu-isu tersebut, atau menghadapi kasus hilangnya dana nasabah secara luas. Konfirmasi langsung dari Bank Ganesha dan OJK tetap diperlukan untuk memastikan ada atau tidaknya persoalan khusus di luar informasi yang telah dipublikasikan.

MoneyTalk.id, Jakarta – Pengamat pasar modal Satrio Utomo menyoroti risiko penggunaan saham High Shareholding Concentration (HSC) sebagai jaminan utang bank. Ia menilai, persoalan tersebut perlu mendapat perhatian serius dari Otoritas Jasa Keuangan (OJK), terutama untuk mencegah potensi masalah ketika harga saham mengalami penurunan tajam.

Dalam pernyataannya melalui akun X (dahulu Twitter), Satrio menegaskan bahwa penggunaan saham sebagai jaminan utang bank pada dasarnya tidak dilarang. Namun, ia mempertanyakan risiko apabila saham yang dijadikan agunan mengalami kenaikan harga yang tidak mencerminkan kondisi fundamental perusahaan.

“Intinya, utang bank dengan saham HSC itu tidak ada larangannya. Yang dilakukan Haji Isam malah serem: utang saham HSC dengan jaminan saham HSC,” tulis Satrio, Senin (19/10/2026).

Menurut dia, persoalan yang perlu dicermati bukan hanya soal boleh atau tidaknya saham dijadikan jaminan pinjaman. Hal yang lebih penting adalah bagaimana bank menilai kualitas saham tersebut, menentukan nilai agunan, serta mengantisipasi risiko apabila harga saham jatuh.

Satrio mengingatkan, apabila saham yang dijadikan jaminan mengalami kenaikan harga secara tidak wajar atau yang kerap disebut saham gorengan, risiko bagi kreditur dapat meningkat ketika harga berbalik turun.

Ia mengkhawatirkan situasi ketika peminjam tidak lagi mampu memenuhi kewajiban pinjamannya setelah nilai saham yang dijaminkan merosot. Dalam keadaan seperti itu, kemampuan bank untuk menjual saham guna menutup utang dapat menghadapi kendala.

Satrio juga mengaitkan persoalan tersebut dengan krisis pasar keuangan global pada 2008. Ia menyinggung risiko transaksi berbasis jaminan aset ketika nilai aset turun dan pihak pemberi pinjaman meminta tambahan jaminan atau pelunasan sebagian utang.

Dalam transaksi pembiayaan berbasis saham, mekanisme margin call dapat terjadi ketika nilai jaminan turun melewati batas yang ditentukan. Peminjam biasanya diminta menambah agunan atau memenuhi persyaratan lain sesuai perjanjian.

Namun, menurut Satrio, persoalan menjadi lebih rumit apabila peminjam tidak memiliki likuiditas yang memadai untuk memenuhi permintaan tersebut.

“Kalau utang pakai jaminan saham gorengan, kalau kena margin call juga pasang badan, bukan setor uang,” tulisnya.

Pernyataan tersebut merupakan kekhawatiran Satrio mengenai potensi risiko kredit dan penurunan nilai agunan. Apakah risiko itu benar-benar terjadi dalam suatu kasus tertentu tetap perlu ditentukan berdasarkan data transaksi, perjanjian kredit, serta keterangan pihak-pihak terkait.

Atas dasar kekhawatiran tersebut, Satrio meminta OJK memperhatikan penggunaan saham sebagai jaminan pinjaman perbankan. Ia menilai, aturan yang memadai diperlukan agar bank tidak menanggung risiko berlebihan akibat perubahan harga saham yang tajam.

“Kita harus kejar OJK untuk membuat aturan saham HSC sebagai jaminan utang bank, jangan sampai kasus Haji Isam versus Mandiri ini berulang,” tulisnya.

Menurut Satrio, pengawasan terhadap skema pembiayaan dengan agunan saham perlu mempertimbangkan likuiditas saham, volatilitas harga, konsentrasi kepemilikan, dan kemampuan peminjam memenuhi kewajibannya.

Dengan pengelolaan risiko yang memadai, bank diharapkan tidak hanya mengandalkan nilai pasar saham pada saat kredit diberikan, tetapi juga memperhitungkan kemungkinan penurunan harga ketika pinjaman harus ditagih.

Meski demikian, perlu dibedakan antara kritik terhadap mekanisme pembiayaan dan penilaian terhadap transaksi tertentu. Pernyataan Satrio belum dengan sendirinya membuktikan adanya pelanggaran aturan oleh pihak mana pun.

Satrio juga memperingatkan potensi munculnya insentif yang keliru apabila saham yang sulit dijual di pasar tetap dapat digunakan sebagai jaminan pinjaman dengan penilaian agunan yang tidak memadai.

Ia menyinggung saham-saham yang menghadapi kesulitan distribusi atau pelepasan kepemilikan setelah evaluasi indeks oleh Morgan Stanley Capital International (MSCI), penyedia indeks saham global yang menjadi acuan sebagian investor institusi.

Menurut Satrio, apabila pengawasan terhadap penilaian agunan lemah, pemilik saham berpotensi mencari alternatif pendanaan melalui pinjaman bank ketika kesulitan menjual saham di pasar.

“Kalau enggak, semua yang gagal distribusi (buang saham) lewat MSCI, bakal ngantri utang di bank,” tulisnya.

Ia juga mengkhawatirkan kemungkinan timbulnya tekanan terhadap bank ketika pinjaman bermasalah dan proses penagihan berlangsung. Dalam pernyataannya, Satrio menyindir kemungkinan adanya pihak yang mengandalkan kedekatan atau pengaruh politik ketika menghadapi persoalan utang.

Namun, dugaan mengenai pengaruh politik maupun kemungkinan terjadinya masalah penagihan tersebut perlu dibuktikan secara terpisah. Tidak ada dasar untuk menyimpulkan bahwa hal itu telah terjadi dalam kasus tertentu hanya berdasarkan pernyataan tersebut.

MoneyTalk.id,Jakarta – Pengamat intelijen dan geopolitik Amir Hamzah menilai penjatuhan denda senilai total Rp2,1 triliun dalam kasus pelanggaran pasar modal yang berkaitan dengan PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN) harus menjadi momentum bagi pemerintah untuk memperkuat pengawasan terhadap aliran dana, sistem perbankan, dan tata kelola ekonomi nasional.

Menurut Amir, persoalan tersebut tidak cukup dilihat sebagai pelanggaran di pasar modal. Pemerintah juga perlu mencermati hubungan antara perkembangan teknologi keuangan, perubahan sistem ekonomi global, kepentingan kelompok usaha besar, dan kebijakan pengelolaan sumber daya alam Indonesia.

“Denda ini harus menjadi momentum untuk membangun sistem ekonomi yang lebih transparan dan akuntabel. Pemerintah perlu mengetahui ke mana aliran uang bergerak, bagaimana transaksi dilakukan, dan apakah seluruh prosesnya sesuai dengan ketentuan hukum,” kata Amir kepada wartawan, Senin (19/10/2026).

Otoritas Jasa Keuangan (OJK) pada 16 Oktober 2026 mengumumkan penetapan sanksi administratif terhadap pihak-pihak yang dinyatakan melakukan pelanggaran terkait perdagangan saham DSSA serta proses penawaran umum saham BREN dan CUAN.

Berdasarkan siaran pers resmi OJK, sanksi tersebut terdiri atas denda Rp1,5 triliun kepada pihak-pihak terkait transaksi saham DSSA, Rp500 miliar kepada pihak-pihak terkait penjatahan saham BREN, serta Rp100 miliar kepada pihak-pihak terkait penjatahan saham CUAN.

Dengan demikian, total sanksi yang diumumkan mencapai Rp2,1 triliun.

Dalam pemeriksaan perdagangan saham DSSA periode 2024 hingga 2026, OJK menemukan manipulasi pasar yang dilakukan secara terencana dan terstruktur oleh nasabah perorangan maupun institusi melalui sejumlah anggota bursa. OJK menyebut praktik tersebut menyebabkan kenaikan harga saham yang signifikan.

Sementara dalam penawaran umum saham BREN dan CUAN, OJK menemukan indikasi penyesatan dalam pemesanan saham. Sejumlah pihak terkait pengendali perusahaan disebut memperoleh penjatahan saham dalam jumlah besar dengan menyamarkan identitas, sehingga kepemilikan saham terkonsentrasi pada kelompok tertentu.

OJK juga menyatakan telah menelusuri aliran dana serta memanggil sejumlah pihak yang berkaitan dengan transaksi dan penawaran umum saham tersebut.

Amir Hamzah menyoroti keberadaan kelompok usaha besar yang telah berkembang sejak era Orde Baru. Menurut dia, perjalanan panjang sejumlah kelompok bisnis perlu dibaca bersama perubahan teknologi, pola perdagangan internasional, serta perkembangan sistem keuangan global.

Ia berpandangan bahwa pemerintah perlu memastikan hubungan antara dunia usaha dan negara berjalan berdasarkan prinsip persaingan yang sehat, transparansi, dan kepastian hukum.

Menurut Amir, perkembangan teknologi dan perubahan sistem ekonomi membuat pengawasan konvensional tidak lagi memadai. Transaksi lintas negara, kepemilikan saham melalui berbagai entitas, dan pergerakan dana internasional menuntut kemampuan penelusuran yang lebih kuat.

Ia juga menyoroti dugaan praktik underpricing atau penetapan harga saham di bawah nilai yang semestinya dalam proses penawaran umum.

Dalam kasus BREN dan CUAN, temuan resmi OJK yang dipublikasikan berkaitan dengan penjatahan saham, penyamaran identitas pihak pemesan, dan konsentrasi kepemilikan saham.

Amir mendorong Presiden Prabowo Subianto memperkuat pengawasan perbankan dan penelusuran transaksi keuangan untuk mencegah keuntungan dari pelanggaran pasar modal berpindah melalui jalur yang sulit diawasi.

Menurut dia, pemerintah perlu memastikan setiap transaksi yang mencurigakan diperiksa secara menyeluruh, termasuk sumber dana, penerima manfaat akhir, dan kemungkinan penggunaan rekening atau badan usaha lain untuk menyamarkan kepemilikan.

Pengawasan tersebut, menurut Amir, harus melibatkan lembaga yang memiliki kewenangan sesuai bidangnya. OJK berperan dalam pengawasan dan penegakan hukum sektor jasa keuangan, sedangkan Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) memiliki peran penting dalam analisis transaksi keuangan yang berkaitan dengan dugaan tindak pidana pencucian uang.

Ia juga mengusulkan agar pemerintah membangun mekanisme pengelolaan denda yang transparan dan dapat diawasi lembaga negara.

“Denda harus dikelola melalui mekanisme yang jelas, tercatat, dan dapat dipertanggungjawabkan. DPR dan PPATK dapat menjalankan fungsi pengawasan sesuai kewenangannya, sehingga masyarakat mengetahui bagaimana uang tersebut dikelola,” demikian gagasan yang disampaikan Amir.

Secara hukum, penerimaan negara dari denda harus mengikuti ketentuan yang berlaku. Tidak semua dana denda dapat langsung diperlakukan sebagai penerimaan negara bukan pajak (PNBP), karena penentuan status penerimaan dan pihak yang berhak menerimanya bergantung pada dasar hukum serta mekanisme penyetoran yang berlaku.

Karena itu, usulan mengenai rekening khusus, pengawasan, dan penyetoran ke kas negara perlu dirumuskan secara terperinci agar tidak bertentangan dengan aturan keuangan negara.

Amir juga menghubungkan persoalan ekonomi nasional dengan kebijakan hilirisasi sumber daya alam. Menurut dia, perubahan rantai pasok dan kebijakan pengolahan sumber daya di dalam negeri dapat memengaruhi kepentingan kelompok usaha maupun negara mitra dagang.

Ia berpandangan bahwa pemerintah perlu mengantisipasi kemungkinan munculnya tekanan ekonomi dan pembentukan opini negatif terhadap kebijakan nasional ketika perubahan tersebut memengaruhi kepentingan tertentu.

Amir menilai pemerintah perlu menggabungkan kemampuan intelijen ekonomi dengan pengawasan perdagangan dan keuangan. Tujuannya, menurut dia, agar negara dapat memahami pergerakan kepentingan lintas negara tanpa mengabaikan keterbukaan informasi, hukum, dan hak para pelaku usaha.

Dalam pandangannya, Amir juga mendorong Prabowo mengevaluasi hubungan Indonesia dengan Dana Moneter Internasional (IMF) dan Bank Dunia. Ia mengusulkan agar pemerintah mengkaji kembali kebijakan dan pola kerja sama dengan kedua lembaga tersebut apabila dinilai tidak sesuai dengan kebutuhan pembangunan nasional.

Amir memperingatkan bahwa perubahan besar dalam hubungan ekonomi internasional perlu dilakukan dengan perhitungan matang karena dapat memengaruhi kepercayaan investor, nilai tukar rupiah, pembiayaan pembangunan, dan stabilitas keuangan.

Amir turut menyinggung kemungkinan pemanfaatan dana nasional yang disebutnya sebagai Global Collateral Account (GCA).

Menurut gagasan Amir, dana yang tersedia dapat diarahkan untuk investasi produktif dan mengurangi ketergantungan terhadap pembiayaan dalam mata uang asing. Ia juga menghubungkan upaya tersebut dengan kemungkinan mendorong dedolarisasi, yakni mengurangi penggunaan dolar Amerika Serikat dalam transaksi atau penyimpanan nilai ekonomi tertentu.

Bagi Indonesia, penguatan transaksi mata uang lokal dengan negara mitra dapat menjadi salah satu pilihan untuk mengurangi sebagian kebutuhan dolar. Namun, efektivitasnya perlu dinilai berdasarkan manfaat perdagangan, biaya transaksi, likuiditas, dan stabilitas keuangan.

Pada akhirnya, Amir mengingatkan bahwa pengelolaan ekonomi dan penegakan hukum harus berpijak pada kepentingan rakyat serta konstitusi.

Menurut dia, pemerintah perlu menempatkan kepentingan nasional di atas kepentingan kelompok tertentu, sekaligus menghindari keputusan yang diambil hanya karena tekanan politik atau pertarungan opini.

Ia menekankan pentingnya kembali pada nilai-nilai Undang-Undang Dasar 1945, terutama prinsip bahwa perekonomian nasional harus dikelola untuk sebesar-besarnya kemakmuran rakyat.

Kasus DSSA, BREN, dan CUAN, dalam pandangan Amir, dapat menjadi momentum untuk memperkuat pengawasan pasar modal, menelusuri aliran dana secara sah, memperbaiki tata kelola penerimaan negara, serta memastikan kebijakan ekonomi tidak dikuasai kepentingan sempit.

Tantangan pemerintah bukan hanya menjatuhkan sanksi, melainkan memastikan penegakan hukum berjalan konsisten, hak pihak-pihak yang diperiksa tetap dihormati, dan setiap penerimaan negara dikelola secara terbuka serta dapat dipertanggungjawabkan kepada publik.

MoneyTalk.id, Jakarta – PT Dian Swastatika Sentosa Tbk (DSSA), perusahaan yang berada dalam kelompok usaha Sinar Mas, menjadi sorotan setelah Otoritas Jasa Keuangan (OJK) mengumumkan temuan manipulasi perdagangan saham yang melibatkan sejumlah nasabah perorangan dan institusi melalui beberapa perusahaan efek. OJK menetapkan sanksi administratif berupa denda Rp1,5 triliun kepada pihak-pihak terkait yang melakukan pelanggaran dalam transaksi saham DSSA.

Kasus ini membuka kembali perhatian terhadap tata kelola pasar modal, transparansi transaksi saham, serta perlindungan investor. Namun, ada hal penting yang perlu digarisbawahi: denda Rp1,5 triliun tersebut dikenakan kepada pihak-pihak yang melakukan pelanggaran, bukan kepada PT Dian Swastatika Sentosa Tbk sebagai perusahaan penerbit saham. Demikian penjelasan OJK dalam siaran pers pada 16 Oktober 2026. (Sumber OJK).

Dalam pemeriksaan perdagangan saham DSSA, OJK menemukan praktik manipulasi pasar yang dilakukan secara terencana dan terstruktur oleh nasabah perorangan maupun institusi melalui sejumlah anggota bursa. Menurut OJK, praktik tersebut menyebabkan harga saham DSSA mengalami kenaikan signifikan.

OJK menyebut pemeriksaan mencakup perdagangan saham pada periode 2024 hingga 2026. Dalam prosesnya, regulator meminta data dan dokumen dari anggota bursa serta menelusuri aliran dana pihak-pihak yang diduga terlibat.

OJK juga telah memanggil sedikitnya 12 direksi perusahaan efek, 15 orang perorangan, dan 11 badan hukum asing untuk kepentingan pemeriksaan.

Selain itu, regulator menemukan bukti pelanggaran oleh direksi perusahaan efek dan menindaklanjutinya dengan pembekuan izin individu yang bersangkutan.

Temuan tersebut memperlihatkan bahwa persoalan yang muncul bukan hanya berkaitan dengan pergerakan harga saham, melainkan juga integritas transaksi di pasar modal. Investor membutuhkan pasar yang transparan agar harga saham mencerminkan permintaan dan penawaran yang wajar, bukan hasil manipulasi.

Di luar persoalan pasar modal, kinerja keuangan DSSA juga menarik dicermati. Perusahaan ini masih membukukan laba dalam jumlah besar, tetapi laporan tahun 2025 memperlihatkan tekanan dibandingkan tahun sebelumnya.

Berdasarkan publikasi kinerja perusahaan pada 25 Maret 2026, DSSA mencatat pendapatan usaha sebesar US$2,79 miliar sepanjang 2025, dengan laba tahun berjalan US$361,20 juta. Total aset tercatat US$4,41 miliar dan ekuitas US$2,26 miliar.

Sementara itu, analisis yang dipublikasikan EmitenNews pada 19 Mei 2026 menyebut pendapatan DSSA pada 2025 turun sekitar 7,5% dibandingkan tahun sebelumnya. Laba bersih yang dapat diatribusikan kepada pemilik entitas induk tercatat US$230,53 juta, turun sekitar 25,41%.

Angka laba tahun berjalan US$361,20 juta dan laba yang diatribusikan kepada pemilik entitas induk US$230,53 juta merupakan pos laporan keuangan yang berbeda. Keduanya tidak boleh dipertukarkan ketika menilai profitabilitas perusahaan.

Penurunan pendapatan dan laba pada 2025 menjadi perhatian karena bisnis batu bara masih berperan penting dalam menghasilkan pendapatan dan arus kas perusahaan. Perubahan harga komoditas dapat memengaruhi kemampuan perusahaan mempertahankan margin keuntungan.

Dengan demikian, besarnya laba tidak otomatis berarti perusahaan bebas dari risiko bisnis. Investor tetap perlu melihat sumber laba, arus kas, kewajiban keuangan, dan kebutuhan pendanaan untuk ekspansi.

Persoalan lain yang layak dicermati adalah peningkatan kewajiban keuangan perusahaan ketika DSSA memperluas bisnisnya ke sektor teknologi dan infrastruktur digital.

Analisis EmitenNews pada Mei 2026 menyebut total liabilitas DSSA pada akhir 2025 meningkat dari sekitar US$1,75 miliar menjadi US$2,15 miliar. Kenaikan tersebut berlangsung ketika laba bersih perusahaan mengalami penurunan.

Peningkatan liabilitas tidak dengan sendirinya berarti perusahaan mengalami kesulitan membayar utang. Untuk menilai risikonya, perlu diperiksa komposisi kewajiban, jadwal jatuh tempo, beban bunga, arus kas operasi, serta kemampuan perusahaan menghasilkan uang tunai untuk memenuhi pembayaran.

DSSA tengah mengembangkan bisnis infrastruktur digital, internet, pusat data, dan energi terbarukan. Ekspansi semacam ini membutuhkan investasi besar dan dapat memberikan peluang pertumbuhan jangka panjang, tetapi juga menimbulkan risiko apabila pendapatan baru tidak tumbuh sesuai target.

Pertanyaan yang perlu dijawab melalui laporan keuangan terperinci adalah seberapa besar ekspansi dibiayai oleh utang, berapa kewajiban yang segera jatuh tempo, dan sejauh mana arus kas operasional mampu menopang investasi tersebut.

Hingga informasi yang ditelaah dalam laporan ini, belum terdapat dasar terverifikasi untuk menyatakan DSSA mengalami kredit macet. Utang yang meningkat harus dibedakan dari kredit bermasalah atau gagal bayar. Klaim mengenai kredit macet memerlukan bukti dari laporan perusahaan, kreditur, atau dokumen resmi yang relevan.

Kinerja pada paruh pertama 2026 menunjukkan gambaran berbeda dari tekanan yang terjadi sepanjang 2025.

Dalam publikasi tertanggal 1 Oktober 2026, DSSA menyatakan pendapatan semester I 2026 mencapai US$1,77 miliar, naik 34% dibandingkan periode yang sama tahun sebelumnya. Laba yang diatribusikan kepada pemilik entitas induk meningkat 79,6% menjadi US$174,4 juta.

Pada 30 Juni 2026, total aset perusahaan tercatat US$6,08 miliar, ekuitas US$3,05 miliar, dan kas serta setara kas US$723,3 juta.

Perusahaan menyebut bisnis energi, termasuk pertambangan dan perdagangan batu bara, masih menjadi salah satu penopang arus kas. Sementara itu, segmen teknologi dan infrastruktur digital mencatat pendapatan US$182,2 juta, meningkat 89,3% dibandingkan periode yang sama tahun sebelumnya.

Angka tersebut menunjukkan bahwa DSSA masih mampu mencatat pertumbuhan pada semester pertama 2026. Karena itu, persoalan yang muncul di pasar modal tidak boleh serta-merta ditafsirkan sebagai bukti bahwa perusahaan sedang merugi atau tidak mampu memenuhi kewajiban keuangannya.

Meski demikian, pertumbuhan laba juga tidak menghapus persoalan tata kelola perdagangan saham yang telah ditemukan OJK. Kinerja operasional perusahaan dan kepatuhan transaksi di pasar modal merupakan dua persoalan berbeda yang perlu dinilai secara terpisah.

Kasus DSSA menegaskan pentingnya membedakan kondisi fundamental perusahaan dari perilaku pihak-pihak yang memperdagangkan sahamnya.

Perusahaan dapat membukukan laba besar, memperluas aset, dan mengembangkan bisnis baru. Pada saat yang sama, transaksi sahamnya tetap dapat menjadi objek pemeriksaan regulator apabila terdapat dugaan pelanggaran pasar modal.

Sebaliknya, temuan manipulasi perdagangan saham tidak otomatis membuktikan bahwa seluruh laporan keuangan perusahaan bermasalah, bahwa utangnya macet, atau bahwa perusahaan mengalami kerugian operasional.

Bagi investor, sejumlah indikator perlu diperiksa secara bersamaan, mulai dari pertumbuhan pendapatan, laba bersih, arus kas operasi, total liabilitas, beban bunga, jatuh tempo pinjaman, hingga transaksi saham dan keterbukaan informasi perusahaan.

OJK sendiri menyatakan penegakan hukum terhadap transaksi DSSA merupakan bagian dari upaya memperkuat integritas pasar modal. Sanksi yang diumumkan menjadi pengingat bahwa pergerakan harga saham yang tajam harus ditopang oleh mekanisme perdagangan yang wajar dan transparan.

Pada akhirnya, pertanyaan penting bagi investor bukan hanya berapa besar laba DSSA atau seberapa cepat bisnis digitalnya berkembang. Investor juga perlu memahami apakah ekspansi perusahaan ditopang oleh arus kas yang memadai, bagaimana kewajiban keuangannya dikelola, dan apakah perdagangan sahamnya berlangsung sesuai aturan.

MoneyTalk.id,Jakarta – Wakil Sekretaris Jenderal (Wasekjen) DPP Partai Demokrat, Jansen Sitindaon, mendesak Komisi XI DPR RI segera memanggil Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK) menyusul anjloknya Indeks Harga Saham Gabungan (IHSG) sebesar 8,01 persen pada pembukaan perdagangan Jumat (16/10/2026).

Menurut Jansen, kejatuhan IHSG hingga menyentuh level 5.393,92 tersebut menjadi peringatan serius bagi tata kelola, kredibilitas, dan sistem pengawasan pasar modal Indonesia. Gejolak yang berujung pada penghentian sementara perdagangan atau trading halt itu, menurut dia, tidak boleh diperlakukan sebagai kejadian pasar biasa tanpa evaluasi mendalam.

Jansen menilai, di balik angka penurunan indeks, terdapat kepentingan jutaan investor yang menggantungkan harapan pada pasar modal. Mereka bukan hanya perusahaan besar atau pemilik modal raksasa, melainkan juga masyarakat biasa yang menyisihkan sebagian penghasilan dan tabungan untuk membangun masa depan finansial.

“Saya mendesak Komisi XI DPR RI segera memanggil BEI dan OJK. Kita tidak bisa terus-menerus menyaksikan pasar modal kita mengalami gejolak ekstrem tanpa evaluasi menyeluruh dan pertanggungjawaban yang jelas,” kata Jansen dalam pernyataan terbukanya, Jumat (16/10/2026).

Ia meminta DPR menggunakan kewenangan pengawasannya untuk mengevaluasi tata kelola bursa, integritas perdagangan, dugaan manipulasi pasar, serta efektivitas penegakan hukum terhadap berbagai pelanggaran di pasar modal.

Menurut Jansen, apabila ditemukan kelemahan sistemik, praktik manipulasi, atau kegagalan pengawasan, persoalan tersebut harus diungkap secara transparan dan ditindak sesuai ketentuan hukum yang berlaku.

Ia mengingatkan agar penjelasan regulator tidak berhenti pada pernyataan normatif yang hanya meredakan kekhawatiran publik untuk sementara waktu.

Jansen Rasakan Ketidakstabilan Pasar Modal

Jansen mengaku telah berada di pasar modal Indonesia selama hampir lima bulan terakhir. Dari pengalamannya tersebut, ia menilai terdapat persoalan ketidakstabilan yang perlu mendapat perhatian serius.

Ia mengatakan, investor harus dipandang sebagai bagian penting dari sistem keuangan nasional. Mereka tidak hanya berasal dari kalangan pemodal besar, tetapi juga masyarakat yang menginvestasikan hasil kerja kerasnya dengan harapan memperoleh keuntungan dalam jangka panjang.

Ketika pasar mengalami kejatuhan tajam, dampaknya dapat dirasakan langsung oleh investor ritel. Nilai portofolio mereka bisa menyusut dalam waktu singkat, sementara tidak semua investor memiliki kemampuan yang sama untuk memahami risiko pasar dan faktor-faktor yang memengaruhi pergerakan harga saham.

“Ketika bursa mengalami kejatuhan sedalam ini, kerugian yang mereka alami bukan sekadar statistik. Ada orang yang kehilangan sebagian besar hasil kerja kerasnya. Ada keluarga yang tabungannya menyusut,” ujarnya.

Karena itu, Jansen mempertanyakan sejauh mana tanggung jawab institusi yang mengelola dan mengawasi pasar modal dalam memastikan perdagangan berlangsung secara adil, transparan, dan memiliki mekanisme perlindungan yang memadai.

Meski demikian, ia juga mengakui bahwa investasi saham selalu mengandung risiko. Tidak ada pasar modal yang dapat menjamin harga saham terus meningkat atau memastikan seluruh investor memperoleh keuntungan.

Namun, menurut Jansen, risiko investasi yang wajar harus dibedakan dari potensi kerugian yang timbul akibat lemahnya tata kelola, ketidaktransparanan, dugaan manipulasi, atau kegagalan pengawasan.

“Investor boleh mengalami kerugian karena keputusan investasinya sendiri. Akan tetapi, mereka tidak boleh dibiarkan menanggung risiko akibat sistem yang tidak berintegritas,” tegasnya.

Minta Evaluasi Menyeluruh, Singgung MSCI

Dalam pernyataannya, Jansen juga menyoroti kemungkinan adanya faktor eksternal yang memengaruhi persepsi investor terhadap pasar modal Indonesia, termasuk persoalan yang berkaitan dengan MSCI.

MSCI merupakan penyedia indeks pasar global yang produknya banyak digunakan sebagai acuan oleh pengelola dana investasi internasional. Perubahan klasifikasi, komposisi indeks, maupun penilaian terhadap aksesibilitas pasar dapat memengaruhi keputusan sebagian investor yang menggunakan indeks tersebut sebagai acuan.

Jansen meminta agar evaluasi dilakukan secara objektif untuk memastikan sumber persoalan yang sebenarnya.

“Jangan-jangan bukan mereka yang salah, tapi MSCI yang telah secara keterlaluan menghukum kita. Agar jelas, buka secara transparan,” kata Jansen.

Pernyataan tersebut menunjukkan bahwa ia menginginkan pemeriksaan yang tidak hanya terfokus pada BEI dan OJK, tetapi juga mempertimbangkan faktor eksternal yang mungkin memengaruhi kepercayaan terhadap pasar modal Indonesia.

Meski demikian, dugaan mengenai penyebab kejatuhan IHSG perlu dibuktikan melalui data transaksi, kondisi likuiditas, perilaku investor, serta penjelasan resmi dari pihak-pihak terkait. Penurunan indeks secara tajam tidak dengan sendirinya membuktikan adanya manipulasi atau kegagalan pengawasan.

Karena itu, menurut Jansen, pemeriksaan yang menyeluruh diperlukan agar pemerintah, DPR, dan regulator dapat mengambil keputusan berdasarkan fakta, bukan asumsi.

Usulkan Penghentian Perdagangan Jika Diperlukan

Jansen bahkan membuka kemungkinan penghentian sementara perdagangan bursa secara lebih luas apabila evaluasi profesional menemukan persoalan mendasar yang membutuhkan penanganan khusus.

Ia menegaskan, opsi tersebut bukan dimaksudkan untuk menutupi penurunan indeks atau menghindari kenyataan bahwa investor sedang menghadapi risiko. Penghentian perdagangan, menurut dia, harus dipertimbangkan berdasarkan indikator yang jelas, evaluasi profesional, dan rencana pemulihan yang transparan.

“Apabila persoalan mendasar ini tidak dapat segera diatasi, pemerintah dan regulator harus mempertimbangkan langkah-langkah luar biasa untuk melindungi investor. Bahkan jika perlu perdagangan bursa dihentikan sementara secara terukur,” ujarnya.

Dalam sistem pasar modal, mekanisme trading halt merupakan instrumen untuk menghentikan perdagangan sementara ketika terjadi kondisi tertentu yang telah diatur. Langkah tersebut dapat memberikan waktu bagi pelaku pasar untuk mencerna informasi dan membantu meredam kepanikan transaksi.

Namun, penghentian perdagangan tidak otomatis menyelesaikan persoalan fundamental, memperbaiki tata kelola, atau memulihkan nilai investasi yang telah turun. Efektivitasnya bergantung pada penyebab gejolak, kondisi likuiditas, transparansi informasi, dan kebijakan lanjutan dari regulator.

Oleh sebab itu, Jansen meminta agar mekanisme penghentian perdagangan dan perlindungan investor dievaluasi, sehingga sistem tersebut dapat bekerja secara efektif ketika pasar menghadapi tekanan ekstrem.

Ia juga mengingatkan bahwa gejolak serupa berpotensi kembali terjadi apabila persoalan mendasar tidak ditangani secara serius.

Desak Reformasi Pasar Modal Terukur

Jansen meminta Komisi XI DPR RI tidak berhenti pada pemanggilan pejabat atau penyelenggaraan rapat dengar pendapat. Ia menginginkan adanya agenda reformasi yang memiliki sasaran, jadwal pelaksanaan, dan mekanisme pertanggungjawaban kepada masyarakat.

Ada sejumlah langkah yang menurutnya perlu menjadi perhatian DPR dan regulator.

Pertama, melakukan audit dan evaluasi menyeluruh terhadap tata kelola BEI serta efektivitas pengawasan OJK. Pemeriksaan tersebut perlu mencakup mekanisme pengawasan transaksi, transparansi informasi, dan kemampuan regulator mendeteksi potensi pelanggaran.

Kedua, mengusut setiap dugaan manipulasi pasar, perdagangan terkoordinasi yang melanggar ketentuan, serta tindakan lain yang berpotensi merugikan investor. Penanganan harus didasarkan pada bukti dan dilakukan sesuai hukum, bukan melalui tuduhan tanpa dasar.

Ketiga, mengevaluasi mekanisme penghentian sementara perdagangan dan sistem perlindungan investor ketika terjadi gejolak ekstrem. Evaluasi tersebut diharapkan dapat mengidentifikasi kelemahan prosedur sekaligus memperjelas langkah yang harus diambil ketika tekanan pasar meningkat tajam.

Keempat, menetapkan target perbaikan, tenggat waktu, serta mekanisme pelaporan publik. Dengan demikian, masyarakat dapat memantau apakah rekomendasi hasil evaluasi benar-benar dijalankan atau hanya berhenti sebagai dokumen kebijakan.

Menurut Jansen, transparansi dan pertanggungjawaban merupakan bagian penting dalam membangun kembali kepercayaan masyarakat terhadap pasar modal.

Ia menilai, reformasi tidak boleh berhenti pada langkah komunikasi untuk menenangkan investor. Perubahan harus menyentuh persoalan yang benar-benar memengaruhi integritas perdagangan dan efektivitas pengawasan.

Kepercayaan Investor Menjadi Taruhan

Lebih jauh, Jansen mengingatkan bahwa kredibilitas pasar modal memiliki hubungan erat dengan reputasi Indonesia di mata investor domestik maupun internasional.

Pasar modal merupakan salah satu sarana penghimpunan dana yang dapat mendukung ekspansi perusahaan, pembiayaan kegiatan usaha, dan pertumbuhan ekonomi. Kepercayaan investor menjadi salah satu faktor penting agar fungsi tersebut berjalan dengan baik.

Apabila kepercayaan terhadap pasar modal terus melemah, dampaknya berpotensi meluas melampaui perdagangan saham. Persepsi terhadap kualitas tata kelola, transparansi, dan kepastian penegakan hukum juga dapat memengaruhi penilaian investor terhadap iklim investasi nasional.

Namun, pemulihan kepercayaan tidak cukup dilakukan melalui pernyataan optimistis. Investor membutuhkan informasi yang dapat diuji, aturan yang diterapkan secara konsisten, serta penanganan pelanggaran yang dapat dipertanggungjawabkan.

Jansen menilai, persoalan tersebut masih dapat diperbaiki apabila seluruh pihak terkait memiliki kemauan untuk melakukan evaluasi secara terbuka dan menjalankan reformasi secara konsisten.

Ia juga menegaskan bahwa pernyataannya bukan bertujuan menyebarkan kepanikan atau menyalahkan pihak tertentu sebelum pemeriksaan dilakukan. Ia ingin mendorong agar gejolak pasar menjadi momentum untuk menguji kualitas sistem pengawasan dan perlindungan investor.

DPR Diminta Tidak Menunda Evaluasi

Di akhir pernyataannya, Jansen kembali mendesak Komisi XI DPR RI segera mengambil langkah konkret dengan memanggil BEI dan OJK serta meminta penjelasan mengenai penyebab penurunan IHSG, pelaksanaan pengawasan, dan langkah pemulihan yang disiapkan.

Ia menilai, semakin lama persoalan mendasar dibiarkan tanpa penjelasan yang memadai, semakin besar risiko memburuknya kepercayaan masyarakat.

“Jangan biarkan investor Indonesia berjuang sendirian menghadapi risiko yang seharusnya dapat dicegah melalui tata kelola dan pengawasan yang baik,” ujarnya.

Jansen juga meminta agar hasil evaluasi nantinya disampaikan secara terbuka kepada publik. Menurut dia, masyarakat berhak mengetahui persoalan yang terjadi, langkah yang diambil regulator, dan pihak yang harus bertanggung jawab apabila ditemukan pelanggaran.

Bagi Jansen, pertanyaan mengenai penyebab IHSG anjlok tidak boleh berhenti pada faktor teknis perdagangan atau sentimen pasar. DPR dan regulator juga harus memastikan apakah mekanisme pengawasan yang tersedia sudah berjalan sebagaimana mestinya.

“Lebih baik kita mengambil langkah tegas sekarang. Ini tidak bisa lagi ditunda sebelum jatuh lebih banyak lagi korban. Utamanya ekonomi kita dan kepercayaan terhadap Indonesia runtuh lebih jauh,” pungkasnya.

Desakan Jansen tersebut menempatkan Komisi XI DPR RI, BEI, dan OJK pada tuntutan yang sama: memberikan penjelasan yang transparan, mengevaluasi penyebab gejolak, serta memastikan bahwa setiap dugaan pelanggaran diperiksa berdasarkan bukti.

Pada akhirnya, pasar modal yang sehat bukanlah pasar yang selalu mencatatkan kenaikan indeks, melainkan pasar yang memiliki aturan jelas, pengawasan efektif, informasi transparan, dan mekanisme penegakan hukum yang dapat dipercaya masyarakat.

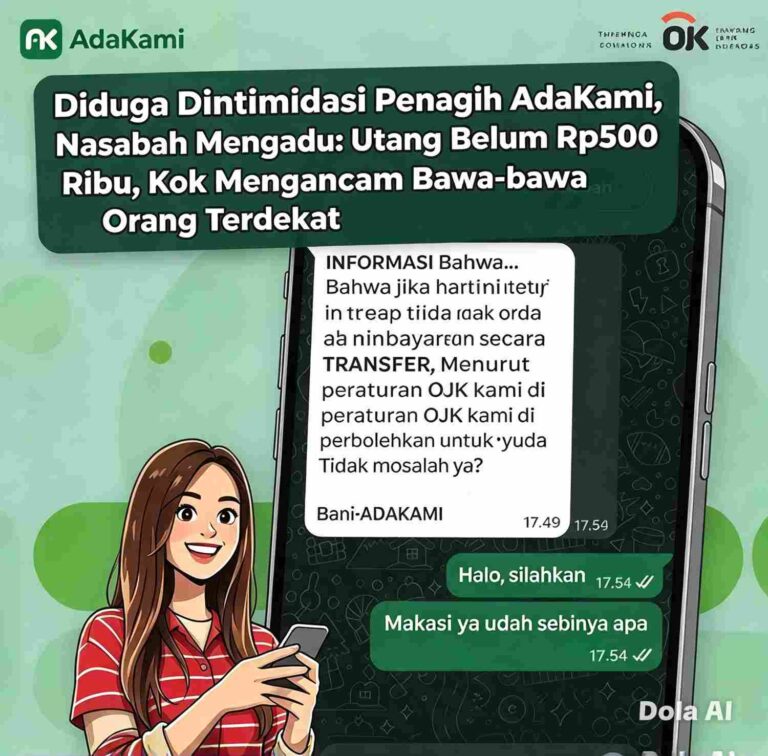
MoneyTalk.id, Jakarta – Praktik penagihan pinjaman online (pinjol) kembali menjadi sorotan setelah akun Threads @_memaself mengungkapkan dugaan intimidasi yang mengatasnamakan Bani-AdaKami. Dalam unggahannya, akun tersebut memperlihatkan pesan WhatsApp yang meminta pembayaran segera dan menyebut akan mencari informasi mengenai keberadaan nasabah melalui orang-orang terdekatnya.

Pesan tersebut memunculkan pertanyaan mengenai batas kewenangan penagih pinjaman online. Apakah aturan Otoritas Jasa Keuangan (OJK) benar-benar membolehkan penagih menghubungi orang-orang di sekitar nasabah dengan cara seperti yang dikeluhkan tersebut?

Dalam pesan yang dibagikan akun @_memaself, pengirim menyatakan bahwa apabila pembayaran tidak dilakukan melalui transfer pada hari itu, pihaknya diperbolehkan berdasarkan peraturan OJK untuk menggali informasi terbaru mengenai keberadaan penerima pinjaman.

Pengirim pesan itu juga menyebut nomor-nomor lain yang tercatat dalam sistem, yang kemungkinan merupakan nomor orang terdekat, rekan kantor, atau tetangga nasabah.

“Informasi bahwa jika hari ini tetap tidak ada pembayaran secara transfer, menurut peraturan OJK kami diperbolehkan untuk menggali informasi terbaru dan keberadaan terbaru Anda, ke semua nomor yang ada di sistem yang mungkin orang terdekat, rekan kantor, atau tetangga Anda. Tidak masalah ya?” demikian bunyi pesan yang diunggah tersebut.

Pesan itu membuat @_memaself mempertanyakan dasar aturan yang digunakan penagih. Ia kemudian mengirimkan pesan langsung atau direct message (DM) kepada akun Instagram resmi AdaKami, @adakami.id, untuk meminta penjelasan.

“Emang ada peraturan OJK intimidasi kaya gini?” tulisnya.

Ia menegaskan tidak mempermasalahkan penagihan apabila dilakukan secara profesional. Namun, ia keberatan jika penagihan disertai pernyataan yang dinilainya mengandung ancaman terhadap privasi dan orang-orang di sekitarnya.

“Halo min, kalau Anda menagih dengan profesional, mungkin saya bisa terima, tapi kenapa di sini ada unsur mengancam yaa?” tulisnya.

Dalam pengaduannya, @_memaself juga menjelaskan bahwa kewajiban pembayaran yang tersisa menurut pengakuannya tidak sampai Rp500 ribu. Ia menyebut pembayaran pinjamannya tinggal satu kali lagi dan merasa selama ini telah berupaya membayar tepat waktu.

“Utang saya tinggal sekali lagi, dan tidak sampai berjuta-juta, dan juga tidak sampai Rp500 ribu. Tapi berasa saya punya utang triliunan ke Anda,” ungkapnya.

Keluhan tersebut menggambarkan persoalan yang kerap menjadi perhatian dalam industri pinjaman digital, yakni bagaimana perusahaan menjalankan penagihan tanpa membuat konsumen merasa tertekan atau kehilangan rasa aman.

Meski demikian, isi pesan dan kronologi yang disampaikan akun tersebut masih perlu diverifikasi secara independen. Belum dapat dipastikan apakah pengirim pesan benar-benar merupakan petugas AdaKami, pihak ketiga yang bekerja sama dengan perusahaan, atau orang lain yang menggunakan nama perusahaan tersebut.

Identitas pengirim, hubungan nomor WhatsApp dengan perusahaan, serta konteks komunikasi sebelumnya menjadi bagian penting untuk memastikan duduk perkara.

Menanggapi pesan yang dikirimkan melalui media sosial, akun resmi AdaKami memberikan jawaban yang mengarahkan pengaduan ke saluran layanan konsumen perusahaan.

“Jika terdapat keluhan atau kendala terkait aplikasi AdaKami, silakan sampaikan detailnya melalui media sosial resmi AdaKami atau melalui telepon 1500-77, email tanya@adakami-cs.id, dan live chatting di aplikasi,” demikian jawaban yang dibagikan dalam unggahan tersebut.

Namun, berdasarkan jawaban yang dikutip itu, belum terlihat penjelasan khusus mengenai apakah pesan WhatsApp yang dikeluhkan benar berasal dari petugas penagihan AdaKami dan apakah ancaman menghubungi orang terdekat sesuai dengan prosedur perusahaan.

Karena itu, klarifikasi lebih lanjut diperlukan agar persoalan ini tidak berhenti pada pertukaran pesan di media sosial. Perusahaan perlu memastikan keaslian identitas penagih, memeriksa isi komunikasi, serta menjelaskan prosedur yang berlaku apabila ditemukan pelanggaran oleh petugas internal maupun pihak ketiga.

Pernah Disorot dalam Kasus Dugaan Teror Penagihan pada 2023

Nama AdaKami sebelumnya pernah menjadi perhatian publik pada September 2023 setelah beredar informasi di media sosial mengenai dugaan nasabah bunuh diri yang dikaitkan dengan perlakuan penagih utang. Kasus tersebut memicu desakan agar praktik penagihan pinjaman online dievaluasi.

Otoritas Jasa Keuangan (OJK) pada 21 September 2023 mengumumkan telah memanggil PT Pembiayaan Digital Indonesia atau AdaKami untuk meminta klarifikasi mengenai informasi dugaan korban bunuh diri, teror penagihan, serta tingginya bunga dan biaya pinjaman.

Dalam keterangan saat itu, OJK menyebut AdaKami telah melakukan investigasi awal, tetapi belum menemukan debitur yang sesuai dengan informasi yang beredar. Perusahaan juga menyampaikan bahwa pemeriksaan awal atas pengaduan terkait dugaan praktik penagihan bermasalah belum menemukan bukti lengkap.

Perlu ditegaskan, pemanggilan tersebut merupakan bagian dari proses klarifikasi dan tidak dengan sendirinya membuktikan bahwa perusahaan bertanggung jawab atas dugaan yang beredar saat itu.

Meski demikian, persoalan penagihan yang kembali dikeluhkan konsumen menunjukkan pentingnya pengawasan terhadap perilaku petugas penagihan, termasuk pihak ketiga yang ditunjuk perusahaan.

OJK Melarang Penagihan dengan Ancaman dan Intimidasi

Dalam Surat Edaran OJK Nomor 19/SEOJK.06/2023 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi, terdapat ketentuan mengenai etika penagihan. Penagih tidak diperkenankan menggunakan ancaman, kekerasan, tekanan fisik maupun verbal, atau tindakan yang bersifat mempermalukan dan mengintimidasi penerima dana.

Aturan tersebut juga membatasi penagihan agar tidak dilakukan kepada pihak selain penerima dana serta melarang komunikasi yang terus-menerus dan mengganggu.

Dengan demikian, pernyataan bahwa penagih diperbolehkan mencari informasi melalui seluruh nomor orang terdekat, rekan kantor, atau tetangga tidak dapat langsung dibenarkan hanya dengan menyebut peraturan OJK. Pelaksanaannya harus dinilai berdasarkan ketentuan penagihan, perlindungan data pribadi, tujuan penggunaan kontak, serta apakah tindakan tersebut mengandung ancaman atau intimidasi.

OJK juga menegaskan bahwa penyelenggara pinjaman daring tetap bertanggung jawab atas dampak kerja sama dengan pihak ketiga yang ditunjuk untuk melakukan penagihan.

Karena itu, apabila pesan yang diterima @_memaself benar berasal dari petugas atau mitra penagihan AdaKami, perusahaan perlu memberikan penjelasan mengenai identitas pengirim dan kesesuaian tindakannya dengan prosedur yang berlaku.

Perusahaan Perlu Memberikan Klarifikasi

Keluhan @_memaself menjadi pengingat bahwa penagihan utang harus berjalan beriringan dengan perlindungan konsumen. Nasabah memang berkewajiban menyelesaikan pinjaman sesuai perjanjian, tetapi kewajiban tersebut tidak menghapus hak konsumen untuk memperoleh perlakuan yang profesional dan terbebas dari intimidasi.

Bagi perusahaan penyedia pinjaman digital, kejelasan prosedur penagihan dan pengawasan terhadap petugas merupakan bagian penting dalam menjaga kepercayaan masyarakat.

Sementara itu, konsumen yang merasa mengalami ancaman atau penyalahgunaan data dapat menyimpan tangkapan layar pesan, nomor pengirim, waktu komunikasi, serta bukti pengaduan kepada perusahaan. Pengaduan juga dapat disampaikan melalui Kontak OJK 157, WhatsApp 081-157-157-157, atau email konsumen@ojk.go.id.

Hingga ada pemeriksaan lebih lanjut, dugaan intimidasi dalam kasus yang diungkap @_memaself perlu diperlakukan sebagai pengaduan yang memerlukan verifikasi, bukan sebagai pelanggaran yang telah terbukti dilakukan oleh AdaKami.

Pertanyaan yang perlu dijawab adalah apakah pesan tersebut benar dikirim oleh petugas yang berwenang, apakah penyebutan peraturan OJK digunakan secara tepat, dan apakah perusahaan akan memberikan penjelasan substantif kepada konsumen yang mengadukannya.