12 November 2026

Otoritas Jasa Keuangan (OJK)

MoneyTalk.id,Jakarta  – PT Bank Central Asia Tbk (BCA) kembali mencatatkan kinerja keuangan yang gemilang. Sepanjang tahun 2025, bank swasta terbesar di Indonesia ini membukukan laba bersih sebesar Rp57,56 triliun, mencatatkan pertumbuhan positif sebesar 4,9 persen dibanding perolehan tahun sebelumnya yang berada di angka Rp54,85 triliun.

​Kendati demikian, di balik capaian laba fantastis tersebut, sejumlah catatan kritis mengiringi dinamika operasional bank. Mulai dari besarnya kewajiban keuangan, risiko kredit, sengketa perpajakan, hingga perlindungan dan keamanan dana nasabah, menuntut tata kelola yang semakin transparan dan akuntabel.

​Koordinator Aliansi Seniman Ngeyel Indonesia (ASNI), Pamit Andrianto, menyoroti bahwa besarnya keuntungan korporasi perbankan harus berbanding lurus dengan kepatuhan hukum, keadilan sosial, serta perlindungan optimal terhadap dana masyarakat.

“Pertumbuhan laba puluhan triliun rupiah adalah indikator kesehatan korporasi, namun tolok ukur sejati dari sebuah bank besar terletak pada bagaimana mereka menyelesaikan persoalan hukum, menjaga kepatuhan pajak secara transparan, serta memberikan perlindungan absolut terhadap nasabah dari segala bentuk risiko kerugian,” ujar Pamit Andrianto di Jakarta, Jumat (2/10/2026).

​Berdasarkan laporan keuangan tahun 2025, total aset konsolidasian BCA dan entitas anak mencapai sekitar Rp1.586,8 triliun. Di sisi penghimpunan dana, simpanan nasabah pada perusahaan induk tercatat sebesar Rp1.233,76 triliun. Besarnya dana masyarakat yang dikelola menempatkan faktor kepercayaan publik sebagai pilar utama keberlangsungan bisnis. Dalam hal struktur kewajiban, laporan mencatat utang pajak sekitar Rp3,04 triliun (meningkat dari Rp642,51 miliar pada 2024) serta pinjaman yang diterima sekitar Rp3,25 triliun. Manajemen memastikan bahwa kondisi tersebut diimbangi dengan posisi likuiditas yang solid, di mana rasio Liquidity Coverage Ratio (LCR) berada di level 310,8 persen dan Net Stable Funding Ratio (NSFR) di posisi 158,8 persen pada akhir 2025, menunjukkan kapasitas yang memadai dalam memenuhi seluruh kewajiban jangka pendek maupun panjang.

​Sebagai lembaga intermediasi utama, penyaluran kredit BCA dan entitas anak hingga Desember 2025 mencapai Rp993 triliun atau tumbuh 7,7 persen secara tahunan (year-on-year). Indikator kualitas aset menunjukkan perbaikan yang stabil, dengan Non-Performing Loan (NPL) membaik dari 1,8 persen pada 2024 menjadi 1,7 persen pada 2025, serta rasio Loan at Risk (LAR) yang turun signifikan dari 5,3 persen menjadi 4,8 persen. Meski indikator makroprudensial menunjukkan perbaikan, pengawasan ketat terhadap profil risiko debitur, analisis kelayakan, serta pencadangan yang memadai tetap menjadi kunci untuk menjaga stabilitas sektor keuangan nasional dari potensi guncangan eksternal.

​Catatan publik juga mencakup aspek kepatuhan hukum dan perpajakan. Dokumen resmi Mahkamah Agung mencatat adanya sengketa Pajak Pertambahan Nilai (PPN) antara PT Bank Central Asia Tbk dan Direktur Jenderal Pajak. Melalui Putusan Mahkamah Agung Nomor 5390/B/PK/Pjk/2025 tertanggal 23 Oktober 2025, permohonan Peninjauan Kembali (PK) yang diajukan BCA dikabulkan, yang sekaligus membatalkan putusan Pengadilan Pajak sebelumnya dan mengabulkan permohonan banding perseroan secara berkekuatan hukum tetap. Perkara hukum perpajakan antara korporasi besar dan negara mencerminkan kompleksitas regulasi yang memerlukan pengujian yudisial secara transparan tanpa serta-merta diinterpretasikan sebagai indikasi pelanggaran pidana.

​Di tengah digitalisasi perbankan yang masif, keamanan akun dan perlindungan data nasabah menjadi isu yang paling krusial. Terkait isu dugaan pembobolan dana investasi senilai Rp70 miliar yang sempat beredar pada September 2025, pihak BCA telah memberikan klarifikasi resmi bahwa sistem internal terpantau aman, tidak ada kerugian finansial nasabah, serta pihak bank turut mendukung investigasi pada lembaga sekuritas terkait. Namun demikian, ancaman kejahatan siber terus berkembang. Pada Februari 2026, BCA mengeluarkan peringatan kewaspadaan terhadap modus penipuan baru yang mengatasnamakan petugas pajak—di mana pelaku menggunakan teknik screen sharing dan aplikasi palsu untuk membobol akses perbankan korban.

​Pamit Andrianto menekankan bahwa bank BCA tidak boleh hanya berlindung di balik standar kepatuhan administratif semata ketika nasabah menghadapi kendala keamanan atau keluhan pelayanan. “Standar layanan pengaduan maksimal 10 hari kerja untuk kasus kompleks harus dijalankan secara transparan dan akuntabel. Kepercayaan publik dibangun lewat kecepatan investigasi, keterbukaan informasi, serta keberpihakan nyata kepada keamanan aset nasabah,” tegas Pamit.

​Operasional BCA berada dalam kerangka regulasi dan pengawasan Otoritas Jasa Keuangan (OJK) serta Bank Indonesia, serta menjadi peserta penjaminan LPS hingga batas maksimal Rp2 miliar per nasabah. Kendati pencapaian laba bersih Rp57,56 triliun menunjukkan performa bisnis yang sangat kuat, ukuran keberhasilan institusi perbankan modern diukur secara komprehensif: mulai dari tata kelola yang bersih, kepatuhan hukum, manajemen risiko yang pruden, hingga perlindungan konsumen yang berkeadilan. Pada akhirnya, di tengah dinamika ekonomi dan tantangan digital, kepercayaan masyarakat tetaplah aset yang paling bernilai dan tidak tergantikan.

MoneyTalk.id,Jakarta – Pengamat kebijakan publik sekaligus Guru Besar Sosiologi Hukum Fakultas Hukum Universitas Trisakti, Prof. Dr. Trubus Rahardiansah, mendesak Komisi Pemberantasan Korupsi (KPK) untuk segera memberikan penjelasan terbuka terkait penanganan kasus dugaan korupsi dana Corporate Social Responsibility (CSR) Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK) senilai Rp 28,38 miliar.

Kasus yang diduga melibatkan dua anggota DPR RI, yakni Satori (Fraksi NasDem) dan Heri Gunawan (Fraksi Gerindra), hingga kini dinilai terkatung-katung tanpa kejelasan progres yang pasti kepada publik.

Padahal keduanya telah ditetapkan sebagai tersangka sejak 7 Agustus 2026, namun hingga kini belum dilakukan penahanan dan tidak bisa dilimpahkan ke tahap selanjutnya untuk mendapatkan kepastian hukum.

“Sudah satu tahun lebih menjadi tersangka, tapi tidak ada perkembangan dan tindaklanjutnya. Jangan karena mereka Anggota DPR penanganan korupsi CSR BI ini seperti ditutup-tutupi KPK, dan ditangani setengah hati,” kata Trubus Rahardiansyah, Selasa (29/9/2026).

Trubus menegaskan bahwa masyarakat memiliki hak untuk mengetahui perkembangan kasus korupsi yang melibatkan pejabat publik.

Sebagai lembaga penegak hukum yang dibiayai negara dan dilindungi undang-undang, KPK seharusnya bertindak profesional, transparan, dan akuntabel.

“Publik sangat menunggu dan penasaran apa yang sesungguhnya terjadi. Kalau terkatung-katung begini, persepsi publik bisa menganggap KPK ‘masuk angin’ atau tidak berani menyentuh orang-orang penting seperti Anggota DPR,” ujar Trubus.

Ia menambahkan, keterlibatan anggota legislatif bukan hanya menyangkut personal, melainkan juga merusak citra institusi DPR, BI, maupun KPK itu sendiri.

“Jika biarkan mengambang, hal ini dinilai dapat menimbulkan prasangka bahwa pejabat tertentu sakti dan kebal hukum,” katanya.

Trubus juga menyoroti pola penanganan kasus di lembaga antirasuah tersebut. Ia menilai KPK belakangan ini terkesan lebih banyak menangani kasus-kasus bernilai kecil atau sekadar mengandalkan Operasi Tangkap Tangan (OTT) skala minor.

Seperti kasus korupsi di lingkup akademis di Universitas Jenderal Soedirman (Unsoed), sementara kasus besar bernilai puluhan hingga ratusan miliar antara lain misalnya melibatkan Menteri ATR/Kepala BPN Nusron Wahid terkesan tidak ditangani secara konsisten.

“Jangan sampai muncul dugaan di masyarakat bahwa OTT-OTT kecil ini hanya menjadi skenario atau pengalihan isu untuk menutupi ketidakmampuan KPK menuntaskan kasus besar seperti CSR BI ini,” tegasnya.

Ia mengingatkan agar KPK tidak bekerja di bawah tekanan atau intervensi politik. Jika penanganan kasus terus dibiarkan tanpa kepastian hukum, tingkat kepercayaan publik terhadap KPK sebagai panglima perang pemberantasan korupsi dipastikan akan semakin merosot.

“Publik masih menunggu langkah konkret dan keterangan resmi dari pihak KPK mengenai status hukum serta penanganan berlanjut atas dugaan penyalahgunaan dana CSR BI-OJK tersebut,” pungkas Trubus.

Diketahui, KPK masih menyidik kasus dugaan korupsi dalam penyaluran dana program tanggung jawab sosial dan lingkungan perusahaan (CSR) atau dalam penggunaan dana Program Sosial Bank Indonesia (PSBI) dan Penyuluh Jasa Keuangan (PJK) tahun 2020-2023.

Perkara tersebut bermula dari laporan hasil analisis Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) dan pengaduan masyarakat. Kemudian, KPK melakukan penyidikan umum sejak Desember 2024.

Penyidik KPK telah menggeledah sejumlah lokasi yang diduga menyimpan alat bukti terkait dengan perkara tersebut.

Beberapa lokasi tersebut seperti Gedung Bank Indonesia di Jalan Thamrin, Jakarta Pusat, yang digeledah pada 16 Desember 2024, dan Kantor Otoritas Jasa Keuangan yang digeledah pada 19 Desember 2024.

Pada 7 Agustus 2025, lembaga antirasuah itu menetapkan anggota Komisi XI DPR RI periode 2019-2024 Satori (ST) dan Heri Gunawan (HG) sebagai tersangka kasus tersebut. Keduanya saat ini merupakan anggota DPR RI periode 2024-2029.

Namun, hingga kini kasusnya masih berlarut-larut. Satori dan Heri Gunawan tak kunjung ditahan, meskipun penetapan tersangka keduanya sudah lebih dari satu tahun.

Tidak hanya itu keduanya juga mangkir dari panggilan KPK ketika sudah menjadi tersangka. Satori mangkir dari pemeriksaan KPK pada Senin 31 Agustus 2026, sementara Heri Gunawan mangkir pada pemeriksaan Kamis, 11 Juni 2026.

MoneyTalk.id,Jakarta – Ledakan penggunaan pinjaman daring atau pinjol kembali menjadi sorotan. Di tengah nilai pembiayaan yang menembus lebih dari Rp105 triliun, muncul pertanyaan lebih serius mengenai efektivitas pengawasan negara terhadap industri pinjaman berbasis digital, terutama terhadap praktik pinjol ilegal.

Sorotan tersebut disampaikan Saputra Malik dari Ombudsman RI dalam Podcast Forum Keadilan Madilog, Selasa (29/9/2026). Ia menilai munculnya kembali aplikasi atau layanan pinjol setelah ditutup pemerintah perlu menjadi pertanyaan serius.

Saputra merespons pertanyaan Margi Syarif mengenai kemungkinan adanya pihak-pihak di dalam pemerintahan atau kekuasaan yang membiarkan persoalan pinjol karena memperoleh keuntungan tertentu.

“Sesuatu yang sudah dibiarkan tentu menjadi tanda tanya, kan. Apakah ini sebuah kelalaian atau kesengajaan atau pembiaran,” ujar Saputra.

Data resmi Otoritas Jasa Keuangan (OJK) menunjukkan skala industri pinjaman daring memang terus membesar. Pada Mei 2026, outstanding pembiayaan Pindar mencapai Rp103,73 triliun atau tumbuh 25,60 persen secara tahunan. Angka tersebut meningkat menjadi Rp105,14 triliun pada Juni 2026 dengan pertumbuhan 25,88 persen yoy.

Pada Juli 2026, outstanding kembali meningkat menjadi Rp105,63 triliun dengan pertumbuhan 24,76 persen yoy. Tingkat risiko kredit macet agregat atau TWP90 tercatat 4,32 persen.

Angka tersebut menunjukkan bahwa persoalan pinjaman digital bukan lagi fenomena kecil. OJK mencatat pada Juni 2026 terdapat Rp35,12 triliun pembiayaan Pindar yang disalurkan kepada sektor UMKM, atau sekitar 33,41 persen dari total pembiayaan Pindar.

Namun, persoalan yang disoroti Saputra terutama berkaitan dengan keberadaan pinjol ilegal dan kemampuan negara memutus mata rantai operasionalnya.

“Segala sesuatu akses yang disebutnya di ruang digital itu ada pemerintah pengawasannya. Kami sudah tutup aplikasi ini. Betul, tutup, habis itu muncul lagi,” kata Saputra.

Menurut dia, persoalan tersebut tidak cukup diselesaikan dengan menutup aplikasi satu per satu apabila jaringan dan pelaku di belakangnya tidak ikut dibongkar.

“Ya tadi kerjanya sekadar sebagai obat,” ujarnya.

Pertanyaan kemudian diarahkan kepada aparat penegak hukum. Apakah aparat mengetahui siapa pemain besar di balik aktivitas pinjol ilegal?

Saputra menjawab tegas.

“Pemain besarnya ini pasti tahu. Pasti tahu modusnya, pasti tahu caranya, bahkan mungkin titik wilayahnya di mana,” katanya.

Data OJK menunjukkan penindakan terhadap pinjol ilegal terus berlangsung. Hingga 26 Februari 2026, Satgas PASTI mencatat telah menemukan dan menghentikan 951 entitas pinjaman online ilegal. Secara kumulatif sejak 2017 hingga 26 Februari 2026, jumlah entitas pinjol ilegal yang dihentikan atau diblokir mencapai 12.824.

Bahkan hingga 31 Juli 2026, Satgas PASTI menerima 22.529 pengaduan masyarakat terkait pinjaman online ilegal. Jumlah tersebut merupakan bagian dari 25.875 pengaduan mengenai berbagai aktivitas keuangan ilegal yang diterima Satgas PASTI sepanjang 1 Januari hingga 31 Juli 2026.

Dalam podcast tersebut, Margi juga mempertanyakan asal-usul para pemain pinjol serta kemungkinan adanya motif lain selain keuntungan ekonomi.

Saputra menyebut adanya pemain yang berasal dari sejumlah negara.

“Ada yang dari Cina, Filipin gitu ya, Vietnam,” ujarnya.

Ia kemudian menghubungkan fenomena tersebut dengan perubahan pola eksploitasi ekonomi di era digital.

“Jangan-jangan ini adalah gaya penjajahan baru,” kata Saputra.

Menurut dia, apabila pada masa lalu penjajahan dilakukan melalui penguasaan fisik, maka pada era digital bentuk ancaman dapat muncul melalui tekanan ekonomi yang menyasar masyarakat, termasuk generasi muda.

“Kalau dulu orang fisik, sekarang adalah penjajahan melalui ekonomi yang dirusak generasi muda. Jangankan memikirkan kemajuan bangsa. Hari ini dia selamat aja sudah syukur,” ujarnya.

Saputra juga mengungkapkan pengalaman atau temuan yang menurutnya menunjukkan bagaimana persoalan pinjol dapat berkembang menjadi beban utang yang jauh lebih besar.

“Saya menemukan fakta ada orang yang hanya utang sebenarnya Rp4 juta, tapi kemudian sampai Rp30 juta akibat pinjol,” katanya.

Kasus tersebut menggambarkan persoalan yang sering muncul ketika seseorang menggunakan pinjaman digital untuk menutup kewajiban sebelumnya. Ketika utang baru digunakan untuk membayar utang lama, beban pembayaran dapat terus berputar dan semakin sulit dikendalikan.

OJK sendiri membedakan secara tegas antara penyelenggara Pindar legal dengan layanan pinjaman online ilegal. Masyarakat diminta menggunakan penyelenggara yang telah memperoleh izin OJK.

Pada saat yang sama, pemerintah juga terus melakukan pemblokiran terhadap entitas ilegal. Pada April 2026, misalnya, Satgas PASTI menghentikan kegiatan sebuah perusahaan yang menawarkan jasa penyelesaian masalah pinjol tanpa izin dan bahkan mengarahkan masyarakat menutup utang dengan mengambil pinjaman baru di platform lain.

Persoalan pinjol dengan demikian menghadirkan dua wajah sekaligus. Di satu sisi, Pindar legal berkembang menjadi salah satu sumber pembiayaan masyarakat dan UMKM. Di sisi lain, pertumbuhan ekosistem digital juga diikuti maraknya aktivitas pinjaman ilegal yang terus ditindak regulator.

MoneyTalk.id,Jakarta – Ada kegelisahan yang perlahan tumbuh di tengah masyarakat ketika urusan uang mulai menyentuh rekening bank. Bagi sebagian besar orang, rekening bukan sekadar angka di layar telepon genggam. Di sanalah gaji disimpan, uang sekolah anak ditaruh, hasil usaha dikumpulkan, biaya berobat disiapkan, bahkan tabungan untuk hari tua diamankan.

Karena itu, ketika tiba-tiba saldo berkurang, muncul transaksi yang tidak dikenal, rekening bermasalah, atau nasabah mengalami kesulitan mencairkan simpanannya, persoalannya tidak berhenti pada angka rupiah. Yang ikut tergerus adalah rasa aman.

Keluhan semacam itu belakangan mudah ditemukan di ruang digital. Nasabah mengeluhkan berbagai persoalan transaksi, rekening, pelayanan, hingga dugaan penipuan yang menyeret lembaga jasa keuangan. Pertanyaannya kemudian sederhana, tetapi sangat mendasar: di mana Otoritas Jasa Keuangan (OJK) ketika konsumen merasa tidak terlindungi?

Pertanyaan tersebut tidak lahir dari ruang kosong.

Data resmi OJK justru menunjukkan betapa besarnya volume persoalan yang masuk ke meja regulator. Hingga 14 Agustus 2026, OJK menerima 458.585 permintaan layanan melalui Aplikasi Portal Pelindungan Konsumen (APPK). Dari jumlah tersebut terdapat 70.523 pengaduan. Sebanyak 22.668 pengaduan berasal dari sektor perbankan.

Angka itu tentu tidak otomatis berarti seluruh bank bermasalah. Pengaduan juga tidak dengan sendirinya membuktikan bahwa setiap keluhan merupakan pelanggaran yang dilakukan bank.

Namun, angka tersebut memberikan satu pesan penting: hubungan antara nasabah dan industri jasa keuangan masih menyisakan persoalan perlindungan konsumen yang besar.

Bahkan pada 2025, OJK mencatat 56.620 pengaduan melalui APPK. Sebanyak 20.972 di antaranya berasal dari sektor perbankan. Artinya, persoalan pengaduan perbankan bukan fenomena yang baru muncul tahun ini.

Di sinilah OJK harus diuji.

OJK dibentuk bukan hanya untuk membuat regulasi, mengeluarkan surat edaran, menyelenggarakan edukasi keuangan, atau mengimbau masyarakat agar berhati-hati. OJK mempunyai mandat pengaturan dan pengawasan sektor jasa keuangan sekaligus perlindungan konsumen.

Kalau masyarakat terus-menerus diminta berhati-hati, pertanyaan berikutnya adalah: siapa yang mengawasi lembaga yang mengelola uang masyarakat?

Jangan sampai perlindungan konsumen akhirnya berubah menjadi pola yang membebankan hampir seluruh risiko kepada konsumen.

Nasabah diminta menjaga PIN.

Nasabah diminta menjaga OTP.

Nasabah diminta tidak memberikan data pribadi.

Nasabah diminta berhati-hati terhadap tautan.

Nasabah diminta memeriksa legalitas.

Semua imbauan tersebut memang benar dan penting. Tetapi perlindungan konsumen tidak boleh berhenti pada nasihat agar konsumen lebih waspada.

Sebab bank dan lembaga jasa keuangan mempunyai sistem, teknologi, sumber daya manusia, tata kelola, audit internal, manajemen risiko, serta kewajiban kepatuhan. Mereka bukan pedagang kecil yang bekerja tanpa sistem.

Karena itu, ketika terjadi persoalan yang merugikan nasabah, pengawasan regulator harus mampu menjawab pertanyaan yang lebih besar: apakah sistem pengamanan lembaga tersebut bekerja sebagaimana mestinya? Apakah pengendalian internal berjalan? Apakah ada kelalaian? Apakah ada pelanggaran? Dan apakah konsumen memperoleh pemulihan yang layak?

Keluhan Nasabah Bukan Angka Statistik Belaka

Di balik angka 22.668 pengaduan sektor perbankan sepanjang periode 1 Januari sampai 14 Agustus 2026 itu ada manusia.

Ada pekerja yang mungkin menyimpan gaji.

Ada pedagang kecil yang menyimpan modal.

Ada orang tua yang menabung biaya pendidikan anak.

Ada keluarga yang mengumpulkan uang untuk rumah.

Ada pensiunan yang menggantungkan hidup dari simpanannya.

Karena itu, pendekatan regulator tidak boleh terlalu administratif.

Ketika sebuah pengaduan masuk, jangan melihatnya hanya sebagai nomor registrasi.

Di belakang nomor itu ada kehidupan seseorang.

OJK sendiri sebenarnya menunjukkan bahwa mekanisme perlindungan konsumen telah menghasilkan tindakan. Pada periode 1 Januari sampai 19 Juli 2026, sebanyak 137 Pelaku Usaha Jasa Keuangan (PUJK) melakukan penggantian kerugian konsumen dengan total Rp73,36 miliar, ditambah SGD88,74 dan USD32.500. OJK juga mencatat pemberian 80 peringatan tertulis, enam instruksi tertulis, dan 17 sanksi denda kepada 15 PUJK sampai Juli 2026.

Data tersebut menunjukkan bahwa OJK tidak sepenuhnya diam.

Justru karena itu kritik terhadap OJK menjadi lebih penting.

Jika regulator sudah mempunyai instrumen, kewenangan, data, sistem pengaduan, pengawasan dan sanksi, masyarakat berhak bertanya apakah instrumen tersebut sudah digunakan secara maksimal.

Sebab ukuran keberhasilan regulator bukan berapa banyak aturan yang dibuat.

Ukuran keberhasilan regulator semestinya juga terlihat dari seberapa cepat masalah diketahui, seberapa cepat pelanggaran dihentikan, seberapa cepat korban memperoleh penyelesaian, dan seberapa efektif pelaku usaha dipaksa memperbaiki sistem.

Jangan Menunggu Bank Kolaps

Persoalan pengawasan perbankan semakin penting ketika melihat adanya lembaga bank yang akhirnya harus ditangani secara khusus.

Pada 19 Agustus 2026, misalnya, OJK mencabut izin usaha PT BPR Citra Bersada Abadi di Bekasi. OJK menyebut sebelumnya bank tersebut telah ditempatkan dalam status Bank Dalam Penyehatan sejak Agustus 2025 setelah ditemukan persoalan rasio kewajiban pemenuhan modal minimum dan cash ratio.

Sebulan sebelumnya, pada 7 Juli 2026, OJK juga mencabut izin usaha PT BPR Mataram Mitra Manunggal di Yogyakarta. Setelah izin dicabut, penyelesaian hak dan kewajiban bank dilakukan melalui tim likuidasi yang dibentuk Lembaga Penjamin Simpanan (LPS).

Tentu pencabutan izin bukan berarti OJK tidak bekerja.

Justru tindakan tersebut merupakan bagian dari kewenangan pengawasan.

Tetapi dari perspektif konsumen, pertanyaan yang lebih penting adalah: seberapa dini masalah tersebut terdeteksi?

Regulator idealnya tidak hanya muncul ketika kondisi bank sudah sedemikian buruk sehingga izin usaha harus dicabut.

Pengawasan harus bekerja jauh sebelumnya.

Ibarat dokter, regulator jangan hanya datang ketika pasien sudah berada di ruang ICU.

Pengawasan yang kuat adalah pengawasan yang mampu menemukan gejala ketika penyakit masih bisa disembuhkan.

Ketika Uang Tidak Bisa Dicairkan

Bagi nasabah, salah satu pengalaman paling menakutkan adalah ketika uang yang secara hukum dan administratif merupakan miliknya tiba-tiba tidak bisa digunakan.

Bayangkan seorang pensiunan datang ke bank untuk mencairkan deposito.

Ia sudah menghitung uang tersebut untuk kebutuhan hidup beberapa bulan.

Tetapi kemudian proses pencairan tersendat.

Atau seorang pelaku UMKM membutuhkan dana untuk membayar pemasok, namun rekening bermasalah.

Atau sebuah keluarga membutuhkan uang untuk biaya pendidikan dan mendapati akses terhadap dana mereka mengalami hambatan.

Bagi regulator, persoalan tersebut mungkin disebut sebagai “pengaduan”.

Bagi masyarakat, itu adalah persoalan hidup.

Karena itu, pengawasan sektor perbankan harus mempunyai wajah manusia.

Tidak cukup hanya melihat neraca, rasio, laporan kepatuhan dan angka kesehatan bank. Regulator juga harus melihat bagaimana nasabah mengalami masalah secara nyata.

OJK Jangan Hanya Rajin Mengimbau

Salah satu kritik yang patut diajukan adalah kecenderungan lembaga publik untuk mengedepankan imbauan.

Masyarakat diminta waspada.

Masyarakat diminta literasi.

Masyarakat diminta memahami risiko.

Masyarakat diminta tidak mudah percaya.

Sekali lagi, semua itu penting.

Namun, ada batasnya.

Jangan sampai istilah literasi keuangan digunakan untuk menutupi lemahnya perlindungan terhadap konsumen.

Masyarakat memang harus cerdas.

Tetapi regulator juga harus lebih kuat.

Bank harus mempunyai sistem yang kuat.

Platform pembayaran harus mempunyai pengamanan yang kuat.

Lembaga jasa keuangan harus mempunyai tata kelola yang kuat.

Dan ketika terjadi pelanggaran, sanksi harus memberikan efek jera.

OJK sendiri melaporkan bahwa sepanjang Januari sampai 31 Juli 2026, penyidik OJK telah menyelesaikan 187 perkara di sektor jasa keuangan. Sebanyak 158 perkara telah diputus pengadilan, dengan 153 di antaranya telah berkekuatan hukum tetap.

Ini menunjukkan OJK memiliki fungsi penegakan hukum yang nyata.

Namun, angka tersebut juga menjadi alasan bagi publik untuk meminta transparansi lebih jauh. Masyarakat perlu mengetahui jenis pelanggaran, pola pelanggaran, besarnya kerugian, pihak yang bertanggung jawab, serta bagaimana uang konsumen dipulihkan.

Sebab penegakan hukum yang tidak terlihat hasil akhirnya oleh publik mudah menimbulkan kesan bahwa regulator hanya sibuk dengan proses administrasi.

Ancaman Digital Makin Besar

Persoalan perlindungan nasabah sekarang juga semakin rumit karena kejahatan keuangan bergerak mengikuti teknologi.

OJK bersama Satgas PASTI telah membentuk Indonesia Anti-Scam Centre atau IASC. Sejak beroperasi pada 22 November 2024 hingga 31 Mei 2026, IASC menerima 579.459 laporan masyarakat. Sebanyak 998.558 rekening dilaporkan dan diverifikasi, sementara 515.553 rekening telah diblokir. Dana korban yang berhasil diblokir mencapai sekitar Rp638,9 miliar dan Rp196,93 miliar di antaranya telah dikembalikan kepada korban.

Angka tersebut memperlihatkan betapa seriusnya ancaman terhadap keamanan uang masyarakat.

Modusnya pun semakin beragam.

Ada social engineering.

Ada remote access.

Ada QRIS palsu.

Ada pemalsuan dokumen pembayaran.

Ada penipuan lanjutan terhadap korban lama dengan modus recovery scam.

Artinya, pengawasan sektor keuangan tidak lagi cukup hanya dilakukan dengan cara konvensional.

Regulator harus mampu mengejar teknologi yang digunakan pelaku kejahatan.

Jadi, Apakah OJK Mandul?

Di sinilah istilah “letoy dan mandul” perlu dibaca sebagai kritik keras, bukan kesimpulan statistik.

Faktanya, OJK memiliki aktivitas pengawasan, memberikan sanksi, menerima pengaduan, melakukan penyidikan dan berkoordinasi dengan aparat penegak hukum.

Tetapi pertanyaan kritisnya adalah apakah semua itu sudah terasa cukup cepat dan cukup kuat bagi masyarakat yang menjadi korban.

Kalau pengaduan terus berdatangan, sementara masyarakat masih merasa harus berjuang sendiri ketika menghadapi persoalan dengan lembaga keuangan, berarti ada pekerjaan rumah besar dalam sistem perlindungan konsumen.

Regulator harus berani masuk lebih dalam.

Bukan hanya menunggu laporan.

Bukan hanya melakukan pemeriksaan setelah masalah muncul.

Bukan hanya mengeluarkan peringatan.

Tetapi membangun sistem deteksi dini yang mampu membaca gejala sebelum kerugian konsumen membesar.

OJK Harus Berdiri di Sisi Kepentingan Publik

Perbankan adalah bisnis kepercayaan.

Nasabah menyerahkan uangnya karena percaya bahwa bank mampu menjaga, mengelola dan mengembalikannya sesuai ketentuan.

Karena itu, pengawasan perbankan pada dasarnya adalah pengawasan terhadap kepercayaan publik.

Sekali kepercayaan runtuh, dampaknya tidak berhenti pada satu rekening.

Ia bisa merambat menjadi kepanikan.

Karena itu OJK tidak boleh menjadi regulator yang hanya terlihat ketika mengeluarkan aturan atau konferensi pers.

OJK harus terlihat ketika masyarakat membutuhkan perlindungan.

Nasabah yang dirugikan harus memperoleh jawaban.

Pengaduan harus mempunyai batas waktu penyelesaian yang jelas.

Bank yang bermasalah harus segera diperiksa.

Manajemen yang lalai harus dimintai pertanggungjawaban sesuai hukum.

Dan ketika ditemukan pelanggaran, sanksi harus transparan.

Pada akhirnya, masyarakat tidak membutuhkan regulator yang hanya pandai mengatakan “hati-hati”.

Masyarakat membutuhkan regulator yang mampu memastikan bahwa lembaga yang dipercaya mengelola uang mereka juga benar-benar diawasi.

OJK sudah memiliki kewenangan.

OJK juga memiliki data.

OJK memiliki instrumen sanksi.

OJK memiliki fungsi penyidikan.

Bahkan OJK mempunyai kanal pengaduan melalui APPK dan layanan konsumen 157.

Maka tantangannya sekarang bukan lagi soal apakah OJK mempunyai alat.

Pertanyaannya adalah seberapa tajam alat tersebut digunakan untuk melindungi masyarakat.

Jika pengawasan terlalu lambat, masyarakat yang menanggung akibatnya.

Jika sanksi terlalu ringan, pelanggaran berpotensi berulang.

Jika regulator hanya datang setelah masalah membesar, nasabah bisa kehilangan kepercayaan.

Dan jika kepercayaan terhadap industri keuangan mulai retak, yang dipertaruhkan bukan hanya uang seseorang, tetapi juga kepercayaan publik terhadap sistem keuangan nasional.

Karena itu, kritik “OJK letoy dan mandul” semestinya tidak dibalas dengan defensif.

Jawabannya harus diberikan melalui kinerja yang bisa dilihat masyarakat: pengawasan yang lebih dini, penindakan yang lebih tegas, penyelesaian pengaduan yang lebih cepat, dan pemulihan kerugian konsumen yang lebih nyata.

Sebab uang rakyat bukan sekadar angka dalam laporan.

Di balik setiap rekening ada kehidupan.

Dan di situlah negara diuji: ketika rakyat menyerahkan uangnya kepada sistem keuangan, siapa yang memastikan mereka benar-benar terlindungi?

Penulis : Rokhmat Widodo, pemerhati politik dan ekonomi

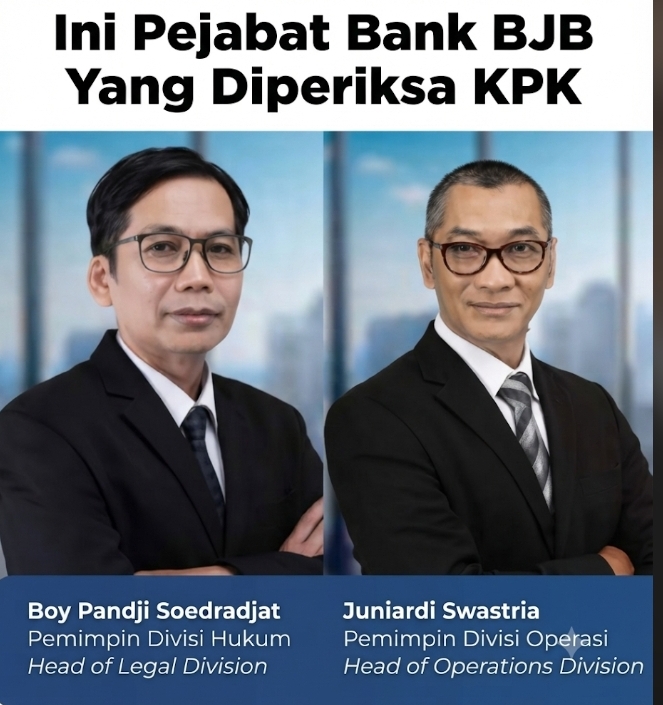
MoneyTalk.id, Jakarta – Pengusutan dugaan korupsi pengadaan jasa agensi iklan di PT Bank Pembangunan Daerah Jawa Barat dan Banten Tbk atau bank bjb periode 2021–2023 terus bergulir. Komisi Pemberantasan Korupsi (KPK) memeriksa tiga pejabat aktif bank bjb sebagai saksi pada 15 September 2026.

Ketiga pejabat tersebut yakni Purwana Bagja selaku Manajer Grup Marketing Komunikasi atau Marcom bank bjb, Boy Panji Soedrajat selaku Pimpinan Divisi Hukum bank bjb, serta Juniardi Swastria selaku Pemimpin Divisi Operasi bank bjb.

Pemeriksaan tersebut berlangsung di tengah penyidikan perkara dugaan korupsi pengadaan iklan bank bjb tahun anggaran 2021–2023. Dalam perkara ini, KPK telah menetapkan sejumlah tersangka dan menyebut dugaan kerugian keuangan negara mencapai Rp223,6 miliar.

Menanggapi pemeriksaan tersebut, Direktur Eksekutif Center for Budget Analysis (CBA) Uchok Sky Khadafi meminta manajemen bank bjb dan Otoritas Jasa Keuangan (OJK) melakukan evaluasi terhadap tiga pejabat tersebut.

Menurut Uchok, status mereka sebagai saksi dalam pemeriksaan KPK semestinya menjadi perhatian serius dari sisi tata kelola dan pengawasan internal perusahaan.

“Seharusnya pihak manajemen Bank BJB dan OJK memberikan sanksi kepada tiga pejabat tersebut lantaran menjadi pasien KPK untuk diperiksa sebagai saksi,” ujar Uchok, Sabtu (26/8/2026).

Ia juga meminta jajaran komisaris bank bjb, termasuk Komisaris Tomsi Tohir dan Komisaris Herman Suryatman, mengevaluasi posisi ketiga pejabat tersebut.

Uchok berpendapat, evaluasi bahkan dapat dilakukan dengan mencopot ketiganya dari jabatan masing-masing, yakni Manajer Grup Marketing Komunikasi, Pimpinan Divisi Hukum, dan Pemimpin Divisi Operasi.

“Harus dicopot dari jabatan mereka untuk menjaga citra bank BJB di mata nasabah,” katanya.

Namun, perlu ditegaskan bahwa pemeriksaan seseorang oleh KPK sebagai saksi tidak dengan sendirinya menunjukkan bahwa yang bersangkutan melakukan tindak pidana. Status saksi berbeda dengan tersangka dan penentuan keterlibatan pidana merupakan kewenangan aparat penegak hukum berdasarkan hasil penyidikan dan pembuktian.

Dalam perkara bank bjb tersebut, KPK sebelumnya mengungkap bahwa bank menganggarkan beban promosi sebesar Rp801 miliar pada periode 2021 hingga semester I 2023. Dari jumlah tersebut, Rp410 miliar disetujui untuk belanja penempatan iklan melalui pengadaan jasa agensi. KPK menduga terdapat skema pengadaan yang diarahkan untuk mengakomodasi dan mengelola dana non-budgeter.

Nama Juniardi Swastria juga sebelumnya muncul dalam konstruksi perkara. KPK menyebut pengadaan jasa agensi tahun anggaran 2021 dilaksanakan oleh Panitia Pengadaan bank bjb yang ketika itu dipimpin Juniardi Swastria.

Uchok selanjutnya meminta OJK memberikan perhatian terhadap rekam jejak pihak-pihak yang diperiksa dalam perkara tersebut apabila di kemudian hari mereka dicalonkan menjadi pengurus pada lembaga jasa keuangan lainnya.

Menurut dia, dokumentasi terhadap catatan pelanggaran dan rekam jejak merupakan bagian penting dalam penerapan prinsip kehati-hatian, termasuk dalam proses Penilaian Kemampuan dan Kepatutan atau PKK.

“Hal tersebut merupakan informasi bagi OJK bila pihak bersangkutan dicalonkan sebagai pengurus di LJK lainnya yang membutuhkan penilaian OJK,” ujarnya.

Uchok juga mengkritik lambannya OJK dalam merespons persoalan fraud yang pernah terjadi di lingkungan bank bjb. Ia menyinggung kasus di Kantor Cabang Labuan pada 2021 yang, menurutnya, melibatkan sejumlah pegawai dan pimpinan cabang.

Ia menyebut pihak yang terlibat dalam kasus tersebut terdiri atas seorang pimpinan cabang, dua manajer, tiga tenaga administrasi kredit, serta dua account officer. Menurut Uchok, OJK belum memasukkan nama-nama tersebut ke dalam daftar hitam OJK.

“Biasanya OJK itu sangat lambat seperti keong. Hal ini terlihat pada kasus Bank BJB pada tahun 2021,” katanya.

OJK sendiri memang mencatat POJK Nomor 23/POJK.01/2019 sebagai perubahan atas POJK Nomor 12/POJK.01/2017 mengenai penerapan program Anti Pencucian Uang dan Pencegahan Pendanaan Terorisme di sektor jasa keuangan.

Meski demikian, penerapan sanksi, pencatatan dalam daftar tertentu, maupun proses penilaian terhadap seseorang tetap perlu didasarkan pada ketentuan dan mekanisme OJK yang berlaku serta status hukum masing-masing pihak.

Hingga kini, penyidikan KPK terhadap perkara dugaan korupsi pengadaan iklan bank bjb masih berjalan. KPK juga masih melakukan pemeriksaan terhadap sejumlah saksi untuk mendalami konstruksi perkara dan menghitung kerugian keuangan negara.

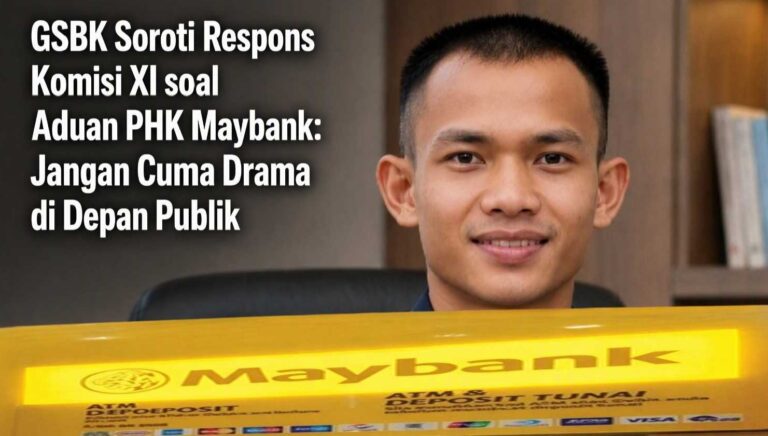
MoneyTalk.id, Jakarta – Desakan Komisi XI DPR RI kepada Otoritas Jasa Keuangan (OJK) untuk mengevaluasi regulasi internal PT Bank Maybank Indonesia Tbk (BNII) menyusul aduan serikat pekerja terkait dugaan penekanan terhadap karyawan hingga pemutusan hubungan kerja (PHK) sepihak melalui skema Performance Improvement Plan (PIP) dinilai belum cukup keras.

Koordinator Nasional Gerakan Santri Biru Kuning (GSBK) Febri Yohansyah menilai Komisi XI DPR RI perlu meminta penjelasan yang lebih konkret kepada OJK maupun manajemen Bank Maybank Indonesia terkait persoalan ketenagakerjaan tersebut.

Menurut Febri, jika persoalan yang disampaikan serikat pekerja benar-benar menyangkut dugaan tekanan terhadap karyawan dan PHK yang tidak sesuai prosedur, maka pengawasan regulator tidak boleh berhenti pada permintaan evaluasi administratif.

“Desakan Komisi XI DPR RI kepada OJK ini kurang keras. Atau jangan-jangan ini hanya seperti sebuah drama yang ingin dipertontonkan di depan publik,” ujar Febri, Kamis (24/9/2026).

Febri juga menyoroti tren penurunan jumlah karyawan Bank Maybank Indonesia. Ia mempertanyakan kebijakan efisiensi perusahaan di tengah munculnya aduan pekerja mengenai dugaan praktik PIP yang berujung pada PHK.

“Memang jumlah karyawan Bank Maybank terus mengalami penurunan. Dari tahun 2024 ke 2025 saja, jumlah karyawan menurun sekitar 357 orang. Lalu jumlah karyawan yang mau di-PHK tahun 2026, mau berapa lagi?” kata Febri.

Ia meminta manajemen Bank Maybank menjelaskan secara terbuka alasan pengurangan jumlah karyawan, termasuk apakah kebijakan tersebut berkaitan dengan efisiensi, restrukturisasi organisasi, atau evaluasi kinerja.

Febri bahkan mempertanyakan struktur biaya dan tata kelola perusahaan. Menurut dia, apabila pengurangan karyawan dilakukan sebagai bagian dari efisiensi, manajemen juga perlu melihat pos-pos lain sebelum menjadikan pekerja sebagai pihak yang paling terdampak.

“Daripada jumlah karyawan yang dikurangi, akan lebih baik komisaris independen seperti Putut Eko Bayuseno yang pernah menjabat Kapolda Metro Jaya mengundurkan diri agar karyawan Maybank bisa tetap bekerja,” tutur Febri.

Selain persoalan tenaga kerja, Febri mengaitkan kondisi tersebut dengan kinerja keuangan Bank Maybank Indonesia. Ia menyebut adanya perubahan nilai aset dan laba perusahaan yang menurutnya perlu menjadi perhatian publik maupun regulator.

“Manajemen Bank Maybank lagi puyeng gara-gara jumlah aset dari tahun 2024 ke 2025 mengalami penurunan sekitar Rp3,4 triliun,” ujar Febri.

Ia juga menyoroti pertumbuhan laba perusahaan yang menurutnya tidak selalu menunjukkan tren positif.

“Pertumbuhan laba dari tahun 2023 ke tahun 2024 minus sekitar Rp619,1 miliar. Kemudian dari tahun 2024 ke 2025 mengalami kenaikan sekitar Rp502,5 miliar,” katanya.

Febri menilai angka-angka tersebut semestinya menjadi bahan evaluasi menyeluruh mengenai strategi bisnis perusahaan. Namun, menurut dia, persoalan kinerja perusahaan tidak seharusnya dibebankan kepada pekerja melalui kebijakan yang berpotensi mengarah pada PHK sepihak.

Karena itu, GSBK meminta Komisi XI DPR RI tidak hanya memanggil atau meminta penjelasan OJK, tetapi juga memastikan adanya pemeriksaan terhadap mekanisme PIP yang diterapkan Bank Maybank Indonesia.

“Kalau memang PIP digunakan untuk meningkatkan kinerja, harus jelas indikatornya, harus transparan, dan harus ada kesempatan yang adil bagi karyawan untuk memperbaiki kinerja. Jangan sampai PIP hanya menjadi jalan menuju PHK,” kata Febri.

Lebih jauh, Febri melontarkan kritik keras terhadap hubungan antara regulator dan industri jasa keuangan. Ia mempertanyakan apakah OJK akan benar-benar memberikan tekanan pengawasan yang kuat kepada bank apabila terdapat persoalan yang menyangkut tata kelola maupun perlindungan pekerja.

“GSBK juga menilai Komisi XI DPR RI harus tahu, tidak mungkin juga OJK keras kepada PT Bank Maybank Indonesia. Kalau OJK menekan keras, bisa-bisa upeti alias iuran bank kepada OJK bisa hilang, dan nanti tidak bisa lagi main golf dan menyewa rumah jabatan,” ujar Febri.

Pernyataan mengenai “upeti”, kegiatan bermain golf, dan rumah jabatan tersebut merupakan tudingan Febri yang belum disertai bukti yang ditampilkan dalam pernyataannya. Karena itu, tudingan tersebut perlu diklarifikasi kepada OJK maupun pihak terkait agar tidak menjadi kesimpulan sepihak.

Di sisi lain, persoalan utama yang menurut Febri perlu segera dijawab adalah mekanisme PIP dan proses PHK yang dikeluhkan pekerja.

Menurutnya, OJK sebagai regulator industri jasa keuangan perlu memastikan bahwa persoalan internal bank tidak hanya dilihat dari sisi kesehatan bisnis dan kinerja keuangan, tetapi juga dari aspek tata kelola serta kepatuhan terhadap ketentuan ketenagakerjaan yang berlaku.

“Jangan sampai pekerja selalu menjadi pihak pertama yang dikorbankan ketika perusahaan melakukan efisiensi. Kalau memang ada masalah kinerja, manajemen harus terbuka menjelaskan kepada publik dan pekerja,” tegas Febri.

GSBK juga mendorong Komisi XI DPR RI meminta OJK membuka hasil evaluasi atas persoalan tersebut kepada publik. Dengan demikian, kata Febri, masyarakat dapat mengetahui apakah aduan serikat pekerja benar-benar ditindaklanjuti atau hanya berhenti pada rapat dan pernyataan politik.

Hingga berita ini disusun, pernyataan Febri tersebut merupakan pandangan dan kritik dari GSBK. Penjelasan resmi dari manajemen PT Bank Maybank Indonesia Tbk, OJK, maupun pihak Komisi XI DPR RI mengenai tudingan tersebut diperlukan untuk memperoleh gambaran yang berimbang mengenai persoalan PIP, pengurangan karyawan, dan dugaan PHK sepihak.

MoneyTalk.id,Jakarta – Sorotan tajam kembali mengarah ke Otoritas Jasa Keuangan (OJK). Kali ini, kritik datang dari Direktur Eksekutif Center for Budget Analysis (CBA), Uchok Sky Khadafi, yang menilai fokus Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, terhadap isu kenaikan suku bunga kredit terlalu sempit dan mengabaikan persoalan fundamental yang jauh lebih krusial dalam industri perbankan nasional. Bagi Uchok, fluktuasi suku bunga hanyalah “puncak gunung es”. Di bawah permukaan, terdapat masalah struktural yang jauh lebih mengakar, mulai dari transparansi laporan keuangan dan tata kelola perusahaan yang baik (Good Corporate Governance), hingga perlindungan nasabah yang kerap luput dari radar pengawasan.

Dalam berbagai kesempatan, Uchok menekankan bahwa obsesi berlebihan terhadap suku bunga sering kali membuat regulator terlambat mendeteksi “penyakit kronis” di tubuh perbankan. “Jika OJK hanya sibuk membahas apakah suku bunga naik atau turun, mereka bisa kehilangan jejak atas praktik-praktik tidak sehat lainnya, seperti penggelembungan aset, kredit macet yang disembunyikan, atau remunerasi direksi yang tidak berbanding lurus dengan kinerja riil,” ujar Uchok.

Kritik ini mengemuka di tengah dinamika ekonomi global yang menuntut ketahanan sektor keuangan yang kokoh. Namun, bagi masyarakat kecil dan pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), beban hidup bukan sekadar ditentukan oleh besaran bunga semata. Mereka juga dihadapkan pada sulitnya akses pembiayaan, biaya tersembunyi (hidden fees), hingga ketidakpastian hukum saat terjadi sengketa dengan pihak bank.

Sebagai Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae memikul tanggung jawab besar dalam menjaga stabilitas sistem keuangan nasional. Kendati demikian, CBA mengingatkan bahwa stabilitas tidak boleh dicapai dengan mengorbankan transparansi serta keadilan bagi nasabah. CBA menyoroti beberapa titik buta (blind spots) pengawasan yang mendesak untuk segera dibenahi oleh OJK, di antaranya praktik bank yang mencatatkan laba fantastis namun minim pembagian dividen atau menyembunyikan rasio kredit macet (Non-Performing Loan / NPL); evaluasi menyeluruh terhadap besaran gaji dan tunjangan pejabat bank agar berbanding lurus dengan kontribusi nyata terhadap kesehatan sektor keuangan; serta penguatan mekanisme penyelesaian sengketa yang selama ini sering kali dinilai lebih berpihak kepada institusi besar daripada individu atau nasabah kecil.

Kritik dari CBA ini harus dibaca sebagai alarm atau peringatan dini bagi OJK. Jika regulator terlalu nyaman bermain di zona makroekonomi dan abai terhadap realitas mikro di lapangan, maka pengikisan kepercayaan publik terhadap sistem perbankan tinggal menunggu waktu. Dian Ediana Rae ditantang untuk membuktikan bahwa OJK bukan sekadar “penjaga angka”, melainkan juga “pelindung hak”. Pada akhirnya, masyarakat tidak hanya membutuhkan suku bunga yang stabil, tetapi sistem perbankan yang bersih, adil, dan benar-benar berpihak pada perekonomian rakyat—bukan sekadar demi mempercantik laporan tahunan.

Sebab, stabilitas finansial tanpa keadilan sosial hanyalah sebuah ilusi.

Penulis :

Richard E. G. A. Angkuw, Pengamat Komunikasi Politik dan Kebijakan

MoneyTalk.id.Jakarta – Komisi XI DPR RI mendesak Otoritas Jasa Keuangan (OJK) untuk turun tangan dan mengevaluasi regulasi internal PT Bank Maybank Indonesia Tbk (BNII) menyusul aduan dari serikat pekerja mengenai dugaan praktik penekanan hingga pemutusan hubungan kerja (PHK) sepihak berkedok Performance Improvement Plan (PIP).

Isu tersebut mengemuka dalam Rapat Dengar Pendapat Umum (RDPU) di Gedung Nusantara I, DPR RI, Jakarta, pada Selasa (22/9/2026). Komisi XI menerima laporan langsung dari Serikat Pekerja PT Bank Maybank Indonesia (SPBMI) yang didampingi oleh Asosiasi Serikat Pekerja Indonesia (ASPI), Dewan Sengketa Indonesia (DSI), dan Badan Wakaf Indonesia (BWI). Berdasarkan dokumen aduan, skema PIP dituding diterbitkan secara sepihak oleh manajemen tanpa merujuk pada Perjanjian Kerja Bersama (PKB), sehingga disinyalir menjadi dalih terselubung untuk union busting dan efisiensi tenaga kerja di berbagai cabang.

Anggota Komisi XI DPR RI, Amin AK, menilai penerapan PIP di lapangan telah bergeser menjadi sarana intimidasi personal yang subjektif. Perusahaan didorong untuk mengedepankan transparansi agar mekanisme evaluasi kerja tidak disalahgunakan atas dasar suka atau tidak suka (like and dislike), yang berujung pada pengorbanan karyawan tanpa kesempatan membela diri.

Selain polemik PIP, Amin turut menyoroti dalih otomatisasi teknologi yang sering kali dipakai industri perbankan untuk memangkas tenaga kerja. Ia menegaskan bahwa inovasi digital seharusnya mempermudah layanan, bukan menjadi alasan efisiensi yang tidak adil bagi masyarakat di tengah kondisi ekonomi yang penuh tantangan. Komisi XI DPR RI pun memastikan akan segera menindaklanjuti pengaduan ini kepada OJK selaku mitra strategis guna menjamin perlindungan hak-hak pekerja di sektor perbankan.

MoneyTalk.id, Jakarta – Center for Budget Analysis (CBA) melontarkan kritik tajam terhadap fokus pengawasan Otoritas Jasa Keuangan (OJK). Di tengah langkah OJK yang meminta perbankan untuk cermat memperhitungkan kemampuan bayar debitur menghadapi kenaikan suku bunga, CBA mendesak agar OJK tidak melupakan isu krusial lainnya, yakni pengawasan investigatif terhadap potensi suap atau gratifikasi dalam proses pencairan kredit.

Direktur Eksekutif CBA, Uchok Sky Khadafi, menilai bahwa isu kenaikan suku bunga kredit bukanlah satu-satunya hal utama yang harus diperhatikan oleh Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae. Menurutnya, celah terbesar yang memicu risiko kredit macet justru bermula dari proses seleksi kredit yang berpotensi dicederai oleh praktik suap. CBA meminta OJK tidak hanya berfokus pada kemampuan bayar debitur, melainkan mengungkap dan menyelidiki secara mendalam apakah lolosnya suatu kredit dari perbankan telah sesuai persyaratan atau justru melibatkan suap kepada pejabat bank. Lolosnya kredit perbankan yang diwarnai praktik suap-menyuap dinilai sangat berisiko memicu terjadinya kredit macet, yang pada akhirnya akan merugikan bank yang bersangkutan.

Sebelumnya, OJK meminta industri perbankan untuk lebih cermat dan mempertimbangkan secara mendalam kemampuan bayar debitur sebelum melakukan penyesuaian suku bunga kredit, termasuk Kredit Pemilikan Rumah (KPR). Langkah preventif ini penting guna mengantisipasi potensi peningkatan risiko kredit di tengah tren kenaikan suku bunga acuan.

Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menyatakan bahwa penyesuaian suku bunga perbankan yang terus berlanjut merupakan respons terhadap pergerakan naik BI Rate serta perubahan struktur biaya dana. Tercatat pada periode April hingga Juli 2026, BI Rate meningkat sebesar 100 bps. Kenaikan ini direspons dengan kenaikan rata-rata tertimbang suku bunga DPK rupiah sebesar 19 bps dan suku bunga kredit rupiah secara terbatas sebesar 15 bps.

“Perkembangan tersebut menunjukkan bahwa transmisi kenaikan BI rate ke suku bunga kredit berlangsung secara bertahap,” sebagaimana dikutip dari jawaban tertulis, Senin (21/9/2026).

Kendati demikian, OJK menegaskan agar perbankan tidak menaikkan suku bunga secara terlalu cepat dan tinggi tanpa memperhitungkan kapasitas finansial nasabah. Bank juga didorong untuk mengoptimalkan porsi dana murah guna menciptakan fleksibilitas, menjaga daya saing, profitabilitas, serta transparansi informasi kepada nasabah agar mereka dapat mengambil keputusan finansial secara bijak dan terlindungi.

Di tengah dinamika penyesuaian suku bunga tersebut, kinerja sektor perbankan nasional pada Juli 2026 terpantau tetap mencatatkan pertumbuhan yang solid dan terjaga dengan baik. Penyaluran kredit mencapai Rp9.135 triliun atau tumbuh 13,58% secara tahunan, meningkat dibandingkan bulan sebelumnya yang sebesar 12,67%. Dari sisi kualitas aset, rasio NPL gross tercatat stabil di level 2,10%, sementara NPL net membaik menjadi 0,81%, dan Loan at Risk menunjukkan perbaikan dengan turun ke level 8,39%. OJK akan terus memantau konsistensi perbankan dalam menjaga keseimbangan antara pengelolaan biaya pendanaan, kualitas aset, dan keberlanjutan penyaluran kredit demi mendukung stabilitas sistem keuangan nasional.

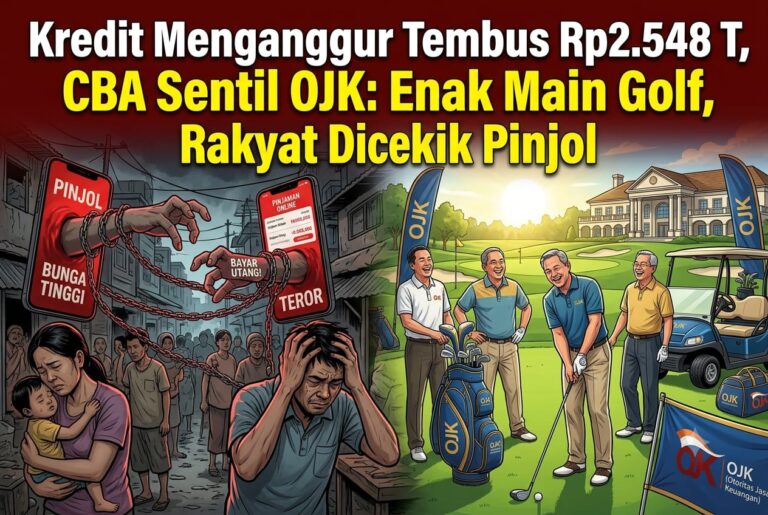
MoneyTalk.id, Jakarta – Fenomena kredit menganggur atau undisbursed loan (UL) perbankan yang terus membengkak menuai kritik tajam. Center for Budget Analysis (CBA) menyoroti kinerja Otoritas Jasa Keuangan (OJK) yang dinilai abai terhadap fungsi pengawasan fundamental, di tengah masifnya jeratan pinjaman online (pinjol) yang mencekik masyarakat.

​Berdasarkan data OJK per Juli 2026, undisbursed loan perbankan tercatat mencapai Rp2.548 triliun, meningkat 7,8% dibanding periode yang sama tahun sebelumnya sebesar Rp2.364 triliun. Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, berdalih bahwa perlambatan permintaan dan rendahnya kebutuhan pendanaan sektor produktif menjadi penyebab fasilitas kredit tersebut belum ditarik optimal oleh debitur.

​Namun, pandangan berbeda disampaikan oleh Direktur Eksekutif CBA, Uchok Sky Khadafi. Menurutnya, tingginya angka kredit menganggur justru mengindikasikan lemahnya gairah ekonomi riil, sementara OJK terkesan berpangku tangan dan menikmati fasilitas mewah.

​”Artinya, kalau kredit nganggur senilai ribuan triliun rupiah belum diambil debitur, OJK bisa bersyukur karena bisa santai dalam pengawasan kredit macet, dan bisa menambah anggaran untuk main golf lagi,” ujar Uchok Sky, Selasa (22/9/2026).

​CBA secara khusus menyoroti alokasi anggaran internal OJK yang dinilai kontradiktif dengan kondisi krisis yang dihadapi masyarakat. Berdasarkan catatan CBA, terdapat pos anggaran fasilitas golf bagi Dewan Komisioner OJK dengan nilai miliaran rupiah pada tahun 2023 dan 2024.

​Ironisnya, pemborosan anggaran ini juga merembet pada pos cinderamata. Tercatat, anggaran cinderamata OJK melonjak drastis dari Rp13,3 miliar pada tahun 2024 menjadi Rp48,2 miliar pada tahun 2025 yang diperuntukkan bagi pegawai dan Anggota Dewan Komisaris (ADK).

​”Lembaga OJK yang tugas utamanya menjaga agar tabungan, investasi, dan hak-hak jutaan nasabah tidak dirugikan, kini seolah-olah sibuk menata keramik, memoles lapangan golf, dan mengatur kenyamanan para pejabatnya sendiri. Sampai lupa di luar sana banyak nasabah yang tertipu, dirugikan, bahkan kehilangan uangnya,” tegas Uchok.

​Uchok mengingatkan bahwa OJK didirikan bukan untuk menjadi “klub eksklusif para pejabat yang hidup mewah”, melainkan sebagai benteng pertahanan bagi rakyat yang mempercayakan aset finansial mereka kepada lembaga keuangan.

​Ia menambahkan, di balik laporan OJK mengenai tingginya likuiditas dan fasilitas kredit menganggur, realitas di lapangan justru menunjukkan kondisi yang berbalik: masyarakat bawah semakin terpuruk dan terjerat dalam lingkaran setan pinjaman online.

​”Kalau perlindungan nasabah sudah ditinggalkan demi gaya hidup mewah, maka apa bedanya pengawas dengan mereka yang seharusnya diawasi?” pungkasnya.

​Catatan: Rilis ini disusun berdasarkan data resmi OJK per Juli 2026 dan temuan investigasi anggaran Center for Budget Analysis (CBA).