4 November 2026

Sekretaris Pendiri Indonesian Audit Watch (IAW)

MoneyTalk, Jakarta – Pertanyaan yang tidak pernah masuk berita setiap kali Polri menggelar konferensi pers, kita disuguhi angka: kilogram narkotika, unit mobil mewah, lembaran uang tunai, hektare lahan hasil kejahatan. Kamera menyala. Publik bertepuk tangan. Negara tampak hadir dan berwibawa. Namun ada satu pertanyaan sederhana yang hampir tidak pernah diajukan, bahkan oleh negara itu sendiri, yaitu setelah disita, lalu ke mana aset-aset itu pergi?

Tulisan ini tidak dimaksudkan untuk menuduh individu atau menghakimi institusi. Ini adalah pembacaan sistemik atas desain hukum dan tata kelola keuangan negara. Analisis ini berdiri di atas peraturan perundang-undangan, arsitektur hukum acara pidana, serta pola temuan audit Badan Pemeriksa Keuangan (BPK) selama puluhan tahun.

Fokusnya satu, bagaimana aset hasil kejahatan pidana umum yang disidik oleh Polri, dari masa awal kemerdekaan hingga hari ini?

Kejahatan “biasa” yang justru paling banyak jumlahnya, paling luas sebarannya, dan paling besar potensi ekonominya bagi negara, namun paling abai pengelolaannya!

Fakta dasar yang harus diakui: negara tidak pernah memiliki peta

Hingga hari ini, belum tersedia secara terbuka dan terintegrasi satu sistem nasional lintas penegak hukum yang mencatat secara utuh nilai aset hasil pidana umum yang: disita oleh Polri, dirampas untuk negara melalui putusan pengadilan, dan semestinya menjadi bagian dari kekayaan negara.

Klaim ini bukan asumsi. Ia adalah konsekuensi logis dari desain hukum yang terfragmentasi.

Hukum acara yang berhenti di putusan

Kitab Undang-Undang Hukum Acara Pidana (UU No. 8 tahun 1981) memberikan kewenangan kepada penyidik Polri untuk melakukan penyitaan, sesuai asal 44 dan mengatur perampasan barang bukti dalam amar putusan (pasal 197). Namun KUHAP berhenti tepat di sana.

KUHAP tidak pernah bertanya: siapa yang mengelola aset setelah dirampas, bagaimana nilainya dijaga, bagaimana ia dicatat sebagai kekayaan negara. KUHAP adalah hukum pidana murni. Ia dirancang untuk menghukum orang, bukan mengelola harta.

Hukum keuangan yang tidak pernah menyentuh lapangan

Sebaliknya, UU No. 17 tahun 2003 tentang Keuangan Negara dan UU No. 1 tahun 2004 tentang Perbendaharaan Negara secara tegas menyatakan bahwa seluruh kekayaan negara dikelola oleh Menteri Keuangan melalui Direktorat Jenderal Kekayaan Negara (DJKN). Masalahnya sederhana sekaligus fatal, yakni tidak ada norma penghubung yang secara eksplisit memerintahkan Polri, Kejaksaan, atau Pengadilan untuk menyerahkan aset rampasan pidana umum ke DJKN. Inilah lubang hitam tata kelola itu bermula!

Jejak sejarah: dari alat bukti menjadi aset yang kehilangan negara

Periode 1945–1981: logika darurat dan warisan kolonial pada masa awal kemerdekaan, hukum acara pidana masih bertumpu pada HIR dan RIB, warisan kolonial yang memandang barang sitaan semata sebagai alat pembuktian.

Setelah perkara selesai, nasib aset sering kali bergantung pada perintah hakim yang sangat minimalis: dimusnahkan, diserahkan kepada pihak tertentu, atau “dijual dan disetorkan” tanpa mekanisme lelang negara yang transparan.

Konsep Barang Milik Negara (BMN) dari hasil rampasan pidana belum dikenal. Negara hadir sebagai penghukum, bukan sebagai pengelola kekayaan.

Era 1981–1998: KUHAP dan gudang yang membesar membawa standardisasi prosedur penyitaan dan pembuktian. Namun ia tetap bisu soal pasca-putusan. Dalam praktik, Polri menjadi penyimpan sementara. Setelah inkracht, aset sering berpindah ke Kejaksaan untuk dieksekusi, tetapi tanpa audit trail yang utuh sejak penyitaan awal. Pada titik ini, negara mulai kehilangan jejak hartanya sendiri.

Masa 1999–sekarang: ledakan kasus, sistem yang tertinggal pada era reformasi melahirkan lonjakan besar perkara pidana umum, yakni kasus: narkotika lintas negara, perdagangan orang, illegal logging, kejahatan pertambangan, kejahatan ekonomi, dan siber.

Nilai aset yang disita melonjak drastis, berupa kapal, alat berat, pabrik, lahan, uang tunai miliaran rupiah. Namun arsitektur pengelolaannya masih berpijak pada logika 1981.

Peraturan internal Polri (Perkap) tentang barang bukti memang mengatur keamanan dan administrasi perkara, tetapi tidak dirancang untuk menjaga nilai ekonomi aset atau mengintegrasikannya ke dalam sistem kekayaan negara. Gudang Polri pun berubah fungsi dari ruang pembuktian menjadi ruang penyusutan nilai!

Pola audit BPK: ketika negara kehilangan nilai tanpa sadar

BPK dalam berbagai Laporan Hasil Pemeriksaan (LHP) dan Ikhtisar Hasil Pemeriksaan Semester (IHPS) berulang kali menemukan pola yang sama di berbagai institusi penegak hukum, berupa: pencatatan barang sitaan dan rampasan tidak tertib, status hukum aset tidak jelas, aset rusak sebelum dilelang, dan aset tidak tercatat dalam neraca negara.

Temuan ini sering muncul pada Kejaksaan dan Pengadilan, dan secara logis berpotensi terjadi pula pada aset yang berada dalam penguasaan Polri, mengingat desain hukumnya identik.

BPK bahkan secara konsisten merekomendasikan pembentukan sistem informasi terpadu dan pengelolaan barang sitaan dan rampasan. Namun rekomendasi ini mentok, karena tidak disokong perubahan undang-undang.

Kerugian negara yang tidak pernah dihitung

Di luar kerugian akibat kejahatan itu sendiri, negara menanggung kerugian sistemik tersembunyi:

1. Erosi nilai aset: kendaraan, alat berat, dan properti yang disimpan tanpa perawatan mengalami penurunan nilai signifikan. Dalam praktik audit dan kajian pengelolaan aset publik, penurunan ini kerap bersifat material.

2. Biaya penahanan aset: negara menanggung biaya gudang, keamanan, dan administrasi, sering kali tidak sebanding dengan nilai realisasi lelang.

3. Hilangnya kesempatan ekonomi: uang tunai hasil sitaan yang tidak segera dikelola kehilangan potensi manfaat fiskal.

4. Risiko akuntabilitas: aset yang tidak tercatat sebagai BMN berada di wilayah abu-abu, rentan terhadap penyalahgunaan, dan sulit diaudit secara menyeluruh.

Ini bukan sekadar masalah teknis. Ini adalah kegagalan negara menghitung kekayaannya sendiri!

Jalan keluar: membenahi fondasi, bukan menambal atap

Solusi tidak terletak pada menyalahkan Polri. Akar masalahnya adalah desain sistem hukum. Maka langkah yang harus ditempuh:

1. Revisi KUHAP atau UU Khusus Aset Rampasan wajib memerintahkan penyerahan aset rampasan ke DJKN dalam batas waktu jelas pasca-inkracht.

2. Sistem informasi aset rampasan nasional menghubungkan Polri, Kejaksaan, Pengadilan, DJKN, dan BPK dalam satu platform dengan identitas aset tunggal.

3. Penguatan fungsi manajerial di Polri, sehingga tata kelola asset manager profesional, bukan hanya penyidik, untuk menjaga nilai aset sejak awal.

4. Audit tematik BPK yang proaktif terkait audit kinerja nasional khusus aset sitaan dan rampasan pidana umum.

5. Perubahan mindset bahwa aset sitaan bukan sekadar barang bukti, ia adalah calon kekayaan negara.

Penutup: dari gudang penyitaan ke neraca negara

Selama puluhan tahun, negara rajin menyita, tetapi gagap mengelola. Kita merayakan penangkapan, tetapi melupakan pemulihan. Selama aset hasil kejahatan pidana umum hanya berakhir di gudang, bukan di neraca negara, maka penegakan hukum kita belum selesai. Ia baru menghukum, belum memulihkan!

Dan negara yang gagal mengelola hasil kemenangannya sendiri, pada akhirnya, adalah negara yang membiarkan dirinya terus dirugikan secara sah, sistemik, dan berulang.

Penulis : Iskandar Sitorus, Sekretaris Pendiri Indonesian Audit Watch (IAW)
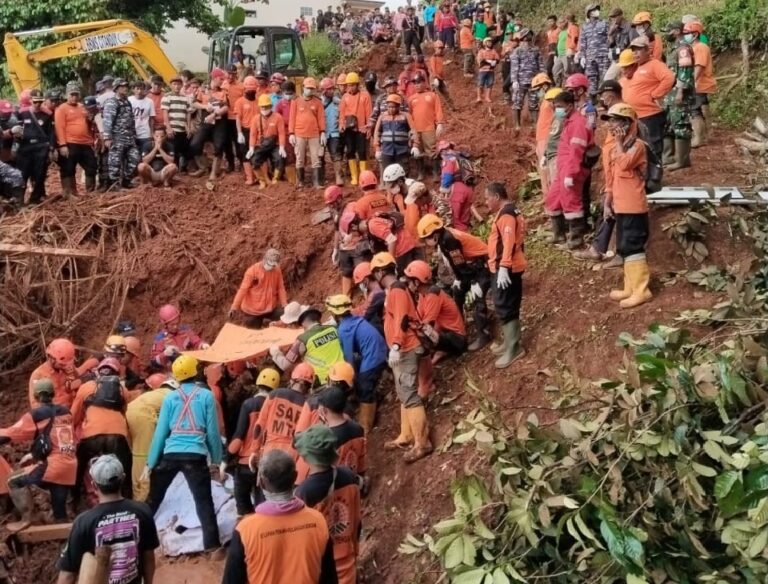
MoneyTalk, Jakarta – Air bah itu datang seperti keputusan yang sudah lama ditetapkan. Ia tidak berdebat, tidak bernegosiasi. Ia hanya menagih. Menagih apa yang ditanam manusia selama dua puluh tahun: hutan yang dibabat, sungai yang dipersempit, lereng yang digali, izin yang diteken tanpa nurani. Di Aceh, Sumatera Utara, dan Sumatera Barat, ratusan nyawa terenggut. Jutaan orang kehilangan rumah. Negara berduka. Tetapi sesungguhnya, negara juga sedang bercermin.

Bencana hidrometeorologis ini bukan sekadar musibah. Ia adalah dokumentasi akhir dari kegagalan sistemik yang sudah diperingatkan sejak lama, secara resmi, tertulis, dan berulang, oleh Badan Pemeriksa Keuangan (BPK). Inilah saatnya publik dan penegak hukum membaca ulang sejarah itu, bukan sebagai arsip, tetapi sebagai dasar dakwaan.

Tulisan ini adalah ikhtiar untuk menyatukan fakta audit, dasar hukum, dan jeritan korban dalam satu alur yang utuh, agar terang di mata publik, dan tegas di tangan aparat penegak hukum.

Audit yang “menjerit”, rakyat yang terkubur

Selama lebih dari dua dekade, BPK mencatat dengan rapi satu pola kegagalan yang berulang:

perencanaan kebencanaan yang lemah, pemanfaatan ruang yang menyimpang, sistem peringatan dini yang tak menjangkau desa, mitigasi yang kalah anggaran dibanding tanggap darurat, serta pengawasan izin lingkungan yang rapuh.

Semua itu tertulis dalam Laporan Hasil Pemeriksaan (LHP) dan Ikhtisar Hasil Pemeriksaan Semester (IHPS) dari tahun ke tahun. Negara sudah diperingatkan secara konstitusional. Tetapi di lapangan, peringatan itu seperti gema di ruang kosong.

Kini, banjir bandang dan longsor datang sebagai “kalimat penutup” dari laporan panjang itu. Yang tertimbun bukan hanya rumah, tetapi juga bukti bahwa pembiaran telah berubah menjadi sebab kematian.

LHP BPK bukan sekadar rekomendasi, ia adalah senjata hukum

Masih ada yang berpura-pura lupa, bahwa LHP BPK adalah alat bukti yang sah dalam hukum pidana Indonesia. Pasal 8 ayat (1) UU No. 15 tahun 2006 tentang BPK secara tegas menyatakan bahwa hasil pemeriksaan BPK dapat digunakan sebagai alat bukti permulaan dalam proses penyidikan tindak pidana. Putusan Mahkamah Konstitusi No. 31/PUU-X/2012 kemudian menguatkan kedudukan itu. Bahkan dalam praktiknya, puluhan perkara besar, termasuk korupsi bansos, dibangun dari temuan audit BPK.

Dalam konteks bencana Sumatera, artinya sangat jelas, yaitu tanpa menunggu laporan masyarakat sekalipun, maka temuan BPK tentang pengelolaan DAS, tata ruang, kehutanan, perizinan, dan mitigasi bencana sudah cukup untuk memulai penyidikan pidana!

Tiga ujung tombak penegakan hukum

Presiden sebagai kepala pemerintahan memiliki tiga instrumen utama yang dapat digerakkan secara serentak dan saling menguatkan menyidik kasus bencana Sumatera:

1. Polri, menyidik pidana lingkungan, kehutanan, dan TPPU, ia memiliki pintu masuk pidana paling luas. Korporasi dan aktor lapangan dapat dijerat dengan:

– Pasal 98 dan 99 UU No. 32 tahun 2009 tentang Lingkungan Hidup: perusakan lingkungan yang menimbulkan korban manusia, dengan ancaman pidana berat.

– UU No. 41 tahun 1999 tentang Kehutanan jo. UU No. 18 tahun 2013: untuk perambahan kawasan hutan dan kerusakan hulu DAS.

– Pasal 359 KUHP terkait kelalaian yang menyebabkan matinya orang.

– UU No. 8 tahun 2010 tentang Tindak Pidana Pencucian Uang: jika keuntungan korporasi berasal dari pembukaan lahan ilegal, tambang tanpa izin, atau rekayasa AMDAL.

Di sini yang disasar bukan hanya operator di lapangan, tetapi juga direksi, komisaris, pemodal, dan kontraktor pembuka lahan.

2. Kejaksaan, institusi penyidik yang mumpuni sidik Tipikor dan gugatan pemulihan lingkungan karena memegang dua senjata sekaligus. Pertama, pidana korupsi melalui pasal 2 dan 3 UU Tipikor terhadap pejabat yang menyalahgunakan kewenangan dalam pemberian izin, pembiaran pelanggaran, atau manipulasi kebijakan tata ruang yang berujung pada kerugian keuangan negara dan korban massal.

Kedua, gugatan perdata negara berdasarkan pasal 90 UU Lingkungan Hidup untuk memaksa korporasi membayar biaya pemulihan ekosistem. Preseden-nya nyata yakni kasus PT Kallista Alam (ratusan miliar) dan PT Bumi Mekar Hijau (triliunan rupiah di tingkat pertama). Artinya, jalur hukum ini bukan teori, ia sudah pernah menang. Bahkan melalui mekanisme class action, kejaksaan dapat mewakili kepentingan masyarakat korban bencana.

3. KPK, untuk habisi mafia perizinan dan korupsi struktural, bisa memasuki ruang ketika terdapat suap, gratifikasi, atau konspirasi antara pejabat dan korporasi. Korupsi sektor lingkungan selalu berdampak luas, dan bencana ini adalah bukti empirisnya.

Dengan koordinasi bersama PPATK, KPK dapat mengikuti jejak uang dari pembukaan hutan, dari tambang ilegal, hingga dari izin yang diperdagangkan. Di sinilah kejahatan tidak hanya dilihat sebagai pelanggaran lingkungan, tetapi sebagai korupsi struktural yang mematikan.

Bukti digital rakyat adalah sensor paling jujur

Di era digital, kamera warga adalah saksi yang tidak bisa disuap. Foto dan video pembukaan hutan, aliran lumpur tambang, sungai yang berubah warna, hingga jebolnya tanggul, semuanya adalah alat bukti sah menurut pasal 184 KUHAP jo. UU ITE.

Dengan verifikasi forensik digital melalui metadata, waktu, lokasi, dan URL, bukti dari media sosial menjadi petunjuk yang kuat. Jika bukti digital warga disandingkan dengan:

1. LHP BPK, sebagai bukti administratif,

2. Citra satelit KLHK/LAPAN, sebagai bukti ilmiah,

3. Data curah hujan dan debit ekstrem dari BMKG, sebagai bukti kausalitas,

4. Data aliran dana dari PPATK, sebagai bukti finansial,

maka terbentuklah rantai pembuktian yang hampir sempurna.

Titik kritis: oknum pejabat tidak boleh kebal

Inilah simpul keadilan yang selama ini sering dihindari. Pejabat di kementerian dan lembaga teknis, serta pemerintah daerah, yang:

– Memberi izin menyimpang dari RTRW,

– Mengabaikan AMDAL dan RKL-RPL,

– Tidak menindaklanjuti rekomendasi BPK bertahun-tahun, tidak bisa lagi bersembunyi di balik frasa “kebijakan lama”. LHP BPK adalah dokumen resmi negara yang berlaku sampai ditindaklanjuti.

Pengabaian sistemik yang berujung pada korban jiwa dapat dijerat dengan:

– Pasal 3 UU Tipikor terkait penyalahgunaan kewenangan,

– Pasal 359 KUHP terkait kelalaian yang menyebabkan kematian,

– Pasal 55 dan 56 KUHP terkait penyertaan.

Bencana ini menunjukkan bahwa kelalaian birokrasi bukan lagi sekadar pelanggaran administrasi, ia telah berubah menjadi faktor kematian.

Ujian sejarah bagi pemerintahan Presiden Prabowo

Presiden Prabowo memulai masa jabatannya bukan dengan situasi normal, melainkan dengan warisan krisis ekologis yang akut. Ia mewarisi tiga hal sekaligus:

1. Bencana lingkungan terbesar dalam satu dekade terakhir,

2. Tumpukan LHP BPK yang merekam sebabnya sejak 20 tahun lalu,

3. Harapan jutaan korban yang kehilangan segalanya.

Jika hari ini Presiden memerintahkan:

– Polri bergerak dengan pidana lingkungan dan TPPU,

– Kejaksaan menggugat pemulihan ekologis hingga triliunan rupiah,

– KPK membongkar mafia perizinan dari pusat sampai daerah, maka inilah penegakan hukum lingkungan terbesar dalam sejarah republik. Inilah titik balik, bahwa saat negara tidak lagi sekadar memadamkan api bencana, tetapi memutus sumbu penyebabnya.

Namun jika LHP BPK kembali masuk laci, jika yang ditangkap hanya operator kecil di lapangan sementara pemberi izin tetap bebas, maka kita sedang menabung bencana yang lebih besar untuk lima sampai sepuluh tahun ke depan.

Di hadapan korban, sejarah tidak ditulis oleh pidato. Ia ditulis oleh keberanian menegakkan hukum, itu harus tanpa tebang pilih!

Dan di hadapan sejarah itu pula, hanya ada satu pilihan yang benar, yakni mengubah audit menjadi dakwaan, dan dakwaan menjadi keadilan!

Penulis : Iskandar Sitorus, Sekretaris Pendiri Indonesian Audit Watch (IAW)

MoneyTalk, Jakarta – Langkah Kejaksaan Agung menggeledah kantor Bea Cukai serta sejumlah rumah pejabat DJP aktif dan pensiunan dalam beberapa minggu terakhir bukanlah “aksi dadakan” atau sekadar koordinasi basa-basi antara Menkeu Purbaya dan Jaksa Agung. Ini adalah rangkaian panjang dari pola yang selama lima tahun terakhir diamati oleh Indonesian Audit Watch, yakni sedikitnya 40 entitas korporasi sudah masuk radar penegakan hukum terkait dugaan korupsi perpajakan, bea dan cukai. Dari pabrikan makanan-minuman, perbankan sampai group maskapai sudah pernah dipanggil Kejagung.

Dan lebih dalam lagi, IAW juga mendapat informasi bahwa ada lima kasus perpajakan besar yang mandek di KPK dan tidak pernah terpublikasi progres penanganannya. Sesama APH tahu kok tentang hal itu.

Artinya, apa yang kita lihat hari-hari ini hanyalah “puncak gunung es” dari persoalan struktural yang sudah diperingatkan oleh BPK lewat LHP dalam kurun 10 tahun terakhir, yakni menyangkut:

1. Koreksi fiskal yang tak sesuai ketentuan,

2. Restitusi pajak yang cacat prosedur,

3. Lemahnya pengawasan transfer pricing,

4. Celah tax amnesty yang disalahgunakan,

5. Serta potensi kerugian negara dari pos Bea Cukai yang terus berulang.

Semua temuan itu bertumpuk, lalu meledak menjadi rangkaian penggeledahan yang kita lihat hari ini.

Kejagung seperti sedang menjalankan “Bab II”: membersihkan inti kerusakan keuangan negara

IAW melihat pola yang konsisten, yakni Kejagung sedang membenahi titik-titik paling rawan tipikor dalam sistem pendapatan negara, itu dimulai dari Bea Cukai, serta kini bergeser ke DJP. Dan itu bukan tanpa alasan, karena:

1. Sepak terjang Kejagung dalam 5 tahun terakhir menunjukkan kapasitasnya membongkar tipikor raksasa, seperti:

– Jiwasraya, penyidikan mereka endus kerugian negara Rp 16,8 triliun.

– ASABRI, Rp 22 triliun.

– BTS Kominfo – Rp 8,2 triliun.

– Timah, ratusan triliun, kerusakan ekologis dan ekonomi.

– Kasus-kasus minyak dan tata niaga pangan bertahun-tahun.

Sampai sekarang ini Kejagung membuktikan mampu menangani kasus korupsi sistemik dengan nilai kerugian negara jumbo yang sebelumnya dianggap “tak tersentuh”. Semoga ini bisa kukuh mereka pertahankan.

Karena itu, sangat masuk akal jika kini mereka masuk ke sektor perpajakan dan kepabeanan, karena itu sumber pendapatan negara yang terbesar dan selama dua dekade dijaga rapat oleh “tembok teknokratis.”. Idealnya kita dukung langkah Kejagung tersebut.

Kenapa perpajakan jadi target?

Jawabannya, range kerugian negara terlalu gila untuk dibiarkan. Dalam sistem perpajakan Indonesia, kerugiannya bisa berasal dari:

1. Manipulasi pajak korporasi,

2. Transfer pricing yang agresif,

3. Undervalue eksport–import,

4. Restitusi abal-abal,

5. Tax planning yang sengaja menyesatkan,

6. Sampai penggunaan fasilitas tax amnesty untuk “mencuci” kewajiban lama.

BPK selama 10 tahun terakhir sudah memberikan puluhan rekomendasi yang secara implisit menggambarkan betapa bobroknya sebagian sektor ini. Namun penegakan hukum yang benar-benar tuntas hampir tidak pernah terjadi.

Karenanya, langkah Kejagung hari-hari ini, yakni menggeledah rumah pejabat DJP, menjadi sinyal bahwa era “tak tersentuh” perpajakan dan Bea Cukai mulai runtuh di masa Presiden Prabowo Subianto.

Presiden layak mengapresiasi jika Kejagung konsisten Bongkar semua lapisan

IAW menilai: jika Kejaksaan Agung bisa memaksimalkan momentum ini, yaitu membongkar penggelapan pajak, manipulasi impor-ekspor, transfer pricing, hingga skenario tax amnesty yang menyimpang, maka kerugian negara akan pulih signifikan, pendapatan negara terdongkrak tanpa menaikkan tarif, dan publik akhirnya melihat bahwa bersih-bersih bukan jargon, tapi operasi nyata.

Kinerja seperti ini harus menjadi model pemberantasan korupsi era Prabowo, yakni berbasis data, tidak pilih kasih, dan menyasar kerusakan struktural, bukan sekadar individu kecil.

Penutup IAW

Penggeledahan Bea Cukai dan DJP bukan insiden. Ini episode baru. Dan jika Kejagung berani menyelesaikan sampai ke akar, termasuk korporasi yang selama ini memakai loophole perpajakan sebagai model bisnis, maka kita memasuki fase reformasi perpajakan yang sesungguhnya!

Reformasi yang selama 20 tahun hanya menjadi slogan, kini akhirnya menyentuh jeroannya.

Penulis : Iskandar Sitorus, Sekretaris Pendiri Indonesian Audit Watch (IAW)

MoneyTalk, Jakarta – Selama lebih dari 15 tahun, masyarakat Indonesia dibiasakan untuk menerima hal yang tidak ada logikanya, yaitu: kuota yang sudah dibeli secara sah dapat dihanguskan begitu saja. Padahal yang dibeli masyarakat bukan jam, bukan masa aktif, bukan langganan waktu. Yang dibeli publik adalah volume data.

Namun industri telekomunikasi memutar logika, malah sebut: “Kuota boleh hangus, karena masa aktifnya habis.”

Dan selama 15 tahun pula negara membiarkannya! Sudah saatnya pemerintahan Presiden Prabowo Subianto untuk menggerakkan instrumennya untuk menuntaskan kesalahan yang merugikan tersebut.

IAW akan terus konsisten meneriakkan ini.

Hari ini, seluruh fakta regulasi, ekonomi, governance, dan bukti dari provider sendiri semakin menunjukkan bahwa: kuota hangus bukan sekadar isu teknis. Ini adalah kejahatan ekonomi digital terbesar dalam sejarah Indonesia!

Kesalahan persepsi yang diciptakan industri

ATSI bersikukuh bahwa kuota tidak bisa berlaku permanen karena “terikat spektrum frekuensi”.

Pernyataan yang tidak hanya lemah secara hukum, tetapi juga kontradiktif secara teknis dan ekonomis. IAW menjawab:

1. Frekuensi tidak punya hubungan langsung dengan hak kepemilikan kuota. Ini buktinya: token listrik berbasis frekuensi, tetapi tidak berlaku hangus. E-money/e-toll: berbasis frekuensi tetapi tidak diberlakukan hangus. Saldo e-wallet juga tidak hangus. Jadi, jika semua layanan berbasis frekuensi lain saja tidak hangus, lalu mengapa kuota harus hangus? Ini bukan soal teknis. Ini soal model bisnis.

2. Yang dibeli masyarakat adalah barang digital (volume), bukan waktu. Pasal 1457 KUHPerdata mengatur jual beli adalah barang yang berpindah kepemilikan setelah dibayar. “Kuota adalah liter digital. Publik membeli liter air, bukan jam untuk minum air.”

3. Permenkominfo 5/2021 tidak pernah mengatakan kuota boleh dimusnahkan. ATSI mengutip pasal 74 ayat 2 PM 5/2021 mengenai batas waktu deposit. Tapi aturan itu tidak pernah menyebut kuota dapat dihanguskan. Regulasi tidak boleh ditafsirkan untuk merampas hak rakyat.

*Bukti terkuat justru provider senditi telah membuktikan kuota tidak perlu hangus*

Dalam 12 bulan terakhir, hampir seluruh operator merilis produk anti hangus. Pertama Telkomsel meluncurkan Terbaik Untukmu (2025); rollover kuota bulanan; kuota tersisa ditambahkan ke bulan berikutnya dan berlaku nasional.

Kedua, XLSmart, mempublikasikan My Package (2025), transparansi kuota real-time; adwal reset kuota dan aemua fitur dirancang agar kuota tidak hangus.

Ketiga, Indosat terbitkan produk Freedom No Hangus. Terakhir Smartfren menyatakan nonstop dan unlimited no hangus.

Dan semua rilis tersebut menggunakan frasa-frasa resmi:

“Kuota tidak akan hangus.”; “Rollover.”; “Transparansi penggunaan agar tidak ada kuota yang terbuang.”

Itu semua artinya, bahwa secara teknis, provider mampu membuat kuota tidak hangus. Karena itu, seluruh alasan teknis selama 15 tahun gugur total!

Ini yang disebut dalam hukum sebagai asas Estoppel, yakni “Jika Anda sekarang mengakui sesuatu bisa dilakukan, maka Anda tidak bisa berdalih bahwa dulu itu tidak mungkin.”

Dengan kata lain perubahan kebijakan provider adalah bukti paling kuat bahwa kuota hangus adalah kebijakan bisnis yang disengaja. Jadi sangat sulit untuk berkelit lagi bukan?

Kronologi kritik IAW terhadap jejak 15 tahun yang tak terbantahkan

IAW bukan baru bicara hari ini. Kritiknya panjang, tersistematik, dan terdokumentasi:

– Fase awal 2022 ada diskusi terkait transparansi telekomunikasi mengenai kuota hangus dengan komunitas jurnalis di restoran Muse Makassar, Blok M, Jakarta Selatan.

– IAW telah melayangkan pengaduan masyarakat ke Bareskrim Mabes Polri tanggal 21 September 2022, mengidentifikasi celah pelanggaran PSAK 23 dan ungkap “Fraud by Omission”. Mendefinisikan kuota hangus sebagai penghilangan informasi material. Menyertakan dokumen teknis analisis sistem billing seluruh operator dan sebut dugaan oligopoli telekomunikasi.

– Anggota Komisi I DPR, Okta Kumala Dewi, secara resmi membahas temuan IAW tentang kerugian kuota hangus yang mencapai Rp 63 triliun pada Juni 2025 (data awal yang kini terbukti konservatif).

– IAW secara resmi melayangkan tiga surat kritikan kepada Bursa Efek Indonesia (BEI) pada 15 Juli 2025. Surat pertama secara khusus mendesak BEI untuk bertindak atas tidak diungkapnya nilai kuota hangus yang mencapai triliunan rupiah per tahun dalam laporan keuangan emiten telekomunikasi. IAW mempertanyakan kinerja pengawasan BEI dan menegaskan bahwa praktik ini berpotensi melanggar prinsip materialitas dalam PSAK 23 dan IFRS 15. Surat ini juga mendorong BEI untuk mewajibkan transparansi nilai transaksi kuota hangus serta membuka peluang restitusi publik dan gugatan class action bagi konsumen yang dirugikan. Sayangnya sampai sekarang BEI belum memberi respon yang seharusnya, apalagi buah kinerja mereka.

– Kritik IAW dapat diverifikasi dengan baik dan memiliki dasar yang kuat, jejak advokasi yang sistematis inilah yang kini memberikan pemahaman bahwa rilis “paket anti-hangus” oleh provider dapat dilihat sebagai sebuah pengakuan tidak langsung.

Fakta bahwa kritik IAW telah mendahului inovasi provider saat ini terkait “anti-hangus”, itu mengubah inovasi tersebut dari sekadar “produk baru” menjadi sebuah bukti pengakuan (admission by conduct) terhadap kebenaran yang selama ini disebut IAW. Hal ini memperkuat argumen bahwa “hangusnya kuota” adalah pilihan bisnis, bukan keterpaksaan teknis.

Jika industri mengaku baru “menyempurnakan layanan” pada 2025, maka IAW tetap menyampaikan isu ini secara konsisten sampai perubahan nyata dilakukan oleh para provider!

Kerugian publik dan negara 2010-2025

Menggunakan formula konservatif 200 juta pelanggan dengan belanja kuota rata-rata Rp25.000 dan toleransi 10% kuota hangus, maka terhitung dikisaran tidak berlebih dari Rp613 triliun hilang dalam 15 tahun.

Kerugian itu meliputi:

1. Kerugian konsumen, karena nilai hak digital hilang.

2. Kerugian negara, PPN dihitung atas nilai penuh tetapi manfaat tidak diberikan. Ada potensi misleading revenue recognition. PNBP spektrum tidak mencerminkan pemanfaatan aktual. Potensi penyimpangan pajak korporasi akibat pengakuan pendapatan tidak akurat

3. Kerugian tata kelola industri, sebab hilangnya transparansi revenue. Tidak dicatat sebagai liabilitas (utang jasa). Mengarah pada fraud by omission kelas korporasi.

*Fraud by omission sebagai delik yang terbentuk sendiri*

Fraud by omission terjadi bila:

1. Ada kewajiban mengungkap informasi material.

2. Informasi itu disembunyikan.

3. Penyembunyian memberikan keuntungan finansial.

4. Pihak lain mengalami kerugian.

Faktanya, provider tidak pernah mengungkap nilai kuota hangus dalam laporan keuangan (padahal material). PSAK 23 dan IFRS 15 mewajibkan pengungkapan “pendapatan diterima di muka yang belum diberikan manfaatnya”. Kuota hangus adalah manfaat yang tidak diberikan.

Ini tidak hanya mismatch akuntansi. Ini berpotensi memasuki:

1. Pasal 20 UU Perlindungan Konsumen.

2. Pasal 1365 KUHPerdata, perbuatan melawam hukum (PMH).

3. Pasal 3 UU Tipikor, karena memperkaya korporasi dengan merugikan rakyat.

Analisis hak keperdataan kuota sama dengan hak milik digital

1. Pasal 4 UU Konsumen sebut hak atas manfaat barang/jasa.

2. Pasal 1338 KUHPerdata mengatur tentang itikad baik.

3. Pasal 1457 KUHPerdata mengatur tentang jual beli.

Kuota yang sudah dibayar sama dengan hak milik digital yang wajib diberikan penuh.

Menghanguskan kuota adalah:

1. Pelanggaran kontrak.

2. Pelanggaran itikad baik.

3. Pelanggaran perlindungan konsumen.

4. Pelanggaran keuangan negara (karena pajak dihitung atas layanan yang tidak diberikan).

5. Pelanggaran tata kelola industri berizin negara.

Siapa yang bertanggung jawab?

Dari uraian analisa di atas, maka patut dimintai pertanggung jawaban dari:

1. Direksi para operator, karena kebijakan kuota hangus adalah keputusan model bisnis.

2. Komisaris dan Komite Audit, sebab tidak menjalankan fungsi pengawasan liabilitas digital.

3. Auditor eksternal karena selama 15 tahun tidak pernah meminta pengungkapan nilai kuota hangus.

4. Regulator (Kominfo dan BRTI) sebab membiarkan fenomena yang bertentangan dengan hak ekonomi publik.

5. Pemerintah pada masa berlaku kuota hangus.

Jika PNBP dan pajak tidak mencerminkan kondisi riil, maka itu sama saja dengan negara dirugikan!

Solusi terstruktur IAW

1. Audit investigatif BPK terhadap Kominfo dan BRTI serta provider berlisensi negara dari tahun 2010–2024 untuk menghitung liabilitas digital yang tidak pernah dicatat.

2. Dilahirkan Perppu Perlindungan Konsumen Digital guna memastikan kuota adalah hak milik digital.

3. Rollover wajib nasional, dengan aturan kompensasi otomatis.

4. Dilakukan class action nasional oleh publik.

5. Dibentuk Satgas Tipikor Digital (KPK–Kejagung) guna menelisik potensi pasal 3 UU Tipikor.

6. Revisi total Permen Kominfo 5/2021

Kuota hangus adalah simbol negara lemah

Selama 15 tahun, publik membayar kuota yang tidak pernah sepenuhnya diberikan. Sekarang provider sudah membuktikan sendiri bahwa kuota tidak perlu hangus. Karena itu, semua alasan teknis dan regulasi runtuh dengan sendirinya.

Dan bila negara terus membiarkan kuota rakyat musnah tanpa jejak, maka sejarah akan mencatat: Indonesia adalah negara yang melindungi operator, bukan konsumen. Negara yang membiarkan Rp613 triliun hilang begitu saja. Negara yang gagal melindungi hak milik digital rakyatnya.

IAW sudah bicara, dan kini, 200 juta-an rakyat bersuara bersama. Saatnya negara menjawab. Kami yakin Presiden Prabowo mumpuni untuk menuntaskan hal itu, menunjukkan bahwa negara kita tidak lemah!

Penulis : Iskandar Sitorus, Sekretaris Pendiri Indonesian Audit Watch (IAW

MoneyTalk, Jakarta – Indonesia sudah punya setumpuk peraturan yang memerintahkan setiap K/L menerapkan pola rekrutmen terbaik, berbasis merit, integritas, dan kompetensi. Undang-Undang ASN, PP Manajemen ASN, sampai PermenPAN RB tentang rekrutmen berbasis merit, semua sudah lengkap. Ragamnya lebih lengkap daripada daftar bahan baku masak rendang.

Namun yang tidak pernah diatur oleh hukum adalah, keberanian penyidik harus sama rata.

Karena faktanya yang ada saat ini hanya keberanian yang seperti lampu jalan, tergantung siapa yang membayarnya.

Rekrutmen KPK 2025 seleksi ketat, hasilnya ketat ke publik, longgar ke elite

KPK hampir tiap tahun memamerkan proses rekrutmen yang katanya berbasis integritas, pengalaman jabatan 5 tahun (apa pun makna elastisnya), rekam jejak dan kompetensi.

Kedengarannya gagah. Tapi efek di lapangan? Lucunya begini: rekrutmen yang sulit menghasilkan penyidik yang lebih sulit disentuh nuraninya ketika berhadapan dengan penguasa.

Seolah-olah tes kompetensinya bukan soal berani atau tidak berani, melainkan siapa yang harus dihindari.

Dua OTT, dua Provinsi, dua nasib: Riau halal, Sumut haram

Kita ambil contoh kasus Riau: operasi tangkap tangan terbukti; alurnya jelas; duitnya ada; alat buktinya lengkap. Dan karena “jodohnya cocok”, Gubernur Riau langsung halal disentuh.

Polanya rapi, padat, tegas. Seperti penyidik yang memang hafal SOP.

Sekarang lihat kasus Sumatera Utara: OTT juga; embuktian juga kuat; ang juga jelas; jabatan juga nyambung serta alurnya paralel dan identik.

Tapi ketika nama Bobby Nasution muncul, penyidik berubah: yang tadinya harimau, tiba-tiba puasa karnivora.

Seolah-olah ada fatwa tak tertulis bahwa Gubernur Sumut itu “najis politik”, atau tidak boleh disentuh tangan suci penyidik.

Apakah ini citra penyidik yang diinginkan dari pola rekrutmen?

Kalau dari perspektif hukum dan manajemen ASN, jawabannya jelas: tidak. Tapi dari perspektif “hasil nyata”, pola rekrutmen KPK 2025 terlihat seperti:

1. Nelatih penyidik membaca siapa yang boleh diperiksa, bukan apa yang harus diperiksa;

2. Melatih keberanian yang adaptif terhadap cuaca politik nasional;

3. Melatih integritas yang sangat fleksibel, mendekati elastisitas karet ban;

4. Melatih penyidik untuk menafsirkan OTT berdasarkan status sosial target, bukan unsur pidana.

Jika ini adalah “hasil yang diharapkan”, berarti KPK sedang mengubah diri dari penegak hukum menjadi penegak garis kepentingan.

Publik melihat jetidakadilan yang kasat mata

Keadilan itu sederhana bagi publik: “Kalau dua kasus sama, dua pejabat harus mendapat perlakuan sama.” Itu doang, tidak perlu publikasi atau rilis seanggun mungkin hanya untuk tidak terapkan hal yang sama!

Ketika satu OTT dianggap sakral dan satu lagi dianggap saksi, maka rekrutmen KPK bukan lagi persoalan administrasi. Ia berubah menjadi masalah etika publik: “Apakah rekrutmen itu memang didesain agar penyidik memiliki kecakapan memilih-milah mana yang aman diperiksa dan mana yang harus diselamatkan?”

Jika iya, berarti KPK sedang membangun generasi baru: penyidik yang ahli membaca angin kekuasaan, bukan ahli menegakkan hukum!

Kritik populer: pola rekrutmen canggih, produk yang dihasilkan justru berbahaya

Coba bayangkan: ada tes mental; ada tes kompetensi; ada tes integritas; ada masa jabatan minimal 5 tahun; ada verifikasi rekam jejak.

Tapi ketika sampai pada praktik: OTT Sumut malah berhenti mendadak. Bobby sampai sekarang seperti tidak boleh disentuh, dipanggil juga tidak!

OTT Riau sangar lancar, seperti tidak ada angin politik. Publik melihatnya sebagai drama yang sangat jelas: “KPK berani pada orang tertentu karena boleh. KPK takut pada orang tertentu karena dilarang.”

Maka fungsi rekrutmen itu akan bisa berubah menjadi: bukan memilih mereka yang paling berani, tetapi memilih mereka yang tahu kapan harus takut.

Inilah ironi: KPK membentuk penyidik yang bagus dalam teori, tapi buruk dalam keberanian.

Kesimpulan tajam

Jika KPK ingin sistem rekrutmennya dihormati,maka hasil penyidik harus menunjukkan keberanian yang merata, bukan selektif!

Kalau dua OTT menghasilkan dua perlakuan berbeda, maka rekrutmen 2025 gagal menjawab pertanyaan sederhana: “Untuk siapa penyidik bekerja, apakah untuk hukum, atau untuk kenyamanan kekuasaan?”

Ketika publik melihat Bobby haram disentuh, Riau halal, maka keadilan bukan saja tidak hadir, tapi dipermalukan oleh proses rekrutmen yang katanya profesional.

Penulis : Iskandar Sitorus,Sekretaris Pendiri Indonesian Audit Watch (IAW).

MoneyTalk, Jakarta – Kalau Pak Purbaya Yudhi Sadewa di Tanjung Perak, beliau tak akan sulit menemukan temuan besar yang tersembunyi di balik layar ekspor ikan tuna utuh. Selama ini, Indonesia bangga disebut eksportir tuna terbesar di dunia. Tapi di balik kebanggaan itu ada paradoks, yakni negara justru kehilangan ratusan triliun rupiah karena tuna kita diekspor oleh 10 korporasi, yang terbesar inisial PT PBN dan PT GEM, dalam bentuk whole round, yakni ikan beku utuh.

Padahal itu dilarang undang-undang, namun terus lolos hanya melalui celah kode HS 03034300 di sistem Bea Cukai. Dari sini terlihat institusi yang baru dikomandoi Purbaya dari lapangan Banteng Jakarta Pusat tersebut nyata-nyata gagal!

Satu kode ini digunakan untuk berbagai produk berbeda, mulai dari precooked loin sampai fish bone meal, padahal nilai tambah dan bentuknya tidak sama. Itulah “pintu hukum terbuka” bagi praktik legal smuggling, ketika regulasi tertulis kalah oleh kelemahan teknis di sistem.

Bea Cukai tidak terbukti mumpuni melakukan post audit atas seluruh ekspor ikan tuna dengan HS Code 03034300 dan melakukan mitigasi risiko berupa pemeriksaan atas ekspor yang sedang berjalan dan melakukan perubahan HS Code.

Perspektif hukum dan kebijakan

I. Merujuk pada Undang-Undang No. 31 tahun 2004 tentang Perikanan, Undang-Undang No. 45 tahun 2009 tentang Perubahan atas UU No. 31 tahun 2004, dan Undang-Undang No. 11 tahun 2020 tentang Cipta Kerja (klaster kelautan dan perikanan).

Di pasal 26 UU Perikanan menegaskan bahwa hasil perikanan wajib diolah di dalam negeri sebelum diekspor. Tujuannya sangat jelas untuk:

1. Meningkatkan nilai tambah nasional;

2. Mendorong industri pengolahan domestik (fillet, loin, flake, meal, dsb);

3. Menciptakan lapangan kerja;

4. Melindungi stok ikan nasional dari eksploitasi berlebih.

Kebijakan larangan ekspor ikan utuh (whole round) sesungguhnya merupakan bentuk proteksi industri dalam negeri. Namun, di lapangan, praktik ini justru sering dilanggar melalui celah teknis pada sistem klasifikasi barang (HS Code).

Contohnya, ekspor ikan Skipjack atau Bonito Whole Round masih bisa lolos dengan HS Code 03034300, yang seharusnya digunakan untuk produk beku olahan (frozen tuna, loin, flake).

Dengan sedikit perubahan nomenklatur seperti “precooked”, “frozen stripped”, atau “flake”, ikan utuh itu bisa terkode sebagai produk olahan, padahal secara fisik belum memenuhi kriteria “processed fish product”.

II. Permen KP No. 18 tahun 2021, peraturan ini memperjelas semangat UU, bahwa pengolahan di dalam negeri adalah syarat ekspor. Namun implementasi administratifnya tersandera oleh sistem klasifikasi Bea Cukai yang masih memakai BTBMI (Buku Tarif Bea Masuk Indonesia) dengan struktur yang terlalu umum. Kode 03034300 hanya bertuliskan “Tuna, Skipjack, dan Bonito”, tanpa memisahkan utuh, potongan, atau flake.

III. UU Kepabeanan No. 17 tahun 2006 sebut Bea Cukai wajib melakukan klasifikasi barang dengan benar sesuai World Customs Organization (WCO).

Sayangnya, Indonesia tidak cukup “granular” dalam mengadopsi HS Code.

Negara lain seperti Jepang atau Thailand sudah memecah kode tuna ke sub-pos spesifik (misal: whole, loin, flake). Indonesia? Satu kode untuk semua. Akibatnya, laporan ekspor sah di sistem tapi melanggar semangat hukum.

IV. UU Administrasi Pemerintahan No. 30 tahun 2014, terlihat kelemahan koordinasi lintas lembaga (KKP, Bea Cukai, Karantina Ikan) adalah bentuk maladministrasi struktural. Setiap lembaga bekerja di silo sendiri:

– Bea Cukai hanya memeriksa dokumen,

– KKP menerbitkan izin ekspor,

– Karantina hanya memastikan mutu ikan.

Tidak ada integrasi data yang menyatukan semuanya. Aparat hukum seakan lumpuh tidak mumpuni mencermati perilaku jahat tersebut!

Ironi kebijakan

Inilah ironi besar yang ditemukan di pelabuhan ekspor seperti Tanjung Perak:

– Regulasi nasional berhaluan nasionalis, menuntut olahan domestik;

– Implementasi HS Code berhaluan liberal, memungkinkan ekspor utuh tanpa olahan nyata.

Akibatnya, negara kehilangan potensi nilai tambah ekonomi hingga triliunan rupiah per tahun, sementara industri pengolahan dalam negeri kekurangan bahan baku.

Perspektif audit dan pengawasan 10 tahun LHP BPK

Selama satu dekade terakhir, BPK telah berulang kali menemukan pola yang sama, yaitu:

1. PNBP perikanan tidak optimal. Banyak pungutan ekspor yang tak tertagih. Nilai ekspor yang tercatat tak sesuai dengan nilai riil barang. Rekomendasi BPK adalah “KKP dan Bea Cukai harus menyinergikan data dan memperbaiki klasifikasi produk ekspor.”

2. Sistem elektronik antar kementerian tidak terintegrasi. Temuan LHP atas LKPP dan laporan KKP menunjukkan lemahnya koneksi antara INSW (Indonesia National Single Window) Bea Cukai dengan sistem SIKPI/SIPI milik KKP. Akibatnya, satu data PEB (Pemberitahuan Ekspor Barang) bisa lolos walau tak sinkron dengan izin tangkap.

3. Pengawasan pelabuhan lemah, di dalam audit pelabuhan Tanjung Perak, Benoa, dan Bitung, BPK mencatat keterbatasan SDM pemeriksa, tidak adanya CCTV terintegrasi, dan minimnya pemeriksaan fisik. Dan barang keluar tanpa diverifikasi bentuk fisiknya.

4. Preseden skandal ekspor benih Lobster, itu kasus benih lobster yang membuktikan bagaimana “izin ekspor” bisa menembus larangan dengan alasan teknis. Polanya identik dengan ekspor whole round tuna, yakni regulasi formal, tetapi praktiknya menabrak hukum substantif.

Temuan kunci analisis IAW

1. Diskoneksi antara kebijakan dan pelaksanaan, dimana kebijakan nasional melarang ekspor ikan utuh, tapi sistem Bea Cukai tidak mendukung pelaksanaan larangan itu.

2. HS Code 03034300 sebagai “kode serba guna.”

Kode tunggal ini telah menjadi “pintu belakang” yang melegalkan penyelundupan dalam format administratif.

3. Kegagalan koordinasi lintas lembaga, karena data ekspor KKP, Karantina, dan Bea Cukai tidak saling mengunci, malah membuka ruang bagi misdeclaration massal.

4. Kerugian negara multidimensi, tidak hanya kehilangan PNBP dan pajak, tetapi juga hilangnya nilai tambah industri domestik serta potensi kerja puluhan ribu orang di pabrik pengolahan.

Rekomendasi analitis IAW berbasis temuan BPK

1. Langkah operasional, jangka pendek.

Untuk Bea Cukai, lakukan 100% physical check terhadap seluruh ekspor dengan HS Code 03034300. Pemeriksaan harus melibatkan BKIPM dan KKP.

KKP, lakukan verifikasi izin ekspor dan pastikan semua perusahaan yang mengekspor dengan kode itu benar-benar punya fasilitas pengolahan aktif.

2. Langkah sistemik, jangka menengah dengan mevisi BTBMI, pisahkan HS Code menjadi sub-pos:

– 03034301 = Tuna Whole Round

– 03034302 = Tuna Loin

– 03034303 = Tuna Flake

– 03034304 = Tuna Meal

Agar kebijakan industri dan kepabeanan saling mendukung. Integrasi sistem elektronik dengan menghubungkan PEB Bea Cukai langsung dengan SIKPI KKP agar setiap data ekspor diverifikasi otomatis.

3. Langkah strategis, jangka panjang:

Audit tematik BPK, dengan melakukan audit khusus bertajuk “Efektivitas Pengawasan Ekspor Hasil Perikanan dalam Rangka Peningkatan PNBP dan Nilai Tambah.”

Audit ini harus mencakup 5–20 tahun data ekspor dan melibatkan pelabuhan utama. Terlebih kita memahami pemisahkan HS Code menjadi sub-pos agar potensi kerugian negara tidak berulang terjadi seperti kerap dilakukan agar tidak disebut sebagai unsur kesengajaan sistemik.

Pembentukan Satgas lintas Kementerian, bertugas mengawasi komoditas strategis (ikan, lobster, rumput laut, dll.) dengan sistem data real-time lintas lembaga. Juga untuk memisahkan HS Code menjadi sub-sub pos sehingga menjadi semakin tegas!

Kesimpulan analitis Indonesian Audit Watch

IAW menyimpulkan, masalah ekspor tuna utuh bukan lagi soal moralitas pelaku usaha, tetapi soal kegagalan sistemik negara dalam menutup celah hukum teknis.

Negara punya aturan, tapi tidak punya mesin pengawasan yang selaras antar instansi. Akibatnya, dalam satu pelabuhan saja seperti Tanjung Perak, potensi kerugian negara bisa menembus Rp2 sampai 5 triliun per tahun, bahkan lebih bila dihitung secara nasional. Ini harus segera dibongkar oleh instrumen hukum negara. Tidak sulit untuk menyidik hal tersebut, seminimalnya mudah terdeteksi dari aliran kas/afiliasi korporasi, sebab angkanya sangat fantastis, seminimalnya 100 triliun telah dinikmati oleh korporasi hitam. Termasuk didalamnya persoalan eksploitasi manusia!

Jika BPK, Bea Cukai, KKP serta aparat hukum menindaklanjuti rekomendasi ini secara bersama, maka untuk pertama kalinya Indonesia bisa benar-benar menjaga nilai tambah lautnya. Jadi, bukan sekadar menonton tuna utuh keluar dari pelabuhan dengan dokumen yang sah di atas kertas.

Negara tidak boleh kalah hanya karena oknum pemangku kepentingan menunggangi kewenangan yang diamanatkan kepadanya!

Penulis : Iskandar Sitorus, Sekretaris Pendiri Indonesian Audit Watch (IAW)

MoneyTalk, Jakarta – Ketika Danantara mengelola sampah dan uang negara sekaligus, itu bagai kondisi dari tumpukan sampah ke tumpukan risiko, mengapa bukan bisnis yang lain saja?

Di Indonesia, bau sampah bukan lagi soal hidung, tapi soal kekuasaan. Di balik proyek Waste-to-Energy (WtE) yang katanya hijau dan modern, disadari atau tidak, tersembunyi jejak kebijakan yang bisa membuat fiskal negara malah ikut meleleh di tungku insinerator. Menteri Keuangan (Menkeu) Purbaya Yudhi Sadewa tentu akan bertambah beban untuk memikirkannya.

Semuanya dimulai dari Perpres 109 tahun 2025, yang oleh pemerintah disebut sebagai “solusi hijau atas darurat sampah”. Namun di tangan PT Danantara Daya Nusantara, badan investasi milik BUMN, proyek itu malah berubah wajah, yakni dari solusi lingkungan menjadi ladang bisnis beraroma politik.

Sehingga, Presiden Prabowo kini bisa jadi akan mewarisi bom waktu yaitu kombinasi antara niat baik, kepentingan ekonomi, dan risiko fiskal. Siapa sebenarnya yang secara teknis menyusun Perpres tersebut?

Danantara, yang seharusnya menjadi “soko guru investasi nasional”, justru tampak mulai berperan sebagai pemadam kebakaran proyek BUMN bermasalah, dari Whoosh hingga sampah jadi energi.

Dasar hukum yang dilanggar secara halus

Menurut UU No. 18 tahun 2008 tentang Pengelolaan Sampah dan UU No. 23 tahun 2014 tentang Pemerintahan Daerah, disebut bahwa pengelolaan sampah adalah urusan wajib pemerintah daerah. Artinya, biaya dan tanggung jawabnya ada di APBD, bukan APBN!

Namun Perpres 109/2025 justru menendang logika hukum ini keluar jendela. Pemerintah pusat, lewat PLN dan Danantara, malah mengambil alih urusan daerah, yakni menentukan harga listrik, menyiapkan lahan, bahkan mengatur model bisnis.

Lebih parah lagi, tipping fee (biaya yang biasanya dibayar Pemda ke pengelola sampah) dihapus. Kedengarannya efisien, padahal biaya itu tidak akan hilang, ia hanya berpindah menjadi beban PLN dan APBN. Pemerintah pusat akan jadi penanggung, daerah akan kehilangan kendali dan rakyat jadi penonton.

Dua dekade LHP BPK yang diabaikan

Selama 20 tahun penuh, yakni tahun 2004–2024, Badan Pemeriksa Keuangan (BPK) sudah berkali-kali menulis hal yang sama, bahwa sampah Indonesia bukan karena kekurangan proyek, tapi kekurangan tata kelola.

LHP BPK 2018 malah menyebut hanya 18,17% daerah yang punya rencana pengelolaan sampah. Di LHP 2020 temuannya sebut, target pengurangan 30% di 2025 mustahil tercapai.

Di LHP 2017 ditemukan dana DAK Rp1,68 triliun tidak efektif karena daerah tak siap. Lalu di LHP 2021 disebut program 3R (Reduce, Reuse, Recycle) gagal total!

Seluruh rekomendasi BPK isinya adalah “benahi dari hulu, bukan membangun pembakar di hilir.” Namun dengan Perpres itu pemerintah malah menyiapkan insentif listrik mahal, seolah semua sampah hanya bisa diselesaikan dengan api dan kontrak jangka panjang.

Pertanyaan publik yang tak boleh dihapus

Pertama, jika ini benar-benar “bisnis hijau”, mengapa hanya 33 kota besar yang mendapat proyeknya? Apakah daerah kecil tidak berhak menghirup udara hijau dan energi bersih? Mengapa hanya daerah dengan sampah melimpah yang dianggap bankable bagi investor?

Kedua, apakah lahan sudah tersedia tanpa membebani APBD? Faktanya, banyak daerah harus menyiapkan lahan, infrastruktur, dan bahkan mengganti tanah warga. Artinya, “bisnis hijau nasional” ini diam-diam tetap membebani daerah, meski beban itu kini dibungkus dengan kata lain.

Ketiga, bagaimana nasib Perda-perda tentang sampah yang sudah disahkan DPRD di seluruh Indonesia? Dengan dihapusnya tipping fee, banyak Perda kehilangan dasar eksekusinya. Secara hukum, ini bentuk nyata pelemahan otonomi daerah dimana Pemda kehilangan kendali atas urusan wajibnya sendiri.

Danantara dari superholding ke super-penjamin

Skema kerja Danantara saat ini menyerupai special purpose vehicle versi negara. Dari proyek kereta cepat Whoosh hingga proyek WtE, pola yang sama muncul yakni standby loan, jaminan BUMN, keuntungan korporasi dan risiko fiskal yang berputar kembali ke APBN.

Data PLN menunjukkan overcapacity mencapai >30% di sistem Jawa-Bali, namun sekarang PLN tetap dipaksa membeli listrik dari proyek WtE seharga US$ 0,20/kWh, itu tiga kali lipat dari harga listrik berbasis batubara (US$ 0,07/kWh). Kelebihan biaya ini akhirnya tentu harus disubsidi oleh APBN ke PLN.

Itu artinya, sampah rakyat dibakar, sekalian uang rakyat juga ikut terbakar!

Analisis hukum Perpres vs semangat konstitusi

Secara tata negara, kebijakan ini mengandung tiga pelanggaran prinsipil:

1. Sentralisasi kebijakan fiskal, dimana beban daerah dipindahkan ke pusat tanpa dasar undang-undang. Ini akan menambah beban pemerintah pusat, tentu itu berfokus pada Presiden Prabowo.

2. Erosi otonomi daerah, karena perda dan kewenangan lokal lumpuh oleh regulasi yang baru.

3. Penyimpangan dari good governance, itu terlihat dari rekomendasi BPK diabaikan total.

Jika diuji di Mahkamah Agung, Perpres ini berpotensi bertentangan dengan UU 23/2014 dan UU 18/2008, karena melanggar pembagian urusan pemerintahan dan sumber pembiayaan publik.

Masukan: negara jangan mau jadi tukang angkut rente

Indonesian Audit Watch menyebut fenomena ini sebagai bentuk neo-ekstraktivisme fiskal, dimana rente ekonomi diciptakan bukan dari sumber daya alam, tapi dari krisis publik, kali ini, dari tumpukan sampah.

“Jika Danantara benar ingin jadi pemain hijau kelas dunia, sekolahkanlah investasinya, bukan direksinya saja. Ajarkan juga uang negara bekerja dengan akal sehat, bukan dengan api. Sebab yang membakar bukan cuma plastik, tapi juga logika fiskal kita sendiri.”

Saran terbuka IAW untuk Menkeu Purbaya

“Pak Purbaya, Indonesian Audit Watch menyarankan diskusikan ke Presiden Prabowo bahwa jika ingin membangun ekonomi hijau yang sejati, bangunlah tata kelolanya, bukan tungkunya.”

“Jika benar hijau, maka hijaukan semua daerah, bukan hanya kota yang bisa disulap jadi proyek. Jangan bebani APBD untuk menyiapkan lahan proyek yang keuntungannya lari ke pusat. Dan jangan biarkan perda hasil keringat rakyat daerah diinjak oleh regulasi yang dilahirkan bertendensi rente.”

Sebab yang kini menyengat di udara bukan lagi bau sampah rakyat kecil, melainkan bau kebijakan yang sedang membakar uang negara di balik bendera “energi hijau”.

MoneyTalk, Jakarta – Sekretaris Pendiri Indonesian Audit Watch (IAW), Iskandar Sitorus, mendesak Komisi Pemberantasan Korupsi (KPK) dan Kejaksaan Agung (Kejagung) segera memanggil H. Robert Nitiyudo Wachjo, pemilik saham utama PT Nusa Halmahera Minerals (NHM) dan PT Indotan Halmahera Bangkit.

Iskandar menilai, temuan Badan Pemeriksa Keuangan (BPK) selama satu dekade terakhir sudah berulang kali menyoroti pola pelanggaran serupa, terutama terkait penjualan BBM industri dan non-subsidi oleh Pertamina di bawah harga jual dasar (bottom price).

“Negara tak boleh lagi berpura-pura buta. BPK sudah menemukan, mencatat, dan merekomendasikan koreksi sejak 2014, tapi pola ini tetap dibiarkan. Itu jelas merugikan keuangan negara,” tegas Iskandar dalam keterangannya di Jakarta, Selasa (21/10/2025).

Dalam Laporan Hasil Pemeriksaan (LHP) Kinerja BPK atas Pertamina 2018–2023, tercatat indikasi kerugian negara Rp14,06 miliar terkait transaksi dengan PT NHM dan mitra seperti PT Antam Tbk.

Polanya tetap sama dari tahun ke tahun: penjualan BBM di bawah harga dasar tanpa koreksi finansial yang memadai.

“Pertamina sudah direkomendasikan untuk menertibkan penjualan di bawah bottom price dan mengenakan denda kepada pembeli. Tapi kalau rekomendasi BPK terus diabaikan, berarti ada yang menikmati keuntungan ilegal secara sadar,” ujar Iskandar.

Selain potensi kerugian negara, IAW juga menyoroti dugaan suap Rp5,5 miliar yang menyeret nama Haji Robert dalam kasus perizinan tambang di Maluku Utara.

“Meski Gubernur Abdul Ghani Kasuba sudah wafat, penyidikan tak boleh berhenti. Uang dan izin tidak mati bersama pelakunya. KPK wajib melacak aliran dana dan tanggung jawab korporasi,” tegasnya.

Empat Perspektif Hukum: Dari Tipikor hingga Audit Negara

1. UU Tindak Pidana Korupsi (UU 31/1999 jo. 20/2001)
Temuan BPK soal penjualan di bawah bottom price bisa menjadi bukti permulaan kuat untuk jerat pelaku dengan Pasal 2 dan 3 UU Tipikor — perbuatan melawan hukum yang merugikan keuangan negara.

2. UU Migas (UU 22/2001)
Pelanggaran terhadap ketentuan harga jual dasar (bottom price) adalah cacat tata niaga energi. Dengan pola berulang, PT NHM diduga menikmati harga di bawah standar pemerintah, melanggar prinsip transparansi niaga migas.

3. UU Perseroan Terbatas (UU 40/2007)
Berdasarkan Pasal 97 ayat (3) dan Pasal 104, direksi dan pemegang saham pengendali seperti H. Robert bisa dimintai pertanggungjawaban pribadi atas transaksi yang merugikan BUMN.

4. UU Pemeriksaan Keuangan Negara (UU 15/2004 & 15/2006)
LHP BPK bukan sekadar rekomendasi administratif, tetapi alat bukti hukum yang dapat menjadi dasar penyidikan. Dalam audit Pertamina 2018–2023, BPK menemukan:

-Penjualan solar non-subsidi tak sesuai bottom price

-Penyimpangan distribusi dan stok BBM industri

-Potensi kerugian negara berulang dari selisih harga

Langkah Konkret yang Didesak IAW

Iskandar mengajukan empat langkah strategis untuk menindaklanjuti temuan BPK:

1. Kejagung memeriksa seluruh dokumen transaksi BBM antara Pertamina dan PT NHM sesuai rekomendasi audit negara.

2. KPK memperluas penyidikan dugaan suap Rp5,5 miliar menjadi investigasi “grand corruption” di sektor tambang.

3. BPK dan BPKP melakukan audit forensik lintas periode untuk menghitung total kerugian negara.

4. Pertamina diwajibkan menyerahkan semua kontrak jual-beli dan menagih denda kepada pembeli seperti PT NHM.

“Selama 10 tahun BPK sudah kasih peta harta karun bagi penegak hukum. Kalau rakyat kecil beli solar saja bisa diawasi, maka konglomerat tambang apalagi. Negara jangan pura-pura tidak tahu,” tegas Iskandar.

Menurutnya, keadilan fiskal hanya bisa ditegakkan jika korporasi besar juga tunduk pada hukum, bukan berlindung di balik kekuasaan atau celah regulasi.

“Eksekusi terhadap rekomendasi BPK adalah ukuran keberanian hukum. Bukan sekadar pidato, tapi tindakan nyata,” tutupnya.

MoneyTalk, Jakarta – “Siapa yang sebenarnya butuh didorong, mitra dapur atau lembaga penggeraknya?”

Pertanyaan itu kini menggema di ruang publik setelah Badan Gizi Nasional (BGN) tiba-tiba mengumumkan akan menghapuskan 1.414 calon SPPG (Satuan Pelaksana Pangan Gizi) yang dianggap “tidak berprogres”.

Tapi publik melihat fakta lain. Para mitra dapur itu bukanlah kelompok tanpa daya. Mereka sudah memiliki aset riil beruoa tanah, bangunan, alat masak, yang seharusnya menjadi modal untuk mempercepat pembangunan dapur Makan Bergizi Gratis (MBG).

Sayangnya, bukan dorongan yang mereka dapat, justru kebijakan “hapus nama” yang mereka terima.

Rencana megah, eksekusi yang pincang

Dokumen Surat Penetapan SPPG Terpencil menunjukkan bahwa BGN sebenarnya punya peta besar, yaitu ribuan lokasi sudah dipetakan sampai ke level desa dan kelurahan, lengkap dengan estimasi penerima manfaat. Namun di balik perencanaan rapi itu, eksekusi di lapangan justru tumpul.

Alih-alih membangun sistem pendukung dan mekanisme pembiayaan, BGN terjebak pada logika administratif. Seleksi dan penghapusan dilakukan seolah-olah masalah ada di mitra, padahal akar persoalannya justru pada lembaga yang tidak menyediakan ekosistem pendukung.

Lebih ironis lagi, banyak lokasi yang ditetapkan justru berada di wilayah terpencil seperti Nias, Mentawai, hingga Pegunungan Bintang. Tapi tidak ada strategi realistis dari BGN tentang bagaimana membangun dapur di wilayah yang akses logistiknya terbatas.

Seolah-olah investor akan datang sendiri membawa semen dan panci, tanpa dukungan perbankan maupun insentif. Ini yang dilupakan oleh BGN. Mereka tidak memposisikan mitranya agar berkinerja baik sehingga kinerja BGN juga terdampak baik.

Dapur butuh api, bukan formulir penghapusan

Konsep dasar dapur MBG sederhana, yakni tempat memasak dan mendistribusikan makanan bergizi untuk anak sekolah. Di sinilah titik risiko tertinggi keracunan makanan berada, jadi bukan di server aplikasi, apalagi bukan di meja kebijakan.

Namun anehnya, fungsi vital ini justru tidak ditopang oleh kebijakan dan pembinaan yang kuat.

Tiga pegawai SPPG yang bertugas di setiap dapur tempat pengelola bahan makanan, pengawas kebersihan, dan pelapor progres, nyaris bekerja tanpa arah. Tanpa pelatihan, tanpa pengawasan, tanpa pembiayaan yang mumpuni. BGN seolah lupa bahwa “dapur tanpa api hanyalah ruang kosong.”

Kebijakan yang tak simpatik

Alih-alih menjadi fasilitator, BGN tampil sebagai pengawas yang menghukum. Ribuan calon mitra akan dihapus dari sistem tanpa ada pendampingan sedari awal, tanpa dukungan membantu topangan pembiayaan, tanpa ada upaya membangun jembatan akses ke Himbara. Padahal, BGN memiliki data lengkap tentang siapa pemilik tanah, siapa punya bangunan, siapa punya alat untuk direkomendasi ke perbankan, namun itu tidak terlihat dilakukan.

Jika data sekuat itu tidak digunakan untuk mempercepat pembiayaan mitra, buat apa BGN dibentuk sebagai lembaga penggerak nasional?

Langkah semacam ini bukan hanya tidak efektif, tapi juga tidak simpatik bagi para pelaku lapangan yang sedang berjuang merealisasikan visi negara.

Menkeu sudah menyalakan api, tapi BGN masih meniup abu

Kontras terasa ketika Menteri Keuangan Purbaya Yudhi Sadewa melompat cepat. Ia mendorong bank-bank Himbara menggulirkan ratusan triliun rupiah untuk menggerakkan ekonomi rakyat, itu pesan jelas bahwa uang negara harus bekerja untuk publik.

Namun BGN masih sibuk di dapur birokrasi. Ketika Menkeu berbicara tentang konsolidasi nasional, BGN malah mengelola data tanpa aksi.

Ketika Menkeu menyiapkan bahan bakar untuk dapur-dapur bangsa, BGN bahkan belum bisa memegang korek api.

Presiden Prabowo Subianto telah menegaskan bahwa program MBG adalah gerakan nasional, bukan proyek sektoral. Artinya, setiap lembaga harus menjadi mesin penggerak, bukan rem kepercayaan publik.

Struktur yang sentralistik dan akuntabilitas kabur

Surat Penetapan SPPG Terpencil memperlihatkan struktur yang sangat terpusat. BGN memegang kendali atas pendaftaran investor, sementara Satgas Daerah hanya pelaksana teknis. Bahkan, dalam tujuh hari setelah batas waktu, BGN pusat bisa menetapkan lokasi secara sepihak.

Pertanyaannya, jika dapur di pedalaman Papua gagal beroperasi, siapa yang harus bertanggung jawab? Bupati? Investor? Atau BGN yang tidak ikut memberikan akses pembiayaan dan pendampingan teknis? Akuntabilitas model seperti ini kabur, padahal BGN-lah yang memegang kontrol penuh atas sistem.

Rekomendasi untuk Kepala BGN

Indonesian Audit Watch menilai bahwa BGN harus berubah paradigma. “Lembaga ini seharusnya menggerakkan, bukan menghambat. Kalau mitra sudah punya aset dan niat, maka tugas BGN adalah menghidupkan api mereka, bukan memadamkannya.”

Maka, ada empat langkah yang harus segera dilakukan oleh Kepala BGN:

1. Ubah paradigma dari pengawas menjadi fasilitator. Dorong kemitraan, bukan eliminasi.

2. Bentuk satuan tugas akses keuangan. Hubungkan mitra dapur dengan perbankan nasional agar mereka bisa mengakses kredit kerja.

3. Bangun ekosistem operasional yang nyata.

Dari pelatihan, logistik, hingga aplikasi sederhana untuk pelaporan.

4. Transparansi progres dan kendala.

Publik tak butuh angka serapan, tapi cerita nyata dari lapangan.

Kesimpulan, jangan biarkan api mati di dapur bangsa

Program MBG adalah simbol komitmen negara memberi makan generasi masa depan. Tapi tanpa manajemen yang cerdas, dapur kebangsaan ini bisa kehilangan panasnya.

Menkeu sudah menyalakan api, mitra sudah menyiapkan panci, masyarakat sudah menunggu aroma nasi bergizi. Kini tinggal satu pertanyaan besar: Apakah BGN siap menyalakan kompor, atau justru terus meniup abu sambil menyalahkan orang lain?

Penulis : Iskandar Sitorus, Sekretaris Pendiri Indonesian Audit Watch (IAW)

MoneyTalk, Jakarta – Di negeri ini, lembaga yang paling dipercaya untuk menelanjangi penyimpangan keuangan negara justru tengah berjuang melawan bayangannya sendiri. Badan Pemeriksa Keuangan (BPK), yang seharusnya menjadi benteng terakhir integritas fiskal, kini kerap tampil di headline bukan karena temuan audit yang mengguncang, melainkan karena kasus hukum yang menjerat orang dalamnya.

Ironis? Jelas. Tapi di balik ironi itu tersimpan persoalan struktural dan budaya organisasi yang jauh lebih dalam dari sekadar pelanggaran etik individu.

Dari “laporan bersih” ke jeruji besi

Kasus demi kasus bermunculan, seolah menjadi pola baru yang memalukan. Mulai dari anggota BPK yang terseret kasus suap dalam proyek jalan, auditor yang tertangkap tangan KPK karena “main mata” dengan pejabat daerah, hingga staf pelaksana yang menjual bocoran hasil audit kepada pihak yang diaudit.

Semua ini bukan lagi anomali, melainkan gejala sistemik yang menandakan betapa rentannya lembaga pengawas ketika pengawasan internalnya sendiri lemah. BPK yang selama ini berdiri di menara gading integritas kini berhadapan dengan kenyataan getir: pengawas pun bisa tergoda oleh godaan yang diawasinya.

Budaya feodal dan ‘transaksi’ integritas

Laporan-laporan investigatif yang beredar menggambarkan satu benang merah, yaitu budaya feodal di tubuh BPK masih kuat. Auditor muda harus “setoran” loyalitas pada atasan, bukan pada kebenaran audit. Penugasan di daerah-daerah strategis sering dianggap proyek basah, bukan tugas negara. Dalam beberapa kasus, bahkan ada cerita klasik, yakni “Selama auditor belum di-acc, hasil audit belum bisa keluar.”

Situasi ini menciptakan ruang bagi transaksi integritas, itu sesuatu yang tidak kasatmata, tapi sangat nyata di lapangan. Hasil audit bisa dinegosiasikan, opini bisa “diperhalus”, dan temuan bisa menguap di antara draft laporan.

Bila auditor menjadi pedagang, maka kepercayaan publik menjadi korban pertama.

Pengawasan yang diawasi siapa?

Secara kelembagaan, BPK memiliki Majelis Kehormatan Kode Etik (MKKE). Namun, efektivitasnya sering dipertanyakan. Banyak kasus internal diselesaikan secara senyap, tanpa publikasi, tanpa preseden yang menimbulkan efek jera. Dalam sistem seperti ini, “disiplin etik” berubah jadi formalitas administratif, cukup minta maaf, lalu pindah jabatan.

Padahal, di atas kertas, BPK adalah lembaga konstitusional yang setara dengan MA, MK, dan DPR. Jika lembaga sekuat ini tidak bisa menegakkan integritas di dalam tubuhnya sendiri, bagaimana publik bisa percaya pada laporan hasil auditnya?

Ketika integritas jadi komoditas

Fenomena ini bukan semata soal individu yang lemah iman. Ia mencerminkan komodifikasi integritas.

Dalam ruang politik yang makin transaksional, hasil audit sering dimanfaatkan untuk kepentingan politik atau ekonomi tertentu. Seorang pejabat bisa menekan auditor agar opini laporan keuangannya “WTP” (Wajar Tanpa Pengecualian). Di sisi lain, ada pula pihak yang sengaja menjadikan hasil audit sebagai alat barter dukungan atau perlindungan hukum.

Maka jangan heran, beberapa kasus besar yang menyangkut pejabat daerah baru meledak setelah pergantian kekuasaan, itu bukan karena temuan baru, tapi karena politik audit yang berubah arah.

Solusi IAW: kembalikan BPK ke jalur akuntabilitas publik

Indonesian Audit Watch menilai bahwa akar persoalan ini terletak pada tertutupnya mekanisme pertanggungjawaban internal BPK. Maka sudah saatnya BPK:

1. Membuka laporan etik dan sanksi pegawai secara publik.

2. Menerapkan whistleblowing system yang benar-benar independen dan dilindungi hukum.

3. Menghapus penugasan berbasis kedekatan, menggantinya dengan sistem rotasi berbasis rekam jejak integritas.

4. Dan yang terpenting: mengembalikan orientasi BPK ke mandat konstitusional, bukan ke kepentingan politik atau individu.

Integritas bukan sekadar kata di spanduk; ia harus menjadi napas di setiap lembar laporan audit.

Catatan penutup: audit diri sebelum mengaudit negara

BPK bisa tetap menjadi pilar keuangan negara, tapi hanya jika berani mengaudit dirinya sendiri terlebih dahulu. Sebab, seperti yang sering dikatakan auditor senior sejati: “Tak ada laporan yang benar bila nurani auditor sudah salah.”

Dan di sinilah publik menunggu: bukan sekadar opini WTP, tapi opini moral dari lembaga yang seharusnya paling bersih di republik ini.

Penulis : Iskandar Sitorus, Sekretaris Pendiri Indonesian Audit Watch (IAW)