21 Oktober 2026

Blog

MoneyTalk.id, Jakarta – Layanan pinjaman online PinjamanGo menjadi sorotan setelah sejumlah pengguna menyampaikan keluhan mengenai status pembayaran cicilan, dugaan pencairan pinjaman tanpa persetujuan yang mereka pahami, serta beban biaya pinjaman yang dinilai memberatkan.

Keluhan tersebut muncul dalam ulasan pengguna di Google Play dan surat pembaca Media Konsumen. Persoalan ini memunculkan pertanyaan mengenai kualitas pelayanan, transparansi persetujuan pinjaman, ketepatan pencatatan pembayaran, dan perlindungan konsumen dalam industri pinjaman daring.

PinjamanGo dioperasikan oleh PT Dana Pinjaman Inklusif. Informasi pada halaman aplikasinya menyebut perusahaan tersebut memiliki izin Otoritas Jasa Keuangan (OJK) dengan nomor KEP-124/D.05/2019, tertanggal 13 Desember 2019. Dengan demikian, persoalan yang disampaikan pengguna perlu ditelusuri melalui mekanisme pengawasan dan pengaduan konsumen, bukan langsung disamakan dengan praktik pinjol ilegal.

Pembayaran Cicilan Dipersoalkan Nasabah

Salah satu keluhan dipublikasikan Rio Agung Purnomo melalui Media Konsumen pada 26 Mei 2026 dengan judul “Sudah Bayar Cicilan PinjamanGo Sesuai Virtual Account di Aplikasi, tapi Status Masih Belum Dibayar”.

Dalam pengaduannya, Rio mengaku telah membayar cicilan kedua sebesar Rp240.600 melalui rekening tujuan Bank Permata pada 21 Mei 2026. Namun, menurut keterangannya, status pembayaran di aplikasi masih tercatat belum dibayar.

Keluhan semacam ini penting diperhatikan karena kesalahan pencatatan pembayaran dapat menimbulkan persoalan lanjutan bagi peminjam, mulai dari ketidakjelasan saldo kewajiban hingga potensi perselisihan mengenai keterlambatan pembayaran.

Meski demikian, keluhan tersebut merupakan keterangan pengguna yang dipublikasikan melalui media konsumen. Penyebab belum berubahnya status pembayaran, termasuk apakah terjadi kendala sistem, proses rekonsiliasi transaksi, atau persoalan lain, perlu dikonfirmasi kepada perusahaan. Sumber: Media Konsumen, 26 Mei 2026.

Dugaan Pencairan Tanpa Persetujuan Jadi Perhatian Persoalan lain muncul dalam ulasan pengguna Google Play pada Agustus dan September 2026.

Seorang pengguna bernama Muhammad Irfan, dalam ulasan bertanggal 16 Agustus 2026, mengkritik skema pembayaran yang menurut penilaiannya memiliki rentang waktu singkat dan biaya yang terasa besar. Ia menyampaikan bahwa dirinya akhirnya tidak melanjutkan pencairan.

Sementara itu, ulasan bertanggal 31 Agustus 2026 memuat klaim pengguna yang mengaku menerima notifikasi pencairan meskipun merasa tidak melakukan pinjaman. Ulasan pada 5 September 2026 juga memuat tuduhan serupa dari pengguna yang menyatakan tidak merasa mengajukan pinjaman, tetapi menerima pemberitahuan bahwa pengajuan telah disetujui.

Apabila benar terjadi pencairan tanpa persetujuan yang sah, persoalan tersebut perlu mendapat perhatian serius karena berkaitan dengan validitas persetujuan elektronik, keamanan akun, serta perlindungan konsumen.

Namun, tuduhan tersebut belum dapat dianggap sebagai fakta yang telah terverifikasi secara independen. Pemeriksaan perlu mencakup riwayat pengajuan, rekaman persetujuan elektronik, waktu transaksi, identitas penerima dana, serta prosedur pembatalan yang berlaku.

Dalam tanggapan yang ditampilkan Google Play pada sejumlah ulasan, pihak PinjamanGo meminta pengguna menyampaikan rincian masalah melalui layanan pelanggan di alamat cs@pinjamango.co.id agar dapat diperiksa lebih lanjut.

Berapa Bunga PinjamanGo?

Informasi pada halaman resmi aplikasi PinjamanGo di Google Play mencantumkan bunga maksimal 36 persen per tahun. Produk yang ditawarkan memiliki nominal pinjaman Rp400.000 hingga Rp10 juta dengan tenor 91 sampai 360 hari.

Halaman tersebut juga memberikan contoh perhitungan pinjaman Rp2 juta dengan tenor 91 hari.

Dengan asumsi bunga sederhana 36 persen per tahun dan perhitungan berdasarkan 360 hari, biaya bunga dalam contoh itu sebesar Rp182.000. Dengan demikian, total pengembalian menjadi Rp2.182.000, sebelum memperhitungkan kemungkinan komponen lain yang memang berlaku sesuai perjanjian.

Angka tersebut merupakan simulasi yang dicantumkan pada halaman aplikasi, bukan bukti bahwa seluruh nasabah memperoleh penawaran dengan besaran biaya yang sama.

Masyarakat tetap perlu memeriksa jumlah dana yang benar-benar diterima, total kewajiban pembayaran, tanggal jatuh tempo, serta ketentuan denda apabila terjadi keterlambatan.

Perbedaan antara bunga yang ditampilkan dalam promosi dan keseluruhan kewajiban pembayaran juga perlu dipahami secara cermat. Konsumen sebaiknya tidak hanya melihat besarnya dana yang dapat dicairkan, tetapi juga memastikan kemampuan membayar sampai pinjaman lunas.

Sumber: halaman aplikasi PinjamanGo di Google Play, diperbarui 3 September 2026.

Bagaimana dengan Utang dan Kerugian Perusahaan?

Di tengah munculnya keluhan pengguna, kondisi keuangan PT Dana Pinjaman Inklusif juga menjadi aspek yang perlu diperiksa sebelum menarik kesimpulan mengenai kesehatan perusahaan.

Namun, data yang berhasil dihimpun untuk bahan berita ini belum memberikan angka terverifikasi mengenai total utang perusahaan, laba atau rugi bersih, ekuitas, maupun rasio kredit bermasalah khusus PT Dana Pinjaman Inklusif.

Karena itu, tidak tepat menyatakan PinjamanGo mengalami kerugian, memiliki utang yang membengkak, atau berada dalam kondisi keuangan bermasalah tanpa dukungan laporan keuangan yang dapat diperiksa.

Dalam bisnis pinjaman daring, penilaian kesehatan perusahaan perlu melihat lebih dari jumlah pengaduan konsumen. Indikator yang relevan antara lain kemampuan memenuhi kewajiban pendanaan, kualitas portofolio pinjaman, tingkat wanprestasi, kecukupan modal, pendapatan, biaya operasional, dan arus kas.

Data tersebut perlu dibaca bersama laporan resmi perusahaan dan informasi pengawasan regulator. Keluhan pelayanan konsumen sendiri tidak otomatis membuktikan perusahaan mengalami kerugian atau gagal memenuhi kewajiban keuangannya.

Pengaduan Konsumen dan Pengawasan OJK

PinjamanGo menyediakan saluran pengaduan melalui email cs@pinjamango.co.id, situs resminya, serta nomor layanan pelanggan yang tercantum pada halaman pengaduan perusahaan.

Perusahaan juga memublikasikan statistik pengaduan untuk Januari hingga Juni 2026. Pada halaman tersebut, PinjamanGo mencantumkan total 21.159 pengaduan yang diklaim telah diselesaikan, terdiri dari 18.780 pengaduan terkait pemahaman produk, 1.345 terkait aplikasi, 611 terkait penggunaan layanan, 419 terkait evaluasi layanan, dan empat kategori lainnya.

Angka tersebut merupakan data yang dipublikasikan oleh perusahaan sendiri. Rincian itu tidak dengan sendirinya membuktikan bahwa seluruh pengaduan yang disampaikan di luar saluran tersebut telah terselesaikan atau bahwa seluruh pengguna merasa puas terhadap hasil penyelesaian.

Bagi pengguna yang merasa dirugikan, dokumentasi transaksi menjadi hal penting. Bukti transfer, tangkapan layar aplikasi, kontrak elektronik, pesan penagihan, serta kronologi kejadian dapat membantu proses pemeriksaan.

Jika pengaduan kepada penyelenggara tidak memperoleh penyelesaian yang memadai, konsumen dapat meminta informasi atau mengajukan pengaduan melalui kanal resmi OJK, termasuk Kontak 157 dan layanan konsumen OJK.

Perlindungan Konsumen Harus Menjadi Prioritas

Persoalan yang disampaikan sejumlah pengguna PinjamanGo menunjukkan pentingnya transparansi dalam layanan pinjaman daring. Informasi mengenai bunga, tenor, total pembayaran, mekanisme pembatalan, serta prosedur pencatatan cicilan harus disampaikan secara jelas dan mudah dipahami.

Perusahaan juga perlu memastikan bahwa proses pengajuan dan pencairan dana didasarkan pada persetujuan pengguna yang sah, sementara setiap keberatan terkait transaksi harus ditangani melalui pemeriksaan yang dapat dipertanggungjawabkan.

Di sisi lain, penilaian terhadap perusahaan harus tetap berdasarkan bukti. Keluhan konsumen perlu diperiksa secara serius, tetapi tuduhan mengenai pencairan tanpa persetujuan, kerugian perusahaan, atau persoalan utang tidak boleh dinyatakan sebagai fakta sebelum tersedia verifikasi yang memadai.

Transparansi perusahaan dan pengawasan regulator menjadi penting agar masyarakat dapat menggunakan layanan pendanaan digital dengan informasi yang cukup, perlindungan yang layak, dan kepastian atas hak serta kewajibannya.
MoneyTalk.id, Bandung — Kasus perundungan (bullying) kembali mencoreng dunia pendidikan tinggi di Indonesia. Lingkungan perguruan tinggi yang idealnya menjadi ruang aman dan kondusif bagi para mahasiswa untuk menimba ilmu justru ternoda oleh aksi kekerasan fisik dan psikologis antara sesama penuntut ilmu.

Terbaru, publik digemparkan oleh video aksi perundungan yang melibatkan mahasiswa baru di lingkungan Asrama Telkom University (Tel-U), Kabupaten Bandung, Jawa Barat.

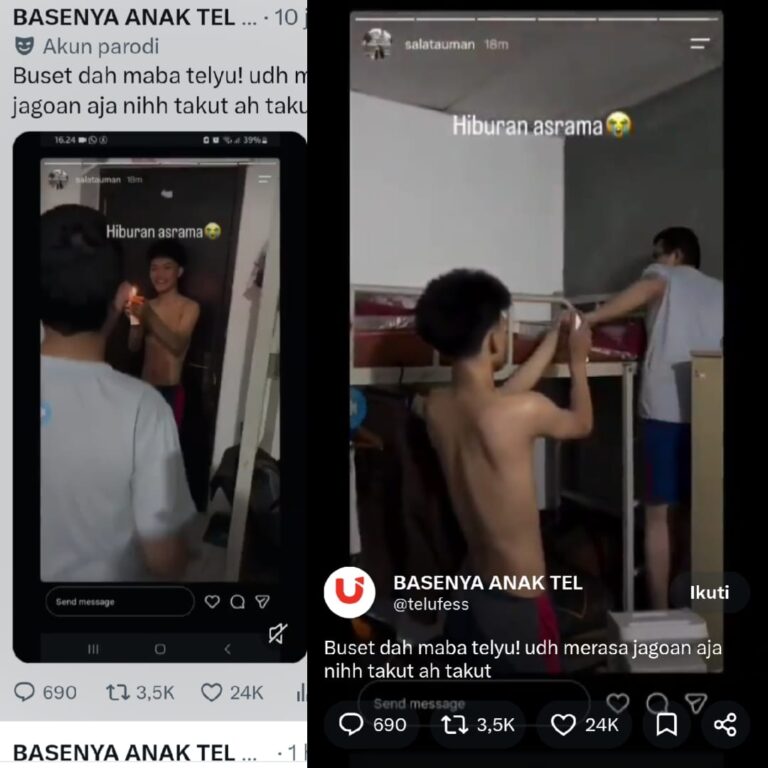
Video rekaman layar (screen recording) yang memperlihatkan dugaan tindakan perundungan tersebut diunggah oleh akun Instagram @salatauman melalui fitur Instagram Stories dengan sematan keterangan singkat, “Hiburan asrama.” Unggahan tersebut langsung viral dan memicu kemarahan publik setelah diunggah ulang di berbagai platform media sosial.

Dalam rekaman yang beredar, tampak seorang pria bertubuh kurus terus-menerus mengganggu rekannya yang mengenakan kacamata di dalam kamar asrama. Korban yang merasa tertekan sempat berupaya keluar ruangan, namun dihalangi oleh terduga pelaku.
Guna menghindari gangguan lebih lanjut, korban memutuskan memanjat ke tempat tidur bagian atas ranjang susun.

Kendati demikian, aksi intimidasi tidak berhenti. Terduga pelaku bertindak nekat dengan menyemprotkan cairan deodoran aerosol ke arah korek api menyala tepat di depan wajah korban, hingga menciptakan semburan api yang berpotensi membahayakan keselamatan jiwa korban.

Tindakan berbahaya ini memicu gelombang kekecewaan berat di kalangan mahasiswa Telkom University. Pada Sabtu (10/10/2026), ratusan mahasiswa menggelar aksi berkumpul di halaman asrama kampus. Massa menyuarakan keprihatinan mendalam sekaligus menuntut keadilan serta tindakan tegas dari pihak rektorat atas aksi kekerasan yang terjadi di area tempat tinggal mereka.

Merespons polemik tersebut, pihak Humas Telkom University membenarkan insiden yang terjadi pada Jumat (10/10/2026) malam di area asrama kampus.

Humas Telkom University, Adrianai, mengonfirmasi bahwa kasus tersebut sudah ditangani secara resmi oleh Komite Pencegahan dan Penanganan Kekerasan di Lingkungan Perguruan Tinggi (PPKPT) Tel-U. Pihak kampus juga memastikan dua orang terduga pelaku telah ditindak.

“Informasi yang kami terima dari bidang kemahasiswaan, terduga pelaku yang berjumlah dua orang sudah diamankan oleh pihak kemahasiswaan,” ujar Adrianai saat dihubungi.

Pihak manajemen Telkom University berjanji akan menyampaikan perkembangan dan kelengkapan informasi penanganan kasus ini secara transparan kepada publik setelah proses pemeriksaan oleh komite selesai dilakukan.

MoneyTalk.id, Jakarta –  Center for Budget Analysis (CBA) mendesak Komisi Pemberantasan Korupsi (KPK) untuk segera membuka penyelidikan terkait dugaan penyimpangan penggunaan anggaran kegiatan golf pegawai Bank Mandiri yang menelan biaya mencapai Rp696.707.056 tanpa dokumen pertanggungjawaban (LPJ) yang jelas.
​Direktur Eksekutif CBA, Uchok Sky Khadafi, mengkritik keras alokasi dana yang dibebankan pada pos Humas dan Pengembangan Usaha Bank Mandiri tersebut. Ia menilai penggunaan anggaran tersebut berisiko merugikan dana nasabah serta keuangan negara di tengah situasi ekonomi yang menantang.

​”Dan rupanya Bank Mandiri juga lebih gila ikut-ikutan menghabiskan anggaran untuk main golf. Alasannya indah dan manis sekali, yaitu untuk menjalin hubungan baik dengan para pemangku kepentingan. Tapi sayang, manisnya itu yang bikin ‘diabetes’ uang nasabah dan keuangan negara. Main golfnya di lapangan, yang caddy-in rakyat juga toh,” ujar Uchok dalam keterangannya, Sabtu (10/10/2026).

​Uchok juga menyoroti ketimpangan penggunaan anggaran publik ini dengan kondisi pemerintah daerah saat ini. Menurutnya, di saat para kepala daerah kesulitan mencari pendapatan daerah, Bank Mandiri justru menghabiskan dana besar untuk fasilitas olahraga elit. “Untuk bola yang dipukul memang bola, namun yang terpukul ya anggaran yang dihabiskan,” tuturnya.

​Selain itu, pemilihan lokasi kegiatan golf tersebut juga dinilai memanfaatkan fasilitas berbiaya tinggi. Berdasarkan temuan CBA, beberapa tempat favorit yang digunakan antara lain Mountain View Golf Club Bandung, Pondok Indah Golf Course, Sedayu Indo Golf, Executive Club House Sedayu Indo, Suvarna Jakarta Golf Club, Palm Hill Golf Club, Klub Golf Bogor Raya, Modern Golf & Country Club, serta Senayan Driving Range.

​Atas dasar temuan tersebut, CBA meminta lembaga penegak hukum, khususnya KPK, untuk segera menindaklanjuti dan mengusut tuntas transparansi penggunaan anggaran kegiatan golf Bank Mandiri demi memulihkan akuntabilitas keuangan BUMN.

MoneyTalk.id,Jakarta – Politikus senior Partai Gerindra, Fuad Bawazier, melontarkan kritik keras terhadap peluang Wakil Presiden Gibran Rakabuming Raka untuk kembali mencalonkan diri pada Pemilihan Presiden (Pilpres) 2029. Fuad menyebut Gibran “geblek” apabila tetap maju tanpa menyelesaikan persoalan persyaratan pendidikan yang menjadi polemik.

Pernyataan tersebut disampaikan Fuad dalam program Suara Nusantara di Nusantara TV bertajuk “MK, Gibran, Batas Konstitusi” yang tayang pada Rabu (7/10/2026).

“Untuk 2029, dia tidak bisa mencalonkan lagi, sudah jelas itu dia tidak bisa mencalonkan lagi. Kalau mencalonkan lagi, ya geblek itu namanya,” kata Fuad, dikutip dari Nusantara TV, Kamis (8/10/2026).

Fuad menilai persoalan persyaratan pendidikan Gibran perlu menjadi perhatian serius apabila putra mantan Presiden Joko Widodo itu ingin kembali mengikuti kontestasi pemilihan presiden dan wakil presiden pada 2029.

Menurut Fuad, salah satu hal yang perlu diperhatikan adalah dokumen pendidikan yang dapat dijadikan dasar untuk memenuhi persyaratan pencalonan sebagaimana diatur dalam peraturan perundang-undangan.

Fuad juga menyinggung kemungkinan Gibran mengikuti pendidikan kesetaraan Paket C untuk memperoleh ijazah setara sekolah menengah atas (SMA).

“Dia bisa saja sekarang mengambil Paket C. Kalau mengambil Paket C, berarti dia punya ijazah untuk mencalonkan 2029. Kalau dia tidak ada Paket C-nya, ya tidak bisa,” ujar Fuad.

Pernyataan tersebut memperlihatkan pandangan Fuad bahwa persoalan persyaratan pendidikan perlu diselesaikan sebelum Gibran kembali mendaftarkan diri sebagai calon dalam pemilihan mendatang.

Namun, pernyataan Fuad mengenai peluang pencalonan pada 2029 merupakan pandangannya terhadap persoalan tersebut. Kepastian mengenai pemenuhan syarat pencalonan tetap harus merujuk pada ketentuan hukum yang berlaku dan penilaian lembaga berwenang.

Selain menyoroti peluang Gibran maju kembali pada 2029, Fuad turut menyinggung tindak lanjut putusan Mahkamah Konstitusi (MK) yang berkaitan dengan persyaratan pendidikan Gibran saat pencalonan pada Pilpres 2024.

Menurut Fuad, persoalan tersebut kini berkaitan dengan sikap DPR sebagai lembaga politik yang memiliki peran dalam mekanisme ketatanegaraan.

“Putusan ini kembali kepada lembaga DPR. DPR kan partai politik. Apakah DPR partai politik itu akan menggunakan kesempatan ini atau tidak?” kata Fuad.

Ia menilai sikap DPR dalam merespons persoalan tersebut akan menjadi perhatian masyarakat. Fuad juga mempertanyakan apakah parlemen akan menindaklanjuti persoalan itu atau memilih tidak mengambil langkah lebih jauh.

“DPR itu ada marwahnya atau tidak, segala macam. Itu nanti masyarakat menilai,” ujarnya.

Fuad menegaskan bahwa apabila DPR memutuskan untuk memproses persoalan tersebut, langkah selanjutnya harus mengikuti mekanisme dan ketentuan yang berlaku.

Sebaliknya, apabila DPR tidak mengambil langkah, masyarakat akan menilai sendiri sikap para wakil rakyat terhadap persoalan yang menjadi perhatian publik tersebut.

Polemik persyaratan pendidikan Gibran kembali mengemuka setelah MK membacakan putusan perkara Nomor 01/PHPU.PRES-XXIV/2026 pada 6 Oktober 2026.

Dalam pertimbangan hukumnya, MK menyatakan tidak menemukan bukti yang meyakinkan bahwa Gibran memiliki ijazah, sertifikat, atau diploma pendidikan luar negeri yang dapat dijadikan dasar penyetaraan dengan pendidikan SMA atau sederajat.

Meski demikian, MK menyatakan permohonan para pemohon tidak dapat diterima karena persoalan kedudukan hukum atau legal standing. Mahkamah juga menegaskan tidak dapat membatalkan atau mendiskualifikasi Gibran dari jabatannya sebagai Wakil Presiden karena ia telah dilantik pada Oktober 2024.

MK menyebut penilaian mengenai keabsahan dan keterpenuhan persyaratan calon presiden dan wakil presiden secara substansial menjadi ranah lembaga yang memiliki kewenangan berdasarkan UUD 1945.

Dengan demikian, putusan tersebut tidak dapat disederhanakan sebagai keputusan MK yang secara langsung memberhentikan Gibran atau membatalkan statusnya sebagai Wakil Presiden.

Sementara itu, Wakil Ketua DPR Sufmi Dasco Ahmad menyatakan DPR menghormati putusan MK. Namun, Dasco mengatakan dirinya belum mempelajari secara mendalam isi putusan tersebut sehingga belum memberikan penjelasan lebih jauh mengenai tindak lanjutnya.

Di sisi lain, Wakil Ketua Komisi II DPR Bahtra Banong menyampaikan bahwa pihaknya akan mempelajari secara komprehensif putusan MK yang berkaitan dengan persyaratan pendidikan Gibran.

Perkembangan ini membuat sikap DPR menjadi salah satu hal yang diperhatikan dalam kelanjutan polemik tersebut.

Pernyataan Fuad Bawazier sekaligus menempatkan dua persoalan berbeda dalam sorotan publik, yakni pemenuhan persyaratan pendidikan untuk pencalonan pada 2029 dan kemungkinan tindak lanjut atas temuan MK terkait pencalonan pada 2024.

Keduanya tetap harus dinilai berdasarkan aturan hukum dan kewenangan masing-masing lembaga, bukan hanya berdasarkan pernyataan atau penilaian politik.

MoneyTalk.id,Jakarta – PT Bank CIMB Niaga Tbk merupakan salah satu bank swasta nasional besar di Indonesia dengan aset ratusan triliun rupiah. Namun, di balik besarnya bisnis perbankan tersebut, sejumlah persoalan yang berkaitan dengan kredit bermasalah, sengketa pembiayaan, transaksi nasabah, dan dugaan pelanggaran dalam perkara pembiayaan perlu mendapat perhatian publik.

Penelusuran terhadap laporan keuangan, pemberitaan media, dan dokumen perkara menunjukkan adanya beberapa persoalan yang pernah dikaitkan dengan CIMB Niaga. Meski demikian, setiap perkara harus dibaca secara proporsional agar tidak mencampuradukkan persoalan operasional, sengketa perdata, dugaan tindak pidana, dan kondisi keuangan perusahaan.

Kredit Bermasalah dan Kewajiban Perbankan

Berdasarkan laporan kinerja yang diumumkan pada 26 Februari 2026, CIMB Niaga mencatat total aset konsolidasian Rp372,7 triliun pada akhir 2025. Penyaluran kredit dan pembiayaan mencapai Rp238,3 triliun, sedangkan dana pihak ketiga mencapai Rp270,5 triliun.

Bank tersebut juga membukukan laba sebelum pajak konsolidasian Rp8,8 triliun. Sementara itu, rasio kredit bermasalah bruto atau gross non-performing loan (NPL) tercatat sebesar 1,81 persen.

Angka NPL tersebut menunjukkan bahwa terdapat kredit yang masuk kategori bermasalah dalam portofolio bank. Namun, rasio itu tidak dapat dijadikan bukti adanya korupsi atau pelanggaran hukum. Untuk menilai kualitas kredit secara menyeluruh, diperlukan pemeriksaan lebih jauh terhadap komposisi kredit bermasalah, pencadangan kerugian, konsentrasi debitur, serta perkembangan penyelesaiannya.

Demikian pula dengan persoalan utang. Dalam bisnis perbankan, kewajiban kepada nasabah penyimpan dana dan pihak lain merupakan bagian normal dari struktur neraca. Karena itu, besarnya kewajiban bank tidak serta-merta berarti bank mengalami kesulitan keuangan.

Persoalan yang lebih relevan untuk diuji adalah bagaimana bank mengelola risiko kredit, memastikan kemampuan debitur membayar pinjaman, mengawasi penggunaan fasilitas pembiayaan, serta menyelesaikan kredit yang mengalami gagal bayar.

Keluhan Uang Nasabah dan Transaksi yang Bermasalah

Persoalan lain yang perlu diperhatikan adalah keluhan nasabah terkait transaksi dan layanan perbankan.

Pada 15 Agustus 2018, detikNews memuat pengaduan seorang nasabah bernama Karim dengan judul Mesin Setor Tunai CIMB Bermasalah, Uang Tidak Masuk Rekening.

Dalam pengaduannya, Karim mengaku menyetorkan uang tunai sebesar Rp1,5 juta melalui mesin setor tunai CIMB Niaga di kawasan Kemang, Jakarta Selatan, pada 17 Juli 2018. Menurut keterangannya, mesin mengalami gangguan dan uang yang disetorkan tidak masuk ke rekening.

Karim juga mengaku belum memperoleh penyelesaian setelah menghubungi layanan pelanggan dan menjalani proses pemeriksaan.

Menanggapi pengaduan tersebut, pihak CIMB Niaga menyampaikan permohonan maaf dan menyatakan telah menghubungi nasabah untuk menjelaskan persoalan tersebut. Bank menyebut masalah itu telah diselesaikan.

Kasus lain diberitakan pada 1 Februari 2018 dengan judul Uang Tertelan Mesin Setor Tunai CIMB Niaga. Seorang nasabah bernama Caroline mengaku mengalami selisih uang ketika menggunakan mesin setor tunai di Tangerang pada Desember 2017.

Dalam surat pembaca tersebut, Caroline menyatakan uang yang semula berjumlah Rp2 juta tidak seluruhnya kembali setelah mesin mengeluarkan uang. CIMB Niaga kemudian memberikan tanggapan dan menyatakan persoalan telah diselesaikan.

Pada 28 April 2023, detikNews kembali memuat keluhan nasabah mengenai transaksi pembayaran QRIS yang dinyatakan gagal, tetapi saldo rekeningnya disebut belum dikembalikan saat pengaduan disampaikan.

CIMB Niaga memberikan tanggapan pada 5 Mei 2023 dan menyatakan telah menghubungi nasabah untuk menjelaskan serta menyelesaikan persoalan tersebut.

Rangkaian pengaduan itu memperlihatkan pentingnya sistem pengawasan transaksi, penanganan keluhan, dan transparansi proses investigasi. Akan tetapi, kasus-kasus tersebut tidak dapat langsung disebut sebagai bukti adanya pencurian dana oleh pihak bank. Berdasarkan pemberitaan yang dirujuk, masing-masing merupakan pengaduan individual yang ditanggapi bank sebagai persoalan yang telah diselesaikan.

Untuk mengetahui apakah terdapat persoalan serupa dalam skala yang lebih luas, dibutuhkan data resmi mengenai jumlah pengaduan, nilai kerugian yang terverifikasi, waktu penyelesaian, dan hasil pemeriksaan regulator.

Perkara Pembiayaan dan Dugaan Korupsi

Nama CIMB Niaga juga muncul dalam dokumen penanganan perkara dugaan korupsi terkait fasilitas pembiayaan PT Danareksa Sekuritas.

Dalam pemberitaan resmi Kejaksaan Negeri Kota Tangerang tertanggal 10 Juli 2019, penyidik Kejaksaan Agung disebut memeriksa seorang saksi dari Danareksa Sekuritas dalam perkara dugaan korupsi pemberian fasilitas pembiayaan kepada debitur perusahaan swasta.

Menurut keterangan kejaksaan, perkara tersebut berkaitan dengan fasilitas pinjaman dan kerja sama pembiayaan yang berlangsung pada 2013 hingga 2015. Dugaan pelanggaran prosedur dalam pemberian pembiayaan disebut mengakibatkan gagal bayar dan menimbulkan perkiraan kerugian keuangan negara sebesar Rp100 miliar.

Dalam uraian perkara itu, fasilitas pembiayaan intrahari dari CIMB Niaga disebut dalam kaitannya dengan rangkaian pembiayaan yang diperiksa penyidik.

Informasi tersebut perlu dibaca secara cermat. Penyebutan CIMB Niaga dalam rangkaian pembiayaan tidak dengan sendirinya membuktikan bahwa bank tersebut melakukan korupsi. Untuk menarik kesimpulan mengenai tanggung jawab hukum masing-masing pihak, diperlukan dokumen penyidikan, surat dakwaan, putusan pengadilan, atau keterangan resmi yang secara spesifik menjelaskan peran pihak terkait.

Karena itu, penelusuran lebih lanjut perlu diarahkan pada bagaimana fasilitas pembiayaan diberikan, siapa debitur dan penerima manfaatnya, bagaimana agunan dinilai, serta apakah terdapat temuan resmi mengenai pelanggaran prosedur atau penyalahgunaan kewenangan.

Sengketa Kredit dan Perlindungan Nasabah

Persoalan kredit juga tidak selalu berujung pada perkara pidana. Dalam praktik perbankan, sengketa dapat muncul karena perbedaan perhitungan kewajiban, pelaksanaan perjanjian, penagihan, eksekusi jaminan, atau dugaan perbuatan melawan hukum.

Untuk perkara yang melibatkan CIMB Niaga, pemeriksaan harus dilakukan berdasarkan identitas para pihak, nomor perkara, pokok gugatan, dan putusan pengadilan. Perkara yang melibatkan perusahaan pembiayaan CIMB Niaga Finance juga perlu dibedakan dari perkara yang secara langsung melibatkan PT Bank CIMB Niaga Tbk.

Pembedaan itu penting agar pemberitaan tidak menggabungkan entitas hukum yang berbeda menjadi satu tuduhan.

Di sisi lain, nasabah yang merasa dirugikan berhak memperoleh penjelasan atas transaksi yang dipersoalkan. Bukti transaksi, mutasi rekening, rekaman komunikasi, nomor pengaduan, dan hasil investigasi menjadi dokumen penting dalam proses penyelesaian sengketa.

CIMB Niaga menyediakan sejumlah jalur pengaduan, antara lain melalui kantor cabang, layanan digital, serta kanal pengaduan konsumen Otoritas Jasa Keuangan (OJK). Apabila penyelesaian dari bank tidak memenuhi harapan nasabah, sengketa dapat dibawa ke Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan atau pengadilan sesuai ketentuan yang berlaku.

Berbagai persoalan yang pernah diberitakan tersebut menegaskan perlunya keterbukaan dalam industri perbankan. Bank tidak hanya dinilai dari laba dan pertumbuhan kredit, tetapi juga dari kemampuan menjaga dana masyarakat, menerapkan prinsip kehati-hatian, serta menyelesaikan pengaduan secara transparan.

Dalam kasus kredit bermasalah, publik perlu memperoleh gambaran mengenai kualitas aset dan mekanisme pengawasan. Dalam sengketa transaksi, nasabah membutuhkan kepastian mengenai alur pemeriksaan, bukti yang digunakan, dan alasan di balik keputusan bank.

Sementara itu, apabila terdapat dugaan tindak pidana dalam pemberian kredit atau pembiayaan, penanganannya harus diserahkan kepada aparat penegak hukum berdasarkan bukti yang dapat diuji.

Hingga informasi yang dirujuk dalam penelusuran ini, belum cukup dasar untuk menyimpulkan bahwa CIMB Niaga secara institusional melakukan korupsi atau bahwa dana nasabah hilang akibat tindakan sistematis dari pihak bank. Pengaduan individual yang telah diberitakan juga tidak dapat digunakan untuk menggambarkan seluruh pelayanan bank.

Karena itu, pengawasan terhadap CIMB Niaga perlu bertumpu pada data yang dapat diverifikasi, termasuk laporan keuangan, statistik pengaduan nasabah, dokumen perkara, dan hasil pemeriksaan regulator.

Pertanyaan mendasar bagi publik bukan hanya seberapa besar keuntungan yang diperoleh sebuah bank, melainkan juga bagaimana risiko dikelola, bagaimana hak nasabah dilindungi, dan sejauh mana setiap dugaan pelanggaran ditangani secara terbuka serta dapat dipertanggungjawabkan.

MoneyTalk.id, Jakarta – Pengamat politik Ray Rangkuti menegaskan, seorang negarawan harus memiliki kesadaran etik dalam menjalankan demokrasi. Menurut dia, tidak semua tindakan yang dibolehkan oleh hukum pantas dilakukan, terutama jika berpotensi melukai prinsip demokrasi dan merusak adab dalam kehidupan bernegara.

Ray mencontohkan sikap Presiden ke-3 RI, Bacharuddin Jusuf Habibie, yang dinilainya menunjukkan sikap kenegarawanan ketika menghadapi persoalan pertanggungjawaban politik di Majelis Permusyawaratan Rakyat (MPR).

Menurut Ray, ketika laporan pertanggungjawaban Habibie ditolak MPR, muncul dorongan agar Habibie kembali maju sebagai calon presiden. Padahal, menurut Ray, Habibie masih memiliki peluang untuk kembali bersaing dalam pemilihan presiden saat itu.

Namun, Ray menilai Habibie memilih mempertimbangkan aspek moral ketimbang semata-mata mengejar peluang kekuasaan.

“Mana mungkin secara moral saya bisa maju ke pemilihan presiden sementara laporan pertanggungjawaban saya ditolak oleh MPR. Itu negarawan, Bung. Bukan pencari kekuasaan,” kata Ray dalam diskusi di televisi swasta, Sabtu (10/10/2026).

Bagi Ray, sikap tersebut memperlihatkan bahwa seorang pemimpin tidak cukup hanya berpegang pada aturan hukum. Seorang negarawan juga harus mempertimbangkan kepatutan, tanggung jawab moral, serta dampak keputusannya terhadap kehidupan demokrasi.

“Itu yang hilang di Republik kita sekarang ini, Bung. Kesadaran etik dalam demokrasi,” ujarnya.

Ray mengingatkan, pembicaraan mengenai demokrasi di Indonesia tidak boleh berhenti pada persoalan legalitas. Menurut dia, demokrasi juga membutuhkan kultur politik yang sehat dan adab dalam menggunakan kekuasaan.

Ia menilai, selama masyarakat hanya berdebat mengenai apa yang diperbolehkan oleh hukum tanpa membicarakan etika demokrasi, persoalan politik akan terus berulang.

Karena itu, Ray mendorong agar pembangunan kultur demokrasi menjadi perhatian utama. Masyarakat perlu memahami bahwa tindakan yang secara hukum diperbolehkan belum tentu patut dilakukan secara moral.

“Kita bicara kulturnya dulu. Bagaimana membangun kultur berdemokrasi, bagaimana memahamkan kepada publik adab berdemokrasi, bahwa tidak semua yang dibolehkan itu bisa dilakukan,” tuturnya.

Dalam pandangannya, aturan hukum memang penting sebagai landasan penyelenggaraan negara. Namun, seorang pemimpin juga dituntut mampu menahan diri dan memberikan teladan kepada masyarakat, termasuk ketika memiliki kesempatan untuk memanfaatkan aturan demi kepentingan pribadi atau keluarga.

Ray kemudian menyinggung persoalan dinasti politik. Menurut dia, perdebatan mengenai dinasti politik tidak cukup diselesaikan dengan menyatakan bahwa tidak ada aturan yang secara tegas melarangnya.

Justru, kata Ray, ketika hukum memberikan ruang bagi seseorang untuk mengambil keputusan politik tertentu, di situlah integritas dan kesadaran etik seorang pemimpin diuji.

“Betul, aturan kita mengatakan dinasti politik itu boleh. Tapi di situlah ujianmu sebagai pemimpin. Apakah Anda akan menggunakan itu, atau sebaliknya, Anda akan memberi contoh kepada publik, kepada rakyat Indonesia,” katanya.

Ray menilai, pemimpin seharusnya mempertimbangkan apakah keputusan yang diambil akan memperkuat kepercayaan masyarakat terhadap demokrasi atau justru memunculkan persoalan mengenai kepantasan penggunaan kekuasaan.

Ia kemudian menyampaikan ilustrasi mengenai seorang presiden yang memilih tidak mengizinkan anaknya maju sebagai calon wakil presiden selama dirinya masih menjabat sebagai kepala negara.

Dalam ilustrasi yang disampaikannya, Ray menyebut bahwa meskipun Presiden Prabowo Subianto disebut telah berulang kali mengajak anaknya untuk maju dalam kontestasi politik, sang presiden tetap dapat mengambil keputusan berdasarkan pertimbangan etika demokrasi.

“Demi demokrasi yang sehat, demi adab demokrasi yang baik, saya tidak mengizinkan anak saya jadi calon wakil presiden selama saya menjadi presiden,” ujar Ray, menggambarkan sikap yang menurutnya dapat diambil seorang pemimpin.

Bagi Ray, pilihan seperti itu akan menunjukkan bahwa seorang pemimpin tidak hanya mempertimbangkan kesempatan politik yang tersedia, tetapi juga memikirkan kepentingan demokrasi dalam jangka panjang.

Untuk memperjelas pandangannya, Ray juga mengibaratkan etika demokrasi dengan prinsip dalam ajaran Islam mengenai makanan halal dan thayyib atau baik.

Menurut dia, sesuatu yang diperbolehkan belum tentu otomatis menjadi pilihan yang baik. Prinsip tersebut, dalam pandangannya, dapat menjadi bahan refleksi ketika pemimpin mengambil keputusan politik.

Ia menjelaskan bahwa ukuran kepantasan tidak cukup berhenti pada pertanyaan apakah suatu tindakan diperbolehkan oleh aturan. Pertanyaan berikutnya adalah apakah tindakan itu membawa kebaikan dan sesuai dengan nilai moral yang seharusnya dijunjung.

Dengan analogi tersebut, Ray ingin menekankan bahwa legalitas dan etika merupakan dua hal yang perlu berjalan bersama dalam kehidupan demokrasi.

Persoalan dinasti politik, menurut pandangan yang disampaikannya, tidak cukup dibahas hanya dengan melihat ada atau tidaknya larangan hukum. Masyarakat juga perlu menilai bagaimana kekuasaan digunakan, apakah keputusan politik diambil dengan mempertimbangkan kepentingan publik, dan apakah pemimpin bersedia membatasi dirinya demi menjaga kepercayaan rakyat.

Ray menegaskan, demokrasi yang sehat membutuhkan lebih dari sekadar aturan tertulis. Demokrasi juga memerlukan budaya politik yang menghormati kepatutan, keteladanan, dan tanggung jawab moral.

Pesan utama yang disampaikan Ray adalah bahwa seorang negarawan tidak selalu harus mengambil setiap kesempatan yang tersedia. Dalam keadaan tertentu, keberanian untuk menahan diri dan menolak keuntungan politik demi kepentingan demokrasi justru menjadi ukuran penting dari tanggung jawab seorang pemimpin.

MoneyTalk.id,Jakarta – Bisnis pinjaman online atau pinjol terus menjadi perhatian masyarakat di tengah kebutuhan dana yang mendesak dan risiko gagal bayar. Salah satu penyelenggara yang perlu dicermati konsumen adalah Danamas, platform pinjaman daring yang dioperasikan PT Pasar Dana Pinjaman.

Persoalan utang, kemampuan membayar cicilan, biaya pinjaman, penagihan, hingga perlindungan data pribadi menjadi hal penting yang harus dipahami calon peminjam sebelum mengambil fasilitas pendanaan. Di sisi lain, keterbukaan informasi mengenai pengaduan konsumen dan kondisi keuangan perusahaan juga menjadi bagian penting dalam menjaga kepercayaan publik.

Danamas menyatakan bahwa layanannya berizin dan diawasi Otoritas Jasa Keuangan (OJK). Dengan demikian, penilaian terhadap perusahaan harus didasarkan pada data yang dapat diverifikasi, bukan semata-mata kabar yang beredar di media sosial.

Data pada situs resmi Danamas per 10 Oktober 2026 menunjukkan tingkat keberhasilan penyelesaian kewajiban pinjaman dalam waktu 90 hari setelah jatuh tempo atau TKB90 sebesar 96,82 persen.

Pada tanggal yang sama, Danamas mencatat kategori pinjaman lancar sebesar 93,35 persen. Sementara itu, pinjaman dalam perhatian khusus tercatat 1,89 persen, kurang lancar 1,11 persen, diragukan 0,47 persen, dan macet 3,18 persen.

Angka tersebut memperlihatkan bahwa mayoritas pendanaan berada dalam kategori lancar, tetapi risiko keterlambatan dan gagal bayar tetap ada. Data itu penting diperhatikan oleh pemberi dana maupun penerima pinjaman sebelum memutuskan bertransaksi.

TKB90 merupakan indikator keberhasilan penyelesaian kewajiban pendanaan dalam periode tertentu. Angka tersebut tidak dapat ditafsirkan sebagai jaminan bahwa seluruh pinjaman akan kembali atau seluruh pemberi dana terbebas dari kerugian.

Danamas sendiri mengingatkan pengguna bahwa transaksi pendanaan memiliki risiko kehilangan uang dan masyarakat tidak dianjurkan berutang apabila tidak mempunyai kemampuan membayar.

Utang Nasabah dan Risiko Gagal Bayar

Persoalan utang menjadi salah satu risiko utama dalam layanan pinjaman daring. Konsumen yang mengambil pinjaman perlu memperhitungkan kemampuan membayar berdasarkan pendapatan bersih, pengeluaran rumah tangga, serta kewajiban kredit lain yang masih berjalan.

Pinjaman yang awalnya digunakan untuk memenuhi kebutuhan mendesak dapat menjadi beban ketika pendapatan menurun atau pengeluaran meningkat. Risiko semakin besar apabila seseorang menggunakan pinjaman baru untuk menutup cicilan lama tanpa memperhitungkan kemampuan keuangan secara keseluruhan.

Karena itu, calon nasabah perlu membaca perjanjian pendanaan secara menyeluruh. Besaran dana yang diterima, biaya layanan, bunga atau manfaat ekonomi, jadwal pembayaran, denda keterlambatan, serta konsekuensi gagal bayar harus diketahui sejak awal.

Namun, besarnya utang setiap nasabah Danamas tidak dapat disimpulkan dari data tingkat kredit macet saja. Diperlukan data yang lebih terperinci mengenai jumlah pinjaman berjalan, nilai pendanaan bermasalah, dan perkembangan pembayaran untuk menilai situasi secara menyeluruh.

Bagaimana dengan Keluhan Nasabah?

Transparansi penanganan pengaduan merupakan aspek penting dalam bisnis pinjaman daring. Konsumen harus mempunyai saluran untuk menyampaikan keberatan apabila menemukan ketidaksesuaian tagihan, kesalahan pencatatan pembayaran, persoalan biaya, atau dugaan pelanggaran dalam proses penagihan.

Pada laman resmi penanganan pengaduannya, Danamas menyediakan bagian laporan pengaduan konsumen. Akan tetapi, ketika ditelusuri, halaman tersebut belum menampilkan dokumen laporan yang dapat diperiksa publik.

Kondisi itu membuat data pengaduan yang tersedia secara terbuka belum cukup untuk menilai jumlah keluhan terhadap Danamas, jenis masalah yang paling sering dilaporkan, berapa pengaduan yang telah diselesaikan, maupun berapa yang masih dalam proses.

Tidak tersedianya dokumen pada halaman tersebut bukan bukti bahwa Danamas tidak menerima pengaduan atau mengabaikan nasabah. Meski demikian, publikasi data yang lengkap akan membantu masyarakat menilai kualitas pelayanan dan akuntabilitas perusahaan.

Keluhan individual yang beredar di media sosial juga perlu diperiksa melalui kronologi, bukti transaksi, perjanjian pinjaman, dan tanggapan perusahaan. Tanpa bukti yang dapat diverifikasi, tidak tepat menyimpulkan bahwa keluhan tertentu mencerminkan praktik perusahaan secara keseluruhan.

Penagihan dan Perlindungan Data Pribadi

Proses penagihan menjadi persoalan sensitif dalam industri pinjaman daring, terutama ketika peminjam mengalami kesulitan membayar. Penagihan harus dilakukan sesuai ketentuan yang berlaku, dengan memperhatikan etika, privasi, dan hak konsumen.

Apabila nasabah merasa mendapat ancaman, intimidasi, penyebaran data pribadi, atau penagihan kepada pihak yang tidak berkepentingan, laporan tersebut perlu ditelusuri berdasarkan bukti dan kronologi yang jelas.

Masyarakat juga perlu membedakan antara penagihan atas kewajiban yang memang tercantum dalam perjanjian dan tindakan penagihan yang diduga melanggar ketentuan. Keduanya tidak dapat disamakan.

Sampai penelusuran ini dilakukan, belum ditemukan bukti terverifikasi yang cukup untuk menyatakan bahwa Danamas secara sistematis melakukan pelanggaran penagihan atau penyalahgunaan data nasabah. Karena itu, tuduhan spesifik terhadap perusahaan maupun petugas penagih harus diperiksa terlebih dahulu.

Bagaimana Kondisi Keuangan Perusahaan?

Kondisi keuangan perusahaan merupakan aspek lain yang perlu diperhatikan, khususnya bagi masyarakat yang ingin memahami keberlanjutan operasional dan kemampuan perusahaan mengelola risiko pendanaan.

Namun, data TKB90 dan persentase pinjaman macet tidak dapat digunakan sendirian untuk menyimpulkan bahwa perusahaan mengalami kerugian, memiliki utang yang membahayakan, atau menghadapi masalah likuiditas.

Penilaian yang lebih menyeluruh memerlukan laporan keuangan yang relevan, termasuk pendapatan, laba atau rugi, aset, liabilitas, arus kas, serta informasi mengenai kualitas portofolio pendanaan.

Dalam penelusuran sumber terbuka ini, belum diperoleh angka laporan keuangan terbaru Danamas yang cukup untuk memastikan besaran utang perusahaan, posisi laba-rugi, ataupun kondisi likuiditasnya. Oleh sebab itu, klaim bahwa Danamas sedang mengalami krisis keuangan tidak dapat dinyatakan sebagai fakta.

Perlu pula dibedakan antara utang penerima pinjaman kepada pemberi dana dan liabilitas perusahaan sebagai badan usaha. Keduanya merupakan kategori berbeda dan tidak boleh dicampur dalam pemberitaan.

Layanan Ecosystem Loan Dihentikan

Informasi resmi Danamas juga menyebutkan bahwa layanan Ecosystem Loan dihentikan berdasarkan pemberitahuan melalui surat elektronik pada 23 Mei 2025. Akses terhadap fitur tersebut dinyatakan telah dinonaktifkan.

Meski demikian, Danamas menyatakan bahwa layanan pendanaan dan pinjaman lainnya tetap beroperasi. Perusahaan juga meminta pengguna yang memiliki transaksi, dokumen, atau kewajiban yang masih berjalan pada layanan Ecosystem Loan untuk menghubungi layanan pelanggan.

Penghentian satu produk tidak otomatis berarti perusahaan mengalami kebangkrutan atau seluruh layanan pinjamannya bermasalah. Akan tetapi, bagi konsumen yang pernah menggunakan layanan tersebut, kejelasan mengenai penyelesaian transaksi dan kewajiban yang masih berjalan tetap penting.

OJK Perlu Memastikan Perlindungan Konsumen

OJK memiliki peran dalam mengawasi penyelenggara pinjaman daring berizin dan memastikan pelaksanaan ketentuan perlindungan konsumen.

Dalam laporan atau pengaduan, konsumen sebaiknya menyimpan perjanjian pinjaman, bukti pencairan, riwayat pembayaran, rincian tagihan, serta tangkapan layar komunikasi yang relevan. Bukti tersebut akan membantu proses pemeriksaan apabila terjadi perselisihan.

Danamas mencantumkan layanan pelanggan melalui telepon 021-50955799, WhatsApp 0888-9999-025, dan email cs@danamas.co.id. Konsumen dapat menggunakan saluran tersebut untuk meminta rincian kewajiban atau menyampaikan pengaduan.

Jika masalah tidak terselesaikan, konsumen dapat meminta arahan melalui kanal resmi OJK, termasuk Kontak OJK 157.

Pada akhirnya, persoalan pinjol tidak cukup dinilai hanya dari tingginya jumlah peminjam atau besarnya angka kredit macet. Keterbukaan informasi, penanganan keluhan, kepatuhan terhadap aturan penagihan, dan kemampuan konsumen memahami risiko merupakan bagian penting dalam membangun industri pendanaan digital yang sehat.

Bagi Danamas, publikasi data pengaduan yang mudah diakses serta informasi keuangan yang relevan akan membantu masyarakat memperoleh gambaran yang lebih utuh. Bagi nasabah, kehati-hatian sebelum berutang tetap menjadi langkah utama untuk menghindari masalah keuangan di kemudian hari.

MoneyTalk.id,Jakarta – Ketua Umum DPP Aliansi Profesional Indonesia Bangkit (APIB), Erick Sitompul, menilai putusan Mahkamah Konstitusi (MK) terkait gugatan mengenai persyaratan pendidikan Gibran Rakabuming Raka dapat menjadi pintu masuk bagi DPR dan MPR untuk mengkaji kemungkinan proses pemakzulan Wakil Presiden.

Erick mengatakan, desakan agar Gibran mundur dari jabatan Wakil Presiden disebut menguat dalam lima hari terakhir melalui berbagai platform media sosial. Menurut dia, isu tersebut juga bergulir di kalangan anggota parlemen di Senayan.

Ia berpandangan, apabila Gibran tidak merespons desakan tersebut, persoalan ini berpotensi berkembang menjadi tuntutan politik agar DPR mengambil langkah konstitusional terkait keberlanjutan jabatan Wakil Presiden.

“Bila tidak mundur, putusan MK dapat menjadi entry point atau titik masuk menuju proses impeachment Gibran,” kata Erick Sitompul kepada media, Sabtu (10/10/2026).

Erick merujuk pada putusan MK tanggal 6 Oktober 2026 yang berkaitan dengan gugatan Denny Indrayana dan kawan-kawan mengenai persyaratan pendidikan Gibran.

Menurut Erick, meskipun gugatan tersebut tidak diterima karena persoalan persyaratan formal, termasuk tenggat waktu dan kedudukan hukum pemohon, ia menilai substansi pertimbangan hakim tetap perlu diperhatikan oleh lembaga negara yang berwenang.

Erick menyoroti persoalan tidak ditemukannya ijazah asli SMA atau dokumen pendidikan yang setara milik Gibran dalam proses persidangan sebagaimana ia pahami dari putusan tersebut.

Ia berpendapat, persoalan dokumen pendidikan itu perlu ditelaah lebih lanjut untuk menentukan apakah terdapat persoalan hukum yang dapat ditindaklanjuti sesuai peraturan perundang-undangan.

Namun, tidak diterimanya suatu gugatan tidak dengan sendirinya berarti MK telah menyatakan seorang pejabat tidak memiliki ijazah atau terbukti melakukan pelanggaran. Kesimpulan mengenai isi putusan harus merujuk pada amar dan pertimbangan hukum resmi MK.

Erick juga menyoroti pertimbangan MK yang menurutnya membuka kemungkinan persoalan tersebut diteruskan kepada lembaga negara lain.

Ia menyebut DPR dan MPR sebagai lembaga yang perlu mencermati persoalan itu berdasarkan kewenangan konstitusional masing-masing.

“Menyerahkan dan membuktikan kepemilikan ijazah asli setara SMA merupakan persoalan penting karena persyaratan pendidikan diatur dalam perundang-undangan pemilu,” ujar Erick.

Menurut dia, ketentuan mengenai persyaratan calon presiden dan wakil presiden harus dilaksanakan secara konsisten. Ia menilai, apabila ditemukan bukti pelanggaran, lembaga yang berwenang perlu memprosesnya berdasarkan hukum yang berlaku.

Erick kemudian membandingkan persoalan tersebut dengan sejumlah kasus kepala daerah yang menghadapi masalah dokumen pendidikan. Menurut dia, dugaan penggunaan ijazah palsu oleh pejabat publik perlu ditangani secara serius tanpa membedakan tinggi atau rendahnya jabatan.

Meski demikian, mekanisme pemberhentian kepala daerah tidak dapat serta-merta disamakan dengan mekanisme pemberhentian Wakil Presiden. Pemberhentian Presiden atau Wakil Presiden memiliki prosedur khusus sebagaimana diatur dalam UUD 1945.

Erick menilai, apabila dalam persoalan dokumen pendidikan ditemukan bukti pelanggaran terhadap ketentuan pemilu, aparat dan lembaga berwenang harus menindaklanjutinya.

Ia juga menyinggung kemungkinan adanya unsur kesengajaan atau mens rea apabila terbukti terdapat tindakan yang bertujuan melanggar hukum atau memberikan keterangan yang tidak benar.

Menurut Erick, dugaan tersebut tidak boleh langsung dianggap sebagai fakta sebelum melalui pemeriksaan dan pembuktian yang sah.

“Ketidakpatuhan terhadap konstitusi negara dan dugaan manipulasi dokumen pendidikan tentu harus diperiksa secara serius. Apabila ditemukan pelanggaran, proses hukum harus berjalan sesuai ketentuan,” katanya.

Ia berpendapat, persoalan tersebut tidak hanya menyangkut dokumen administrasi, tetapi juga kepercayaan masyarakat terhadap proses pencalonan pejabat publik dan pelaksanaan peraturan perundang-undangan.

Namun, tuduhan manipulasi dokumen maupun pelanggaran pidana terhadap seseorang harus didasarkan pada bukti dan keputusan lembaga yang berwenang, bukan hanya pada dugaan atau penafsiran terhadap putusan pengadilan.

Erick mengakui, upaya pemakzulan Wakil Presiden bukan perkara mudah. Menurut dia, proses tersebut dapat menghadapi tantangan politik karena melibatkan banyak aktor dan kepentingan di lembaga negara.

Ia menyinggung kemungkinan adanya hubungan politik di antara sejumlah pejabat dan keluarga mantan Presiden Joko Widodo. Namun, pandangan tersebut merupakan penilaian politik Erick dan tidak dengan sendirinya membuktikan adanya intervensi dalam proses konstitusional.

Meski menghadapi tantangan, Erick meminta seluruh elemen masyarakat dan wakil rakyat menempatkan kepatuhan terhadap konstitusi sebagai pertimbangan utama.

Ia menilai, pembahasan mengenai pemberhentian pejabat negara harus dilakukan melalui mekanisme yang sah, terbuka, dan berdasarkan bukti yang dapat dipertanggungjawabkan.

Dalam sistem ketatanegaraan Indonesia, pemakzulan Presiden atau Wakil Presiden tidak dapat dilakukan hanya berdasarkan desakan masyarakat atau keputusan politik DPR.

Pasal 7A UUD 1945 mengatur bahwa Presiden atau Wakil Presiden dapat diberhentikan dalam masa jabatannya apabila terbukti melakukan pelanggaran hukum tertentu, seperti pengkhianatan terhadap negara, korupsi, penyuapan, tindak pidana berat lainnya, atau perbuatan tercela, maupun apabila terbukti tidak lagi memenuhi syarat sebagai Presiden atau Wakil Presiden.

Sementara itu, Pasal 7B UUD 1945 mengatur tahapan pemberhentian yang melibatkan DPR, MK, dan MPR. DPR harus terlebih dahulu mengajukan pendapat mengenai dugaan pelanggaran kepada MK untuk diperiksa dan diputus. Jika persyaratan konstitusional terpenuhi, proses dapat berlanjut ke MPR untuk pengambilan keputusan.

Dengan demikian, persoalan persyaratan pendidikan Gibran harus terlebih dahulu dinilai berdasarkan dokumen resmi, ketentuan hukum yang berlaku, serta kewenangan masing-masing lembaga negara.

Desakan politik untuk mundur dan proses pemakzulan merupakan dua hal berbeda. Pengunduran diri merupakan pilihan pejabat yang bersangkutan, sedangkan pemakzulan harus mengikuti tahapan konstitusional.

Erick berharap para wakil rakyat tidak mengabaikan persoalan tersebut apabila terdapat dasar hukum yang memadai untuk menindaklanjutinya.

“Apabila proses impeachment menjadi pilihan melalui mekanisme konstitusi, para wakil rakyat tidak perlu ragu menjalankan kewenangannya. Semuanya harus dilakukan demi kepatuhan terhadap konstitusi dan kepentingan bangsa,” kata Erick.

MoneyTalk.id, Jakarta – Ketua Umum Forum Aliansi Masyarakat Antikorupsi (FORMASI), Jalih Pitoeng, menilai Dewan Perwakilan Rakyat (DPR) akan kehilangan kepercayaan rakyat apabila tidak menindaklanjuti polemik persyaratan pendidikan Wakil Presiden Gibran Rakabuming Raka setelah putusan Mahkamah Konstitusi (MK).

Jalih bahkan melontarkan kritik keras dengan menyebut DPR berpotensi menjadi “Dewan Pengkhianat Rakyat” apabila memilih tidak mengambil langkah politik atas persoalan tersebut.

Menurut Jalih, DPR harus menjalankan fungsi pengawasan dan menindaklanjuti temuan MK mengenai dokumen pendidikan Gibran. Ia menilai persoalan tersebut tidak boleh berhenti pada putusan pengadilan, tetapi harus menjadi bahan evaluasi serius bagi lembaga negara yang memiliki kewenangan sesuai konstitusi.

“Bola sekarang ada di tangan DPR. Rakyat menunggu apakah wakil-wakilnya berani menindaklanjuti persoalan ini atau justru memilih diam,” demikian sikap yang disampaikan Jalih Pitoeng sebagaimana materi pernyataan yang disampaikan, Sabtu (10/10/2026).

Polemik ini mengemuka setelah MK membacakan putusan perkara Nomor 01/PHPU.PRES-XXIV/2026 pada Selasa, 6 Oktober 2026.

Dalam keterangan resmi di situs MK, lembaga tersebut menyatakan tidak menemukan bukti meyakinkan yang menunjukkan Gibran memiliki ijazah, sertifikat, atau diploma dari luar negeri yang dapat dijadikan dasar penyetaraan pendidikan minimal setingkat sekolah menengah atas (SMA) atau sederajat.

Dalam pertimbangan putusannya, MK menyoroti dokumen yang digunakan sebagai dasar penerbitan surat keterangan penyetaraan pendidikan Gibran.

Hakim konstitusi menilai dokumen berupa certificate of attendance, catatan akademik, dan penjelasan nilai tidak dengan sendirinya membuktikan seseorang telah menamatkan jenjang pendidikan tertentu.

Menurut MK, dokumen yang menunjukkan kehadiran dalam proses pembelajaran berbeda dengan dokumen yang membuktikan kelulusan.

Meski demikian, terdapat hal penting yang perlu diperhatikan. MK tidak mengabulkan permohonan untuk membatalkan atau mendiskualifikasi Gibran dari jabatan Wakil Presiden. Permohonan tersebut dinyatakan tidak dapat diterima karena para pemohon tidak memiliki kedudukan hukum untuk mengajukan perkara dalam rezim perselisihan hasil pemilihan presiden.

MK juga menjelaskan bahwa setelah calon terpilih dilantik pada 20 Oktober 2024, persoalan mengenai keterpenuhan persyaratan pencalonan tidak lagi dapat diselesaikan melalui mekanisme sengketa hasil Pilpres yang diajukan dalam perkara tersebut.

Dengan demikian, putusan MK itu memuat dua hal berbeda: tidak ditemukannya bukti dokumen tertentu mengenai penyetaraan pendidikan dalam persidangan, serta tidak diterimanya permohonan untuk mendiskualifikasi Gibran.

Bagi Jalih, putusan tersebut harus menjadi momentum bagi DPR untuk menjalankan fungsi pengawasan terhadap persoalan yang menyangkut persyaratan seorang pejabat negara.

Ia memandang bahwa DPR tidak boleh mengabaikan pertanyaan publik mengenai terpenuhi atau tidaknya persyaratan pendidikan dalam pencalonan Gibran pada Pilpres 2024.

Desakan tersebut juga berkaitan dengan kepercayaan masyarakat terhadap lembaga perwakilan. Menurut pandangan Jalih, wakil rakyat harus berani mengambil sikap ketika muncul persoalan yang menyangkut integritas penyelenggaraan negara.

Namun, langkah yang ditempuh DPR tetap harus didasarkan pada ketentuan konstitusi, bukti yang dapat dipertanggungjawabkan, dan prosedur hukum yang berlaku.

Persoalan ini tidak cukup diselesaikan melalui tekanan politik atau pernyataan keras. DPR harus menentukan apakah terdapat dasar konstitusional dan hukum untuk membawa persoalan tersebut ke tahapan berikutnya.

Secara konstitusional, pemberhentian presiden atau wakil presiden diatur dalam Pasal 7A dan Pasal 7B UUD 1945.

Pasal 7A menyebutkan bahwa presiden dan/atau wakil presiden dapat diberhentikan oleh MPR atas usul DPR apabila terbukti melakukan pelanggaran hukum tertentu atau terbukti tidak lagi memenuhi syarat sebagai presiden dan/atau wakil presiden.

Sementara itu, Pasal 7B mengatur tahapan yang harus dilalui. DPR terlebih dahulu harus menggunakan mekanisme konstitusional untuk meminta MK memeriksa, mengadili, dan memutus pendapat DPR mengenai dugaan pelanggaran atau tidak terpenuhinya persyaratan jabatan.

Apabila MK menyatakan pendapat DPR terbukti sesuai ketentuan konstitusi, DPR dapat meneruskan usul pemberhentian kepada MPR. Keputusan akhir mengenai pemberhentian berada di tangan MPR sesuai persyaratan kehadiran dan persetujuan yang ditentukan UUD 1945.

Karena itu, putusan MK terkait perkara dokumen pendidikan Gibran pada 6 Oktober 2026 tidak dengan sendirinya memberhentikan Gibran dari jabatan Wakil Presiden. Putusan tersebut juga tidak otomatis menjadi keputusan pemakzulan.

DPR harus menempuh mekanisme yang berlaku apabila hendak memproses usul pemberhentian. Temuan dalam putusan sebelumnya dapat menjadi bahan yang diperdebatkan, tetapi penerapannya terhadap prosedur pemakzulan memerlukan penilaian hukum tersendiri.

MoneyTalk.id,Jakarta – Ekonom Universitas Indonesia (UI) Ronnie H. Rusli menyoroti sejumlah persoalan ekonomi Indonesia di bawah pemerintahan Presiden Prabowo Subianto. Mulai dari pemutusan hubungan kerja (PHK), bisnis yang gulung tikar, pelemahan rupiah, kenaikan harga kebutuhan pokok, pajak, hingga meningkatnya pembiayaan pinjaman daring dan besarnya utang pemerintah.

Dalam kritiknya, Ronnie menyebut kondisi ekonomi yang dihadapi masyarakat ditandai dengan gelombang PHK, usaha yang tutup, rupiah yang melemah hingga mendekati Rp18.000 per dolar AS, serta meningkatnya beban ekonomi masyarakat.

Ia juga menyoroti nilai pembiayaan pinjaman online atau pinjol yang mencapai sekitar Rp105 triliun, perputaran dana judi online yang menembus Rp86 triliun, serta utang pemerintah yang terus menjadi perhatian.

Berbagai persoalan tersebut menjadi bahan evaluasi terhadap arah kebijakan ekonomi pemerintah. Namun, untuk menilai dampak kebijakan secara menyeluruh, setiap indikator perlu dilihat berdasarkan data resmi, periode pengukuran, serta faktor domestik dan global yang memengaruhinya.

Tekanan terhadap nilai tukar rupiah menjadi salah satu persoalan yang mendapat perhatian pelaku pasar. Data Jakarta Interbank Spot Dollar Rate (JISDOR) Bank Indonesia menunjukkan rupiah berada di level Rp17.937 per dolar AS pada 1 Oktober 2026. Sebelumnya, pada 29 September 2026, rupiah tercatat Rp17.998 per dolar AS.

Angka tersebut memperlihatkan tekanan terhadap rupiah yang mendekati level Rp18.000 per dolar AS. Kondisi ini berpotensi meningkatkan biaya impor, terutama untuk bahan baku industri, barang modal, dan sejumlah komoditas yang harganya dipengaruhi kurs dolar AS.

Bloomberg Technoz pada 7 Oktober 2026 juga melaporkan bahwa investor asing masih melakukan aksi jual bersih di pasar saham Indonesia. Nilai jual bersih investor asing mencapai Rp109 triliun sejak awal tahun hingga 6 Oktober 2026, dengan Rp10,24 triliun di antaranya terjadi sepanjang September.

Meski demikian, arus keluar dana dari pasar saham tidak otomatis berarti seluruh investor asing meninggalkan Indonesia. Data investasi langsung asing atau foreign direct investment (FDI) perlu dibedakan dari transaksi jual beli saham di pasar modal.

Persoalan PHK dan penutupan usaha menjadi isu penting karena dampaknya langsung dirasakan pekerja dan keluarga mereka. Kehilangan pekerjaan dapat menurunkan pendapatan rumah tangga, mengurangi konsumsi, serta meningkatkan risiko kesulitan membayar cicilan dan kebutuhan sehari-hari.

Namun, gambaran pasar kerja nasional perlu dilihat dari data yang lebih luas. Badan Pusat Statistik (BPS) mencatat tingkat pengangguran terbuka pada Mei 2026 sebesar 4,65 persen, turun 0,03 poin persentase dibandingkan Februari 2026.

Jumlah penduduk bekerja pada Mei 2026 mencapai 148,19 juta orang, meningkat sekitar 522 ribu orang dibandingkan Februari 2026.

Data tersebut tidak berarti persoalan PHK di sejumlah perusahaan tidak terjadi. Angka pengangguran nasional merupakan gambaran agregat, sedangkan PHK di sektor atau perusahaan tertentu dapat tetap menimbulkan persoalan serius.

Karena itu, untuk mengukur skala gelombang PHK, diperlukan data jumlah pekerja yang terkena PHK, sektor usaha terdampak, serta perbandingan dengan periode sebelumnya.

Ronnie juga menyoroti kenaikan harga bahan pokok yang dinilainya semakin membebani masyarakat. Kenaikan harga pangan memang menjadi persoalan penting karena kelompok berpendapatan rendah mengalokasikan bagian besar penghasilannya untuk kebutuhan sehari-hari.

Meski demikian, klaim bahwa harga sembako secara umum telah naik dua kali lipat membutuhkan pembanding yang jelas. Perlu diketahui komoditas yang dimaksud, wilayah pengamatan, serta harga pada periode awal dan akhir yang dibandingkan.

Berdasarkan rilis BPS pada 1 Oktober 2026, inflasi tahunan Indonesia pada September 2026 tercatat 3,28 persen. Inflasi bulanan mencapai 0,30 persen, sedangkan inflasi sepanjang Januari hingga September 2026 sebesar 2,17 persen.

Angka inflasi tersebut mengukur perubahan indeks harga konsumen secara agregat, bukan berarti seluruh barang naik dengan persentase yang sama. Harga beras, cabai, telur, minyak goreng, dan komoditas lain dapat mengalami perubahan berbeda-beda.

Dengan demikian, tekanan harga yang dirasakan masyarakat perlu ditelusuri melalui data harga komoditas dan daya beli rumah tangga, bukan hanya angka inflasi umum.

Pinjol Tembus Rp105 Triliun

Salah satu angka yang menjadi sorotan adalah pembiayaan pinjaman daring atau pinjol. Data Otoritas Jasa Keuangan (OJK) menunjukkan outstanding pembiayaan industri pinjaman daring mencapai Rp105,63 triliun pada Juli 2026.

Jumlah tersebut tumbuh 24,76 persen secara tahunan. Sementara itu, tingkat wanprestasi 90 hari atau TWP90 tercatat sebesar 4,32 persen.

Data ini menunjukkan besarnya pembiayaan yang masih berjalan di industri pinjaman daring dan pertumbuhannya dibandingkan tahun sebelumnya.

Namun, angka Rp105,63 triliun tersebut merupakan nilai outstanding pembiayaan, bukan otomatis jumlah uang yang berputar selama satu tahun. Angka itu juga tidak seluruhnya menggambarkan pinjaman ilegal karena data OJK merujuk pada industri pinjaman daring yang berada dalam pengawasannya.

Di tengah kebutuhan pembiayaan masyarakat dan pelaku usaha, pertumbuhan pinjol perlu diimbangi perlindungan konsumen, transparansi biaya, serta pengawasan terhadap praktik penagihan dan risiko gagal bayar.

Perputaran Judi Online Rp86,82 Triliun

Persoalan lain yang menjadi perhatian adalah judi online. Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) melaporkan perputaran dana judi online mencapai Rp86,82 triliun sepanjang Januari hingga Juni 2026.

Nilai tersebut berasal dari sekitar 467,32 juta transaksi. PPATK juga mencatat total deposit judi online sebesar Rp22,05 triliun dalam 226,76 juta transaksi melalui rekening bank, dompet elektronik, dan QRIS.

Ada hal penting dalam membaca angka tersebut. Perputaran dana tidak sama dengan kerugian bersih para pemain atau keuntungan operator. Satu dana dapat berpindah melalui sejumlah transaksi sehingga nilai perputaran tidak dapat langsung dianggap sebagai uang yang hilang dari masyarakat.

PPATK juga menyatakan perputaran dana pada semester pertama 2026 turun sekitar 12,9 persen dibandingkan periode yang sama pada 2025, ketika nilainya mencapai Rp99,68 triliun. Meski demikian, frekuensi transaksi meningkat tajam.

Data tersebut memperlihatkan bahwa judi online masih menjadi persoalan serius yang membutuhkan penindakan terhadap jaringan perjudian, pengawasan transaksi keuangan, dan perlindungan masyarakat dari risiko kehilangan penghasilan.

Utang Pemerintah Tembus Rp10.293 Triliun

Kritik terhadap kondisi ekonomi juga menyasar besarnya utang pemerintah. Bisnis.com melaporkan bahwa posisi utang pemerintah pada akhir kuartal II 2026 mencapai Rp10.293,69 triliun, meningkat Rp373,2 triliun dibandingkan kuartal sebelumnya.

Rasio utang terhadap produk domestik bruto (PDB) tercatat sebesar 41,26 persen. Mayoritas utang pemerintah berbentuk surat berharga negara (SBN), dengan porsi sekitar 87,11 persen.

Besarnya nominal utang menimbulkan pertanyaan mengenai biaya pembayaran bunga, kebutuhan pembiayaan pembangunan, dan kemampuan pemerintah menjaga kesinambungan fiskal.

Namun, penilaian terhadap kesehatan fiskal tidak cukup hanya berdasarkan nominal utang. Rasio utang terhadap PDB, biaya bunga, jatuh tempo, penerimaan negara, serta penggunaan dana pinjaman juga perlu diperhitungkan.

Dalam laporan realisasi APBN hingga akhir September 2026, Kementerian Keuangan mencatat pendapatan negara Rp2.341,5 triliun dan belanja negara Rp2.660,5 triliun. Dengan demikian, defisit APBN mencapai Rp319 triliun atau 1,24 persen terhadap PDB.

Penerimaan pajak tercatat Rp1.607,6 triliun, tumbuh 24,1 persen dibandingkan periode yang sama tahun sebelumnya. Angka tersebut merupakan realisasi penerimaan, sehingga tidak dengan sendirinya membuktikan bahwa tarif pajak untuk seluruh wajib pajak telah naik.

Berbagai persoalan yang disoroti Ronnie H. Rusli memperlihatkan sejumlah indikator yang layak menjadi bahan evaluasi kebijakan ekonomi pemerintah. Pelemahan rupiah, tekanan terhadap daya beli, risiko pembiayaan rumah tangga, aktivitas judi online, dan peningkatan utang merupakan isu yang membutuhkan perhatian serius.

Di sisi lain, BPS mencatat ekonomi Indonesia tumbuh 5,29 persen secara tahunan pada triwulan II 2026. Investasi yang terealisasi sepanjang semester I 2026 juga mencapai Rp1.010,6 triliun dan disebut menyerap hampir 1,45 juta tenaga kerja.

Angka pertumbuhan dan investasi tersebut tidak serta-merta menghapus persoalan yang dirasakan sebagian masyarakat. Sebaliknya, indikator makroekonomi yang positif juga perlu diperhitungkan agar gambaran perekonomian tidak hanya dibangun dari satu sisi.

Pemerintah perlu menjelaskan bagaimana pertumbuhan ekonomi diterjemahkan menjadi lapangan kerja yang berkualitas, harga kebutuhan pokok yang terjangkau, peningkatan pendapatan riil, dan iklim usaha yang sehat.

Pada akhirnya, ukuran keberhasilan kebijakan ekonomi bukan hanya pertumbuhan PDB atau besarnya investasi, tetapi juga kemampuan masyarakat mempertahankan pekerjaan, memenuhi kebutuhan hidup, dan memperoleh manfaat dari pertumbuhan tersebut.

Kritik Ronnie H. Rusli menjadi pengingat bahwa indikator ekonomi perlu terus diuji melalui data yang terbuka, terukur, dan dapat diperiksa publik. Penilaian terhadap kinerja pemerintahan Prabowo pun perlu bertumpu pada perbandingan data antarperiode serta pemisahan yang jelas antara fakta statistik dan pendapat politik.