21 Oktober 2026

Blog

MoneyTalk.id, Jakarta – Upaya penyelesaian perkara melalui keadilan restoratif (restorative justice / RJ) dalam sidang dugaan pencemaran nama baik dan pelanggaran UU ITE yang menjerat Sekretaris Jenderal Komite Anti Korupsi Indonesia (KAKI), Anshor Mu’min, menemui jalan buntu. Pihak pengusaha jalan tol Jusuf Hamka secara resmi menolak tawaran damai yang diajukan majelis hakim Pengadilan Negeri Jakarta Pusat.

Tawaran mekanisme restorative justice tersebut sebelumnya disampaikan langsung oleh majelis hakim pada persidangan kedua. Langkah damai ini dimungkinkan secara hukum mengingat pasal dakwaan yang dijeratkan kepada Anshor memiliki ancaman hukuman di bawah lima tahun penjara. Namun, pada agenda sidang ketiga, kubu Jusuf Hamka memutuskan menolak tawaran restoratif tersebut dan memilih melanjutkan proses persidangan ke ranah pembuktian pokok perkara.

Sikap pihak pelapor menuai sorotan tajam dari kalangan aktivis. Ketua Cabang Pergerakan Mahasiswa Islam Indonesia (PMII) Mamuju, Mukhlis, menyayangkan penolakan RJ tersebut. Ia menilai langkah pihak Jusuf Hamka bertolak belakang dengan citra pemaaf yang selama ini kerap dipertontonkan sang pengusaha di ruang publik maupun berbagai siniar (podcast).

“Di ruang publik dan berbagai podcast, beliau kerap menyatakan diri sebagai figur yang terbuka dan pemaaf terhadap siapa pun yang menyerangnya. Namun saat majelis hakim menawarkan pintu restoratif di pengadilan, tawarannya justru ditolak mentah-mentah,” ujar Mukhlis dalam keterangannya, Selasa, 13 Oktober 2026.

Mukhlis menambahkan, Anshor Mu’min secara ksatria telah menyampaikan permohonan maaf secara pribadi apabila konten yang dibuatnya dirasa menyinggung atau menyakiti perasaan pelapor.

Kendati demikian, substansi kritik dan konten yang diunggah Anshor murni berkaitan dengan advokasi publik, yakni menyangkut polemik perpanjangan konsesi ruas Jalan Tol Cawang – Tanjung Priok – Ancol – Pluit oleh PT Citra Marga Nusaphala Persada Tbk (CMNP) serta pemeriksaan putri Jusuf Hamka oleh penyidik Kejaksaan Agung.

Perkara ini kini telah memasuki persidangan keempat dengan agenda pembacaan tanggapan atau bantahan Jaksa Penuntut Umum (JPU) atas nota keberatan (eksepsi) dari pihak terdakwa. Majelis hakim dijadwalkan menggelar sidang kelima dengan agenda pembacaan putusan sela untuk menentukan apakah perkara tersebut layak dilanjutkan ke tahap pembuktian saksi atau dihentikan demi hukum.

MoneyTalk.id,Jakarta – Aktivis 98 Jayadi Santoso mengingatkan pemerintah agar tidak menganggap persoalan antrean bahan bakar minyak (BBM) di Bali sebagai masalah lokal semata. Menurut dia, kondisi tersebut berpotensi meluas ke daerah lain apabila pasokan BBM tidak segera dibenahi dan kebutuhan masyarakat tidak terpenuhi dengan baik.

Jayadi menilai, kelangkaan atau sulitnya mendapatkan BBM bersubsidi dapat memicu keresahan masyarakat, terutama di tengah kondisi ekonomi yang dinilai semakin berat. Ia mengungkapkan, di sejumlah daerah Pertalite disebut semakin sulit ditemukan, sementara BBM nonsubsidi masih tersedia di beberapa tempat.

“Antrean BBM di Bali jangan dianggap persoalan yang hanya terjadi di satu daerah. Kalau masalah pasokan tidak segera diatasi, bukan tidak mungkin persoalan serupa terjadi di daerah lain,” ujar Jayadi Santoso kepada wartawan, Jumat (16/10/2026).

Menurut dia, ketersediaan BBM dengan harga terjangkau sangat penting bagi masyarakat kecil. Pertalite menjadi salah satu kebutuhan bagi pengendara sepeda motor, pekerja harian, pedagang kecil, pengemudi transportasi, dan berbagai kelompok masyarakat yang menggantungkan penghasilan pada mobilitas sehari-hari.

Ketika BBM bersubsidi sulit diperoleh, masyarakat yang tidak mampu beralih ke BBM nonsubsidi akan menghadapi pilihan yang semakin terbatas. Mereka harus mengantre lebih lama, mencari SPBU lain, atau mengeluarkan biaya lebih besar untuk mendapatkan bahan bakar.

Jayadi mengingatkan, tekanan ekonomi yang berkepanjangan dapat memperbesar kekecewaan masyarakat terhadap pemerintah. Apalagi, ketika daya beli melemah, harga kebutuhan hidup terasa mahal, dan pendapatan masyarakat tidak mengalami peningkatan yang sebanding.

“Kalau rakyat sudah kesulitan memenuhi kebutuhan sehari-hari, kemudian BBM yang dibutuhkan untuk bekerja juga sulit didapat, tentu keresahan bisa semakin besar. Pemerintah jangan sampai membiarkan persoalan ini menumpuk hingga memicu kemarahan masyarakat,” katanya.

Ia juga mengkhawatirkan kemungkinan munculnya amuk massa apabila persoalan kebutuhan dasar tidak ditangani secara cepat, terbuka, dan adil. Karena itu, menurut Jayadi, pemerintah perlu mengantisipasi gejolak sejak dini, bukan baru bergerak setelah keresahan berkembang menjadi konflik di tengah masyarakat.

Lebih jauh, Jayadi mempertanyakan arah kebijakan anggaran pemerintah, khususnya terkait prioritas belanja negara di tengah tekanan ekonomi yang dirasakan masyarakat. Ia menduga kebijakan subsidi BBM perlu diperiksa secara terbuka untuk memastikan anggaran yang diperuntukkan bagi masyarakat benar-benar digunakan sesuai tujuan.

Ia juga menyoroti besarnya perhatian pemerintah terhadap program Makan Bergizi Gratis (MBG) dan berbagai program lainnya. Menurut Jayadi, pemerintah harus menjelaskan secara transparan sumber pendanaan setiap program agar tidak menimbulkan kecurigaan di tengah masyarakat.

“Jangan sampai rakyat menduga subsidi BBM dialihkan untuk membiayai MBG atau program lain yang tidak jelas manfaatnya bagi mereka. Pemerintah harus membuka data anggaran dan menjelaskan kepada publik bagaimana prioritas belanja negara ditetapkan,” ujarnya.

Jayadi menilai, persoalan BBM tidak dapat dipisahkan dari kondisi ekonomi masyarakat. Ketika daya beli melemah, kebutuhan pokok terasa semakin membebani, dan biaya transportasi meningkat, gangguan pasokan energi bisa menambah tekanan terhadap kehidupan sehari-hari.

Ia meminta pemerintah segera memastikan ketersediaan Pertalite di SPBU, memperbaiki distribusi, serta mengawasi penyaluran BBM bersubsidi agar tepat sasaran. Informasi mengenai stok dan jadwal pasokan juga perlu disampaikan secara terbuka supaya masyarakat tidak terjebak dalam kepanikan.

“Pemerintah harus peka terhadap kondisi rakyat. Jangan menunggu sampai masyarakat marah dan turun ke jalan. Kebutuhan dasar seperti BBM harus dijamin ketersediaannya, terutama bagi masyarakat kecil,” kata Jayadi.

Menurut dia, antisipasi terhadap potensi gejolak sosial harus menjadi bagian dari tanggung jawab pemerintah. Penanganan yang lambat dan komunikasi publik yang tidak memadai, menurut pandangannya, dapat memperbesar ketidakpercayaan masyarakat terhadap pengelolaan ekonomi nasional.

Sementara itu, pemerintah menyatakan antrean BBM di Bali dipicu kendala distribusi. Direktur Jenderal Minyak dan Gas Bumi Kementerian ESDM Laode Sulaeman pada 14 Oktober 2026 menyebut stok BBM nasional berada pada kisaran 18–20 hari dan distribusi dipercepat setelah kapal pengangkut tiba.

Keterangan pemerintah tersebut menunjukkan bahwa persoalan yang dilaporkan di Bali berkaitan dengan distribusi pasokan, bukan bukti bahwa stok nasional telah habis. Meski demikian, Jayadi mengingatkan bahwa pemerintah perlu memastikan perbaikan distribusi benar-benar dirasakan masyarakat dan mencegah gangguan serupa meluas ke wilayah lain.

Bagi Jayadi, ukuran keberhasilan kebijakan bukan hanya angka persediaan nasional, melainkan juga kemudahan masyarakat mendapatkan BBM dengan harga yang terjangkau. Ia meminta pemerintah segera mengambil langkah konkret sebelum persoalan distribusi berkembang menjadi keresahan sosial yang lebih luas.

MoneyTalk.id,Jakarta – Ketua Umum Forum Aliansi Masyarakat Antikorupsi (FORMASI), Jalih Pitoeng, meminta Komisi Pemberantasan Korupsi (KPK) memeriksa mantan Kepala Badan Nasional Penanggulangan Bencana (BNPB), Letjen TNI Suharyanto, dalam penyidikan kasus dugaan korupsi Dana Siap Pakai (DSP) kebencanaan di lingkungan BNPB.

Desakan tersebut muncul setelah Suharyanto digantikan oleh Letjen TNI Kristomei Sianturi sebagai Kepala BNPB pada Kamis (15/10/2026), di tengah pengusutan kasus dugaan korupsi yang menyeret sejumlah pejabat dan pihak swasta.

Jalih menilai, pengusutan perkara tersebut perlu dilakukan secara menyeluruh, termasuk dengan mendalami kemungkinan adanya informasi atau tanggung jawab yang berkaitan dengan kepemimpinan BNPB sebelumnya.

Menurut Jalih, KPK perlu menelusuri bagaimana dana siap pakai kebencanaan dikelola, bagaimana proses pengadaan barang dan jasa dilaksanakan, serta siapa saja yang mengetahui atau terlibat dalam pengambilan keputusan terkait penggunaan anggaran tersebut.

Ia meminta agar pemeriksaan dilakukan berdasarkan kebutuhan penyidikan dan bukti-bukti yang ditemukan, tanpa membatasi penelusuran hanya pada pihak-pihak yang telah ditetapkan sebagai tersangka.

“Pencopotan jabatan tidak boleh menghentikan penelusuran hukum. KPK harus mengusut perkara ini secara menyeluruh dan memeriksa pihak-pihak yang dinilai mengetahui atau memiliki informasi penting terkait penggunaan Dana Siap Pakai kebencanaan,” kata Jalih Pitoeng kepada wartawan, Jumat (16/10/2026).

Sebelumnya, KPK melakukan operasi tangkap tangan (OTT) di lingkungan BNPB pada 13 Oktober 2026. Perkara tersebut berkaitan dengan dugaan penyimpangan pengadaan barang dan jasa yang menggunakan Dana Siap Pakai untuk penanganan bencana.

Ketua KPK Setyo Budiyanto menjelaskan, penyidik menduga terdapat pengondisian dalam proses pengadaan dan penyaluran anggaran. Dana yang semestinya digunakan untuk kebutuhan kebencanaan itu diduga disalahgunakan oleh sejumlah pihak untuk kepentingan pribadi.

Dalam perkembangan perkara pada 14 Oktober 2026, KPK menetapkan lima orang sebagai tersangka. Mereka terdiri atas pejabat BNPB, tenaga ahli, dan pihak swasta.

Salah satu tersangka adalah Gabriel Purwaka Sigit, pejabat pembuat komitmen (PPK) yang menjabat Kepala Subdirektorat Pengelolaan Bantuan dan Kedaruratan BNPB. KPK juga menetapkan Bima Setyawan dan Richard Erlangga sebagai tersangka, bersama dua pihak swasta, Gery Prasetiawan dan Syifa Nrika Ghifarian.

KPK turut menduga praktik penyimpangan tersebut telah berlangsung selama beberapa tahun, dengan penelusuran yang mengarah hingga sekitar 2022.

Pergantian pimpinan BNPB tidak serta-merta menjawab seluruh pertanyaan mengenai pengelolaan dana kebencanaan yang kini tengah diselidiki. Karena itu, desakan FORMASI agar KPK mendalami peran pihak-pihak yang memiliki informasi relevan menjadi bagian dari tuntutan agar penanganan perkara dilakukan secara transparan.

Pemeriksaan terhadap Suharyanto, apabila dipandang perlu oleh penyidik, dapat digunakan untuk mengklarifikasi tata kelola anggaran, mekanisme pengawasan, serta proses pengambilan keputusan yang berkaitan dengan perkara tersebut.

Namun, pemeriksaan tidak dengan sendirinya menunjukkan seseorang terlibat dalam tindak pidana. Status dan tanggung jawab hukum setiap pihak harus ditentukan berdasarkan alat bukti serta proses hukum yang berlaku.

Dengan demikian, FORMASI mendorong KPK agar mengusut dugaan korupsi dana kebencanaan secara profesional, independen, dan tidak tebang pilih. Dana yang diperuntukkan bagi penanganan bencana menyangkut kebutuhan masyarakat dalam situasi darurat sehingga pengelolaannya harus dapat dipertanggungjawabkan.

Hingga berita ini disusun, desakan pemeriksaan terhadap Suharyanto tersebut merupakan tuntutan FORMASI. Belum ada keterangan dalam informasi yang dirujuk di sini yang menunjukkan bahwa Suharyanto telah ditetapkan sebagai tersangka dalam perkara tersebut.

MoneyTalk.id,Jakarta – Polemik antrean bahan bakar minyak (BBM) di Bali kembali memunculkan pertanyaan mengenai siapa yang paling dominan berbicara kepada publik di tubuh PT Pertamina (Persero). Direktur Eksekutif Center for Budget Analysis (CBA), Uchok Sky Khadafi, menyoroti peran Laode Sulaeman yang dinilainya lebih sering muncul dalam menjelaskan persoalan Pertamina dibandingkan Direktur Utama Simon Aloysius Mantiri.

Uchok mempertanyakan pembagian peran dan tanggung jawab di perusahaan energi milik negara tersebut. Menurut dia, publik bisa dibuat bingung ketika sosok yang menjelaskan persoalan operasional perusahaan bukan direktur utama yang secara resmi memimpin Pertamina.

“Publik itu dibuat bingung, Direktur Utama PT Pertamina itu siapa sih? Apakah Laode Sulaeman atau Simon Aloysius Mantiri yang namanya tercatat resmi? Atau secara diam-diam kursi jabatan Dirut sudah diambil oleh Laode Sulaeman dari Simon Aloysius Mantiri tanpa pelantikan?” tanya Uchok kepada wartawan, Jumat (16/10/2026).

Pernyataan tersebut merupakan sindiran kritis Uchok terhadap penampilan para pejabat Pertamina di ruang publik. Ia menilai krisis BBM di Bali seharusnya menjadi momentum bagi jajaran direksi untuk menjelaskan secara terbuka persoalan distribusi, penyebab antrean, serta langkah konkret untuk memulihkan pasokan.

Uchok menyoroti perbedaan intensitas komunikasi publik antara Laode Sulaeman dan Simon Aloysius Mantiri ketika persoalan BBM di Bali menjadi perhatian masyarakat.

Menurut Uchok, Laode terlihat lebih menonjol dalam memberikan penjelasan, sementara Simon dinilainya relatif irit berbicara. Ia juga mempertanyakan sikap Komisaris Utama Pertamina, Mochamad Iriawan, serta jajaran komisaris lainnya dalam merespons persoalan tersebut.

“Coba lihat krisis BBM di Bali, yang banyak bicara itu Laode Sulaeman. Sedangkan Simon Aloysius Mantiri irit berbicara. Apalagi komisaris lain, atau Komisaris Utama Mochamad Iriawan diam dan hanya memperhatikan dengan saksama,” ujar Uchok.

Bagi CBA, persoalan ini bukan hanya menyangkut siapa yang paling sering tampil di hadapan media. Lebih jauh, hal tersebut menyangkut kejelasan kewenangan, akuntabilitas, dan tanggung jawab pejabat dalam menjelaskan masalah yang berdampak langsung terhadap masyarakat.

Ketika masyarakat menghadapi antrean BBM, publik membutuhkan penjelasan yang jelas mengenai ketersediaan stok, distribusi ke SPBU, kendala transportasi, dan waktu normalisasi pasokan. Penjelasan itu semestinya disampaikan secara terkoordinasi oleh manajemen yang bertanggung jawab atas operasional perusahaan.

Uchok mengakui Laode Sulaeman merupakan salah satu komisaris Pertamina. Namun, ia mengingatkan bahwa fungsi komisaris berbeda dengan direksi yang menjalankan kegiatan operasional perusahaan.

“Semua orang tahu bahwa Laode Sulaeman itu salah satu Komisaris PT Pertamina. Tapi bukan porsi untuk menjelaskan antrean bahan bakar minyak (BBM) di Bali disebabkan kendala distribusi,” kata Uchok.

Dalam tata kelola perusahaan, direksi bertanggung jawab atas pengurusan perusahaan, sedangkan dewan komisaris menjalankan fungsi pengawasan dan memberikan nasihat kepada direksi. Karena itu, menurut kritik Uchok, penjelasan mengenai persoalan teknis distribusi BBM semestinya menjadi tanggung jawab manajemen operasional Pertamina.

Meski demikian, komisaris tetap dapat menyampaikan keterangan kepada publik sesuai kewenangan dan penugasan perusahaan. Persoalan yang disoroti CBA adalah perlunya batas peran yang jelas agar masyarakat tidak kebingungan menentukan pihak yang bertanggung jawab.

Uchok menilai, apabila persoalan distribusi BBM di Bali memang terjadi akibat kendala tertentu, Pertamina perlu menyampaikan data dan penjelasan resmi. Masyarakat tidak cukup hanya menerima pernyataan umum bahwa masalah berada pada distribusi, tanpa penjelasan mengenai penyebab, wilayah terdampak, dan langkah penyelesaiannya.

Kritik Uchok terhadap Laode Sulaeman juga berkaitan dengan posisinya sebagai Direktur Jenderal Minyak dan Gas Bumi di Kementerian Energi dan Sumber Daya Mineral (ESDM).

CBA meminta Laode lebih memusatkan perhatian pada tugasnya di kementerian, terutama pelayanan administrasi perizinan bagi perusahaan sektor migas, termasuk perusahaan menengah.

Uchok menilai, jangan sampai perhatian terhadap persoalan Pertamina membuat pekerjaan utama di lingkungan ESDM justru terabaikan.

Sorotan itu menjadi semakin tajam setelah Menteri ESDM Bahlil Lahadalia menyampaikan teguran kepada Dirjen Migas terkait pelayanan kepada perusahaan menengah.

“Saya minta sama Pak Dirjen jangan hanya ngurus perusahaan yang besar-besar. Yang menengah juga diurus,” ujar Bahlil saat meresmikan operasi kilang mini di Kabupaten Karawang, Kamis, 15 Oktober 2026, sebagaimana dikutip dalam keterangan yang disampaikan.

Teguran tersebut menyoroti pentingnya pemerataan pelayanan perizinan. Perusahaan menengah yang membutuhkan kepastian administrasi juga berhak memperoleh pelayanan yang memadai, tanpa harus kalah perhatian dibandingkan perusahaan besar.

Bagi Uchok, pernyataan Bahlil itu menjadi bahan evaluasi terhadap prioritas kerja Dirjen Migas. Ia menyindir bahwa Laode jangan sampai terlalu sibuk mengurusi persoalan Pertamina, sementara tanggung jawabnya dalam mengawal pelayanan sektor migas di kementerian tidak berjalan optimal.

Namun, hubungan langsung antara aktivitas Laode dalam menangani persoalan Pertamina dan teguran Bahlil mengenai pelayanan perizinan belum dapat dipastikan hanya berdasarkan pernyataan tersebut.

CBA Minta Pertamina Berbenah

Uchok menegaskan, Pertamina perlu memperjelas siapa yang bertanggung jawab menyampaikan perkembangan persoalan BBM kepada masyarakat. Menurut dia, direktur utama dan jajaran direksi tidak seharusnya membiarkan munculnya kesan bahwa tanggung jawab komunikasi perusahaan justru lebih banyak diambil oleh komisaris.

Di sisi lain, Laode juga diminta memprioritaskan tugasnya sebagai Dirjen Migas di Kementerian ESDM. Pelayanan perizinan, pembinaan industri migas, dan penyelesaian hambatan yang dihadapi perusahaan menengah merupakan bagian dari tanggung jawab yang perlu mendapatkan perhatian.

“Bisa jadi karena Laode terlalu sibuk di koridor Pertamina sehingga urusan di kementerian, tempat ia digaji resmi, jadi terbengkalai. Perusahaan menengah menunggu izin, sementara Dirjennya sibuk menjadi ‘juru selamat’ di perusahaan raksasa,” sindir Uchok.

Kritik CBA tersebut menjadi pengingat bahwa persoalan Pertamina tidak cukup diselesaikan melalui pernyataan pejabat di hadapan media. Yang lebih penting adalah kepastian pasokan BBM, transparansi penyebab gangguan distribusi, dan kejelasan tanggung jawab manajemen.

Publik berhak mengetahui siapa yang mengambil keputusan, siapa yang bertanggung jawab atas operasional, serta apa langkah nyata untuk mencegah antrean BBM kembali terjadi.

Pertamina sebagai perusahaan strategis milik negara juga dituntut menjaga tata kelola yang baik. Sementara itu, pejabat Kementerian ESDM harus memastikan bahwa tugas pelayanan kepada industri berjalan sesuai kewenangan masing-masing.

MoneyTalk.id,Jakarta – AKTIVIS senior Sarman El Hakim menilai sosok Hatta Rajasa berpeluang masuk pembahasan sebagai kandidat wakil presiden menggantikan Gibran Rakabuming Raka yang wacananya mulai menguat setelah Mahkamah Konstitusi (MK) memutus gugatan terkait persyaratan pendidikan Gibran saat mendaftar Pilpres 2024.
‎
‎”Hatta Rajasa paling tepat muncul dalam skenario pergantian wapres. Sosok negarawan dengan kapasitas langka, punya kemampuan yang tidak banyak dimiliki oleh tokoh-tokoh besar lain dengan kematangan yang teruji,” kata Sarman
‎
‎Menurut Sarman, sosok Hatta dengan kualifikasi demikian merupakan nilai tambah yang bisa memperkuat pemerintahan Presiden Prabowo Subianto. Terutama dalam sektor energi dan ekonomi yang kini menghadapi tantangan serius.
‎
‎”Hatta teruji mengatasi masalah keduanya. Pernah menata ekonomi RI sebagai Menko Perekonomian yang salah satu penopangnya adalah sektor energi,” tambah Sarman.
‎
‎Terlebih, kata Sarman, hubungan Hatta dengan Prabowo sudah terjalin dalam konfigurasi kepemimpinan nasional di Pilpres 2014. Hatta juga saat ini menjabat wakil ketua Dewan Pertimbangan Presiden (Wantimpres).
‎
‎”Kita paham bahwa Prabowo punya visi besar menjadikan Indonesia berwibawa di pentas internasional. Tapi sayangnya hingga saat ini terkendala wakil presiden yang jelas-jelas tidak bisa menjalankan tugas membantu presiden sebagaimana mestinya,” kata Sarman.
‎
‎Sarman juga menilai stabilitas politik akan terjaga apabila Hatta menggantikan Gibran. Pernah menjadi ketua umum partai politik dan memimpin fraksi di DPR adalah  pengalaman yang menjadi modal Hatta mampu menjaga stabilitas.
‎
‎”Intinya Hatta paket komplit. Dia  lebih layak menggantikan Gibran daripada Puan Maharani atau Agus Harimurti Yudhoyono (AHY)  yang terlebih dulu ramai didorong,” tukas Sarman.

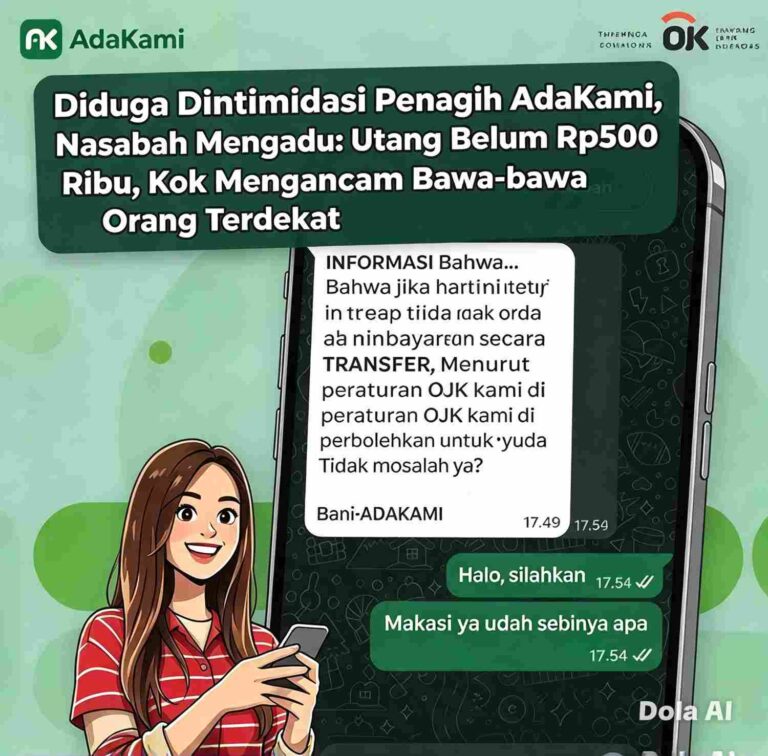
MoneyTalk.id, Jakarta – Praktik penagihan pinjaman online (pinjol) kembali menjadi sorotan setelah akun Threads @_memaself mengungkapkan dugaan intimidasi yang mengatasnamakan Bani-AdaKami. Dalam unggahannya, akun tersebut memperlihatkan pesan WhatsApp yang meminta pembayaran segera dan menyebut akan mencari informasi mengenai keberadaan nasabah melalui orang-orang terdekatnya.

Pesan tersebut memunculkan pertanyaan mengenai batas kewenangan penagih pinjaman online. Apakah aturan Otoritas Jasa Keuangan (OJK) benar-benar membolehkan penagih menghubungi orang-orang di sekitar nasabah dengan cara seperti yang dikeluhkan tersebut?

Dalam pesan yang dibagikan akun @_memaself, pengirim menyatakan bahwa apabila pembayaran tidak dilakukan melalui transfer pada hari itu, pihaknya diperbolehkan berdasarkan peraturan OJK untuk menggali informasi terbaru mengenai keberadaan penerima pinjaman.

Pengirim pesan itu juga menyebut nomor-nomor lain yang tercatat dalam sistem, yang kemungkinan merupakan nomor orang terdekat, rekan kantor, atau tetangga nasabah.

“Informasi bahwa jika hari ini tetap tidak ada pembayaran secara transfer, menurut peraturan OJK kami diperbolehkan untuk menggali informasi terbaru dan keberadaan terbaru Anda, ke semua nomor yang ada di sistem yang mungkin orang terdekat, rekan kantor, atau tetangga Anda. Tidak masalah ya?” demikian bunyi pesan yang diunggah tersebut.

Pesan itu membuat @_memaself mempertanyakan dasar aturan yang digunakan penagih. Ia kemudian mengirimkan pesan langsung atau direct message (DM) kepada akun Instagram resmi AdaKami, @adakami.id, untuk meminta penjelasan.

“Emang ada peraturan OJK intimidasi kaya gini?” tulisnya.

Ia menegaskan tidak mempermasalahkan penagihan apabila dilakukan secara profesional. Namun, ia keberatan jika penagihan disertai pernyataan yang dinilainya mengandung ancaman terhadap privasi dan orang-orang di sekitarnya.

“Halo min, kalau Anda menagih dengan profesional, mungkin saya bisa terima, tapi kenapa di sini ada unsur mengancam yaa?” tulisnya.

Dalam pengaduannya, @_memaself juga menjelaskan bahwa kewajiban pembayaran yang tersisa menurut pengakuannya tidak sampai Rp500 ribu. Ia menyebut pembayaran pinjamannya tinggal satu kali lagi dan merasa selama ini telah berupaya membayar tepat waktu.

“Utang saya tinggal sekali lagi, dan tidak sampai berjuta-juta, dan juga tidak sampai Rp500 ribu. Tapi berasa saya punya utang triliunan ke Anda,” ungkapnya.

Keluhan tersebut menggambarkan persoalan yang kerap menjadi perhatian dalam industri pinjaman digital, yakni bagaimana perusahaan menjalankan penagihan tanpa membuat konsumen merasa tertekan atau kehilangan rasa aman.

Meski demikian, isi pesan dan kronologi yang disampaikan akun tersebut masih perlu diverifikasi secara independen. Belum dapat dipastikan apakah pengirim pesan benar-benar merupakan petugas AdaKami, pihak ketiga yang bekerja sama dengan perusahaan, atau orang lain yang menggunakan nama perusahaan tersebut.

Identitas pengirim, hubungan nomor WhatsApp dengan perusahaan, serta konteks komunikasi sebelumnya menjadi bagian penting untuk memastikan duduk perkara.

Menanggapi pesan yang dikirimkan melalui media sosial, akun resmi AdaKami memberikan jawaban yang mengarahkan pengaduan ke saluran layanan konsumen perusahaan.

“Jika terdapat keluhan atau kendala terkait aplikasi AdaKami, silakan sampaikan detailnya melalui media sosial resmi AdaKami atau melalui telepon 1500-77, email tanya@adakami-cs.id, dan live chatting di aplikasi,” demikian jawaban yang dibagikan dalam unggahan tersebut.

Namun, berdasarkan jawaban yang dikutip itu, belum terlihat penjelasan khusus mengenai apakah pesan WhatsApp yang dikeluhkan benar berasal dari petugas penagihan AdaKami dan apakah ancaman menghubungi orang terdekat sesuai dengan prosedur perusahaan.

Karena itu, klarifikasi lebih lanjut diperlukan agar persoalan ini tidak berhenti pada pertukaran pesan di media sosial. Perusahaan perlu memastikan keaslian identitas penagih, memeriksa isi komunikasi, serta menjelaskan prosedur yang berlaku apabila ditemukan pelanggaran oleh petugas internal maupun pihak ketiga.

Pernah Disorot dalam Kasus Dugaan Teror Penagihan pada 2023

Nama AdaKami sebelumnya pernah menjadi perhatian publik pada September 2023 setelah beredar informasi di media sosial mengenai dugaan nasabah bunuh diri yang dikaitkan dengan perlakuan penagih utang. Kasus tersebut memicu desakan agar praktik penagihan pinjaman online dievaluasi.

Otoritas Jasa Keuangan (OJK) pada 21 September 2023 mengumumkan telah memanggil PT Pembiayaan Digital Indonesia atau AdaKami untuk meminta klarifikasi mengenai informasi dugaan korban bunuh diri, teror penagihan, serta tingginya bunga dan biaya pinjaman.

Dalam keterangan saat itu, OJK menyebut AdaKami telah melakukan investigasi awal, tetapi belum menemukan debitur yang sesuai dengan informasi yang beredar. Perusahaan juga menyampaikan bahwa pemeriksaan awal atas pengaduan terkait dugaan praktik penagihan bermasalah belum menemukan bukti lengkap.

Perlu ditegaskan, pemanggilan tersebut merupakan bagian dari proses klarifikasi dan tidak dengan sendirinya membuktikan bahwa perusahaan bertanggung jawab atas dugaan yang beredar saat itu.

Meski demikian, persoalan penagihan yang kembali dikeluhkan konsumen menunjukkan pentingnya pengawasan terhadap perilaku petugas penagihan, termasuk pihak ketiga yang ditunjuk perusahaan.

OJK Melarang Penagihan dengan Ancaman dan Intimidasi

Dalam Surat Edaran OJK Nomor 19/SEOJK.06/2023 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi, terdapat ketentuan mengenai etika penagihan. Penagih tidak diperkenankan menggunakan ancaman, kekerasan, tekanan fisik maupun verbal, atau tindakan yang bersifat mempermalukan dan mengintimidasi penerima dana.

Aturan tersebut juga membatasi penagihan agar tidak dilakukan kepada pihak selain penerima dana serta melarang komunikasi yang terus-menerus dan mengganggu.

Dengan demikian, pernyataan bahwa penagih diperbolehkan mencari informasi melalui seluruh nomor orang terdekat, rekan kantor, atau tetangga tidak dapat langsung dibenarkan hanya dengan menyebut peraturan OJK. Pelaksanaannya harus dinilai berdasarkan ketentuan penagihan, perlindungan data pribadi, tujuan penggunaan kontak, serta apakah tindakan tersebut mengandung ancaman atau intimidasi.

OJK juga menegaskan bahwa penyelenggara pinjaman daring tetap bertanggung jawab atas dampak kerja sama dengan pihak ketiga yang ditunjuk untuk melakukan penagihan.

Karena itu, apabila pesan yang diterima @_memaself benar berasal dari petugas atau mitra penagihan AdaKami, perusahaan perlu memberikan penjelasan mengenai identitas pengirim dan kesesuaian tindakannya dengan prosedur yang berlaku.

Perusahaan Perlu Memberikan Klarifikasi

Keluhan @_memaself menjadi pengingat bahwa penagihan utang harus berjalan beriringan dengan perlindungan konsumen. Nasabah memang berkewajiban menyelesaikan pinjaman sesuai perjanjian, tetapi kewajiban tersebut tidak menghapus hak konsumen untuk memperoleh perlakuan yang profesional dan terbebas dari intimidasi.

Bagi perusahaan penyedia pinjaman digital, kejelasan prosedur penagihan dan pengawasan terhadap petugas merupakan bagian penting dalam menjaga kepercayaan masyarakat.

Sementara itu, konsumen yang merasa mengalami ancaman atau penyalahgunaan data dapat menyimpan tangkapan layar pesan, nomor pengirim, waktu komunikasi, serta bukti pengaduan kepada perusahaan. Pengaduan juga dapat disampaikan melalui Kontak OJK 157, WhatsApp 081-157-157-157, atau email konsumen@ojk.go.id.

Hingga ada pemeriksaan lebih lanjut, dugaan intimidasi dalam kasus yang diungkap @_memaself perlu diperlakukan sebagai pengaduan yang memerlukan verifikasi, bukan sebagai pelanggaran yang telah terbukti dilakukan oleh AdaKami.

Pertanyaan yang perlu dijawab adalah apakah pesan tersebut benar dikirim oleh petugas yang berwenang, apakah penyebutan peraturan OJK digunakan secara tepat, dan apakah perusahaan akan memberikan penjelasan substantif kepada konsumen yang mengadukannya.

MoneyTalk.id,Jakarta — Pengamat geopolitik sekaligus wartawan senior Hendrajit menyoroti penuturan Gus Lilur mengenai Muktamar Nahdlatul Ulama (NU) yang mencuat pada akhir Agustus lalu. Menurutnya, terlepas dari perdebatan apakah kisah tersebut merupakan fakta atau fiksi, terdapat kekuatan tersendiri dalam cara Gus Lilur menyampaikan cerita yang dinilainya mampu menggugah kalangan internal NU.

Dalam pandangan yang disampaikan Rabu (14/10/2026), Hendrajit mengaku mengikuti secara saksama penuturan Gus Lilur dan berbagai respons yang muncul setelahnya.

“Saya termasuk yang menyimak dengan tekun dan saksama penuturan Gus Lilur ihwal Muktamar NU akhir Agustus lalu,” ujar Hendrajit.

Ia kemudian mengajukan pertanyaan mendasar mengenai substansi cerita yang disampaikan Gus Lilur.

“Pertanyaan saya dan anda sebenarnya sama. Ini fiksi atau fakta? Lebih tajamnya lagi, ini kisah nyata alias true story atau dongeng?” katanya.

Menurut Hendrajit, persoalan menarik justru muncul ketika sebuah cerita yang belum dapat dipastikan kebenarannya ternyata memunculkan berbagai tanggapan dan bantahan.

“Katakanlah ini fiksi atau dongeng, bukannya kisah nyata, tapi kenapa mampu menyengat pusat saraf orang-orang penting dalam tubuh NU?” ujarnya.

Hendrajit menggambarkan bahwa semakin banyak bantahan terhadap Gus Lilur, semakin besar pula perhatian terhadap cerita tersebut.

“Sehingga makin banyak arus bantahan terhadap Gus Lilur malah, ibarat kata, bagai api makin menjalar di atas jerami dan rumput kering,” ungkapnya.

Kekuatan Sastra dan Kebenaran yang Numpang Lewat

Hendrajit kemudian menghubungkan fenomena tersebut dengan pengalamannya sebagai penikmat karya sastra dan novel-novel bermutu sejak muda.

Ia menyebut sejumlah sastrawan dunia, mulai dari Victor Hugo, Charles Dickens, Jane Austen, Gustave Flaubert hingga Leo Tolstoy, sebagai contoh pengarang yang mampu menghadirkan gambaran realitas melalui karya fiksi.

Menurutnya, kekuatan sebuah cerita tidak semata-mata terletak pada apakah seluruh peristiwanya benar-benar terjadi, melainkan pada kenyataan yang dapat tersingkap melalui rangkaian kisah tersebut.

“Bahwa di dalam sebuah karya fiksi yang disajikan kepada kita, sang pembaca atau penonton, entah sengaja atau dengan sadar, sang novelis mengetengahkan ‘Kebenaran-Kebenaran Numpang Lewat’,” jelasnya.

Ia menilai bagian-bagian cerita yang sekilas tampak sederhana justru dapat mengandung pesan penting mengenai kenyataan sosial.

“Nah, kebenaran-kebenaran numpang lewat yang terkesan cuma sambil lalu dan selintasan saja inilah justru bukan fiksi tapi yang cerita beneran. Realitas yang tergambar,” tuturnya.

Hendrajit juga mengingat pandangan novelis Italia, Italo Calvino, yang pernah dibacanya mengenai hubungan antara fiksi dan kenyataan.

Menurut pemahamannya atas pemikiran Calvino, novelis yang baik mampu menyajikan kenyataan yang tergambar melalui cerita, bukan sekadar kenyataan yang dijelaskan secara langsung.

Tradisi Kyai Kampung dan Kepekaan Membaca Isyarat

Lebih jauh, Hendrajit melihat adanya hubungan antara cara bertutur Gus Lilur dan tradisi pengisahan yang berkembang di lingkungan pesantren.

Ia menilai Gus Lilur memahami kultur para kyai kampung yang kerap menyampaikan pesan penting melalui cerita, perumpamaan, maupun percakapan santai.

“Gus Lilur menghayati betul kultur dan tradisi para juru kisah kyai-kyai kampung. Bukan kebetulan pula Gus Lilur selalu menyebut dirinya Kyai Kampung dengan penuh hormat,” kata Hendrajit.

Untuk menggambarkan tradisi tersebut, ia mengutip pengalaman kawannya, Halim Tanaka, yang pernah cukup lama berguru kepada almarhum Kyai Mochtar Husein.

Menurut Hendrajit, dari pengalaman itu terdapat pelajaran bahwa pesan mendalam seorang guru tidak selalu disampaikan melalui penjelasan formal.

“Kawan saya Halim Tanaka yang pernah berguru cukup lama pada alm Kyai Mochtar Husein, belakangan menyadari bahwa inti pesan sebuah pikiran, pandangan atau informasi, kerap muncul dari sela-sela obrolan saat lagi penuh canda atau guyonan,” ungkapnya.

Ia menegaskan bahwa dalam tradisi semacam itu, para santri dituntut memiliki kepekaan menangkap makna di balik percakapan.

“Saat itulah para santri malah harus peka dan penuh perhatian. Karena dalam momen itulah kebenaran tersingkap. Bukan lagi fiksi atau dongeng,” lanjutnya.

Hendrajit: Para Kyai NU Terbiasa Membaca Makna Tersembunyi

Hendrajit berpendapat bahwa tradisi tutur tersebut bukan sesuatu yang asing bagi kalangan ulama dan kyai NU.

Para ulama senior, menurutnya, memiliki pengalaman panjang sebagai santri yang terbiasa memahami pesan tidak langsung dari guru-guru mereka.

“Ya. Kebenaran-Kebenaran Numpang Lewat yang tergambar inilah, yang menakutkan dari tuturan Gus Lilur,” ujarnya.

Ia mengaitkan hal tersebut dengan kemampuan membaca isyarat atau tanggap ing sasmita, yang hidup dalam tradisi pesantren dan kearifan lokal.

“Karena para ulama dan kyai NU yang sekarang sudah sepuh-sepuh atau beranjak sepuh, dulunya kan santri dan nyantri dulu pada para kyai. Jadi sudah terbiasa dan tanggap ing sasmita terhadap tradisi tutur dan model pengisahan seperti ini,” jelasnya.

Dalam pandangan Hendrajit, pengalaman tersebut membuat para kyai memahami bahwa sebuah cerita, bahkan yang berbentuk dongeng sekalipun, dapat memuat pesan yang lebih luas daripada alur yang terlihat di permukaan.

“Jadinya para beliau itu menghayati betul kekuatan tersembunyi yang terkandung dalam sebuah cerita atau dongeng sekalipun. Sebab itu bagian melekat dalam tradisi dan kearifan lokal daerah masing-masing,” katanya.

Kebenaran dalam Cerita Gus Lilur Dinilai Sulit Diprediksi

Pada bagian akhir pandangannya, Hendrajit mengemukakan bahwa kekuatan narasi Gus Lilur justru terletak pada ketidakpastian kapan pesan atau kenyataan yang tersirat dalam cerita itu akan memperoleh perhatian lebih luas.

“Yang lebih mengkhawatirkan lagi. Kapan meletusnya ledakan realitas tergambarkan berupa kebenaran-kebenaran numpang lewat itu sulit diprediksi,” ungkapnya.

Ia menggambarkan kemungkinan munculnya pesan tersebut pada berbagai tahapan cerita, baik di awal, pertengahan maupun bagian akhir.

“Di tengah-tengah kembangan cerita di awal pagelaran, di tengah-tengah serunya cerita pada bab-bab pertengahan, atau pada ending akhir cerita?” ujarnya.

Hendrajit pun menutup pandangannya dengan sebuah pertanyaan mengenai kemungkinan bahwa pesan-pesan tersebut tersebar dalam keseluruhan rangkaian penuturan Gus Lilur.

“Atau jangan-jangan ada dalam setiap babakan cerita Gus Lilur yang kadang seperti serial kadang seperti sekuel,” pungkasnya.

Pandangan Hendrajit tersebut merupakan pembacaan dan interpretasinya terhadap gaya penuturan Gus Lilur, bukan pembuktian faktual atas isi cerita maupun tudingan yang mungkin berkembang di seputar polemik tersebut.

Media membuka ruang klarifikasi, tanggapan, maupun bantahan dari Gus Lilur, pengurus Nahdlatul Ulama, serta pihak-pihak lain yang merasa terkait dengan pandangan tersebut. Setiap tanggapan akan diberikan ruang pemberitaan sesuai prinsip keberimbangan, akurasi, dan asas praduga tak bersalah.

MoneyTalk.id, Jakarta – PT Bank UOB Indonesia pernah menjadi sorotan akibat laporan nasabah mengenai hilangnya dana ratusan juta rupiah dari rekening. Selain persoalan tersebut, bank yang merupakan bagian dari grup perbankan asal Singapura, United Overseas Bank (UOB), juga menghadapi gugatan terkait kasus lama yang melibatkan mantan karyawan, sementara kinerja keuangannya tetap menjadi perhatian publik.

Penelusuran terhadap pemberitaan media dan laporan keuangan menunjukkan setidaknya dua persoalan nasabah yang perlu diperhatikan, yakni laporan kehilangan dana nasabah di Batam pada 2024 dan kasus Susan Tamin yang berkaitan dengan dugaan penggelapan dana pada 2012.

Namun, persoalan tersebut harus dibedakan dari kondisi keuangan perusahaan. Data yang ditemukan justru memperlihatkan UOB Indonesia mencatat keuntungan pada 2024 dan semester pertama 2025. Karena itu, tidak tepat menyimpulkan bank sedang merugi atau mengalami krisis hanya berdasarkan adanya sengketa nasabah.

1. Dana Nasabah Rp139 Juta Dilaporkan Hilang di Batam

Salah satu kasus yang menjadi perhatian publik terjadi di Batam pada 2024. Liputan6.com memberitakan nasabah UOB bernama Syaiful Khair melaporkan kehilangan dana sebesar Rp139 juta setelah akun perbankannya diduga diretas.

Dalam pemberitaan yang terbit pada 28 Juni 2024, Syaiful melalui kuasa hukumnya mengeluhkan respons bank yang dinilai lambat setelah kejadian tersebut dilaporkan.

Kuasa hukum nasabah juga meminta agar bank berkoordinasi dengan bank penerima untuk memblokir rekening yang disebut sebagai tujuan transfer. Mereka menilai langkah cepat diperlukan untuk mencegah dana berpindah lebih jauh.

Pihak nasabah menyampaikan bahwa nomor telepon yang tercatat pada data bank telah diganti sejak Maret 2024 melalui layanan nasabah. Hal tersebut menjadi salah satu bagian yang dipersoalkan dalam penanganan transaksi.

Di sisi lain, pemberitaan tersebut mencatat adanya sanggahan transaksi dari bank yang menyebut nasabah menerima kode OTP. Perbedaan keterangan itu menunjukkan perlunya pemeriksaan terhadap kronologi transaksi, autentikasi, perangkat yang digunakan, serta mekanisme pengamanan rekening.

Hingga informasi yang dapat ditelusuri dalam pemberitaan tersebut, belum tersedia kepastian mengenai hasil akhir sengketa, pengembalian dana, ataupun putusan hukum yang menyelesaikannya.

2. Kasus Susan Tamin, Dugaan Penggelapan Dana yang Berawal pada 2012

Persoalan lain mencuat kembali pada Oktober 2023 ketika sekelompok massa yang tergabung dalam Bakornas LKBHMI PB HMI menggelar demonstrasi di depan kantor UOB Indonesia. Aksi itu berkaitan dengan sengketa dana nasabah Susan Tamin di UOB Cabang Panglima Sudirman, Surabaya.

Menurut laporan detikFinance pada 6 Oktober 2023, UOB Indonesia menyatakan bahwa perkara tersebut berawal pada 2012. Bank menyebut mantan karyawan yang terkait dengan kasus itu telah divonis dan menjalani hukuman berdasarkan putusan pidana yang berkekuatan hukum tetap.

Meski demikian, persoalan antara nasabah dan bank belum sepenuhnya selesai pada saat pemberitaan tersebut diterbitkan.

UOB menjelaskan bahwa gugatan perdata Susan Tamin terhadap bank dan mantan karyawan dinyatakan tidak dapat diterima pada tingkat banding. Saat itu, Susan disebut sedang mengajukan kasasi.

Perkara tersebut memperlihatkan pentingnya membedakan pertanggungjawaban pidana individu dari tuntutan perdata terhadap institusi perbankan. Putusan pidana terhadap mantan karyawan tidak dengan sendirinya menjawab seluruh persoalan mengenai kewajiban ganti rugi yang dipersengketakan.

Status akhir kasasi dan perkembangan hukum setelah pemberitaan Oktober 2023 perlu diperiksa kembali melalui dokumen pengadilan sebelum dipublikasikan sebagai perkembangan terbaru.

3. Bagaimana Kondisi Keuangan UOB Indonesia?

Di tengah persoalan nasabah tersebut, laporan keuangan memperlihatkan UOB Indonesia masih membukukan keuntungan.

Mengacu pada pemberitaan Kontan.co.id yang mengutip laporan keuangan perseroan, berikut sejumlah indikator kinerja bank pada semester pertama 2025.

Laba bersih tersebut meningkat 168,53% dibandingkan semester pertama 2024 yang tercatat Rp291,74 miliar.

Penyaluran kredit juga meningkat 12,67% secara tahunan, dari Rp96,64 triliun menjadi Rp108,89 triliun. Pada saat yang sama, rasio kredit bermasalah atau non-performing loan (NPL) gross turun dari 2,22% menjadi 1,87%.

Meskipun demikian, terdapat indikator yang patut dicermati. Dana pihak ketiga, yakni dana yang dihimpun bank dari masyarakat dan pihak lainnya, turun 2,19% menjadi Rp147,23 triliun dibandingkan Rp150,52 triliun pada periode yang sama tahun sebelumnya.

Penurunan dana pihak ketiga tidak otomatis menunjukkan nasabah menarik dana karena kehilangan kepercayaan. Pergerakannya perlu dianalisis bersama pertumbuhan kredit, biaya pendanaan, komposisi simpanan, dan strategi bisnis bank.

4. UOB Indonesia Pernah Mencatat Laba Lebih Rendah pada 2024

Laporan tahunan UOB Indonesia untuk 2024 mencatat laba bersih sekitar Rp406 miliar dengan tingkat pengembalian ekuitas atau return on equity (ROE) sebesar 2,6%.

Pada tahun yang sama, kredit bank tumbuh 19,5% menjadi Rp100 triliun. Rasio kredit bermasalah tercatat sebesar 2,05%.

Laporan tahunan tersebut juga mengungkapkan bahwa rasio biaya terhadap pendapatan meningkat menjadi 80,3%, antara lain karena biaya yang berkaitan dengan integrasi bisnis.

Data ini memberikan gambaran bahwa pertumbuhan kredit tidak selalu langsung menghasilkan tingkat keuntungan yang tinggi. Biaya operasional, biaya integrasi, risiko kredit, serta efisiensi perlu diperhitungkan dalam menilai kinerja bank.

Sementara itu, kenaikan laba pada semester pertama 2025 menunjukkan adanya perbaikan dibandingkan periode yang sama tahun sebelumnya. Penilaian menyeluruh tetap membutuhkan laporan keuangan tahunan dan data terbaru, bukan hanya satu periode pelaporan.

5. Apakah UOB Indonesia Memiliki Masalah Utang?

Persoalan utang harus dianalisis secara hati-hati karena struktur keuangan bank berbeda dari perusahaan perdagangan atau manufaktur.

Dalam industri perbankan, simpanan nasabah merupakan bagian penting dari kewajiban bank. Bank juga dapat memiliki kewajiban antarbank, pinjaman, serta instrumen pendanaan lainnya.

Karena itu, besarnya kewajiban pada neraca tidak otomatis berarti bank terlilit utang atau mengalami kesulitan membayar kewajibannya.

Untuk mengetahui kondisi utang UOB Indonesia secara akurat, diperlukan pemeriksaan atas neraca terbaru, komposisi liabilitas, rasio kecukupan modal, likuiditas, kualitas aset, dan kemampuan memenuhi penarikan simpanan.

Berdasarkan sumber yang berhasil ditelusuri untuk tulisan ini, belum terdapat dasar yang cukup untuk menyimpulkan bahwa UOB Indonesia sedang mengalami krisis utang. Angka kewajiban dan rincian jatuh tempo harus diambil langsung dari laporan keuangan lengkap.

6. Bagaimana dengan Dugaan Korupsi?

Kasus Susan Tamin menunjukkan adanya perkara pidana yang melibatkan mantan karyawan bank. Akan tetapi, istilah korupsi tidak boleh digunakan secara otomatis untuk menyebut seluruh tindak pidana yang berkaitan dengan perbankan.

Dalam kasus tersebut, UOB menyatakan mantan karyawan yang terkait telah divonis dalam perkara pidana. Informasi yang tersedia tidak cukup untuk menyimpulkan bahwa manajemen atau perusahaan sebagai institusi terbukti melakukan korupsi.

Untuk mengembangkan pemberitaan mengenai dugaan korupsi atau penyimpangan lain yang berkaitan dengan UOB Indonesia, perlu dilakukan pemeriksaan terhadap putusan pengadilan, laporan kepolisian, dokumen kejaksaan, data penyidikan OJK, serta keterangan resmi para pihak.

Tanpa bukti tersebut, menyebut pihak tertentu sebagai pelaku korupsi berisiko menghasilkan pemberitaan yang tidak akurat dan merugikan pihak yang diberitakan.

7. Pengawasan OJK dan Perlindungan Nasabah

Kasus kehilangan dana nasabah juga mengangkat persoalan mengenai kecepatan respons bank, pengamanan transaksi digital, serta mekanisme pengaduan.

Otoritas Jasa Keuangan memiliki kewenangan pengawasan dan penyidikan tindak pidana di sektor jasa keuangan berdasarkan ketentuan yang berlaku. POJK Nomor 16 Tahun 2023 mengatur penyidikan tindak pidana di sektor jasa keuangan, termasuk penanganan pengaduan dan kewenangan penyidikan tertentu.

Bagi nasabah yang mengalami transaksi tidak dikenal, langkah yang penting ialah segera menghubungi bank melalui saluran resmi, meminta nomor laporan pengaduan, mengamankan akses perbankan, serta menyimpan bukti transaksi dan komunikasi.

Apabila penyelesaian melalui bank tidak memadai, nasabah dapat menempuh saluran pengaduan konsumen OJK atau mekanisme penyelesaian sengketa yang sesuai.

8. UOB Perlu Menjawab Persoalan Nasabah Secara Transparan

Dua kasus yang pernah diberitakan tersebut menunjukkan bahwa sengketa dana nasabah dapat menimbulkan pertanyaan mengenai keamanan transaksi, kecepatan penanganan pengaduan, dan pembagian tanggung jawab antara nasabah, bank, serta pihak lain yang terlibat.

Meski demikian, kasus-kasus individual tidak dapat dijadikan bukti bahwa seluruh sistem UOB Indonesia bermasalah. Begitu pula, kinerja keuangan yang mencatat keuntungan tidak otomatis menghapus kewajiban untuk menuntaskan pengaduan nasabah.

Sejumlah pertanyaan masih relevan untuk diajukan kepada manajemen UOB Indonesia.

Pertama, bagaimana perkembangan akhir laporan kehilangan dana Rp139 juta yang diberitakan di Batam pada 2024? Kedua, bagaimana status hukum terakhir sengketa Susan Tamin? Ketiga, apakah terdapat penyelesaian atau pengembalian dana kepada para nasabah yang bersengketa? Keempat, bagaimana hasil evaluasi keamanan transaksi dan tindak lanjut pengaduan pada masing-masing kasus?

Jawaban atas pertanyaan tersebut harus diperoleh dari bank, nasabah atau kuasa hukumnya, serta dokumen resmi yang relevan.

UOB Indonesia mencatat laba bersih Rp406 miliar pada 2024 dan Rp783,42 miliar pada semester pertama 2025. Pada saat yang sama, pemberitaan mengenai kehilangan dana nasabah di Batam dan sengketa Susan Tamin memperlihatkan adanya persoalan individual yang membutuhkan kejelasan penyelesaian.

Transparansi mengenai perkembangan kasus, kepastian hukum, dan penanganan pengaduan tetap penting agar masyarakat memperoleh gambaran yang utuh mengenai kondisi bank dan perlindungan dana nasabah.

MoneyTalk.id,Jakarta – Pengamat politik dan militer Universitas Nasional (UNAS) Selamat Ginting memperingatkan potensi meningkatnya gejolak politik apabila Wakil Presiden Gibran Rakabuming Raka tetap bertahan di jabatannya di tengah polemik yang menyeret namanya.

Selamat menilai, persoalan Gibran tidak hanya menyangkut posisi seorang wakil presiden, tetapi juga berpotensi berdampak terhadap stabilitas pemerintahan Presiden Prabowo Subianto dan dinamika politik keluarga Jokowi.

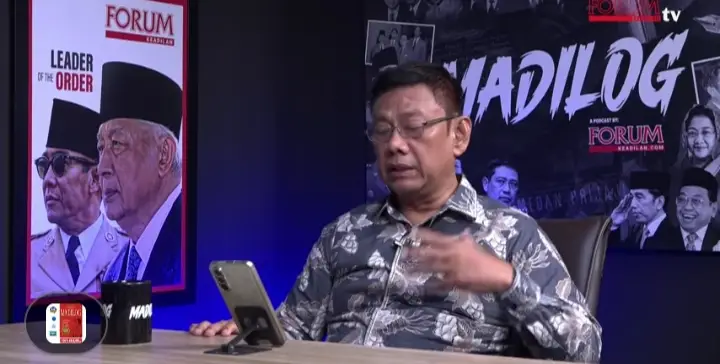
“Kalau Gibran itu tidak mundur sebagai wakil presiden, saya khawatir dia akan dinepalkan. Gibran akan dinepalkan. Artinya, keluarga Solo bisa dinepalkan,” kata Selamat Ginting di podcast Forum Keadilan Madilog, Rabu (15/10/2026).

Menurut Selamat, pemerintah perlu memperhitungkan berbagai kemungkinan politik yang dapat muncul apabila persoalan tersebut tidak menemukan jalan keluar melalui mekanisme konstitusional.

Ia mengingatkan, ketika saluran konstitusional dinilai tidak mampu menampung aspirasi dan tuntutan masyarakat, potensi gejolak sosial bisa meningkat.

“Pemerintahan Presiden Prabowo juga harus melihat kacamata politik seperti ini. Jika mekanisme konstitusi itu mampet, tentu potensi amuk massa ini juga bisa terjadi,” ujarnya.

Selamat mengaitkan kemungkinan tersebut dengan risiko munculnya tekanan politik dari masyarakat. Ia menilai, gejolak sosial yang membesar dapat menimbulkan konsekuensi serius terhadap keberlangsungan pemerintahan.

“Artinya, potensi gejolak sosial memaksa kejatuhan politik secara paksa,” katanya.

Selamat juga menyinggung pertemuan Presiden Prabowo dengan mantan Presiden Joko Widodo atau Jokowi yang disebut berlangsung pada malam hari sekitar pukul 20.00 hingga 21.00 WIB. Ia menyebut Jokowi datang bersama istrinya, Iriana.

Selamat menilai, sebagai mantan presiden, Jokowi tentu memiliki ruang untuk bertemu dengan Prabowo. Namun, ia mengingatkan agar pertemuan tersebut tidak serta-merta ditafsirkan sebagai tanda bahwa Prabowo akan memberikan dukungan politik untuk menyelesaikan persoalan Gibran sesuai harapan keluarga Jokowi.

“Pada malam hari sekitar pukul 20 hingga pukul 21, Jokowi bersama istrinya Iriana berjumpa dengan Presiden Prabowo. Tentu saja Presiden tidak bisa menolak mantan Presiden mau bertamu,” tuturnya.

Selamat kemudian menyampaikan penilaiannya bahwa Prabowo belum tentu bersedia membantu Gibran dalam menghadapi persoalan politik yang berkembang.

“Saya kira walaupun tidak bicara, Prabowo menolak untuk membantu dalam kasus Gibran,” ujarnya.

Lebih jauh, Selamat menilai polemik yang terus berlarut berpotensi menimbulkan dampak politik yang lebih luas apabila tidak diselesaikan secara hati-hati.

Ia berpendapat, Gibran perlu mempertimbangkan pengunduran diri sebagai salah satu pilihan untuk meredakan ketegangan politik. Menurutnya, keputusan tersebut perlu dilihat dari pertimbangan kepentingan negara dan stabilitas pemerintahan.

“Terlalu banyak korban yang akan berjatuhan dari kasus ini kalau Gibran terus bertahan,” kata Selamat.

Ia bahkan menggunakan istilah keras untuk menggambarkan penilaiannya terhadap situasi politik yang berkembang.

“Ini bukan hanya tercela, jadi ini terhina dan terkutuk,” ujarnya.

Selamat kembali menegaskan bahwa menurut pandangannya, pengunduran diri Gibran secara sukarela dapat menjadi jalan untuk menghindari eskalasi konflik politik.

“Lebih baik Gibran mundur secara gentle supaya situasi negara ini tetap stabil. Ini yang harus dipahami juga oleh keluarga Jokowi,” katanya.

MoneyTalk.id,Jakarta – Kinerja keuangan PT Bank Hibank Indonesia menjadi sorotan setelah laporan keuangan audited per 31 Desember 2025 menunjukkan penurunan laba bersih sekitar 80 persen dibandingkan tahun sebelumnya. Di tengah pertumbuhan aset dan penyaluran kredit, bank digital yang merupakan bagian dari BNI Group ini juga mencatat lonjakan biaya kerugian penurunan nilai aset keuangan serta kenaikan rasio kredit bermasalah.

Data tersebut memunculkan pertanyaan mengenai kemampuan bank menjaga profitabilitas, mengelola risiko kredit, dan mempertahankan kualitas penyaluran pembiayaan ketika bisnis terus berkembang.

Berdasarkan laporan keuangan resmi Hibank, laba bersih tahun berjalan pada 2025 tercatat Rp26,32 miliar, turun dari Rp131,80 miliar pada 2024. Sementara itu, laba operasional berubah dari positif Rp168,45 miliar menjadi negatif Rp91,51 miliar.

Angka tersebut menunjukkan tekanan yang perlu dicermati dalam kegiatan operasional bank, meskipun perseroan masih membukukan laba bersih positif.

Salah satu pos yang mencolok adalah biaya kerugian penurunan nilai aset keuangan atau impairment. Pada 2025, nilainya mencapai Rp289,11 miliar, meningkat tajam dibandingkan Rp35,23 miliar pada 2024.

Pencadangan tersebut berkaitan dengan pengakuan risiko penurunan nilai aset keuangan. Namun, kenaikan biaya ini tidak dengan sendirinya membuktikan bahwa seluruh kredit yang dicadangkan telah macet atau terjadi penyimpangan dalam pemberian kredit.

Meski demikian, lonjakan tersebut layak menjadi bahan evaluasi terhadap profil risiko kredit, kualitas debitur, efektivitas penagihan, dan kecukupan pencadangan bank.

Masyarakat juga perlu mengetahui bahwa pencadangan kerugian merupakan bagian dari praktik pengelolaan risiko perbankan. Besarnya pencadangan harus dibaca bersama data kualitas kredit, nilai kredit yang direstrukturisasi, serta kondisi keuangan bank secara keseluruhan.

Rasio kredit bermasalah atau non-performing loan (NPL) bruto Hibank tercatat sebesar 0,84 persen pada akhir 2025. Angka tersebut naik dari 0,81 persen pada akhir 2024.

Sementara itu, NPL neto meningkat dari 0,04 persen menjadi 0,14 persen.

Kenaikan tersebut menunjukkan bahwa rasio kredit bermasalah bertambah, walaupun tingkat NPL yang dilaporkan masih relatif rendah. Karena itu, tidak tepat jika kondisi tersebut langsung disimpulkan sebagai krisis kredit.

Hal yang juga perlu diperhatikan adalah besarnya kredit yang direstrukturisasi. Dalam laporan kualitas aset, nilai kredit restrukturisasi tercatat sekitar Rp206,47 miliar pada akhir 2025, dibandingkan Rp132,48 miliar pada akhir 2024.

Restrukturisasi dapat dilakukan untuk membantu debitur memenuhi kewajibannya sesuai ketentuan. Namun, perkembangan nilai kredit yang direstrukturisasi tetap penting untuk menilai kemampuan debitur membayar kembali pinjamannya dan potensi risiko pada masa mendatang.

Dari sisi pendapatan bunga, Hibank justru mengalami pertumbuhan. Pendapatan bunga meningkat dari Rp1,16 triliun pada 2024 menjadi Rp1,40 triliun pada 2025.

Pendapatan bunga bersih juga bertambah dari Rp645,12 miliar menjadi Rp693,76 miliar.

Namun, peningkatan pendapatan tersebut tidak cukup untuk mencegah penurunan laba operasional. Selain biaya pencadangan kerugian aset keuangan, bank mencatat beban operasional lainnya yang cukup besar.

Beban bunga naik dari Rp511,39 miliar menjadi Rp705,17 miliar. Sementara itu, beban operasional terhadap pendapatan operasional (BOPO) meningkat dari 85,95 persen menjadi 106,28 persen.

Rasio BOPO di atas 100 persen mengindikasikan bahwa beban operasional melampaui pendapatan operasional dalam perhitungan rasio tersebut. Kondisi ini menjadi salah satu indikator tekanan efisiensi yang perlu dijelaskan manajemen kepada publik.

Meski demikian, laba bersih tetap positif karena laporan juga mencatat pendapatan nonoperasional sebesar Rp125,65 miliar pada 2025, jauh lebih tinggi dibandingkan Rp788 juta pada 2024.

Dengan demikian, penting untuk menilai keberlanjutan sumber pendapatan nonoperasional tersebut dan kemampuan bank memperbaiki kinerja bisnis intinya.

Laporan posisi keuangan menunjukkan total liabilitas atau kewajiban Hibank mencapai Rp19,38 triliun pada akhir 2025, meningkat dari Rp13,20 triliun pada akhir 2024.

Pada saat yang sama, total aset naik dari Rp17,80 triliun menjadi Rp24,02 triliun.

Kenaikan liabilitas tidak serta-merta berarti bank terlilit utang bermasalah. Dalam industri perbankan, dana giro, tabungan, dan deposito nasabah merupakan komponen utama kewajiban bank yang digunakan untuk mendukung kegiatan penyaluran kredit dan investasi.

Dalam laporan tersebut, kewajiban Hibank terutama terdiri dari deposito sekitar Rp12,30 triliun dan giro Rp5,98 triliun. Pinjaman atau pembiayaan yang diterima sebagaimana pos tersendiri dalam laporan tercatat nihil.

Karena itu, angka Rp19,38 triliun lebih tepat disebut total liabilitas, bukan seluruhnya utang pinjaman kepada pihak lain.

Perlu pula diperhatikan bahwa modal dan ekuitas bank masih tercatat sekitar Rp4,65 triliun pada akhir 2025. Kecukupan modal, likuiditas, serta kemampuan memenuhi kewajiban harus dianalisis secara bersama-sama, bukan hanya berdasarkan besarnya liabilitas.

Persoalan dana nasabah yang hilang merupakan isu serius yang harus diperiksa berdasarkan bukti transaksi, catatan rekening, hasil investigasi, dan keterangan pihak terkait.

Namun, berdasarkan sumber publik yang ditelusuri untuk artikel ini, belum ditemukan bukti yang cukup untuk menyatakan bahwa Hibank terlibat dalam kasus tertentu terkait hilangnya uang nasabah.

Tidak adanya temuan dalam penelusuran ini bukan jaminan bahwa tidak pernah ada pengaduan. Karena itu, data pengaduan resmi, jenis keluhan, jumlah kasus yang diselesaikan, serta status pengembalian dana tetap perlu diperiksa lebih lanjut.

Hibank menyediakan saluran pengaduan melalui situs resmi, email customercare@hibank.co.id, dan jaringan kantor cabangnya. Bank juga menyebutkan mekanisme penyelesaian pengaduan, termasuk kemungkinan membawa sengketa ke Otoritas Jasa Keuangan (OJK), Bank Indonesia sesuai kewenangannya, atau Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK).

Untuk memastikan ada atau tidaknya persoalan dana nasabah, diperlukan data yang lebih spesifik, seperti laporan pengaduan yang dipublikasikan bank, keterangan OJK, laporan kepolisian, atau putusan pengadilan yang menyebut nama perseroan secara jelas.

Selain kualitas kredit dan profitabilitas, tata kelola penyaluran kredit juga menjadi aspek yang penting diperiksa. Risiko yang lazim menjadi perhatian dalam industri perbankan meliputi pemberian kredit tanpa analisis memadai, konflik kepentingan, manipulasi dokumen, serta penyalahgunaan kewenangan.

Namun, risiko-risiko tersebut tidak boleh langsung dilekatkan sebagai fakta kepada Hibank tanpa bukti yang dapat diverifikasi.
Dalam penelusuran sumber publik yang digunakan untuk artikel ini, belum ditemukan dasar yang cukup untuk menyatakan bahwa Hibank atau pejabatnya telah terbukti melakukan korupsi terkait penyaluran kredit.

Apabila terdapat laporan dugaan penyimpangan, perlu diperiksa siapa pihak yang dilaporkan, nilai transaksi yang dipersoalkan, proses penanganan oleh aparat penegak hukum, serta status perkara. Perbedaan antara laporan, penyelidikan, penyidikan, penetapan tersangka, dan putusan pengadilan harus dijelaskan secara akurat.

Prinsip tersebut penting agar pemberitaan tidak mencampuradukkan peningkatan pencadangan kredit dengan dugaan tindak pidana.

Hibank merupakan bagian dari BNI Group sejak 18 Mei 2022 dan mengembangkan bisnis perbankan digital yang berfokus pada segmen usaha mikro, kecil, dan menengah (UMKM).

Sebagai bagian dari kelompok usaha bank milik negara, keterbukaan mengenai kinerja, pengendalian risiko, dan perlindungan konsumen menjadi hal yang penting bagi pemangku kepentingan.

Pertumbuhan aset dan kredit memang dapat memperluas jangkauan pembiayaan kepada pelaku UMKM. Namun, pertumbuhan itu harus disertai pengelolaan risiko yang disiplin, penilaian kemampuan bayar debitur, serta sistem pengaduan nasabah yang efektif.

Laporan keuangan 2025 menunjukkan bahwa Hibank masih mencatat laba, tetapi laba tersebut jauh lebih kecil dibandingkan tahun sebelumnya. Di sisi lain, rasio BOPO menembus 100 persen dan biaya pencadangan kerugian aset keuangan meningkat tajam.

Angka-angka tersebut menjadi alasan untuk meminta penjelasan lebih lanjut mengenai strategi pemulihan profitabilitas, penyebab kenaikan biaya pencadangan, serta langkah manajemen dalam menjaga kualitas kredit.

Untuk melengkapi pemberitaan secara berimbang, manajemen Hibank dan induk usahanya, BNI, perlu dimintai penjelasan mengenai sejumlah hal.

Pertama, apa faktor utama yang menyebabkan laba bersih turun dari Rp131,80 miliar pada 2024 menjadi Rp26,32 miliar pada 2025?

Kedua, apa penyebab biaya kerugian penurunan nilai aset keuangan melonjak menjadi Rp289,11 miliar, dan bagaimana proyeksi risiko kredit untuk periode berikutnya?

Ketiga, apa strategi yang disiapkan untuk memperbaiki BOPO yang meningkat menjadi 106,28 persen?

Keempat, berapa jumlah pengaduan nasabah sepanjang 2025 dan 2026, apa jenis pengaduan yang paling banyak muncul, dan berapa banyak yang telah diselesaikan?

Kelima, apakah terdapat laporan resmi mengenai dugaan kehilangan dana nasabah, penyimpangan penyaluran kredit, atau perkara pidana yang secara spesifik melibatkan perseroan? Jika ada, bagaimana status penanganannya?

Jawaban atas pertanyaan tersebut diperlukan agar publik memperoleh gambaran yang utuh, bukan hanya berdasarkan angka-angka yang berdiri sendiri.

Data keuangan resmi memperlihatkan tiga persoalan utama yang patut menjadi perhatian: penurunan laba bersih sekitar 80 persen, lonjakan biaya pencadangan kerugian aset keuangan, dan kenaikan rasio BOPO hingga di atas 100 persen.

Di sisi lain, NPL bruto masih berada di bawah satu persen dan bank tetap membukukan laba bersih positif. Dengan demikian, persoalan yang dapat dipastikan dari data tersebut adalah tekanan profitabilitas dan kebutuhan untuk mengevaluasi pengelolaan risiko, bukan bukti adanya kebangkrutan, kehilangan dana nasabah, atau korupsi.

Untuk menjadikan laporan ini sebagai berita investigatif yang lebih mendalam, data keuangan tersebut perlu dilengkapi dengan konfirmasi resmi Hibank, tanggapan BNI, data pengaduan OJK, serta dokumen perkara jika memang terdapat laporan dugaan penyimpangan yang dapat diverifikasi.