21 Oktober 2026

Blog

MoneyTalk.id, Jakarta – Besarnya aset sebuah bank semestinya menjadi modal untuk menghasilkan keuntungan yang lebih besar. Namun, bagi Koordinator Nasional Gerakan Santri Biru Kuning (GSBK), Febri Yohansyah, besarnya aset Bank Mandiri justru memunculkan pertanyaan serius ketika dibandingkan dengan pertumbuhan laba Bank Central Asia (BCA).

Bank Mandiri memang memiliki aset jauh lebih besar dibandingkan BCA. Berdasarkan laporan keuangan 2025, total aset Bank Mandiri mencapai Rp2.829,95 triliun, sedangkan aset BCA tercatat sekitar Rp1.586,83 triliun. Artinya, aset Bank Mandiri hampir 1,8 kali lipat dari aset BCA.

Namun, ketika berbicara mengenai pertumbuhan laba, gambaran yang muncul berbeda. BCA mampu meningkatkan laba bersih dari sekitar Rp54,84 triliun pada 2024 menjadi Rp57,54 triliun pada 2025. Dengan demikian, pertumbuhan labanya mencapai sekitar Rp2,7 triliun.

Sementara itu, Bank Mandiri membukukan laba bersih konsolidasian sekitar Rp55,78 triliun pada 2024 dan Rp56,29 triliun pada 2025. Kenaikannya sekitar Rp511 miliar atau 0,93 persen.

Perbedaan pertumbuhan tersebut menjadi sorotan Febri. Menurutnya, ukuran aset yang besar tidak otomatis mencerminkan kemampuan pengelolaan perusahaan yang lebih produktif.

“Bank Mandiri memang lebih besar dari sisi aset. Tetapi kalau kita melihat pertumbuhan laba, BCA menunjukkan perkembangan yang jauh lebih tinggi. Ini harus menjadi bahan evaluasi serius bagi jajaran komisaris dan direksi Bank Mandiri,” ujar Febri, Kamis (1/10/2026).

Ia mengibaratkan kedua bank tersebut seperti dua kebun dengan ukuran berbeda. Kebun pertama memiliki lahan hampir dua kali lebih luas, tanaman lebih banyak, dan sumber daya lebih besar. Namun, ketika musim panen tiba, kebun yang lebih kecil justru menghasilkan peningkatan panen yang jauh lebih tinggi.

“Ketika Bank BCA dan Mandiri diibaratkan dua kebun, satu luasnya hampir dua kali lipat kebun satunya. Tanamannya lebih banyak, tanahnya lebih luas, airnya lebih melimpah. Tapi saat panen, kebun yang lebih kecil bernama BCA menghasilkan pertumbuhan laba Rp2,7 triliun, sedangkan kebun raksasa bernama Bank Mandiri hanya sekitar Rp511 miliar,” katanya.

Bagi Febri, perbandingan tersebut memperlihatkan bahwa ukuran perusahaan bukan satu-satunya ukuran keberhasilan. Kemampuan mengelola aset, menjaga efisiensi, dan menghasilkan keuntungan secara berkelanjutan juga harus menjadi perhatian utama.

Ia mengingatkan bahwa aset perbankan bukanlah piala yang hanya dipajang untuk menunjukkan kebesaran perusahaan. Aset harus dikelola secara produktif agar memberikan nilai tambah bagi perusahaan, pemegang saham, dan masyarakat.

“Besarnya aset bukan berarti otomatis sehat. Aset itu harus bekerja dan menghasilkan. Kalau aset terus membesar, tetapi pertumbuhan laba berjalan lambat, tentu harus ada evaluasi menyeluruh terhadap strategi bisnis dan efektivitas pengelolaannya,” tegas Febri.

Menurutnya, komisaris dan direksi memiliki tanggung jawab untuk memastikan bahwa seluruh sumber daya perusahaan dikelola secara optimal. Evaluasi tidak cukup hanya melihat pencapaian target aset atau pertumbuhan kredit, tetapi juga harus menyentuh kualitas keuntungan, efisiensi operasional, dan efektivitas pengambilan keputusan.

Febri menilai, Bank Mandiri perlu menjelaskan kepada publik bagaimana strategi pengelolaan asetnya mampu menghasilkan pertumbuhan keuntungan yang sepadan dengan skala bisnis perusahaan.

Pasalnya, pertumbuhan laba yang lebih lambat tidak serta-merta membuktikan adanya penyimpangan atau kesalahan pengelolaan. Namun, kondisi tersebut tetap layak menjadi bahan evaluasi, terutama ketika dibandingkan dengan bank lain yang memiliki skala aset lebih kecil tetapi mencatat pertumbuhan laba lebih tinggi.

“Nasabah tidak hanya membutuhkan bank yang besar di atas kertas. Mereka membutuhkan bank yang mampu menjaga kepercayaan, mengelola dana secara bertanggung jawab, dan memberikan kinerja yang berkelanjutan. Karena itu, yang perlu diperiksa bukan hanya angka dalam laporan keuangan, tetapi juga bagaimana jajaran pimpinan menjalankan tanggung jawabnya,” pungkas Febri.

MoneyTalk.id, Jakarta – Di balik upaya transformasi menjadi KB Bank, PT Bank KB Indonesia Tbk yang dahulu dikenal sebagai Bank Bukopin masih menghadapi sejumlah persoalan yang menyita perhatian publik. Mulai dari kredit bermasalah warisan masa lalu, kerugian keuangan dalam jumlah besar, keluhan nasabah terkait pencairan deposito, hingga perkara hukum yang berkaitan dengan pengelolaan kredit dan aset.

Persoalan tersebut memunculkan pertanyaan mengenai kualitas tata kelola perbankan, perlindungan nasabah, serta efektivitas langkah pembenahan yang dilakukan manajemen. Terlebih, industri perbankan merupakan sektor yang bertumpu pada kepercayaan masyarakat terhadap keamanan dana yang mereka simpan.

Sejumlah persoalan Bank Bukopin bahkan telah tercatat dalam pemberitaan media nasional, laporan keuangan, serta dokumen pengaduan konsumen. Meski sebagian merupakan kasus lama yang telah ditangani, rekam jejak tersebut tetap menjadi bahan evaluasi terhadap tata kelola dan proses transformasi perusahaan.

Kredit Macet Warisan Lama Masih Menghantui

Salah satu persoalan paling menonjol adalah tingginya rasio kredit bermasalah atau Non-Performing Loan (NPL).

Mengutip pemberitaan Kontan pada 16 April 2026, Direktur Utama KB Bank Kunardy Darma Lie mengakui bahwa perseroan masih berupaya membersihkan portofolio kredit bermasalah yang berasal dari periode sebelumnya.

Per Desember 2025, NPL gross KB Bank tercatat sebesar 9,97 persen, sedangkan NPL net mencapai 6,33 persen. Total penyaluran kredit perseroan pada periode tersebut tercatat Rp44,39 triliun.

Angka NPL gross tersebut menunjukkan bahwa kualitas kredit masih menjadi pekerjaan besar bagi manajemen. Sebab, kredit bermasalah berpotensi menekan pendapatan bunga, meningkatkan kebutuhan pencadangan, dan menghambat ekspansi bisnis perbankan.

Manajemen KB Bank menyatakan penyelesaian kredit bermasalah dilakukan melalui restrukturisasi, penagihan intensif, dan penjualan aset atau kredit bermasalah.

Kunardy menjelaskan bahwa penyelesaian portofolio lama dilakukan secara bertahap dengan tetap memperhatikan ketentuan regulasi. Dengan demikian, persoalan tersebut tidak dapat diselesaikan secara serentak.

Pernyataan manajemen ini sekaligus mengonfirmasi bahwa persoalan kredit lama masih menjadi bagian dari agenda pembenahan bank hingga 2026.

Kasus Kredit Rp76,3 Miliar Pernah Menyeret 11 Tersangka

Rekam jejak persoalan kredit Bank Bukopin juga pernah mencuat dalam penyidikan dugaan korupsi fasilitas kredit pembangunan alat pengering gabah atau drying center.

Berdasarkan laporan ANTARA pada 25 Mei 2009, Kejaksaan Agung pernah menetapkan 11 tersangka dalam kasus dugaan korupsi pemberian fasilitas kredit kepada PT Agung Pratama Lestari (APL).

Kasus tersebut berkaitan dengan fasilitas kredit sebesar Rp62,8 miliar yang diberikan pada 2004 untuk membiayai pembangunan 45 unit alat pengering gabah di sejumlah wilayah, termasuk Jawa Timur, Jawa Tengah, Bali, Nusa Tenggara Barat, dan Sulawesi Selatan.

Dalam penyidikan saat itu, kerugian negara disebut mencapai Rp76,3 miliar.

Penyidik menduga fasilitas kredit digunakan tidak sesuai peruntukannya. Mesin yang seharusnya dibeli dengan merek Global Gea, buatan Taiwan, disebut diganti dengan mesin merek lain yang kemudian ditempeli label Global Gea.

ANTARA melaporkan bahwa 10 tersangka berasal dari lingkungan Bank Bukopin dan satu orang merupakan pihak PT APL.

Namun, pemberitaan tersebut merupakan catatan perkara pada 2009. Status akhir perkara dan putusan pengadilan perlu diperiksa melalui dokumen resmi sebelum dijadikan dasar untuk menyimpulkan tanggung jawab hukum masing-masing pihak.

Kasus ini menjadi salah satu catatan historis yang memperlihatkan pentingnya pengawasan terhadap penyaluran kredit, verifikasi penggunaan dana, serta penerapan prinsip kehati-hatian perbankan.

Nasabah Mengamuk, Deposito Rp45 Miliar Sulit Dicairkan

Persoalan yang menyentuh langsung kepentingan nasabah pernah terjadi pada Juni 2020.

Suara.com pada 24 Juni 2020 memberitakan seorang nasabah Bank Bukopin Cabang Sidoarjo bernama Dedi Setiawan yang memprotes sulitnya pencairan deposito senilai Rp45 miliar.

Dalam pemberitaan tersebut, Dedi dilaporkan mendatangi kantor cabang Bank Bukopin di Jalan Ahmad Yani, Sidoarjo, dan menunjukkan 15 surat deposito yang dimilikinya.

Ia mengaku kecewa karena janji pencairan setelah Rapat Umum Pemegang Saham (RUPS) tidak kunjung terealisasi.

Peristiwa tersebut menjadi perhatian publik karena menyangkut dana dalam jumlah besar yang ditempatkan nasabah pada lembaga perbankan.

Meski kasus tersebut merupakan peristiwa lama, keluhan itu mengingatkan bahwa penyelesaian kewajiban kepada nasabah merupakan aspek penting dalam menjaga kepercayaan terhadap bank.

Dalam pemberitaan yang sama, persoalan tersebut dikaitkan dengan kondisi Bank Bukopin yang sedang menghadapi tekanan dan proses penanganan masalah keuangan pada masa itu.

Keluhan Nasabah, Transaksi Kartu Kredit yang Tidak Dikenal

Persoalan lain tercatat dalam rubrik Surat Pembaca Kompas.com pada Juni 2022.

Seorang nasabah bernama Abdul Aziz Amarullah mengaku menemukan transaksi kartu kredit sebesar Rp332.000 pada mutasi rekeningnya, meskipun ia menyatakan tidak pernah mengajukan maupun memiliki kartu kredit Bank Bukopin.

Nasabah tersebut juga mengaku memperoleh informasi dari layanan pelanggan bahwa data kartu kredit atas namanya tercatat sejak 2020. Ia menyatakan tidak pernah bekerja sebagai karyawan Bank Bukopin, meskipun dalam data yang disampaikan kepadanya tercantum keterangan tersebut.

Keluhan itu kemudian ditanggapi langsung oleh pihak Bank KB Bukopin.

Dalam tanggapan tertulis yang dipublikasikan Kompas.com pada 4 Juli 2022, Suharman dari Customer Experience & Operations Development Department Head menyampaikan bahwa persoalan tersebut telah diselesaikan.

Bank menyatakan surat lunas telah disampaikan kepada nasabah pada 27 Juni 2022 dan menyampaikan permohonan maaf atas ketidaknyamanan yang dialami.

Kasus ini menunjukkan pentingnya mekanisme verifikasi data, penanganan transaksi yang tidak dikenali, serta respons cepat terhadap pengaduan konsumen.

Perlu ditegaskan, keluhan tersebut tidak dapat digeneralisasi sebagai bukti bahwa dana nasabah Bank Bukopin secara sistematis hilang dari rekening. Namun, pengaduan individual tetap layak menjadi bahan evaluasi terhadap kualitas layanan dan pengendalian internal.

Ribuan Pengaduan Nasabah Tercatat dalam Laporan Bank

Dalam laporan tahunan 2022, Bank KB Bukopin juga mempublikasikan data pengaduan nasabah yang diterima melalui call center, email, dan layanan pelanggan di kantor cabang.

Tercatat sebanyak 7.324 pengaduan masuk, yang terdiri atas:

-4.953 pengaduan terkait ATM dan kartu debit.

-985 pengaduan terkait kartu kredit.

-1.386 pengaduan terkait layanan perbankan elektronik.

Dalam laporan tersebut, bank menyatakan seluruh 7.324 pengaduan telah ditindaklanjuti dan diselesaikan, tanpa ada pengaduan yang masih dalam proses pada periode pelaporan.

Data ini memberikan gambaran bahwa persoalan layanan nasabah merupakan salah satu aspek yang membutuhkan perhatian serius.

Namun, jumlah pengaduan tersebut harus dibaca secara proporsional. Data itu merupakan laporan penanganan pengaduan yang dipublikasikan oleh bank, bukan bukti bahwa seluruh pengaduan berkaitan dengan kehilangan dana atau kerugian finansial.

Rugi Rp6,34 Triliun pada 2024, Berbalik Positif pada 2025

Persoalan lain yang tidak kalah penting adalah kinerja keuangan.

Berdasarkan laporan keuangan konsolidasian 2025, KB Bank mencatat rugi dari operasi berkelanjutan sebesar Rp6,34 triliun pada 2024.

Pada 2025, perseroan berhasil membalikkan keadaan dengan mencatat laba dari operasi berkelanjutan sebesar Rp125,41 miliar.

Meski demikian, perubahan kinerja tersebut perlu dilihat secara menyeluruh, termasuk kualitas aset, rasio kredit bermasalah, pencadangan, serta keberlanjutan profitabilitas.

Laporan keuangan juga mencatat saldo akhir kredit yang telah dihapus buku sebesar Rp16,39 triliun pada 2025, turun dari Rp17,87 triliun pada 2024.

Penghapusbukuan kredit merupakan bagian dari proses akuntansi dan pengelolaan risiko kredit. Namun, besarnya saldo kredit yang telah dihapus buku tetap menjadi indikator penting untuk menilai sejarah risiko kredit dan efektivitas pemulihan piutang.

Dalam konteks tersebut, publik perlu memperoleh penjelasan yang transparan mengenai strategi pemulihan kredit, kualitas portofolio baru, serta langkah-langkah untuk memastikan persoalan masa lalu tidak berulang.

Gugatan Penjualan Aset Pailit, Bank KB Bukopin Syariah Ikut Disorot

Persoalan hukum juga muncul dalam pemberitaan Hukumonline pada 12 September 2026.

Media tersebut melaporkan gugatan yang diajukan Iwan Rusdiana, kreditor konkuren PT Altha Medika Indonesia, bersama debitor pailit Neneng Fitriah terhadap PT Bank KB Bukopin Syariah, KPKNL Bogor, Taufiq Adi Pradhana, dan tim kurator.

Gugatan berkaitan dengan penjualan aset dalam proses kepailitan. Penggugat mempersoalkan penetapan nilai limit lelang yang dinilai terlalu jauh dari nilai limit awal serta dugaan konflik kepentingan terkait pihak yang memenangkan lelang.

Perkara tersebut terdaftar dengan nomor 53/Pdt.Sus-Pailit-GLL/2026/PN Niaga Jkt.Pst.

Penting dicatat, keberadaan gugatan tidak serta-merta membuktikan adanya pelanggaran hukum oleh pihak tergugat. Persoalan tersebut masih harus diuji melalui proses peradilan dan pembuktian.

Namun, perkara ini menambah daftar persoalan yang perlu dicermati dalam aspek transparansi pengelolaan aset dan pelaksanaan prosedur lelang.

Manajemen Mengklaim Pembenahan Terus Berjalan

Di tengah berbagai catatan tersebut, KB Bank menyatakan terus menjalankan transformasi bisnis dan memperbaiki kualitas aset.

Strategi yang disampaikan manajemen mencakup restrukturisasi kredit bermasalah, penagihan intensif, serta penjualan aset yang dinilai tidak produktif.

Perseroan juga mencatat perbaikan kinerja keuangan pada 2025 setelah mengalami kerugian besar pada tahun sebelumnya.

Langkah tersebut menjadi bagian dari upaya manajemen untuk memperkuat fundamental perusahaan dan menurunkan rasio kredit bermasalah secara bertahap.

Meski begitu, keberhasilan transformasi tidak hanya dapat diukur dari laba bersih atau perubahan nama perusahaan. Kualitas layanan, penyelesaian pengaduan nasabah, transparansi informasi, dan kemampuan menjaga kepercayaan masyarakat juga menjadi ukuran penting.

OJK dan Manajemen Perlu Menjawab Persoalan Publik

Berbagai catatan tersebut memunculkan sejumlah pertanyaan yang layak dijawab secara terbuka oleh manajemen KB Bank dan otoritas pengawas.

Pertama, bagaimana perkembangan penyelesaian kredit bermasalah yang berasal dari periode sebelum transformasi perusahaan?

Kedua, sejauh mana efektivitas restrukturisasi dan penjualan aset dalam memulihkan kualitas portofolio kredit?

Ketiga, bagaimana perkembangan jumlah pengaduan nasabah, khususnya terkait transaksi yang tidak dikenal, pencairan deposito, dan layanan perbankan elektronik?

Keempat, bagaimana mekanisme pengawasan internal memastikan persoalan yang pernah terjadi tidak berulang?

Kelima, bagaimana manajemen menjamin bahwa proses pemulihan keuangan berjalan seiring dengan perlindungan hak-hak nasabah?

Pertanyaan tersebut bukan bentuk vonis terhadap perusahaan, melainkan bagian dari kepentingan publik terhadap transparansi lembaga keuangan yang mengelola dana masyarakat.

Pada akhirnya, tantangan terbesar KB Bank bukan hanya membersihkan kredit macet dan memperbaiki laporan keuangan, melainkan membangun kembali kepercayaan. Sebab, dalam bisnis perbankan, kepercayaan nasabah merupakan fondasi yang tidak dapat digantikan oleh perubahan nama, suntikan modal, ataupun strategi bisnis semata.

MoneyTalk.id,Jakarta – Ada sebuah ironi yang terus menghantui institusi kepolisian. Di satu sisi, polisi dituntut menjadi garda terdepan dalam menegakkan hukum. Di sisi lain, ketika terdapat anggota kepolisian yang justru melanggar hukum, kepercayaan masyarakat terhadap institusi ini ikut dipertaruhkan.

Di tengah situasi tersebut, kepemimpinan baru Polri akan menghadapi ujian yang tidak ringan. Nama Suyudi Ario Seto menjadi perhatian publik sebagai figur calon orang nomor satu di Korps Bhayangkara.

Saat menjadi Kapolri, Suyudi tidak hanya akan mewarisi sebuah organisasi besar dengan jaringan komando hingga ke pelosok negeri. Ia juga akan menerima pekerjaan rumah yang menuntut keberanian, ketegasan, dan konsistensi, terutama dalam penegakan hukum, pembenahan internal, serta pemberantasan korupsi.

Persoalannya bukan semata-mata bagaimana polisi menangkap penjahat di luar institusi. Tantangan yang jauh lebih mendasar adalah bagaimana memastikan setiap anggota kepolisian tunduk pada hukum yang sama, tanpa memandang pangkat, jabatan, maupun kedekatan dengan kekuasaan.

Bayangkan seorang warga yang datang ke kantor polisi dengan membawa laporan. Ia berharap memperoleh perlindungan, mendapatkan keadilan, dan menemukan kepastian hukum. Namun, di benaknya mungkin tersimpan pertanyaan yang tidak pernah terucapkan: bagaimana jika justru aparat yang dilaporkan menjadi bagian dari persoalan?

Pertanyaan semacam ini menggambarkan tantangan besar yang harus dijawab oleh setiap pemimpin Polri.

Kepercayaan masyarakat tidak dibangun melalui slogan, konferensi pers, atau seremonial pergantian pejabat. Kepercayaan tumbuh ketika masyarakat menyaksikan hukum benar-benar bekerja, termasuk saat berhadapan dengan anggota kepolisian yang melakukan pelanggaran.

Suyudi, apabila kelak memimpin Polri, harus mampu memastikan bahwa mekanisme pengawasan internal tidak berhenti pada pemeriksaan administratif. Setiap dugaan pelanggaran harus ditangani secara profesional, transparan, dan dapat dipertanggungjawabkan.

Divisi Profesi dan Pengamanan (Propam) memiliki peran strategis dalam menjaga disiplin dan integritas anggota. Namun, efektivitas pengawasan tidak cukup diukur dari banyaknya pemeriksaan atau jumlah personel yang dijatuhi sanksi. Ukuran yang lebih penting adalah apakah mekanisme tersebut mampu mencegah pelanggaran berulang dan memberikan rasa keadilan kepada masyarakat.

Ketegasan seorang Kapolri justru terlihat ketika ia berani mengambil tindakan terhadap anggota yang memiliki jabatan strategis, bukan hanya terhadap personel berpangkat rendah.

Sebab, seragam kepolisian bukanlah tameng untuk menghindari pertanggungjawaban hukum. Pangkat bukan pula tiket untuk memperoleh perlakuan istimewa.

Tantangan berikutnya adalah pemberantasan korupsi.

Kehadiran Korps Pemberantasan Tindak Pidana Korupsi (Kortas Tipidkor) di lingkungan Polri memberikan instrumen kelembagaan untuk memperkuat penanganan perkara korupsi. Keberadaan satuan ini menempatkan kepolisian sebagai salah satu aktor penting dalam upaya pemberantasan kejahatan yang merugikan keuangan negara.

Namun, kewenangan tersebut membawa konsekuensi besar. Polri harus mampu membuktikan bahwa pemberantasan korupsi dijalankan tanpa pandang bulu, termasuk ketika perkara menyentuh kepentingan orang-orang yang memiliki pengaruh politik, ekonomi, maupun kekuasaan.

Kortas Tipidkor tidak boleh hanya menjadi nama baru dalam struktur organisasi. Kehadirannya harus tercermin dalam kualitas penyelidikan, ketepatan penetapan tersangka, kekuatan pembuktian, dan keberhasilan membawa perkara ke pengadilan.

Di sinilah kepemimpinan Kapolri akan diuji.

Suyudi harus mampu membangun koordinasi yang sehat dengan Komisi Pemberantasan Korupsi (KPK) dan Kejaksaan Agung. Ketiga institusi penegak hukum tersebut memiliki kewenangan dan mekanisme kerja masing-masing. Perbedaan kewenangan tidak semestinya berkembang menjadi persaingan kelembagaan yang justru menghambat penanganan perkara.

Koordinasi harus dibangun melalui pertukaran informasi, pembagian peran yang jelas, serta penghormatan terhadap kewenangan masing-masing lembaga.

Pemberantasan korupsi bukan perlombaan untuk menunjukkan siapa yang paling banyak menangkap tersangka. Tujuan utamanya adalah memastikan kerugian negara ditangani, pelaku dimintai pertanggungjawaban, dan sistem yang memungkinkan korupsi terjadi diperbaiki.

Jika Kortas Tipidkor mampu menjalankan tugas secara profesional, Polri memiliki kesempatan memperkuat kontribusinya dalam agenda pemberantasan korupsi nasional.

Sebaliknya, jika kewenangan penegakan hukum tidak disertai integritas, kepercayaan publik justru akan semakin sulit dipulihkan.

Institusi sebesar Polri tentu tidak dapat dilepaskan dari berbagai persoalan organisasi. Jumlah personel yang besar, luasnya wilayah kerja, serta beragamnya karakteristik masyarakat membuat pengawasan menjadi pekerjaan yang kompleks.

Namun, kompleksitas organisasi tidak boleh menjadi alasan untuk membiarkan pelanggaran.

Pembenahan internal harus dimulai dari keberanian mengakui bahwa setiap institusi memiliki kelemahan yang perlu diperbaiki. Kritik masyarakat semestinya ditempatkan sebagai bahan evaluasi, bukan ancaman terhadap kehormatan organisasi.

Dalam hal ini, seorang Kapolri membutuhkan lebih dari kemampuan mengendalikan struktur komando. Ia harus memiliki keberanian membangun budaya organisasi yang terbuka terhadap pengawasan.

Ketika terdapat laporan masyarakat mengenai dugaan penyalahgunaan kewenangan, respons institusi harus mengutamakan pemeriksaan objektif. Jangan sampai energi organisasi justru habis untuk mempertahankan citra, sementara persoalan substantif tidak terselesaikan.

Polri akan dihormati bukan karena tidak pernah dikritik, melainkan karena mampu menunjukkan kesungguhan dalam memperbaiki diri.

Setiap pergantian Kapolri selalu membawa harapan baru. Masyarakat menunggu perubahan, sementara anggota kepolisian menantikan arah kepemimpinan yang lebih jelas.

Namun, sejarah organisasi mengajarkan bahwa pergantian figur tidak otomatis menghasilkan perubahan budaya.

Reformasi membutuhkan konsistensi kebijakan, sistem pengawasan yang efektif, dan keteladanan pimpinan. Tanpa ketiganya, program pembenahan berisiko berhenti sebagai dokumen perencanaan yang tidak menyentuh kehidupan masyarakat.

Suyudi harus mampu memastikan bahwa reformasi Polri tidak hanya berlangsung di tingkat Mabes, tetapi juga terasa hingga kantor polisi di tingkat kecamatan.

Di tempat-tempat itulah masyarakat berhadapan langsung dengan aparat. Di sanalah kualitas pelayanan, sikap profesional, dan integritas anggota kepolisian benar-benar diuji.

Seorang warga yang datang untuk mengurus laporan kehilangan, menyelesaikan persoalan hukum, atau meminta perlindungan tidak membutuhkan pidato panjang tentang reformasi. Ia membutuhkan pelayanan yang manusiawi, prosedur yang jelas, dan kepastian bahwa haknya dihormati.

Keberhasilan kepemimpinan Polri pada akhirnya akan dinilai dari pengalaman masyarakat tersebut.

Tantangan Suyudi, jika dipercaya menjadi Kapolri, pada hakikatnya bukan hanya persoalan manajemen organisasi. Ia akan menghadapi ujian moral tentang bagaimana kekuasaan dijalankan dan untuk siapa kewenangan kepolisian digunakan.

Polri memiliki kekuatan besar dalam sistem penegakan hukum nasional. Kekuatan itu harus selalu berjalan beriringan dengan tanggung jawab, akuntabilitas, dan penghormatan terhadap hak asasi manusia.

Semakin besar kewenangan sebuah institusi, semakin besar pula kewajiban untuk memastikan bahwa kewenangan tersebut tidak disalahgunakan.

Kapolri mendatang harus mampu membangun institusi yang tidak hanya ditakuti oleh pelaku kejahatan, tetapi juga dipercaya oleh masyarakat. Polisi harus hadir sebagai pelindung, bukan sumber ketakutan. Polisi harus menjadi bagian dari solusi, bukan justru menambah persoalan.

Pada akhirnya, ukuran keberhasilan seorang Kapolri tidak terletak pada seberapa sering namanya muncul dalam pemberitaan atau seberapa banyak program diluncurkan selama masa jabatan.

Ukuran sesungguhnya adalah apakah masyarakat merasa lebih aman, apakah hukum ditegakkan tanpa diskriminasi, apakah anggota yang melanggar ditindak, dan apakah korupsi dapat diperangi secara konsisten.

Sebab, membersihkan institusi kepolisian bukan pekerjaan yang selesai dengan mengganti seorang jenderal. Ia adalah perjuangan panjang untuk memastikan bahwa setiap orang yang mengenakan seragam Bhayangkara memahami satu prinsip mendasar: hukum harus berdiri lebih tinggi daripada pangkat, jabatan, dan kekuasaan.

Dan di situlah tantangan terbesar Suyudi Ario Seto saat menerima amanah sebagai Kapolri.

Penulis ; Iwan “Terpal” Setiawan, pemerhati politik dan alumni HI UMY

MoneyTalk.id,Jakarta – PT Pupuk Indonesia Logistik (PILOG), anak usaha PT Pupuk Indonesia (Persero) yang bergerak di bidang jasa pelayaran dan angkutan laut, tengah menghadapi sorotan terkait kinerja keuangannya.

Sorotan tersebut mengemuka setelah laporan mengenai kerugian PILOG dalam beberapa tahun terakhir muncul di tengah rencana konsolidasi perusahaan-perusahaan logistik milik negara.

The Jakarta Post pada Mei 2026 melaporkan PILOG membukukan kerugian sekitar Rp90,52 miliar pada 2024. Angka tersebut menjadi perhatian karena perusahaan merupakan bagian dari ekosistem BUMN yang memiliki peran strategis dalam mendukung distribusi pupuk nasional.

PILOG sendiri merupakan anak perusahaan PT Pupuk Indonesia (Persero). Berdasarkan laporan tahunan Pupuk Indonesia 2024, kepemilikan saham PILOG terdiri dari PT Pupuk Indonesia sebesar 55,77 persen dan PSP sebesar 44,23 persen.

Dari laba menjadi kerugian

Tekanan terhadap PILOG sebenarnya bukan persoalan yang baru muncul pada 2024.

Laporan Tahunan PILOG 2023 mencatat perusahaan membukukan rugi bersih sekitar Rp11,99 miliar, berbalik dari laba sekitar Rp19,51 miliar pada 2022.

Pada saat yang sama, pendapatan jasa 2023 tercatat Rp481,08 miliar, turun dari Rp503,13 miliar pada 2022. Beban jasa tercatat Rp454,30 miliar sehingga perusahaan membukukan rugi bruto sekitar Rp26,78 miliar.

Persoalan lainnya terlihat pada struktur kewajiban.

Pada 2023, total liabilitas PILOG tercatat sekitar Rp420,94 miliar, meningkat 29,13 persen dibandingkan 2022 yang sebesar Rp391,81 miliar.

Liabilitas jangka pendek mencapai sekitar Rp215,26 miliar, naik 46,24 persen dari Rp147,19 miliar pada 2022. Laporan perusahaan menyebut kenaikan tersebut terutama dipengaruhi adanya pinjaman jangka pendek yang digunakan untuk operasional.

Pinjaman bank dan utang pajak

Komponen utang juga menjadi perhatian.

Pinjaman bank jangka pendek PILOG pada 2023 mencapai sekitar Rp74,94 miliar, meningkat 12,32 persen dibandingkan 2022.

Selain itu, utang pajak tercatat sekitar Rp6,67 miliar, meningkat tajam dibandingkan Rp2,24 miliar pada tahun sebelumnya.

Perusahaan dalam laporan tahunannya menjelaskan kenaikan utang pajak tersebut berkaitan dengan pencadangan beban pajak penghasilan atas indikasi kekurangan pembayaran pajak untuk masa pajak sebelumnya.

Pada sisi lain, liabilitas jangka panjang pada 2023 mencapai Rp205,68 miliar. Di dalamnya terdapat pinjaman pemegang saham sekitar Rp200 miliar, yang menurut laporan tahunan merupakan dana dari PT Pupuk Indonesia (Persero).

Artinya, persoalan PILOG tidak hanya berkaitan dengan laba-rugi, tetapi juga menyangkut struktur pembiayaan dan kewajiban perusahaan.

Bisnis kapal menghadapi risiko operasional

Sebagai perusahaan pelayaran, PILOG juga menghadapi risiko operasional yang tidak kecil.

Pada Oktober 2022, misalnya, kapal MV Abusamah mengalami kendala mesin ketika membawa bahan baku pupuk. PILOG ketika itu menyatakan distribusi bahan baku pupuk tetap berjalan dan pasokan pupuk kepada petani tidak terganggu.

Kemudian pada 2026, sebuah penelitian yang dipublikasikan dalam Governance: Jurnal Ilmiah Kajian Politik Lokal dan Pembangunan membahas insiden kapal MV Ibrahim Zahier yang bertubrukan dengan TB Alfine Marine 13 di perairan Tanjung Buyut. Penelitian tersebut menganalisis dampak insiden terhadap kegiatan operasional PILOG.

Persoalan armada menjadi penting karena bisnis PILOG sangat bergantung pada keberadaan kapal, biaya operasional, pemeliharaan, docking, bahan bakar, serta kelancaran kegiatan bongkar muat.

Lalu bagaimana dengan PHK?

Isu ketenagakerjaan juga layak mendapat perhatian di tengah tekanan kinerja perusahaan.

Namun, berdasarkan penelusuran sumber publik yang tersedia, belum ditemukan data kredibel yang menunjukkan adanya PHK massal di PILOG yang dapat dipastikan jumlah maupun periodenya.

Karena itu, informasi mengenai PHK tidak semestinya diperlakukan sebagai fakta sebelum ada keterangan resmi dari manajemen, serikat pekerja, atau instansi ketenagakerjaan.

Data Pupuk Indonesia menunjukkan PILOG masih menjalankan program pengembangan kompetensi karyawan. Dalam laporan 2024, PILOG tercatat memiliki realisasi 467 mandays pelatihan, meningkat dari 420 mandays pada 2023.

Dengan demikian, persoalan ketenagakerjaan PILOG perlu dilihat secara lebih hati-hati dan tidak langsung disimpulkan sebagai akibat dari kerugian perusahaan.

Pemerintah siapkan konsolidasi perusahaan logistik

Tekanan kinerja PILOG terjadi ketika pemerintah melalui Danantara mendorong konsolidasi perusahaan-perusahaan logistik BUMN.

The Jakarta Post melaporkan rencana konsolidasi tersebut mencakup 15 BUMN dan unit logistiknya, termasuk PILOG dan Semen Indonesia Logistik. Tujuannya antara lain membangun entitas logistik yang lebih terintegrasi dan mengatasi persoalan struktural pada sektor logistik BUMN.

PILOG juga secara resmi menyatakan pada 2025 bahwa perusahaan sedang memperkuat efisiensi dan operasional melalui RKAP 2025. Manajemen menyebut penguatan layanan logistik diperlukan untuk mendukung distribusi pupuk nasional.

Sementara itu, laman resmi PILOG masih mencantumkan laporan tahunan hingga 2025, sehingga laporan tersebut menjadi sumber penting untuk melihat perkembangan kinerja perusahaan secara lebih mutakhir.

Tantangan besar di depan mata

Persoalannya kini bukan semata apakah PILOG pernah mencatat kerugian.

Pertanyaan yang lebih besar adalah bagaimana perusahaan memperbaiki struktur biaya, meningkatkan utilisasi armada, mengendalikan kewajiban, menjaga arus kas dan memastikan bisnis pelayaran tetap mampu menopang distribusi pupuk nasional.

Apalagi PILOG memiliki posisi strategis dalam rantai pasok pupuk. Ketika kinerja keuangan perusahaan terganggu, efisiensi tidak bisa hanya dibebankan kepada pekerja. Manajemen juga perlu menjelaskan strategi memperbaiki kinerja, pengelolaan armada, struktur utang, investasi, serta target profitabilitas ke depan.

PILOG sendiri menyediakan kanal whistleblowing system untuk menerima laporan dugaan pelanggaran tata kelola perusahaan dari internal maupun eksternal.

Karena itu, transparansi menjadi penting. Publik membutuhkan penjelasan berbasis angka mengenai penyebab kerugian, perkembangan utang, kondisi armada, strategi efisiensi dan kebijakan ketenagakerjaan perusahaan.

Di tengah agenda konsolidasi logistik BUMN, rapor keuangan PILOG menjadi salah satu pekerjaan rumah yang tidak bisa diabaikan.

MoneyTalk.id,Jakarta – Kinerja PT Bank HSBC Indonesia kembali menarik perhatian. Di tengah pertumbuhan aset dan dana masyarakat, bank yang merupakan bagian dari grup HSBC tersebut menghadapi sejumlah catatan, mulai dari penurunan laba, kualitas kredit yang masih menyisakan kredit bermasalah, hingga keluhan nasabah terkait pelayanan dan transaksi perbankan.

Namun, data resmi menunjukkan kondisi HSBC Indonesia belum dapat disebut mengalami kerugian. Justru bank masih mencatat laba bersih miliaran rupiah. Persoalannya, laba tersebut mengalami penurunan cukup signifikan.

Berdasarkan laporan tahunan 2025, HSBC Indonesia mencatat laba bersih sebesar Rp2,179 triliun, turun 17,18 persen atau sekitar Rp452 miliar dibandingkan 2024. Laba sebelum pajak juga turun 17,67 persen menjadi Rp2,916 triliun.

Salah satu penyebabnya adalah meningkatnya pembentukan cadangan kerugian penurunan nilai. Pada 2025, HSBC Indonesia membukukan cadangan kerugian penurunan nilai sebesar Rp636 miliar, berbalik dari pembalikan cadangan sebesar Rp313 miliar pada 2024.

Dari sisi kredit, HSBC Indonesia memang menunjukkan perbaikan kualitas kredit pada akhir 2025. Rasio non-performing loan (NPL) gross turun menjadi 1,06 persen, dari 3,20 persen pada 2024.

Tetapi angka tersebut bukan berarti kredit bermasalah sudah hilang.

HSBC Indonesia Disorot: Laba Anjlok, Kredit Bermasalah dan Keluhan Nasabah Bermunculan laporan tahunan 2025, total kredit HSBC Indonesia mencapai sekitar Rp63,56 triliun. Dari jumlah tersebut, kredit yang masuk kategori non-performing mencapai sekitar Rp648 miliar.

Menariknya, terdapat pula kredit dalam kategori special mention sebesar Rp1,762 triliun. Artinya, selain kredit yang sudah masuk kategori bermasalah, terdapat pula portofolio kredit yang membutuhkan perhatian lebih lanjut.

Dengan demikian, persoalan kredit HSBC Indonesia bukan berarti bank berada dalam kondisi gagal bayar, melainkan bagaimana bank mempertahankan kualitas portofolio kredit di tengah perubahan kondisi ekonomi dan meningkatnya kebutuhan pencadangan.

Tekanan terhadap laba berlanjut pada semester I 2026.

Mengutip laporan keuangan HSBC Indonesia, Bisnis Indonesia melaporkan laba bersih HSBC Indonesia pada semester I 2026 sebesar Rp1,09 triliun, turun 25,77 persen secara tahunan.

Pada periode yang sama, total kredit berada di kisaran Rp73,69 triliun, turun tipis 0,35 persen dibandingkan periode yang sama tahun sebelumnya.

Di sisi lain, aset justru meningkat 12,48 persen menjadi Rp160,84 triliun, sedangkan dana pihak ketiga (DPK) naik 12,66 persen menjadi Rp98,73 triliun.

Yang menarik, kualitas kredit justru membaik. NPL gross semester I 2026 tercatat 0,92 persen, turun dari 1,29 persen pada semester I 2025. NPL net juga turun menjadi 0,22 persen dari 0,26 persen.

Jadi, tekanan terhadap HSBC Indonesia saat ini lebih terlihat pada penurunan profitabilitas, bukan lonjakan kredit bermasalah.

Lalu Bagaimana dengan Uang Nasabah yang Hilang?

Isu mengenai uang nasabah yang hilang dari rekening perlu diperlakukan secara hati-hati.

Tidak ditemukan data resmi yang menunjukkan adanya kasus sistemik atau kehilangan dana nasabah HSBC Indonesia secara massal. Karena itu, tidak tepat menyimpulkan bahwa uang nasabah HSBC secara umum “hilang” dari rekening.

Namun, HSBC sendiri menyediakan mekanisme pengaduan untuk nasabah yang mengalami kerugian material atau potensi kerugian. Bank juga menjelaskan bahwa pengaduan dapat berkaitan dengan transaksi, penipuan, penagihan maupun persoalan layanan.

HSBC juga secara khusus memperingatkan nasabah mengenai modus phishing, smishing dan vishing yang dapat digunakan pelaku untuk memperoleh data perbankan dan mengakses rekening korban. Bank meminta nasabah segera melaporkan transaksi mencurigakan.

Artinya, apabila terdapat nasabah yang mengaku kehilangan dana, kasusnya perlu dilihat satu per satu melalui bukti transaksi, hasil investigasi bank, dan bila diperlukan pemeriksaan regulator atau aparat penegak hukum.

Keluhan Nasabah Tetap Menjadi Catatan

Di ruang publik, sejumlah keluhan terhadap layanan HSBC Indonesia juga pernah muncul.

Platform Media Konsumen, misalnya, memuat keluhan nasabah mengenai layanan HSBC, termasuk persoalan kartu kredit, pelayanan customer service serta penyelesaian administrasi kredit. Salah satu tulisan pada 2025 bahkan mendapat tanggapan resmi dari HSBC.

HSBC sendiri menyatakan bahwa pengaduan nasabah akan diperiksa dan diinvestigasi berdasarkan data yang dimiliki bank dan nasabah. Untuk pengaduan tertulis, bank menyebut penyelesaian dilakukan paling lama 10 hari kerja dan dalam kondisi tertentu dapat diperpanjang 10 hari kerja berikutnya.

Karena itu, keberadaan keluhan nasabah tidak otomatis berarti bank melakukan kesalahan. Begitu pula sebaliknya, sebuah keluhan tetap perlu ditelusuri apabila nasabah memiliki bukti transaksi atau kerugian.

Jika menggunakan istilah “rugi” secara akuntansi, data resmi justru menunjukkan HSBC Indonesia masih mencatat keuntungan.

Pada 2025, laba bersih mencapai Rp2,179 triliun. Pada semester I 2026, laba bersih masih sekitar Rp1,09 triliun.

Dengan demikian, persoalan yang lebih tepat untuk disoroti adalah penurunan laba, bukan kerugian.

Di sisi lain, Otoritas Jasa Keuangan mencatat industri perbankan nasional secara umum masih memiliki profil risiko yang terjaga. Pada Juni 2026, NPL gross industri perbankan berada pada 2,09 persen, sementara NPL net sebesar 0,82 persen.

Jika dibandingkan dengan angka tersebut, NPL HSBC Indonesia sebesar 0,92 persen pada semester I 2026 berada di bawah NPL gross industri.

Penjualan Portofolio Wealth HSBC Juga Menjadi Perhatian

Sorotan lain muncul setelah HSBC pada Mei 2026 mengumumkan kesepakatan dengan OCBC untuk mengalihkan sebagian portofolio Wealth and Premier Banking di Indonesia.

Reuters melaporkan transaksi tersebut mencakup sekitar 336.000 nasabah, aset kelolaan sekitar US$6,6 miliar, investasi nasabah sekitar US$4,3 miliar dan deposito sekitar US$2,3 miliar. Transaksi tersebut merupakan bagian dari strategi HSBC untuk lebih memfokuskan bisnisnya pada perbankan korporasi dan institusional di Indonesia.

Transaksi tersebut bukan bukti bahwa HSBC Indonesia sedang mengalami masalah keuangan. HSBC menyatakan langkah itu merupakan bagian dari peninjauan strategis bisnisnya.

Meski demikian, perpindahan portofolio dalam skala besar tentu menjadi perhatian nasabah karena menyangkut layanan, rekening, investasi dan hubungan perbankan dalam jumlah besar.

Publik Perlu Mengawasi, Bukan Berspekulasi

Data HSBC Indonesia memperlihatkan gambaran yang lebih kompleks.

Laba turun tajam, tetapi bank masih mencetak keuntungan. Kredit bermasalah masih ada, tetapi NPL justru membaik. Dana masyarakat tumbuh, aset meningkat, dan modal masih berada pada level yang memadai.

Sementara itu, keluhan nasabah memang ada dan mekanisme pengaduan telah disediakan. Namun, sampai terdapat bukti resmi, tidak ada dasar untuk menyebut telah terjadi kehilangan uang nasabah secara massal atau sistemik di HSBC Indonesia.

Karena itu, pertanyaan yang layak diajukan publik bukan hanya “apakah HSBC bermasalah?”, melainkan juga: mengapa laba turun signifikan, bagaimana kualitas kredit dipertahankan, bagaimana bank menyelesaikan setiap pengaduan nasabah, dan seberapa transparan proses investigasi ketika terjadi transaksi yang dipersoalkan.

Data keuangan dan laporan pengaduan menjadi penting untuk memastikan kepercayaan nasabah tidak hanya dibangun melalui angka pertumbuhan aset dan dana pihak ketiga, tetapi juga melalui perlindungan terhadap hak nasabah.

MoneyTalk.id,Jakarta – Pergantian pucuk pimpinan Kepolisian Republik Indonesia (Polri) dinilai bukan semata-mata rotasi jabatan, melainkan bagian dari langkah strategis Presiden Prabowo Subianto untuk menata ulang kekuatan politik dan institusi negara.

Pengamat intelijen dan geopolitik Amir Hamzah menyebut Prabowo sedang menjalankan strategi perubahan cepat atau blitzkrieg, istilah militer dalam bahasa Jerman yang berarti serangan kilat.

Menurut Amir, Prabowo memahami bahwa pembenahan pemerintahan tidak mungkin dilakukan sekaligus. Karena itu, diperlukan langkah bertahap, tetapi terukur, dengan memprioritaskan posisi-posisi strategis yang menentukan efektivitas kekuasaan.

“Prabowo melakukan blitzkrieg. Tidak mungkin semuanya bisa dilunasi sekaligus. Ada tahapan-tahapan yang harus dilakukan. Harapan publik, reshuffle ini menjadi momentum untuk membebaskan pemerintahan dari pengaruh rezim lama,” ujar Amir Hamzah dalam keterangannya, Rabu (1/10/2026).

Ia menilai, pergantian Kapolri merupakan salah satu langkah penting dalam rangka mengelola kekuasaan Prabowo. Sebab, kekuasaan tidak cukup hanya ditopang oleh legitimasi politik, tetapi juga membutuhkan kekuatan institusional yang solid.

Amir mengaitkan strategi tersebut dengan pemikiran Sun Tzu dalam The Art of War dan Carl von Clausewitz, ahli strategi militer Jerman.

Menurutnya, Sun Tzu menekankan pentingnya strategi, kecermatan membaca situasi, dan kemampuan mengalahkan lawan melalui perhitungan yang matang. Sementara Clausewitz memberikan perhatian besar terhadap penggunaan kekuatan dalam mencapai tujuan politik.

“Kalau Clausewitz memperlihatkan pentingnya kekuatan, Sun Tzu mengajarkan bagaimana kekuatan itu digunakan melalui strategi. Prabowo tampaknya memahami bahwa mengelola kekuasaan membutuhkan keduanya,” katanya.

Amir menilai pilihan Prabowo terhadap Komjen Pol Suyudi Ario Seto sebagai calon Kapolri bukan keputusan yang muncul secara tiba-tiba.

Menurut dia, Suyudi memiliki pengalaman di bidang intelijen dan reserse yang menjadi modal penting untuk memimpin institusi kepolisian, terutama dalam menghadapi tantangan penegakan hukum dan pembenahan internal.

Ia menduga Prabowo telah mengamati rekam jejak Suyudi sejak menjabat Kapolda Banten.

“Prabowo sudah mengintip Suyudi ketika menjadi Kapolda Banten. Dia melihat kapasitas, pengalaman intelijen, dan kemampuan reserse yang dimiliki Suyudi. Ini bukan keputusan tanpa pertimbangan,” ungkap Amir.

Pada Kamis (1/10/2026), DPR RI menyetujui Suyudi sebagai Kapolri menggantikan Jenderal Listyo Sigit Prabowo. Persetujuan tersebut diberikan dalam Rapat Paripurna ke-8 DPR RI setelah sebelumnya Komisi III menyepakati pencalonan Suyudi secara aklamasi.

Amir juga menghubungkan langkah Prabowo tersebut dengan pola kepemimpinan Presiden Soeharto yang, menurut pandangannya, memiliki strategi tersendiri dalam mengadopsi dan menempatkan kader bangsa pada posisi-posisi penting pemerintahan.

Ia melihat Prabowo sedang membangun konfigurasi kekuasaan yang tidak hanya bergantung pada satu institusi, melainkan melibatkan berbagai simpul strategis dalam pemerintahan dan lembaga negara.

Amir mencontohkan bagaimana kekuatan politik di lembaga legislatif menjadi bagian dari konfigurasi tersebut.

Di MPR, posisi Ketua dijabat Ahmad Muzani. Sementara di DPR, Puan Maharani secara formal menjabat sebagai Ketua DPR, tetapi Amir menilai Sufmi Dasco Ahmad memiliki peran penting dalam dinamika politik dan komunikasi antar kekuatan di parlemen.

Menurut Amir, konfigurasi tersebut memperlihatkan bagaimana Prabowo membangun hubungan politik dengan berbagai institusi untuk memastikan agenda pemerintahan dapat berjalan.

“Prabowo sedang membangun kekuatan. Ada MPR, DPR, dan berbagai simpul politik yang saling berkaitan. Ini bagian dari cara mengelola kekuasaan agar pemerintahan berjalan efektif,” ujarnya.

Ia menilai konsolidasi tersebut tidak berhenti pada lembaga legislatif. Institusi penegak hukum dan pertahanan juga menjadi bagian penting dalam strategi pemerintahan.

Setelah pergantian Kapolri, Amir memperkirakan penataan kepemimpinan pada institusi strategis lainnya akan menjadi perhatian publik, termasuk Panglima TNI dan Jaksa Agung.

Namun, ia menekankan bahwa perubahan pada institusi-institusi tersebut harus dilihat sebagai bagian dari keseluruhan strategi pemerintahan, bukan semata-mata pergantian individu.

Menurutnya, keberhasilan konsolidasi kekuasaan akan sangat ditentukan oleh kemampuan Prabowo membangun koordinasi antarlembaga, menjaga loyalitas terhadap konstitusi, serta memastikan setiap institusi bekerja sesuai kewenangannya.

“Kapolri, Panglima TNI, dan Jaksa Agung merupakan posisi strategis. Kalau pemerintah ingin melakukan pembenahan secara menyeluruh, tentu hubungan antarlembaga ini menjadi sangat penting,” katanya.

Amir menilai tantangan langsung bagi Suyudi setelah resmi menjabat Kapolri adalah melakukan penataan internal Polri, terutama di Bareskrim dan jajaran Kepolisian Daerah (Polda).

Menurutnya, pembenahan tidak cukup dilakukan pada tingkat pimpinan tertinggi. Reformasi harus menyentuh mekanisme penegakan hukum, tata kelola penyidikan, profesionalisme aparat, serta pengawasan terhadap anggota kepolisian.

Ia menilai Bareskrim memiliki posisi penting karena menangani berbagai perkara pidana yang berdampak luas terhadap kepentingan publik.

“Penataan internal harus dimulai dari Mabes Polri, khususnya Bareskrim dan Polda. Jangan sampai pergantian Kapolri hanya mengubah pucuk pimpinan, tetapi persoalan di bawahnya tetap berjalan seperti sebelumnya,” tegas Amir.

Ia juga menekankan pentingnya menjaga independensi penyidik agar penegakan hukum tidak menjadi alat kepentingan politik kelompok tertentu.

Dalam pandangan Amir, perubahan kepemimpinan Polri juga memunculkan harapan publik terhadap penegakan hukum atas berbagai perkara yang menjadi sorotan nasional.

Ia menyebut tidak tertutup kemungkinan Bareskrim melakukan pemanggilan terhadap Joko Widodo (Jokowi) apabila terdapat dasar hukum, bukti permulaan, dan kebutuhan penyidikan yang relevan dengan perkara tertentu.

Pernyataan tersebut disampaikan Amir dalam kaitannya dengan berbagai pengakuan dan tuduhan yang berkembang di ruang publik mengenai dugaan keterlibatan sejumlah pihak dalam kasus korupsi.

Meski demikian, pemanggilan seseorang dalam proses hukum harus didasarkan pada alat bukti dan prosedur yang berlaku, bukan semata-mata tekanan atau ekspektasi politik.

Amir menilai, independensi penegakan hukum akan menjadi salah satu tolok ukur penting bagi kepemimpinan Suyudi.

“Kalau memang ada perkara yang membutuhkan pemeriksaan, Bareskrim harus bekerja secara profesional. Siapa pun orangnya, semua harus diperlakukan sama di hadapan hukum,” ujarnya.

Menurut Amir, pergantian Kapolri menjadi momentum untuk menguji sejauh mana Prabowo mampu menerjemahkan konsolidasi kekuasaan menjadi pembenahan institusi negara.

Baginya, kekuatan pemerintahan tidak hanya diukur dari kemampuan presiden menempatkan orang-orang kepercayaannya dalam jabatan strategis, tetapi juga dari keberanian membangun sistem hukum yang adil, transparan, dan tidak tebang pilih.

Dengan demikian, langkah Prabowo melakukan reshuffle dan memilih Suyudi sebagai Kapolri akan terus menjadi perhatian publik, terutama dalam melihat arah hubungan kekuasaan, independensi aparat, dan masa depan reformasi penegakan hukum di Indonesia.

MoneyTalk.id, Jakarta – Kinerja PT Bank Sumut kembali menjadi sorotan. Di satu sisi, bank pembangunan daerah milik Pemerintah Provinsi Sumatera Utara dan pemerintah kabupaten/kota itu masih mencatat laba ratusan miliar rupiah. Namun di sisi lain, sejumlah indikator menunjukkan adanya tekanan yang patut diperhatikan, mulai dari kenaikan kredit bermasalah, penurunan laba bersih hingga temuan Ombudsman terkait penyaluran Kredit Usaha Rakyat (KUR).

Persoalan layanan nasabah juga pernah mencuat dalam kasus saldo rekening yang berkurang atau hilang akibat kejahatan perbankan. Artinya, persoalan Bank Sumut tidak hanya berkaitan dengan angka laba dan aset, tetapi juga menyangkut kualitas kredit, perlindungan nasabah serta tata kelola pelayanan.

Data laporan tahunan Bank Sumut menunjukkan laba tahun berjalan pada 2025 mencapai sekitar Rp690,58 miliar, turun 6,77 persen dibandingkan 2024 yang mencapai sekitar Rp740,72 miliar. Penurunan tersebut terjadi ketika bank juga meningkatkan pencadangan untuk menghadapi risiko kredit dan pembiayaan.

Yang menarik perhatian adalah rasio NPL Gross Bank Sumut pada 2025 mencapai 3,12 persen, meningkat dibandingkan 2,19 persen pada 2024. NPL Net tercatat 1,06 persen. Dalam laporan manajemen, Bank Sumut menyebut kenaikan NPL tersebut sebagai salah satu tantangan yang harus diantisipasi melalui penguatan mitigasi risiko.

Bank Sumut juga mencatat cadangan kerugian penurunan nilai kredit/pembiayaan sebesar sekitar Rp987 miliar pada neraca. Angka tersebut menunjukkan besarnya pencadangan yang disiapkan bank untuk menghadapi potensi penurunan kualitas aset kredit dan pembiayaan.

Kredit Macet Puluhan Miliar Disorot

Sorotan terhadap kualitas kredit Bank Sumut juga muncul dari pemberitaan mengenai dugaan kredit bermasalah. Pada Mei 2026, Lembaga Independen Pemerhati Pembangunan Sumatera Utara (LIPPSU) menyoroti kasus kredit macet di Bank Sumut, salah satunya di Kantor Cabang Tebing Tinggi dengan nilai sekitar Rp15,58 miliar.

LIPPSU mempertanyakan tata kelola kredit karena kasus tersebut dinilai berkaitan dengan dana masyarakat dan keuangan daerah. Namun tudingan tersebut merupakan pernyataan pihak eksternal dan tidak dapat disamakan dengan kesimpulan bahwa seluruh proses perkreditan Bank Sumut bermasalah.

Pada saat yang sama, data resmi Bank Sumut menunjukkan kredit dan pembiayaan yang disalurkan pada 2025 mencapai sekitar Rp31,11 triliun, sementara total aset mencapai sekitar Rp48,35 triliun. Dengan skala kredit sebesar itu, perubahan kualitas kredit menjadi indikator yang penting untuk terus diawasi.

Ombudsman Temukan Maladministrasi KUR

Persoalan yang lebih serius muncul pada Desember 2025 ketika Ombudsman RI Perwakilan Sumatera Utara menyatakan menemukan maladministrasi dalam proses penyaluran KUR Bank Sumut.

Kasus tersebut bermula dari laporan seorang warga yang tiba-tiba menerima tagihan angsuran KUR, padahal mengaku tidak pernah mengajukan pinjaman kepada Bank Sumut.

Setelah dilakukan pemeriksaan, Ombudsman menemukan bahwa pengajuan KUR tersebut dilakukan pihak lain dengan menggunakan identitas pelapor. Bank Sumut, menurut Ombudsman, kemudian mengonfirmasi adanya penyalahgunaan identitas tersebut.

Yang menjadi sorotan, Ombudsman menyatakan Bank Sumut tetap melakukan penagihan kepada pelapor meskipun telah mengetahui adanya penyalahgunaan identitas.

Ombudsman kemudian memberikan tindakan korektif kepada Direktur Utama Bank Sumut, termasuk meminta penghentian seluruh bentuk penagihan terhadap korban. Ombudsman juga meminta Gubernur Sumatera Utara memerintahkan audit eksternal yang independen dan komprehensif terhadap proses pemberian KUR Bank Sumut.

Temuan tersebut menjadi catatan penting karena menyentuh langsung persoalan verifikasi calon debitur, perlindungan identitas masyarakat serta mekanisme pengawasan internal bank.

Uang Nasabah Pernah Raib dari Rekening

Persoalan lain yang pernah menjadi perhatian adalah kasus hilangnya saldo nasabah.

Pada 2022, kasus skimming menimpa nasabah Bank Sumut. Berdasarkan laporan detikSumut, uang sekitar Rp2,7 miliar milik 83 nasabah berhasil dicuri melalui aksi skimming. Nilai transaksi yang berusaha dibobol pelaku mencapai sekitar Rp4,5 miliar, tetapi sekitar Rp1,8 miliar berhasil dicegah setelah transaksi diblokir.

Manajemen Bank Sumut ketika itu menyatakan seluruh kerugian nasabah yang terdampak telah diganti dan bank memperketat sistem keamanan kartu serta transaksi ATM.

Kasus serupa kembali diberitakan pada Oktober 2024. Seorang nasabah Bank Sumut Cabang Sei Rampah, Serdang Bedagai, dilaporkan kehilangan saldo sekitar Rp61 juta dalam hitungan menit melalui layanan mobile banking dan kemudian melaporkan kejadian tersebut kepada polisi.

Dalam pemberitaan berikutnya, Bank Sumut memberikan klarifikasi mengenai kasus tersebut dan mengimbau masyarakat meningkatkan kewaspadaan terhadap penipuan digital.

Karena itu, istilah “uang nasabah hilang” perlu ditempatkan secara hati-hati. Kasus yang ditemukan dalam penelusuran ini berkaitan dengan dugaan atau terbuktinya kejahatan pihak ketiga seperti skimming dan kasus transaksi digital yang kemudian diklarifikasi, bukan bukti bahwa Bank Sumut secara sengaja mengambil uang nasabah.

Ribuan Pengaduan Masuk

Indikator lain yang menarik perhatian adalah jumlah pengaduan konsumen. Dalam laporan keberlanjutan 2024, Bank Sumut tercatat menerima 9.922 pengaduan nasabah, turun dari 10.415 pengaduan pada 2023. Dari jumlah tersebut, 9.548 pengaduan atau 96,23 persen disebut telah diselesaikan, sedangkan 374 pengaduan atau 3,77 persen masih dalam proses.

Pengaduan terbanyak berkaitan dengan kartu ATM/debit dan mesin ATM, yakni 4.315 pengaduan atau 43,49 persen. Berikutnya pengaduan terkait electronic banking mencapai 3.962 kasus atau 39,93 persen.

Angka tersebut tentu tidak otomatis menunjukkan bahwa seluruh pengaduan merupakan kesalahan bank. Namun jumlah tersebut memperlihatkan bahwa layanan transaksi dan kanal digital menjadi bagian yang cukup dominan dalam persoalan yang disampaikan nasabah.

Bank Sumut sendiri menyediakan mekanisme pengaduan melalui kantor cabang, Contact Center 14002 serta kanal lainnya. Bank juga menyebut nasabah dapat membawa sengketa kepada OJK atau LAPS Sektor Jasa Keuangan apabila penyelesaian di internal bank tidak tercapai.

Bank Sumut Tetap Catat Laba

Di tengah berbagai sorotan tersebut, Bank Sumut tidak berada dalam kondisi mengalami kerugian bersih.

Justru pada 2025 Bank Sumut membukukan laba sekitar Rp690,6 miliar, meskipun turun dibandingkan laba 2024 sekitar Rp740,7 miliar. Aset bank mencapai sekitar Rp48,35 triliun, sedangkan ekuitas sekitar Rp5,33 triliun.

Sebelumnya, hingga September 2025, Bank Sumut melaporkan laba Rp539 miliar dengan aset Rp47 triliun. Pada periode tersebut NPL Gross tercatat 2,60 persen.

Dengan demikian, persoalan Bank Sumut bukanlah cerita tentang bank yang mencatat rugi bersih. Justru tantangannya terletak pada bagaimana bank menjaga kualitas kredit ketika NPL meningkat, mempertahankan pertumbuhan laba, memperkuat pengawasan penyaluran kredit serta memastikan setiap pengaduan nasabah diselesaikan secara transparan.

Publik Menunggu Pengawasan Lebih Ketat

Rangkaian data tersebut menempatkan Bank Sumut dalam situasi yang menarik untuk terus diawasi. Di satu sisi, bank masih mencatat laba dan pertumbuhan aset. Di sisi lain, NPL 2025 meningkat menjadi 3,12 persen, terdapat sorotan atas kredit bermasalah, dan Ombudsman menemukan maladministrasi dalam satu kasus penyaluran KUR.

Kasus saldo nasabah yang raib akibat skimming juga menjadi pengingat bahwa keamanan transaksi digital dan perlindungan dana masyarakat merupakan persoalan yang tidak boleh dianggap ringan.

Pertanyaan besarnya kini bukan hanya berapa besar laba Bank Sumut, tetapi juga seberapa kuat sistem bank dalam memastikan kredit yang disalurkan kembali dengan kualitas baik, identitas calon debitur terlindungi, pengaduan nasabah ditangani secara cepat, dan keamanan dana masyarakat benar-benar terjaga.

Bank Sumut memiliki kanal resmi pengaduan dan secara terbuka mempublikasikan laporan tahunan serta laporan pengaduan nasabah. Karena itu, setiap kasus individual tetap perlu diverifikasi berdasarkan dokumen transaksi, hasil pemeriksaan bank, regulator, aparat penegak hukum atau putusan pengadilan sebelum ditarik menjadi kesimpulan umum mengenai kondisi Bank Sumut.

MoneyTalk.id, Jakarta – Pakar hukum tata negara Bivitri Susanti menilai putusan Mahkamah Konstitusi (MK) dalam perkara yang mempersoalkan keabsahan pencalonan Wakil Presiden Gibran Rakabuming Raka dapat menimbulkan persoalan ketatanegaraan yang tidak sederhana apabila permohonan tersebut dikabulkan.

Bivitri mengatakan, salah satu konsekuensi yang mungkin muncul adalah Gibran didiskualifikasi dari jabatan wakil presiden. Namun, menurut dia, mekanisme pengisian posisi wakil presiden dalam kondisi tersebut belum sepenuhnya jelas.

“Secara efektif sebenarnya sama karena implikasi dari putusannya nanti bila dikabulkan adalah Gibran didiskualifikasi. Sehingga kita belum punya mekanismenya sebenarnya,” kata Bivitri di Kompas TV, Kamis (1/10/2026).

Perkara tersebut saat ini menjadi perhatian karena petitum pemohon antara lain meminta MK menyatakan Gibran tidak memenuhi syarat sebagai calon wakil presiden, membatalkan penetapan pencalonannya, hingga membatalkan pelantikan Gibran sebagai wakil presiden. Pemohon juga meminta MPR menyelenggarakan pemilihan wakil presiden dari dua calon yang diusulkan Presiden.

Bivitri kemudian melihat kemungkinan mekanisme pengisian jabatan tersebut apabila kerangka hukumnya disamakan dengan mekanisme ketika pencalonan pasangan presiden dan wakil presiden.

“Kalau kerangkanya disamakan dengan pada saat pencalonan, maka koalisilah yang harus menentukan siapa yang akan menjadi wakil presiden,” ujarnya.

Namun, Bivitri menegaskan bahwa mekanisme tersebut belum dapat dipastikan karena belum ada putusan MK yang menentukan bagaimana persoalan tersebut harus diselesaikan.

“Sekali lagi kita belum punya mekanismenya,” katanya.

Menurut Bivitri, MK nantinya tidak hanya berhadapan dengan persoalan mengenai terpenuhi atau tidaknya syarat pencalonan, tetapi juga dengan berbagai konsekuensi ketatanegaraan apabila putusan tersebut berdampak terhadap jabatan wakil presiden yang sedang berjalan.

Mahkamah Konstitusi sendiri pada sidang 30 September 2026 mencatat bahwa perkara Nomor 01/PHPU.PRES-XXIV/2026 berkaitan dengan keabsahan pencalonan Gibran. Dalam persidangan tersebut, ahli pemohon berpendapat bahwa persoalan syarat calon dapat ditempuh melalui mekanisme electoral disqualification, bukan otomatis melalui mekanisme pemakzulan.

Dalam perkara itu, Bivitri Susanti juga tercatat sebagai salah satu ahli yang dihadirkan pemohon.

Bivitri memperkirakan MK akan mempertimbangkan secara serius implikasi ketatanegaraan dari setiap kemungkinan putusan.

“Saya kira kecenderungannya Mahkamah Konstitusi memang akan memperhatikan banyak persoalan atau implikasi-implikasi ketatanegaraan yang jauh lebih rumit,” tuturnya.

Ia kemudian mengibaratkan kemungkinan pendekatan MK dengan putusan mengenai anggaran program Makan Bergizi Gratis (MBG).

Dalam perkara anggaran MBG, MK sebelumnya mengabulkan sebagian permohonan dan menetapkan bahwa anggaran MBG yang bukan merupakan komponen utama pendidikan harus dipisahkan dari anggaran operasional pendidikan paling lambat dalam APBN 2028 atau dua tahun sejak putusan diucapkan.

Putusan tersebut menunjukkan bahwa MK dapat memberikan ruang waktu untuk penyesuaian terhadap konsekuensi putusannya, bukan selalu menerapkan perubahan secara serta-merta.

Bivitri mengatakan pola semacam itu dapat menjadi gambaran mengenai bagaimana MK mempertimbangkan dampak ketatanegaraan dari sebuah putusan.

“Misalnya dalam kasus MBG, APBN saja kan mereka bilang oke, tapi dua tahun lagi dilaksanakannya. Kira-kira seperti itu,” kata Bivitri.

Karena itu, ia membayangkan apabila MK menemukan persoalan hukum dalam proses pencalonan, Mahkamah dapat melakukan pelurusan dari sisi hukum tata negara dengan mempertimbangkan dampak terhadap sistem pemerintahan.

“Saya membayangkan nanti kalaupun ada pelurusan-pelurusan dari segi hukum tata negara oleh Mahkamah Konstitusi, ada kecenderungannya mereka tidak akan langsung melakukan pembatalan keseluruhan proses,” ujarnya.

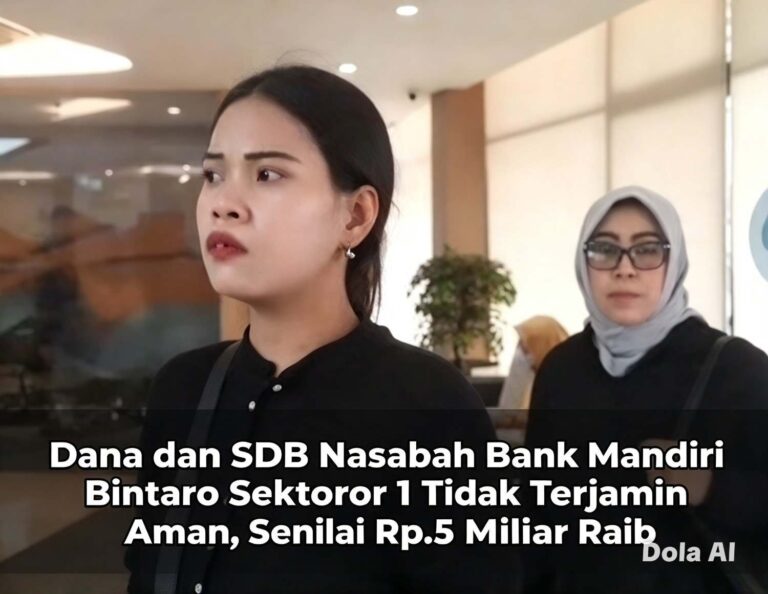
MoneyTalk.id,Jakarta –  Sebuah video yang merekam aksi protes nasabah di Kantor Cabang (KC) Bank Mandiri Bintaro Sektor 1 viral di media sosial. Nasabah tersebut mendesak pimpinan cabang dan pihak manajemen bank pelat merah itu untuk segera memberikan penjelasan resmi terkait dugaan raibnya dana serta hilangnya isi Safe Deposit Box (SDB) senilai Rp5 miliar.

Kasus ini bermula ketika fasilitas penitipan barang berharga atau Safe Deposit Box (SDB) yang seharusnya menjadi tempat paling aman di lembaga perbankan justru menjadi sorotan tajam. Seorang nasabah bernama Palomita, mantan Tenaga Kerja Wanita (TKW) asal Malang, melalui kuasa hukumnya dari Lembaga Bantuan Hukum Komando Kontra Pengaduan Masyarakat Pemberantas (LBH-KKPMP), resmi melayangkan somasi ketiga kepada Bank Mandiri KCP Bintaro Sektor 1, Jakarta Selatan. Langkah hukum ini diambil setelah pihak bank dinilai tidak transparan dan gagal memberikan kejelasan terkait raibnya aset berharga senilai Rp5 miliar dari dalam boks penyimpanan korban, yang meliputi emas batangan, perhiasan, serta uang tunai dalam bentuk mata uang asing.

Berdasarkan keterangan kuasa hukum, penyimpanannya sendiri dimulai pada Mei 2022 ketika korban memutuskan untuk menyimpan aset berharganya di fasilitas SDB Bank Mandiri KCP Bintaro Sektor 1. Saat proses administrasi awal, korban dilayani oleh oknum staf Customer Service (CS) berinisial A, yang kemudian menyarankan korban untuk menitipkan kedua kunci fisik SDB tersebut di bank dengan dalih keamanan.

Pada April 2024, korban sempat datang dan membuka boks untuk mengambil uang tunai sebesar 1.000 riyal. Namun, ketika korban kembali berniat memeriksa asetnya, ia dikejutkan dengan kondisi data transaksi atau catatan penyimpanan miliknya yang dinyatakan nihil di sistem bank.

Lebih janggal lagi, posisi laci SDB milik korban ditemukan telah berubah dari letak semula. Saat kasus ini mulai dipertanyakan, oknum staf CS berinisial A dilaporkan telah menghilang secara misterius.

Hingga somasi ketiga dilayangkan, proses mediasi antara pihak korban dan manajemen Bank Mandiri masih menemui jalan buntu. Korban bersama tim kuasa hukum secara tegas menyampaikan sejumlah tuntutan utama, yakni meminta pihak bank membuka rekaman kamera pengawas (CCTV) dan buku catatan aktivitas (logbook) akses keluar-masuk ruang SDB guna melihat siapa saja yang melakukan pembukaan boks secara ilegal, menuntut ganti rugi materiel atas hilangnya seluruh aset senilai Rp5 miliar, serta meminta penjelasan resmi mengapa data administrasi dan riwayat kunjungan korban bisa hilang dari sistem internal bank.

Jika pihak Bank Mandiri KCP Bintaro Sektor 1 tetap tidak memberikan tanggapan kooperatif atas somasi ketiga ini, tim kuasa hukum menegaskan akan segera membawa kasus dugaan kelalaian dan penggelapan ini ke ranah hukum pidana serta melaporkannya ke otoritas pengawas keuangan terkait.

Hingga berita ini diturunkan, pihak redaksi masih berupaya melakukan konfirmasi dan meminta keterangan resmi lanjutan dari manajemen PT Bank Mandiri (Persero) Tbk guna menghadirkan pemberitaan yang berimbang (cover both sides).

MoneyTalk.id,Jakarta – Publik Jawa Timur diguncang kabar dugaan keterlibatan tiga anggota Dewan Perwakilan Rakyat Daerah (DPRD) dalam pesta narkoba di sebuah hotel di Surabaya. Peristiwa yang mencoreng citra lembaga legislatif tersebut menyeret nama tiga legislator dari Fraksi Partai Gerindra yang berasal dari Kabupaten Situbondo, Malang, dan Banyuwangi.

Berdasarkan pemberitaan Inilah.com dan sejumlah media nasional, ketiga anggota dewan tersebut adalah Afif Reza Rimunda, anggota DPRD Kabupaten Situbondo; Ukasyah Ali Murtadho, anggota DPRD Kabupaten Malang; serta Asrilla Diska Rimunda, anggota DPRD Kabupaten Banyuwangi.

Ketiganya diamankan oleh Satuan Reserse Narkoba Polrestabes Surabaya bersama lima orang lainnya dalam penggerebekan sebuah kamar hotel pada Senin dini hari, 28 September 2026.

Kasus ini sontak menjadi sorotan karena mereka bukan warga biasa, melainkan pejabat publik yang memperoleh mandat rakyat untuk menjalankan fungsi legislasi, pengawasan, dan penganggaran.

Ironisnya, ketika masyarakat berharap para wakil rakyat memberikan teladan dalam kehidupan sosial, justru muncul kabar yang menyeret nama mereka dalam dugaan penyalahgunaan narkotika.

Delapan Orang Diamankan, Polisi Sita Sabu dan Ekstasi

Kasi Humas Polrestabes Surabaya AKP Hadi Ismanto membenarkan pengamanan delapan orang dalam penggerebekan tersebut.

Penggerebekan berawal dari informasi masyarakat mengenai seorang karyawan swasta berinisial N yang diduga sedang menggelar pesta narkoba di kamar hotel.

Saat petugas mendatangi lokasi, ditemukan delapan orang berada di dalam kamar. Polisi kemudian mengamankan mereka untuk menjalani pemeriksaan lebih lanjut.

Dari lokasi kejadian, polisi menyita sejumlah barang bukti, antara lain satu plastik sabu bekas pakai, dua butir ekstasi berwarna kuning, alat isap, korek api, serta bungkus rokok yang digunakan untuk menyimpan sabu.

Hasil pemeriksaan dan tes urine menunjukkan tujuh orang positif menggunakan ekstasi, sementara N diketahui mengonsumsi sabu dan ekstasi.

Polisi juga mengungkapkan bahwa N mengaku memperoleh narkotika tersebut dari seseorang berinisial C yang kini masuk dalam daftar pencarian orang (DPO).

Mengapa Tidak Ditahan? Polisi Terapkan Restorative Justice

Perkara ini semakin menyita perhatian publik setelah kepolisian menyatakan delapan orang yang diamankan diproses melalui mekanisme restorative justice.

AKP Hadi Ismanto menjelaskan, keputusan tersebut berkaitan dengan jumlah barang bukti yang ditemukan, yang disebut berada di bawah batas sebagaimana diatur dalam Surat Edaran Mahkamah Agung (SEMA).

“Kami proses restorative justice untuk delapan pelaku ini. Kami pastikan semua kami proses sesuai prosedur,” ujar Hadi dalam keterangan tertulis yang diterima media pada Rabu, 30 September 2026.

Meski demikian, penerapan mekanisme tersebut memunculkan pertanyaan publik mengenai penanganan kasus narkotika yang melibatkan pejabat negara.

Apakah status sebagai wakil rakyat akan menjadi momentum bagi partai politik dan lembaga legislatif untuk memperketat pengawasan terhadap perilaku anggotanya?

Pertanyaan ini penting mengingat narkotika merupakan persoalan serius yang dampaknya tidak hanya menyangkut individu, tetapi juga keluarga, lingkungan sosial, dan kepercayaan masyarakat terhadap institusi publik.

Gerindra Buka Suara, Pemecatan Menunggu Putusan Hukum

Sekretaris DPD Partai Gerindra Jawa Timur, Kharisma Febriansyah, menyatakan pihaknya masih menunggu informasi resmi dari aparat kepolisian.

Ia menegaskan bahwa partai menghormati proses hukum yang sedang berjalan dan tetap mengedepankan asas praduga tak bersalah.

“Kami menunggu dari aparat kepolisian apakah benar informasi tersebut. Kami menghormati proses hukum yang ada apabila itu benar terjadi,” kata Kharisma.

Ia juga menjelaskan bahwa partai memiliki aturan internal terhadap kader yang terlibat persoalan hukum, termasuk kasus penyalahgunaan narkotika.

Menurutnya, apabila seorang kader telah dinyatakan bersalah melalui putusan hukum yang berkekuatan hukum tetap atau inkracht, partai dapat mengambil langkah pemecatan.

Pernyataan tersebut menjadi perhatian karena ketiga legislator yang namanya mencuat dalam kasus ini merupakan anggota DPRD dari Fraksi Gerindra.

Badan Kehormatan DPRD Tunggu Kepastian

Di tingkat daerah, Ketua Badan Kehormatan DPRD Kabupaten Banyuwangi, Suwito, mengaku belum menerima konfirmasi resmi dari aparat penegak hukum mengenai keterlibatan Asrilla Diska Rimunda.

Ia menyatakan telah berupaya menghubungi yang bersangkutan, tetapi belum memperoleh jawaban.

Suwito menegaskan bahwa Badan Kehormatan akan mengedepankan asas praduga tak bersalah dan mempertimbangkan langkah kelembagaan setelah memperoleh informasi serta bukti yang dapat dipertanggungjawabkan.

Ia juga menyebut keberadaan Asrilla di Surabaya tidak berkaitan dengan tugas kedewanan maupun agenda kepartaian.

Skandal yang Menguji Kepercayaan Publik

Kasus dugaan pesta narkoba yang menyeret tiga anggota DPRD ini menjadi ujian serius bagi integritas wakil rakyat dan komitmen partai politik dalam menjaga perilaku kadernya.

Masyarakat tentu berharap persoalan tersebut ditangani secara transparan, profesional, dan tanpa perlakuan istimewa terhadap siapa pun, terlepas dari jabatan maupun kedudukan politiknya.

Di sisi lain, asas praduga tak bersalah tetap harus dihormati. Status seseorang yang diamankan dalam proses penyelidikan tidak serta-merta dapat disamakan dengan putusan bersalah oleh pengadilan.

Namun, terlepas dari proses hukum yang berjalan, peristiwa ini kembali mengingatkan bahwa jabatan publik menuntut tanggung jawab moral yang besar.

Kepercayaan rakyat bukan hanya diperoleh melalui suara dalam pemilihan umum, tetapi juga dijaga melalui perilaku, integritas, dan keteladanan para pemegang mandat.

Ketika nama wakil rakyat terseret dalam dugaan pesta narkoba, yang dipertaruhkan bukan hanya reputasi pribadi, melainkan juga kepercayaan masyarakat terhadap lembaga yang seharusnya menjadi representasi suara rakyat.